

中国主要市场指数
指数 | 价格 | 过去两周回报 | 年初至今回报 |
恒生指数 | 23,093 | -4.6% | -9.9% |
恒生中国企业指数 | 7,756 | -4.8% | -13.0% |
恒生科技指数 | 3,872 | -7.8% | -29.8% |
上证综合指数 | 3,690 | -3.2% | -7.0% |
沪深300指数 | 4,105 | -4.9% | -11.3% |
资料来源:大华继显及iFinD,截至2026年10月23日。
- 经济增速回升降低刺激紧迫性,但内需仍偏弱。中国2026年第三季度GDP同比增速由2026年第二季度的4.3%回升至4.5%,增长动力主要来自出口与工业生产。9月社零改善至同比增1.1%,部分受节假日错峰因素拉动;2026年前9个月固定资产投资同比下滑7.2%,拖累主因是房地产投资同比下跌20.6%。本轮增速修复或降低出台新一轮大规模刺激方案的紧迫性,政策端大概率优先部署存量支持工具。出口韧性托底经济,但居民去杠杆仍压制消费表现。宏观基本面呈现分化格局。
- AI回报担忧叠加资金流出压制港股表现。恒生科技指数过去两周下跌7.8%,恒生指数则下跌4.6%。投资者重新评估巨额AI资本开支转化为可盈利收入的节奏。南向资金录得237亿港元净卖出,削弱了港股的重要需求来源。外资流出叠加美债收益率高企,进一步加剧市场压力。另外,离岸信托税务征管或促使相关投资者抛售股票回笼资金,带来潜在抛压。
- 三季报令盈利风险成为焦点。本轮抛售之后,业绩兑现将是下一轮考验。宁德时代和中国移动已披露2026年第三季度业绩,低于市场预期。对于即将发布财报的互联网企业而言,即使收入端改善,持续抬升的AI相关成本也会约束利润增长,同时大规模资本开支或将持续压制自由现金流。尽管股价已经大幅回调,但鉴于上述压力,财报披露过程中盈利预测仍存在进一步下修空间。
- 技术性反弹尚不代表趋势性修复。本轮大幅回调后市场存在短期反弹空间,尤其是在政策托底提振情绪的情景下。但仅靠股价反弹,无法消除盈利不确定性,也难以扭转资金流出态势。我们对指数层面维持谨慎态度,趋势性修复需要盈利改善与资金回流两大条件共振。短期高股息、现金流充裕的防御标的有望跑赢大市,同时精选长期成长标的仍具备配置价值。维持腾讯控股(0700.HK)为我们的核心推荐,其作为领先的AI实践者,当前估值(12倍预期市盈率)对应的长期投资吸引力持续提升。
- 表现最佳板块:公用事业-1.7% (如1816.HK、1038.HK);必需消费-1.8% (如2319.HK、6055.HK);房地产-2.4% (如0823.HK、0083.HK)。
- 潜在异动股:详情请见内文。
正面 | 安踏体育 (2020 HK)、新鸿基地产 (0016 HK) |
中性 | 中国海外发展 (0688 HK)、华润置地 (1109 HK)、龙湖集团 (0960 HK) |
负面 | 宁德时代 (300750 CH/3750 HK)、金沙中国 (1928 HK) |
- 重点关注事件:详见下表。
日期 | 宏观数据 | 行业/公司活动 |
10月26-29日 | 二十届五中全会:政策与落实信号 |
|
10月27日 | 中国9月工业企业利润 | 汇丰控股(00005.HK) |
10月28日 | 美联储FOMC决议(美国当地时间;香港时间10月29日):美元/港元融资成本 | 中国石油股份(00857.HK)、中国平安(02318.HK) |
10月29日 | 美国三季度GDP与9月PCE通胀:利率与中国出口需求 | 美的集团(0300.HK) |
10月30日 |
| 农业银行(1288.HK)、工商银行(1398.HK)、建设银行(0939.HK)、中国银行(3988.HK)、中国海洋石油(0883.HK) |
10月31日 | 中国10月官方制造业及非制造业PMI |
|
10月31日-11月4日 |
| 广交会第三期:出口订单与采购商需求 |
11月2 / 4日 | 中国10月RatingDog制造业/服务业PMI |
|
11月5-10日 |
| 中国国际进口博览会11月5日开幕:消费与贸易信号 |
港股表现最佳的三个板块(过去两周)
恒生行业指数 | 过去两周回报 | 年初至今回报 | 过去两周代表股表现 |
公用事业 | -1.7% | -1.7% | 中广核电力(01816.HK)+2.3%、长江基建集团(01038.HK)+1.7%、光大环境(00257.HK)+3.4% |
必需消费 | -1.8% | -18.4% | 蒙牛乳业(02319.HK)+2.1%、中烟香港(06055.HK)+12.9%、颐海国际(01579.HK)+6.7% |
房地产 | -2.4% | -3.8% | 领展房产基金(00823.HK)+1.9%、信和置业(00083.HK)+2.1%、海螺水泥(00914.HK)+3.7% |
资料来源:大华继显及iFinD,截至2026年10月23日。
- 公用事业板块过去两周下跌1.7%,年初至今跌幅同样为1.7%。大盘普跌阶段,中广核电力和长江基建集团录得上涨。中广核电力新增装机支撑盈利增长,2027年电价存在上调预期,除本身防御属性外,构成额外催化。
- 必需消费板块过去两周下跌1.8%,年初至今跌幅扩大至18.4%。蒙牛乳业和颐海国际录得上涨。尽管居民需求偏弱,但乳制品行业竞争缓和有望支撑蒙牛利润率修复,构成公司层面催化。
- 房地产板块过去两周下跌2.4%,年初至今跌幅扩大至3.8%。在内房股持续走弱的背景下,领展房产基金和信和置业录得上涨。2026年前9个月内地房地产投资同比下滑20.6%,凸显地产市场仍需更强力度的政策托底。
港股表现最差的三个板块(过去两周)
恒生行业指数 | 过去两周回报 | 年初至今回报 | 过去两周代表股表现 | |
信息技术 | -10.0% | -32.1% | 腾讯控股(00700.HK)-9.1%、中芯国际(00981.HK)-18.4%、联想集团(00992.HK)-31.1% | |
工业 | -10.7% | -7.4% | 宁德时代(03750.HK)-27.4%、建滔积层板(01888.HK)-23.1%、潍柴动力(02338.HK)-12.1% | |
原材料 | -12.6% | -27.2% | 紫金矿业(02899.HK)-10.6%、洛阳钼业(03993.HK)-15.6%、中国宏桥(01378.HK)-10.0% | |
资料来源:大华继显及iFinD,截至2026年10月23日。
- 信息技术板块过去两周下跌10.0%,年初至今跌幅扩大至32.1%。尽管AI基建投入和半导体国产替代仍构成结构性支撑,但联想集团和中芯国际在AI抛售行情中大幅走弱。对于联想等PC厂商,内存与CPU成本上行进一步挤压盈利空间。
- 工业板块过去两周下跌10.7%,年初至今跌幅扩大至7.4%。宁德时代三季度毛利率环比下行2.5个百分点至20.7%。管理层将毛利率下滑归因于产品结构变化及税务相关成本。与客户之间的税收分成谈判仍在推进,给短期毛利率修复带来不确定性。不过,公司1-9月国内动力电池市占率由去年同期的42.8%提升至44.2%,同时1-8月海外市占率由去年同期的29.0%提升至33.7%。公司市占率的提升进一步印证我们的“中国出口冲击2.0”投资主题。维持宁德时代为我们的核心推荐,主要考虑其技术领先优势与全球化扩张。
- 原材料板块表现最差,过去两周下跌12.6%,年初至今跌幅达27.2%。紫金矿业三季度归母净利润同比增长26.0%至人民币184亿元,但环比下滑,主因黄金销售均价下行及矿山开采成本抬升拖累盈利。铜业务表现较强,部分抵消上述压力。2026年第三季度公司经营现金流人民币288亿元,可轻松覆盖约人民币60亿元的现金资本开支,为后续矿山开发与产量增长提供支撑。不过,成本管控、项目执行以及并购支出将决定产量增长能在多大程度转化为股东回报。在去美元化、地缘及货币政策不确定性背景下,我们认为黄金在组合分散配置中的价值持续凸显。维持紫金矿业为投资机会,可同时布局黄金资产、产量增长以及铜业务扩张逻辑。
港股通南向交易动向(过去两周)
(百万港元) | 股票代码 | 总买入 | 总卖出 | 净买入(卖出) | 占总成交额百分比 | 过去两周回报 | 数据 |
南向资金总额 | HSHKI.HK | 333,355 | 357,039 | (23,684) | 34% | -5.5% | 完整 |
腾讯控股 | 0700.HK | 26,400 | 23,739 | 2,662 | 26% | -9.1% | 完整 |
阿里巴巴-W | 9988.HK | 12,964 | 16,529 | (3,565) | 21% | -8.6% | 完整 |
中芯国际 | 0981.HK | 9,074 | 15,092 | (6,019) | 39% | -18.4% | 完整 |
中国海洋石油 | 0883.HK | 11,314 | 12,000 | (686) | 57% | -3.3% | 部分 |
小米集团-W | 1810.HK | 8,605 | 10,588 | (1,983) | 23% | 3.2% | 部分 |
长飞光纤光缆 | 6869.HK | 8,263 | 10,639 | (2,376) | 42% | -33.3% | 部分 |
智谱 | 2513.HK | 8,225 | 7,432 | 794 | 37% | -22.2% | 部分 |
建滔积层板 | 1888.HK | 6,784 | 7,991 | (1,207) | 42% | -23.1% | 部分 |
华虹宏力 | 1347.HK | 1,864 | 3,336 | (1,472) | 29% | -28.7% | 部分 |
药明生物 | 2269.HK | 1,653 | 3,213 | (1,560) | 29% | -14.9% | 部分 |
资料来源:大华继显及iFinD,截至2026年10月23日。
注:基于2026年10月12日至10月23日两周期间。对于港股通南向交易,仅披露交易最活跃的前10名证券。“完整数据”是指该股票最近几个交易日均出现在前10名名单中。“部分数据”则表示未连续进入前10名。
- 南向资金流出在本轮调整中放大抛压。10月12-23日,内地投资者录得236.8亿港元净卖出,使南向资金流向成为港股额外利空因素。
- 内地投资者在股价回调过程中逢低买入腾讯和智谱,但整体抛压依然沉重。腾讯录得26.6亿港元南向净买入,股价下跌9.1%;智谱获得7.9亿港元南向净买入,股价下跌22.2%。上述买盘规模不足以稳住两者股价。
- 抛售蔓延至阿里巴巴、半导体及硬件股。阿里巴巴录得35.7亿港元南向净卖出;中芯国际录得南向资金流出60.2亿港元,股价下跌18.4%。长飞光纤光缆、建滔积层板和华虹宏力同样遭遇资金流出且股价大幅下挫。小米表现相对独立,尽管南向资金净卖出,股价仍上涨3.2%,相比其他遭遇南向流出的科技标的,价格韧性更强。
潜在异动股
请注意,以下提及股票未必都是财富管理研究 / 首席投资官办公室的正式推荐。请参阅附录中我们的中港股票模型组合以及个股推荐。股票投资涉及重大风险,投资者应自行审慎判断。
股票 | 板块 | 财富管理研究推荐 | 新闻类型 | 我们对此解读 |
宁德时代 | 可选消费 | 核心推荐 | 财报披露 | 负面 |
- 宁德时代2026年第三季度净利润低于预期,为人民币212.5亿元,(同比+14.5%/环比-5.8%),主要由于低毛利储能电池在营收结构中占比抬升、税负增加以及存货计提。
- 政策层面存在逆风。中国自2026年4月1日将锂电池出口增值税退税率由9%下调至6%,并于2026年9月1日起对锂电池征收2%消费税。受此影响,宁德时代每GWh净利润由2026年第一季度的人民币1.04亿元回落至2026年第二季度/2026年第三季度的人民币0.97亿元/人民币0.82亿元,公司在此期间自行承担了税负上调成本。锂电池出口增值税退税将于2027年1月1日起取消,而锂电池消费税将于2027年9月1日上调至4%。
- 单位盈利水平主要取决于税负分摊谈判。碳酸锂价格过去一周下跌10%,跌破人民币10万元/吨,约为5月中旬人民币20万元/吨以上高点的一半。考虑到电池报价与原材料成本联动,在碳酸锂价格周期波动中,宁德时代历史上每GWh净利润大致稳定在人民币1亿元附近。展望后续,单位盈利的走向将主要取决于与车企就新增税负分摊开展的谈判。我们的盈利预测假设宁德时代与客户按50:50分担新增税负。
- 我们维持宁德时代2026-28年净利润预测分别为人民币891亿元/人民币1,049亿元/人民币1,164亿元,基于1.00/1.23/1.45 TWh的出货量(同比+51%/23%/18%)以及人民币8,900万元/人民币8,500万元/人民币8,000万元的每GWh净利润。维持“买入”评级,A股/H股目标价人民币343元/400港元,对应15倍2027年预期市盈率(较历史均值低1个标准差)。维持宁德时代为我们的核心推荐。(Ken Lee)
股票 | 板块 | 财富管理研究推荐 | 新闻类型 | 我们对此解读 |
金沙中国(1928 HK) | 可选消费 | 暂不推荐 | 财报披露 | 负面 |
- 市占率提升,但经标准化调整后的EBITDA环比持平。金沙中国披露2026年第三季度物业调整后EBITDA为5.29亿美元(环比+23%、同比-12%)。假设贵宾业务采用常态化赢率口径,对应EBITDA为5.18亿美元(环比持平、同比-14%),利润率27.0%(环比+0.3个百分点、同比-4.5个百分点);盈利承压主因人力成本上行,以及伦敦人项目高端中场业务赢率表现偏弱。博彩总收入环比升6%、同比升3%至19亿美元(同期行业环比下滑1%),恢复至2019年第三季度水平的93%。我们估算其市占率环比提升1.8个百分点至25.3%。
- 贵宾业务赢率向好对冲中场赢率走弱。贵宾博彩总收入环比升105%、同比升41%,因贵宾赢率升至 3.6%(2026年第二季度为1.4%)。中场博彩总收入环比持平但同比下滑2%;客流规模保持稳定、部分超高端中场赢单贡献增量,但被伦敦人项目中场赢率降至20.4%(2025年第三季度为23.1%)所抵消。老虎机业务博彩总收入受益于客流增长,同比提升18%。
- 高端中场走弱被公司视作阶段性现象,中场业务市占率创2023年第四季度以来新高。管理层认为高端中场需求偏弱是多重因素共同作用的结果(并非单一诱因),离岸信托税务征管是其中一项影响因素,并判断底层需求仍然稳健。巴黎人和金沙澳门的中端及基础中场业务增长强劲,带动中场收入市占率提升至26.1%。
- 威尼斯人翻新工程预计于2028年春节前完工。待改造停用客房数量由2026年第三季度的约400间上升至2026年第四季度的约500间;同期已有约600间翻新客房重新投入运营,市场反馈超预期,带动中场收入环比改善。翻新完成后将新增高端博彩贵宾厅。
- 维持“买入”评级;目标价下调17%至16.90港元。我们将2026/27年EBITDA预测分别下调7%/6%,并将估值基准切换至2027年。我们同时将目标EV/EBITDA倍数由12.0倍下调至10.0倍,以反映弱于预期的行业基本面。(Stella Guo/Ejann Hiew)
股票 | 板块 | 财富管理研究推荐 | 新闻类型 | 我们对此解读 |
安踏体育(2020 HK) | 可选消费 | 暂不推荐 | 财报披露 | 正面 |
- 三季度销售走弱后,黄金周零售表现边际改善。安踏主品牌2026年第三季度零售录得中单位数下滑,2026年第二季度则为低单位数增长。安踏成人业务线下零售高单位数下滑、安踏儿童线下零售低单位数下滑,线上收入基本持平。管理层将疲软归因于消费需求走弱及极端天气,拖累到店客流与转化率。公司后续重心将放在商场渠道渗透、门店运营提效以及整合下沉市场街铺门店。斐乐零售收入低单位数下滑,2026年第二季度则为低单位数增长。斐乐成人主线、斐乐儿童线下收入承压,Fila Fusion凭借低基数实现中单位数增长,部分对冲板块压力。线上收入依靠透气冲锋衣、中国公开赛相关产品促销,录得低单位数增长。
- 2026年第四季度开局表现稳健,管理层对全年目标维持信心。国庆黄金周(10月1-7日)期间,安踏主品牌零售收入高单位数增长,斐乐零售收入低双位数增长,其他品牌零售收入增幅超20%。2026年前9个月,安踏主品牌、斐乐、其他品牌零售收入分别实现低单位数、中单位数、30%以上增长。公司已经纳入偏弱的行业基本面假设,同时双十一促销策略保持克制;管理层重申全年零售目标(安踏主品牌低单位数增长、斐乐中单位数增长、其他品牌增速超20%)以及安踏主品牌约20%的营业利润率目标(剔除政府补贴与退税后约16%),斐乐约25%,其他品牌高于25%。
- 其他品牌维持强劲增长动能,可隆未来几年目标增速约20%。2026年第三季度,其他品牌(不含狼爪)收入增长25-30%,与2026年第二季度持平;其中迪桑特、可隆、Maia Active分别增长15-20%、30%、30%以上。可隆同店销售增速超15%;管理层优先保障品牌健康度,每年仅新开10-15家门店,并且全渠道折扣控制在吊牌价10%以内。
- 彪马初期重心放在中国市场,狼爪新店经营表现符合预期。安踏完成彪马股权收购后,已有两名安踏提名董事进入彪马监事会。公司初期将重点深耕中国市场;彪马当前在中国市场收入占其全球收入比重偏低,长期存在收入翻倍的潜在空间。狼爪全新形象门店于9月开业,中秋及国庆假期期间经营表现符合预期。
- 维持“买入”评级以及112.20港元目标价不变。我们维持盈利预测不变,将基于DCF的估值基准切换至2027年。目标价对应18.3倍2026年预期市盈率以及17.0倍2027年预期市盈率。(Stella Guo/Ejann Hiew)
股票 | 板块 | 财富管理研究推荐 | 新闻类型 | 我们对此解读 |
中国海外发展 华润置地 龙湖集团 | 房地产 | 中国海外发展:暂不推荐 华润置地:暂不推荐 龙湖集团:暂不推荐 | 销售 / 产品 | 中性 |
- 9月新房销售进一步走弱,二手房成交保持相对韧性。新房销售面积同比下滑22.6%,8月则同比下降15.4%,创下2026年单月最大跌幅。销售金额同比下滑21.1%。房地产开发投资同比下滑27.2%,房屋竣工面积同比下滑36.7%;新开工面积降幅由30.5%收窄至26.1%。2026年前9个月,二手房成交面积同比上升10.7%至6.175亿平方米,是新房成交面积4.700亿平方米的1.3倍。一线城市房价维持上行,2026年9月新房和二手房价格指数环比分别上涨0.1%和0.2%;二线城市二手房价格环比下跌0.2%。9月居民中长期贷款新增人民币874亿元,较去年同期的人民币2,500亿元少增65%。我们认为9月信贷增量主要来自季末季节性因素。
- 2026年10月高频成交呈现一线城市领涨,但挂牌价持续下行。2026年10月1-25日,4个一线城市新房成交同比上升2%,9个二线城市新房成交同比下跌23%;3个一线城市二手房成交同比上升22%,8个二线城市二手房成交同比下跌1%。黄金周过后成交动能持续走弱,上海新房成交同比转负至-7%,叠加广州(-4%)、深圳(-18%)同步走弱。ICE指数显示,截至10月25日,百城二手房挂牌均价环比下跌0.6%;上海由涨转跌后,四大一线城市二手房挂牌价均进入下行区间。
- 维持对中国房地产板块的“减持”评级,中国海外发展为我们的首选标的。我们预期二手房市场持续强于新房市场:房贷贴息政策主要利好小户型房源,而小户型在二手房成交中占比更高。与此同时,预售制度改革或将推迟新项目推盘节奏。首选标的仍为中国海外发展。(Liu Jieqi/ Damon Shen)
股票 | 板块 | 财富管理研究推荐 | 新闻类型 | 我们对此解读 |
新鸿基地产 | 房地产 | 暂不推荐 | 内部交易 | 正面 |
- 郭氏家族持续增持新鸿基地产股份。新鸿基地产控股股东邝肖卿于9月11日至10月5日的10个交易日内,斥资约2.77亿港元买入259万股,平均成本约107.19港元。本次增持后其持股比例由28.13%提升至28.22%。董事郭基辉作为受益人的一项信托于10月7日再度买入22万股,金额约2,300万港元;家族合计增持281万股,总投入约3.01亿港元。我们将本次增持解读为正面信号:大股东认为股价在前期回调后已经具备估值吸引力。
- 开发业务利润率修复,杠杆水平下行。新鸿基地产的香港开发业务利润率在2026财年下半年回升至14.8%,对比2026财年上半年的7.6%以及2025财年下半年的8.7%。截至6月末,净负债比率同比下降4.4个百分点至10.7%。当前股价对应0.49倍P/NAV,2027财年股息率4.1%。
- 维持“买入”评级,目标价143.80港元。新鸿基地产仍为我们的首选标的,核心逻辑为低杠杆、香港住宅市场敞口以及股息率。(Liu Jieqi/ Damon Shen)
新闻类型 | 说明 |
渠道调查 | 对特定板块或公司有影响的行业或供应链消息 |
公司行动 | 派息、特别派息、股票拆细、股份回购、股权/债务融资、并购、分拆及重组等 |
财报披露 | 美国上市公司季度业绩;香港上市公司半年度业绩 |
内部交易 | 公司内部人士买入/卖出公司股票及其衍生品 |
投资者行动 | 主要投资者买入/卖出,包括激进投资者相关行动 |
投资者路演 | 交易路演与非交易路演、反向路演(分析师日)及公司在投资会议上的会面/交流 |
法规 / 监管 | 诉讼、立法/监管变化及其他监管事件 |
宏观 / 行业数据 | 与板块或股票相关的常规经济或行业数据 |
销售 / 产品 | 销售或产品相关消息,例如月度销售数据或新品发布 |
公开活动 | 公司在媒体或行业会议上的公开演讲与露面 |
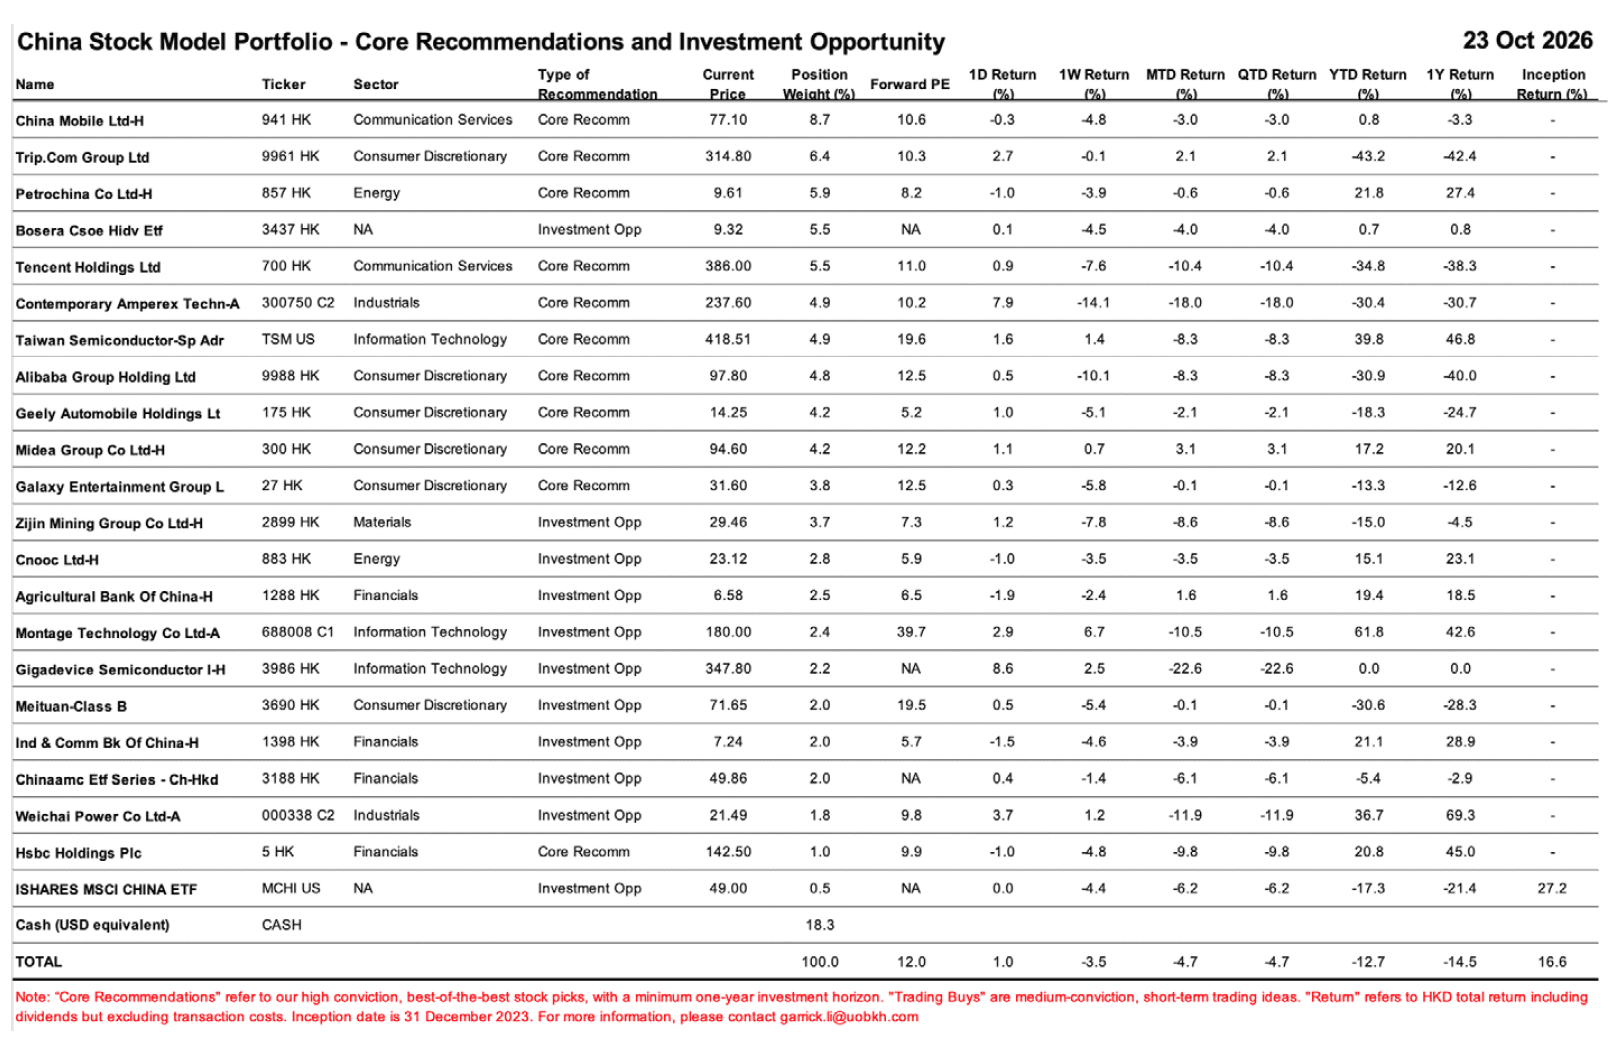
附录 – 中港股票模型组合
中国主要市场指数
指数 | 价格 | 过去两周回报 | 年初至今回报 |
恒生指数 | 23,093 | -4.6% | -9.9% |
恒生中国企业指数 | 7,756 | -4.8% | -13.0% |
恒生科技指数 | 3,872 | -7.8% | -29.8% |
上证综合指数 | 3,690 | -3.2% | -7.0% |
沪深300指数 | 4,105 | -4.9% | -11.3% |
资料来源:大华继显及iFinD,截至2026年10月23日。
- 经济增速回升降低刺激紧迫性,但内需仍偏弱。中国2026年第三季度GDP同比增速由2026年第二季度的4.3%回升至4.5%,增长动力主要来自出口与工业生产。9月社零改善至同比增1.1%,部分受节假日错峰因素拉动;2026年前9个月固定资产投资同比下滑7.2%,拖累主因是房地产投资同比下跌20.6%。本轮增速修复或降低出台新一轮大规模刺激方案的紧迫性,政策端大概率优先部署存量支持工具。出口韧性托底经济,但居民去杠杆仍压制消费表现。宏观基本面呈现分化格局。
- AI回报担忧叠加资金流出压制港股表现。恒生科技指数过去两周下跌7.8%,恒生指数则下跌4.6%。投资者重新评估巨额AI资本开支转化为可盈利收入的节奏。南向资金录得237亿港元净卖出,削弱了港股的重要需求来源。外资流出叠加美债收益率高企,进一步加剧市场压力。另外,离岸信托税务征管或促使相关投资者抛售股票回笼资金,带来潜在抛压。
- 三季报令盈利风险成为焦点。本轮抛售之后,业绩兑现将是下一轮考验。宁德时代和中国移动已披露2026年第三季度业绩,低于市场预期。对于即将发布财报的互联网企业而言,即使收入端改善,持续抬升的AI相关成本也会约束利润增长,同时大规模资本开支或将持续压制自由现金流。尽管股价已经大幅回调,但鉴于上述压力,财报披露过程中盈利预测仍存在进一步下修空间。
- 技术性反弹尚不代表趋势性修复。本轮大幅回调后市场存在短期反弹空间,尤其是在政策托底提振情绪的情景下。但仅靠股价反弹,无法消除盈利不确定性,也难以扭转资金流出态势。我们对指数层面维持谨慎态度,趋势性修复需要盈利改善与资金回流两大条件共振。短期高股息、现金流充裕的防御标的有望跑赢大市,同时精选长期成长标的仍具备配置价值。维持腾讯控股(0700.HK)为我们的核心推荐,其作为领先的AI实践者,当前估值(12倍预期市盈率)对应的长期投资吸引力持续提升。
- 表现最佳板块:公用事业-1.7% (如1816.HK、1038.HK);必需消费-1.8% (如2319.HK、6055.HK);房地产-2.4% (如0823.HK、0083.HK)。
- 潜在异动股:详情请见内文。
正面 | 安踏体育 (2020 HK)、新鸿基地产 (0016 HK) |
中性 | 中国海外发展 (0688 HK)、华润置地 (1109 HK)、龙湖集团 (0960 HK) |
负面 | 宁德时代 (300750 CH/3750 HK)、金沙中国 (1928 HK) |
- 重点关注事件:详见下表。
日期 | 宏观数据 | 行业/公司活动 |
10月26-29日 | 二十届五中全会:政策与落实信号 |
|
10月27日 | 中国9月工业企业利润 | 汇丰控股(00005.HK) |
10月28日 | 美联储FOMC决议(美国当地时间;香港时间10月29日):美元/港元融资成本 | 中国石油股份(00857.HK)、中国平安(02318.HK) |
10月29日 | 美国三季度GDP与9月PCE通胀:利率与中国出口需求 | 美的集团(0300.HK) |
10月30日 |
| 农业银行(1288.HK)、工商银行(1398.HK)、建设银行(0939.HK)、中国银行(3988.HK)、中国海洋石油(0883.HK) |
10月31日 | 中国10月官方制造业及非制造业PMI |
|
10月31日-11月4日 |
| 广交会第三期:出口订单与采购商需求 |
11月2 / 4日 | 中国10月RatingDog制造业/服务业PMI |
|
11月5-10日 |
| 中国国际进口博览会11月5日开幕:消费与贸易信号 |
港股表现最佳的三个板块(过去两周)
恒生行业指数 | 过去两周回报 | 年初至今回报 | 过去两周代表股表现 |
公用事业 | -1.7% | -1.7% | 中广核电力(01816.HK)+2.3%、长江基建集团(01038.HK)+1.7%、光大环境(00257.HK)+3.4% |
必需消费 | -1.8% | -18.4% | 蒙牛乳业(02319.HK)+2.1%、中烟香港(06055.HK)+12.9%、颐海国际(01579.HK)+6.7% |
房地产 | -2.4% | -3.8% | 领展房产基金(00823.HK)+1.9%、信和置业(00083.HK)+2.1%、海螺水泥(00914.HK)+3.7% |
资料来源:大华继显及iFinD,截至2026年10月23日。
- 公用事业板块过去两周下跌1.7%,年初至今跌幅同样为1.7%。大盘普跌阶段,中广核电力和长江基建集团录得上涨。中广核电力新增装机支撑盈利增长,2027年电价存在上调预期,除本身防御属性外,构成额外催化。
- 必需消费板块过去两周下跌1.8%,年初至今跌幅扩大至18.4%。蒙牛乳业和颐海国际录得上涨。尽管居民需求偏弱,但乳制品行业竞争缓和有望支撑蒙牛利润率修复,构成公司层面催化。
- 房地产板块过去两周下跌2.4%,年初至今跌幅扩大至3.8%。在内房股持续走弱的背景下,领展房产基金和信和置业录得上涨。2026年前9个月内地房地产投资同比下滑20.6%,凸显地产市场仍需更强力度的政策托底。
港股表现最差的三个板块(过去两周)
恒生行业指数 | 过去两周回报 | 年初至今回报 | 过去两周代表股表现 | |
信息技术 | -10.0% | -32.1% | 腾讯控股(00700.HK)-9.1%、中芯国际(00981.HK)-18.4%、联想集团(00992.HK)-31.1% | |
工业 | -10.7% | -7.4% | 宁德时代(03750.HK)-27.4%、建滔积层板(01888.HK)-23.1%、潍柴动力(02338.HK)-12.1% | |
原材料 | -12.6% | -27.2% | 紫金矿业(02899.HK)-10.6%、洛阳钼业(03993.HK)-15.6%、中国宏桥(01378.HK)-10.0% | |
资料来源:大华继显及iFinD,截至2026年10月23日。
- 信息技术板块过去两周下跌10.0%,年初至今跌幅扩大至32.1%。尽管AI基建投入和半导体国产替代仍构成结构性支撑,但联想集团和中芯国际在AI抛售行情中大幅走弱。对于联想等PC厂商,内存与CPU成本上行进一步挤压盈利空间。
- 工业板块过去两周下跌10.7%,年初至今跌幅扩大至7.4%。宁德时代三季度毛利率环比下行2.5个百分点至20.7%。管理层将毛利率下滑归因于产品结构变化及税务相关成本。与客户之间的税收分成谈判仍在推进,给短期毛利率修复带来不确定性。不过,公司1-9月国内动力电池市占率由去年同期的42.8%提升至44.2%,同时1-8月海外市占率由去年同期的29.0%提升至33.7%。公司市占率的提升进一步印证我们的“中国出口冲击2.0”投资主题。维持宁德时代为我们的核心推荐,主要考虑其技术领先优势与全球化扩张。
- 原材料板块表现最差,过去两周下跌12.6%,年初至今跌幅达27.2%。紫金矿业三季度归母净利润同比增长26.0%至人民币184亿元,但环比下滑,主因黄金销售均价下行及矿山开采成本抬升拖累盈利。铜业务表现较强,部分抵消上述压力。2026年第三季度公司经营现金流人民币288亿元,可轻松覆盖约人民币60亿元的现金资本开支,为后续矿山开发与产量增长提供支撑。不过,成本管控、项目执行以及并购支出将决定产量增长能在多大程度转化为股东回报。在去美元化、地缘及货币政策不确定性背景下,我们认为黄金在组合分散配置中的价值持续凸显。维持紫金矿业为投资机会,可同时布局黄金资产、产量增长以及铜业务扩张逻辑。
港股通南向交易动向(过去两周)
(百万港元) | 股票代码 | 总买入 | 总卖出 | 净买入(卖出) | 占总成交额百分比 | 过去两周回报 | 数据 |
南向资金总额 | HSHKI.HK | 333,355 | 357,039 | (23,684) | 34% | -5.5% | 完整 |
腾讯控股 | 0700.HK | 26,400 | 23,739 | 2,662 | 26% | -9.1% | 完整 |
阿里巴巴-W | 9988.HK | 12,964 | 16,529 | (3,565) | 21% | -8.6% | 完整 |
中芯国际 | 0981.HK | 9,074 | 15,092 | (6,019) | 39% | -18.4% | 完整 |
中国海洋石油 | 0883.HK | 11,314 | 12,000 | (686) | 57% | -3.3% | 部分 |
小米集团-W | 1810.HK | 8,605 | 10,588 | (1,983) | 23% | 3.2% | 部分 |
长飞光纤光缆 | 6869.HK | 8,263 | 10,639 | (2,376) | 42% | -33.3% | 部分 |
智谱 | 2513.HK | 8,225 | 7,432 | 794 | 37% | -22.2% | 部分 |
建滔积层板 | 1888.HK | 6,784 | 7,991 | (1,207) | 42% | -23.1% | 部分 |
华虹宏力 | 1347.HK | 1,864 | 3,336 | (1,472) | 29% | -28.7% | 部分 |
药明生物 | 2269.HK | 1,653 | 3,213 | (1,560) | 29% | -14.9% | 部分 |
资料来源:大华继显及iFinD,截至2026年10月23日。
注:基于2026年10月12日至10月23日两周期间。对于港股通南向交易,仅披露交易最活跃的前10名证券。“完整数据”是指该股票最近几个交易日均出现在前10名名单中。“部分数据”则表示未连续进入前10名。
- 南向资金流出在本轮调整中放大抛压。10月12-23日,内地投资者录得236.8亿港元净卖出,使南向资金流向成为港股额外利空因素。
- 内地投资者在股价回调过程中逢低买入腾讯和智谱,但整体抛压依然沉重。腾讯录得26.6亿港元南向净买入,股价下跌9.1%;智谱获得7.9亿港元南向净买入,股价下跌22.2%。上述买盘规模不足以稳住两者股价。
- 抛售蔓延至阿里巴巴、半导体及硬件股。阿里巴巴录得35.7亿港元南向净卖出;中芯国际录得南向资金流出60.2亿港元,股价下跌18.4%。长飞光纤光缆、建滔积层板和华虹宏力同样遭遇资金流出且股价大幅下挫。小米表现相对独立,尽管南向资金净卖出,股价仍上涨3.2%,相比其他遭遇南向流出的科技标的,价格韧性更强。
潜在异动股
请注意,以下提及股票未必都是财富管理研究 / 首席投资官办公室的正式推荐。请参阅附录中我们的中港股票模型组合以及个股推荐。股票投资涉及重大风险,投资者应自行审慎判断。
股票 | 板块 | 财富管理研究推荐 | 新闻类型 | 我们对此解读 |
宁德时代 | 可选消费 | 核心推荐 | 财报披露 | 负面 |
- 宁德时代2026年第三季度净利润低于预期,为人民币212.5亿元,(同比+14.5%/环比-5.8%),主要由于低毛利储能电池在营收结构中占比抬升、税负增加以及存货计提。
- 政策层面存在逆风。中国自2026年4月1日将锂电池出口增值税退税率由9%下调至6%,并于2026年9月1日起对锂电池征收2%消费税。受此影响,宁德时代每GWh净利润由2026年第一季度的人民币1.04亿元回落至2026年第二季度/2026年第三季度的人民币0.97亿元/人民币0.82亿元,公司在此期间自行承担了税负上调成本。锂电池出口增值税退税将于2027年1月1日起取消,而锂电池消费税将于2027年9月1日上调至4%。
- 单位盈利水平主要取决于税负分摊谈判。碳酸锂价格过去一周下跌10%,跌破人民币10万元/吨,约为5月中旬人民币20万元/吨以上高点的一半。考虑到电池报价与原材料成本联动,在碳酸锂价格周期波动中,宁德时代历史上每GWh净利润大致稳定在人民币1亿元附近。展望后续,单位盈利的走向将主要取决于与车企就新增税负分摊开展的谈判。我们的盈利预测假设宁德时代与客户按50:50分担新增税负。
- 我们维持宁德时代2026-28年净利润预测分别为人民币891亿元/人民币1,049亿元/人民币1,164亿元,基于1.00/1.23/1.45 TWh的出货量(同比+51%/23%/18%)以及人民币8,900万元/人民币8,500万元/人民币8,000万元的每GWh净利润。维持“买入”评级,A股/H股目标价人民币343元/400港元,对应15倍2027年预期市盈率(较历史均值低1个标准差)。维持宁德时代为我们的核心推荐。(Ken Lee)
股票 | 板块 | 财富管理研究推荐 | 新闻类型 | 我们对此解读 |
金沙中国(1928 HK) | 可选消费 | 暂不推荐 | 财报披露 | 负面 |
- 市占率提升,但经标准化调整后的EBITDA环比持平。金沙中国披露2026年第三季度物业调整后EBITDA为5.29亿美元(环比+23%、同比-12%)。假设贵宾业务采用常态化赢率口径,对应EBITDA为5.18亿美元(环比持平、同比-14%),利润率27.0%(环比+0.3个百分点、同比-4.5个百分点);盈利承压主因人力成本上行,以及伦敦人项目高端中场业务赢率表现偏弱。博彩总收入环比升6%、同比升3%至19亿美元(同期行业环比下滑1%),恢复至2019年第三季度水平的93%。我们估算其市占率环比提升1.8个百分点至25.3%。
- 贵宾业务赢率向好对冲中场赢率走弱。贵宾博彩总收入环比升105%、同比升41%,因贵宾赢率升至 3.6%(2026年第二季度为1.4%)。中场博彩总收入环比持平但同比下滑2%;客流规模保持稳定、部分超高端中场赢单贡献增量,但被伦敦人项目中场赢率降至20.4%(2025年第三季度为23.1%)所抵消。老虎机业务博彩总收入受益于客流增长,同比提升18%。
- 高端中场走弱被公司视作阶段性现象,中场业务市占率创2023年第四季度以来新高。管理层认为高端中场需求偏弱是多重因素共同作用的结果(并非单一诱因),离岸信托税务征管是其中一项影响因素,并判断底层需求仍然稳健。巴黎人和金沙澳门的中端及基础中场业务增长强劲,带动中场收入市占率提升至26.1%。
- 威尼斯人翻新工程预计于2028年春节前完工。待改造停用客房数量由2026年第三季度的约400间上升至2026年第四季度的约500间;同期已有约600间翻新客房重新投入运营,市场反馈超预期,带动中场收入环比改善。翻新完成后将新增高端博彩贵宾厅。
- 维持“买入”评级;目标价下调17%至16.90港元。我们将2026/27年EBITDA预测分别下调7%/6%,并将估值基准切换至2027年。我们同时将目标EV/EBITDA倍数由12.0倍下调至10.0倍,以反映弱于预期的行业基本面。(Stella Guo/Ejann Hiew)
股票 | 板块 | 财富管理研究推荐 | 新闻类型 | 我们对此解读 |
安踏体育(2020 HK) | 可选消费 | 暂不推荐 | 财报披露 | 正面 |
- 三季度销售走弱后,黄金周零售表现边际改善。安踏主品牌2026年第三季度零售录得中单位数下滑,2026年第二季度则为低单位数增长。安踏成人业务线下零售高单位数下滑、安踏儿童线下零售低单位数下滑,线上收入基本持平。管理层将疲软归因于消费需求走弱及极端天气,拖累到店客流与转化率。公司后续重心将放在商场渠道渗透、门店运营提效以及整合下沉市场街铺门店。斐乐零售收入低单位数下滑,2026年第二季度则为低单位数增长。斐乐成人主线、斐乐儿童线下收入承压,Fila Fusion凭借低基数实现中单位数增长,部分对冲板块压力。线上收入依靠透气冲锋衣、中国公开赛相关产品促销,录得低单位数增长。
- 2026年第四季度开局表现稳健,管理层对全年目标维持信心。国庆黄金周(10月1-7日)期间,安踏主品牌零售收入高单位数增长,斐乐零售收入低双位数增长,其他品牌零售收入增幅超20%。2026年前9个月,安踏主品牌、斐乐、其他品牌零售收入分别实现低单位数、中单位数、30%以上增长。公司已经纳入偏弱的行业基本面假设,同时双十一促销策略保持克制;管理层重申全年零售目标(安踏主品牌低单位数增长、斐乐中单位数增长、其他品牌增速超20%)以及安踏主品牌约20%的营业利润率目标(剔除政府补贴与退税后约16%),斐乐约25%,其他品牌高于25%。
- 其他品牌维持强劲增长动能,可隆未来几年目标增速约20%。2026年第三季度,其他品牌(不含狼爪)收入增长25-30%,与2026年第二季度持平;其中迪桑特、可隆、Maia Active分别增长15-20%、30%、30%以上。可隆同店销售增速超15%;管理层优先保障品牌健康度,每年仅新开10-15家门店,并且全渠道折扣控制在吊牌价10%以内。
- 彪马初期重心放在中国市场,狼爪新店经营表现符合预期。安踏完成彪马股权收购后,已有两名安踏提名董事进入彪马监事会。公司初期将重点深耕中国市场;彪马当前在中国市场收入占其全球收入比重偏低,长期存在收入翻倍的潜在空间。狼爪全新形象门店于9月开业,中秋及国庆假期期间经营表现符合预期。
- 维持“买入”评级以及112.20港元目标价不变。我们维持盈利预测不变,将基于DCF的估值基准切换至2027年。目标价对应18.3倍2026年预期市盈率以及17.0倍2027年预期市盈率。(Stella Guo/Ejann Hiew)
股票 | 板块 | 财富管理研究推荐 | 新闻类型 | 我们对此解读 |
中国海外发展 华润置地 龙湖集团 | 房地产 | 中国海外发展:暂不推荐 华润置地:暂不推荐 龙湖集团:暂不推荐 | 销售 / 产品 | 中性 |
- 9月新房销售进一步走弱,二手房成交保持相对韧性。新房销售面积同比下滑22.6%,8月则同比下降15.4%,创下2026年单月最大跌幅。销售金额同比下滑21.1%。房地产开发投资同比下滑27.2%,房屋竣工面积同比下滑36.7%;新开工面积降幅由30.5%收窄至26.1%。2026年前9个月,二手房成交面积同比上升10.7%至6.175亿平方米,是新房成交面积4.700亿平方米的1.3倍。一线城市房价维持上行,2026年9月新房和二手房价格指数环比分别上涨0.1%和0.2%;二线城市二手房价格环比下跌0.2%。9月居民中长期贷款新增人民币874亿元,较去年同期的人民币2,500亿元少增65%。我们认为9月信贷增量主要来自季末季节性因素。
- 2026年10月高频成交呈现一线城市领涨,但挂牌价持续下行。2026年10月1-25日,4个一线城市新房成交同比上升2%,9个二线城市新房成交同比下跌23%;3个一线城市二手房成交同比上升22%,8个二线城市二手房成交同比下跌1%。黄金周过后成交动能持续走弱,上海新房成交同比转负至-7%,叠加广州(-4%)、深圳(-18%)同步走弱。ICE指数显示,截至10月25日,百城二手房挂牌均价环比下跌0.6%;上海由涨转跌后,四大一线城市二手房挂牌价均进入下行区间。
- 维持对中国房地产板块的“减持”评级,中国海外发展为我们的首选标的。我们预期二手房市场持续强于新房市场:房贷贴息政策主要利好小户型房源,而小户型在二手房成交中占比更高。与此同时,预售制度改革或将推迟新项目推盘节奏。首选标的仍为中国海外发展。(Liu Jieqi/ Damon Shen)
股票 | 板块 | 财富管理研究推荐 | 新闻类型 | 我们对此解读 |
新鸿基地产 | 房地产 | 暂不推荐 | 内部交易 | 正面 |
- 郭氏家族持续增持新鸿基地产股份。新鸿基地产控股股东邝肖卿于9月11日至10月5日的10个交易日内,斥资约2.77亿港元买入259万股,平均成本约107.19港元。本次增持后其持股比例由28.13%提升至28.22%。董事郭基辉作为受益人的一项信托于10月7日再度买入22万股,金额约2,300万港元;家族合计增持281万股,总投入约3.01亿港元。我们将本次增持解读为正面信号:大股东认为股价在前期回调后已经具备估值吸引力。
- 开发业务利润率修复,杠杆水平下行。新鸿基地产的香港开发业务利润率在2026财年下半年回升至14.8%,对比2026财年上半年的7.6%以及2025财年下半年的8.7%。截至6月末,净负债比率同比下降4.4个百分点至10.7%。当前股价对应0.49倍P/NAV,2027财年股息率4.1%。
- 维持“买入”评级,目标价143.80港元。新鸿基地产仍为我们的首选标的,核心逻辑为低杠杆、香港住宅市场敞口以及股息率。(Liu Jieqi/ Damon Shen)
新闻类型 | 说明 |
渠道调查 | 对特定板块或公司有影响的行业或供应链消息 |
公司行动 | 派息、特别派息、股票拆细、股份回购、股权/债务融资、并购、分拆及重组等 |
财报披露 | 美国上市公司季度业绩;香港上市公司半年度业绩 |
内部交易 | 公司内部人士买入/卖出公司股票及其衍生品 |
投资者行动 | 主要投资者买入/卖出,包括激进投资者相关行动 |
投资者路演 | 交易路演与非交易路演、反向路演(分析师日)及公司在投资会议上的会面/交流 |
法规 / 监管 | 诉讼、立法/监管变化及其他监管事件 |
宏观 / 行业数据 | 与板块或股票相关的常规经济或行业数据 |
销售 / 产品 | 销售或产品相关消息,例如月度销售数据或新品发布 |
公开活动 | 公司在媒体或行业会议上的公开演讲与露面 |
附录 – 中港股票模型组合
Disclosures and disclaimers
This report is provided subject to, and must be read together with, the full Disclosures / Disclaimers available at this link, which are incorporated by reference into this report. In particular, this report is intended for general circulation and informational purposes only and does not constitute personal investment advice or a recommendation to buy or sell any investment product or security. You should independently evaluate the information and, where necessary, seek advice from a qualified financial adviser regarding the suitability of any investment. Analyst certifications required under applicable regulations, including SEC Regulation AC (where relevant), are included in this report. By accessing, receiving or using this report, you acknowledge that you have read, understood and agreed to be bound by the Disclosures / Disclaimers, as may be amended, supplemented or updated from time to time.


