

通过我们以中国出口冲击2.0为主题的系列财富快报,相信读者已经了解到中国的制造业优势日益凸显。但我们同时提示,此结构性变革并非没有风险。本篇报告聚焦欧洲针对中国出口影响力上升所采取的防御措施。
CIO摘要
- 中国出口冲击2.0背景下,贸易摩擦难以避免。全球制造业或呈零和博弈:中国份额的扩张,或对应其他经济体份额的收缩。欧美也已推出防御措施,包括欧盟收紧进口监管、美国延续对华贸易限制。
- 中国制造业优势具备结构性、非周期性特征。中国出口冲击2.0的内核并非单纯政策扶持。该竞争优势源于成本效率、完善的基建配套、深度本土化供应链以及庞大内需市场。随着中国从传统制造向先进制造和高科技产业转型升级,下一个竞争主战场逐步转向AI领域。
- 贸易保护主义并不会证伪此投资主题,但贸易风险客观存在。我们的中国出口冲击2.0主题仍然聚焦受益于中国制造业及出口结构性优势的企业。但考虑到欧盟经济体量及其在中国贸易格局中的重要地位,欧洲的应对政策值得密切跟踪。
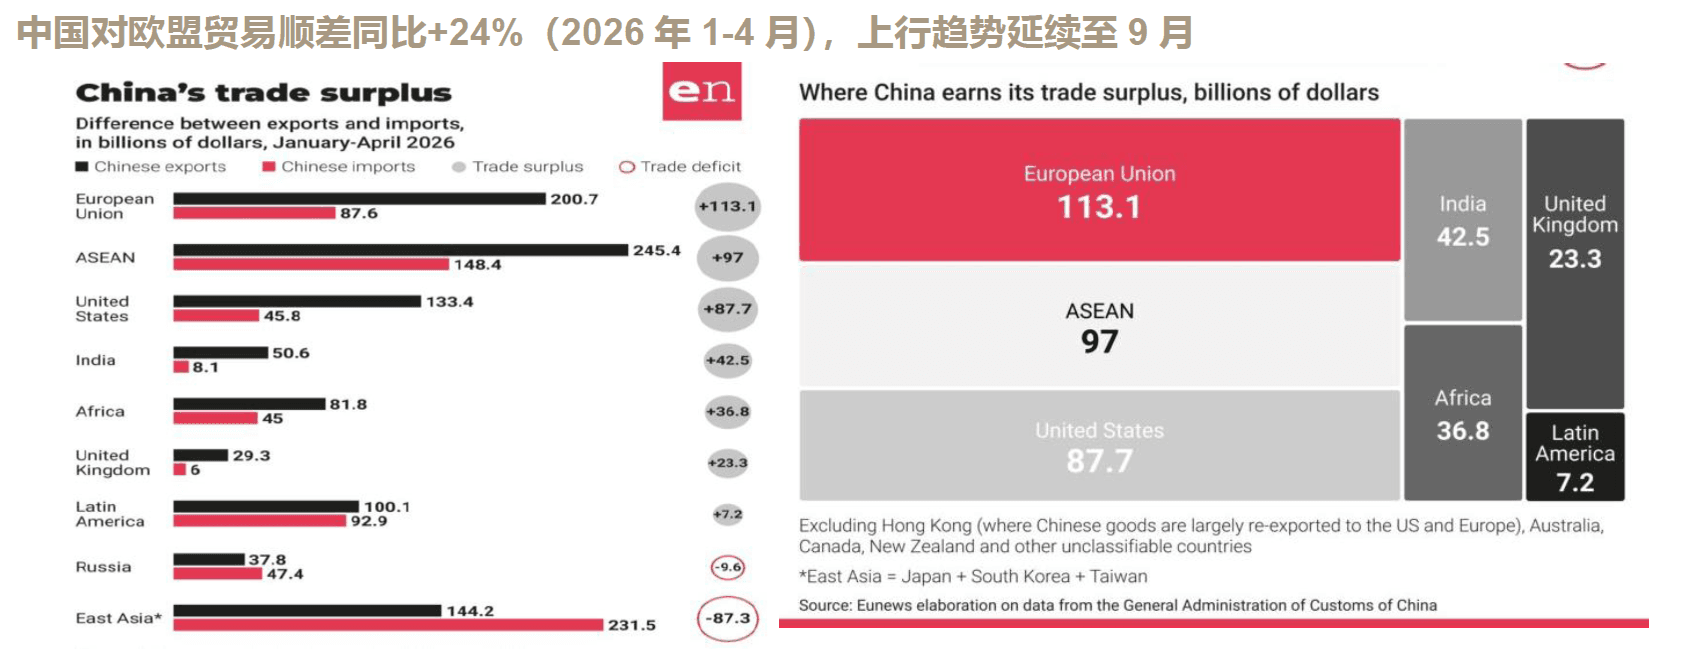
《经济学人》近期刊发题为《欧洲应当如何应对新一轮中国冲击》(“How Europe should deal with the new China shock”)的文章,与我们的中国出口冲击2.0主题相契合。我们在此分享该文章的核心要点,希望对您有所帮助。
- 欧洲面临“第二轮中国冲击”。中国出口产品的竞争力持续抬升,涵盖新能源汽车、工程机械、光伏组件和风机等品类,持续对欧洲制造业、尤其是德国工业基础形成压力。
- 贸易失衡显著扩大。中国对欧盟贸易顺差占中国GDP比重从2000年的约0.6%提升至当前的2%,相当于每日近10亿欧元。受此影响,法国与德国在对华强硬立场上逐步趋同。
- 欧洲仍高度依赖中国供应链。除稀土之外,医药供应链同样存在短板:超过70%的阿莫西林原料药来自中国。这种依赖削弱了欧洲的贸易博弈筹码。
- 但这种依赖是双向的。中国出口商承受着美国关税以及国内内卷的双重压力,因此欧洲市场需求对中国的重要性不言而喻。同时,中国在部分关键产品上也依赖欧洲供给,包括荷兰半导体制造设备以及航空零部件等。
- 单靠关税并非解决之道。该文章提出,欧洲的最佳防御路径是供应链多元化以及提升本土产业竞争力,包括与巴西和加拿大等资源富集伙伴深化经贸联系。唯有在此基础上,严苛贸易措施才能形成可信的威慑力。
我们的观点
这篇文章并无太多新意,但它印证了我们的中国出口冲击2.0主题对全球的影响力——亦即中国出口持续放量、结构性升级的趋势,中国出口品类已实现从低端制成品到先进制造和高科技产品的跃迁。
- 中国出口占优背景下,贸易压力难以避免。全球制造业或趋于零和博弈格局。中国份额的扩张,可能对应其他经济体份额的收缩。欧盟对华贸易摩擦持续升温,欧盟委员会推出全新“进口晴雨表”,用于跟踪持续性进口冲击,而中国新能源汽车仍是贸易博弈中的焦点。与此同时,尽管中美贸易休战协议延长至2027年1月,美国仍维持现行对华301贸易措施不变。
- 中国的制造业优势同样难以抵挡。该优势为结构性,并非周期性。基于长期研究,我们认为中国出口竞争力的支撑要素不只是政策扶持,还包括成本效率、世界一流基建配套、深度本土化供应链,以及能够助力产品完成初期迭代的庞大内需市场。这也意味着,对于欧洲等竞争对手而言,仅依靠关税或贸易保护主义措施,将难以对冲中国出口冲击2.0带来的影响。
- 竞争冲击的范围远不止欧洲。我们曾在此前报告提出,中国出口冲击2.0同样对日本、韩国和台湾地区等传统亚洲制造业强手造成挑战,尤其是在中国向先进制造和高科技产业纵深渗透的背景下。AI领域逐步成为下一个主战场,并被视为衡量一国竞争力的终极标尺。读者可参考英伟达CEO黄仁勋近期关于AI框架下中国制造业优势的相关论述。
- 保护主义并不会证伪我们的投资主题。结合前期研究,我们得出的投资启示是聚焦受益于中国制造业与出口结构性优势的企业。我们5月发布的研究报告着重在中国出口冲击2.0主题下,重点推荐宁德时代、吉利汽车、海尔智家和潍柴动力等股票标的,同时在债券端发掘腾讯控股、阿里巴巴和顺丰控股等发债主体。尽管如此,中国贸易风险客观存在,而欧盟作为全球第二大经济体、中国第二大贸易伙伴,其政策动向值得密切跟踪。
通过我们以中国出口冲击2.0为主题的系列财富快报,相信读者已经了解到中国的制造业优势日益凸显。但我们同时提示,此结构性变革并非没有风险。本篇报告聚焦欧洲针对中国出口影响力上升所采取的防御措施。
CIO摘要
- 中国出口冲击2.0背景下,贸易摩擦难以避免。全球制造业或呈零和博弈:中国份额的扩张,或对应其他经济体份额的收缩。欧美也已推出防御措施,包括欧盟收紧进口监管、美国延续对华贸易限制。
- 中国制造业优势具备结构性、非周期性特征。中国出口冲击2.0的内核并非单纯政策扶持。该竞争优势源于成本效率、完善的基建配套、深度本土化供应链以及庞大内需市场。随着中国从传统制造向先进制造和高科技产业转型升级,下一个竞争主战场逐步转向AI领域。
- 贸易保护主义并不会证伪此投资主题,但贸易风险客观存在。我们的中国出口冲击2.0主题仍然聚焦受益于中国制造业及出口结构性优势的企业。但考虑到欧盟经济体量及其在中国贸易格局中的重要地位,欧洲的应对政策值得密切跟踪。
《经济学人》近期刊发题为《欧洲应当如何应对新一轮中国冲击》(“How Europe should deal with the new China shock”)的文章,与我们的中国出口冲击2.0主题相契合。我们在此分享该文章的核心要点,希望对您有所帮助。
- 欧洲面临“第二轮中国冲击”。中国出口产品的竞争力持续抬升,涵盖新能源汽车、工程机械、光伏组件和风机等品类,持续对欧洲制造业、尤其是德国工业基础形成压力。
- 贸易失衡显著扩大。中国对欧盟贸易顺差占中国GDP比重从2000年的约0.6%提升至当前的2%,相当于每日近10亿欧元。受此影响,法国与德国在对华强硬立场上逐步趋同。
- 欧洲仍高度依赖中国供应链。除稀土之外,医药供应链同样存在短板:超过70%的阿莫西林原料药来自中国。这种依赖削弱了欧洲的贸易博弈筹码。
- 但这种依赖是双向的。中国出口商承受着美国关税以及国内内卷的双重压力,因此欧洲市场需求对中国的重要性不言而喻。同时,中国在部分关键产品上也依赖欧洲供给,包括荷兰半导体制造设备以及航空零部件等。
- 单靠关税并非解决之道。该文章提出,欧洲的最佳防御路径是供应链多元化以及提升本土产业竞争力,包括与巴西和加拿大等资源富集伙伴深化经贸联系。唯有在此基础上,严苛贸易措施才能形成可信的威慑力。
我们的观点
这篇文章并无太多新意,但它印证了我们的中国出口冲击2.0主题对全球的影响力——亦即中国出口持续放量、结构性升级的趋势,中国出口品类已实现从低端制成品到先进制造和高科技产品的跃迁。
- 中国出口占优背景下,贸易压力难以避免。全球制造业或趋于零和博弈格局。中国份额的扩张,可能对应其他经济体份额的收缩。欧盟对华贸易摩擦持续升温,欧盟委员会推出全新“进口晴雨表”,用于跟踪持续性进口冲击,而中国新能源汽车仍是贸易博弈中的焦点。与此同时,尽管中美贸易休战协议延长至2027年1月,美国仍维持现行对华301贸易措施不变。
- 中国的制造业优势同样难以抵挡。该优势为结构性,并非周期性。基于长期研究,我们认为中国出口竞争力的支撑要素不只是政策扶持,还包括成本效率、世界一流基建配套、深度本土化供应链,以及能够助力产品完成初期迭代的庞大内需市场。这也意味着,对于欧洲等竞争对手而言,仅依靠关税或贸易保护主义措施,将难以对冲中国出口冲击2.0带来的影响。
- 竞争冲击的范围远不止欧洲。我们曾在此前报告提出,中国出口冲击2.0同样对日本、韩国和台湾地区等传统亚洲制造业强手造成挑战,尤其是在中国向先进制造和高科技产业纵深渗透的背景下。AI领域逐步成为下一个主战场,并被视为衡量一国竞争力的终极标尺。读者可参考英伟达CEO黄仁勋近期关于AI框架下中国制造业优势的相关论述。
- 保护主义并不会证伪我们的投资主题。结合前期研究,我们得出的投资启示是聚焦受益于中国制造业与出口结构性优势的企业。我们5月发布的研究报告着重在中国出口冲击2.0主题下,重点推荐宁德时代、吉利汽车、海尔智家和潍柴动力等股票标的,同时在债券端发掘腾讯控股、阿里巴巴和顺丰控股等发债主体。尽管如此,中国贸易风险客观存在,而欧盟作为全球第二大经济体、中国第二大贸易伙伴,其政策动向值得密切跟踪。
Disclosures and disclaimers
This report is provided subject to, and must be read together with, the full Disclosures / Disclaimers available at this link, which are incorporated by reference into this report. In particular, this report is intended for general circulation and informational purposes only and does not constitute personal investment advice or a recommendation to buy or sell any investment product or security. You should independently evaluate the information and, where necessary, seek advice from a qualified financial adviser regarding the suitability of any investment. Analyst certifications required under applicable regulations, including SEC Regulation AC (where relevant), are included in this report. By accessing, receiving or using this report, you acknowledge that you have read, understood and agreed to be bound by the Disclosures / Disclaimers, as may be amended, supplemented or updated from time to time.


