
CIO 摘要
- 谨呈上《CIO季度回顾》十月刊,涵盖我们的年度展望以及对2026年第三 季度的重要观点及核心推荐。下文将复盘三季度策略得失,并更新我们的高 确信度投资观点。
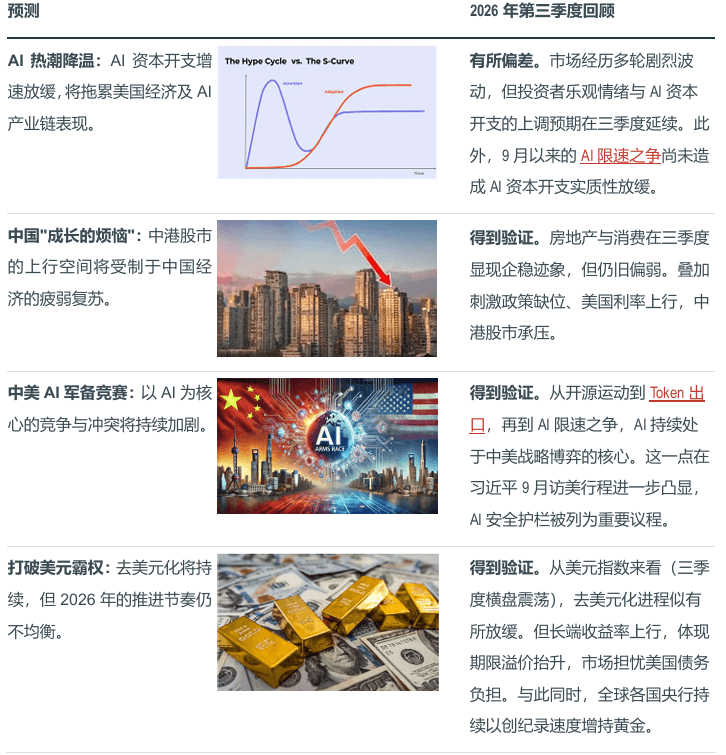
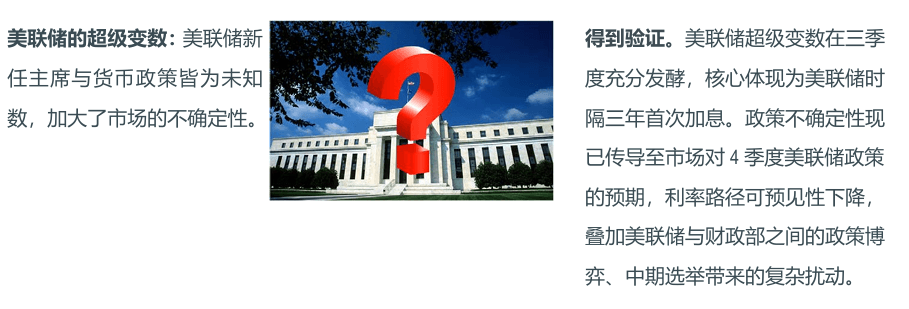
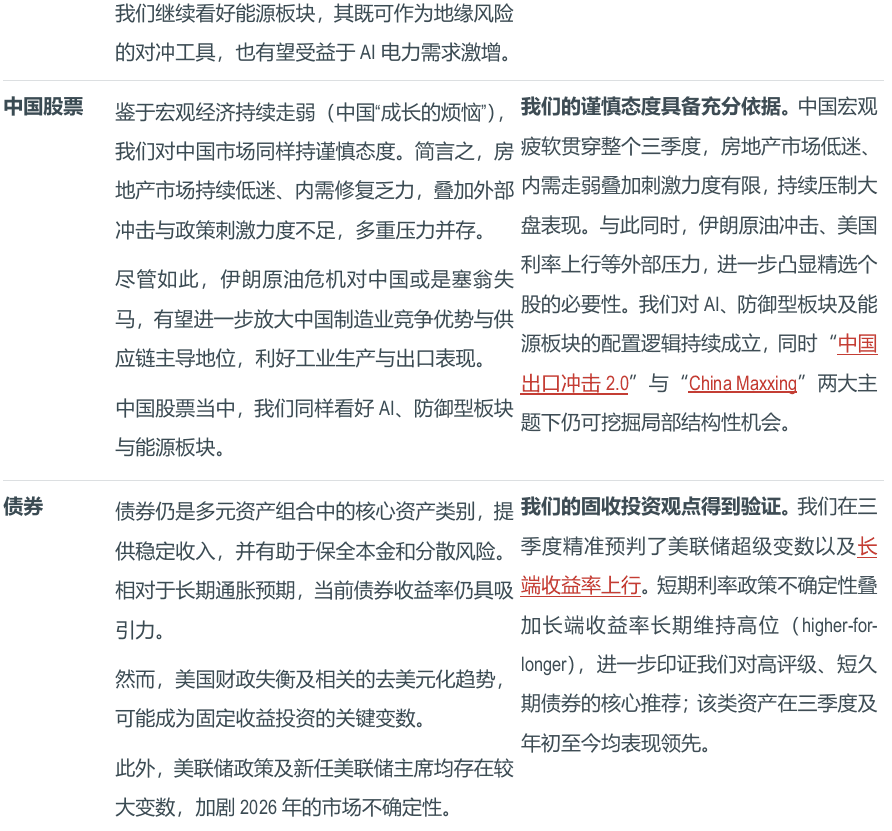
- 我们五大核心预测中的四项在三季度得到验证。“中国成长的烦恼”、“中 美 AI 竞赛”、“打破美元霸权(去美元化)”以及“美联储超级变数”均 在三季度获得数据与实证支撑。唯一有所偏差的是“AI 热潮降温”,2026 年AI资本开支仍超预期强劲。
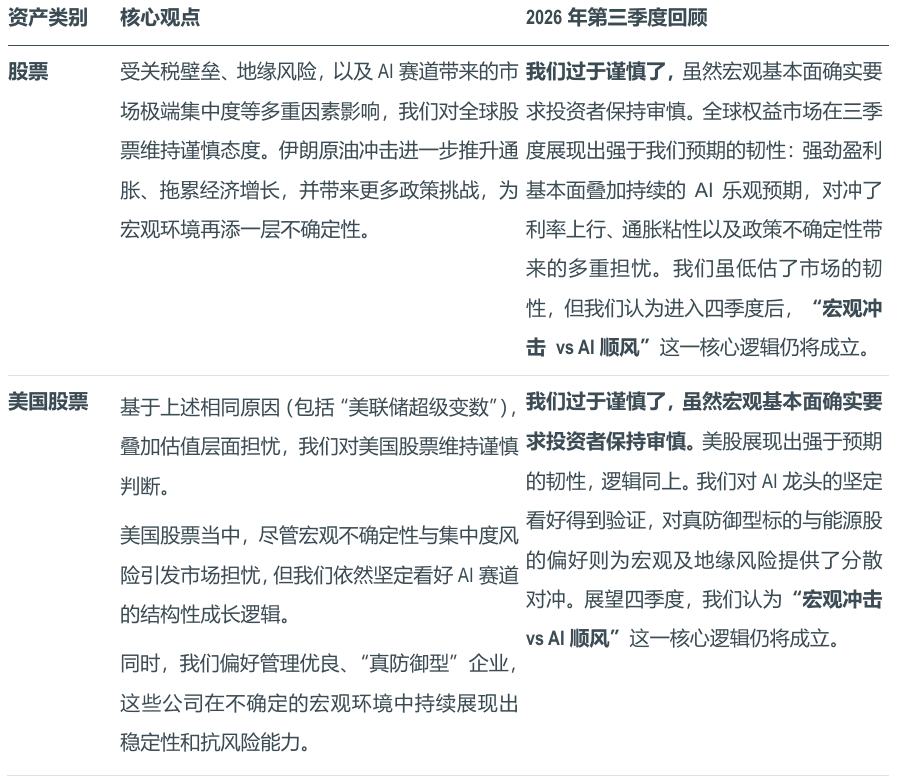
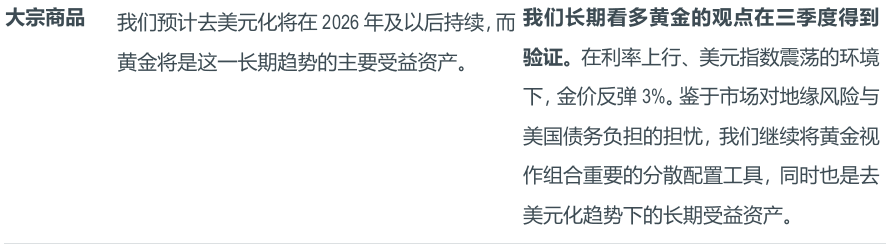
- 宏观冲击 vs AI顺风。我们的重要观点在三季度大体成立,但我们低估了全 球市场及美股的韧性:强劲盈利基本面叠加持续的 AI 乐观预期,对冲了多 重宏观逆风。我们的固收投资判断正确:美联储超级变数以及长端收益率长 期维持高位,支撑我们对高评级、短久期债券的核心推荐。与此同时,黄金 表现坚挺,进一步验证我们长期看多的观点:黄金既是去美元化趋势的核心 受益资产,也是组合重要的分散配置工具。
- 重点推荐的“受AI 冲击”超跌软件股持续兑现收益,在三季度以及我们2 月24日首次推荐以来均跑赢纳指100。微软、博通和Snowflake仍为我们 的首选标的,支撑逻辑为强劲的AI增长与渗透率。AppLovin 8月财报引发 公司层面担忧,我们将其移出重点推荐,但仍保留在观察名单。
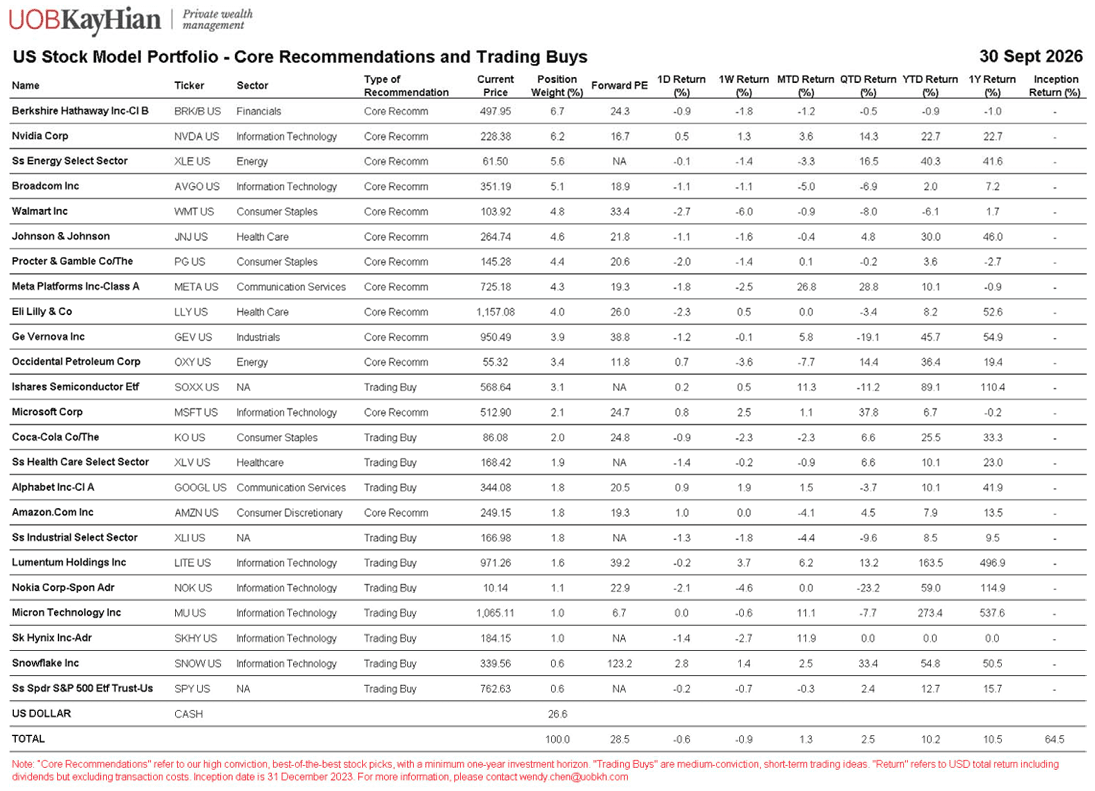
- 美国股票核心推荐在三季度整体取得正收益。我们的 AI 选股同时跑赢标普 500 与纳指100,能源选股也大幅跑赢指数。防御型股票在市场上行环境中 表现落后,符合预期,但仍是组合不可或缺的稳定器。
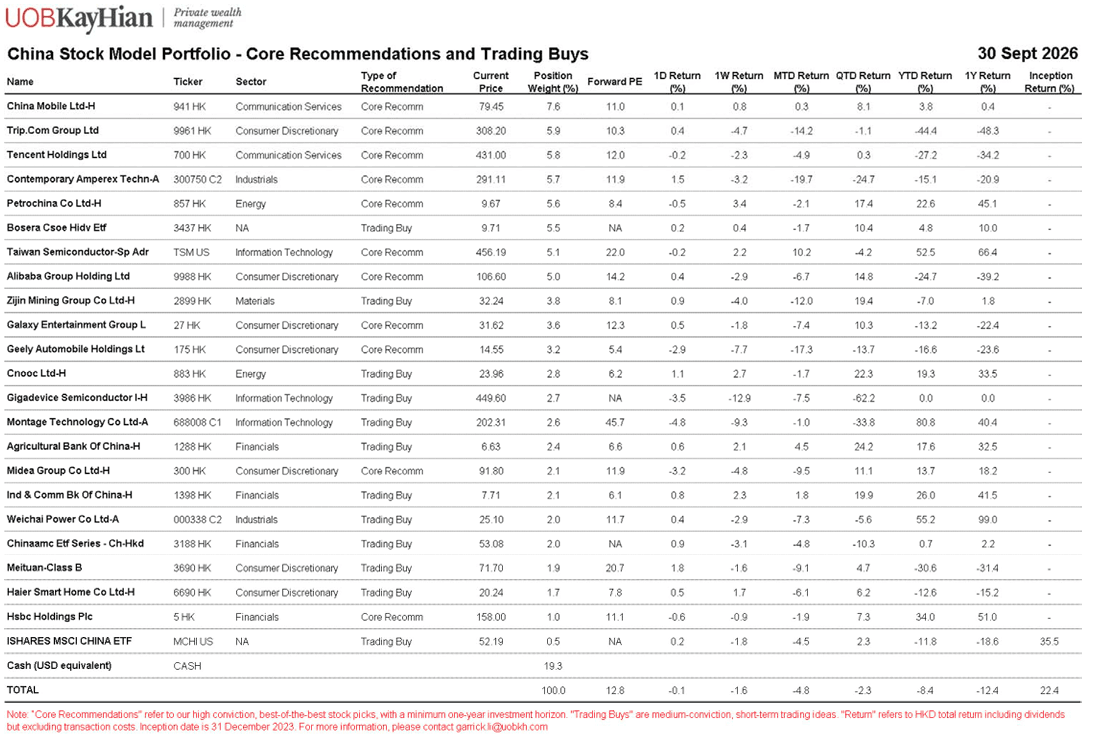
- 中国股票核心推荐在三季度表现分化,但整体稳健。我们的大中华区 AI 选 股显著跑赢恒生科技指数;能源选股尽管在三季度表现走弱,但年初至今相 对恒生指数仍保持领先。防御型股票在市场反弹阶段表现稍逊,但年初至今 仍跑赢大市。整体来看,中国“成长的烦恼”持续压制企业基本面与投资者 风险偏好。
- 我们继续推荐基于杠铃策略的均衡配置思路,在 AI 领域、防御型板块与能 源板块进行分散布局。
2026全年核心预测
2026 年第三季度核心观点
重点推荐
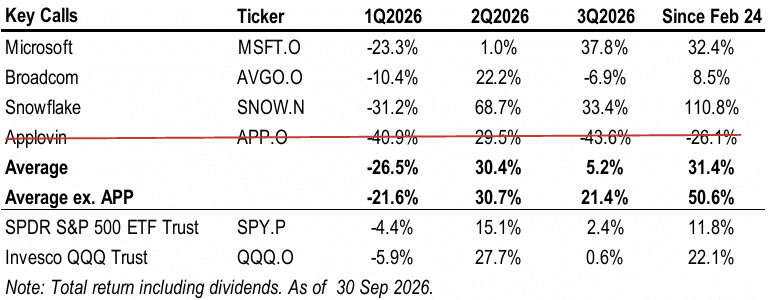
- 我们的重点推荐仍然是被市场认为受AI冲击的超跌软件股,包括微软(MSFT)、博通(AVGO)和 Snowflake(SNOW)。微软(MSFT)和博通(AVGO)仍为我们的核心推荐,Snowflake (SNOW) 则为投资机会(原称交易性买入)。AppLovin (APP)自8月中旬被移出重点推荐,主要考虑其公司层 面风险(详见下文)。
- 即便纳入AppLovin(APP),重点推荐标的表现依旧亮眼,在三季度及我们2月24日首次推荐以来 均跑赢纳指100(QQQ)。这四只标的平均回报率达31.4%,纳指100则为22.1%。
- 微软(MSFT)二季度业绩超预期。6月季度营收达900亿美元,高于一致预期的876亿美元。每股 收益4.74美元,同样超出4.24美元的预期。Azure云收入同比增长43%,高于40%的市场预期, 管理层指引后续增速将进一步上行。Copilot是核心亮点,用户数达到3,000万,市场预期则为2,500 万;当前渗透率仍处于低位,上行空间充足。微软于9月对Copilot推出重大版本更新,新增三大核 心功能模块:Home、Code、Autopilot,直接整合Word、Excel、PowerPoint核心能力。我们近 期调研显示,Copilot的采用率提升5倍,进一步验证微软是企业端AI应用赛道的赢家。
- 博通(AVGO)公布强劲季度业绩,AI业务收入(占总营收49%)同比大增221%,优于市场预期。 在财报电话会上,管理层指引AI业务收入2027年将翻倍至1,150亿美元,2028年将再度翻倍至 2,300亿美元,同时预计2028年每股收益超30美元。但博通股价持续承压,主要源于两大担忧: TPU市场份额流失风险以及循环融资风险。我们维持乐观判断。近期渠道调查显示,除TPU v8i之 外,博通与谷歌仍保持深度合作,有望拿下谷歌2028-2029年大部分TPU订单。随着Anthropic在 2027–2028年成长为博通最大AI客户,客户集中风险将有所缓解。我们认为,作为AI专用ASIC与 网络芯片的明确龙头,该股当前估值具备吸引力。
- Snowflake(SNOW)三季度股价再度上涨33%,自我们2月24日推荐以来已实现翻倍以上涨幅。 公司披露二季度营收与业绩指引均超出买方较高预期。企业客户持续将数据迁移至Snowflake平台 支撑AI应用,带动收入同比增长37%。此外,公司全新推出面向数据库场景的AI代码智能体Cortex Code,在本季度快速获得客户采纳,为核心平台带来新增业务负载。我们认为SNOW是软件板块中 AI创新红利的核心受益标的之一,但短期对市场过高的预期保持谨慎。
- AppLovin(APP)二季度业绩不及预期。营收与利润均同比增长超过53%,但较一致预期低5%。 管理层将业绩走弱归因于产品上线时点,新版推荐引擎直至季末才正式推出,意味着该问题属于一次 性扰动。但值得注意的是,其广告定向投放效果出现不明原因放缓。若广告技术迭代停滞且无法显著 提升广告预算占比,我们看多APP的投资逻辑将存疑。因此在8月财报发布后,我们将APP移出重 点推荐,但考虑到电商业务放量带来的增长潜力,仍将其保留在观察名单。
美国股票核心推荐
美国AI与科技股
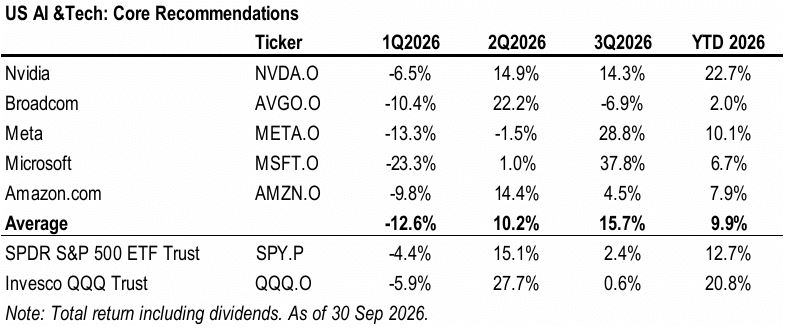
- 我们的美股AI核心推荐在三季度跑赢标普500与纳指100,但年初至今回报仍落后于两大基准指 数。AVGO与AMZN为最大拖累因素,两者均面临公司层面特有问题,并非全行业走弱。我们维持 对AI选股的坚定看好,其长期投资逻辑依旧稳固。
- 英伟达(NVDA)再度披露超预期财报,营收同比大增106%至962亿美元,超出买方本已偏高的预 期。公司指引截至2028年1月的下一财年营收增速70%,显著高于45%的一致预期。若不受产能 供给约束,该增速还将进一步抬升。在财报电话会上,首席执行官黄仁勋强调,开源大模型渗透率提升成为英伟达又一利好因素,因其GPU架构具备高灵活性,几乎可适配所有AI模型与算力负载。凭 借稳固的产能份额,英伟达业绩能见度高、增长韧性强劲,仍是AI板块必配标的。
- Meta(META)二季度营收同比增长28%至608亿美元,小幅高于602亿美元的一致预期。若剔 除一次性支出,营业利润同样小幅超预期。但财报发布后,Meta股价下跌7%,核心原因是市场愈发 要求其阐明巨额AI资本开支如何转化为实质变现收入。9月公司推出首款个人AI智能体产品后,股 价迅速反弹。Muse登顶美国苹果App Store免费应用榜单,超越OpenAI的ChatGPT。Meta依托 Instagram、Facebook、WhatsApp 构成的庞大社交网络壁垒,能够支撑Muse深度理解用户画像, 提供高度个性化服务。我们长期看好Meta,但Muse短期对财务贡献有限。作为尚处早期的技术产 品,Muse同时面临多项技术挑战,包括被应用生态合作伙伴限制访问的风险。
- 亚马逊(AMZN)再度交出强劲季度业绩,营收同比增长20%至2,010亿美元(略高于预期),息税 前利润达275亿美元(高于260亿美元的一致预期)。AWS云业务收入同比增长37%,高于买方35% 的预期,营业利润率扩大至39%,在手订单环比提升36%至4,960亿美元,各项指标均印证AI需求 旺盛。在财报电话会上,亚马逊阐述了AI数据中心的经济模型:服务器使用周期通常为5至6年, 大部分AI算力资源由5年期长约锁定,资本投入平均可在不到3年内实现盈亏平衡。这表明其大规 模AI资本投入或将迎来财务拐点,有效缓解市场长期以来对云巨头加码AI资本开支的投资回报率担 忧。
- 关于微软(MSFT)和博通(AVGO),请参阅上文“重点推荐”章节。
美国防御型股票
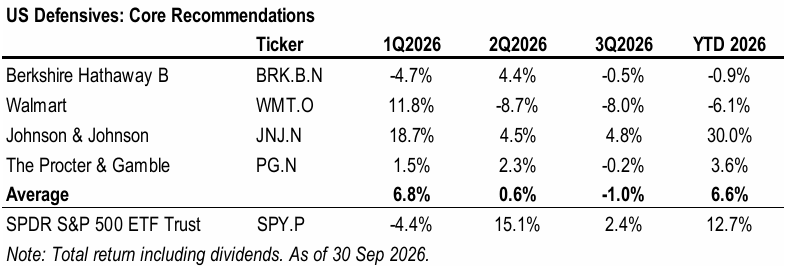
- 我们的美国防御型股票在三季度跑输标普500,在市场上行环境中,该表现符合预期。
- 伯克希尔(BRK.B)二季度业绩稳健。旗下保险板块(GEICO与BH Primary)因理赔损失及费用率 抬升,承保业绩不及预期,但被BNSF铁路业务(较预期+4%)、伯克希尔能源(+20%)以及制造、服务与零售板块(+18%)的强劲表现所抵消。值得注意的是,新任CEO Greg Abel大规模动用集团 富余现金(由一季度3,974亿美元降至二季度~3,655亿美元),股票净买入额达198亿美元。主要投 向包括:(1) 7月完成Taylor Morrison收购;(2) ~45亿美元用于伯克希尔股票回购;(3) 增持~170 亿美元 Alphabet 股票。当前伯克希尔股价相对其内在价值折让~3%,在当前宏观不确定性环境下, 是具备吸引力、韧性突出的防御型复利标的。
- 沃尔玛(WMT)二季度财报公布后股价大跌~9%,投资者重点关注美国同店销售增速放缓(+2.6%, 一致预期+3.5%)以及健康保健品类的定价扰动。但在电商业务盈利能力改善的支撑下,沃尔玛营业 利润率仍超出预期(5.0%,预期4.6%)。管理层正将关税退税资金战略性再投入至客户体验优化与定 价促销,有望在2026下半年推动食品杂货、综合百货以及高收入客群的市场份额提升。我们维持对 沃尔玛的核心推荐,作为经营能力极其优异的防御型零售企业,其高毛利会员业务与零售媒体业务有 望支撑稳健盈利增长。
- 宝洁(PG)2026财年第四季度业绩喜忧参半,内生销售额持平。毛利率优于预期,但营业利润率略 低于预期(19.5%,一致预期20.0%)。尽管美妆板块凭借SK-II及其他品牌表现强劲,但北美大区整 体销售走弱,反映品类需求偏弱以及库存时点带来的扰动。展望未来,管理层给出的2027 财年指引 偏谨慎,预计内生销售额增长1-3%,每股收益增长0-3%。其中2027财年上半年每股收益预计下滑 ~5%,原因是大宗商品、能源与供应链成本形成~10亿美元盈利压力;盈利有望在2027财年下半年 修复。
- 强生(JNJ)三季度业绩基本符合预期,但财报发布后股价下跌5.7%。制药板块业绩超预期被医疗器 械板块表现不及预期所抵消。制药业务受益于免疫学管线强劲增长;而医疗器械板块营收承压,源于 心血管和外科业务海外表现走弱(包括中国集采带来的盈利压力以及中东业务扰动)。尽管如此,三季 度每股收益2.59美元,较一致预期高出0.09美元,同时强生小幅上调2026全年营收与经调整每股 收益指引。我们认为本次业绩印证了制药管线带来的强劲增长潜力,而股价回调则反映市场对高估值 标的业绩门槛较高。展望后市,我们维持强生为核心推荐,其制药板块有望至2030年维持高单位数 增长,医疗器械业务组合则转向高增长赛道。
美国能源相关股票
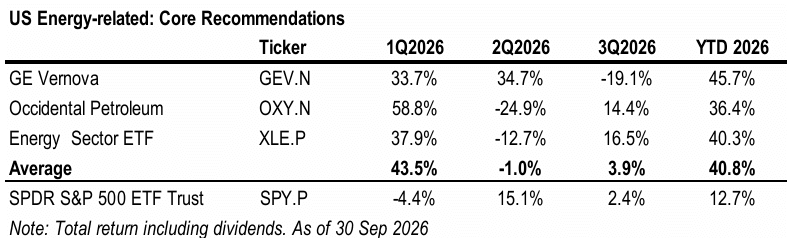
- 在中东地缘局势下,我们的能源相关股票继续跑赢大市,在三季度及年初至今均跑赢标普500。
- GE Vernova(GEV)二季度营收增长22%至111亿美元,略高于一致预期。在手订单创下1,760亿 美元的新高,环比增加130亿美元,反映新增订单持续强劲、超过现有供给能力。需求端不存在问题, 约束主要来自产能供给瓶颈。在9月摩根士丹利会议上,CEO表示公司售出多批2032年交付产能, 印证需求能见度极强。产能预计将从2026下半年每季度5吉瓦提升至2027下半年6吉瓦,2028年 提升至7吉瓦。产能顺利扩张叠加良好执行能力,使GEV有望受益于AI驱动的电力需求激增。
- 西方石油(OXY)二季度业绩大幅超预期,经调整每股收益2.40美元(一致预期1.7–1.8美元),自 由现金流30.2亿美元(一致预期22–25亿美元)。强劲的产量执行、中游业务税前利润大幅上行,叠 加15.9亿美元的审慎资本开支,共同驱动本季亮眼表现。展望未来,管理层维持2026全年资本开支 指引,同时将中游业务税前利润预期由10–12亿美元上调至13–15亿美元。值得注意的是,OXY提 出了2025至2030年实现每年40亿美元可持续现金流改善的长期目标,来源包括17亿美元集团成 本节约、8亿美元油气生产效率提升、1亿美元中游业务降本,以及削减低碳业务(LCV)及资本开 支,合计贡献14亿美元。这套优异的现金流提升计划,进一步验证我们看多OXY的投资逻辑,其为 美国顶级且资本开支纪律严明的油气勘探开采企业。
其他美国股票
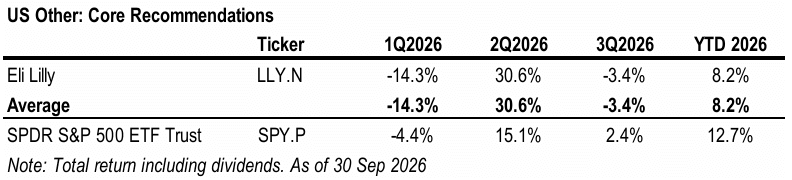
礼来(LLY)二季度业绩大幅超预期,财报发布后股价上涨4.5%。公司总营收飙升至230亿美元(市 场预期200-210亿美元),核心驱动力来自旗舰肠促胰素全系列产品的强劲表现,其中Mounjaro与 Zepbound 销售额超出预期4-14%。管理层将2026年营收指引中枢上调25亿美元至850亿美元, 高于市场预期。口服GLP-1药物Foundayo的渠道调查进一步印证乐观展望:医生处方渗透率提升 显著,海外上市初期数据表现亮眼。除代谢类药物管线外,礼来非肠促胰素产品线的商业化与研发管 线进展同样提速,肿瘤、免疫学与神经科学板块收入同比增长121%,主要由Ebglyss、Kisunla以及 口服SERD Inluriyo 的亮眼表现拉动。与此同时,管理层释放业务拓展提速信号:依托稳健资产负债 表,公司将加大补强型收购力度,同时不排除规模更大、具备转型意义的并购交易。我们维持对礼来 的核心推荐,其持续展现出顶尖商业化执行能力与管线多元化优势。
中国股票核心推荐
中国AI与科技股
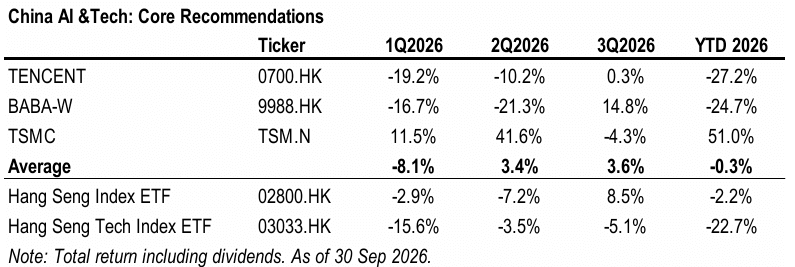
- 我们的大中华区 AI 核心推荐在三季度显著跑赢恒生科技指数,但整体表现仍弱于恒生指数。我们持 续看好阿里巴巴与腾讯控股,作为中国全栈AI双龙头,其完备的AI生态、庞大业务体量以及强大的 渠道分发优势形成支撑。
- 腾讯控股(0700.HK)二季度业绩展现韧性,营收同比+11%至人民币2,048亿元,非国际财务报告 准则(non-IFRS)经营利润同比+9%至人民币756亿元。游戏与广告业务的稳健盈利为腾讯的AI投 入提供坚实支撑,WorkBuddy 以及微信小微 AI 智能体则依托微信这一“大规模分发利器”打开全 新变现空间。诚然,AI 相关投入增加会压制短期现金流,但腾讯作为头部AI先行者(对标Meta), 有望驱动长期盈利增长与估值重估。该股远期市盈率约12倍,具备良好的长期布局买点。维持腾讯 为我们的核心推荐,其兼具高现金流业务基本盘、微信强大分发能力与AI长期商业化潜力。
- 阿里巴巴(9988.HK)6 月季度业绩喜忧参半,营收同比增长 9%至人民币 2,690 亿元,但经调整 EBITA 下滑 30%;由于大规模 AI 投入,自由现金流仍为负。AI云与算力相关收入大增45%,但在 中国“成长的烦恼”下国内客户管理收入走弱。三季度该股回报14.8%,投资者对其作为“核心王牌 资产”的AI云业务信心提升。市场仍在担忧8月配股之后的资金需求,但投资者情绪有所好转。维 持阿里巴巴为我们的核心推荐,其一体化技术能力、成熟企业客户基础,为AI长期商业化变现搭建坚 实平台。
- 台积电(TSM)将于10月15日披露三季度财报。市场一致预期营收1.494万亿新台币,环比增长 17.6%,较指引上限高出约2%。受AI拉动的旺盛需求支撑,台积电预计将在2027年初上调先进制 程价格约 10%,成熟制程价格亦可能上调约 5%。我们预计台积电将持续激进扩产,以满足 GPU、 ASIC、CPU及先进封装的爆发式需求。尽管市场反复担忧AI资本开支高速扩张的可持续性,台积电 仍是全球科技板块确定性最高的成长主线之一。
中国防御型股票
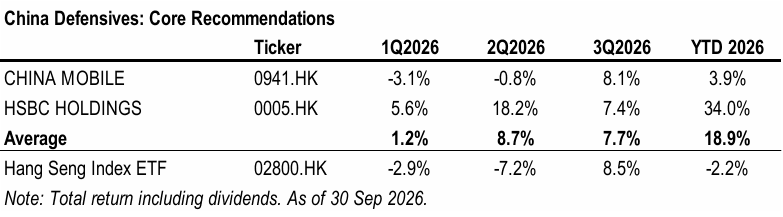
- 我们的防御型选股在三季度反弹行情中小幅跑输恒生指数,该表现在市场上行环境中符合预期。但年 初至今我们的防御型选股仍跑赢大市,而中国移动和汇丰控股则为我们杠铃策略防御端的最佳标的。
- 中国移动(0941.HK)二季度业绩喜忧参半,营收同比下滑 3.0%,归母净利润下降 7.5%至人民币 496 亿元,受传统通信业务疲软与增值税抬升影响。尽管如此,该股三季度上涨8.1%,其具吸引力的 股息率(约6.5%)及防御属性可能为股价提供支撑。公司中期股息小幅提升0.3%至每股人民币2.51 元。现金流改善对股息形成支撑,但AI算力相关投入或将约束未来股息上行空间。维持中国移动为我 们的核心推荐,其作为真防御型标的,兼具高股息与潜在AI重估叙事。
汇丰控股(0005.HK)二季度业绩稳健,剔除重大项目的税前利润按固定汇率口径同比增长 13%至 103 亿美元。银行业务净利息收入增长9%,财富管理收入提升21%,促使管理层上调2026财年净 利息收入指引。公司宣布第二次中期股息每股0.10美元,并推出最高10亿美元的股票回购计划,但回购规模低于市场预期。维持汇丰控股为我们的核心推荐,其稳健增长与良好股东回报受到全球化业 务版图与亚洲财富管理业务的支撑。不过,其年初至今股价涨幅较大、香港商业地产敞口、美国利率 上行、回购空间有限叠加地缘不确定性,使得当前风险回报的吸引力有所下降。
中国能源相关股票
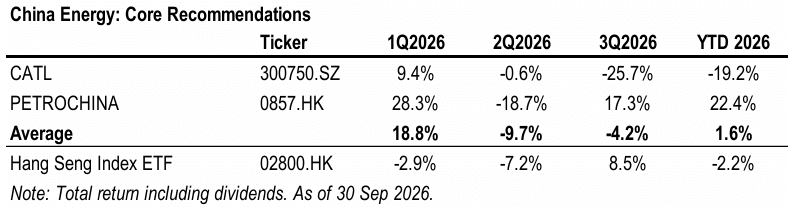
- 我们的中国能源选股在三季度跑输大市,但年初至今收益仍然领先,核心驱动来自油价上行。
- 宁德时代(300750.SZ)二季度实现高增,营收同比增长56.9%至人民币1,478亿元,归母净利润同 比增长36.5%至人民币225亿元,但利润率有所收窄。受国内储能装机节奏放缓、国内新能源车市场 走弱以及客户供应链多元化担忧影响,其A股股价三季度下跌25.7%。我们认为市场对于客户更换电 池供应商的担忧反应过度,宁德时代在技术、规模与产品可靠性均具备难以匹敌的优势。与此同时, 在伊朗石油危机背景下,各国更加重视能源安全、扩大可再生能源装机,电网储能需求有望对冲动力 电池的份额流失风险。维持宁德时代为我们的核心推荐,主要考虑其动力电池龙头地位、储能市场增 长红利以及海外扩张机遇。
- 中国石油股份(0857.HK)二季度业绩强劲,归母净利润同比增长49.5%至人民币556亿元。强劲 的自由现金流搭配46%的中期派息率,支撑优异的股东回报与具吸引力的股息率(约5.1%)。炼油、 油品销售及贸易业务对冲了海外生产扰动与上游板块开采成本上行的负面影响。维持中国石油股份为 我们的核心推荐,其兼具中国能源安全主线属性、上游油价弹性以及稳定派息特征。
其他中国股票
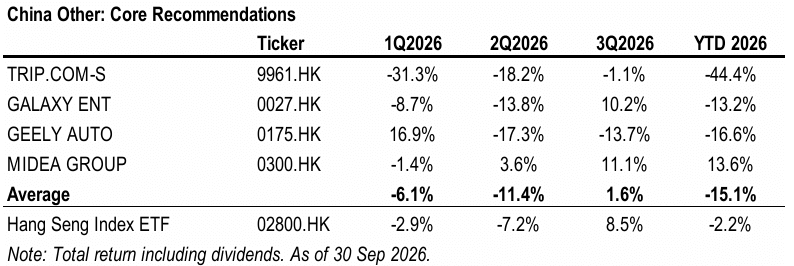
- 我们的其他中国股票表现平淡,中国“成长的烦恼”拖累企业基本面与投资者情绪。
- 携程集团(9961.HK)二季度业绩喜忧参半,营收同比增长6%至人民币157亿元,非公认会计准则 净利润同比下滑4.3%至人民币48亿元。国际平台收入增幅超50%,成为内需疲软环境下的亮点。 这家在线旅游平台受到人民币52亿元反垄断罚款,造成一次性归母净亏损。该笔罚金规模较大,但 消除了压制股价的一项主要不确定因素。维持携程为我们的核心推荐,其是中国旅游景气周期的核心 受益标的,受到龙头旅行平台地位与庞大供应商网络的支撑,国际化扩张及跨境出行业务进一步打开 增长空间。
- 银河娱乐(0027.HK)二季度业绩喜忧参半,营收同比下滑2%至118亿港元,经调整EBITDA同比 下降5%至33.8亿港元。但净赢率正常化后EBITDA同比增长8%,中期股息提升至每股0.90港元。 博彩收入环比下滑5%,对比澳门整体7%的降幅,体现公司市场份额提升。行业竞争加剧与运营成本 上行仍是利润率潜在风险。维持银河娱乐为我们的核心推荐及澳门博彩板块首选标的,其高端大众客 群定位与综合度假村业态受益于中国旅游景气红利。四期扩建项目以及净现金充裕的资产负债表支撑 长期增长与股东回报。
- 吉利汽车(0175.HK)二季度盈利走强,核心净利润环比增长12%至人民币51亿元,毛利率提升至 18.4%,驱动力来自产品高端化与产品结构优化。上半年出口量同比大增 158%,促使公司上调全年 出口目标。自2027年4月起,中国新能源汽车出口增值税退税率将由13%下调至9%,给全行业出 口盈利带来压力。但吉利更高的海外售价与持续布局的本地化生产有助于缓解该政策影响,强化其全 球化战略价值。维持吉利汽车为我们的核心推荐,其属于“优质成长”标的,高端品牌矩阵、具盈利 能力的海外扩张以及“一个吉利”整合战略形成支撑。
- 美的集团(000333.SZ/ 0300.HK)二季度业绩温和增长,营收同比增长4.6%至人民币1,289亿元, 归母净利润同比增长1.3%至人民币138亿元。内需疲软背景下,海外自有品牌扩张与楼宇科技业务增长对盈利形成支撑,但原材料与汇率构成成本端压力。7月美的取代海尔成为新晋核心推荐,主要 鉴于其全球布局更加均衡、利润率具结构性优势以及增长引擎多元。海外品牌升级,叠加商业和工业 业务持续扩张,巩固美的作为我们“中国出口冲击2.0”与“China Maxxing”两大主题下的首选标 的。
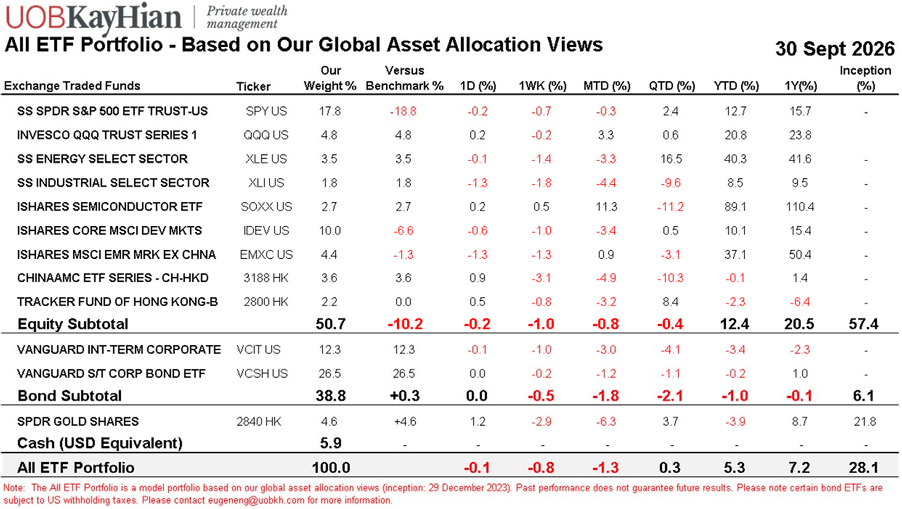
附录A:纯ETF投资组合(全球资产配置)
附录B:美国股票模型组合
附录C:中港股票模型组合
CIO 摘要
- 谨呈上《CIO季度回顾》十月刊,涵盖我们的年度展望以及对2026年第三 季度的重要观点及核心推荐。下文将复盘三季度策略得失,并更新我们的高 确信度投资观点。
- 我们五大核心预测中的四项在三季度得到验证。“中国成长的烦恼”、“中 美 AI 竞赛”、“打破美元霸权(去美元化)”以及“美联储超级变数”均 在三季度获得数据与实证支撑。唯一有所偏差的是“AI 热潮降温”,2026 年AI资本开支仍超预期强劲。
- 宏观冲击 vs AI顺风。我们的重要观点在三季度大体成立,但我们低估了全 球市场及美股的韧性:强劲盈利基本面叠加持续的 AI 乐观预期,对冲了多 重宏观逆风。我们的固收投资判断正确:美联储超级变数以及长端收益率长 期维持高位,支撑我们对高评级、短久期债券的核心推荐。与此同时,黄金 表现坚挺,进一步验证我们长期看多的观点:黄金既是去美元化趋势的核心 受益资产,也是组合重要的分散配置工具。
- 重点推荐的“受AI 冲击”超跌软件股持续兑现收益,在三季度以及我们2 月24日首次推荐以来均跑赢纳指100。微软、博通和Snowflake仍为我们 的首选标的,支撑逻辑为强劲的AI增长与渗透率。AppLovin 8月财报引发 公司层面担忧,我们将其移出重点推荐,但仍保留在观察名单。
- 美国股票核心推荐在三季度整体取得正收益。我们的 AI 选股同时跑赢标普 500 与纳指100,能源选股也大幅跑赢指数。防御型股票在市场上行环境中 表现落后,符合预期,但仍是组合不可或缺的稳定器。
- 中国股票核心推荐在三季度表现分化,但整体稳健。我们的大中华区 AI 选 股显著跑赢恒生科技指数;能源选股尽管在三季度表现走弱,但年初至今相 对恒生指数仍保持领先。防御型股票在市场反弹阶段表现稍逊,但年初至今 仍跑赢大市。整体来看,中国“成长的烦恼”持续压制企业基本面与投资者 风险偏好。
- 我们继续推荐基于杠铃策略的均衡配置思路,在 AI 领域、防御型板块与能 源板块进行分散布局。
2026全年核心预测
2026 年第三季度核心观点
重点推荐
- 我们的重点推荐仍然是被市场认为受AI冲击的超跌软件股,包括微软(MSFT)、博通(AVGO)和 Snowflake(SNOW)。微软(MSFT)和博通(AVGO)仍为我们的核心推荐,Snowflake (SNOW) 则为投资机会(原称交易性买入)。AppLovin (APP)自8月中旬被移出重点推荐,主要考虑其公司层 面风险(详见下文)。
- 即便纳入AppLovin(APP),重点推荐标的表现依旧亮眼,在三季度及我们2月24日首次推荐以来 均跑赢纳指100(QQQ)。这四只标的平均回报率达31.4%,纳指100则为22.1%。
- 微软(MSFT)二季度业绩超预期。6月季度营收达900亿美元,高于一致预期的876亿美元。每股 收益4.74美元,同样超出4.24美元的预期。Azure云收入同比增长43%,高于40%的市场预期, 管理层指引后续增速将进一步上行。Copilot是核心亮点,用户数达到3,000万,市场预期则为2,500 万;当前渗透率仍处于低位,上行空间充足。微软于9月对Copilot推出重大版本更新,新增三大核 心功能模块:Home、Code、Autopilot,直接整合Word、Excel、PowerPoint核心能力。我们近 期调研显示,Copilot的采用率提升5倍,进一步验证微软是企业端AI应用赛道的赢家。
- 博通(AVGO)公布强劲季度业绩,AI业务收入(占总营收49%)同比大增221%,优于市场预期。 在财报电话会上,管理层指引AI业务收入2027年将翻倍至1,150亿美元,2028年将再度翻倍至 2,300亿美元,同时预计2028年每股收益超30美元。但博通股价持续承压,主要源于两大担忧: TPU市场份额流失风险以及循环融资风险。我们维持乐观判断。近期渠道调查显示,除TPU v8i之 外,博通与谷歌仍保持深度合作,有望拿下谷歌2028-2029年大部分TPU订单。随着Anthropic在 2027–2028年成长为博通最大AI客户,客户集中风险将有所缓解。我们认为,作为AI专用ASIC与 网络芯片的明确龙头,该股当前估值具备吸引力。
- Snowflake(SNOW)三季度股价再度上涨33%,自我们2月24日推荐以来已实现翻倍以上涨幅。 公司披露二季度营收与业绩指引均超出买方较高预期。企业客户持续将数据迁移至Snowflake平台 支撑AI应用,带动收入同比增长37%。此外,公司全新推出面向数据库场景的AI代码智能体Cortex Code,在本季度快速获得客户采纳,为核心平台带来新增业务负载。我们认为SNOW是软件板块中 AI创新红利的核心受益标的之一,但短期对市场过高的预期保持谨慎。
- AppLovin(APP)二季度业绩不及预期。营收与利润均同比增长超过53%,但较一致预期低5%。 管理层将业绩走弱归因于产品上线时点,新版推荐引擎直至季末才正式推出,意味着该问题属于一次 性扰动。但值得注意的是,其广告定向投放效果出现不明原因放缓。若广告技术迭代停滞且无法显著 提升广告预算占比,我们看多APP的投资逻辑将存疑。因此在8月财报发布后,我们将APP移出重 点推荐,但考虑到电商业务放量带来的增长潜力,仍将其保留在观察名单。
美国股票核心推荐
美国AI与科技股
- 我们的美股AI核心推荐在三季度跑赢标普500与纳指100,但年初至今回报仍落后于两大基准指 数。AVGO与AMZN为最大拖累因素,两者均面临公司层面特有问题,并非全行业走弱。我们维持 对AI选股的坚定看好,其长期投资逻辑依旧稳固。
- 英伟达(NVDA)再度披露超预期财报,营收同比大增106%至962亿美元,超出买方本已偏高的预 期。公司指引截至2028年1月的下一财年营收增速70%,显著高于45%的一致预期。若不受产能 供给约束,该增速还将进一步抬升。在财报电话会上,首席执行官黄仁勋强调,开源大模型渗透率提升成为英伟达又一利好因素,因其GPU架构具备高灵活性,几乎可适配所有AI模型与算力负载。凭 借稳固的产能份额,英伟达业绩能见度高、增长韧性强劲,仍是AI板块必配标的。
- Meta(META)二季度营收同比增长28%至608亿美元,小幅高于602亿美元的一致预期。若剔 除一次性支出,营业利润同样小幅超预期。但财报发布后,Meta股价下跌7%,核心原因是市场愈发 要求其阐明巨额AI资本开支如何转化为实质变现收入。9月公司推出首款个人AI智能体产品后,股 价迅速反弹。Muse登顶美国苹果App Store免费应用榜单,超越OpenAI的ChatGPT。Meta依托 Instagram、Facebook、WhatsApp 构成的庞大社交网络壁垒,能够支撑Muse深度理解用户画像, 提供高度个性化服务。我们长期看好Meta,但Muse短期对财务贡献有限。作为尚处早期的技术产 品,Muse同时面临多项技术挑战,包括被应用生态合作伙伴限制访问的风险。
- 亚马逊(AMZN)再度交出强劲季度业绩,营收同比增长20%至2,010亿美元(略高于预期),息税 前利润达275亿美元(高于260亿美元的一致预期)。AWS云业务收入同比增长37%,高于买方35% 的预期,营业利润率扩大至39%,在手订单环比提升36%至4,960亿美元,各项指标均印证AI需求 旺盛。在财报电话会上,亚马逊阐述了AI数据中心的经济模型:服务器使用周期通常为5至6年, 大部分AI算力资源由5年期长约锁定,资本投入平均可在不到3年内实现盈亏平衡。这表明其大规 模AI资本投入或将迎来财务拐点,有效缓解市场长期以来对云巨头加码AI资本开支的投资回报率担 忧。
- 关于微软(MSFT)和博通(AVGO),请参阅上文“重点推荐”章节。
美国防御型股票
- 我们的美国防御型股票在三季度跑输标普500,在市场上行环境中,该表现符合预期。
- 伯克希尔(BRK.B)二季度业绩稳健。旗下保险板块(GEICO与BH Primary)因理赔损失及费用率 抬升,承保业绩不及预期,但被BNSF铁路业务(较预期+4%)、伯克希尔能源(+20%)以及制造、服务与零售板块(+18%)的强劲表现所抵消。值得注意的是,新任CEO Greg Abel大规模动用集团 富余现金(由一季度3,974亿美元降至二季度~3,655亿美元),股票净买入额达198亿美元。主要投 向包括:(1) 7月完成Taylor Morrison收购;(2) ~45亿美元用于伯克希尔股票回购;(3) 增持~170 亿美元 Alphabet 股票。当前伯克希尔股价相对其内在价值折让~3%,在当前宏观不确定性环境下, 是具备吸引力、韧性突出的防御型复利标的。
- 沃尔玛(WMT)二季度财报公布后股价大跌~9%,投资者重点关注美国同店销售增速放缓(+2.6%, 一致预期+3.5%)以及健康保健品类的定价扰动。但在电商业务盈利能力改善的支撑下,沃尔玛营业 利润率仍超出预期(5.0%,预期4.6%)。管理层正将关税退税资金战略性再投入至客户体验优化与定 价促销,有望在2026下半年推动食品杂货、综合百货以及高收入客群的市场份额提升。我们维持对 沃尔玛的核心推荐,作为经营能力极其优异的防御型零售企业,其高毛利会员业务与零售媒体业务有 望支撑稳健盈利增长。
- 宝洁(PG)2026财年第四季度业绩喜忧参半,内生销售额持平。毛利率优于预期,但营业利润率略 低于预期(19.5%,一致预期20.0%)。尽管美妆板块凭借SK-II及其他品牌表现强劲,但北美大区整 体销售走弱,反映品类需求偏弱以及库存时点带来的扰动。展望未来,管理层给出的2027 财年指引 偏谨慎,预计内生销售额增长1-3%,每股收益增长0-3%。其中2027财年上半年每股收益预计下滑 ~5%,原因是大宗商品、能源与供应链成本形成~10亿美元盈利压力;盈利有望在2027财年下半年 修复。
- 强生(JNJ)三季度业绩基本符合预期,但财报发布后股价下跌5.7%。制药板块业绩超预期被医疗器 械板块表现不及预期所抵消。制药业务受益于免疫学管线强劲增长;而医疗器械板块营收承压,源于 心血管和外科业务海外表现走弱(包括中国集采带来的盈利压力以及中东业务扰动)。尽管如此,三季 度每股收益2.59美元,较一致预期高出0.09美元,同时强生小幅上调2026全年营收与经调整每股 收益指引。我们认为本次业绩印证了制药管线带来的强劲增长潜力,而股价回调则反映市场对高估值 标的业绩门槛较高。展望后市,我们维持强生为核心推荐,其制药板块有望至2030年维持高单位数 增长,医疗器械业务组合则转向高增长赛道。
美国能源相关股票
- 在中东地缘局势下,我们的能源相关股票继续跑赢大市,在三季度及年初至今均跑赢标普500。
- GE Vernova(GEV)二季度营收增长22%至111亿美元,略高于一致预期。在手订单创下1,760亿 美元的新高,环比增加130亿美元,反映新增订单持续强劲、超过现有供给能力。需求端不存在问题, 约束主要来自产能供给瓶颈。在9月摩根士丹利会议上,CEO表示公司售出多批2032年交付产能, 印证需求能见度极强。产能预计将从2026下半年每季度5吉瓦提升至2027下半年6吉瓦,2028年 提升至7吉瓦。产能顺利扩张叠加良好执行能力,使GEV有望受益于AI驱动的电力需求激增。
- 西方石油(OXY)二季度业绩大幅超预期,经调整每股收益2.40美元(一致预期1.7–1.8美元),自 由现金流30.2亿美元(一致预期22–25亿美元)。强劲的产量执行、中游业务税前利润大幅上行,叠 加15.9亿美元的审慎资本开支,共同驱动本季亮眼表现。展望未来,管理层维持2026全年资本开支 指引,同时将中游业务税前利润预期由10–12亿美元上调至13–15亿美元。值得注意的是,OXY提 出了2025至2030年实现每年40亿美元可持续现金流改善的长期目标,来源包括17亿美元集团成 本节约、8亿美元油气生产效率提升、1亿美元中游业务降本,以及削减低碳业务(LCV)及资本开 支,合计贡献14亿美元。这套优异的现金流提升计划,进一步验证我们看多OXY的投资逻辑,其为 美国顶级且资本开支纪律严明的油气勘探开采企业。
其他美国股票
礼来(LLY)二季度业绩大幅超预期,财报发布后股价上涨4.5%。公司总营收飙升至230亿美元(市 场预期200-210亿美元),核心驱动力来自旗舰肠促胰素全系列产品的强劲表现,其中Mounjaro与 Zepbound 销售额超出预期4-14%。管理层将2026年营收指引中枢上调25亿美元至850亿美元, 高于市场预期。口服GLP-1药物Foundayo的渠道调查进一步印证乐观展望:医生处方渗透率提升 显著,海外上市初期数据表现亮眼。除代谢类药物管线外,礼来非肠促胰素产品线的商业化与研发管 线进展同样提速,肿瘤、免疫学与神经科学板块收入同比增长121%,主要由Ebglyss、Kisunla以及 口服SERD Inluriyo 的亮眼表现拉动。与此同时,管理层释放业务拓展提速信号:依托稳健资产负债 表,公司将加大补强型收购力度,同时不排除规模更大、具备转型意义的并购交易。我们维持对礼来 的核心推荐,其持续展现出顶尖商业化执行能力与管线多元化优势。
中国股票核心推荐
中国AI与科技股
- 我们的大中华区 AI 核心推荐在三季度显著跑赢恒生科技指数,但整体表现仍弱于恒生指数。我们持 续看好阿里巴巴与腾讯控股,作为中国全栈AI双龙头,其完备的AI生态、庞大业务体量以及强大的 渠道分发优势形成支撑。
- 腾讯控股(0700.HK)二季度业绩展现韧性,营收同比+11%至人民币2,048亿元,非国际财务报告 准则(non-IFRS)经营利润同比+9%至人民币756亿元。游戏与广告业务的稳健盈利为腾讯的AI投 入提供坚实支撑,WorkBuddy 以及微信小微 AI 智能体则依托微信这一“大规模分发利器”打开全 新变现空间。诚然,AI 相关投入增加会压制短期现金流,但腾讯作为头部AI先行者(对标Meta), 有望驱动长期盈利增长与估值重估。该股远期市盈率约12倍,具备良好的长期布局买点。维持腾讯 为我们的核心推荐,其兼具高现金流业务基本盘、微信强大分发能力与AI长期商业化潜力。
- 阿里巴巴(9988.HK)6 月季度业绩喜忧参半,营收同比增长 9%至人民币 2,690 亿元,但经调整 EBITA 下滑 30%;由于大规模 AI 投入,自由现金流仍为负。AI云与算力相关收入大增45%,但在 中国“成长的烦恼”下国内客户管理收入走弱。三季度该股回报14.8%,投资者对其作为“核心王牌 资产”的AI云业务信心提升。市场仍在担忧8月配股之后的资金需求,但投资者情绪有所好转。维 持阿里巴巴为我们的核心推荐,其一体化技术能力、成熟企业客户基础,为AI长期商业化变现搭建坚 实平台。
- 台积电(TSM)将于10月15日披露三季度财报。市场一致预期营收1.494万亿新台币,环比增长 17.6%,较指引上限高出约2%。受AI拉动的旺盛需求支撑,台积电预计将在2027年初上调先进制 程价格约 10%,成熟制程价格亦可能上调约 5%。我们预计台积电将持续激进扩产,以满足 GPU、 ASIC、CPU及先进封装的爆发式需求。尽管市场反复担忧AI资本开支高速扩张的可持续性,台积电 仍是全球科技板块确定性最高的成长主线之一。
中国防御型股票
- 我们的防御型选股在三季度反弹行情中小幅跑输恒生指数,该表现在市场上行环境中符合预期。但年 初至今我们的防御型选股仍跑赢大市,而中国移动和汇丰控股则为我们杠铃策略防御端的最佳标的。
- 中国移动(0941.HK)二季度业绩喜忧参半,营收同比下滑 3.0%,归母净利润下降 7.5%至人民币 496 亿元,受传统通信业务疲软与增值税抬升影响。尽管如此,该股三季度上涨8.1%,其具吸引力的 股息率(约6.5%)及防御属性可能为股价提供支撑。公司中期股息小幅提升0.3%至每股人民币2.51 元。现金流改善对股息形成支撑,但AI算力相关投入或将约束未来股息上行空间。维持中国移动为我 们的核心推荐,其作为真防御型标的,兼具高股息与潜在AI重估叙事。
汇丰控股(0005.HK)二季度业绩稳健,剔除重大项目的税前利润按固定汇率口径同比增长 13%至 103 亿美元。银行业务净利息收入增长9%,财富管理收入提升21%,促使管理层上调2026财年净 利息收入指引。公司宣布第二次中期股息每股0.10美元,并推出最高10亿美元的股票回购计划,但回购规模低于市场预期。维持汇丰控股为我们的核心推荐,其稳健增长与良好股东回报受到全球化业 务版图与亚洲财富管理业务的支撑。不过,其年初至今股价涨幅较大、香港商业地产敞口、美国利率 上行、回购空间有限叠加地缘不确定性,使得当前风险回报的吸引力有所下降。
中国能源相关股票
- 我们的中国能源选股在三季度跑输大市,但年初至今收益仍然领先,核心驱动来自油价上行。
- 宁德时代(300750.SZ)二季度实现高增,营收同比增长56.9%至人民币1,478亿元,归母净利润同 比增长36.5%至人民币225亿元,但利润率有所收窄。受国内储能装机节奏放缓、国内新能源车市场 走弱以及客户供应链多元化担忧影响,其A股股价三季度下跌25.7%。我们认为市场对于客户更换电 池供应商的担忧反应过度,宁德时代在技术、规模与产品可靠性均具备难以匹敌的优势。与此同时, 在伊朗石油危机背景下,各国更加重视能源安全、扩大可再生能源装机,电网储能需求有望对冲动力 电池的份额流失风险。维持宁德时代为我们的核心推荐,主要考虑其动力电池龙头地位、储能市场增 长红利以及海外扩张机遇。
- 中国石油股份(0857.HK)二季度业绩强劲,归母净利润同比增长49.5%至人民币556亿元。强劲 的自由现金流搭配46%的中期派息率,支撑优异的股东回报与具吸引力的股息率(约5.1%)。炼油、 油品销售及贸易业务对冲了海外生产扰动与上游板块开采成本上行的负面影响。维持中国石油股份为 我们的核心推荐,其兼具中国能源安全主线属性、上游油价弹性以及稳定派息特征。
其他中国股票
- 我们的其他中国股票表现平淡,中国“成长的烦恼”拖累企业基本面与投资者情绪。
- 携程集团(9961.HK)二季度业绩喜忧参半,营收同比增长6%至人民币157亿元,非公认会计准则 净利润同比下滑4.3%至人民币48亿元。国际平台收入增幅超50%,成为内需疲软环境下的亮点。 这家在线旅游平台受到人民币52亿元反垄断罚款,造成一次性归母净亏损。该笔罚金规模较大,但 消除了压制股价的一项主要不确定因素。维持携程为我们的核心推荐,其是中国旅游景气周期的核心 受益标的,受到龙头旅行平台地位与庞大供应商网络的支撑,国际化扩张及跨境出行业务进一步打开 增长空间。
- 银河娱乐(0027.HK)二季度业绩喜忧参半,营收同比下滑2%至118亿港元,经调整EBITDA同比 下降5%至33.8亿港元。但净赢率正常化后EBITDA同比增长8%,中期股息提升至每股0.90港元。 博彩收入环比下滑5%,对比澳门整体7%的降幅,体现公司市场份额提升。行业竞争加剧与运营成本 上行仍是利润率潜在风险。维持银河娱乐为我们的核心推荐及澳门博彩板块首选标的,其高端大众客 群定位与综合度假村业态受益于中国旅游景气红利。四期扩建项目以及净现金充裕的资产负债表支撑 长期增长与股东回报。
- 吉利汽车(0175.HK)二季度盈利走强,核心净利润环比增长12%至人民币51亿元,毛利率提升至 18.4%,驱动力来自产品高端化与产品结构优化。上半年出口量同比大增 158%,促使公司上调全年 出口目标。自2027年4月起,中国新能源汽车出口增值税退税率将由13%下调至9%,给全行业出 口盈利带来压力。但吉利更高的海外售价与持续布局的本地化生产有助于缓解该政策影响,强化其全 球化战略价值。维持吉利汽车为我们的核心推荐,其属于“优质成长”标的,高端品牌矩阵、具盈利 能力的海外扩张以及“一个吉利”整合战略形成支撑。
- 美的集团(000333.SZ/ 0300.HK)二季度业绩温和增长,营收同比增长4.6%至人民币1,289亿元, 归母净利润同比增长1.3%至人民币138亿元。内需疲软背景下,海外自有品牌扩张与楼宇科技业务增长对盈利形成支撑,但原材料与汇率构成成本端压力。7月美的取代海尔成为新晋核心推荐,主要 鉴于其全球布局更加均衡、利润率具结构性优势以及增长引擎多元。海外品牌升级,叠加商业和工业 业务持续扩张,巩固美的作为我们“中国出口冲击2.0”与“China Maxxing”两大主题下的首选标 的。
附录A:纯ETF投资组合(全球资产配置)
附录B:美国股票模型组合
附录C:中港股票模型组合
Disclosures and disclaimers
This report is provided subject to, and must be read together with, the full Disclosures / Disclaimers available at this link, which are incorporated by reference into this report. In particular, this report is intended for general circulation and informational purposes only and does not constitute personal investment advice or a recommendation to buy or sell any investment product or security. You should independently evaluate the information and, where necessary, seek advice from a qualified financial adviser regarding the suitability of any investment. Analyst certifications required under applicable regulations, including SEC Regulation AC (where relevant), are included in this report. By accessing, receiving or using this report, you acknowledge that you have read, understood and agreed to be bound by the Disclosures / Disclaimers, as may be amended, supplemented or updated from time to time.


