

主要美国市场指数
指数 | 价格 | 过去两周回报 | 年初至今价格回报 | |
标普500指数 | 7,562 | 0.3% | 10.5% | |
道琼斯工业平均指数 | 52,348 | 0.7% | 8.9% | |
纳斯达克综合指数 | 25,136 | -0.1% | 8.2% | |
资料来源:大华继显及iFinD,截至2026年11月13日。
- 11月“信息风暴”:中期选举、通胀以及风向标的走弱。11月迎来空前密集的信息爆炸,市场叙事与板块轮动逐日切换。三大重磅事件主导盘面:
- 中期选举“蓝色横扫”:市场此前预计民主党同时拿下参众两院的概率为70%以上,但真正的意外来自州长层面,多个核心数据中心州(如得州)翻蓝。政治冲击从选举结果传导至交易盘面:11月4日标普500指数因不确定性落地一度上涨1.6%,但11月5日市场进入自我强化的抛压循环,杠杆ETF再平衡放大了机械性卖压,推动股指下行。
- 通胀数据居高不下,锁定12月加息概率:美国核心CPI环比+0.3%,与FOMC成员沃勒此前警示的水平一致,且通胀压力已扩散至能源品类之外。当前FedWatch已完全定价12月加息,激进加息50个基点的尾部风险概率<10%。10年期美债收益率冲高重回5.1%上方,验证了我们一直强调的“收益率长期高企”判断。
- 黄仁勋突发离任:局势突变,作为AI时代风向标的英伟达成为争论的焦点。突如其来的管理层真空以及随之而来的公司治理担忧,在整个AI供应链引发震荡,迫使市场重新评估“关键人员风险”,驱动资金寻找替代标的,AVGO及AMD股价走强即为佐证。
- 中期选举“蓝色横扫”:市场此前预计民主党同时拿下参众两院的概率为70%以上,但真正的意外来自州长层面,多个核心数据中心州(如得州)翻蓝。政治冲击从选举结果传导至交易盘面:11月4日标普500指数因不确定性落地一度上涨1.6%,但11月5日市场进入自我强化的抛压循环,杠杆ETF再平衡放大了机械性卖压,推动股指下行。
- 市场表现:在宏观环境与AI板块交织震荡的背景下,美股过去两周展现出超预期韧性。道琼斯工业平均指数(+0.7%)小幅跑赢标普500指数(+0.3%),科技权重集中的纳斯达克综合指数仅小幅回落(-0.1%)。各指数年初至今回报率依旧稳健(8.2%–10.5%),表明市场具备消化冲击的内在韧性,整体趋势并未被破坏。
- 展望后市,尽管近期波动加剧,但2026年剩余时间的市场环境仍偏积极。从技术面来看,经过一轮剧烈的头寸出清与被动平仓后,短期资金流有望转为正向支撑。备受关注的Anthropic IPO(当前超额认购倍数超6倍)带来的资金虹吸压力将在下周消退,市场资金环境有望改善。从基本面来看,虽然AI主线近几周经历过山车,但台积电及算力基建企业的财报数据印证企业端需求依旧旺盛。此外,美国经济持续超预期,名义GDP增速高于趋势水平,并在2026下半年意外提速,有望支撑市场情绪与大盘上行趋势。
- 重点活动预告:对话CIO系列——2027年核心预测展望。我们此前对2026年的五大核心预测均已得到验证,其中就包括“AI热潮降温”。值得注意的是,本轮趋势切换的短期影响小于市场恐慌预期,AI相关标的快速反弹即是佐证。下一年度主导市场的五大核心预测是什么?欢迎参与我们即将举办的对话CIO系列网络研讨会:11月25日中文场(面向内地及海外客户)、11月26日英文场。
- 表现最佳板块:通信服务 (XLC) +8.4%、医疗保健 (XLV) +2.3%、金融 (XLF) +1.9%。
- 潜在异动股:
正面 | 博通 (AVGO)、特斯拉 (TSLA)、伯克希尔哈撒韦 (BRK/B)、麦当劳 (MCD) |
中性 | SpaceX (SPCX) |
负面 | 英伟达 (NVDA) |
- 重点关注事件:美联储主席于生产力与就业特别工作组会议发表讲话(11月16日)、中国APEC会议(11月18–19日)、Anthropic IPO(11月19日)、10月FOMC会议纪要(11月19日)、10月PCE(11月25日)、11月非农就业(12月3日)。财报:英伟达(11月17日)、腾讯(11月18日)、沃尔玛/阿里巴巴(11月19日)、戴尔(11月24日)。详见下表。
日期 | 宏观数据 | 行业/公司活动 |
11月16日 | 美联储主席于生产力与就业特别工作组会议发表讲话、美国零售销售数据 | 财报:Baidu, XPEV |
11月17日 | 美国10月产能利用率 | 财报:NVDA, HD, DIS, JD |
11月18日 | 中国APEC领导人会议 (11.18-11.19) | 摩根士丹利2026年亚太峰会 英伟达CEO黄仁勋众议院闭门简报会(预计) 财报:TGT, TJX, PANW, Tencent |
11月19日 | 美国初请失业金人数、10月FOMC会议纪要 | Anthropic于纳斯达克挂牌交易 财报:WMT, Alibaba, PDD |
11月20日 | 美国消费者信心指数终值 |
|
11月24日 | 美国9月房价指数 | 财报:Dell, WDAY |
11月25日 | 美国10月PCE、美国三季度GDP(二次修正值) | 财报:GDS, LI |
11月26日 | 美国初请失业金人数、美国10月个人收入/支出 |
|
11月27日 | 美国黑色星期五销售数据、中国10月工业企业利润(年迄今) |
|
12月1日 | 美国11月ISM制造业PMI、美国JOLTs职位空缺、中国RatingDog制造业PMI | 财报:MRVL, CRWD |
12月2日 |
| 财报:CRM, SNOW |
12月3日 | 美国11月ISM服务业PMI、美国初请失业金人数 | 财报:DG, KR, ULTA |
12月4日 | 美国11月失业率、美国11月非农就业 |
|
美股表现最佳的三个板块(过去两周)
行业ETF | 过去两周回报 | 年初至今回报 | 过去两周代表股表现 |
通信服务 | 8.4% | -6.8% | 华特迪士尼(DIS.N)+5.2%、宏盟集团(OMC.N)+4.8%、美国电话电报(T.N)+3.5% |
医疗保健 | 2.3% | 23.5% | 强生(JNJ.N)+5.6%、礼来(LLY.N)+2.4%、麦克森(MCK.N)+10.5% |
金融 | 1.9% | 8.4% | 伯克希尔哈撒韦(BRK.B.N)+6.6%、摩根大通(JPM.N)+1.6%、美国银行(BAC.N)+2.9% |
资料来源:大华继显及iFinD,截至2026年11月13日。
- 通信服务板块大幅反弹,XLC过去两周上涨8.4%,涨幅居首,年初至今跌幅显著收窄至6.8%。板块回暖具备广泛的个股基础。华特迪士尼(DIS)上涨5.2%,持续受益于9月以来流媒体顺利提价,同时加码体育直播内容。宏盟集团(OMC)上涨4.8%,显示即便存在宏观担忧,企业广告开支韧性仍超预期。传统电信巨头美国电话电报(T)上涨3.5%,继前两个月深度超跌后迎来战术性修复行情。板块普涨表明投资者开始淡化短期利率敏感属性,重新聚焦板块持续改善的自由现金流。
- 医疗保健板块年初至今延续亮眼表现,是AI以外最优质的长期复利赛道。医疗保健板块(XLV)稳步上涨2.3%,年初至今回报率达23.5%,在各大板块中领跑。市场直面中期选举扰动与美联储政策不确定性,资金持续涌入XLV,因其兼具逆周期稳定性与结构性成长属性。强生(JNJ)在大盘龙头中以5.6%涨幅领涨,核心支撑来自医疗器械业务韧性以及丰富的药物管线。礼来(LLY)上涨2.4%,反映投资者持续看好其GLP-1龙头地位及扩产计划。值得关注的是,医药分销商麦克森(MCK)大涨10.5%,体现民主党中期选举大胜后,医疗可及性相关标的情绪回暖。JNJ与LLY仍为我们的核心推荐,自我们今年年初推荐以来持续跑赢大市,XLV仍为我们的交易性买入。
- 金融板块从近期利率冲击恐慌中修复,伯克希尔稳健资产负债表成为板块锚点。金融板块(XLF)小幅上涨1.9%,年初至今回报率稳健(8.4%),此前压制板块的“AI扰动”以及投行业务走弱的担忧有所缓释。本轮反弹由伯克希尔哈撒韦(BRK.B)领涨,涨幅6.6%。在宏观波动、AI政策争议持续、加息担忧未消的环境中,伯克希尔庞大现金储备与多元化收益结构成为优质避险选择。大型银行同样企稳,美国银行(BAC)上涨2.9%、摩根大通(JPM)上涨1.6%,市场重新确信稳健净息差与充足资本实力能够对冲短期资本市场疲软。BRK/B仍为我们的核心推荐。
美股表现最差的三个板块(过去两周)
行业ETF | 过去两周回报 | 年初至今回报 | 过去两周代表股表现 |
信息技术 | -2.3% | 18.7% | 戴尔科技(DELL.N)-12.3%、康宁(GLW.N)-7.2%、赛富时(CRM.N)-3.7% |
原材料 | -2.7% | 16.7% | 科迪华(CTVA.N)-20.9%、纽柯钢铁(NUE.N)-9.3%、国际香料香精(IFF.N)-14.2% |
能源 | -3.4% | 48.2% | 埃克森美孚(XOM.N)-5.1%、雪佛龙(CVX.N)-3.5%、康菲石油(COP.N)-3.1% |
资料来源:大华继显及iFinD,截至2026年11月13日。
- 信息技术板块承受“AI热潮降温”以及关键人风险讨论带来的压力。信息技术板块(XLK)过去两周回落2.3%,自近期高点回撤,年初至今涨幅收窄至18.7%。本次下跌充分体现AI交易内部的“筛选机制”见效:投资者严格区分已经兑现订单的算力基建龙头以及存在执行风险的落后标的。戴尔科技(DELL)下跌12.3%,中期选举引发市场对数据中心需求的担忧,叠加PC端需求持续承压。光通信标的康宁(GLW)亦回撤7.2%,市场担忧数据中心建设放缓。企业软件标杆赛富时(CRM)下跌3.7%,在智能体AI竞争冲击下,市场要求其拿出更明确的SaaS商业化兑现证据。尽管短期波动加剧,板块年初至今强劲收益印证AI长期结构性红利仍在,市场由普涨动量行情转向基本面精细化甄别。
- 原材料板块受个股冲击与工业周期下行拖累走弱。原材料板块(XLB)下跌2.7%,年初至今涨幅收窄至16.7%,板块同时遭遇个股暴跌与宏观逆风的双重压制。农种企业科迪华(CTVA)大跌20.9%,国际香料香精(IFF)则下跌14.2%,反映市场对全球农产品价格、渠道去库存、特种原料下游消费走弱的担忧持续升温。与此同时,纽柯钢铁(NUE)下跌9.3%,成为板块对“更高更久”利率敏感的风向标,高利率持续压制美国国内建筑与制造业需求。板块走势高度依赖全球制造业PMI企稳以及美联储政策转向信号。
- 能源板块在年初至今大幅上涨后迎来获利了结,但结构性对冲价值仍存。能源板块(XLE)过去两周下跌3.4%,属于年初至今领涨行情下的正常盘整,板块年初至今涨幅仍高达48.2%。板块普跌,一体化能源巨头埃克森美孚(XOM)下跌5.1%、雪佛龙(CVX)下跌3.5%,独立油气生产商康菲石油(COP)下跌3.1%。本次战术性降仓源于原油短期走弱,市场预期中期选举蓝营胜选有望推动美伊长期矛盾迎来外交缓和。但板块现金流创造能力仍极为强劲,同时其作为对抗通胀粘性、地缘尾部风险的核心组合对冲工具的定位不变,我们维持XLE为核心推荐。
潜在异动股
请注意,以下提及股票未必都是财富管理研究 / 首席投资官办公室的正式推荐。请参阅附录中我们的美股模型组合以及个股推荐。股票投资涉及重大风险,投资者应自行审慎判断。
股票 | 板块 | 财富管理研究推荐 | 新闻类型 | 我们对此解读 |
博通 (AVGO) | 信息技术 | 核心推荐 | 渠道调查 | 正面 |
- Anthropic(ANT)已启动IPO路演,指示定价对应的完全摊薄估值约1. 4万亿美元。Anthropic至2045年算力承诺总规模约9,000亿美元,博通是其核心TPU供应商之一。
- 另外,谷歌(GOOGL)宣布扩充第八代TPU产品矩阵,推出TPU 8i Max与TPU 8tx。新款TPU 8i Max在单封装内集成约两倍于TPU 8i(与博通联合开发)的算力单元,预计2027下半年启动量产爬坡。近期产业调研显示,TPU v9受设计问题拖累,进度推迟至2028年。因此谷歌选择扩大博通TPU 8i系列的部署规模,作为TPU v9推迟甚至取消后的备选方案。
- 我们认为博通具备超额收益基础,多重利好形成支撑。第一,Anthropic融资状况显著改善,市场对其能否持续支付算力采购款的担忧缓解。第二,随着谷歌扩大与博通的合作(TPU业务占博通营收~40%),市场关于联发科抢占TPU份额的担忧逐步消退。第三,英伟达管理层不确定性为博通抢占市场份额创造额外契机(英伟达~60% vs博通~20%)。
股票 | 板块 | 财富管理研究推荐 | 新闻类型 | 我们对此解读 |
英伟达 (NVDA) | 信息技术 | 核心推荐 | 财报披露 | 负面 |
- 受黄仁勋事件发酵影响,英伟达(NVDA)自高点回撤20%–30%以上。尽管黄仁勋已经离任,但《金融时报》近期报道称其正在讨论回归的可能性。
- 我们承认英伟达存在显著的关键人风险,黄仁勋的战略视野与执行力是英伟达取得成功的核心支柱。在黄仁勋执掌期间,英伟达多次精准捕捉重大技术拐点、果断投入资源,并在全供应链层面高效执行。
- 中长期维度,投资者还需要考量组织变革带来的风险。新任管理层或将调整英伟达的战略优先级,目前尚无法判断公司能否持续押中过去十年支撑其成长的关键技术方向。
- 我们可能需要2–3个季度才能充分评估新任管理层的能力与战略方向。鉴于当前围绕管理层的不确定性,我们认为该股短期内难以重回前期高点(~240美元)。
- 英伟达将于11月17日(美国时间)发布财报。我们预计该季度业绩仍将强劲,但受HBM交付延迟影响,Rubin芯片出货量低于预期。黄仁勋离任后,财报问答环节将迎来大量提问;投资者核心关注点将集中于内存价格压力是否侵蚀利润率、云服务商是否因民主党中期选举胜选而放缓算力扩建,以及英伟达针对新云厂商融资的应对方案。
股票 | 板块 | 财富管理研究推荐 | 新闻类型 | 我们对此解读 |
伯克希尔哈撒韦B类股 (BRK/B) | 多行业 | 核心推荐 | 财报披露 | 正面 |
- 非保险板块表现亮眼。伯克希尔哈撒韦(BRK)披露2026年第三季度经营利润127亿美元,同比下滑5.8%,保险业务走弱拖累整体增长。保险承保利润同比下滑42.9%至13.5亿美元,保险投资收益同比下滑14.1%至27亿美元。BNSF盈利增长19.3%至17亿美元,伯克希尔哈撒韦能源盈利增长8.3%至16亿美元,制造、服务及零售板块盈利增长11.8%至40亿美元。归属于股东的净利润同比下滑28.2%至221亿美元,对应B类每股收益10.33美元。
- 资本回报力度加码。BRK该季度回购97亿美元股票,2026年第二季度回购规模为45亿美元,2026年前三季度合计回购144亿美元。截至9月26日,股东权益达到7,610亿美元,较2025年末增长6.1%。截至9月26日,BRK现金及美债持仓规模依旧庞大,达3,730亿美元,年初至今增加40亿美元。整体来看,财报显示BRK非保险业务持续增长。2026年前三季度净利润同比增长21.2%至579亿美元。
- 对冲市场波动的避险标的。BRK/B当前估值为26.4倍2026年市盈率、1.66倍市净率。“买入”BRK,核心逻辑为收益多元化以及现金充裕的资产负债表。(Jonathan Koh)
股票 | 板块 | 财富管理研究推荐 | 新闻类型 | 我们对此解读 |
特斯拉 (TSLA US) | 可选消费 | 暂不推荐 | 销售 / 产品 公司行动 | 正面 |
- 特斯拉10月中国市场零售销量同比下滑66.1%至8,817辆,创2022年7月以来新低;上海工厂当月总出货67,829辆,其中出口占比高达87%。11月6日,马斯克表示特斯拉计划在得州工厂逐步缩减Cybertruck产能,腾出产线用于Cybercab;后续又将Cybertruck生产周期延长至2027年夏末。考克斯汽车估算,2025年Cybertruck美国市场销量为20,237辆。
- 11月12日,彭博社报道,特斯拉与SpaceX正在就合并交易的定价、控制权条款开展磋商,交易最快12月官宣。特斯拉已于11月9日在圣安东尼奥推出Robotaxi服务,芬兰监管机构也已批准其驾驶辅助系统。
- 我们判断,SpaceX合并交易而非汽车销量,将是其股价的核心驱动变量,交易条款决定特斯拉股东最终持有的资产价值。特斯拉中国市场份额持续流失:10月零售销量同比下滑66.1%,跌幅几乎是同期中国新能源乘用车整体13.7%同比降幅的五倍。上海工厂10月出货量中出口占比87%,但2027年4月中国将把新能源汽车出口增值税退税率由13%下调至9%,出口端红利后续也将弱化。Cybertruck在2025年交付量中占比仅约1%。重点跟踪催化节点:12月3日股东大会、合并公告及11月中国销量数据。(Ken Lee)
股票 | 板块 | 财富管理研究推荐 | 新闻类型 | 我们对此解读 |
SpaceX (SPCX US) | 通信服务 | 暂不推荐 | 渠道调查/公司行动 | 中性 |
- SpaceX星舰第15次试飞成功入轨,从发射到返回星港基地耗时约22.5小时,环绕地球14圈,创下该机型迄今为止最长在轨飞行纪录。本次飞船调整飞行轨迹,最终在海面降落;任务为其快速复用目标提供了关键正向验证。值得关注的是,发射与初始爬升阶段发动机表现显著改善,印证星舰软硬件持续迭代与执行能力。
- 星链与未来算力的海量供给空间打开。本次试飞成功部署26颗可投入运营的第三代星链卫星,释放可观通信容量。从入轨载荷规模与卫星代际来看,最近两次星舰试飞单次投放的卫星容量,大致相当于10次猎鹰9号发射的载荷量级。这奠定星舰作为SpaceX通信业务规模化扩张的核心载体;长期来看,也将支撑公司搭建超级智能基础设施、发展在轨算力的战略目标。
- 技术进展与公司层面利空交织,前景偏均衡。尽管第15次试飞为星舰可复用能力、长期运力扩张提供了正面验证,但短期情绪或受到个股利空压制。我们注意到技术面压力,2026年12月和2027年6月存在大额限售股解禁。此外,市场关于与特斯拉并购的传闻,进一步增加估值复杂度与不确定性,使SPCX的长期结构性优势与短期供给及公司层面风险相互制衡。(Wendy Chen)
股票 | 板块 | 财富管理研究推荐 | 新闻类型 | 我们对此解读 |
麦当劳 (MCD US) | 可选消费 | 暂不推荐 | 财报披露 | 正面 |
- 2026年第三季度每股盈利较一致预期高6%,营收较一致预期低2%。麦当劳2026年第三季度全球同店销售同比增长1.5%。合并营收71.6亿美元,固定汇率口径(下同)同比增长1%,但较一致预期低2%。系统内销售额同比增长4%。营业利润同比增长7%至36亿美元,营业利润率同比提升2.8个百分点至50.2%。净利润同比增长9%至25亿美元。经调整每股盈利3.57美元,同比增长11%,较一致预期高6%。
- 美国市场在推出高性价比套餐方案后,9月同店销售转正。2026年第三季度美国同店销售同比下滑0.2%,客流下滑基本被客单价提升所抵消。该季度销售逐月改善,麦当劳重启数字化优惠活动、营销重心转向入门套餐与超值套餐后,9月同店销售转正。管理层对10月基础客流持积极态度,但明确不会给出2026年第四季度美国同店销售向好的指引。公司正在约1,900家美国门店测试全新入门套餐组合,计划2027年初全国推广。
- 中国市场同店销售持续走弱,日本拉动国际特许加盟市场增长。国际特许加盟市场(IDL)同店销售同比增长4.2%,所有区域均实现正增长,日本市场连续44个季度录得增长。受宏观环境承压、第三方外卖平台补贴退坡影响,中国市场同店销售下滑。国际直营市场(IOM)同店销售同比增长1.4%,由德国、澳大利亚市场拉动,法国市场形成拖累。管理层预计2026年第三季度的经营环境将延续至2026年第四季度。
- 下调2026年新店开业目标;预计2027年食品及包装耗材通胀为中单位数。麦当劳当前预计2026年毛新增门店约2,500家,此前指引为2,600家,净新增门店维持约2,100家不变。资本开支指引约为37亿美元,位于此前37–39亿美元区间的下限。管理层预计2027年食品与包装耗材通胀为中单位数,高于历史中枢;公司需要审慎定价,维持性价比定位。
- 适合长期布局的优质标的,但前期上涨后预计进入区间震荡。财报发布后,麦当劳股价下跌3%;此前股价自231美元启动一轮上行,一致目标价被上调3%至299.42美元。当前1年期动态市盈率20.0倍,高于标普500的18.1倍,但较其10年均值23.5倍低15%。我们认为麦当劳是适合长期布局的优质标的,但预计短至中期股价将在257–290美元区间震荡。(Ejann Hiew)
新闻类型 | 说明 |
渠道调查 | 对特定板块或公司有影响的行业或供应链消息 |
公司行动 | 派息、特别派息、股票拆细、股份回购、股权/债务融资、并购、分拆及重组等 |
财报披露 | 美国上市公司季度业绩;香港上市公司半年度业绩 |
内部交易 | 公司内部人士买入/卖出公司股票及其衍生品 |
投资者行动 | 主要投资者买入/卖出,包括激进投资者相关行动 |
投资者路演 | 交易路演与非交易路演、反向路演(分析师日)及公司在投资会议上的会面/交流 |
法规 / 监管 | 诉讼、立法/监管变化及其他监管事件 |
宏观 / 行业数据 | 与板块或股票相关的常规经济或行业数据 |
销售 / 产品 | 销售或产品相关消息,例如月度销售数据或新品发布 |
公开活动 | 公司在媒体或行业会议上的公开演讲与露面 |
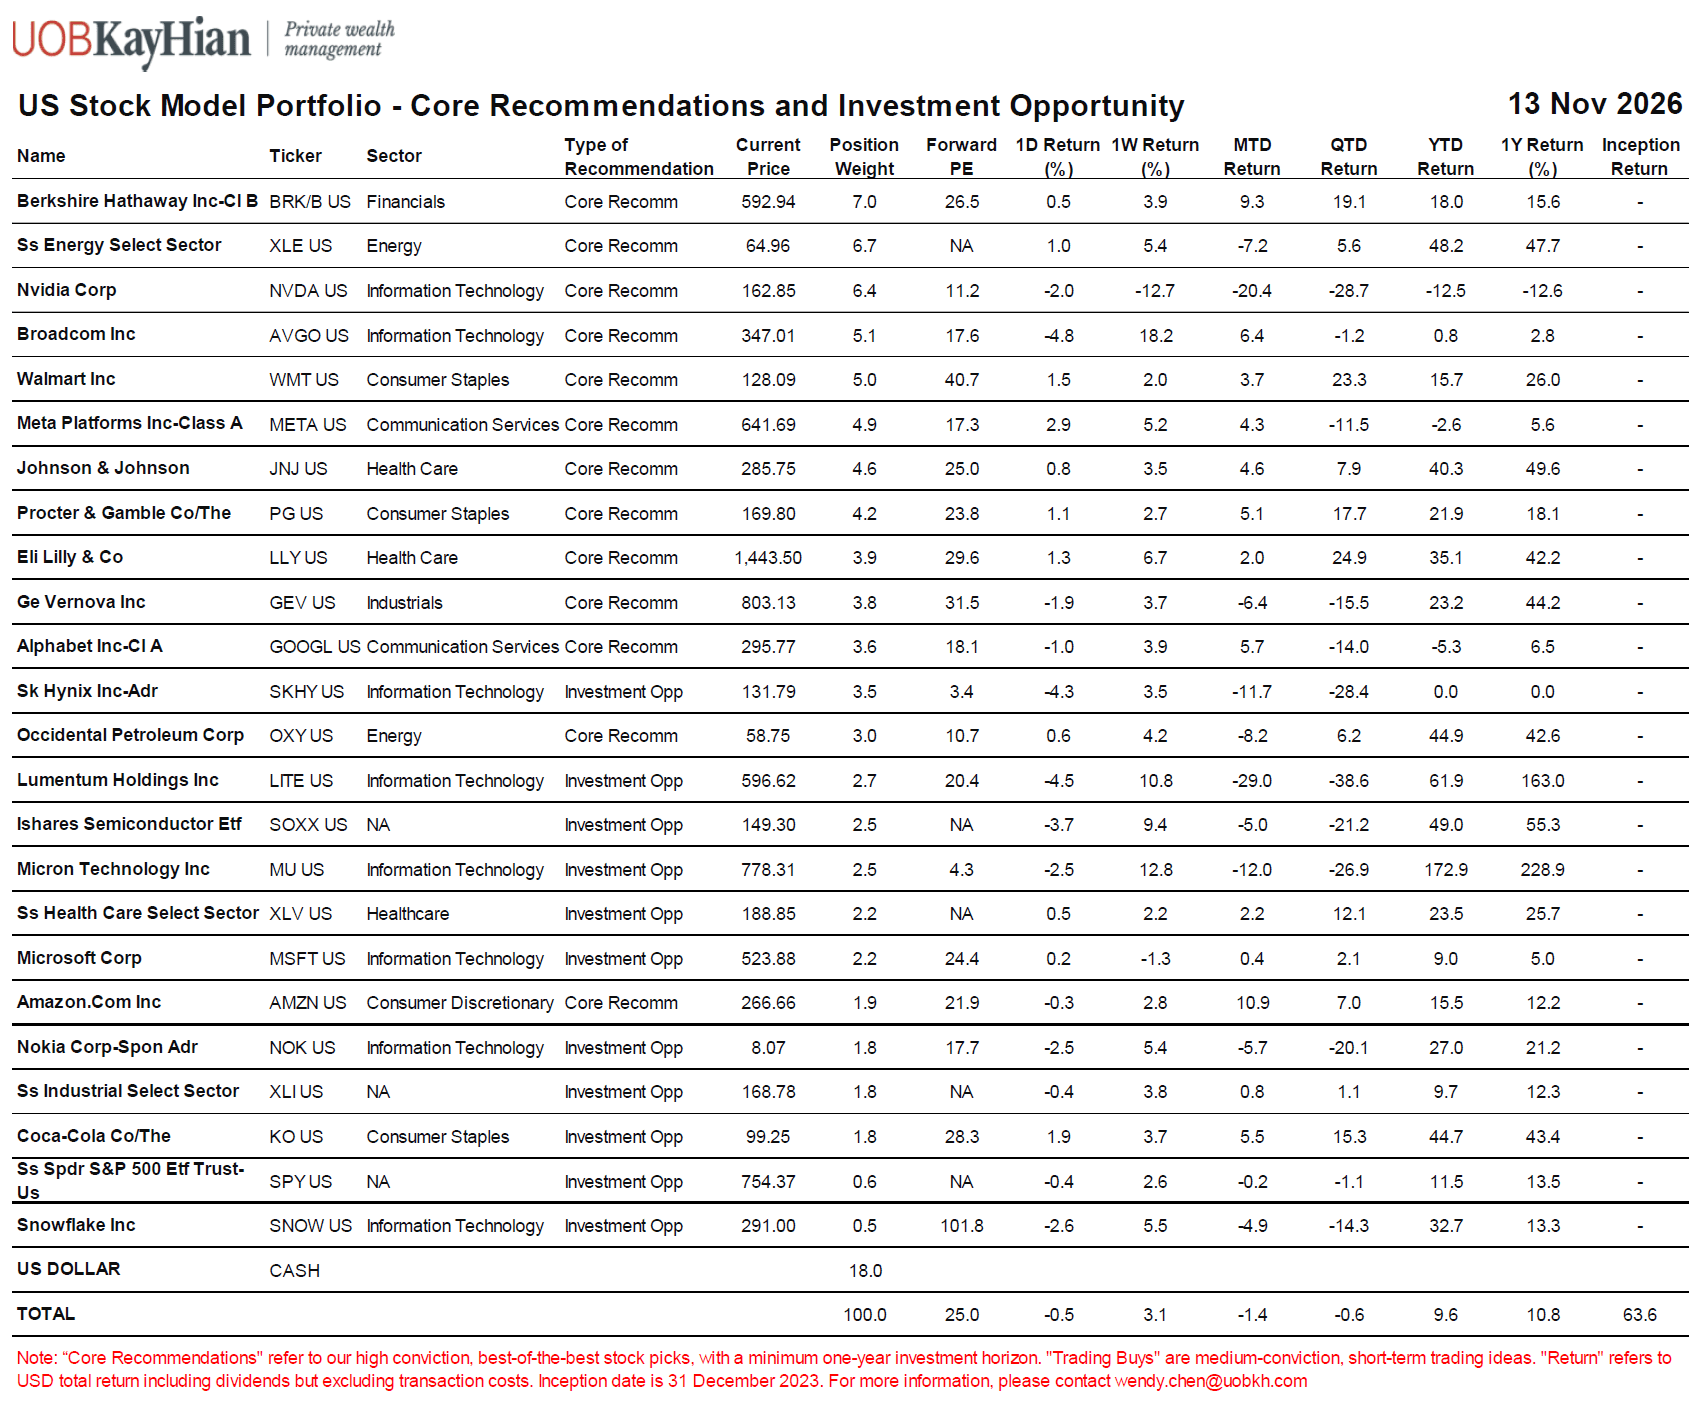
附录A – 美国股票模型组合
主要美国市场指数
指数 | 价格 | 过去两周回报 | 年初至今价格回报 | |
标普500指数 | 7,562 | 0.3% | 10.5% | |
道琼斯工业平均指数 | 52,348 | 0.7% | 8.9% | |
纳斯达克综合指数 | 25,136 | -0.1% | 8.2% | |
资料来源:大华继显及iFinD,截至2026年11月13日。
- 11月“信息风暴”:中期选举、通胀以及风向标的走弱。11月迎来空前密集的信息爆炸,市场叙事与板块轮动逐日切换。三大重磅事件主导盘面:
- 中期选举“蓝色横扫”:市场此前预计民主党同时拿下参众两院的概率为70%以上,但真正的意外来自州长层面,多个核心数据中心州(如得州)翻蓝。政治冲击从选举结果传导至交易盘面:11月4日标普500指数因不确定性落地一度上涨1.6%,但11月5日市场进入自我强化的抛压循环,杠杆ETF再平衡放大了机械性卖压,推动股指下行。
- 通胀数据居高不下,锁定12月加息概率:美国核心CPI环比+0.3%,与FOMC成员沃勒此前警示的水平一致,且通胀压力已扩散至能源品类之外。当前FedWatch已完全定价12月加息,激进加息50个基点的尾部风险概率<10%。10年期美债收益率冲高重回5.1%上方,验证了我们一直强调的“收益率长期高企”判断。
- 黄仁勋突发离任:局势突变,作为AI时代风向标的英伟达成为争论的焦点。突如其来的管理层真空以及随之而来的公司治理担忧,在整个AI供应链引发震荡,迫使市场重新评估“关键人员风险”,驱动资金寻找替代标的,AVGO及AMD股价走强即为佐证。
- 中期选举“蓝色横扫”:市场此前预计民主党同时拿下参众两院的概率为70%以上,但真正的意外来自州长层面,多个核心数据中心州(如得州)翻蓝。政治冲击从选举结果传导至交易盘面:11月4日标普500指数因不确定性落地一度上涨1.6%,但11月5日市场进入自我强化的抛压循环,杠杆ETF再平衡放大了机械性卖压,推动股指下行。
- 市场表现:在宏观环境与AI板块交织震荡的背景下,美股过去两周展现出超预期韧性。道琼斯工业平均指数(+0.7%)小幅跑赢标普500指数(+0.3%),科技权重集中的纳斯达克综合指数仅小幅回落(-0.1%)。各指数年初至今回报率依旧稳健(8.2%–10.5%),表明市场具备消化冲击的内在韧性,整体趋势并未被破坏。
- 展望后市,尽管近期波动加剧,但2026年剩余时间的市场环境仍偏积极。从技术面来看,经过一轮剧烈的头寸出清与被动平仓后,短期资金流有望转为正向支撑。备受关注的Anthropic IPO(当前超额认购倍数超6倍)带来的资金虹吸压力将在下周消退,市场资金环境有望改善。从基本面来看,虽然AI主线近几周经历过山车,但台积电及算力基建企业的财报数据印证企业端需求依旧旺盛。此外,美国经济持续超预期,名义GDP增速高于趋势水平,并在2026下半年意外提速,有望支撑市场情绪与大盘上行趋势。
- 重点活动预告:对话CIO系列——2027年核心预测展望。我们此前对2026年的五大核心预测均已得到验证,其中就包括“AI热潮降温”。值得注意的是,本轮趋势切换的短期影响小于市场恐慌预期,AI相关标的快速反弹即是佐证。下一年度主导市场的五大核心预测是什么?欢迎参与我们即将举办的对话CIO系列网络研讨会:11月25日中文场(面向内地及海外客户)、11月26日英文场。
- 表现最佳板块:通信服务 (XLC) +8.4%、医疗保健 (XLV) +2.3%、金融 (XLF) +1.9%。
- 潜在异动股:
正面 | 博通 (AVGO)、特斯拉 (TSLA)、伯克希尔哈撒韦 (BRK/B)、麦当劳 (MCD) |
中性 | SpaceX (SPCX) |
负面 | 英伟达 (NVDA) |
- 重点关注事件:美联储主席于生产力与就业特别工作组会议发表讲话(11月16日)、中国APEC会议(11月18–19日)、Anthropic IPO(11月19日)、10月FOMC会议纪要(11月19日)、10月PCE(11月25日)、11月非农就业(12月3日)。财报:英伟达(11月17日)、腾讯(11月18日)、沃尔玛/阿里巴巴(11月19日)、戴尔(11月24日)。详见下表。
日期 | 宏观数据 | 行业/公司活动 |
11月16日 | 美联储主席于生产力与就业特别工作组会议发表讲话、美国零售销售数据 | 财报:Baidu, XPEV |
11月17日 | 美国10月产能利用率 | 财报:NVDA, HD, DIS, JD |
11月18日 | 中国APEC领导人会议 (11.18-11.19) | 摩根士丹利2026年亚太峰会 英伟达CEO黄仁勋众议院闭门简报会(预计) 财报:TGT, TJX, PANW, Tencent |
11月19日 | 美国初请失业金人数、10月FOMC会议纪要 | Anthropic于纳斯达克挂牌交易 财报:WMT, Alibaba, PDD |
11月20日 | 美国消费者信心指数终值 |
|
11月24日 | 美国9月房价指数 | 财报:Dell, WDAY |
11月25日 | 美国10月PCE、美国三季度GDP(二次修正值) | 财报:GDS, LI |
11月26日 | 美国初请失业金人数、美国10月个人收入/支出 |
|
11月27日 | 美国黑色星期五销售数据、中国10月工业企业利润(年迄今) |
|
12月1日 | 美国11月ISM制造业PMI、美国JOLTs职位空缺、中国RatingDog制造业PMI | 财报:MRVL, CRWD |
12月2日 |
| 财报:CRM, SNOW |
12月3日 | 美国11月ISM服务业PMI、美国初请失业金人数 | 财报:DG, KR, ULTA |
12月4日 | 美国11月失业率、美国11月非农就业 |
|
美股表现最佳的三个板块(过去两周)
行业ETF | 过去两周回报 | 年初至今回报 | 过去两周代表股表现 |
通信服务 | 8.4% | -6.8% | 华特迪士尼(DIS.N)+5.2%、宏盟集团(OMC.N)+4.8%、美国电话电报(T.N)+3.5% |
医疗保健 | 2.3% | 23.5% | 强生(JNJ.N)+5.6%、礼来(LLY.N)+2.4%、麦克森(MCK.N)+10.5% |
金融 | 1.9% | 8.4% | 伯克希尔哈撒韦(BRK.B.N)+6.6%、摩根大通(JPM.N)+1.6%、美国银行(BAC.N)+2.9% |
资料来源:大华继显及iFinD,截至2026年11月13日。
- 通信服务板块大幅反弹,XLC过去两周上涨8.4%,涨幅居首,年初至今跌幅显著收窄至6.8%。板块回暖具备广泛的个股基础。华特迪士尼(DIS)上涨5.2%,持续受益于9月以来流媒体顺利提价,同时加码体育直播内容。宏盟集团(OMC)上涨4.8%,显示即便存在宏观担忧,企业广告开支韧性仍超预期。传统电信巨头美国电话电报(T)上涨3.5%,继前两个月深度超跌后迎来战术性修复行情。板块普涨表明投资者开始淡化短期利率敏感属性,重新聚焦板块持续改善的自由现金流。
- 医疗保健板块年初至今延续亮眼表现,是AI以外最优质的长期复利赛道。医疗保健板块(XLV)稳步上涨2.3%,年初至今回报率达23.5%,在各大板块中领跑。市场直面中期选举扰动与美联储政策不确定性,资金持续涌入XLV,因其兼具逆周期稳定性与结构性成长属性。强生(JNJ)在大盘龙头中以5.6%涨幅领涨,核心支撑来自医疗器械业务韧性以及丰富的药物管线。礼来(LLY)上涨2.4%,反映投资者持续看好其GLP-1龙头地位及扩产计划。值得关注的是,医药分销商麦克森(MCK)大涨10.5%,体现民主党中期选举大胜后,医疗可及性相关标的情绪回暖。JNJ与LLY仍为我们的核心推荐,自我们今年年初推荐以来持续跑赢大市,XLV仍为我们的交易性买入。
- 金融板块从近期利率冲击恐慌中修复,伯克希尔稳健资产负债表成为板块锚点。金融板块(XLF)小幅上涨1.9%,年初至今回报率稳健(8.4%),此前压制板块的“AI扰动”以及投行业务走弱的担忧有所缓释。本轮反弹由伯克希尔哈撒韦(BRK.B)领涨,涨幅6.6%。在宏观波动、AI政策争议持续、加息担忧未消的环境中,伯克希尔庞大现金储备与多元化收益结构成为优质避险选择。大型银行同样企稳,美国银行(BAC)上涨2.9%、摩根大通(JPM)上涨1.6%,市场重新确信稳健净息差与充足资本实力能够对冲短期资本市场疲软。BRK/B仍为我们的核心推荐。
美股表现最差的三个板块(过去两周)
行业ETF | 过去两周回报 | 年初至今回报 | 过去两周代表股表现 |
信息技术 | -2.3% | 18.7% | 戴尔科技(DELL.N)-12.3%、康宁(GLW.N)-7.2%、赛富时(CRM.N)-3.7% |
原材料 | -2.7% | 16.7% | 科迪华(CTVA.N)-20.9%、纽柯钢铁(NUE.N)-9.3%、国际香料香精(IFF.N)-14.2% |
能源 | -3.4% | 48.2% | 埃克森美孚(XOM.N)-5.1%、雪佛龙(CVX.N)-3.5%、康菲石油(COP.N)-3.1% |
资料来源:大华继显及iFinD,截至2026年11月13日。
- 信息技术板块承受“AI热潮降温”以及关键人风险讨论带来的压力。信息技术板块(XLK)过去两周回落2.3%,自近期高点回撤,年初至今涨幅收窄至18.7%。本次下跌充分体现AI交易内部的“筛选机制”见效:投资者严格区分已经兑现订单的算力基建龙头以及存在执行风险的落后标的。戴尔科技(DELL)下跌12.3%,中期选举引发市场对数据中心需求的担忧,叠加PC端需求持续承压。光通信标的康宁(GLW)亦回撤7.2%,市场担忧数据中心建设放缓。企业软件标杆赛富时(CRM)下跌3.7%,在智能体AI竞争冲击下,市场要求其拿出更明确的SaaS商业化兑现证据。尽管短期波动加剧,板块年初至今强劲收益印证AI长期结构性红利仍在,市场由普涨动量行情转向基本面精细化甄别。
- 原材料板块受个股冲击与工业周期下行拖累走弱。原材料板块(XLB)下跌2.7%,年初至今涨幅收窄至16.7%,板块同时遭遇个股暴跌与宏观逆风的双重压制。农种企业科迪华(CTVA)大跌20.9%,国际香料香精(IFF)则下跌14.2%,反映市场对全球农产品价格、渠道去库存、特种原料下游消费走弱的担忧持续升温。与此同时,纽柯钢铁(NUE)下跌9.3%,成为板块对“更高更久”利率敏感的风向标,高利率持续压制美国国内建筑与制造业需求。板块走势高度依赖全球制造业PMI企稳以及美联储政策转向信号。
- 能源板块在年初至今大幅上涨后迎来获利了结,但结构性对冲价值仍存。能源板块(XLE)过去两周下跌3.4%,属于年初至今领涨行情下的正常盘整,板块年初至今涨幅仍高达48.2%。板块普跌,一体化能源巨头埃克森美孚(XOM)下跌5.1%、雪佛龙(CVX)下跌3.5%,独立油气生产商康菲石油(COP)下跌3.1%。本次战术性降仓源于原油短期走弱,市场预期中期选举蓝营胜选有望推动美伊长期矛盾迎来外交缓和。但板块现金流创造能力仍极为强劲,同时其作为对抗通胀粘性、地缘尾部风险的核心组合对冲工具的定位不变,我们维持XLE为核心推荐。
潜在异动股
请注意,以下提及股票未必都是财富管理研究 / 首席投资官办公室的正式推荐。请参阅附录中我们的美股模型组合以及个股推荐。股票投资涉及重大风险,投资者应自行审慎判断。
股票 | 板块 | 财富管理研究推荐 | 新闻类型 | 我们对此解读 |
博通 (AVGO) | 信息技术 | 核心推荐 | 渠道调查 | 正面 |
- Anthropic(ANT)已启动IPO路演,指示定价对应的完全摊薄估值约1. 4万亿美元。Anthropic至2045年算力承诺总规模约9,000亿美元,博通是其核心TPU供应商之一。
- 另外,谷歌(GOOGL)宣布扩充第八代TPU产品矩阵,推出TPU 8i Max与TPU 8tx。新款TPU 8i Max在单封装内集成约两倍于TPU 8i(与博通联合开发)的算力单元,预计2027下半年启动量产爬坡。近期产业调研显示,TPU v9受设计问题拖累,进度推迟至2028年。因此谷歌选择扩大博通TPU 8i系列的部署规模,作为TPU v9推迟甚至取消后的备选方案。
- 我们认为博通具备超额收益基础,多重利好形成支撑。第一,Anthropic融资状况显著改善,市场对其能否持续支付算力采购款的担忧缓解。第二,随着谷歌扩大与博通的合作(TPU业务占博通营收~40%),市场关于联发科抢占TPU份额的担忧逐步消退。第三,英伟达管理层不确定性为博通抢占市场份额创造额外契机(英伟达~60% vs博通~20%)。
股票 | 板块 | 财富管理研究推荐 | 新闻类型 | 我们对此解读 |
英伟达 (NVDA) | 信息技术 | 核心推荐 | 财报披露 | 负面 |
- 受黄仁勋事件发酵影响,英伟达(NVDA)自高点回撤20%–30%以上。尽管黄仁勋已经离任,但《金融时报》近期报道称其正在讨论回归的可能性。
- 我们承认英伟达存在显著的关键人风险,黄仁勋的战略视野与执行力是英伟达取得成功的核心支柱。在黄仁勋执掌期间,英伟达多次精准捕捉重大技术拐点、果断投入资源,并在全供应链层面高效执行。
- 中长期维度,投资者还需要考量组织变革带来的风险。新任管理层或将调整英伟达的战略优先级,目前尚无法判断公司能否持续押中过去十年支撑其成长的关键技术方向。
- 我们可能需要2–3个季度才能充分评估新任管理层的能力与战略方向。鉴于当前围绕管理层的不确定性,我们认为该股短期内难以重回前期高点(~240美元)。
- 英伟达将于11月17日(美国时间)发布财报。我们预计该季度业绩仍将强劲,但受HBM交付延迟影响,Rubin芯片出货量低于预期。黄仁勋离任后,财报问答环节将迎来大量提问;投资者核心关注点将集中于内存价格压力是否侵蚀利润率、云服务商是否因民主党中期选举胜选而放缓算力扩建,以及英伟达针对新云厂商融资的应对方案。
股票 | 板块 | 财富管理研究推荐 | 新闻类型 | 我们对此解读 |
伯克希尔哈撒韦B类股 (BRK/B) | 多行业 | 核心推荐 | 财报披露 | 正面 |
- 非保险板块表现亮眼。伯克希尔哈撒韦(BRK)披露2026年第三季度经营利润127亿美元,同比下滑5.8%,保险业务走弱拖累整体增长。保险承保利润同比下滑42.9%至13.5亿美元,保险投资收益同比下滑14.1%至27亿美元。BNSF盈利增长19.3%至17亿美元,伯克希尔哈撒韦能源盈利增长8.3%至16亿美元,制造、服务及零售板块盈利增长11.8%至40亿美元。归属于股东的净利润同比下滑28.2%至221亿美元,对应B类每股收益10.33美元。
- 资本回报力度加码。BRK该季度回购97亿美元股票,2026年第二季度回购规模为45亿美元,2026年前三季度合计回购144亿美元。截至9月26日,股东权益达到7,610亿美元,较2025年末增长6.1%。截至9月26日,BRK现金及美债持仓规模依旧庞大,达3,730亿美元,年初至今增加40亿美元。整体来看,财报显示BRK非保险业务持续增长。2026年前三季度净利润同比增长21.2%至579亿美元。
- 对冲市场波动的避险标的。BRK/B当前估值为26.4倍2026年市盈率、1.66倍市净率。“买入”BRK,核心逻辑为收益多元化以及现金充裕的资产负债表。(Jonathan Koh)
股票 | 板块 | 财富管理研究推荐 | 新闻类型 | 我们对此解读 |
特斯拉 (TSLA US) | 可选消费 | 暂不推荐 | 销售 / 产品 公司行动 | 正面 |
- 特斯拉10月中国市场零售销量同比下滑66.1%至8,817辆,创2022年7月以来新低;上海工厂当月总出货67,829辆,其中出口占比高达87%。11月6日,马斯克表示特斯拉计划在得州工厂逐步缩减Cybertruck产能,腾出产线用于Cybercab;后续又将Cybertruck生产周期延长至2027年夏末。考克斯汽车估算,2025年Cybertruck美国市场销量为20,237辆。
- 11月12日,彭博社报道,特斯拉与SpaceX正在就合并交易的定价、控制权条款开展磋商,交易最快12月官宣。特斯拉已于11月9日在圣安东尼奥推出Robotaxi服务,芬兰监管机构也已批准其驾驶辅助系统。
- 我们判断,SpaceX合并交易而非汽车销量,将是其股价的核心驱动变量,交易条款决定特斯拉股东最终持有的资产价值。特斯拉中国市场份额持续流失:10月零售销量同比下滑66.1%,跌幅几乎是同期中国新能源乘用车整体13.7%同比降幅的五倍。上海工厂10月出货量中出口占比87%,但2027年4月中国将把新能源汽车出口增值税退税率由13%下调至9%,出口端红利后续也将弱化。Cybertruck在2025年交付量中占比仅约1%。重点跟踪催化节点:12月3日股东大会、合并公告及11月中国销量数据。(Ken Lee)
股票 | 板块 | 财富管理研究推荐 | 新闻类型 | 我们对此解读 |
SpaceX (SPCX US) | 通信服务 | 暂不推荐 | 渠道调查/公司行动 | 中性 |
- SpaceX星舰第15次试飞成功入轨,从发射到返回星港基地耗时约22.5小时,环绕地球14圈,创下该机型迄今为止最长在轨飞行纪录。本次飞船调整飞行轨迹,最终在海面降落;任务为其快速复用目标提供了关键正向验证。值得关注的是,发射与初始爬升阶段发动机表现显著改善,印证星舰软硬件持续迭代与执行能力。
- 星链与未来算力的海量供给空间打开。本次试飞成功部署26颗可投入运营的第三代星链卫星,释放可观通信容量。从入轨载荷规模与卫星代际来看,最近两次星舰试飞单次投放的卫星容量,大致相当于10次猎鹰9号发射的载荷量级。这奠定星舰作为SpaceX通信业务规模化扩张的核心载体;长期来看,也将支撑公司搭建超级智能基础设施、发展在轨算力的战略目标。
- 技术进展与公司层面利空交织,前景偏均衡。尽管第15次试飞为星舰可复用能力、长期运力扩张提供了正面验证,但短期情绪或受到个股利空压制。我们注意到技术面压力,2026年12月和2027年6月存在大额限售股解禁。此外,市场关于与特斯拉并购的传闻,进一步增加估值复杂度与不确定性,使SPCX的长期结构性优势与短期供给及公司层面风险相互制衡。(Wendy Chen)
股票 | 板块 | 财富管理研究推荐 | 新闻类型 | 我们对此解读 |
麦当劳 (MCD US) | 可选消费 | 暂不推荐 | 财报披露 | 正面 |
- 2026年第三季度每股盈利较一致预期高6%,营收较一致预期低2%。麦当劳2026年第三季度全球同店销售同比增长1.5%。合并营收71.6亿美元,固定汇率口径(下同)同比增长1%,但较一致预期低2%。系统内销售额同比增长4%。营业利润同比增长7%至36亿美元,营业利润率同比提升2.8个百分点至50.2%。净利润同比增长9%至25亿美元。经调整每股盈利3.57美元,同比增长11%,较一致预期高6%。
- 美国市场在推出高性价比套餐方案后,9月同店销售转正。2026年第三季度美国同店销售同比下滑0.2%,客流下滑基本被客单价提升所抵消。该季度销售逐月改善,麦当劳重启数字化优惠活动、营销重心转向入门套餐与超值套餐后,9月同店销售转正。管理层对10月基础客流持积极态度,但明确不会给出2026年第四季度美国同店销售向好的指引。公司正在约1,900家美国门店测试全新入门套餐组合,计划2027年初全国推广。
- 中国市场同店销售持续走弱,日本拉动国际特许加盟市场增长。国际特许加盟市场(IDL)同店销售同比增长4.2%,所有区域均实现正增长,日本市场连续44个季度录得增长。受宏观环境承压、第三方外卖平台补贴退坡影响,中国市场同店销售下滑。国际直营市场(IOM)同店销售同比增长1.4%,由德国、澳大利亚市场拉动,法国市场形成拖累。管理层预计2026年第三季度的经营环境将延续至2026年第四季度。
- 下调2026年新店开业目标;预计2027年食品及包装耗材通胀为中单位数。麦当劳当前预计2026年毛新增门店约2,500家,此前指引为2,600家,净新增门店维持约2,100家不变。资本开支指引约为37亿美元,位于此前37–39亿美元区间的下限。管理层预计2027年食品与包装耗材通胀为中单位数,高于历史中枢;公司需要审慎定价,维持性价比定位。
- 适合长期布局的优质标的,但前期上涨后预计进入区间震荡。财报发布后,麦当劳股价下跌3%;此前股价自231美元启动一轮上行,一致目标价被上调3%至299.42美元。当前1年期动态市盈率20.0倍,高于标普500的18.1倍,但较其10年均值23.5倍低15%。我们认为麦当劳是适合长期布局的优质标的,但预计短至中期股价将在257–290美元区间震荡。(Ejann Hiew)
新闻类型 | 说明 |
渠道调查 | 对特定板块或公司有影响的行业或供应链消息 |
公司行动 | 派息、特别派息、股票拆细、股份回购、股权/债务融资、并购、分拆及重组等 |
财报披露 | 美国上市公司季度业绩;香港上市公司半年度业绩 |
内部交易 | 公司内部人士买入/卖出公司股票及其衍生品 |
投资者行动 | 主要投资者买入/卖出,包括激进投资者相关行动 |
投资者路演 | 交易路演与非交易路演、反向路演(分析师日)及公司在投资会议上的会面/交流 |
法规 / 监管 | 诉讼、立法/监管变化及其他监管事件 |
宏观 / 行业数据 | 与板块或股票相关的常规经济或行业数据 |
销售 / 产品 | 销售或产品相关消息,例如月度销售数据或新品发布 |
公开活动 | 公司在媒体或行业会议上的公开演讲与露面 |
附录A – 美国股票模型组合
Disclosures and disclaimers
This report is provided subject to, and must be read together with, the full Disclosures / Disclaimers available at this link, which are incorporated by reference into this report. In particular, this report is intended for general circulation and informational purposes only and does not constitute personal investment advice or a recommendation to buy or sell any investment product or security. You should independently evaluate the information and, where necessary, seek advice from a qualified financial adviser regarding the suitability of any investment. Analyst certifications required under applicable regulations, including SEC Regulation AC (where relevant), are included in this report. By accessing, receiving or using this report, you acknowledge that you have read, understood and agreed to be bound by the Disclosures / Disclaimers, as may be amended, supplemented or updated from time to time.


