
分析员
分析员
分析员
分析员
分析员
CIO摘要
- 政策逆风之下,AI牛市逻辑依然成立。AI产业面临的州级政策风险真实存在,但影响各异且属于中期变量。AI结构性需求、中美AI博弈以及地方经济激励措施,均构成强有力的对冲因素。现阶段来看,近期美股抛售更多由情绪驱动,并非基本面恶化。我们继续看好AI超级周期,并将本次回调视为精选股的布局机会。
- 我们用于全球资产配置的纯ETF投资组合10月下跌1.3%,但年初至今仍上涨4.0%。我们将股票仓位调至接近基准权重,同时继续低配债券及超配黄金。
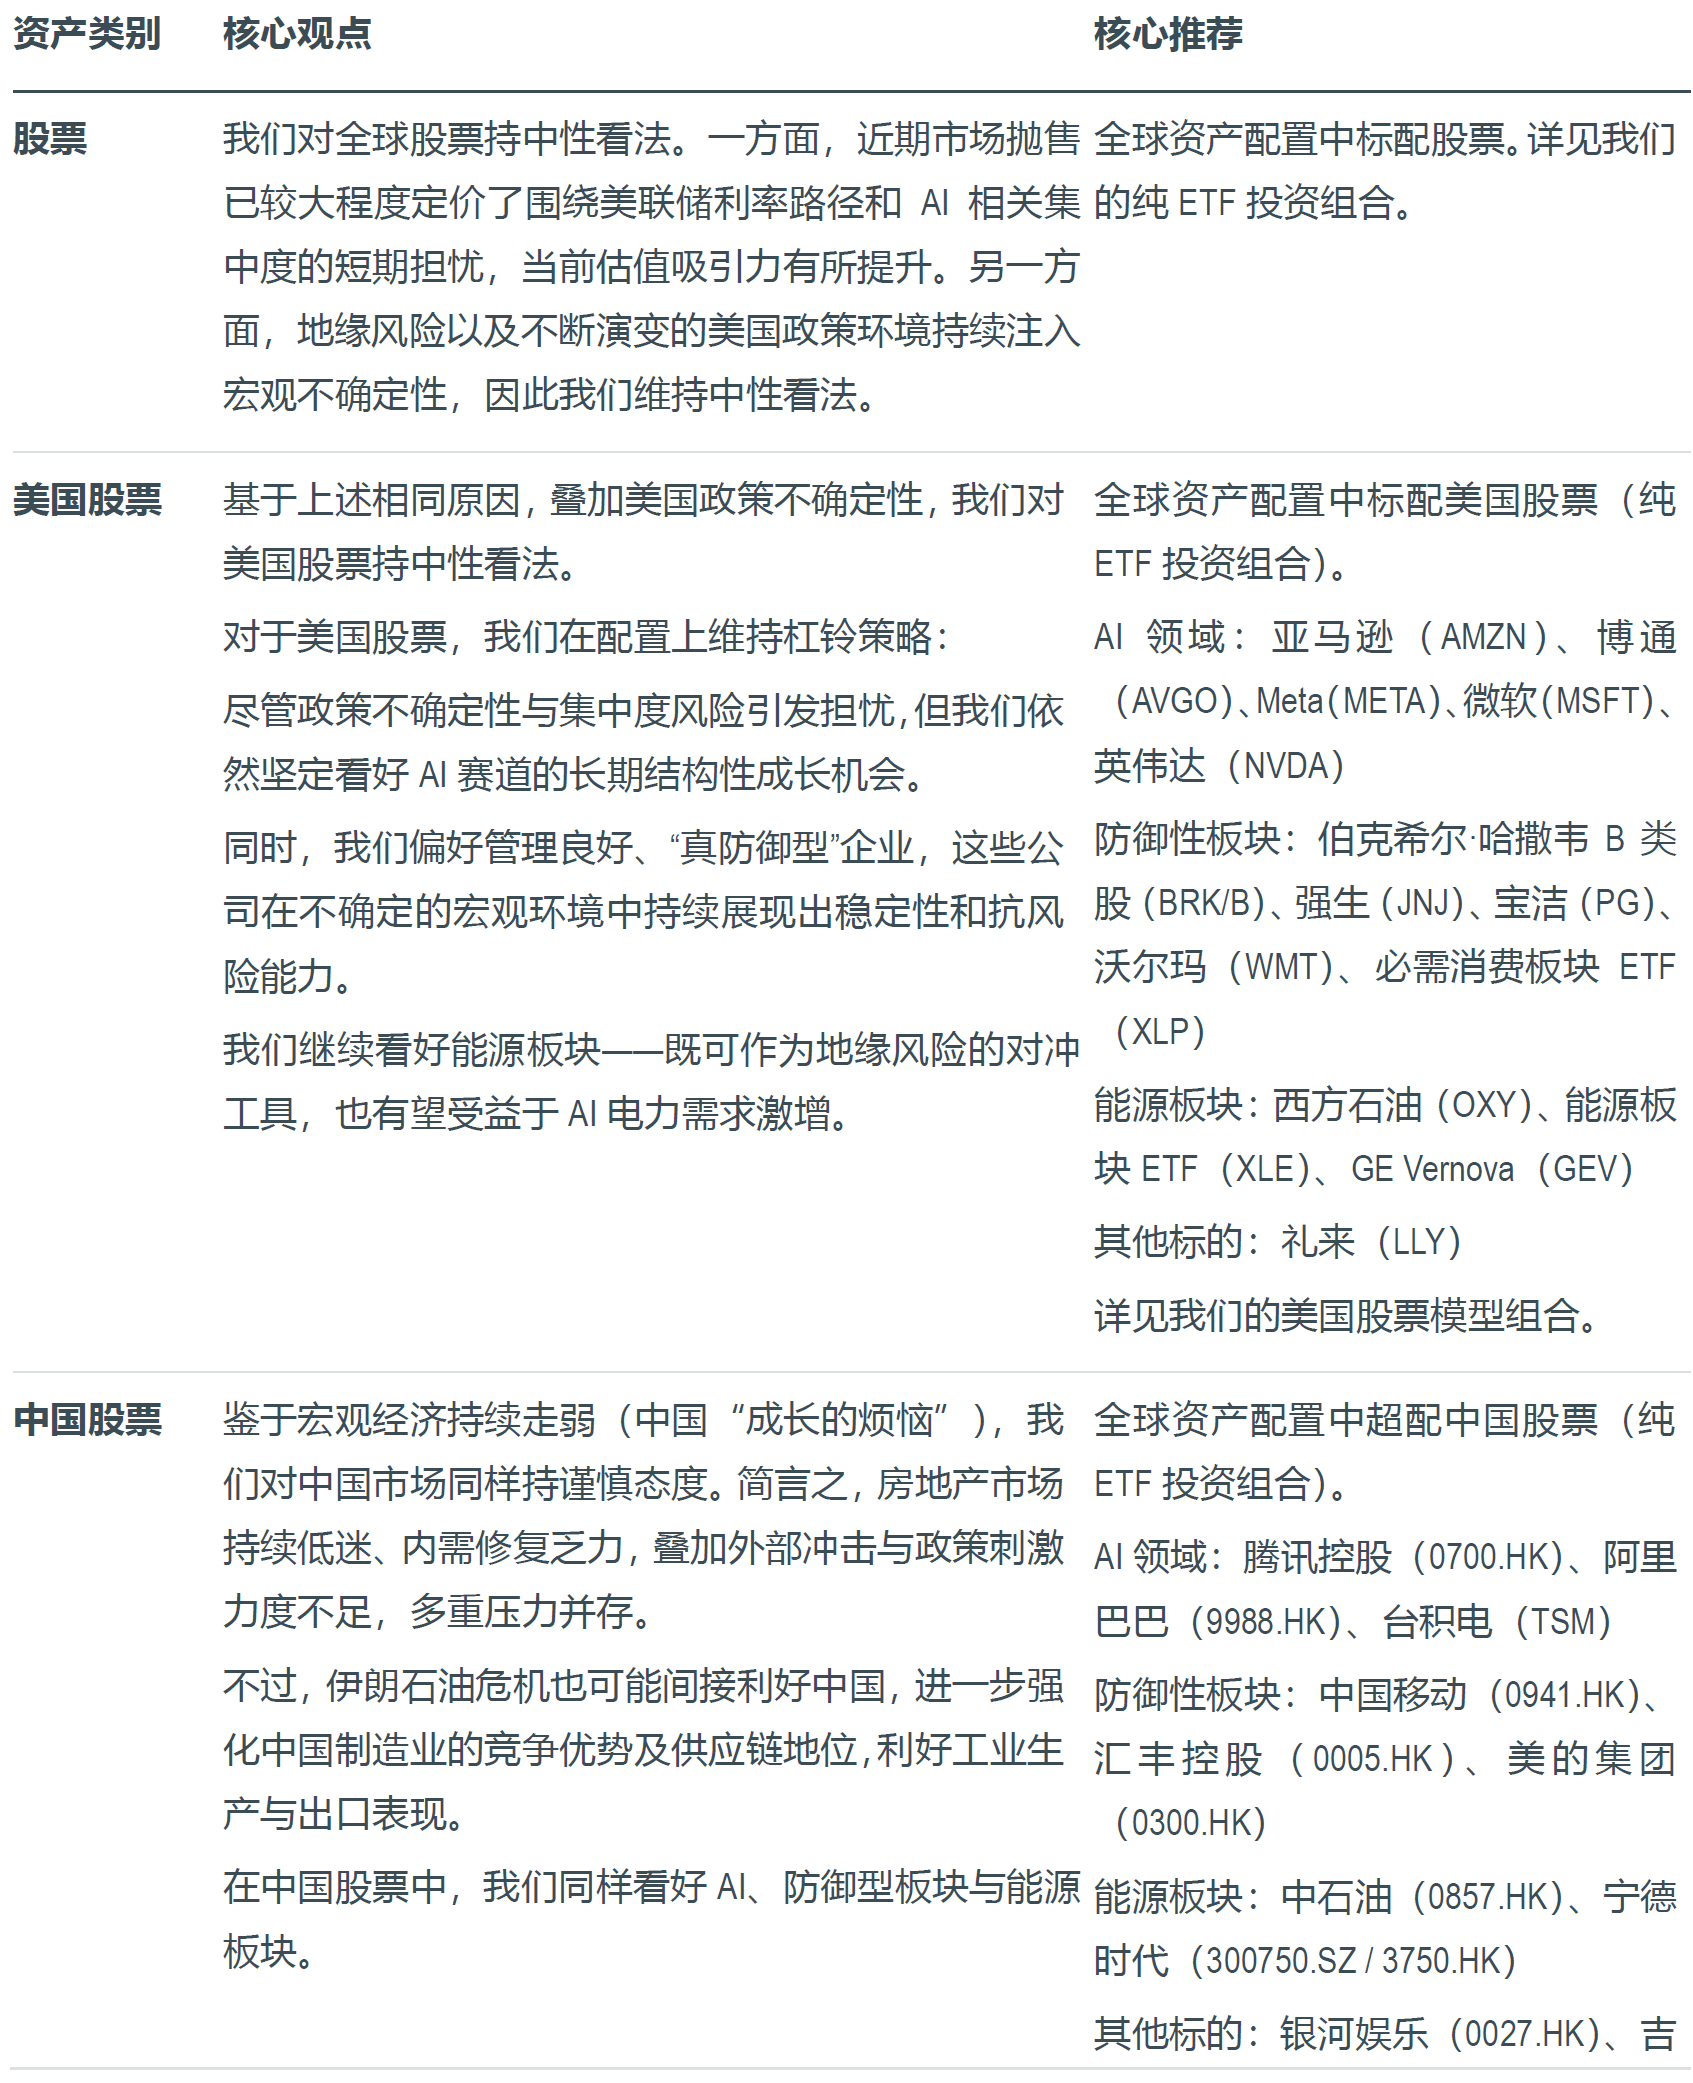
- 美国股票:“9–10月投资者觉醒”如期而至。10月走势基本符合预期,宏观与监管逆风引发资金快速撤离高贝塔AI标的。鉴于盈利基本面仍然稳健,我们维持杠铃策略(AI龙头+防御型标的/实物资产),在持续的宏观冲击与具备韧性的AI基本面之间取得平衡。
- 我们的美国股票模型组合10月上涨0.8%,年初至今回报率11.1%。表现最佳三只标的:LLY +22.5%、WMT +18.9%及OXY +15.7%。
- 中国股票:择股仍是关键。中国“成长的烦恼”持续体现在宏观数据与企业盈利层面。10月出台的新一轮稳市举措未能实质性提振市场情绪,全面复苏的时点仍存不确定性。在此背景下,精选标的至关重要:我们偏好高股息防御型标的,可赚取股息收益并对冲下行风险。
- 我们的中港股票模型组合10月下跌4.1%,年初至今回撤12.2%。表现最佳三只标的:0857.HK +12%、1288.HK +7.1%及0300.HK +5.3%。
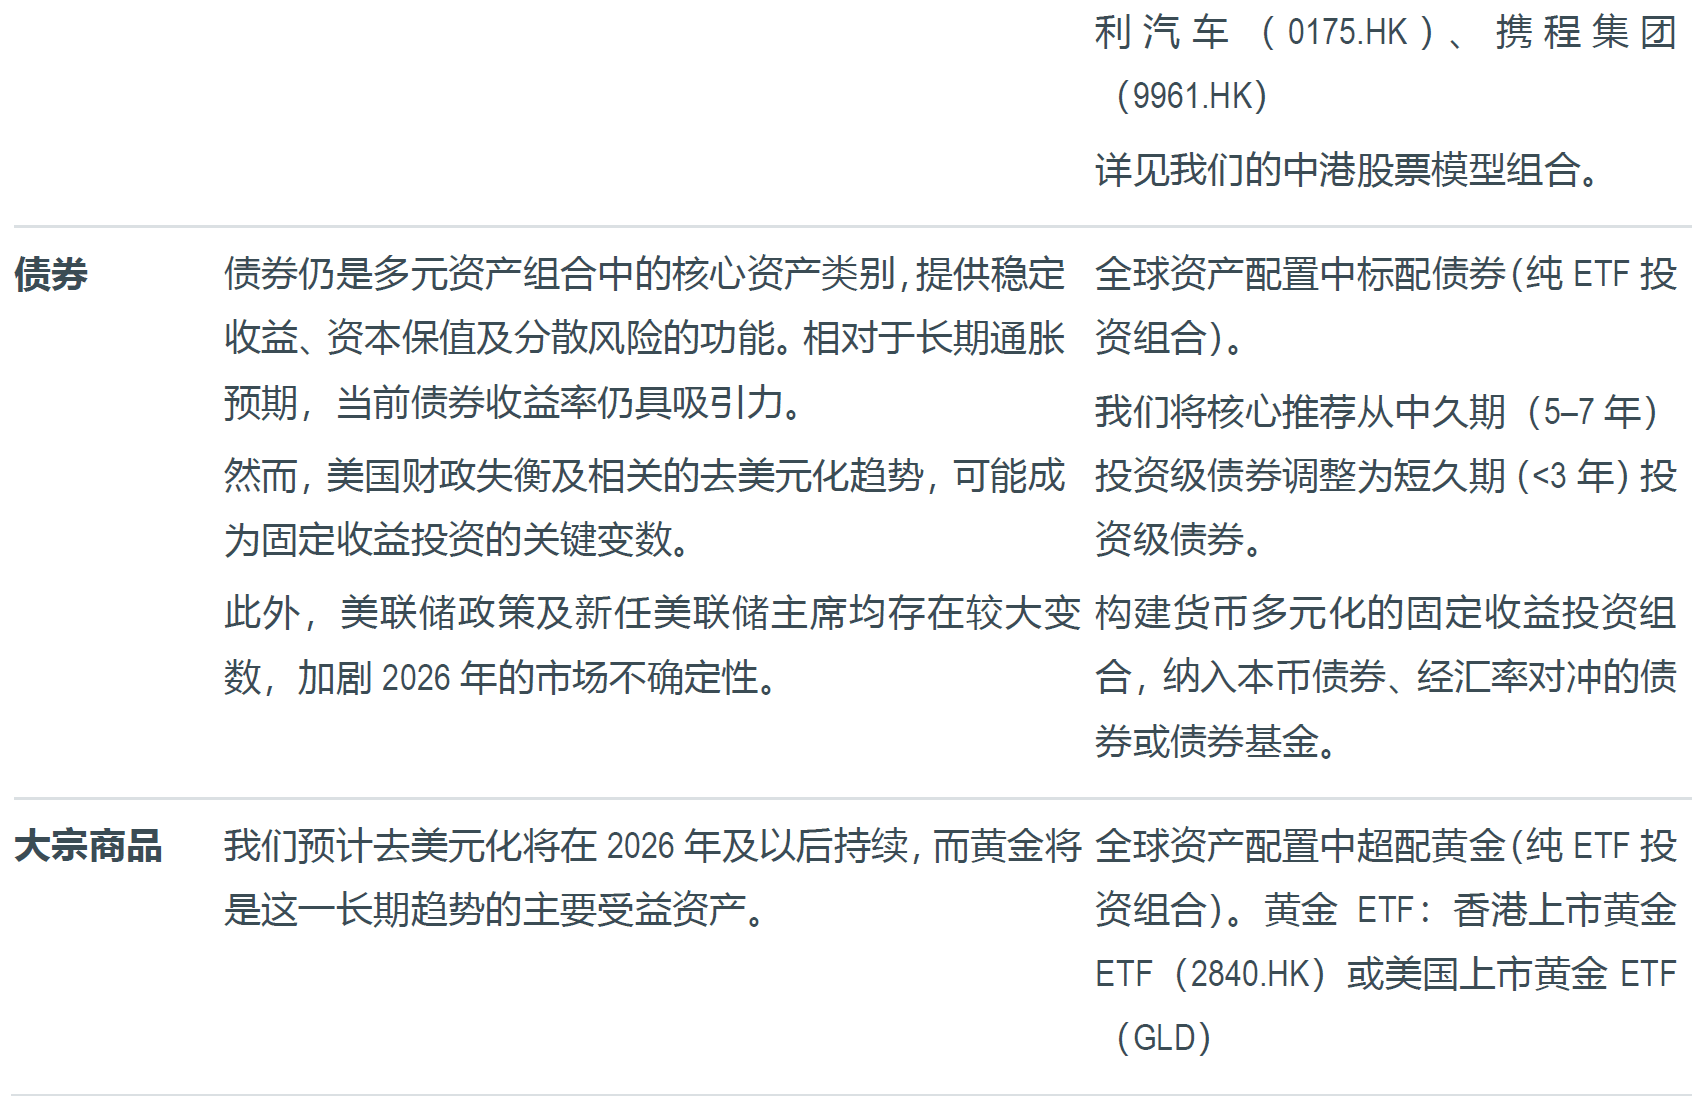
- 固定收益:美联储偏鹰立场令固收市场承压,而美债反弹不等于警报解除。我们维持对短久期、高评级企业债的核心推荐。
核心观点与推荐
CIO点评
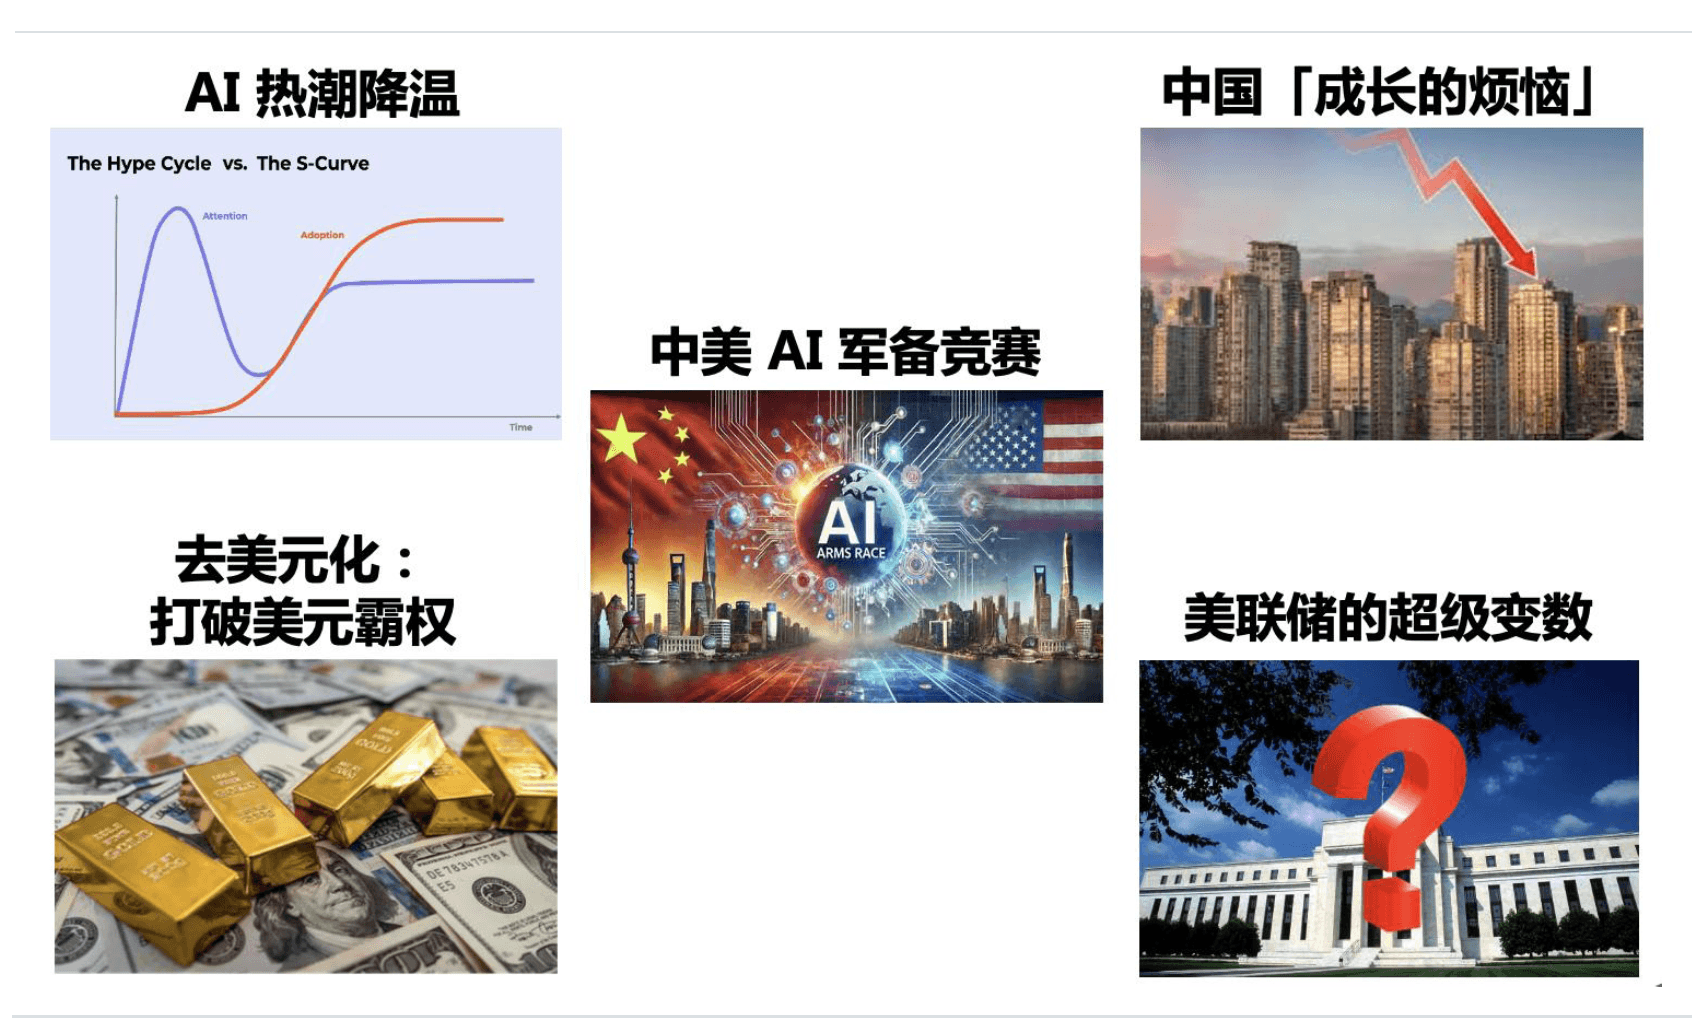
就在撰写本报告之时,美股遭遇了2025年4月4日(关税事件)以来最大单日跌幅。民主党横扫中期选举,加剧市场对数据中心监管收紧的担忧,引发AI股恐慌抛售。某种程度上,本轮下跌验证了我们对美股整体偏谨慎的立场,以及我们对“AI热潮降温”(我们的2026年五大核心预测之一)的判断。尽管严谨研究让我们做出前瞻性预判,结果值得肯定,但仍存在若干重要前提约束。
- 我们可能高估了宏观压力,同时低估了AI板块的韧性。我们自上而下的宏观担忧依然成立,包括美联储超级变数、伊朗原油冲击、通胀粘性以及财政失衡扩大。但复盘历史,宏观因素引发的AI股抛售往往持续时间较短,约为一个月(20个交易日)左右。通常不久之后,强劲的AI基本面与稳健的企业盈利会吸引资金回流板块,推动股价快速修复。
- 州级政策逆风并非新鲜事物,截至目前AI资本开支尚未受到实质扰动。本轮抛售的驱动因素是蓝州或出台数据中心限制政策,尤其是得克萨斯州、佐治亚州和俄亥俄州,这几个州既是数据中心扩张的核心枢纽,选举后也将由民主党掌控。此类监管约束早有苗头;2026全年,各州与地方政府持续围绕电力成本、电网承载力、水资源消耗、审批许可及税收优惠等维度加大审查。截至6月,已有14 个州已经或正在考虑暂停数据中心新建审批,部分州收紧补贴或增设监管门槛。但上述举措至今未能遏制AI资本开支热潮,表明科技巨头或已形成应对约束的变通方案。
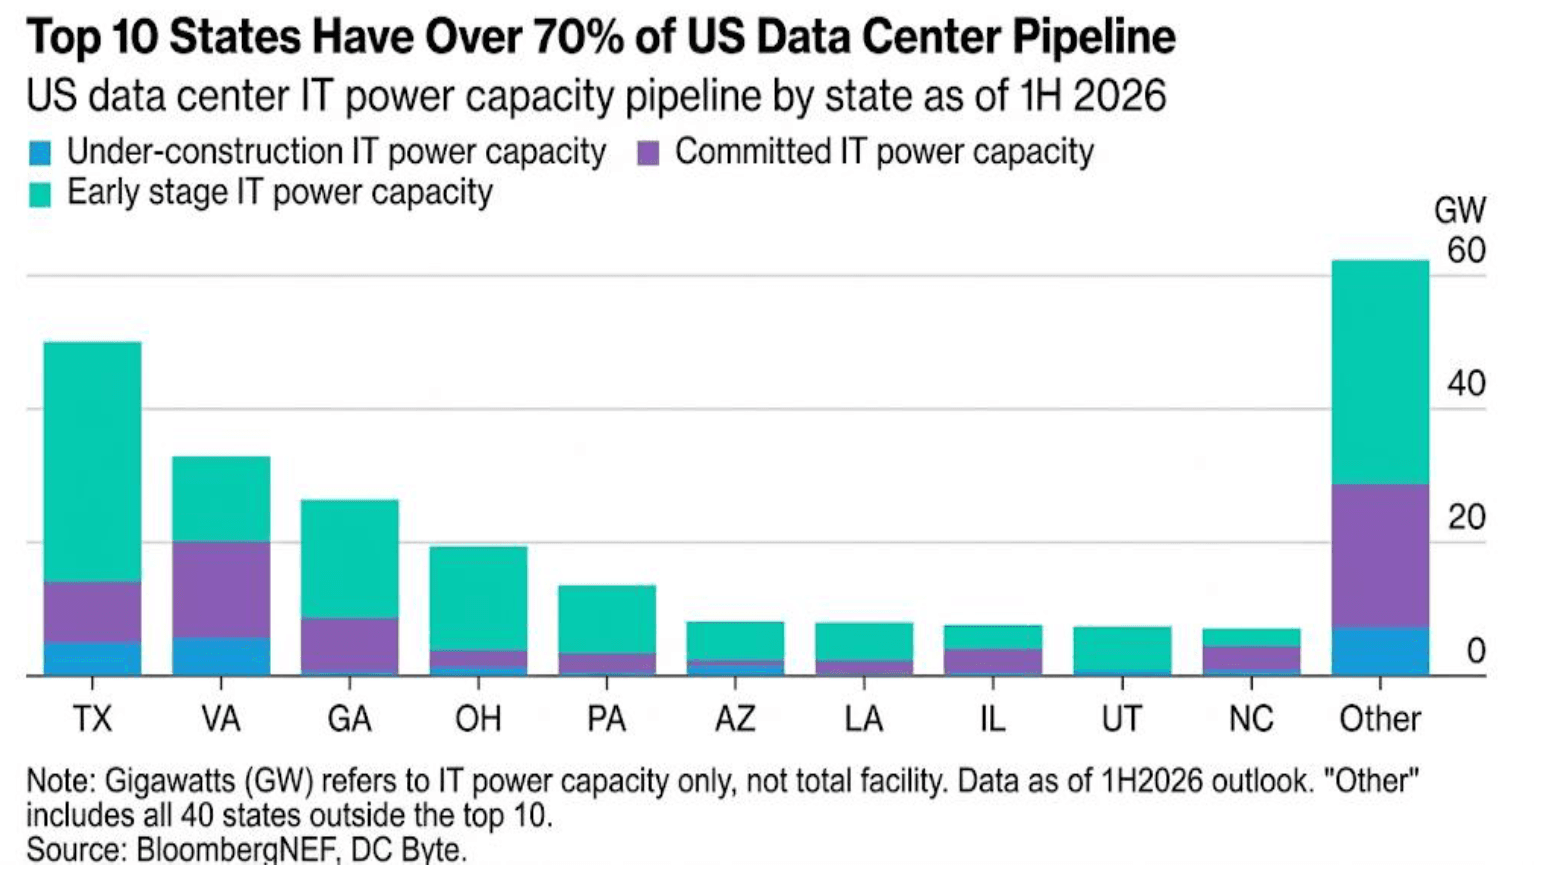
- 2027年算力扩张计划基本锁定,风险重心转向2028年及以后。鉴于数据中心建设周期长达24–36个月,大部分2027年投产的数据中心扩建项目已经敲定投入,新出台政策的影响有限。即便后续推出更多限制措施,实质性影响大概率从2028年才开始显现,带来中期不确定性,但也给云巨头留出充足调整窗口期。
- 反对AI减速的战略逻辑。中美AI博弈会约束各州限制政策的力度边界。当前两党已形成广泛共识,将中国视作美国首要战略竞争对手,美国必须在AI领域维持对中国的领先地位。尽管这主要属于联邦层面的优先事项,但地方政策无法完全脱离中美战略竞争的大背景。我们的美国策略师陈之伊在最新一期对话CIO系列网络研讨会中清晰阐述了该观点。
- 反对过度监管的经济逻辑。数据中心带来大量就业、资本投入、税收收入以及基础设施配套建设。在得克萨斯州,数据中心每年贡献658亿美元GDP,为州及地方政府带来45亿美元税收,就业乘数约5.5–5.7倍(数据来源:普华永道)。因此各州在出台新限制政策时,必须在上述经济效益与监管成本之间审慎权衡。
结论:州级政策风险真实存在,但影响具差异化且属于中期变量。AI结构性需求、中美AI博弈以及地方经济激励措施,均构成强有力的对冲因素。现阶段来看,本轮抛售更多由情绪驱动,并非基本面恶化。我们继续看好AI超级周期,并将本次回调视为精选股的布局机会。
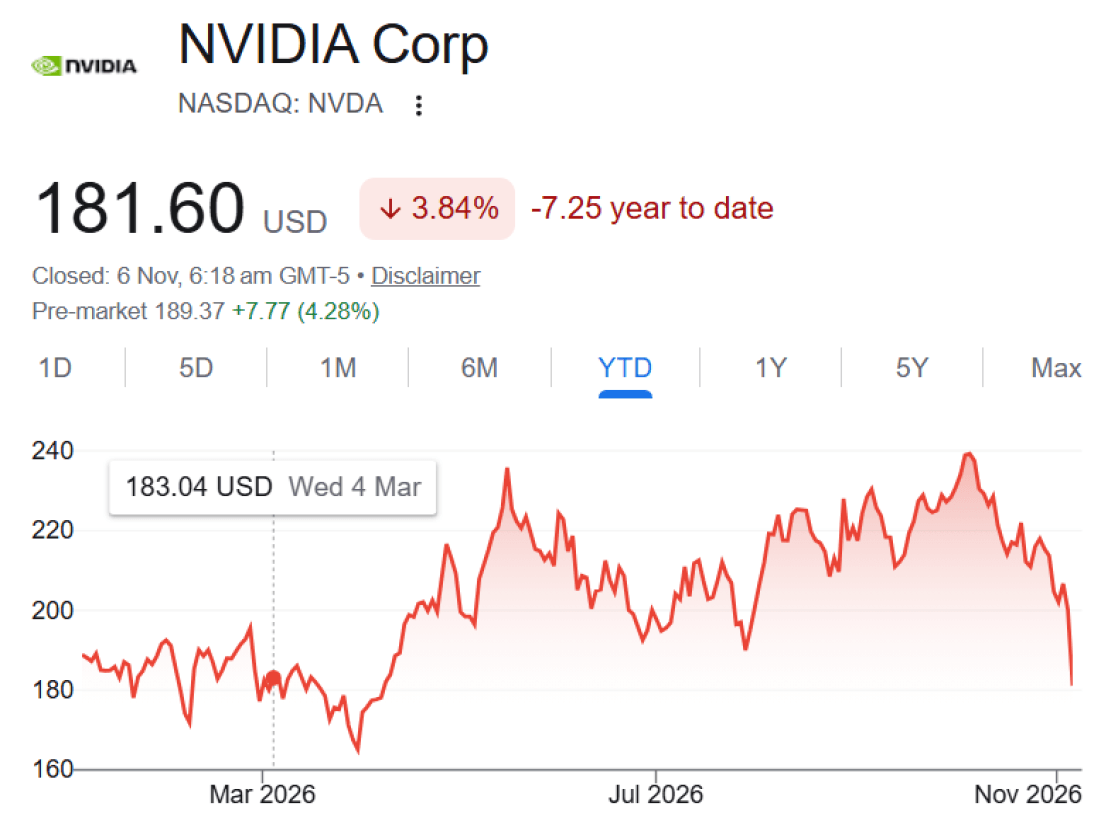
行动建议:逢低择股布局。英伟达(NVDA)仍是我们的首选AI标的,作为AI算力领域无可争议的龙头,其将充分受益于AI基础设施建设潮。其他个股推荐请参阅美国股票章节。
此外,英伟达(NVDA)股价自10月5日高点以来已持续回落一个月,与前文提到的“一个月调整期”节奏吻合,也为长线资金提供了具备吸引力的布局窗口。
资产配置(纯ETF投资组合)
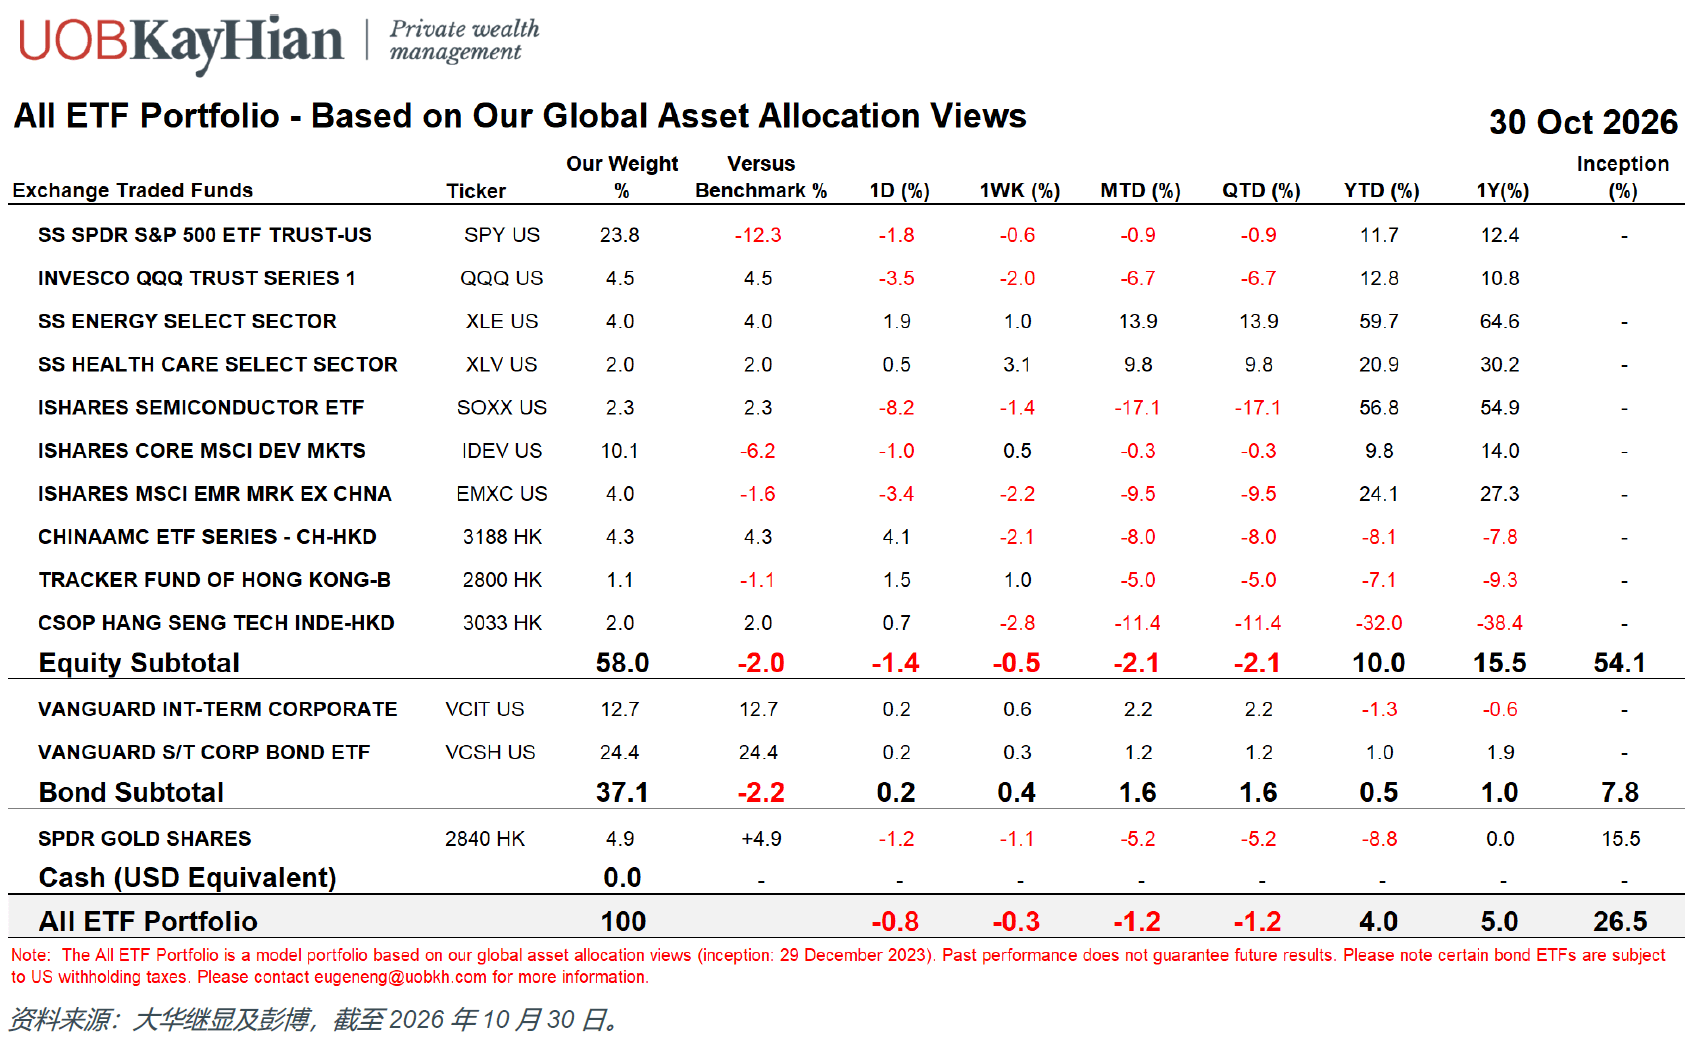
- 我们用于全球资产配置的纯ETF投资组合10月下跌1.3%,但年初至今仍上涨4.0%。在我们的持仓中,能源板块ETF(XLE)表现最佳,涨幅达13.9%。半导体行业ETF(SOXX)和恒生科技ETF(3033.HK)为最大拖累项,分别-17.1%和-11.4%。
- 标配美国股票(36.6% vs. 36.6%)。10月我们通过标普500 ETF(SPY)逐步增加美股贝塔敞口,博弈中期选举后的修复行情。但我们保持克制,仓位从显著低配回归中性,并未上调至超配。美股内部,我们将板块从工业(XLI)切换至医疗保健(XLV),以应对民主党掌控国会后潜在的政策变化。并非所有XLV个股都能同等受益于民主党胜选,但医疗保健板块面临的逆风预计少于工业板块 —— 工业板块景气度越来越依赖AI资本开支。
- 低配美国除外的发达市场(10.1% vs. 16.3%)。美国除外的发达市场ETF(IDEV)10月基本持平,通胀上行及财政失衡等宏观压力基本被具备韧性的企业盈利所对冲。IDEV年初至今涨幅9.8%。
- 低配中国除外的新兴市场(4.0% vs. 5.6%)。中国除外的新兴市场ETF(EMXC)上月下跌9.5%,主要由于AI股大幅抛售令韩、台市场走弱。尽管近期回调,EMXC仍是全球表现最佳的区域之一,年初至今上涨24.1%。
- 超配中国股票(5.8% vs. 2.2%)。在9月回调之后,我们加仓沪深300 ETF(3188.HK)以及恒生科技ETF(3033.HK),支撑逻辑是我们认为中国虽仍面临“成长的烦恼”但估值已更具吸引力。
- 低配固定收益(37.1% vs. 39.3%)。伴随美债收益率回落,我们持仓的债券ETF 10月取得正收益;中期企业债ETF(VCIT)上涨2.2%,短期企业债ETF(VCSH)上涨1.2%。我们在10月减持VCSH筹集现金,并将资金投向SPY,从而将权益持仓从低配调整至中性配置。
- 超配黄金(4.9% vs. 0.0%)。黄金(2840.HK)继9月下跌6.3%之后,10月再度回撤5.2%。我们逢低加仓黄金;我们仍将黄金视作对冲地缘风险、汇率波动及去美元化趋势的优质长期资产。
股票
美国股票
10月走势大致符合我们预期,月初由科技板块领涨,月末直至11月初(中期选举后)则转向宏观因素驱动的大幅回调。标普500指数上月下跌0.9%,年初至今回报率收窄至10.5%。但在平静指数表象之下,市场发生剧烈轮动,资金撤离高贝塔AI动量股,因投资者担忧AI信用风险以及民主党横扫带来的监管逆风。
- “9–10月投资者觉醒”如期而至,只比我们此前预测晚了几日。VIX波动率指数10月四次盘中突破20,与我们在中期选举前提示的季节性规律一致。高盛数据显示,对冲基金在10月以史上最快速度削减科技敞口,净杠杆率骤降至43%的一年低位。我们认为市场陷入了自我强化循环:波动率抬升触发追加强制平仓,进而影响CTA/被动资金流向,宏观压力与监管逆风进一步放大下跌动能。
- 美联储:措辞偏鹰,按兵不动。10月FOMC会议维持利率不变,与我们预期一致,其时临近美国中期选举。我们的基准情景仍为12月加息,目前FedWatch定价该概率约为72%。缩表(QT)方面,沃什主席向市场表态,专门负责美联储资产负债表的工作组要到2027年第一季度才提交报告。值得关注的是,市场焦点转向AI融资;沃什承认科技板块信用利差走阔,并强调核心原因是该行业融资结构发生变化,而不只是行业本身对利率敏感。其牵头的AI专项工作组将于11月16日举行公开听证会,进一步讨论AI及相关宏观影响。
- 三季度盈利强劲,符合预期。10月标普500成分股中82%的企业每股盈利超预期,表现亮眼。标普500三季度盈利增速高达30%,连续第三个季度保持25%+的高增长。投资者坚持精选个股,背后逻辑清晰。市场持续给予盈利动能强劲标的溢价,同时对受冲击或存在执行风险的公司进行估值惩罚。详见下文公司点评。
- 板块轮动印证我们的杠铃策略。宏观波动持续之下,资金向防御型板块及利率敏感型板块切换。能源板块(XLE)和医疗保健板块(XLV)领涨,10月涨幅分别为12.6%/10.0%。与此同时,受AI信用风险担忧影响,通信服务板块(XLC)和信息技术板块(XLK)出现明显获利了结。我们维持杠铃策略(AI龙头+防御型标的/实物资产),以应对当前市场震荡。
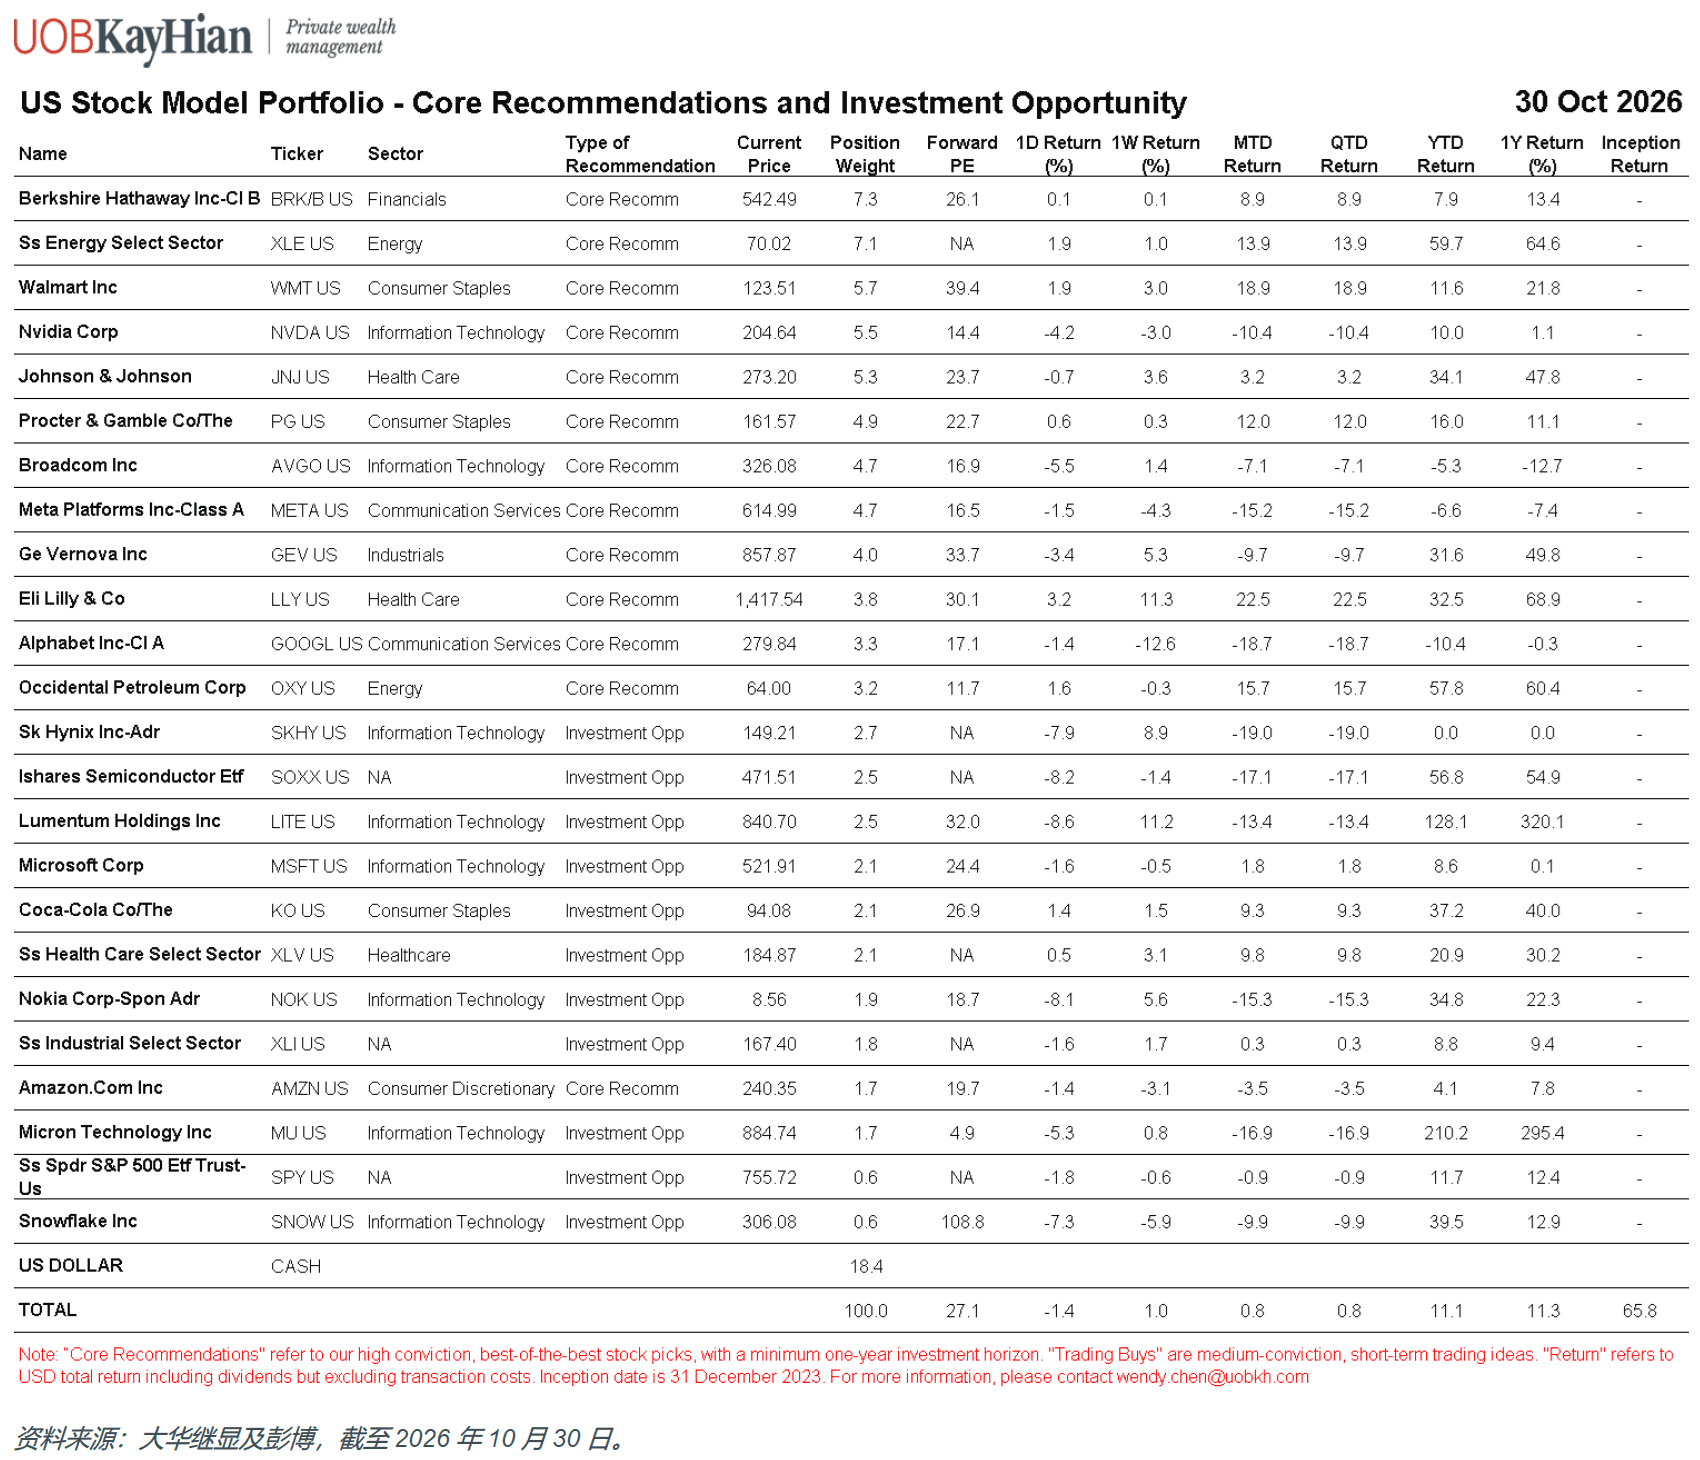
- 我们的美国股票模型组合10月上涨0.8%,年初至今回报率11.1%,10月表现跑赢标普500(SPY),但年初至今仍跑输该指数。10月阿尔法收益由能源(OXY +15.7%、XLE +13.9%)、医疗保健(JNJ +3.2%、XLV +9.8%、LLY +22.5%)及必需消费(WMT +18.9%、PG +12%、KO +9.3%)贡献。部分收益被可选消费(AMZN -3.5%)、信息技术(SKHY -19%、MU- 16.9%、LITE -13.4%、NVDA -10.4%、SNOW -9.9%、GOOGL -18.7%、SOXX -17.1%)及通信服务(META -15.2%)的亏损抵消。
- 10月末现金仓位降至18.4%;我们动用现金买入股票,博弈中期选举后的潜在修复行情。
- 表现最佳三只标的:LLY +22.5%、WMT +18.9%及OXY +15.7%。
- 表现最差三只标的:SKHY -19%、GOOGL -18.7%及SOXX -17.1%。
- 微软(MSFT)季度业绩超预期。Azure收入(占总营收36%)同比增速抬升至48%,Office 365收入(占总营收34%)同比增长18%;两项指标均高于预期。Copilot日活跃用户环比增长50%,体现企业端AI应用范围持续扩大。我们的渠道调查显示,多家大型企业扩容Copilot席位采购,当前处于AI应用部署早期阶段。微软预计截至2027财年6月前自由现金流持续为正,是目前唯一给出该预期的云巨头。微软的正面自由现金流源于其AI资本开支纪律性更强,较多采用表外租赁模式。本次财报基本印证我们对微软的投资逻辑:其是具备长期竞争力的企业端AI龙头。
- 亚马逊(AMZN)营收与云业务增速均不及预期。三季度营收同比增长12%,较一致预期低~1%;线上商店业务(占总营收34%)仅增长2%。AWS(占总营收23%)同比增长39.3%,略低于买方机构40%+的预期。营业利润同比增长61%,营业利润率创13.9%的新高,主要由AWS盈利结构优化拉动(AWS贡献63%营业利润)。尽管业绩增速偏弱,我们对其长期投资逻辑维持不变。管理层继续指引AWS在2027年和2028年保持40%的年度增速,同时强调Amazon Bedrock(AI应用与智能代理平台)投入同比增长7倍。这意味着企业大规模部署AI推理尚处早期阶段。推理业务已占AWS AI相关收入的一半以上,并且仍在高速增长。
- Alphabet(GOOGL)三季度营收较预期低6%,广告业务(占总营收64%)增速放缓至同比12%,低于市场预期。正如我们近期提示,搜索业务正面临用户行为的结构性转变。我们的渠道调查显示,部分广告预算从谷歌向Meta迁移。但我们认为谷歌可依托自研AI智能体(类似AI Mode)守住份额。谷歌云(占总营收24%)景气度依旧强劲,收入同比大增103%,高于~100%的买方预期;增长由持续旺盛的AI需求(TPU、数据及网络安全)拉动。我们预计谷歌的TPU部署将在2027年带动云算力扩容与收入增长(预期增速80%)。
- Meta(META)业绩强劲,三季度营收同比增长26%,较一致预期高2%。经调整每股盈利为7.40美元,高于6.54美元的市场预期。值得注意的是,受AI资本开支抬升影响,公司自由现金流首次转负。但Meta的广告业务表现强劲,叠加AI智能体取得积极进展,进一步印证我们的判断:Meta仍是AI应用端龙头。正如我们此前预期,Meta推出规模达950亿美元的融资及股份发行方案(250亿美元普通股、600亿美元无投票权股份将于2027年启动ATM发行、125亿美元优先股)。其中250亿美元A类普通股发行获得5倍超额认购,反映投资者对Meta前景保持乐观。
- 礼来(LLY)再度交出亮眼的超预期业绩并上调指引,巩固其医疗保健板块龙头地位。2026年第三季度营收同比大涨39%至244亿美元,经调整每股盈利较一致预期高33%。该季度增长由王牌减重药需求驱动,销量跃升53%,足以抵消15%的降价(受中国国家医保谈判等因素影响)。增长并未止步于此。管理层今年第三次上调2026财年营收指引至910–920亿美元(此前为850–870亿美元)。我们维持LLY为核心推荐,强劲业绩印证我们的观点:公司具备差异化产品优势与优秀执行能力。自我们6月推荐以来,该股显著跑赢大市(+24%),标普500同期涨幅则为+4%。
- 宝洁(PG)业绩超预期后股价大涨6%。内生销售额同比+4.0%(市场预期+2.2%),增长具备韧性;每股盈利2.0美元(市场预期1.9美元),销售及管理费用去杠杆利好推动营业利润率升至超预期的25.9%。展望未来,管理层大致重申2027财年内生销售指引(+1-3%)及核心每股盈利指引(持平至+3%),并将净销售额指引上调至+2-4%,公司在以38亿美元收购Thorne后布局高端健康养生赛道。公司执行能力优异,但宏观压力犹存。管理层提示本年度剩余时段成本压力将显著抬升,将2027财年大宗商品、能源及运输的税后成本逆风规模上调至14亿美元,该测算假设布伦特原油~100美元/桶。我们维持PG为核心推荐,稳健业绩证明其在持续宏观不确定性环境下属“真防御型”资产。
- 可口可乐(KO)2026年第三季度业绩超预期。内生收入同比+7%(市场预期+4%);浓缩液销量(+7%)与箱装销量(+5%)亮眼,其中拉美(+16%)、欧洲中东非洲地区(+7%)拉动显著。收入端的规模效应带动毛利率超预期(62.7%);三季度每股盈利0.91美元,高于市场预期的0.88美元。管理层上调2026财年指引,现预计内生收入增速至少~5%,剔除汇率影响后每股盈利增速至少+9%(此前指引+7-8%),对应全年报表口径每股盈利增速+11%。在充满挑战的宏观环境中,我们持续看好KO的经营执行力与防御属性。
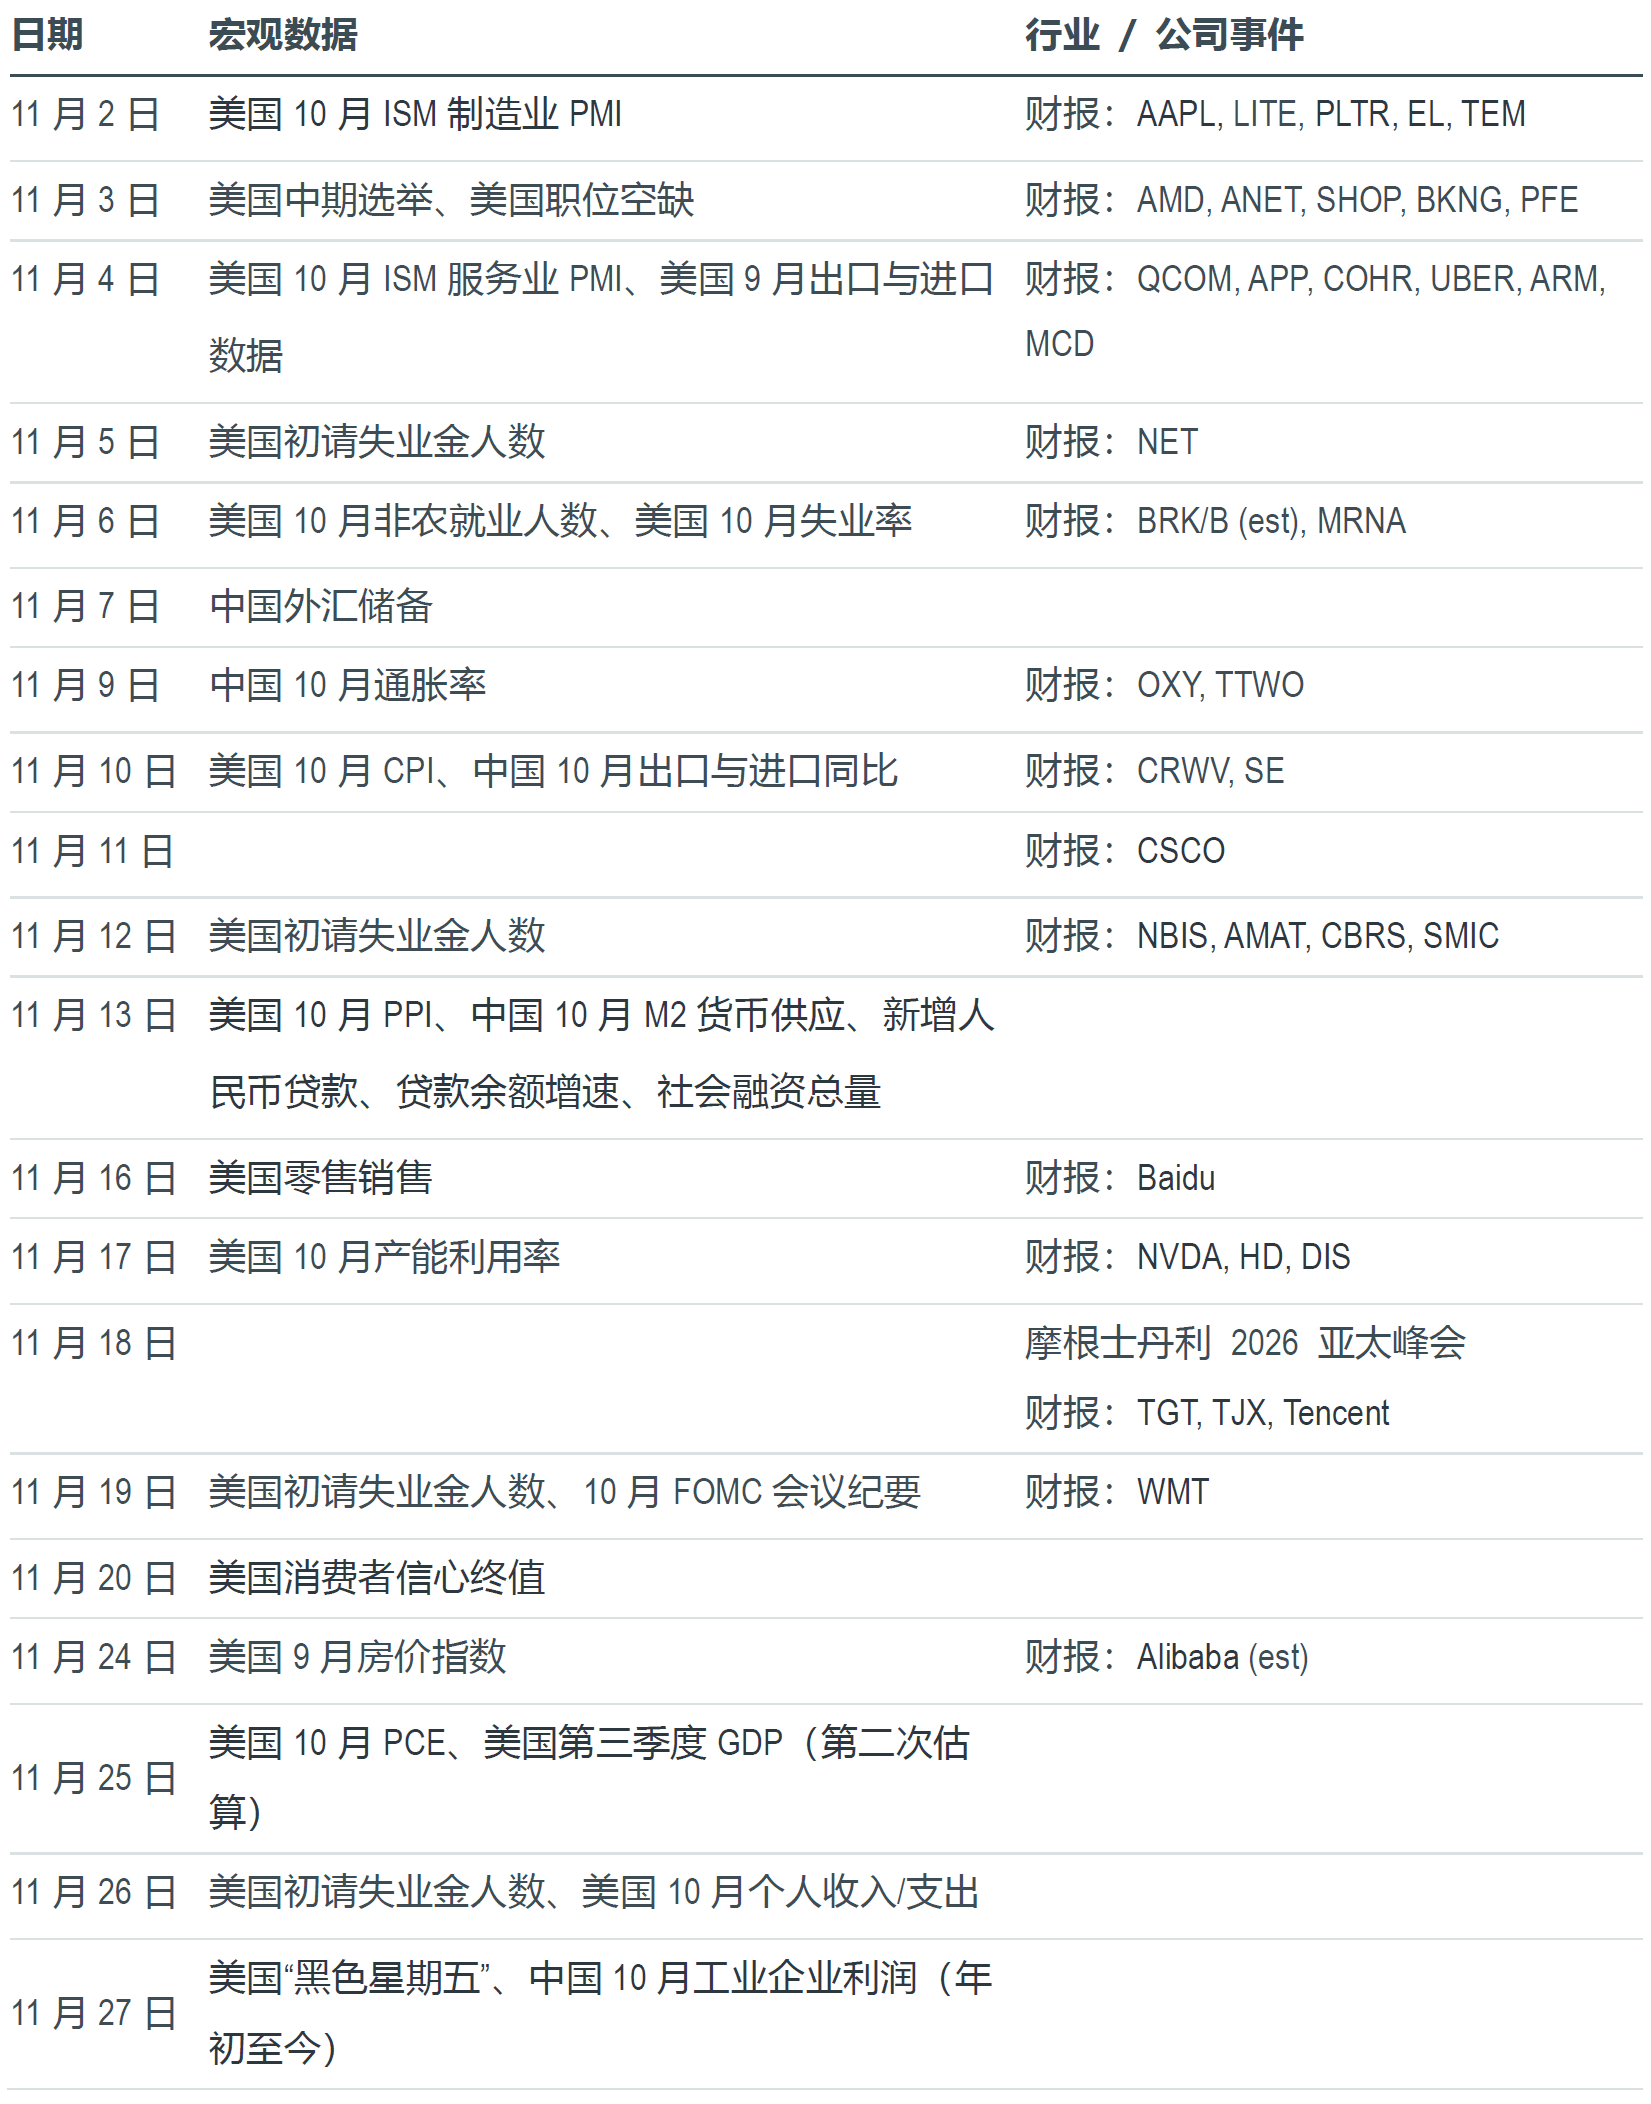
- 11月重点关注事件:美国中期选举及职位空缺数据(11月3日)、美国非农就业与失业率(11月6日)、美国CPI(11月10日)、美国零售销售(11月16日)、10月FOMC会议纪要(11月19日)、美国三季度GDP二次修正值及PCE(11月25日)。重点财报包括AMD及QCOM(11月4日)、NVDA(11月17日)、TGT及WMT(11月18–19日)以及阿里巴巴(11月24日)。详见附录B。
中国股票
10月中港股市进一步走弱,恒生指数-5.4%,恒生科技指数-11.7%,沪深300指数(A股)-8.5%。中国“成长的烦恼”持续压制宏观数据,并传导至企业盈利端,使得择股(精选标的)成为当前的核心。我们偏好高股息防御型标的,可在博取稳定收益的同时对冲下行风险。
- 中国“成长的烦恼”尚未化解。三季度GDP同比增速由二季度的4.3%升至4.5%,但内需疲软仍是现实。9月社零同比仅增1.1%;1–9月固定资产投资同比下滑7.2%,主要受地产投资同比下降20.6%的拖累。投资与消费双双偏弱,持续制约全面复苏。
- 内需疲软压制成本传导。10月制造业PMI由9月的50.1回落至49.3,高技术制造业PMI维持在51.3的扩张区间。原材料购进价格指数56.8,高于51.7的出厂价格指数,意味着企业成本传导空间有限、制造端盈利压力加大。我们认为内需疲软制约厂商向下游转嫁原材料涨价的能力,使其利润率承压。
- 间接托底股市。中国人民银行加快落地已有的人民币8,000亿元稳市工具、互换便利及回购再贷款机制。具体举措包括11月3日开展人民币1,000亿元互换操作,同时将回购再贷款利率下调25个基点至1%。另有消息称,中国拟暂停IPO以进一步托底股市。若消息属实,此举有望减少股票供给、提振市场情绪。在大规模刺激方案缺位的情况下,上述偏温和的市场托底举措可视作间接刺激。
- 市场反应平淡。政策落地当日(11月3日),沪深300指数下跌0.2%,恒生指数上涨0.57%,表明本次“刺激”效果有限。宏观层面与企业盈利基本面仍然偏弱,我们预计年底前、也许直至2027年第一季度,恒生指数将在23,000–26,000区间震荡。复苏的时点与强度仍存不确定性,进一步支撑我们对高股息防御型标的的偏好(详见下文)。
- 择股是关键:布局高股息防御型标的,在等待周期中获取股息回报。我们看好中国移动(0941.HK,股息率6.7%)、中石油(0857.HK,股息率5.4%)、美的集团(0300.HK,股息率4.4%)以及央企红利ETF(3437.HK,股息率7.1%),在耐心等待实质性修复的同时赚取股息收益并对冲下行风险。除3437.HK以外,其余标的均为我们的核心推荐。
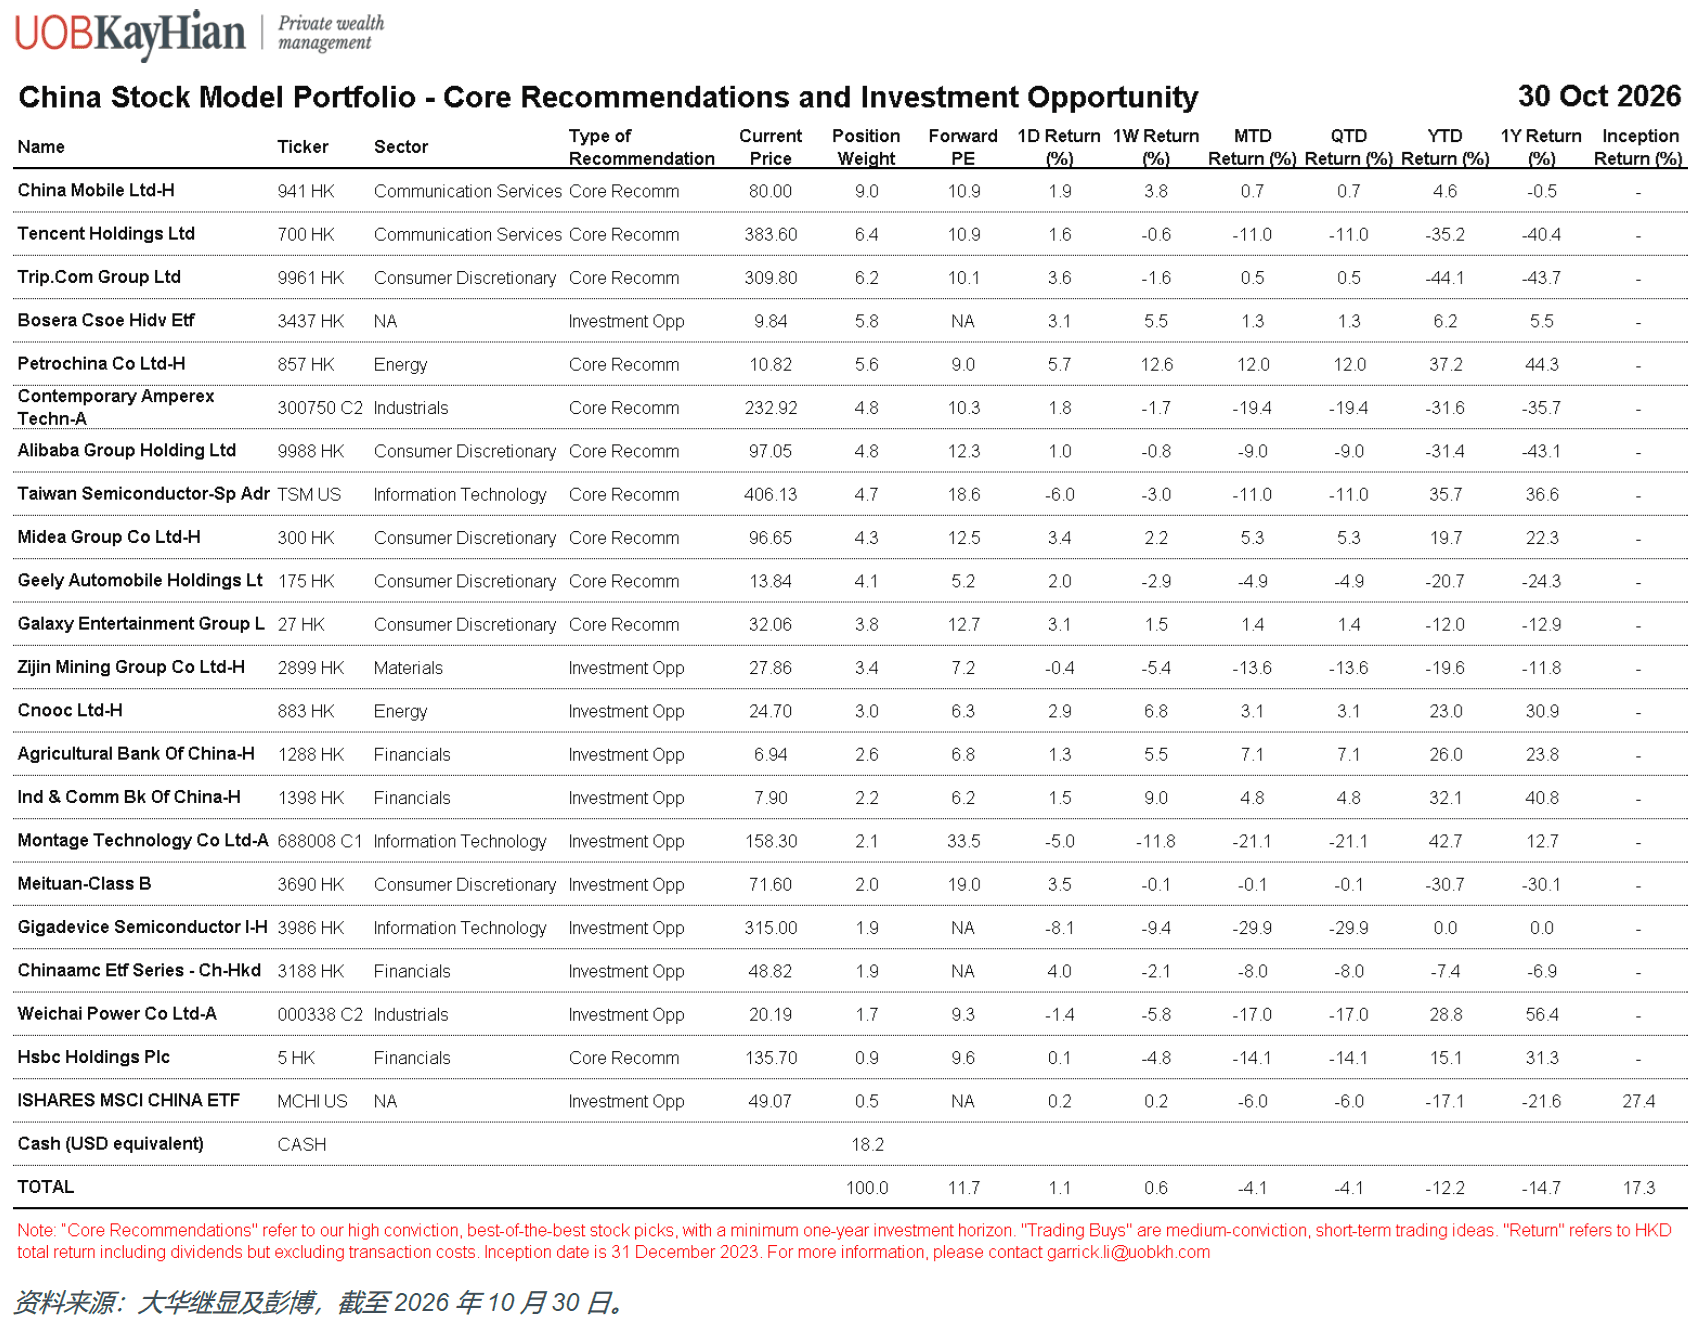
- 我们的中港股票模型组合10月下跌4.1%,跑赢MSCI中国ETF(MCHI -6%)。该组合年初至今回撤12.2%,同样跑赢MCHI 17.1%的跌幅。
- 月末现金仓位略降至18.2%,9月末则为19.3%。
- 表现最佳三只标的:0857.HK +12%、1288.HK +7.1%及0300.HK +5.3%。
- 表现最差三只标的:3986.HK -29.9%、300750.SZ -19.4%及000338.SZ -17%。
- 中国移动(0941.HK)三季度业绩不及预期。净利润同比下滑12.2%至人民币273亿元,较一致预期低约6%。扣除非经常性损益后净利润基本持平在人民币287亿元,但EBITDA同比下滑6.9%,反映主业持续承压。前三季度经营现金流仍同比增长15.1%至人民币1,853亿元,为稳定派息提供支撑。我们维持中国移动为核心推荐,主要看好其防御属性、高股息率以及AI驱动估值重估的潜在空间(作为中国AI算力基础设施建设的核心参与方)。
- 宁德时代(300750.SZ)三季度营收高增但利润不及预期。营收同比增长58.6%至人民币1,652亿元,净利润却同比仅增14.5%至人民币212.5亿元且环比下滑5.8%,毛利率环比回落2.5个百分点至20.7%。毛利率收缩主要源于低毛利产品占比抬升,叠加消费税及出口退税政策压力。季度经营现金流由二季度的人民币265.4亿元回落至三季度的人民币14.1亿元,部分原因是对供应商付款节奏加快。宁德时代10月股价下跌20%之后,基于我们的长期假设(20%+的可持续盈利增长及20%+的毛利率),2027年预期市盈率回落至单位数,使其A股估值吸引力提升。我们对宁德时代的投资逻辑不变:技术领先、垂直一体化、规模优势及产品可靠性,叠加海外扩张与储能业务成为国内电动车业务之外的增长引擎。
- 美的集团(0300.HK)三季度业绩基本符合近期下调后的市场预期。营收同比下滑4%至人民币1,080亿元,国内家电需求疲软抵消了楼宇解决方案业务8%及自动化业务10%的增长。凭借成本管控,核心营业利润率同比及环比小幅改善至10.6%。剔除长鑫科技投资收益后,净利润下滑约10%。管理层指引2026年通过分红与回购维持稳定现金回报,合计股东回报率预计为7%。净现金及可供出售金融资产合计人民币2,300亿元,是年度股东回报总额的5倍以上。我们维持美的为核心推荐,主要看好其业务防御属性、利润率韧性、海外品牌拓展,以及商用与工业业务的发展前景。该股仍是我们“中国出口冲击2.0”及“China Maxxing”投资主题下的首选标的。
- 吉利汽车(0175.HK)三季度业绩不及预期。净利润同比增长28%至人民币48.4亿元,较一致预期低约7%。核心利润同比增长32%至人民币52.1亿元,但单车核心利润环比下滑约10%,毛利率收窄至18.0%。管理层预期四季度表现改善,单车利润修复,带动销量转化为更强盈利。出口仍是亮点:管理层目标2026年海外销量约100万辆,高于此前92万辆的指引。我们维持吉利汽车为核心推荐,主要看好其高端品牌带来的“高质量增长”潜力、具备盈利空间的出海扩张,以及“一个吉利”整合带来的效率提升。
- 台积电(TSM)三季度业绩稳健。营收/每股盈利小幅超出市场预期,同时将2026年营收增速指引由略超40%上调至~44%。AI芯片需求维持强劲。管理层表示“未见放缓迹象”,指引2024–2029年AI收入复合增速处于中高50%区间(2026年AI收入占总营收约35%)。值得注意的是,CPU并未纳入其AI收入统计,而AI带动的CPU需求高增或将带来额外上行弹性。我们维持对台积电的乐观判断,其仍将是GPU、CPU、ASIC以及先进封装全链路AI芯片增长的高确定性受益标的。
- 11月重点关注事件:10月贸易、CPI及PPI(11月9日);社会零售总额、工业增加值、固定资产投资、地产数据及失业率(11月16日);贷款市场报价利率LPR(11月20日);工业企业利润(11月27日);11月官方PMI及百强房企销售(月末)。财报:腾讯(11月18日);阿里巴巴、美团及携程(日期待定)。
固定收益
以下是我们最新《固收投资月报》(2026年11月5日)的核心要点,仅供专业/认可投资者参考。如需获取完整报告,请联系Benjamin Tan:benjamintan@uobkh.com。
- 美联储偏鹰立场令固收市场承压。美国经济仍处于通胀压力再度抬升、增长动能逐步收窄的微妙格局,促使美联储10月选择维持利率不变,但立场偏鹰。市场定价12月加息概率~70%,关注点转向AI融资风险,我们预计2026年末阶段固收投资的宏观环境仍将偏弱。
- 新云厂商信用:AI最薄弱环节。AI赛道内部,新云厂商信用裂痕显现,高杠杆、负自由现金流及庞大再融资需求暴露了生态内最脆弱的一环。目前压力属于局部性风险,尚未构成系统性威胁,但如果AI商业化不及预期,风险扩散概率将会抬升。
- 美债反弹不等于警报解除。近期美债走强(价格上涨、收益率下行)固然为积极信号,但我们认为长端收益率尚未见顶。通胀不确定性持续存在、财政担忧以及AI相关企业债供给高企,均可能再度推升收益率,因此我们维持对久期保持谨慎的看法。
- 行动建议。我们维持对短久期(<3年)、高评级(A及以上)投资级债券的核心推荐。在长端收益率形成清晰交易区间前,我们建议投资者暂缓大幅拉长久期。
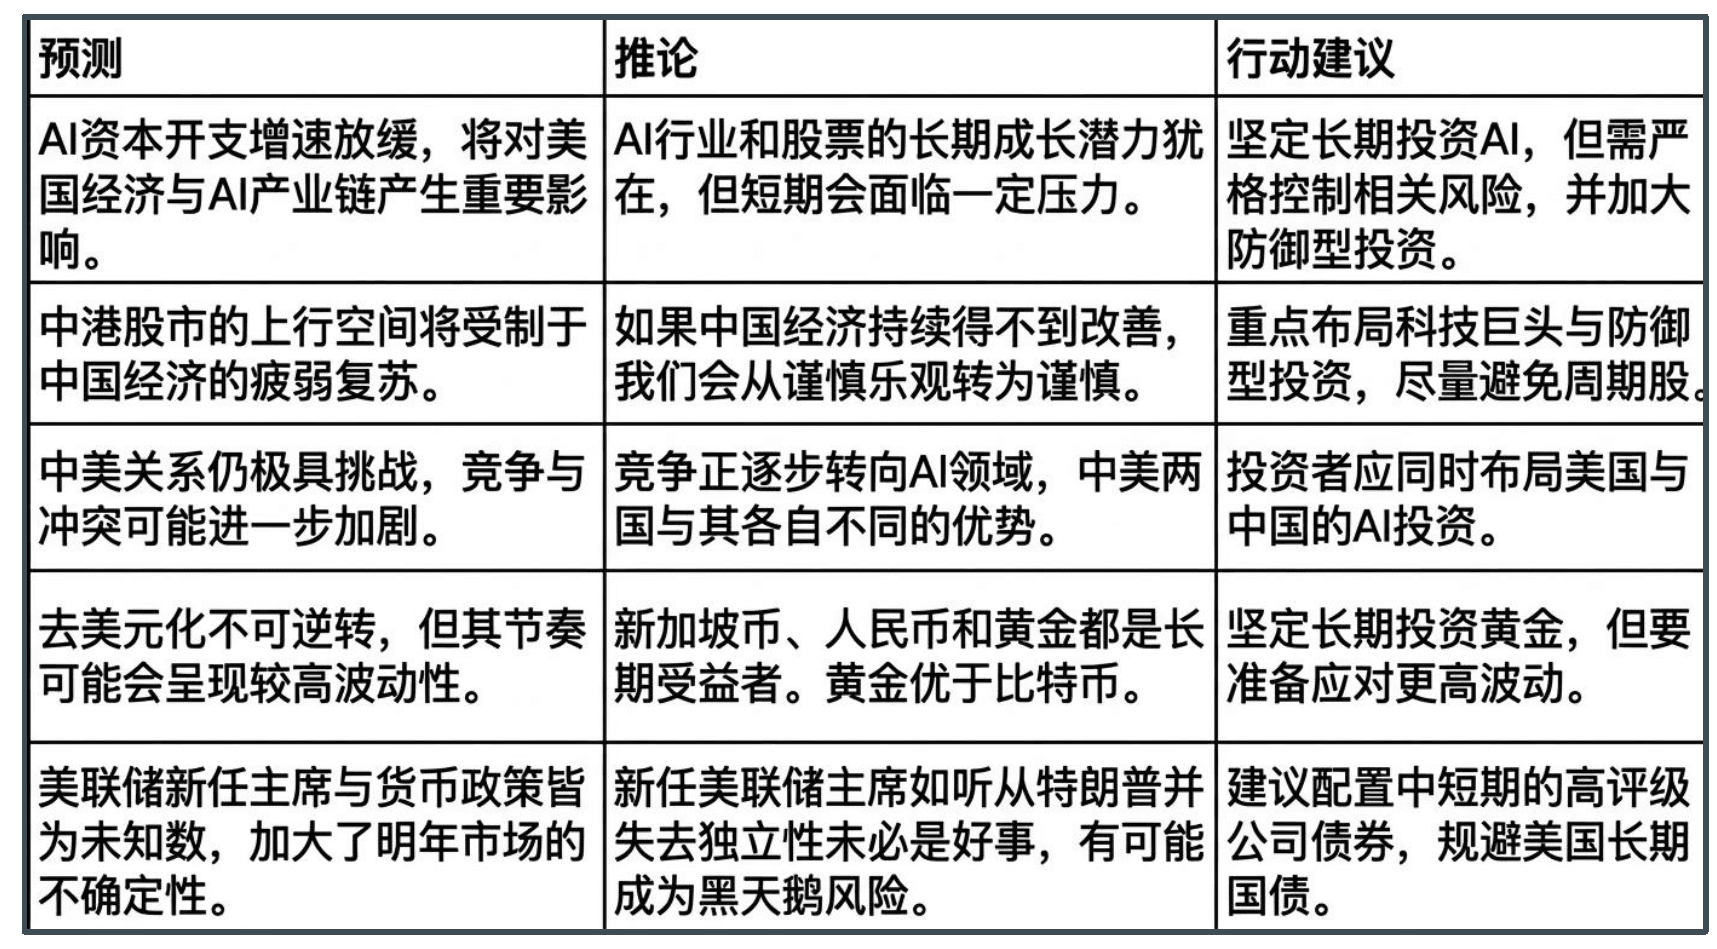
附录A:我们对2026年的五大预测
附录B:2026年11月重点关注事件
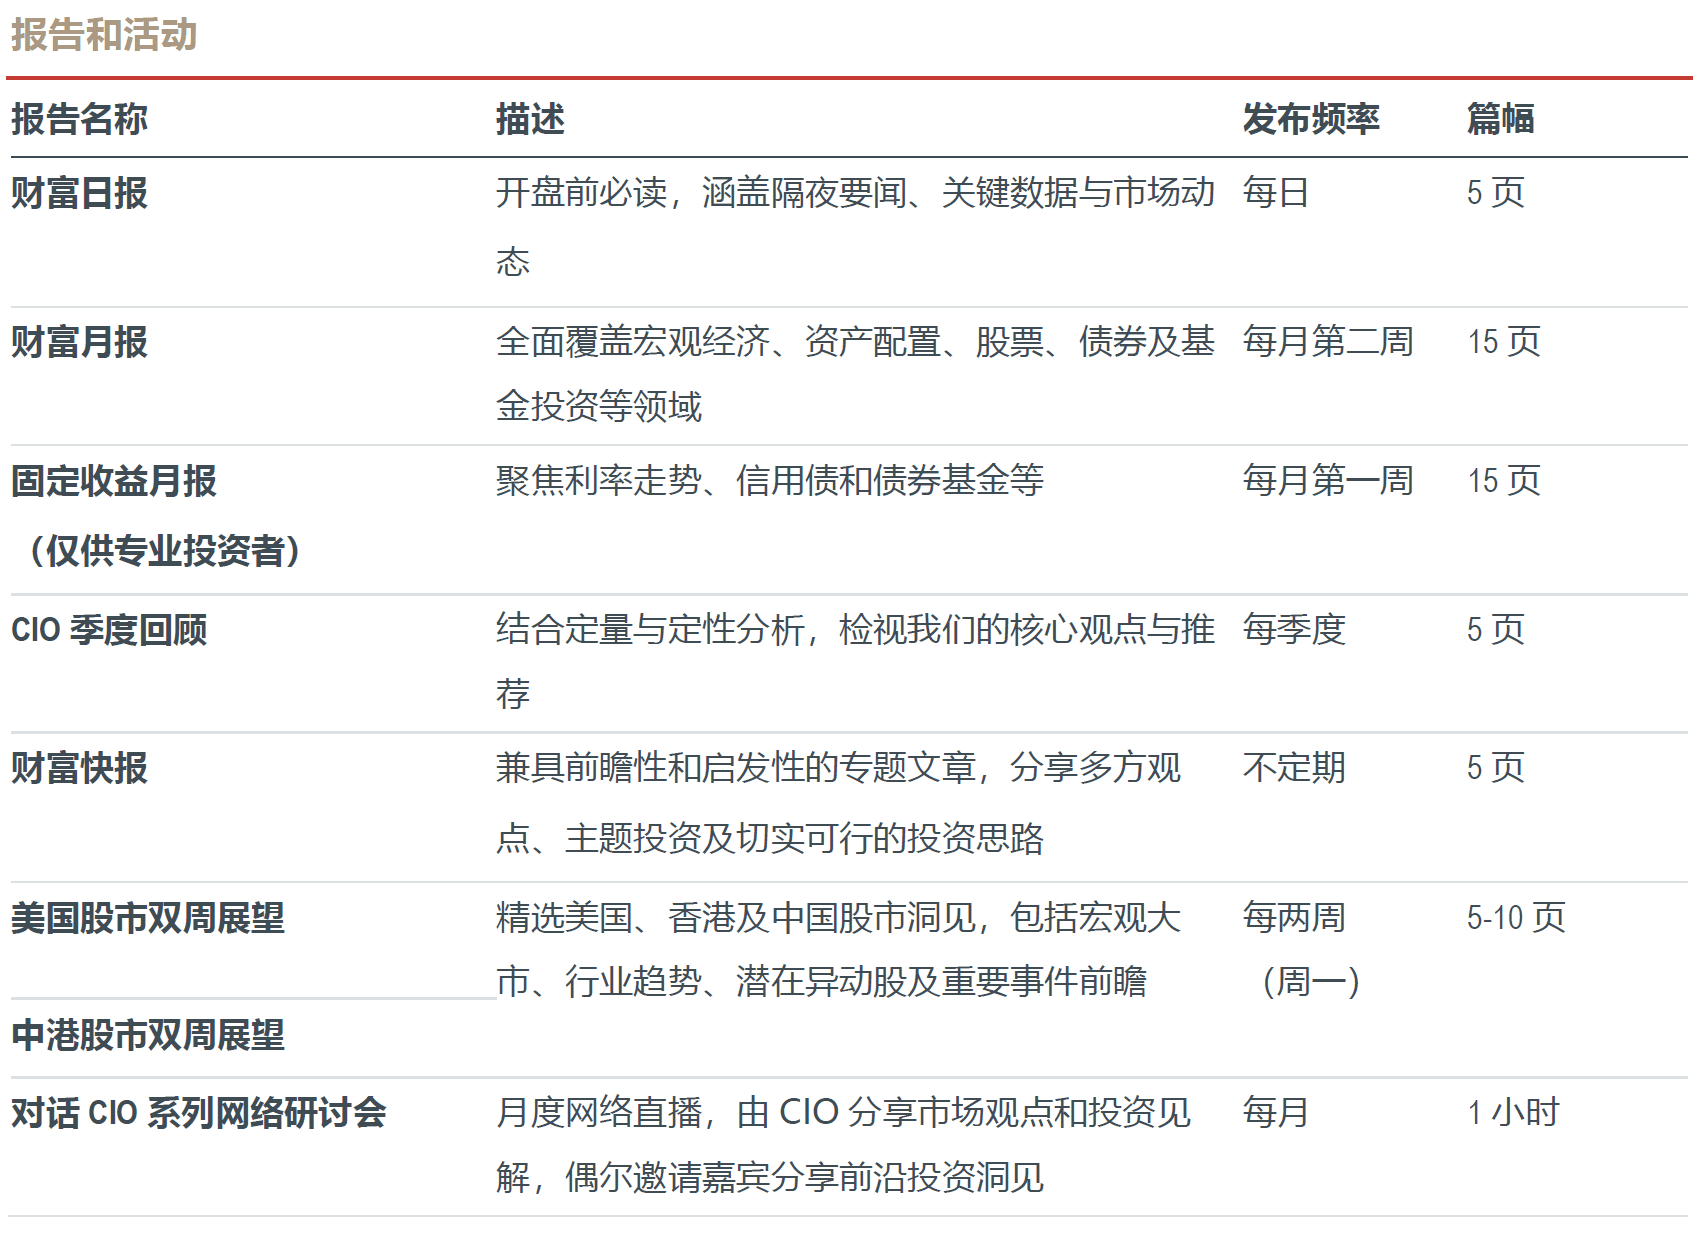
附录C:财富管理研究指引
CIO摘要
- 政策逆风之下,AI牛市逻辑依然成立。AI产业面临的州级政策风险真实存在,但影响各异且属于中期变量。AI结构性需求、中美AI博弈以及地方经济激励措施,均构成强有力的对冲因素。现阶段来看,近期美股抛售更多由情绪驱动,并非基本面恶化。我们继续看好AI超级周期,并将本次回调视为精选股的布局机会。
- 我们用于全球资产配置的纯ETF投资组合10月下跌1.3%,但年初至今仍上涨4.0%。我们将股票仓位调至接近基准权重,同时继续低配债券及超配黄金。
- 美国股票:“9–10月投资者觉醒”如期而至。10月走势基本符合预期,宏观与监管逆风引发资金快速撤离高贝塔AI标的。鉴于盈利基本面仍然稳健,我们维持杠铃策略(AI龙头+防御型标的/实物资产),在持续的宏观冲击与具备韧性的AI基本面之间取得平衡。
- 我们的美国股票模型组合10月上涨0.8%,年初至今回报率11.1%。表现最佳三只标的:LLY +22.5%、WMT +18.9%及OXY +15.7%。
- 中国股票:择股仍是关键。中国“成长的烦恼”持续体现在宏观数据与企业盈利层面。10月出台的新一轮稳市举措未能实质性提振市场情绪,全面复苏的时点仍存不确定性。在此背景下,精选标的至关重要:我们偏好高股息防御型标的,可赚取股息收益并对冲下行风险。
- 我们的中港股票模型组合10月下跌4.1%,年初至今回撤12.2%。表现最佳三只标的:0857.HK +12%、1288.HK +7.1%及0300.HK +5.3%。
- 固定收益:美联储偏鹰立场令固收市场承压,而美债反弹不等于警报解除。我们维持对短久期、高评级企业债的核心推荐。
核心观点与推荐
CIO点评
就在撰写本报告之时,美股遭遇了2025年4月4日(关税事件)以来最大单日跌幅。民主党横扫中期选举,加剧市场对数据中心监管收紧的担忧,引发AI股恐慌抛售。某种程度上,本轮下跌验证了我们对美股整体偏谨慎的立场,以及我们对“AI热潮降温”(我们的2026年五大核心预测之一)的判断。尽管严谨研究让我们做出前瞻性预判,结果值得肯定,但仍存在若干重要前提约束。
- 我们可能高估了宏观压力,同时低估了AI板块的韧性。我们自上而下的宏观担忧依然成立,包括美联储超级变数、伊朗原油冲击、通胀粘性以及财政失衡扩大。但复盘历史,宏观因素引发的AI股抛售往往持续时间较短,约为一个月(20个交易日)左右。通常不久之后,强劲的AI基本面与稳健的企业盈利会吸引资金回流板块,推动股价快速修复。
- 州级政策逆风并非新鲜事物,截至目前AI资本开支尚未受到实质扰动。本轮抛售的驱动因素是蓝州或出台数据中心限制政策,尤其是得克萨斯州、佐治亚州和俄亥俄州,这几个州既是数据中心扩张的核心枢纽,选举后也将由民主党掌控。此类监管约束早有苗头;2026全年,各州与地方政府持续围绕电力成本、电网承载力、水资源消耗、审批许可及税收优惠等维度加大审查。截至6月,已有14 个州已经或正在考虑暂停数据中心新建审批,部分州收紧补贴或增设监管门槛。但上述举措至今未能遏制AI资本开支热潮,表明科技巨头或已形成应对约束的变通方案。
- 2027年算力扩张计划基本锁定,风险重心转向2028年及以后。鉴于数据中心建设周期长达24–36个月,大部分2027年投产的数据中心扩建项目已经敲定投入,新出台政策的影响有限。即便后续推出更多限制措施,实质性影响大概率从2028年才开始显现,带来中期不确定性,但也给云巨头留出充足调整窗口期。
- 反对AI减速的战略逻辑。中美AI博弈会约束各州限制政策的力度边界。当前两党已形成广泛共识,将中国视作美国首要战略竞争对手,美国必须在AI领域维持对中国的领先地位。尽管这主要属于联邦层面的优先事项,但地方政策无法完全脱离中美战略竞争的大背景。我们的美国策略师陈之伊在最新一期对话CIO系列网络研讨会中清晰阐述了该观点。
- 反对过度监管的经济逻辑。数据中心带来大量就业、资本投入、税收收入以及基础设施配套建设。在得克萨斯州,数据中心每年贡献658亿美元GDP,为州及地方政府带来45亿美元税收,就业乘数约5.5–5.7倍(数据来源:普华永道)。因此各州在出台新限制政策时,必须在上述经济效益与监管成本之间审慎权衡。
结论:州级政策风险真实存在,但影响具差异化且属于中期变量。AI结构性需求、中美AI博弈以及地方经济激励措施,均构成强有力的对冲因素。现阶段来看,本轮抛售更多由情绪驱动,并非基本面恶化。我们继续看好AI超级周期,并将本次回调视为精选股的布局机会。
行动建议:逢低择股布局。英伟达(NVDA)仍是我们的首选AI标的,作为AI算力领域无可争议的龙头,其将充分受益于AI基础设施建设潮。其他个股推荐请参阅美国股票章节。
此外,英伟达(NVDA)股价自10月5日高点以来已持续回落一个月,与前文提到的“一个月调整期”节奏吻合,也为长线资金提供了具备吸引力的布局窗口。
资产配置(纯ETF投资组合)
- 我们用于全球资产配置的纯ETF投资组合10月下跌1.3%,但年初至今仍上涨4.0%。在我们的持仓中,能源板块ETF(XLE)表现最佳,涨幅达13.9%。半导体行业ETF(SOXX)和恒生科技ETF(3033.HK)为最大拖累项,分别-17.1%和-11.4%。
- 标配美国股票(36.6% vs. 36.6%)。10月我们通过标普500 ETF(SPY)逐步增加美股贝塔敞口,博弈中期选举后的修复行情。但我们保持克制,仓位从显著低配回归中性,并未上调至超配。美股内部,我们将板块从工业(XLI)切换至医疗保健(XLV),以应对民主党掌控国会后潜在的政策变化。并非所有XLV个股都能同等受益于民主党胜选,但医疗保健板块面临的逆风预计少于工业板块 —— 工业板块景气度越来越依赖AI资本开支。
- 低配美国除外的发达市场(10.1% vs. 16.3%)。美国除外的发达市场ETF(IDEV)10月基本持平,通胀上行及财政失衡等宏观压力基本被具备韧性的企业盈利所对冲。IDEV年初至今涨幅9.8%。
- 低配中国除外的新兴市场(4.0% vs. 5.6%)。中国除外的新兴市场ETF(EMXC)上月下跌9.5%,主要由于AI股大幅抛售令韩、台市场走弱。尽管近期回调,EMXC仍是全球表现最佳的区域之一,年初至今上涨24.1%。
- 超配中国股票(5.8% vs. 2.2%)。在9月回调之后,我们加仓沪深300 ETF(3188.HK)以及恒生科技ETF(3033.HK),支撑逻辑是我们认为中国虽仍面临“成长的烦恼”但估值已更具吸引力。
- 低配固定收益(37.1% vs. 39.3%)。伴随美债收益率回落,我们持仓的债券ETF 10月取得正收益;中期企业债ETF(VCIT)上涨2.2%,短期企业债ETF(VCSH)上涨1.2%。我们在10月减持VCSH筹集现金,并将资金投向SPY,从而将权益持仓从低配调整至中性配置。
- 超配黄金(4.9% vs. 0.0%)。黄金(2840.HK)继9月下跌6.3%之后,10月再度回撤5.2%。我们逢低加仓黄金;我们仍将黄金视作对冲地缘风险、汇率波动及去美元化趋势的优质长期资产。
股票
美国股票
10月走势大致符合我们预期,月初由科技板块领涨,月末直至11月初(中期选举后)则转向宏观因素驱动的大幅回调。标普500指数上月下跌0.9%,年初至今回报率收窄至10.5%。但在平静指数表象之下,市场发生剧烈轮动,资金撤离高贝塔AI动量股,因投资者担忧AI信用风险以及民主党横扫带来的监管逆风。
- “9–10月投资者觉醒”如期而至,只比我们此前预测晚了几日。VIX波动率指数10月四次盘中突破20,与我们在中期选举前提示的季节性规律一致。高盛数据显示,对冲基金在10月以史上最快速度削减科技敞口,净杠杆率骤降至43%的一年低位。我们认为市场陷入了自我强化循环:波动率抬升触发追加强制平仓,进而影响CTA/被动资金流向,宏观压力与监管逆风进一步放大下跌动能。
- 美联储:措辞偏鹰,按兵不动。10月FOMC会议维持利率不变,与我们预期一致,其时临近美国中期选举。我们的基准情景仍为12月加息,目前FedWatch定价该概率约为72%。缩表(QT)方面,沃什主席向市场表态,专门负责美联储资产负债表的工作组要到2027年第一季度才提交报告。值得关注的是,市场焦点转向AI融资;沃什承认科技板块信用利差走阔,并强调核心原因是该行业融资结构发生变化,而不只是行业本身对利率敏感。其牵头的AI专项工作组将于11月16日举行公开听证会,进一步讨论AI及相关宏观影响。
- 三季度盈利强劲,符合预期。10月标普500成分股中82%的企业每股盈利超预期,表现亮眼。标普500三季度盈利增速高达30%,连续第三个季度保持25%+的高增长。投资者坚持精选个股,背后逻辑清晰。市场持续给予盈利动能强劲标的溢价,同时对受冲击或存在执行风险的公司进行估值惩罚。详见下文公司点评。
- 板块轮动印证我们的杠铃策略。宏观波动持续之下,资金向防御型板块及利率敏感型板块切换。能源板块(XLE)和医疗保健板块(XLV)领涨,10月涨幅分别为12.6%/10.0%。与此同时,受AI信用风险担忧影响,通信服务板块(XLC)和信息技术板块(XLK)出现明显获利了结。我们维持杠铃策略(AI龙头+防御型标的/实物资产),以应对当前市场震荡。
- 我们的美国股票模型组合10月上涨0.8%,年初至今回报率11.1%,10月表现跑赢标普500(SPY),但年初至今仍跑输该指数。10月阿尔法收益由能源(OXY +15.7%、XLE +13.9%)、医疗保健(JNJ +3.2%、XLV +9.8%、LLY +22.5%)及必需消费(WMT +18.9%、PG +12%、KO +9.3%)贡献。部分收益被可选消费(AMZN -3.5%)、信息技术(SKHY -19%、MU- 16.9%、LITE -13.4%、NVDA -10.4%、SNOW -9.9%、GOOGL -18.7%、SOXX -17.1%)及通信服务(META -15.2%)的亏损抵消。
- 10月末现金仓位降至18.4%;我们动用现金买入股票,博弈中期选举后的潜在修复行情。
- 表现最佳三只标的:LLY +22.5%、WMT +18.9%及OXY +15.7%。
- 表现最差三只标的:SKHY -19%、GOOGL -18.7%及SOXX -17.1%。
- 微软(MSFT)季度业绩超预期。Azure收入(占总营收36%)同比增速抬升至48%,Office 365收入(占总营收34%)同比增长18%;两项指标均高于预期。Copilot日活跃用户环比增长50%,体现企业端AI应用范围持续扩大。我们的渠道调查显示,多家大型企业扩容Copilot席位采购,当前处于AI应用部署早期阶段。微软预计截至2027财年6月前自由现金流持续为正,是目前唯一给出该预期的云巨头。微软的正面自由现金流源于其AI资本开支纪律性更强,较多采用表外租赁模式。本次财报基本印证我们对微软的投资逻辑:其是具备长期竞争力的企业端AI龙头。
- 亚马逊(AMZN)营收与云业务增速均不及预期。三季度营收同比增长12%,较一致预期低~1%;线上商店业务(占总营收34%)仅增长2%。AWS(占总营收23%)同比增长39.3%,略低于买方机构40%+的预期。营业利润同比增长61%,营业利润率创13.9%的新高,主要由AWS盈利结构优化拉动(AWS贡献63%营业利润)。尽管业绩增速偏弱,我们对其长期投资逻辑维持不变。管理层继续指引AWS在2027年和2028年保持40%的年度增速,同时强调Amazon Bedrock(AI应用与智能代理平台)投入同比增长7倍。这意味着企业大规模部署AI推理尚处早期阶段。推理业务已占AWS AI相关收入的一半以上,并且仍在高速增长。
- Alphabet(GOOGL)三季度营收较预期低6%,广告业务(占总营收64%)增速放缓至同比12%,低于市场预期。正如我们近期提示,搜索业务正面临用户行为的结构性转变。我们的渠道调查显示,部分广告预算从谷歌向Meta迁移。但我们认为谷歌可依托自研AI智能体(类似AI Mode)守住份额。谷歌云(占总营收24%)景气度依旧强劲,收入同比大增103%,高于~100%的买方预期;增长由持续旺盛的AI需求(TPU、数据及网络安全)拉动。我们预计谷歌的TPU部署将在2027年带动云算力扩容与收入增长(预期增速80%)。
- Meta(META)业绩强劲,三季度营收同比增长26%,较一致预期高2%。经调整每股盈利为7.40美元,高于6.54美元的市场预期。值得注意的是,受AI资本开支抬升影响,公司自由现金流首次转负。但Meta的广告业务表现强劲,叠加AI智能体取得积极进展,进一步印证我们的判断:Meta仍是AI应用端龙头。正如我们此前预期,Meta推出规模达950亿美元的融资及股份发行方案(250亿美元普通股、600亿美元无投票权股份将于2027年启动ATM发行、125亿美元优先股)。其中250亿美元A类普通股发行获得5倍超额认购,反映投资者对Meta前景保持乐观。
- 礼来(LLY)再度交出亮眼的超预期业绩并上调指引,巩固其医疗保健板块龙头地位。2026年第三季度营收同比大涨39%至244亿美元,经调整每股盈利较一致预期高33%。该季度增长由王牌减重药需求驱动,销量跃升53%,足以抵消15%的降价(受中国国家医保谈判等因素影响)。增长并未止步于此。管理层今年第三次上调2026财年营收指引至910–920亿美元(此前为850–870亿美元)。我们维持LLY为核心推荐,强劲业绩印证我们的观点:公司具备差异化产品优势与优秀执行能力。自我们6月推荐以来,该股显著跑赢大市(+24%),标普500同期涨幅则为+4%。
- 宝洁(PG)业绩超预期后股价大涨6%。内生销售额同比+4.0%(市场预期+2.2%),增长具备韧性;每股盈利2.0美元(市场预期1.9美元),销售及管理费用去杠杆利好推动营业利润率升至超预期的25.9%。展望未来,管理层大致重申2027财年内生销售指引(+1-3%)及核心每股盈利指引(持平至+3%),并将净销售额指引上调至+2-4%,公司在以38亿美元收购Thorne后布局高端健康养生赛道。公司执行能力优异,但宏观压力犹存。管理层提示本年度剩余时段成本压力将显著抬升,将2027财年大宗商品、能源及运输的税后成本逆风规模上调至14亿美元,该测算假设布伦特原油~100美元/桶。我们维持PG为核心推荐,稳健业绩证明其在持续宏观不确定性环境下属“真防御型”资产。
- 可口可乐(KO)2026年第三季度业绩超预期。内生收入同比+7%(市场预期+4%);浓缩液销量(+7%)与箱装销量(+5%)亮眼,其中拉美(+16%)、欧洲中东非洲地区(+7%)拉动显著。收入端的规模效应带动毛利率超预期(62.7%);三季度每股盈利0.91美元,高于市场预期的0.88美元。管理层上调2026财年指引,现预计内生收入增速至少~5%,剔除汇率影响后每股盈利增速至少+9%(此前指引+7-8%),对应全年报表口径每股盈利增速+11%。在充满挑战的宏观环境中,我们持续看好KO的经营执行力与防御属性。
- 11月重点关注事件:美国中期选举及职位空缺数据(11月3日)、美国非农就业与失业率(11月6日)、美国CPI(11月10日)、美国零售销售(11月16日)、10月FOMC会议纪要(11月19日)、美国三季度GDP二次修正值及PCE(11月25日)。重点财报包括AMD及QCOM(11月4日)、NVDA(11月17日)、TGT及WMT(11月18–19日)以及阿里巴巴(11月24日)。详见附录B。
中国股票
10月中港股市进一步走弱,恒生指数-5.4%,恒生科技指数-11.7%,沪深300指数(A股)-8.5%。中国“成长的烦恼”持续压制宏观数据,并传导至企业盈利端,使得择股(精选标的)成为当前的核心。我们偏好高股息防御型标的,可在博取稳定收益的同时对冲下行风险。
- 中国“成长的烦恼”尚未化解。三季度GDP同比增速由二季度的4.3%升至4.5%,但内需疲软仍是现实。9月社零同比仅增1.1%;1–9月固定资产投资同比下滑7.2%,主要受地产投资同比下降20.6%的拖累。投资与消费双双偏弱,持续制约全面复苏。
- 内需疲软压制成本传导。10月制造业PMI由9月的50.1回落至49.3,高技术制造业PMI维持在51.3的扩张区间。原材料购进价格指数56.8,高于51.7的出厂价格指数,意味着企业成本传导空间有限、制造端盈利压力加大。我们认为内需疲软制约厂商向下游转嫁原材料涨价的能力,使其利润率承压。
- 间接托底股市。中国人民银行加快落地已有的人民币8,000亿元稳市工具、互换便利及回购再贷款机制。具体举措包括11月3日开展人民币1,000亿元互换操作,同时将回购再贷款利率下调25个基点至1%。另有消息称,中国拟暂停IPO以进一步托底股市。若消息属实,此举有望减少股票供给、提振市场情绪。在大规模刺激方案缺位的情况下,上述偏温和的市场托底举措可视作间接刺激。
- 市场反应平淡。政策落地当日(11月3日),沪深300指数下跌0.2%,恒生指数上涨0.57%,表明本次“刺激”效果有限。宏观层面与企业盈利基本面仍然偏弱,我们预计年底前、也许直至2027年第一季度,恒生指数将在23,000–26,000区间震荡。复苏的时点与强度仍存不确定性,进一步支撑我们对高股息防御型标的的偏好(详见下文)。
- 择股是关键:布局高股息防御型标的,在等待周期中获取股息回报。我们看好中国移动(0941.HK,股息率6.7%)、中石油(0857.HK,股息率5.4%)、美的集团(0300.HK,股息率4.4%)以及央企红利ETF(3437.HK,股息率7.1%),在耐心等待实质性修复的同时赚取股息收益并对冲下行风险。除3437.HK以外,其余标的均为我们的核心推荐。
- 我们的中港股票模型组合10月下跌4.1%,跑赢MSCI中国ETF(MCHI -6%)。该组合年初至今回撤12.2%,同样跑赢MCHI 17.1%的跌幅。
- 月末现金仓位略降至18.2%,9月末则为19.3%。
- 表现最佳三只标的:0857.HK +12%、1288.HK +7.1%及0300.HK +5.3%。
- 表现最差三只标的:3986.HK -29.9%、300750.SZ -19.4%及000338.SZ -17%。
- 中国移动(0941.HK)三季度业绩不及预期。净利润同比下滑12.2%至人民币273亿元,较一致预期低约6%。扣除非经常性损益后净利润基本持平在人民币287亿元,但EBITDA同比下滑6.9%,反映主业持续承压。前三季度经营现金流仍同比增长15.1%至人民币1,853亿元,为稳定派息提供支撑。我们维持中国移动为核心推荐,主要看好其防御属性、高股息率以及AI驱动估值重估的潜在空间(作为中国AI算力基础设施建设的核心参与方)。
- 宁德时代(300750.SZ)三季度营收高增但利润不及预期。营收同比增长58.6%至人民币1,652亿元,净利润却同比仅增14.5%至人民币212.5亿元且环比下滑5.8%,毛利率环比回落2.5个百分点至20.7%。毛利率收缩主要源于低毛利产品占比抬升,叠加消费税及出口退税政策压力。季度经营现金流由二季度的人民币265.4亿元回落至三季度的人民币14.1亿元,部分原因是对供应商付款节奏加快。宁德时代10月股价下跌20%之后,基于我们的长期假设(20%+的可持续盈利增长及20%+的毛利率),2027年预期市盈率回落至单位数,使其A股估值吸引力提升。我们对宁德时代的投资逻辑不变:技术领先、垂直一体化、规模优势及产品可靠性,叠加海外扩张与储能业务成为国内电动车业务之外的增长引擎。
- 美的集团(0300.HK)三季度业绩基本符合近期下调后的市场预期。营收同比下滑4%至人民币1,080亿元,国内家电需求疲软抵消了楼宇解决方案业务8%及自动化业务10%的增长。凭借成本管控,核心营业利润率同比及环比小幅改善至10.6%。剔除长鑫科技投资收益后,净利润下滑约10%。管理层指引2026年通过分红与回购维持稳定现金回报,合计股东回报率预计为7%。净现金及可供出售金融资产合计人民币2,300亿元,是年度股东回报总额的5倍以上。我们维持美的为核心推荐,主要看好其业务防御属性、利润率韧性、海外品牌拓展,以及商用与工业业务的发展前景。该股仍是我们“中国出口冲击2.0”及“China Maxxing”投资主题下的首选标的。
- 吉利汽车(0175.HK)三季度业绩不及预期。净利润同比增长28%至人民币48.4亿元,较一致预期低约7%。核心利润同比增长32%至人民币52.1亿元,但单车核心利润环比下滑约10%,毛利率收窄至18.0%。管理层预期四季度表现改善,单车利润修复,带动销量转化为更强盈利。出口仍是亮点:管理层目标2026年海外销量约100万辆,高于此前92万辆的指引。我们维持吉利汽车为核心推荐,主要看好其高端品牌带来的“高质量增长”潜力、具备盈利空间的出海扩张,以及“一个吉利”整合带来的效率提升。
- 台积电(TSM)三季度业绩稳健。营收/每股盈利小幅超出市场预期,同时将2026年营收增速指引由略超40%上调至~44%。AI芯片需求维持强劲。管理层表示“未见放缓迹象”,指引2024–2029年AI收入复合增速处于中高50%区间(2026年AI收入占总营收约35%)。值得注意的是,CPU并未纳入其AI收入统计,而AI带动的CPU需求高增或将带来额外上行弹性。我们维持对台积电的乐观判断,其仍将是GPU、CPU、ASIC以及先进封装全链路AI芯片增长的高确定性受益标的。
- 11月重点关注事件:10月贸易、CPI及PPI(11月9日);社会零售总额、工业增加值、固定资产投资、地产数据及失业率(11月16日);贷款市场报价利率LPR(11月20日);工业企业利润(11月27日);11月官方PMI及百强房企销售(月末)。财报:腾讯(11月18日);阿里巴巴、美团及携程(日期待定)。
固定收益
以下是我们最新《固收投资月报》(2026年11月5日)的核心要点,仅供专业/认可投资者参考。如需获取完整报告,请联系Benjamin Tan:benjamintan@uobkh.com。
- 美联储偏鹰立场令固收市场承压。美国经济仍处于通胀压力再度抬升、增长动能逐步收窄的微妙格局,促使美联储10月选择维持利率不变,但立场偏鹰。市场定价12月加息概率~70%,关注点转向AI融资风险,我们预计2026年末阶段固收投资的宏观环境仍将偏弱。
- 新云厂商信用:AI最薄弱环节。AI赛道内部,新云厂商信用裂痕显现,高杠杆、负自由现金流及庞大再融资需求暴露了生态内最脆弱的一环。目前压力属于局部性风险,尚未构成系统性威胁,但如果AI商业化不及预期,风险扩散概率将会抬升。
- 美债反弹不等于警报解除。近期美债走强(价格上涨、收益率下行)固然为积极信号,但我们认为长端收益率尚未见顶。通胀不确定性持续存在、财政担忧以及AI相关企业债供给高企,均可能再度推升收益率,因此我们维持对久期保持谨慎的看法。
- 行动建议。我们维持对短久期(<3年)、高评级(A及以上)投资级债券的核心推荐。在长端收益率形成清晰交易区间前,我们建议投资者暂缓大幅拉长久期。
附录A:我们对2026年的五大预测
附录B:2026年11月重点关注事件
附录C:财富管理研究指引
分析员
分析员
分析员
分析员
分析员
Disclosures and disclaimers
This report is provided subject to, and must be read together with, the full Disclosures / Disclaimers available at this link, which are incorporated by reference into this report. In particular, this report is intended for general circulation and informational purposes only and does not constitute personal investment advice or a recommendation to buy or sell any investment product or security. You should independently evaluate the information and, where necessary, seek advice from a qualified financial adviser regarding the suitability of any investment. Analyst certifications required under applicable regulations, including SEC Regulation AC (where relevant), are included in this report. By accessing, receiving or using this report, you acknowledge that you have read, understood and agreed to be bound by the Disclosures / Disclaimers, as may be amended, supplemented or updated from time to time.


