
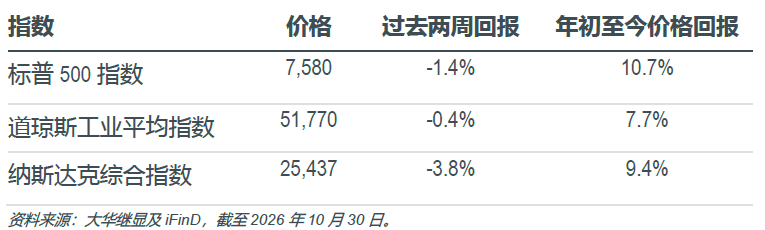
主要美国市场指数
美联储:措辞偏鹰,按兵不动。10月FOMC会议维持利率不变,与我们的预期一致,其时距离美国中期选举仅剩一周。我们的基准情景仍为12月加息,目前FedWatch定价该概率约为72%。缩表(QT)方面,沃什主席向市场表态,专门负责美联储资产负债表的工作组要到2027年第一季度才提交报告,且任何调整“不太可能对当前政策周期产生实质性影响”。值得关注的是,市场焦点转向AI融资。沃什承认,9月加息后科技板块信用利差与融资环境持续收紧,同时补充这并非行业本身对利率敏感,而是融资结构发生了变化。其牵头的AI工作组将于11月16日举行公开听证会,进一步探讨AI生产率及相关宏观影响。
美股过去两周大幅回调,以科技股为主的纳斯达克综合指数领跌(-3.8%),标普500指数(-1.4%)和道琼斯工业平均指数(-0.4%)同步走弱。受此影响,三大指数年初至今回报率分别回落至9.4%、10.7%及7.7%。此表现分化反映市场正剧烈调仓、撤离高贝塔AI动量标的;市场正在消化AI信用担忧与10月末激进去杠杆周期的双重压力。
我们的“10月投资者觉醒”预判兑现。我们此前提示的9-10月宏观驱动的波动率飙升成为现实。VIX 波动率指数单月内四次盘中突破20,与我们在中期选举前提示的季节性规律一致。高盛数据显示,对冲基金在10月以史上最快速度削减科技敞口,净杠杆率骤降至43%的一年低位。我们认为市场陷入了与今年7月相似的自我强化循环:波动率抬升触发追加保证金平仓,进而影响CTA/被动资金流向,叠加美国市场季节性逆风因素。
抛开当前市场震荡,即将到来的中期选举有望成为拐点;复盘历史,政治不确定性落地后市场往往会迎来释然性反弹。我们认为民主党与共和党在维护美国AI领先地位、应对外部竞争上存在战略层面甚至个人层面的共同诉求(详情请观看我们最新的对话CIO系列回放)。我们建议投资者扛过中期选举前最后一段波动期并保持持仓,年底反弹的可能性依然存在。
表现最佳板块:医疗保健 (XLV) +5.2%、公用事业 (XLU) +5.0%及房地产 (XLRE) +3.6%。
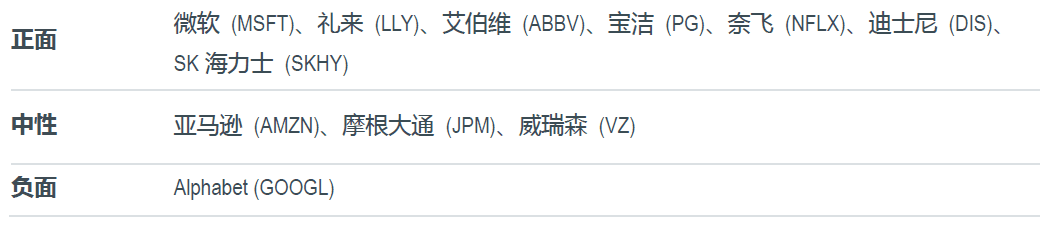
潜在异动股:
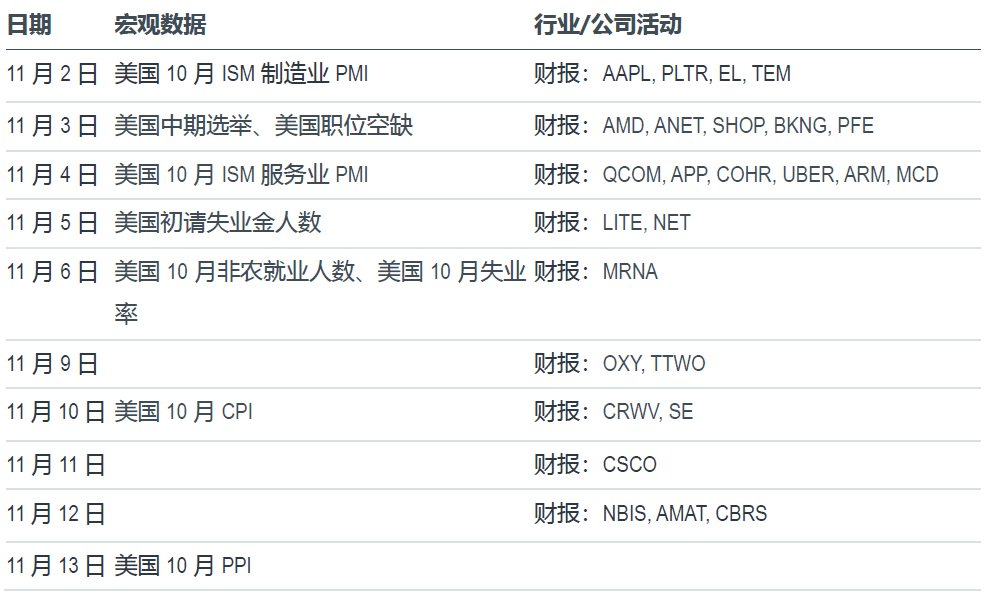
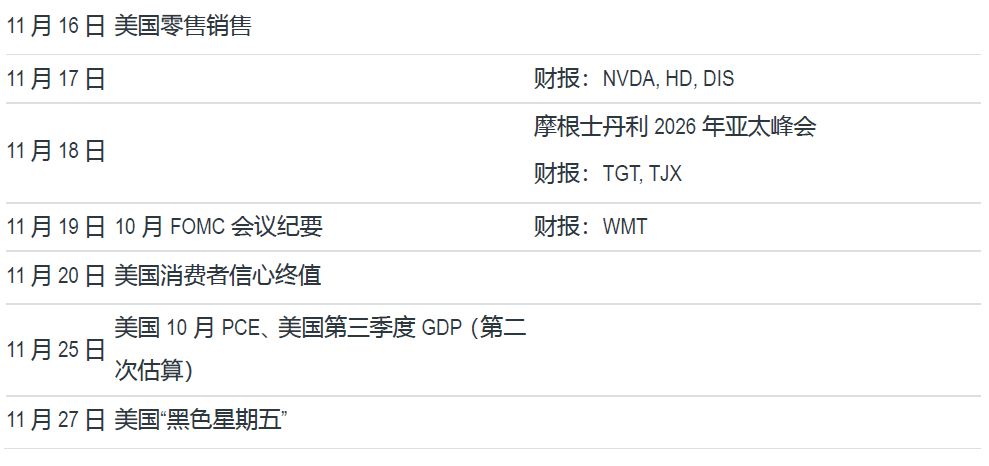
重点关注事件:美国中期选举(11月3日)、10月非农就业数据(11月6日)、10月CPI(11月10日)、10月PPI(11月13日)、10月PCE(11月25日)。财报:AAPL(11月2日)、AMD(11月3日)、LITE(11月5日)、OXY(11月9日)、NVDA(11月17日)、WMT(11月19日)。详见下表。
美股表现最佳的三个板块(过去两周)
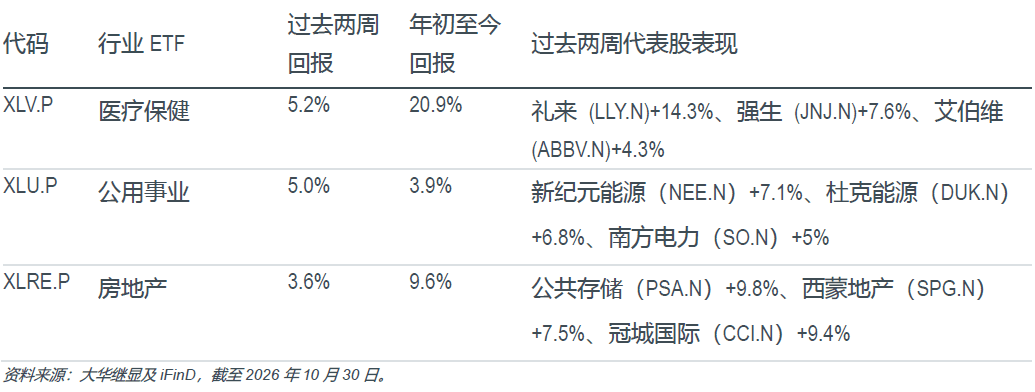
医疗保健板块领涨,其中制药普涨;过去两周板块上涨5.2%,年初至今回报率扩大至20.9%。行情由礼来(LLY)带动,公司2026年第三季度财报再超预期并上调指引,GLP‑1产品线持续放量,股价大涨14.3%。强生(JNJ)上涨7.6%,艾伯维(ABBV)亦上涨4.3%,反映资金偏好具备清晰管线催化、确定性强的大盘防御龙头。在中期选举前宏观高波动环境下,XLV兼具防御属性与结构性成长逻辑,配置价值突出。我们维持JNJ与LLY为核心推荐。
公用事业板块迎来强势纾困式反弹:美债收益率担忧缓和叠加AI电力需求持续支撑。XLU过去两周大幅反弹5.0%,回补前期大幅跌幅,年初至今回报率转正至3.9%。本轮修复的部分驱动来自长端美债收益率阶段性企稳,重新抬升公用事业作为高股息“债券替代品”的相对吸引力。新纪元能源(NEE)以7.1%的涨幅领涨;受监管公用事业同业杜克能源(DUK)和南方电力(SO)同样走强,分别上涨6.8%和5.0%。
房地产板块(XLRE)过去两周上涨3.6%,年初至今回报率抬升至9.6%,受益于美联储10月暂停加息带来的广泛纾困式行情。冠城国际(CCI)大涨9.4%,反映资金重新青睐服务5G扩容与AI数据中心互联的通信塔/基础设施资产。公共存储(PSA)跳涨9.8%,体现美国国内人口流动以及仓储需求具备韧性。购物中心龙头西蒙地产(SPG)上涨7.5%,说明在市场普遍担忧消费的背景下,优质体验型零售资产基本面依旧坚挺。尽管迎来纾困式反弹,但该板块对美联储利率决议以及终端利率路径高度敏感,我们维持观望态度。
美股表现最差的三个板块(过去两周)
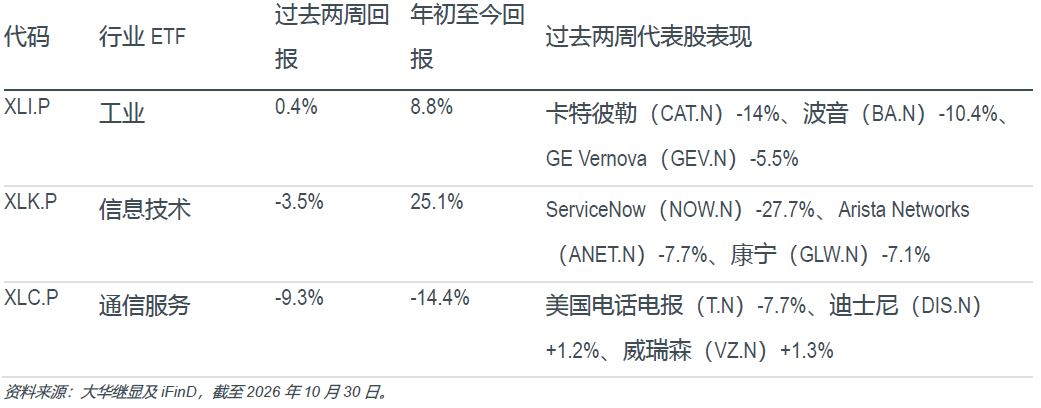
全球周期担忧下工业板块近乎持平。XLI过去两周小幅收涨0.4%,上涨动能停滞,年初至今涨幅收窄至 8.8%。板块承压主要来自周期品与资本品个股普遍回调。卡特彼勒(CAT)大跌14.0%,市场计入粘性通胀、柴油价格高企背景下全球建筑与制造业放缓的预期。波音(BA)下跌10.4%,持续受供应链瓶颈以及监管变动压制。GE Vernova(GEV)回落5.5%,属于年初至今电力基建大涨后的战术性获利了结。我们维持GEV为核心推荐。
信息技术板块(XLK)过去两周下跌3.5%,较前期强势行情明显反转,但年初至今涨幅仍高达25.1%。本次回调印证了我们此前展望中提到的“筛选机制”:市场正在无情区分AI赛道里的赢家与输家。ServiceNow(NOW)大跌27.7%,市场担忧AI智能体会颠覆和替代传统企业SaaS工作流。网络与光通信标的同样遭遇获利了结:Arista Networks(ANET)下跌7.7%,康宁(GLW)下跌7.1%,投资者在宏观逆风与自由现金流压力上升的背景下,开始质疑云厂商短期资本开支节奏。
通信服务板块(XLC)大幅下挫9.3%,年初至今跌幅扩大至-14.4%。下跌集中在传统电信运营商:美国电话电报(T)下跌7.7%,市场计入SpaceX星链带来日趋严峻的竞争压力;星链的直连手机与固定无线业务持续侵蚀传统运营商的用户增长与定价权。现金流具备韧性的防御型媒体标的逆势小幅走强:迪士尼(DIS)上涨1.2%,受益于流媒体提价以及IP系列资产的强势;威瑞森(VZ)上涨1.3%,成为板块内的避险选择。这一分化表明资金持续偏好具备高质量定价权的资产,而非面临卫星通信结构性颠覆的老牌运营商。
潜在异动股
请注意,以下提及股票未必都是财富管理研究 / 首席投资官办公室的正式推荐。请参阅附录中我们的美股模型组合以及个股推荐。股票投资涉及重大风险,投资者应自行审慎判断。
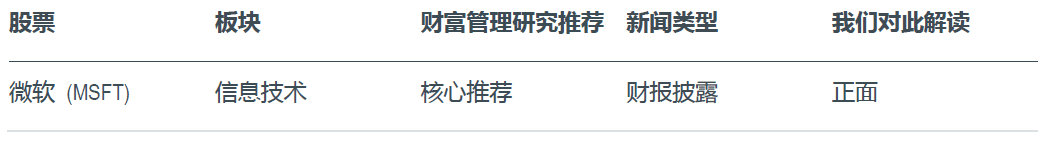
微软财报超预期。Azure收入同比增速升至48%,Office 365收入同比+18%,两项指标均高于预期。Copilot日活用户环比增长50%,说明企业端AI渗透率持续扩大。我们的渠道调研显示,多家大型企业正扩大Copilot席位采购规模,当前处于AI应用的早期部署阶段。
微软预计至2027财年(6月)自由现金流持续为正,是唯一预期维持正自由现金流的大型云厂商。微软维持正向自由现金流,源于其对AI资本支出的克制管控,包括大量使用表外租赁方案。但我们预计,后续自有基础设施投资占比将逐步抬升,2027年尤为明显。微软最新财报进一步印证我们的投资逻辑:公司仍是具备长期竞争力的企业端AI龙头。(Garrick Li)
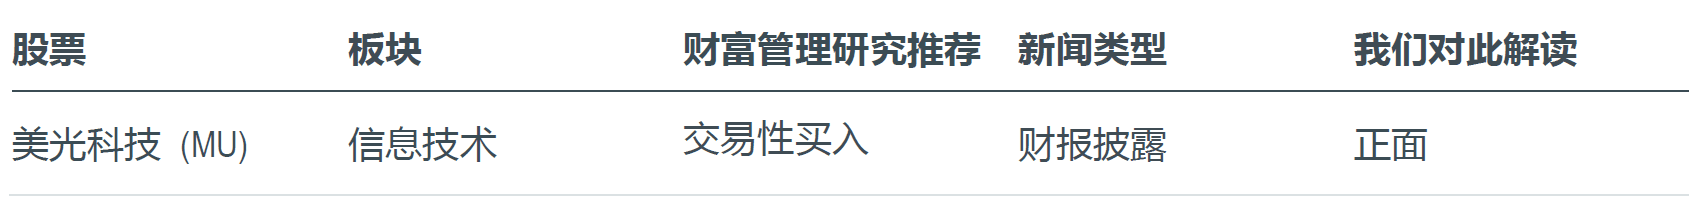
美光科技公布8月财季创纪录业绩。营收环比增长31%,同比近乎翻三倍(+379.3%);每股收益33.42美元,高于31.61美元的一致预期。
管理层明确表示,目前尚未看到行业供需重新平衡的清晰拐点;公司2027财年全部规划出货产能中超75%已通过长单锁定。这印证了我们关于存储价格将长期维持高位的判断。
另外,Counterpoint的渠道调查显示,英伟达Rubin芯片大多将搭载12层HBM,而非此前市场传闻的8层HBM。该结论反驳了市场关于HBM规格降级的悲观观点。我们维持判断:英伟达每一代AI系统均需要更高带宽的HBM,支撑高端HBM需求持续增长。(Garrick Li)
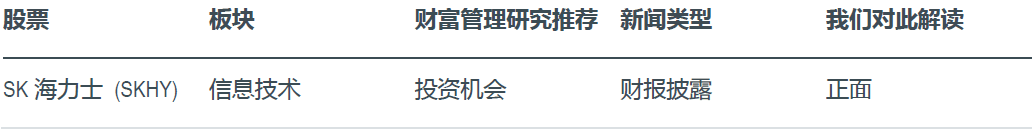
SK海力士交出又一份强劲季报,营收较一致预期高7%,营业利润较一致预期高9%。管理层预期,2030年前存储芯片需求增速将高于供给增速,印证我们关于存储超级周期的判断。
管理层同时重申回购承诺,董事会已批准一项规模20万亿韩元的新股票回购计划。当前预期市盈率~4倍,叠加力度激进的回购与派息,预计可将其2028年估值摊薄至2-3倍市盈率区间,该水平已接近金融危机时期估值,配置吸引力持续抬升。(Garrick Li).
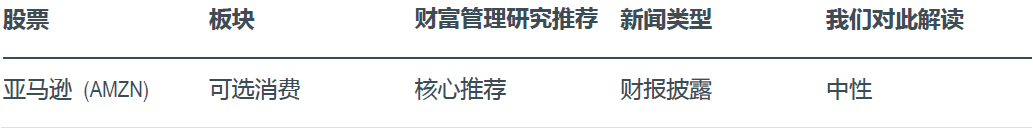
亚马逊营收与云业务增速小幅不及预期,股价回调。公司三季度营收同比增长12%,较一致预期低~1%;其中线上零售业务仅增长2%。营业利润同比增长61%,营业利润率创下13.9%的历史新高,盈利主要来自AWS的结构贡献(占总营业利润的63%)。AWS营收同比增长39.3%,低于买方机构 40%+的预期;但AWS营业利润率表现亮眼(38.7%),高于37.0%的一致预期。
尽管本次业绩看似平淡,但并未改变我们的长期投资逻辑。管理层仍预期AWS业务2027年及2028 年营收同比增速保持40%以上,同时重点提及Amazon Bedrock的投入规模同比增长7倍。这意味着企业大规模部署AI推理业务仍处在非常早期的阶段,推理业务目前已经占到AWS AI相关收入的一半以上,且维持高速增长。
自由现金流为-420亿美元,差于预期。我们认为核心问题不在于当前的自由现金流水平,而在于亚马逊需要以多快的速度将AI资本投入转化为收入。甲骨文近期指引预计其自由现金流将在2028下半年转正。鉴于亚马逊的成本优势以及AWS 38%的营业利润率,我们认为亚马逊同样有望在2028年实现自由现金流转正。(Garrick Li)
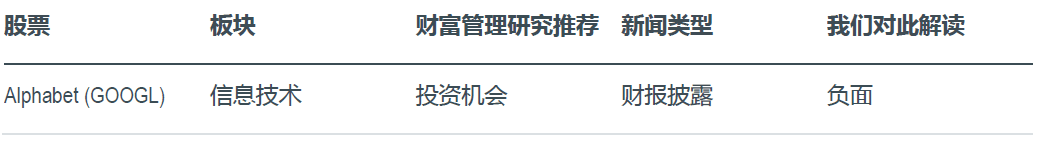
谷歌三季度营收较预期低6%;广告业务(搜索 + YouTube)增速放缓至同比12%,亦低于预期。但谷歌云收入大增103%,高于买方~100%的预期,主要源于AI需求持续旺盛(TPU算力、数据服务及网络安全业务)。
正如近期我们所提示的,搜索业务面临用户行为的结构性转变。我们的渠道调查显示,部分广告预算从谷歌向Meta转移。但我们认为谷歌可依托自研AI产品(例如AI Mode的推广)守住市场份额。长期来看,我们认为AI智能体不会单纯构成颠覆风险,反而有望成为新的变现与广告增长机会。
我们预计谷歌TPU部署规模将持续扩产,支撑2027年云业务增长。值得重点关注的是,谷歌披露苹果现已采用TPU训练AI大模型。(Garrick Li)
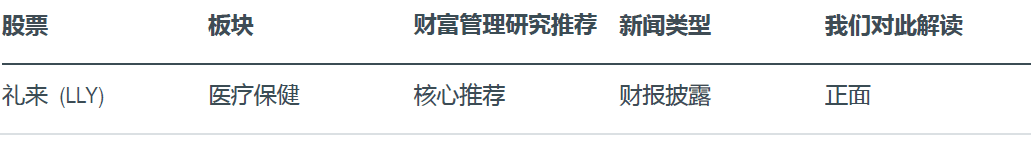
2026年第三季度业绩大超预期并上调全年营收指引。营收244亿美元,高于226亿美元的一致预期;经调整每股盈利7.48美元,高于6.26美元的预期,核心驱动来自Mounjaro(营收107.2亿美元)与 Zepbound(营收53.5亿美元)。公司将2026财年营收指引上调50亿美元至910-920亿美元。受并购相关费用拖累,每股盈利指引小幅下修。
销量增长抵消价格下行压力。销量同比提升53%,对冲了15%的实际售价跌幅。销量增长的支撑来自新增超50万名Medicare医保患者,同时Mounjaro国际市场销售额同比大增93%至57亿美元。
Foundayo(口服GLP‑1)尚处放量早期阶段。Foundayo销售额1.84亿美元,较预期低约3,000万美元,管理层将此归因于二季度上市渠道备货的扰动。剔除备货因素后的美国底层需求同比增长两倍以上,新品处方份额翻倍至约40%。
长期前景偏乐观。我们维持对礼来的正面看法,注射剂产品的旺盛需求有望对冲定价压力。Foundayo的海外上市推广以及Retatrutide计划于2027年提交上市申请,或将驱动下一阶段增长。(Tang Kai Jie)
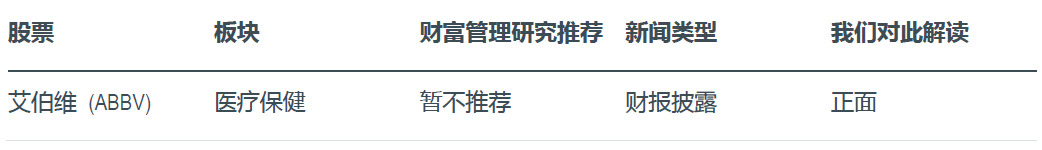
2026年第三季度业绩超预期并上调全年指引。营收174.0亿美元,经调整每股盈利3.82美元,均超市场预期。尽管年初至今受收购在研无形资产(IPR&D)及里程碑费用拖累,每股盈利一次性影响达0.69美元,但公司仍将2026财年经调整每股盈利指引由13.76-13.96美元上调至13.95-13.99美元。
免疫学与神经科学板块拉动增长。Skyrizi销售额同比增长22.7%至57.8亿美元,Rinvoq实现销售额27.1亿美元,符合市场预期。两款产品持续对冲Humira的收入萎缩。神经科学板块收入增长19%至33.9亿美元,主要由治疗用保妥适(Botox Therapeutic)与Vraylar拉动。
新加坡生物药产能扩建。艾伯维投资2.23亿美元扩建大士基地,该基地为其在亚洲唯一生产工厂,预计2026年投产。项目新增24,000升生物药原液产能,用于支撑现有产品以及处于开发阶段的免疫学和肿瘤管线资产。
长期前景偏乐观。华尔街对艾伯维持积极看法,Skyrizi与Rinvoq增长动能足以填补Humira收入下滑带来的缺口。lutikizumab及减重候选药物ABBV‑295等管线资产,叠加生物药产能扩建,有望支撑公司至2030年代的长期上行空间。(Tang Kai Jie)
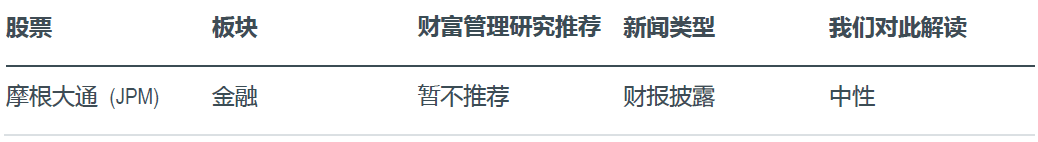
摩根大通(JPM)披露2026年第三季度摊薄每股盈利为5.57美元,同比增10%,低于5.92美元的一致预期。公司产生4.98亿美元的税后投资证券损失,为近三年来首次业绩不及一致预期。剔除该损失后,有形普通股回报率(ROTCE)为20%。
并购交易与债券交易业务放缓。2026年第三季度商业及投行业务营收环比回落21亿美元,环比降幅9%。投行手续费环比下滑9%,固定收益交易收入环比下降11%。但消费与社区银行业务营收同比增长9%,获客与信用卡业务表现强劲。资产及财富管理业务收入同比上升14%,录得2,630亿美元客户资产净流入,资产管理规模达到5.2万亿美元。
资产负债表扩张态势稳健。平均贷款同比增长10%,平均存款同比增长8%。信贷成本合计27亿美元,其中净核销22亿美元,计提拨备5.39亿美元。资本实力扎实,核心一级资本充足率(CET‑1)为13.9%。摩根大通派发普通股股息44亿美元,普通股净回购规模6.64亿美元。
摩根大通当前市净率2.55倍,估值支撑来自18.7%的2026年预期净资产收益率。尽管我们认可摩根大通坚固的资产负债表实力,但宏观与地缘不确定性仍是主要风险。(Jonathan Koh)
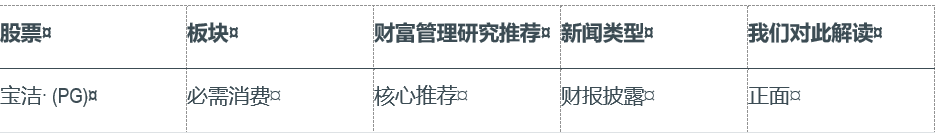
2027财年第一季度营收及核心每股盈利分别较一致预期高2%及6%。宝洁2027财年第一季度净销售额233亿美元,有机销售额同比增4%,营收超预期2%。营业利润59亿美元,同比增1%,营业利润率同比回落0.7个百分点至25.5%;剔除非核心重组费用后,核心营业利润率同比下滑0.8个百分点至25.9%。净利润47亿美元,同比持平,净利润率同比下降0.9个百分点至20.3%。核心每股盈利2.00美元,同比增1%,较一致预期高6%。五大业务板块2027财年第一季度全部实现有机增长。分品类来看,美容/理容/医疗健康/织物及家居护理/婴儿、女性及家庭护理有机增速分别为+5%/+5%/+3%/+5%/+3%。
尽管成本逆风有所加大,宝洁维持2027财年有机销售与核心每股盈利指引不变。管理层维持2027财年有机销售额增速指引1%-3%、核心每股盈利增速指引0%-3%,同时将含Thorne收购并表后的整体营收增速上调至2%-4%。
财报电话会核心要点:中东冲突带来的成本冲击预计将自2027财年第二季度起加剧。公司将2027财年大宗商品成本逆风规模上调4亿美元至14亿美元,该测算假设油价维持100美元/桶,而2027财年第一季度仅部分传导该成本压力。管理层将通过创纪录的生产力提效、定价策略以及产品创新对冲成本,同时避免损害收入增长动能。展望未来,2027财年上半年有机销售额增速预计约3%,意味着2027财年二季度增速放缓,主因燃油价格上行挤压消费者购买力。
美国与中国市场复苏动能增强。在美国,宝洁排名靠前的零售合作客户中,已有超70%实现份额持稳或提升,而2026财年下半年该比例仅约50%;管理层目标是在2026年底将该比例提升至80%以上。大中华区有机销售额同比增长8%,主要由SK-II(+12%)以及帮宝适(接近+50%)拉动,不过帮宝适高增受竞品产品事件利好提振。
短至中期股价预计区间震荡,该股前期上涨已接近一致目标价。自财报发布至今,宝洁股价上涨3%,同时一致目标价上调8%至173.32美元。当前1年期动态市盈率为22.7倍,高于标普500指数当前的18.3倍,也高于其自身22.5倍的10年历史均值。我们预计一段时间内该股将在155-173美元区间运行,资金或从必需消费板块轮动至估值性价比更高的板块。(Ejann Hiew)
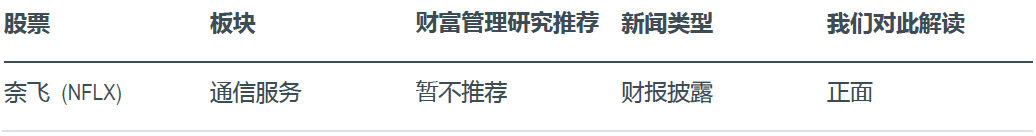
收入增长叠加利润率扩张支撑盈利前景。奈飞披露2026年第三季度营收同比+12%至129亿美元,与指引一致。营业利润率提升至34.6%,超出预期,主因费用确认时点因素。管理层预计2026全年营收511亿美元(同比+13%),营业利润率31.5%。公司将持续投入差异化剧集、电影以及直播赛事内容,以维系用户活跃度与长期增长。
广告业务优化进度延后。奈飞推出增强版广告定向投放与效果衡量工具,助力广告主评估投放成效、精准触达目标受众。但受部分功能上线慢于预期影响,公司将2026年广告收入预期下调至约27亿美元。广告业务仍具备增长空间,但本次下调预示短期商业化节奏承压。
国际内容表现拉动用户活跃度与留存。奈飞披露,非英语内容观看占比现已超过总播放时长的三分之一。印度市场三季度观看时长同比增长24%,汇率中性口径收入增长约18%,付费用户季度净增创下历史新高。优质本土内容将持续支撑海外业务增长,同时全球及美国市场的用户流失率均出现改善。
尽管广告业务进展延后,我们仍看好长期盈利增长。盈利能力持续改善、用户留存向好以及国际化内容战略成功,共同支撑奈飞盈利前景。广告业务拓展具备进一步增长潜力,但本次收入预测下调凸显执行风险。持续的内容投入叠加成本纪律将支撑长期增长,广告业务改善的时间节点值得跟踪。(Shaina Kamlesh Mahtani)
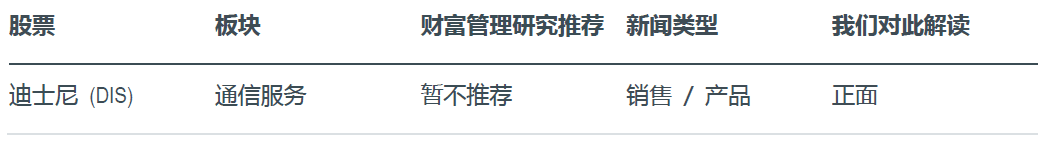
第61届超级碗深化体育IP与影视IP联动。ESPN联合卢卡斯影业宣布,将为第61届超级碗推出《星球大战》主题特别转播节目Star Wars Funday Football,在Disney+直播。该动画形式转播内容将在超155个国家和地区提供直播及点播服务。顶级体育赛事叠加热门IP有望吸引家庭及年轻受众,丰富Disney+内容矩阵、提升用户活跃度。
第四频道合作拓展Disney+内容供给。迪士尼与英国第四频道达成合作,自2027年初起,将第四频道直播频道及精选点播内容接入英国、爱尔兰地区Disney+平台;部分节目将在第四频道上线同期登陆Disney+。本次合作丰富Disney+本土内容矩阵,有望提升用户活跃度与订阅价值。
强劲橄榄球收视夯实ESPN体育内容吸引力。ESPN披露,《周一橄榄球之夜》前七周平均收视人数达到1,900万,同比提升26%。牛仔对阵老鹰的赛事在直播与流媒体渠道合计吸引1,880万观众,追平ESPN时代第7周赛事最高收视纪录。高收视有望提振广告主投放需求、巩固迪士尼体育资产价值,但体育版权成本仍是需要重点考量的风险项。
看好迪士尼长期盈利前景。体育收视走强、本土内容矩阵拓宽以及成熟IP联动,有望提振用户活跃度与变现能力。第四频道合作夯实Disney+内容供给,ESPN收视动能则提升其商业吸引力。上述进展打开长期盈利增长空间,但体育版权成本、内容开支以及项目执行风险仍是核心考量因素。(Shaina Kamlesh Mahtani)
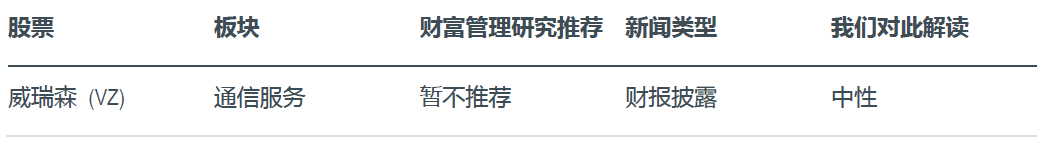
盈利与现金流增长支撑上调全年指引。威瑞森于10月26日披露2026年第三季度财报,营收同比+1.5%至343亿美元,经调整每股盈利同比+8.3%至1.31美元。自由现金流同比+12.1%至78亿美元,后付费手机用户净增40.6万户。管理层上调全年经调整每股盈利增速指引至7-7.5%,并预期自由现金流增速接近12%,背后驱动为用户动能改善与运营效率提升。
债务收购要约优化资产负债表管理。威瑞森于10月29日公告,拟要约回购5只存续债券,总收购对价上限5亿美元。要约截止日为11月4日,预计11月9日完成交割。若全部完成,本次回购将降低存续债务规模;最终影响取决于债券持有人参与率及接受的回购额度。
升级预付费套餐助力获客与留存。威瑞森旗下Straight Talk推出升级版无限流量套餐,在不上调月费基准价的前提下,新增5G超宽带接入、更高热点流量额度以及扩容国际漫游权益。符合条件的客户捆绑家庭宽带还可每月优惠10美元。套餐性价比提升有望增强产品吸引力,但新增权益或将压制利润率改善空间。
“中性”,增长机会与持续压力相互抵消。威瑞森用户新增回暖、现金流向好能够支撑盈利,升级后的预付费套餐有望托底需求。但营收增速偏弱、行业竞争以及网络资本开支需求限制上行空间,因此成本管控、留存高价值客户是业绩持续改善的关键。(Shaina Kamlesh Mahtani)
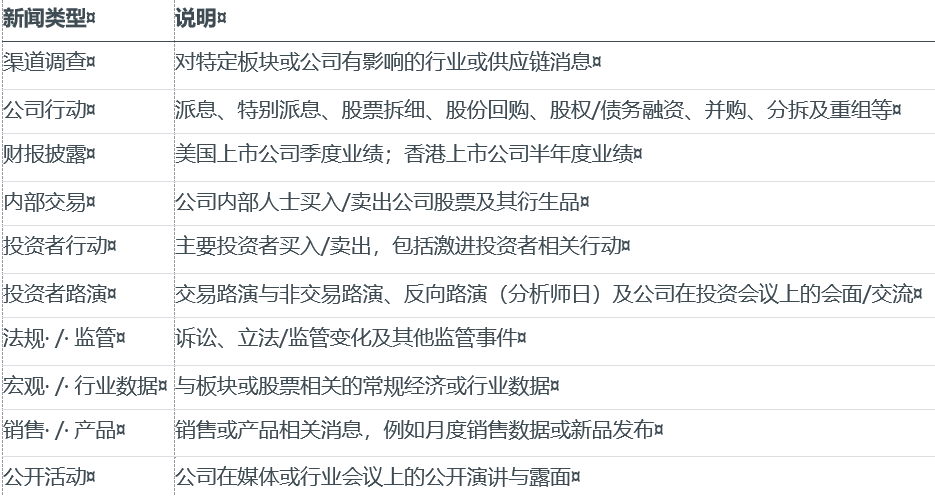
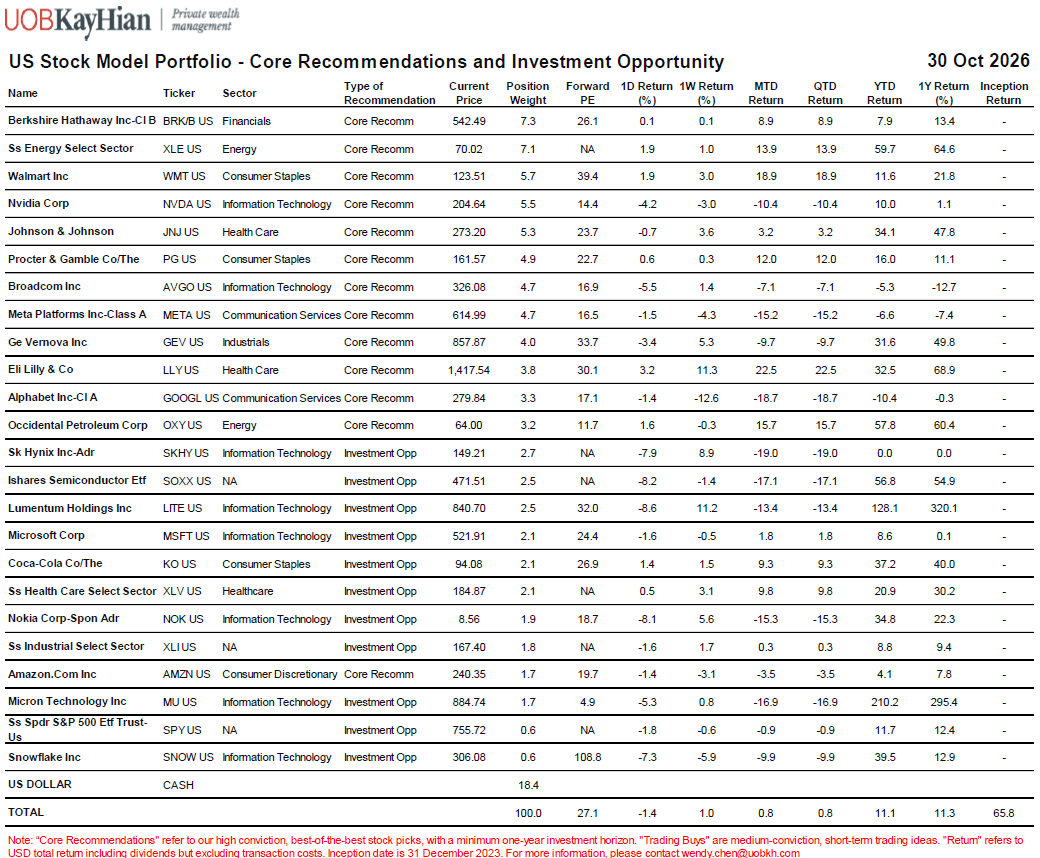
附录A – 美国股票模型组合
主要美国市场指数
美联储:措辞偏鹰,按兵不动。10月FOMC会议维持利率不变,与我们的预期一致,其时距离美国中期选举仅剩一周。我们的基准情景仍为12月加息,目前FedWatch定价该概率约为72%。缩表(QT)方面,沃什主席向市场表态,专门负责美联储资产负债表的工作组要到2027年第一季度才提交报告,且任何调整“不太可能对当前政策周期产生实质性影响”。值得关注的是,市场焦点转向AI融资。沃什承认,9月加息后科技板块信用利差与融资环境持续收紧,同时补充这并非行业本身对利率敏感,而是融资结构发生了变化。其牵头的AI工作组将于11月16日举行公开听证会,进一步探讨AI生产率及相关宏观影响。
美股过去两周大幅回调,以科技股为主的纳斯达克综合指数领跌(-3.8%),标普500指数(-1.4%)和道琼斯工业平均指数(-0.4%)同步走弱。受此影响,三大指数年初至今回报率分别回落至9.4%、10.7%及7.7%。此表现分化反映市场正剧烈调仓、撤离高贝塔AI动量标的;市场正在消化AI信用担忧与10月末激进去杠杆周期的双重压力。
我们的“10月投资者觉醒”预判兑现。我们此前提示的9-10月宏观驱动的波动率飙升成为现实。VIX 波动率指数单月内四次盘中突破20,与我们在中期选举前提示的季节性规律一致。高盛数据显示,对冲基金在10月以史上最快速度削减科技敞口,净杠杆率骤降至43%的一年低位。我们认为市场陷入了与今年7月相似的自我强化循环:波动率抬升触发追加保证金平仓,进而影响CTA/被动资金流向,叠加美国市场季节性逆风因素。
抛开当前市场震荡,即将到来的中期选举有望成为拐点;复盘历史,政治不确定性落地后市场往往会迎来释然性反弹。我们认为民主党与共和党在维护美国AI领先地位、应对外部竞争上存在战略层面甚至个人层面的共同诉求(详情请观看我们最新的对话CIO系列回放)。我们建议投资者扛过中期选举前最后一段波动期并保持持仓,年底反弹的可能性依然存在。
表现最佳板块:医疗保健 (XLV) +5.2%、公用事业 (XLU) +5.0%及房地产 (XLRE) +3.6%。
潜在异动股:
重点关注事件:美国中期选举(11月3日)、10月非农就业数据(11月6日)、10月CPI(11月10日)、10月PPI(11月13日)、10月PCE(11月25日)。财报:AAPL(11月2日)、AMD(11月3日)、LITE(11月5日)、OXY(11月9日)、NVDA(11月17日)、WMT(11月19日)。详见下表。
美股表现最佳的三个板块(过去两周)
医疗保健板块领涨,其中制药普涨;过去两周板块上涨5.2%,年初至今回报率扩大至20.9%。行情由礼来(LLY)带动,公司2026年第三季度财报再超预期并上调指引,GLP‑1产品线持续放量,股价大涨14.3%。强生(JNJ)上涨7.6%,艾伯维(ABBV)亦上涨4.3%,反映资金偏好具备清晰管线催化、确定性强的大盘防御龙头。在中期选举前宏观高波动环境下,XLV兼具防御属性与结构性成长逻辑,配置价值突出。我们维持JNJ与LLY为核心推荐。
公用事业板块迎来强势纾困式反弹:美债收益率担忧缓和叠加AI电力需求持续支撑。XLU过去两周大幅反弹5.0%,回补前期大幅跌幅,年初至今回报率转正至3.9%。本轮修复的部分驱动来自长端美债收益率阶段性企稳,重新抬升公用事业作为高股息“债券替代品”的相对吸引力。新纪元能源(NEE)以7.1%的涨幅领涨;受监管公用事业同业杜克能源(DUK)和南方电力(SO)同样走强,分别上涨6.8%和5.0%。
房地产板块(XLRE)过去两周上涨3.6%,年初至今回报率抬升至9.6%,受益于美联储10月暂停加息带来的广泛纾困式行情。冠城国际(CCI)大涨9.4%,反映资金重新青睐服务5G扩容与AI数据中心互联的通信塔/基础设施资产。公共存储(PSA)跳涨9.8%,体现美国国内人口流动以及仓储需求具备韧性。购物中心龙头西蒙地产(SPG)上涨7.5%,说明在市场普遍担忧消费的背景下,优质体验型零售资产基本面依旧坚挺。尽管迎来纾困式反弹,但该板块对美联储利率决议以及终端利率路径高度敏感,我们维持观望态度。
美股表现最差的三个板块(过去两周)
全球周期担忧下工业板块近乎持平。XLI过去两周小幅收涨0.4%,上涨动能停滞,年初至今涨幅收窄至 8.8%。板块承压主要来自周期品与资本品个股普遍回调。卡特彼勒(CAT)大跌14.0%,市场计入粘性通胀、柴油价格高企背景下全球建筑与制造业放缓的预期。波音(BA)下跌10.4%,持续受供应链瓶颈以及监管变动压制。GE Vernova(GEV)回落5.5%,属于年初至今电力基建大涨后的战术性获利了结。我们维持GEV为核心推荐。
信息技术板块(XLK)过去两周下跌3.5%,较前期强势行情明显反转,但年初至今涨幅仍高达25.1%。本次回调印证了我们此前展望中提到的“筛选机制”:市场正在无情区分AI赛道里的赢家与输家。ServiceNow(NOW)大跌27.7%,市场担忧AI智能体会颠覆和替代传统企业SaaS工作流。网络与光通信标的同样遭遇获利了结:Arista Networks(ANET)下跌7.7%,康宁(GLW)下跌7.1%,投资者在宏观逆风与自由现金流压力上升的背景下,开始质疑云厂商短期资本开支节奏。
通信服务板块(XLC)大幅下挫9.3%,年初至今跌幅扩大至-14.4%。下跌集中在传统电信运营商:美国电话电报(T)下跌7.7%,市场计入SpaceX星链带来日趋严峻的竞争压力;星链的直连手机与固定无线业务持续侵蚀传统运营商的用户增长与定价权。现金流具备韧性的防御型媒体标的逆势小幅走强:迪士尼(DIS)上涨1.2%,受益于流媒体提价以及IP系列资产的强势;威瑞森(VZ)上涨1.3%,成为板块内的避险选择。这一分化表明资金持续偏好具备高质量定价权的资产,而非面临卫星通信结构性颠覆的老牌运营商。
潜在异动股
请注意,以下提及股票未必都是财富管理研究 / 首席投资官办公室的正式推荐。请参阅附录中我们的美股模型组合以及个股推荐。股票投资涉及重大风险,投资者应自行审慎判断。
微软财报超预期。Azure收入同比增速升至48%,Office 365收入同比+18%,两项指标均高于预期。Copilot日活用户环比增长50%,说明企业端AI渗透率持续扩大。我们的渠道调研显示,多家大型企业正扩大Copilot席位采购规模,当前处于AI应用的早期部署阶段。
微软预计至2027财年(6月)自由现金流持续为正,是唯一预期维持正自由现金流的大型云厂商。微软维持正向自由现金流,源于其对AI资本支出的克制管控,包括大量使用表外租赁方案。但我们预计,后续自有基础设施投资占比将逐步抬升,2027年尤为明显。微软最新财报进一步印证我们的投资逻辑:公司仍是具备长期竞争力的企业端AI龙头。(Garrick Li)
美光科技公布8月财季创纪录业绩。营收环比增长31%,同比近乎翻三倍(+379.3%);每股收益33.42美元,高于31.61美元的一致预期。
管理层明确表示,目前尚未看到行业供需重新平衡的清晰拐点;公司2027财年全部规划出货产能中超75%已通过长单锁定。这印证了我们关于存储价格将长期维持高位的判断。
另外,Counterpoint的渠道调查显示,英伟达Rubin芯片大多将搭载12层HBM,而非此前市场传闻的8层HBM。该结论反驳了市场关于HBM规格降级的悲观观点。我们维持判断:英伟达每一代AI系统均需要更高带宽的HBM,支撑高端HBM需求持续增长。(Garrick Li)
SK海力士交出又一份强劲季报,营收较一致预期高7%,营业利润较一致预期高9%。管理层预期,2030年前存储芯片需求增速将高于供给增速,印证我们关于存储超级周期的判断。
管理层同时重申回购承诺,董事会已批准一项规模20万亿韩元的新股票回购计划。当前预期市盈率~4倍,叠加力度激进的回购与派息,预计可将其2028年估值摊薄至2-3倍市盈率区间,该水平已接近金融危机时期估值,配置吸引力持续抬升。(Garrick Li).
亚马逊营收与云业务增速小幅不及预期,股价回调。公司三季度营收同比增长12%,较一致预期低~1%;其中线上零售业务仅增长2%。营业利润同比增长61%,营业利润率创下13.9%的历史新高,盈利主要来自AWS的结构贡献(占总营业利润的63%)。AWS营收同比增长39.3%,低于买方机构 40%+的预期;但AWS营业利润率表现亮眼(38.7%),高于37.0%的一致预期。
尽管本次业绩看似平淡,但并未改变我们的长期投资逻辑。管理层仍预期AWS业务2027年及2028 年营收同比增速保持40%以上,同时重点提及Amazon Bedrock的投入规模同比增长7倍。这意味着企业大规模部署AI推理业务仍处在非常早期的阶段,推理业务目前已经占到AWS AI相关收入的一半以上,且维持高速增长。
自由现金流为-420亿美元,差于预期。我们认为核心问题不在于当前的自由现金流水平,而在于亚马逊需要以多快的速度将AI资本投入转化为收入。甲骨文近期指引预计其自由现金流将在2028下半年转正。鉴于亚马逊的成本优势以及AWS 38%的营业利润率,我们认为亚马逊同样有望在2028年实现自由现金流转正。(Garrick Li)
谷歌三季度营收较预期低6%;广告业务(搜索 + YouTube)增速放缓至同比12%,亦低于预期。但谷歌云收入大增103%,高于买方~100%的预期,主要源于AI需求持续旺盛(TPU算力、数据服务及网络安全业务)。
正如近期我们所提示的,搜索业务面临用户行为的结构性转变。我们的渠道调查显示,部分广告预算从谷歌向Meta转移。但我们认为谷歌可依托自研AI产品(例如AI Mode的推广)守住市场份额。长期来看,我们认为AI智能体不会单纯构成颠覆风险,反而有望成为新的变现与广告增长机会。
我们预计谷歌TPU部署规模将持续扩产,支撑2027年云业务增长。值得重点关注的是,谷歌披露苹果现已采用TPU训练AI大模型。(Garrick Li)
2026年第三季度业绩大超预期并上调全年营收指引。营收244亿美元,高于226亿美元的一致预期;经调整每股盈利7.48美元,高于6.26美元的预期,核心驱动来自Mounjaro(营收107.2亿美元)与 Zepbound(营收53.5亿美元)。公司将2026财年营收指引上调50亿美元至910-920亿美元。受并购相关费用拖累,每股盈利指引小幅下修。
销量增长抵消价格下行压力。销量同比提升53%,对冲了15%的实际售价跌幅。销量增长的支撑来自新增超50万名Medicare医保患者,同时Mounjaro国际市场销售额同比大增93%至57亿美元。
Foundayo(口服GLP‑1)尚处放量早期阶段。Foundayo销售额1.84亿美元,较预期低约3,000万美元,管理层将此归因于二季度上市渠道备货的扰动。剔除备货因素后的美国底层需求同比增长两倍以上,新品处方份额翻倍至约40%。
长期前景偏乐观。我们维持对礼来的正面看法,注射剂产品的旺盛需求有望对冲定价压力。Foundayo的海外上市推广以及Retatrutide计划于2027年提交上市申请,或将驱动下一阶段增长。(Tang Kai Jie)
2026年第三季度业绩超预期并上调全年指引。营收174.0亿美元,经调整每股盈利3.82美元,均超市场预期。尽管年初至今受收购在研无形资产(IPR&D)及里程碑费用拖累,每股盈利一次性影响达0.69美元,但公司仍将2026财年经调整每股盈利指引由13.76-13.96美元上调至13.95-13.99美元。
免疫学与神经科学板块拉动增长。Skyrizi销售额同比增长22.7%至57.8亿美元,Rinvoq实现销售额27.1亿美元,符合市场预期。两款产品持续对冲Humira的收入萎缩。神经科学板块收入增长19%至33.9亿美元,主要由治疗用保妥适(Botox Therapeutic)与Vraylar拉动。
新加坡生物药产能扩建。艾伯维投资2.23亿美元扩建大士基地,该基地为其在亚洲唯一生产工厂,预计2026年投产。项目新增24,000升生物药原液产能,用于支撑现有产品以及处于开发阶段的免疫学和肿瘤管线资产。
长期前景偏乐观。华尔街对艾伯维持积极看法,Skyrizi与Rinvoq增长动能足以填补Humira收入下滑带来的缺口。lutikizumab及减重候选药物ABBV‑295等管线资产,叠加生物药产能扩建,有望支撑公司至2030年代的长期上行空间。(Tang Kai Jie)
摩根大通(JPM)披露2026年第三季度摊薄每股盈利为5.57美元,同比增10%,低于5.92美元的一致预期。公司产生4.98亿美元的税后投资证券损失,为近三年来首次业绩不及一致预期。剔除该损失后,有形普通股回报率(ROTCE)为20%。
并购交易与债券交易业务放缓。2026年第三季度商业及投行业务营收环比回落21亿美元,环比降幅9%。投行手续费环比下滑9%,固定收益交易收入环比下降11%。但消费与社区银行业务营收同比增长9%,获客与信用卡业务表现强劲。资产及财富管理业务收入同比上升14%,录得2,630亿美元客户资产净流入,资产管理规模达到5.2万亿美元。
资产负债表扩张态势稳健。平均贷款同比增长10%,平均存款同比增长8%。信贷成本合计27亿美元,其中净核销22亿美元,计提拨备5.39亿美元。资本实力扎实,核心一级资本充足率(CET‑1)为13.9%。摩根大通派发普通股股息44亿美元,普通股净回购规模6.64亿美元。
摩根大通当前市净率2.55倍,估值支撑来自18.7%的2026年预期净资产收益率。尽管我们认可摩根大通坚固的资产负债表实力,但宏观与地缘不确定性仍是主要风险。(Jonathan Koh)
2027财年第一季度营收及核心每股盈利分别较一致预期高2%及6%。宝洁2027财年第一季度净销售额233亿美元,有机销售额同比增4%,营收超预期2%。营业利润59亿美元,同比增1%,营业利润率同比回落0.7个百分点至25.5%;剔除非核心重组费用后,核心营业利润率同比下滑0.8个百分点至25.9%。净利润47亿美元,同比持平,净利润率同比下降0.9个百分点至20.3%。核心每股盈利2.00美元,同比增1%,较一致预期高6%。五大业务板块2027财年第一季度全部实现有机增长。分品类来看,美容/理容/医疗健康/织物及家居护理/婴儿、女性及家庭护理有机增速分别为+5%/+5%/+3%/+5%/+3%。
尽管成本逆风有所加大,宝洁维持2027财年有机销售与核心每股盈利指引不变。管理层维持2027财年有机销售额增速指引1%-3%、核心每股盈利增速指引0%-3%,同时将含Thorne收购并表后的整体营收增速上调至2%-4%。
财报电话会核心要点:中东冲突带来的成本冲击预计将自2027财年第二季度起加剧。公司将2027财年大宗商品成本逆风规模上调4亿美元至14亿美元,该测算假设油价维持100美元/桶,而2027财年第一季度仅部分传导该成本压力。管理层将通过创纪录的生产力提效、定价策略以及产品创新对冲成本,同时避免损害收入增长动能。展望未来,2027财年上半年有机销售额增速预计约3%,意味着2027财年二季度增速放缓,主因燃油价格上行挤压消费者购买力。
美国与中国市场复苏动能增强。在美国,宝洁排名靠前的零售合作客户中,已有超70%实现份额持稳或提升,而2026财年下半年该比例仅约50%;管理层目标是在2026年底将该比例提升至80%以上。大中华区有机销售额同比增长8%,主要由SK-II(+12%)以及帮宝适(接近+50%)拉动,不过帮宝适高增受竞品产品事件利好提振。
短至中期股价预计区间震荡,该股前期上涨已接近一致目标价。自财报发布至今,宝洁股价上涨3%,同时一致目标价上调8%至173.32美元。当前1年期动态市盈率为22.7倍,高于标普500指数当前的18.3倍,也高于其自身22.5倍的10年历史均值。我们预计一段时间内该股将在155-173美元区间运行,资金或从必需消费板块轮动至估值性价比更高的板块。(Ejann Hiew)
收入增长叠加利润率扩张支撑盈利前景。奈飞披露2026年第三季度营收同比+12%至129亿美元,与指引一致。营业利润率提升至34.6%,超出预期,主因费用确认时点因素。管理层预计2026全年营收511亿美元(同比+13%),营业利润率31.5%。公司将持续投入差异化剧集、电影以及直播赛事内容,以维系用户活跃度与长期增长。
广告业务优化进度延后。奈飞推出增强版广告定向投放与效果衡量工具,助力广告主评估投放成效、精准触达目标受众。但受部分功能上线慢于预期影响,公司将2026年广告收入预期下调至约27亿美元。广告业务仍具备增长空间,但本次下调预示短期商业化节奏承压。
国际内容表现拉动用户活跃度与留存。奈飞披露,非英语内容观看占比现已超过总播放时长的三分之一。印度市场三季度观看时长同比增长24%,汇率中性口径收入增长约18%,付费用户季度净增创下历史新高。优质本土内容将持续支撑海外业务增长,同时全球及美国市场的用户流失率均出现改善。
尽管广告业务进展延后,我们仍看好长期盈利增长。盈利能力持续改善、用户留存向好以及国际化内容战略成功,共同支撑奈飞盈利前景。广告业务拓展具备进一步增长潜力,但本次收入预测下调凸显执行风险。持续的内容投入叠加成本纪律将支撑长期增长,广告业务改善的时间节点值得跟踪。(Shaina Kamlesh Mahtani)
第61届超级碗深化体育IP与影视IP联动。ESPN联合卢卡斯影业宣布,将为第61届超级碗推出《星球大战》主题特别转播节目Star Wars Funday Football,在Disney+直播。该动画形式转播内容将在超155个国家和地区提供直播及点播服务。顶级体育赛事叠加热门IP有望吸引家庭及年轻受众,丰富Disney+内容矩阵、提升用户活跃度。
第四频道合作拓展Disney+内容供给。迪士尼与英国第四频道达成合作,自2027年初起,将第四频道直播频道及精选点播内容接入英国、爱尔兰地区Disney+平台;部分节目将在第四频道上线同期登陆Disney+。本次合作丰富Disney+本土内容矩阵,有望提升用户活跃度与订阅价值。
强劲橄榄球收视夯实ESPN体育内容吸引力。ESPN披露,《周一橄榄球之夜》前七周平均收视人数达到1,900万,同比提升26%。牛仔对阵老鹰的赛事在直播与流媒体渠道合计吸引1,880万观众,追平ESPN时代第7周赛事最高收视纪录。高收视有望提振广告主投放需求、巩固迪士尼体育资产价值,但体育版权成本仍是需要重点考量的风险项。
看好迪士尼长期盈利前景。体育收视走强、本土内容矩阵拓宽以及成熟IP联动,有望提振用户活跃度与变现能力。第四频道合作夯实Disney+内容供给,ESPN收视动能则提升其商业吸引力。上述进展打开长期盈利增长空间,但体育版权成本、内容开支以及项目执行风险仍是核心考量因素。(Shaina Kamlesh Mahtani)
盈利与现金流增长支撑上调全年指引。威瑞森于10月26日披露2026年第三季度财报,营收同比+1.5%至343亿美元,经调整每股盈利同比+8.3%至1.31美元。自由现金流同比+12.1%至78亿美元,后付费手机用户净增40.6万户。管理层上调全年经调整每股盈利增速指引至7-7.5%,并预期自由现金流增速接近12%,背后驱动为用户动能改善与运营效率提升。
债务收购要约优化资产负债表管理。威瑞森于10月29日公告,拟要约回购5只存续债券,总收购对价上限5亿美元。要约截止日为11月4日,预计11月9日完成交割。若全部完成,本次回购将降低存续债务规模;最终影响取决于债券持有人参与率及接受的回购额度。
升级预付费套餐助力获客与留存。威瑞森旗下Straight Talk推出升级版无限流量套餐,在不上调月费基准价的前提下,新增5G超宽带接入、更高热点流量额度以及扩容国际漫游权益。符合条件的客户捆绑家庭宽带还可每月优惠10美元。套餐性价比提升有望增强产品吸引力,但新增权益或将压制利润率改善空间。
“中性”,增长机会与持续压力相互抵消。威瑞森用户新增回暖、现金流向好能够支撑盈利,升级后的预付费套餐有望托底需求。但营收增速偏弱、行业竞争以及网络资本开支需求限制上行空间,因此成本管控、留存高价值客户是业绩持续改善的关键。(Shaina Kamlesh Mahtani)
附录A – 美国股票模型组合


