

2026-2027年厄尔尼诺逐步演变为跨周期级气候事件,在带来显著经济风险的同时催生大量对冲基金交易。下文将梳理持续至2027年的气候驱动风险,并解析聪明资金布局带来的启示。
CIO摘要
- 跨周期级气候冲击正在冲击全球供应链。太平洋海域创纪录高温引发重度干旱与极端风暴,从巴拿马运河到东南亚农业产区,多地形成严峻供给瓶颈。
- 农业通胀粘性增强,或将放缓全球去通胀进程。与传导迅速的原油冲击不同,农作物供给扰动以及航运瓶颈大概率形成持续性宏观逆风,拖累全球去通胀节奏,并对新兴市场购买力造成非对称挤压。
- 通过ETF追踪聪明资金动向。机构“聪明资金”正积极利用气候因素带来的定价错配,在大宗商品板块赚取阿尔法收益。此类策略普通投资者难以复刻,但涉农ETF可提供门槛更低、透明度更高的主题敞口,代价是波动率更高。
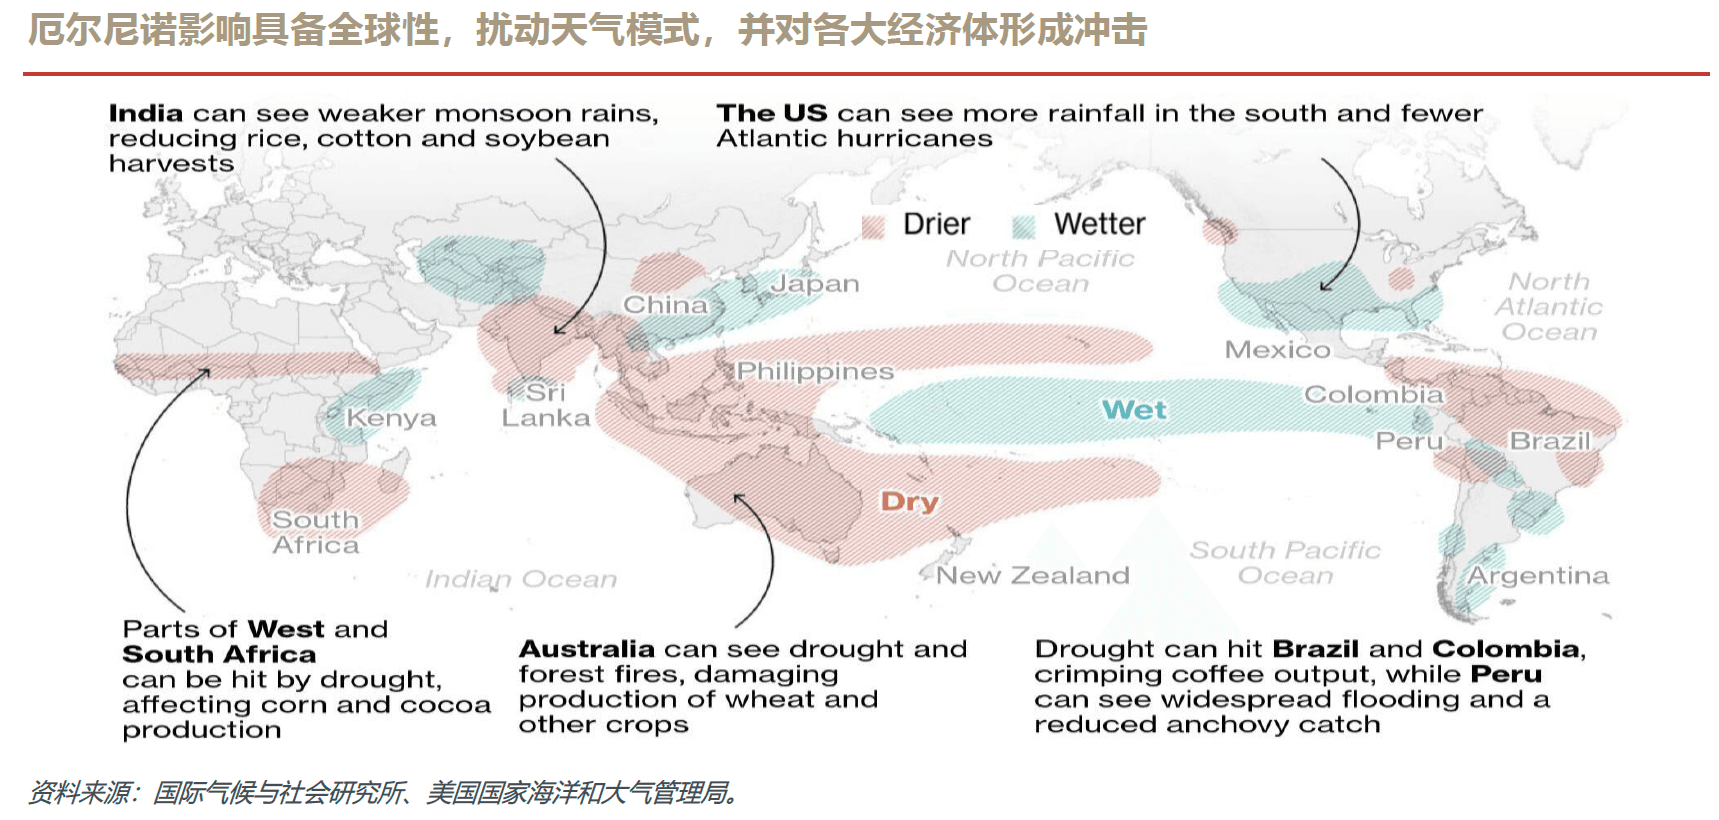
《华尔街日报》近期刊发题为《一轮数十年来最强厄尔尼诺正在重创全球经济》("The Strongest El Niño in a Generation Is Wreaking Havoc on Global Economy")的文章。彭博亦发布《Balyasny前交易员押注厄尔尼诺能够增厚对冲基金收益》("Ex-Balyasny Trader Bets El Niño Can Juice Hedge Fund Returns")的文章。我们在此分享这两篇文章的核心要点,聚焦厄尔尼诺(释义详见附录A)易被忽视的投资启示,希望对您有所帮助。
- 宏观视野:跨周期级气候事件:跟踪卫星与海洋数据的科学家已确认,2026年厄尔尼诺属于有观测记录以来最强事件。热带太平洋海表温度目前创下历史新高,叠加温室气体带来的基底升温效应。气候研究员警示,本轮厄尔尼诺将延续至2027年,或令明年成为史上最热年份,并造成数万亿美元的收入损失,热带经济体受冲击尤为显著。
- 由厄尔尼诺引发的流通瓶颈与供给冲击已在多个关键行业显现:
o 航运与物流:巴拿马运河遭遇严重干旱,5-8月降雨量较历史均值低34%。船舶每通行一次运河将消耗约5,000万加仑淡水,运河管理方被迫削减每日最大通航船舶数量。因此,大型船闸的通行拍卖价格飙升至250万美元(常态约80万美元),船东竞相竞拍以保障航道通行。
o 金属与矿业:厄尔尼诺通常带来干旱,但也会引发过量降雨。智利遭遇异常风暴,洛斯佩兰布雷斯铜矿积雪达500万立方米,矿山被迫停产。与此同时,巴布亚新几内亚干旱导致内河运输受阻。多重扰动共同约束全球铜供给;恰逢AI数据中心拉动铜需求上行,进而推升铜价。
o 农业与水产养殖:秘鲁提前暂停鳀鱼捕捞,鱼粉价格升至历史新高。与此同时,印度季风降雨量缺口达13%,全球大米供给面临威胁,重现2023年厄尔尼诺期间出口禁令、价格飙升的特征。
- 聪明资金如何布局?Balyasny前交易员Zulfiqar Ali已围绕厄尔尼诺带来的市场错位建立头寸。此类交易核心在于择时与离散度:干旱和洪涝会以不同节奏冲击各个流域、作物生长周期以及航运线路,在农产品与能源期货之间形成定价错配。在对冲基金层面,此类由气候驱动、快速形成的市场错位可在大宗商品市场中创造具吸引力的交易机会。
我们的观点
厄尔尼诺在带来宏观摩擦的同时,也改变了特定板块、资产类别与区域经济体的收益概率分布。与今年伊朗原油危机类似,气候驱动的大宗商品冲击会率先体现在CPI分项中(推高通胀),随后挤压居民实际收入、抬升工业投入成本(压制增长)。综合影响使去通胀进程放缓,且这一拖累可延续至2027年。
我们的初步研判如下:
- 通胀与利率:强化“利率持续高企”格局。厄尔尼诺构成额外通胀推力,叠加既有的上行价格压力,加剧整体通胀粘性风险,并进一步延后市场降息预期。此通胀持续环境进一步印证我们对长端“高利率维持更久”的判断,以及我们对长久期债券的谨慎态度。我们维持10年期美债收益率新底部为4.5%,而继近期高点接近5.34%之后,收益率上沿仍难以预判。我们重申对短久期(< 3年)、高评级(A及以上)、投资级债券的核心推荐。
- 区域影响:新兴市场及东盟的脆弱性。厄尔尼诺的宏观传导具备显著分化特征。美国和欧洲或受益(例如暖冬降低天然气需求);但东南亚等新兴市场或将遭遇农业收入下滑+国内食品涨价的双重冲击。印尼和菲律宾属于高风险经济体,面临大米通胀、棕榈油/咖啡生产扰动等风险。
- 大宗商品影响:冲击集中但兑现滞后。原油冲击传导快、波动剧烈,而粮食与农产品供给扰动传导节奏偏慢、持续性更强,且会经过全球供应链层层传导。棕榈油、椰子油和咖啡主产区集中在东南亚,价格上行风险突出。
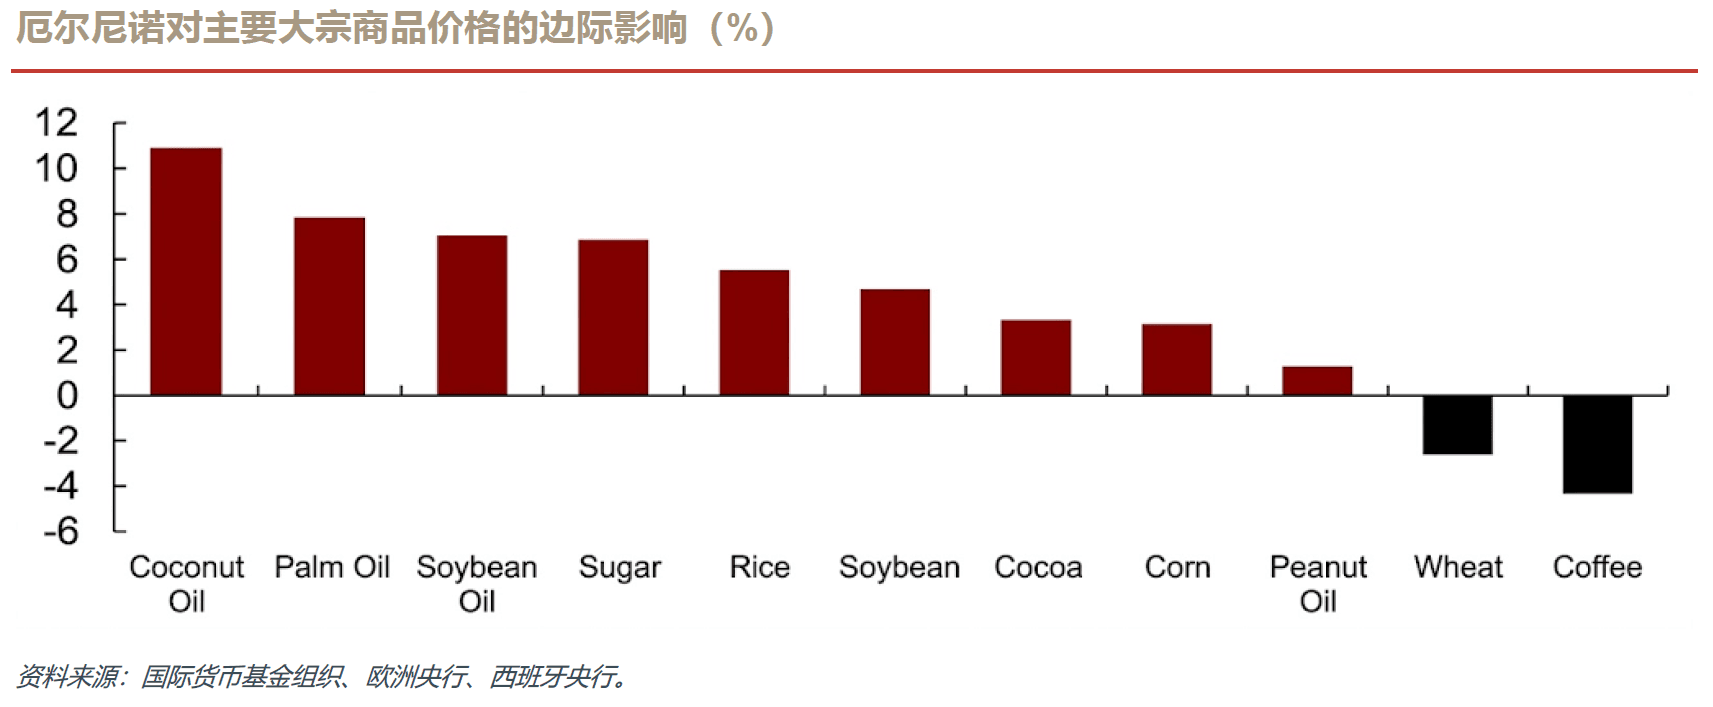
- 初步投资思路:团队正在开展进一步研究,以挖掘高信念投资标的。
资产类别 | 行动建议 |
固定收益 | 在通胀粘性、收益率持续高企的环境下,保持短久期策略。气候因素推升食品与运费通胀,是我们对拉长久期保持谨慎的另一理由。坚守短久期(< 3年)、高评级投资级债券,实现本金保护并获取票息收益。 |
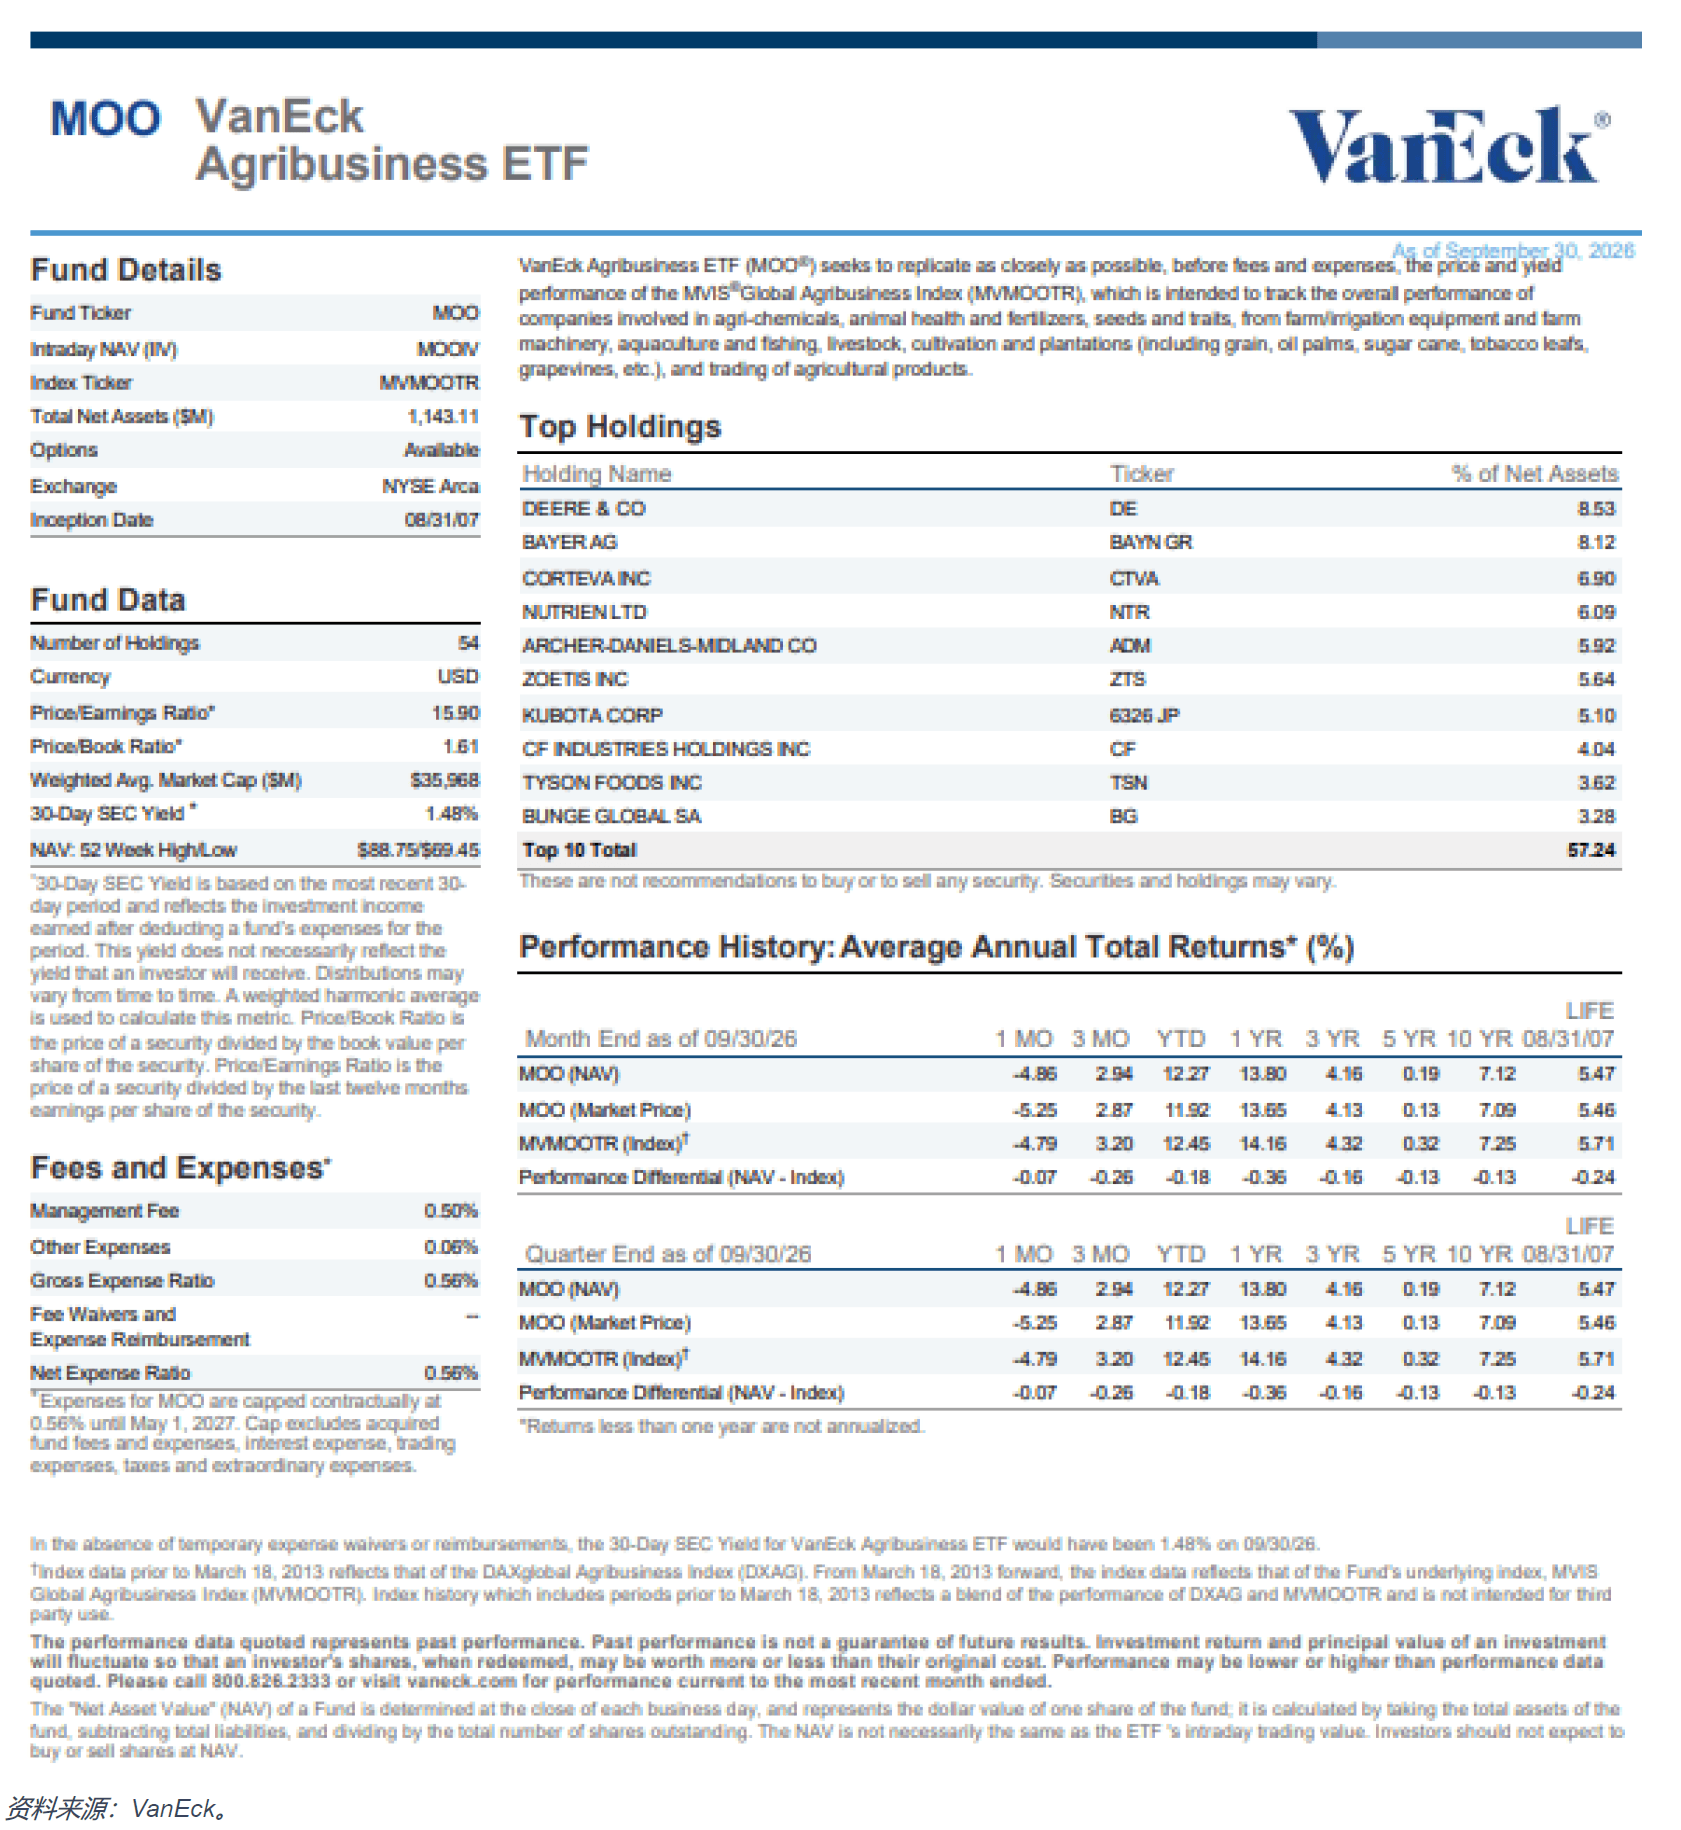
股票与ETF | 把握农业通胀潜在上行空间。投资者可考虑VanEck农业ETF(MOO)等工具,捕捉粮食与农产品潜在且具备持续性的上涨机会,同时规避个股风险。仅作投资思路参考,并非正式建议。详见附录B。 |
外汇 | 对新兴市场/东盟外汇保持高度择币思路,重点关注食品通胀、农业供给扰动敞口最高经济体的货币。后续将展开进一步分析。 |
附录A:厄尔尼诺科普
1. 什么是厄尔尼诺?
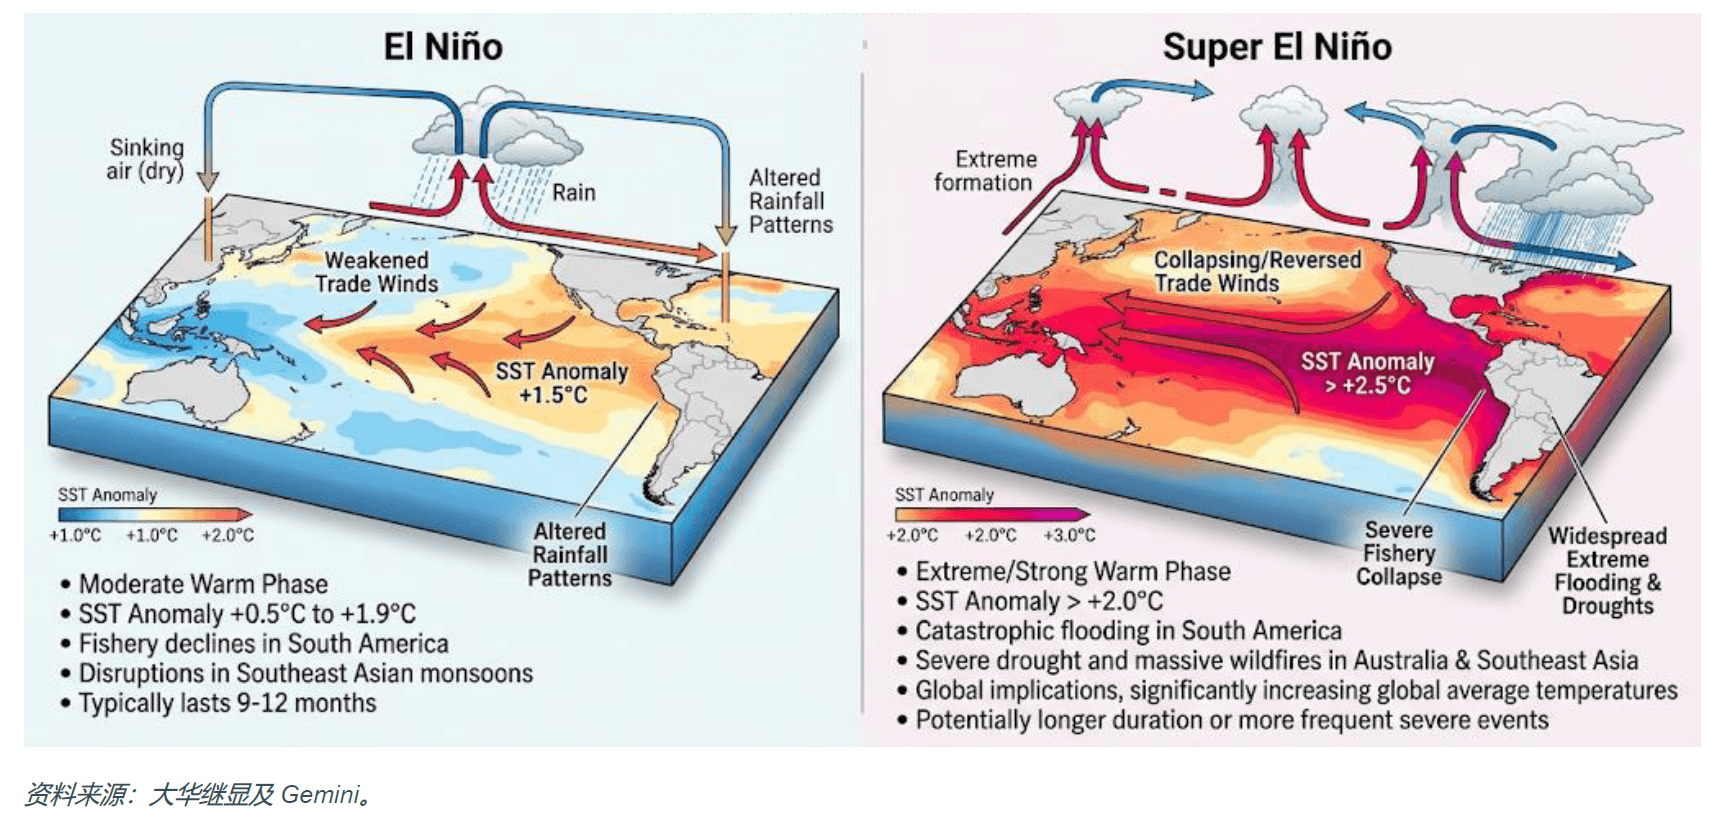
厄尔尼诺是一种自然气候现象,特征为热带太平洋中东部海表温度周期性升高,属于厄尔尼诺 南方涛动(ENSO)循环的暖位相。海温变化会扰乱全球大气环流,进而改变全球天气格局、农业产出以及大宗商品市场。
2. 简要回顾
- 1600年代:秘鲁渔民最早在圣诞节前后观测到暖洋流,并将该现象命名为厄尔尼诺(西班牙语原意:圣婴)。
- 1920年代–1960年代:吉尔伯特・沃克爵士发现气压振荡现象;1969年雅各布・皮耶克尼斯将其与海洋升温建立关联,由此形成现代ENSO理论模型。
- 1982–1983年:一次强厄尔尼诺事件引发全球极端天气,推动现代太平洋卫星与海洋浮标监测网络落地建成。
- 1997–1998年:一轮“超级厄尔尼诺”创下全球气温纪录,造成数百亿美元损失,也让气候风险正式进入全球资本市场的视野。
- 2015–2016年:一轮强厄尔尼诺推高全球气温至历史高位,引发大规模珊瑚白化,并造成可可、食糖、棕榈油等农作物价格大幅飙升。
- 2023–2024年:大幅升温推动全球平均气温突破历史阈值,加速气候韧性建设以及气象灾害保险的普及。
- 当今:海洋基准条件预示极端ENSO事件将更加频发,推高全市场的气候风险评估权重。
3. 厄尔尼诺的形成机制
- 信风减弱:太平洋东风(信风)减弱甚至逆转,表层暖水随之向南美方向移动。
- 上升流受抑制:沿岸暖水阻碍富含营养的深层冷水上涌,进而影响海洋生物饵料供给。
- 对流活动偏移:降雨与风暴活动转移至太平洋中部,扰乱全球急流。
- 改变全球天气格局:在澳大拉西亚地区引发严重干旱,同时在美洲多地造成强洪涝。
4. 主要应用与影响领域
- 农产品:白糖、可可、咖啡、棕榈油等作物单产波动加大。
- 能源与公用事业:水电出力下滑,同时推升季节性用电需求。
- 渔业与水产养殖:营养物质匮乏造成近海鱼类种群数量骤减。
- 供应链与物流:干旱制约巴拿马运河等关键航运通道通行。
- 保险与灾害管理:推高全球财产损失、作物绝收以及基础设施相关理赔。
- 公共卫生:加速登革热、疟疾等虫媒传染病暴发。
附录B:相关ETF产品概要
2026-2027年厄尔尼诺逐步演变为跨周期级气候事件,在带来显著经济风险的同时催生大量对冲基金交易。下文将梳理持续至2027年的气候驱动风险,并解析聪明资金布局带来的启示。
CIO摘要
- 跨周期级气候冲击正在冲击全球供应链。太平洋海域创纪录高温引发重度干旱与极端风暴,从巴拿马运河到东南亚农业产区,多地形成严峻供给瓶颈。
- 农业通胀粘性增强,或将放缓全球去通胀进程。与传导迅速的原油冲击不同,农作物供给扰动以及航运瓶颈大概率形成持续性宏观逆风,拖累全球去通胀节奏,并对新兴市场购买力造成非对称挤压。
- 通过ETF追踪聪明资金动向。机构“聪明资金”正积极利用气候因素带来的定价错配,在大宗商品板块赚取阿尔法收益。此类策略普通投资者难以复刻,但涉农ETF可提供门槛更低、透明度更高的主题敞口,代价是波动率更高。
《华尔街日报》近期刊发题为《一轮数十年来最强厄尔尼诺正在重创全球经济》("The Strongest El Niño in a Generation Is Wreaking Havoc on Global Economy")的文章。彭博亦发布《Balyasny前交易员押注厄尔尼诺能够增厚对冲基金收益》("Ex-Balyasny Trader Bets El Niño Can Juice Hedge Fund Returns")的文章。我们在此分享这两篇文章的核心要点,聚焦厄尔尼诺(释义详见附录A)易被忽视的投资启示,希望对您有所帮助。
- 宏观视野:跨周期级气候事件:跟踪卫星与海洋数据的科学家已确认,2026年厄尔尼诺属于有观测记录以来最强事件。热带太平洋海表温度目前创下历史新高,叠加温室气体带来的基底升温效应。气候研究员警示,本轮厄尔尼诺将延续至2027年,或令明年成为史上最热年份,并造成数万亿美元的收入损失,热带经济体受冲击尤为显著。
- 由厄尔尼诺引发的流通瓶颈与供给冲击已在多个关键行业显现:
o 航运与物流:巴拿马运河遭遇严重干旱,5-8月降雨量较历史均值低34%。船舶每通行一次运河将消耗约5,000万加仑淡水,运河管理方被迫削减每日最大通航船舶数量。因此,大型船闸的通行拍卖价格飙升至250万美元(常态约80万美元),船东竞相竞拍以保障航道通行。
o 金属与矿业:厄尔尼诺通常带来干旱,但也会引发过量降雨。智利遭遇异常风暴,洛斯佩兰布雷斯铜矿积雪达500万立方米,矿山被迫停产。与此同时,巴布亚新几内亚干旱导致内河运输受阻。多重扰动共同约束全球铜供给;恰逢AI数据中心拉动铜需求上行,进而推升铜价。
o 农业与水产养殖:秘鲁提前暂停鳀鱼捕捞,鱼粉价格升至历史新高。与此同时,印度季风降雨量缺口达13%,全球大米供给面临威胁,重现2023年厄尔尼诺期间出口禁令、价格飙升的特征。
- 聪明资金如何布局?Balyasny前交易员Zulfiqar Ali已围绕厄尔尼诺带来的市场错位建立头寸。此类交易核心在于择时与离散度:干旱和洪涝会以不同节奏冲击各个流域、作物生长周期以及航运线路,在农产品与能源期货之间形成定价错配。在对冲基金层面,此类由气候驱动、快速形成的市场错位可在大宗商品市场中创造具吸引力的交易机会。
我们的观点
厄尔尼诺在带来宏观摩擦的同时,也改变了特定板块、资产类别与区域经济体的收益概率分布。与今年伊朗原油危机类似,气候驱动的大宗商品冲击会率先体现在CPI分项中(推高通胀),随后挤压居民实际收入、抬升工业投入成本(压制增长)。综合影响使去通胀进程放缓,且这一拖累可延续至2027年。
我们的初步研判如下:
- 通胀与利率:强化“利率持续高企”格局。厄尔尼诺构成额外通胀推力,叠加既有的上行价格压力,加剧整体通胀粘性风险,并进一步延后市场降息预期。此通胀持续环境进一步印证我们对长端“高利率维持更久”的判断,以及我们对长久期债券的谨慎态度。我们维持10年期美债收益率新底部为4.5%,而继近期高点接近5.34%之后,收益率上沿仍难以预判。我们重申对短久期(< 3年)、高评级(A及以上)、投资级债券的核心推荐。
- 区域影响:新兴市场及东盟的脆弱性。厄尔尼诺的宏观传导具备显著分化特征。美国和欧洲或受益(例如暖冬降低天然气需求);但东南亚等新兴市场或将遭遇农业收入下滑+国内食品涨价的双重冲击。印尼和菲律宾属于高风险经济体,面临大米通胀、棕榈油/咖啡生产扰动等风险。
- 大宗商品影响:冲击集中但兑现滞后。原油冲击传导快、波动剧烈,而粮食与农产品供给扰动传导节奏偏慢、持续性更强,且会经过全球供应链层层传导。棕榈油、椰子油和咖啡主产区集中在东南亚,价格上行风险突出。
- 初步投资思路:团队正在开展进一步研究,以挖掘高信念投资标的。
资产类别 | 行动建议 |
固定收益 | 在通胀粘性、收益率持续高企的环境下,保持短久期策略。气候因素推升食品与运费通胀,是我们对拉长久期保持谨慎的另一理由。坚守短久期(< 3年)、高评级投资级债券,实现本金保护并获取票息收益。 |
股票与ETF | 把握农业通胀潜在上行空间。投资者可考虑VanEck农业ETF(MOO)等工具,捕捉粮食与农产品潜在且具备持续性的上涨机会,同时规避个股风险。仅作投资思路参考,并非正式建议。详见附录B。 |
外汇 | 对新兴市场/东盟外汇保持高度择币思路,重点关注食品通胀、农业供给扰动敞口最高经济体的货币。后续将展开进一步分析。 |
附录A:厄尔尼诺科普
1. 什么是厄尔尼诺?
厄尔尼诺是一种自然气候现象,特征为热带太平洋中东部海表温度周期性升高,属于厄尔尼诺 南方涛动(ENSO)循环的暖位相。海温变化会扰乱全球大气环流,进而改变全球天气格局、农业产出以及大宗商品市场。
2. 简要回顾
- 1600年代:秘鲁渔民最早在圣诞节前后观测到暖洋流,并将该现象命名为厄尔尼诺(西班牙语原意:圣婴)。
- 1920年代–1960年代:吉尔伯特・沃克爵士发现气压振荡现象;1969年雅各布・皮耶克尼斯将其与海洋升温建立关联,由此形成现代ENSO理论模型。
- 1982–1983年:一次强厄尔尼诺事件引发全球极端天气,推动现代太平洋卫星与海洋浮标监测网络落地建成。
- 1997–1998年:一轮“超级厄尔尼诺”创下全球气温纪录,造成数百亿美元损失,也让气候风险正式进入全球资本市场的视野。
- 2015–2016年:一轮强厄尔尼诺推高全球气温至历史高位,引发大规模珊瑚白化,并造成可可、食糖、棕榈油等农作物价格大幅飙升。
- 2023–2024年:大幅升温推动全球平均气温突破历史阈值,加速气候韧性建设以及气象灾害保险的普及。
- 当今:海洋基准条件预示极端ENSO事件将更加频发,推高全市场的气候风险评估权重。
3. 厄尔尼诺的形成机制
- 信风减弱:太平洋东风(信风)减弱甚至逆转,表层暖水随之向南美方向移动。
- 上升流受抑制:沿岸暖水阻碍富含营养的深层冷水上涌,进而影响海洋生物饵料供给。
- 对流活动偏移:降雨与风暴活动转移至太平洋中部,扰乱全球急流。
- 改变全球天气格局:在澳大拉西亚地区引发严重干旱,同时在美洲多地造成强洪涝。
4. 主要应用与影响领域
- 农产品:白糖、可可、咖啡、棕榈油等作物单产波动加大。
- 能源与公用事业:水电出力下滑,同时推升季节性用电需求。
- 渔业与水产养殖:营养物质匮乏造成近海鱼类种群数量骤减。
- 供应链与物流:干旱制约巴拿马运河等关键航运通道通行。
- 保险与灾害管理:推高全球财产损失、作物绝收以及基础设施相关理赔。
- 公共卫生:加速登革热、疟疾等虫媒传染病暴发。
附录B:相关ETF产品概要
Disclosures and disclaimers
This report is provided subject to, and must be read together with, the full Disclosures / Disclaimers available at this link, which are incorporated by reference into this report. In particular, this report is intended for general circulation and informational purposes only and does not constitute personal investment advice or a recommendation to buy or sell any investment product or security. You should independently evaluate the information and, where necessary, seek advice from a qualified financial adviser regarding the suitability of any investment. Analyst certifications required under applicable regulations, including SEC Regulation AC (where relevant), are included in this report. By accessing, receiving or using this report, you acknowledge that you have read, understood and agreed to be bound by the Disclosures / Disclaimers, as may be amended, supplemented or updated from time to time.


