
中国主要市场指数
指数 | 价格 | 过去两周回报 | 年初至今回报 |
恒生指数 | 24,482 | 6.0% | -4.5% |
恒生中国企业指数 | 8,274 | 6.7% | -7.2% |
恒生科技指数 | 4,078 | 5.3% | -26.1% |
上证综合指数 | 3,649 | -1.1% | -8.1% |
沪深300指数 | 4,054 | -1.2% | -12.4% |
资料来源:大华继显及iFinD,截至2026年11月6日。
- 港股过去两周跑赢A股。过去两周恒生指数上涨6.0%,沪深300指数则下跌1.2%。随着美国中期选举结果明朗,港股互联网股于11月5日领涨,带动恒生指数上涨3.7%。但同日部分AI硬件股下跌,市场担忧美国部分州或将出台更严格的数据中心监管措施。已开工项目预计继续按计划采购设备,尚待审批的项目则可能推迟下单,影响中国供应商的订单交付节奏。
- 港股消费股领涨,但内需仍弱。消费股是过去两周港股表现最强的板块之一。内地9月零售销售同比增速回升至1.1%,但房价疲弱继续拖累居民财富,家庭对大额消费仍较谨慎。鉴于直接支持居民消费的政策力度有限,仅凭9月零售增速回升,我们还不会转为看好中国消费板块。我们建议精选标的,避免追高。
- A股稳市措施开始落地。11月6日,6家券商通过央行11月3日公布的人民币1,000亿元互换操作,完成首批股票买入。另据央行11月4日公布的措施,股票回购增持再贷款利率下调25个基点至1%,银行已申请逾人民币2,000亿元的再贷款额度。我们预计A股大盘股受益最为明显,国资托底资金集中投向沪深300相关ETF,互换资金或偏好红利资产。这些资金有助于缓冲抛售,但内需疲弱仍制约市场全面复苏。
- 精选高股息标的,在等待周期中获取股息回报。我们看好中国移动(0941.HK,股息率6.7%)、中石油(0857.HK,股息率5.6%)、美的集团(0300.HK,股息率4.4%)以及央企红利ETF(3437.HK,股息率7.1%)。在等待实质性修复的同时,这些标的可提供股息收入,有助于缓冲组合下行。中国移动、中石油及美的集团均为核心推荐,央企红利ETF则为投资机会。
- 表现最佳板块:综合企业+8.1% (0001.HK, 0267.HK, 0019.HK)、必需消费+7.4% (2319.HK, 9633.HK, 0291.HK)及可选消费+7.2% (9988.HK, 3690.HK, 9618.HK)。
- 潜在异动股:详情请见内文。
正面 | 比亚迪股份 (1211 HK)、华润置地 (1109.HK) |
中性 | 中国海外发展 (0688.HK)、华润置地 (1109.HK)、龙湖集团 (0960.HK) |
负面 | - |
- 重点关注事件:详见下表。
日期 | 宏观数据 | 行业/公司活动 |
11月13日 | 香港三季度GDP数据修订及2026全年预测更新 |
|
11月16日 | 中国10月经济活动数据:社零、工业增加值及固定资产投资 |
|
11月17日 |
| 京东集团-SW (9618.HK) 3Q2026业绩 |
11月18日 | 亚太经合组织(APEC)领导人非正式会议(11月18日至19日) | 腾讯控股(0700.HK)3Q2026业绩、英伟达首席执行官黄仁勋赴美国众议院作简报(暂定) |
11月19日 |
| 阿里巴巴-W (9988.HK) 2QFY2027业绩 |
港股表现最佳的三个板块(过去两周)
恒生行业指数 | 过去两周回报 | 年初至今回报 | 过去两周代表股表现 |
综合企业 | 8.1% | 27.2% | 长和(0001.HK)+9.1%,中信股份(0267.HK)+8.0%,太古股份A(0019.HK)+8.4% |
必需消费 | 7.4% | -12.4% | 蒙牛乳业(2319.HK)+14.9%,农夫山泉(9633.HK)+8.9%,华润啤酒(0291.HK)+8.0% |
可选消费 | 7.2% | -23.7% | 阿里巴巴-W(9988.HK)+7.3%,美团-W(3690.HK)+12.2%,京东集团-SW(9618.HK)+13.3% |
资料来源:大华继显及iFinD,截至2026年11月6日。
- 综合企业板块过去两周上涨8.1%,年初至今回报率升至27.2%。长和、中信股份和太古股份A均录得显著涨幅。在此期间之前,综合企业板块已是仅有的三个年初至今维持正收益的板块之一,凸显其在复杂市场环境中的韧性。
- 必需消费板块过去两周上涨7.4%,年初至今跌幅收窄至12.4%。乳制品、饮料及啤酒股普遍走强,蒙牛领涨。蒙牛高端奶定价与销售表现好于预期,支撑其2026年营业利润率目标不低于8%(2025年:8.0%)。尽管如此,在更多必需消费企业的销售持续回暖之前,我们仍对中国消费板块持谨慎看法。
- 可选消费板块过去两周上涨7.2%,年初至今跌幅收窄至23.7%。美团和京东在平台股中涨幅居前。但基本面仍偏弱,各大电商平台双十一第一阶段交易额(剔除即时零售)同比仅增长4%,基本符合预期。我们认为板块上涨仅属于修复性反弹,并非持续性复苏的起点。
港股表现最差的三个板块(过去两周)
恒生行业指数 | 过去两周回报 | 年初至今回报 | 过去两周代表股表现 |
金融 | 3.5% | 8.7% | 汇丰控股(0005.HK)-3.0%,国泰海通(02611.HK)-3.8%,HTSC(6886.HK)-3.7% |
工业 | 0.5% | -7.0% | 潍柴动力(2338.HK)-10.7%,建滔积层板(1888.HK)-19.4%,建滔集团(0148.HK)-12.7% |
原材料 | -0.1% | -27.3% | 江西铜业股份(0358.HK)-16.2%,洛阳钼业(03993.HK)-7.4%,紫金矿业(2899.HK)-1.9% |
资料来源:大华继显及iFinD,截至2026年11月6日。
- 金融板块过去两周上涨3.5%,年初至今涨幅升至8.7%。10月末市场防御情绪升温,“高股息”内银股成为板块支撑。截至10月30日当周,金融板块上涨1.6%,跑赢恒生指数0.9%的涨幅,稳健的三季度银行业绩亦提供支撑。但银行的低贝塔属性限制了其在市场反弹中的上行空间。过去两周金融板块仅上涨3.5%,弱于恒生指数6.0%的涨幅。
- 工业板块过去两周上涨0.5%,年初至今跌幅收窄至7.0%。10月中国重卡批发销量同比下滑13%,重卡及发动机厂商前景承压。潍柴动力第三季度扣非归母净利润同比增长13.9%,但股价两周下跌10.7%。美国数据中心项目可能延期,也令市场担忧设备订单。电子供应商同样承压,建滔系两只标的(0148.HK和1888.HK)均未能幸免于11月6日的AI硬件股抛售潮。
- 原材料板块过去两周下跌0.1%,年初至今跌幅扩大至27.3%。截至11月6日当周,伦铜价格下跌2.7%,市场重新评估美国数据中心对铜的需求前景。国内库存下降、冶炼厂产量减少,推动进口铜溢价升至每吨220美元的历史高位。本土供给偏紧支撑进口溢价,但全球铜价下行压制矿企盈利前景。
港股通南向交易动向(过去两周)
(百万港元) | 股票代码 | 总买入 | 总卖出 | 净买入(卖出) | 占总成交额百分比 | 过去两周回报 | 数据 |
南向资金总额 | HSHKI.HK | 405,799 | 420,072 | (14,273) | 34% | 4.7% | 完整 |
腾讯控股 | 0700.HK | 19,642 | 21,672 | (2,030) | 22% | 8.8% | 完整 |
盈富基金 | 02800.HK | 16,619 | 13,755 | 2,864 | 18% | 3.5% | 部分 |
中芯国际 | 0981.HK | 14,864 | 15,501 | (637) | 38% | -3.1% | 完整 |
智谱 | 2513.HK | 14,114 | 11,930 | 2,184 | 41% | -14.6% | 部分 |
长飞光纤光缆 | 6869.HK | 11,413 | 12,895 | (1,482) | 44% | -23.3% | 部分 |
小米集团-W | 1810.HK | 7,458 | 14,687 | (7,229) | 21% | 13.4% | 部分 |
阿里巴巴-W | 9988.HK | 9,558 | 12,037 | (2,478) | 17% | 7.3% | 部分 |
中国海洋石油 | 0883.HK | 7,219 | 7,308 | (89) | 48% | 1.6% | 部分 |
建滔积层板 | 1888.HK | 6,388 | 7,022 | (635) | 42% | -19.4% | 部分 |
MINIMAX-W | 0100.HK | 4,827 | 4,505 | 322 | 45% | -17.0% | 部分 |
资料来源:大华继显及iFinD,截至2026年11月6日。
注:基于2026年10月26日至11月6日两周期间。对于港股通南向交易,仅披露交易最活跃的前10名证券。“完整数据”是指该股票最近几个交易日均出现在前10名名单中。“部分数据”则表示未连续进入前10名。
- 南向资金流出放缓,海外资金流入回暖。过去两周南向资金净流出较前期的236.8亿港元收窄至142.7亿港元。与此同时,截至11月4日的七天内,EPFR追踪的海外基金净流入15.1亿美元,约九成流入指数基金。这表明海外资金出现明显回流,但内地投资者整体仍为净卖出方。
- 盈富基金获资金买入,AI板块资金流向分化。盈富基金(2800.HK)净流入规模居首,或反映“国家队”资金进场。内地投资者亦逢低布局智谱和MiniMax等AI模型开发商,相关个股前期下跌约15-17%。硬件端,长飞光纤光缆和建滔积层板遭净卖出,跌幅加深。
- 11月6日回调之际,南向资金回流腾讯和阿里巴巴。两只股票过去两周均为净卖出,但在11月6日股价下跌过程中合计录得13.6亿港元净流入。另外,小米当日遭净卖出,并且是过去两周资金流出规模最大的标的,尽管期间涨幅达13.4%。
潜在异动股
请注意,以下提及股票未必都是财富管理研究 / 首席投资官办公室的正式推荐。请参阅附录中我们的中港股票模型组合以及个股推荐。股票投资涉及重大风险,投资者应自行审慎判断。
股票 | 板块 | 财富管理研究推荐 | 新闻类型 | 我们对此解读 |
比亚迪股份 | 可选消费 | 暂不推荐 | 销售 / 产品 | 正面 |
- 10月销量创年内新高,但需要更快的销售节奏才能达成我们的全年预测。比亚迪10月销量490,168辆,同比上升11.0%、环比上升5.7%。前十个月累计销量仍同比下滑2.2%至3,621,744辆。若要达成我们2026年475万辆(同比+3.2%)的销量预期,比亚迪11月和12月平均每月需要交付564,128辆,较10月水平高15%。
- 出口翻倍,内销走弱。10月新能源汽车出口同比增长102.8%至170,194辆,占总销量34.7%;国内销量同比下跌10.6%至319,974辆。出口环比下滑5.8%,但前十个月累计海外销量仍同比提升93.8%至1,513,154辆,已完成我们2026年200万辆出口预期(同比+91.2%)的76%。
- 纯电车型占乘用车销量近三分之二。10月乘用纯电汽车销量同比上升37.4%至305,743辆的历史新高;插混车型销量同比下滑17.2%。纯电车型占乘用车销量比重从去年同期的51.0%升至63.3%。第二代海豹07于11月5日上市,定价人民币139,900-172,900元,纯电版本入门售价较3月首发时下调12%。
- 维持对比亚迪股份的“买入”评级,目标价100港元,对应15倍2027年预期市盈率。(Zeng Sheng Di)
股票 | 板块 | 财富管理研究推荐 | 新闻类型 | 我们对此解读 |
中国海外发展 (0688.HK) | 房地产 | 三只标的均暂不推荐 | 销售 / 产品 | 中性 |
- 百强房企销售仍较去年同期低约15%。2026年前10个月,内地百强房企合计销售金额人民币23,580亿元,同比下滑14.9%;其中连续两年上榜百强的82家房企同比下滑15.5%,表现略弱于2026年前9个月15.4%的降幅。销售面积同比下降18.3%至1.11亿平方米,降幅高于销售金额。上述82家房企10月销售额同比下滑16.7%,环比持平。
- 销售集中度进一步提升,中国海外发展和华润置地实现正增长。2026年前10个月,前十房企销售额占百强房企总销售的52.6%,同比提升3.9个百分点。82家房企中仅18家实现销售正增长。中国海外发展和华润置地的销售额分别同比增长5.1%和6.3%,龙湖集团销售额则同比下滑54.1%。单看10月,华润置地销售额同比上升3.3%至人民币157亿元,中国海外发展销售额则同比下跌4.6%至人民币178亿元。
- 维持对中国房地产板块的“减持”评级。自9月地方政府推进相关改革后,预售审批趋严。我们预计该政策将在未来12个月抑制新房供给、拖累新房销售,核心城市二手房成交或将持续回暖。我们看好对预售回款依赖度低、一线土储占比高的房企。中国海外发展仍是我们的首选标的。(Liu Jieqi/ Damon Shen)
股票 | 板块 | 财富管理研究推荐 | 新闻类型 | 我们对此解读 |
华润置地 (1109.HK) | 房地产 | 暂不推荐 | 销售 / 产品 | 正面 |
- 9月同店销售持平,国庆假期回暖。根据我们对华润万象生活(1209.HK)的渠道调查,我们预计2026年前9个月华润万象系商场租户销售额同比双位数增长,同店销售中单位数增长(2026上半年:+10.2%),高端奢侈品商场表现更优。我们预计增长自2026年第一季度高基数后逐步放缓;2026年9月商场整体租户销售额预计同比高单位数增长,但同店销售预计持平,弱于社零1.1%的同比增速。国庆假期销售有所回暖,总销售额同比双位数增长、同店销售录得中单位数涨幅,但奢侈品商场表现相对落后。
- 万象系商业REIT获批,助力华润置地盘活存量资产。11月2日,证监会核准华夏华润置地封闭式商业基础设施REIT注册。根据4月报送的招股说明书草案,底层资产为南通万象城和临沂万象汇,预计募资规模约人民币54.1亿元。该产品是继2024年3月上市的青岛万象城消费REIT、2026年7月上市的成都万象城机构间REIT之后的第三只万象系商业REIT。管理层预计在“十五五”期间,每年实现5个左右购物中心退出。
- 维持对华润置地的“买入”评级,目标价39.60港元。我们预计华润万象系商场2026年租户销售额实现双位数增长。我们认为华润置地是较早运用REIT工具盘活成熟商场、实现资本循环的房企。(Liu Jieqi/ Damon Shen)
新闻类型 | 说明 |
渠道调查 | 对特定板块或公司有影响的行业或供应链消息 |
公司行动 | 派息、特别派息、股票拆细、股份回购、股权/债务融资、并购、分拆及重组等 |
财报披露 | 美国上市公司季度业绩;香港上市公司半年度业绩 |
内部交易 | 公司内部人士买入/卖出公司股票及其衍生品 |
投资者行动 | 主要投资者买入/卖出,包括激进投资者相关行动 |
投资者路演 | 交易路演与非交易路演、反向路演(分析师日)及公司在投资会议上的会面/交流 |
法规 / 监管 | 诉讼、立法/监管变化及其他监管事件 |
宏观 / 行业数据 | 与板块或股票相关的常规经济或行业数据 |
销售 / 产品 | 销售或产品相关消息,例如月度销售数据或新品发布 |
公开活动 | 公司在媒体或行业会议上的公开演讲与露面 |
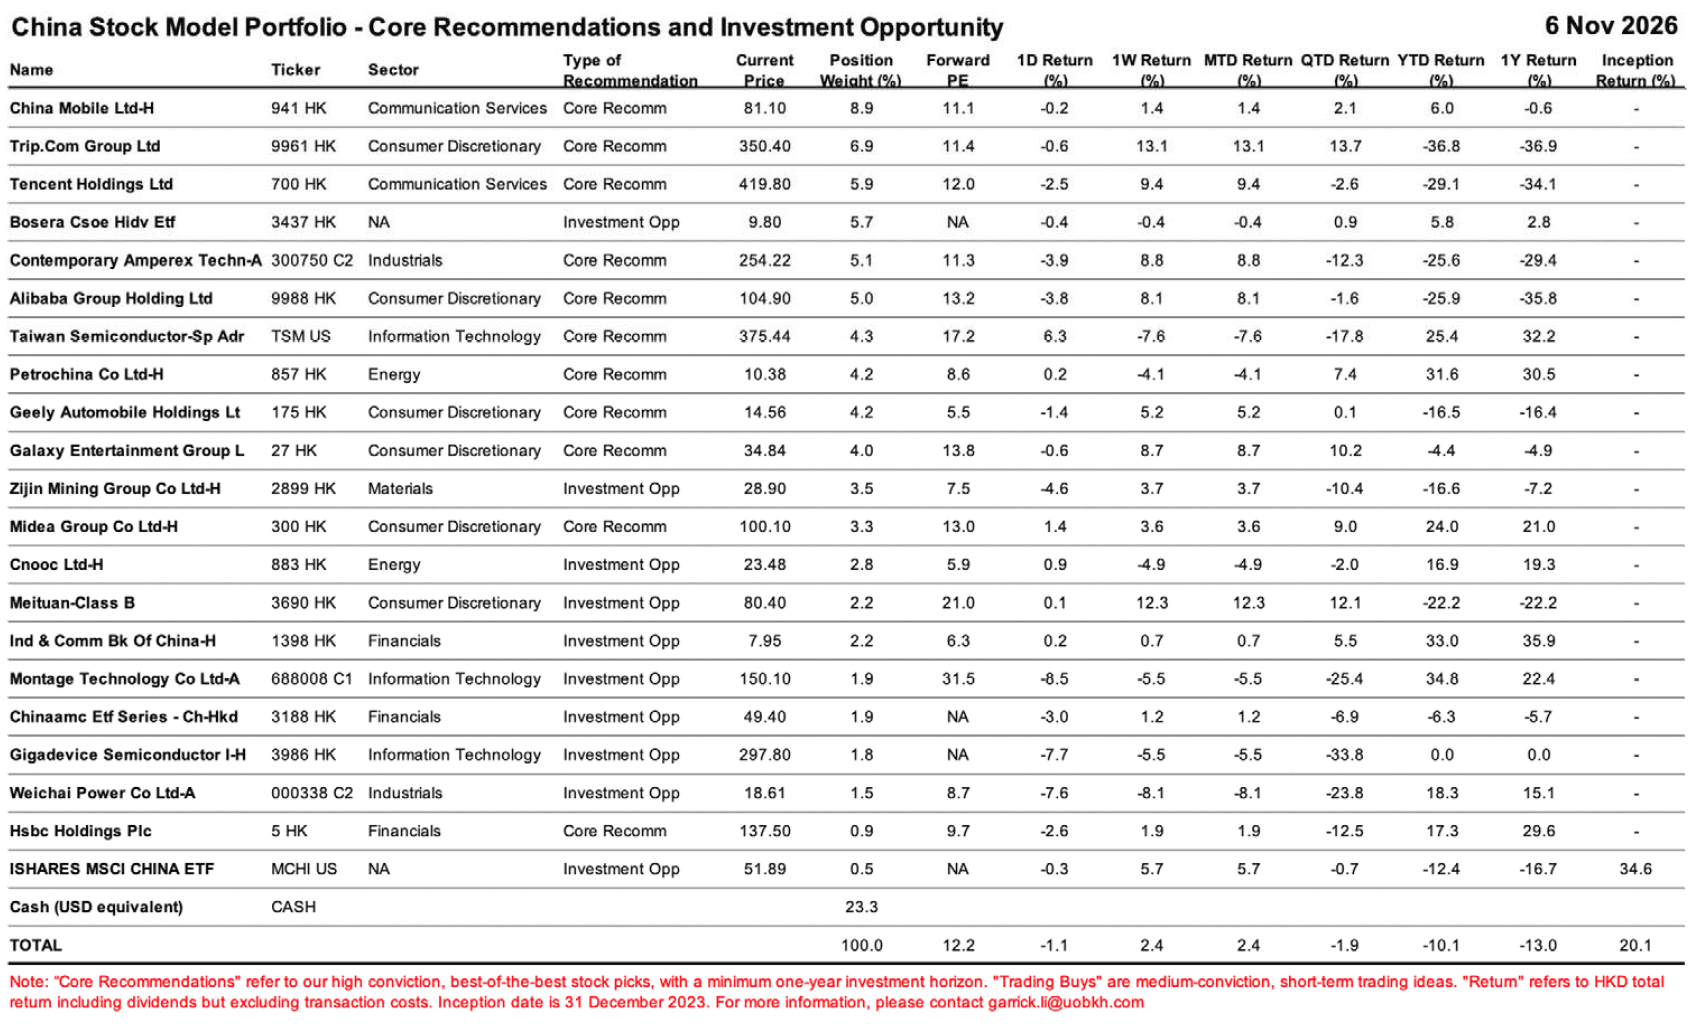
附录 – 中港股票模型组合
中国主要市场指数
指数 | 价格 | 过去两周回报 | 年初至今回报 |
恒生指数 | 24,482 | 6.0% | -4.5% |
恒生中国企业指数 | 8,274 | 6.7% | -7.2% |
恒生科技指数 | 4,078 | 5.3% | -26.1% |
上证综合指数 | 3,649 | -1.1% | -8.1% |
沪深300指数 | 4,054 | -1.2% | -12.4% |
资料来源:大华继显及iFinD,截至2026年11月6日。
- 港股过去两周跑赢A股。过去两周恒生指数上涨6.0%,沪深300指数则下跌1.2%。随着美国中期选举结果明朗,港股互联网股于11月5日领涨,带动恒生指数上涨3.7%。但同日部分AI硬件股下跌,市场担忧美国部分州或将出台更严格的数据中心监管措施。已开工项目预计继续按计划采购设备,尚待审批的项目则可能推迟下单,影响中国供应商的订单交付节奏。
- 港股消费股领涨,但内需仍弱。消费股是过去两周港股表现最强的板块之一。内地9月零售销售同比增速回升至1.1%,但房价疲弱继续拖累居民财富,家庭对大额消费仍较谨慎。鉴于直接支持居民消费的政策力度有限,仅凭9月零售增速回升,我们还不会转为看好中国消费板块。我们建议精选标的,避免追高。
- A股稳市措施开始落地。11月6日,6家券商通过央行11月3日公布的人民币1,000亿元互换操作,完成首批股票买入。另据央行11月4日公布的措施,股票回购增持再贷款利率下调25个基点至1%,银行已申请逾人民币2,000亿元的再贷款额度。我们预计A股大盘股受益最为明显,国资托底资金集中投向沪深300相关ETF,互换资金或偏好红利资产。这些资金有助于缓冲抛售,但内需疲弱仍制约市场全面复苏。
- 精选高股息标的,在等待周期中获取股息回报。我们看好中国移动(0941.HK,股息率6.7%)、中石油(0857.HK,股息率5.6%)、美的集团(0300.HK,股息率4.4%)以及央企红利ETF(3437.HK,股息率7.1%)。在等待实质性修复的同时,这些标的可提供股息收入,有助于缓冲组合下行。中国移动、中石油及美的集团均为核心推荐,央企红利ETF则为投资机会。
- 表现最佳板块:综合企业+8.1% (0001.HK, 0267.HK, 0019.HK)、必需消费+7.4% (2319.HK, 9633.HK, 0291.HK)及可选消费+7.2% (9988.HK, 3690.HK, 9618.HK)。
- 潜在异动股:详情请见内文。
正面 | 比亚迪股份 (1211 HK)、华润置地 (1109.HK) |
中性 | 中国海外发展 (0688.HK)、华润置地 (1109.HK)、龙湖集团 (0960.HK) |
负面 | - |
- 重点关注事件:详见下表。
日期 | 宏观数据 | 行业/公司活动 |
11月13日 | 香港三季度GDP数据修订及2026全年预测更新 |
|
11月16日 | 中国10月经济活动数据:社零、工业增加值及固定资产投资 |
|
11月17日 |
| 京东集团-SW (9618.HK) 3Q2026业绩 |
11月18日 | 亚太经合组织(APEC)领导人非正式会议(11月18日至19日) | 腾讯控股(0700.HK)3Q2026业绩、英伟达首席执行官黄仁勋赴美国众议院作简报(暂定) |
11月19日 |
| 阿里巴巴-W (9988.HK) 2QFY2027业绩 |
港股表现最佳的三个板块(过去两周)
恒生行业指数 | 过去两周回报 | 年初至今回报 | 过去两周代表股表现 |
综合企业 | 8.1% | 27.2% | 长和(0001.HK)+9.1%,中信股份(0267.HK)+8.0%,太古股份A(0019.HK)+8.4% |
必需消费 | 7.4% | -12.4% | 蒙牛乳业(2319.HK)+14.9%,农夫山泉(9633.HK)+8.9%,华润啤酒(0291.HK)+8.0% |
可选消费 | 7.2% | -23.7% | 阿里巴巴-W(9988.HK)+7.3%,美团-W(3690.HK)+12.2%,京东集团-SW(9618.HK)+13.3% |
资料来源:大华继显及iFinD,截至2026年11月6日。
- 综合企业板块过去两周上涨8.1%,年初至今回报率升至27.2%。长和、中信股份和太古股份A均录得显著涨幅。在此期间之前,综合企业板块已是仅有的三个年初至今维持正收益的板块之一,凸显其在复杂市场环境中的韧性。
- 必需消费板块过去两周上涨7.4%,年初至今跌幅收窄至12.4%。乳制品、饮料及啤酒股普遍走强,蒙牛领涨。蒙牛高端奶定价与销售表现好于预期,支撑其2026年营业利润率目标不低于8%(2025年:8.0%)。尽管如此,在更多必需消费企业的销售持续回暖之前,我们仍对中国消费板块持谨慎看法。
- 可选消费板块过去两周上涨7.2%,年初至今跌幅收窄至23.7%。美团和京东在平台股中涨幅居前。但基本面仍偏弱,各大电商平台双十一第一阶段交易额(剔除即时零售)同比仅增长4%,基本符合预期。我们认为板块上涨仅属于修复性反弹,并非持续性复苏的起点。
港股表现最差的三个板块(过去两周)
恒生行业指数 | 过去两周回报 | 年初至今回报 | 过去两周代表股表现 |
金融 | 3.5% | 8.7% | 汇丰控股(0005.HK)-3.0%,国泰海通(02611.HK)-3.8%,HTSC(6886.HK)-3.7% |
工业 | 0.5% | -7.0% | 潍柴动力(2338.HK)-10.7%,建滔积层板(1888.HK)-19.4%,建滔集团(0148.HK)-12.7% |
原材料 | -0.1% | -27.3% | 江西铜业股份(0358.HK)-16.2%,洛阳钼业(03993.HK)-7.4%,紫金矿业(2899.HK)-1.9% |
资料来源:大华继显及iFinD,截至2026年11月6日。
- 金融板块过去两周上涨3.5%,年初至今涨幅升至8.7%。10月末市场防御情绪升温,“高股息”内银股成为板块支撑。截至10月30日当周,金融板块上涨1.6%,跑赢恒生指数0.9%的涨幅,稳健的三季度银行业绩亦提供支撑。但银行的低贝塔属性限制了其在市场反弹中的上行空间。过去两周金融板块仅上涨3.5%,弱于恒生指数6.0%的涨幅。
- 工业板块过去两周上涨0.5%,年初至今跌幅收窄至7.0%。10月中国重卡批发销量同比下滑13%,重卡及发动机厂商前景承压。潍柴动力第三季度扣非归母净利润同比增长13.9%,但股价两周下跌10.7%。美国数据中心项目可能延期,也令市场担忧设备订单。电子供应商同样承压,建滔系两只标的(0148.HK和1888.HK)均未能幸免于11月6日的AI硬件股抛售潮。
- 原材料板块过去两周下跌0.1%,年初至今跌幅扩大至27.3%。截至11月6日当周,伦铜价格下跌2.7%,市场重新评估美国数据中心对铜的需求前景。国内库存下降、冶炼厂产量减少,推动进口铜溢价升至每吨220美元的历史高位。本土供给偏紧支撑进口溢价,但全球铜价下行压制矿企盈利前景。
港股通南向交易动向(过去两周)
(百万港元) | 股票代码 | 总买入 | 总卖出 | 净买入(卖出) | 占总成交额百分比 | 过去两周回报 | 数据 |
南向资金总额 | HSHKI.HK | 405,799 | 420,072 | (14,273) | 34% | 4.7% | 完整 |
腾讯控股 | 0700.HK | 19,642 | 21,672 | (2,030) | 22% | 8.8% | 完整 |
盈富基金 | 02800.HK | 16,619 | 13,755 | 2,864 | 18% | 3.5% | 部分 |
中芯国际 | 0981.HK | 14,864 | 15,501 | (637) | 38% | -3.1% | 完整 |
智谱 | 2513.HK | 14,114 | 11,930 | 2,184 | 41% | -14.6% | 部分 |
长飞光纤光缆 | 6869.HK | 11,413 | 12,895 | (1,482) | 44% | -23.3% | 部分 |
小米集团-W | 1810.HK | 7,458 | 14,687 | (7,229) | 21% | 13.4% | 部分 |
阿里巴巴-W | 9988.HK | 9,558 | 12,037 | (2,478) | 17% | 7.3% | 部分 |
中国海洋石油 | 0883.HK | 7,219 | 7,308 | (89) | 48% | 1.6% | 部分 |
建滔积层板 | 1888.HK | 6,388 | 7,022 | (635) | 42% | -19.4% | 部分 |
MINIMAX-W | 0100.HK | 4,827 | 4,505 | 322 | 45% | -17.0% | 部分 |
资料来源:大华继显及iFinD,截至2026年11月6日。
注:基于2026年10月26日至11月6日两周期间。对于港股通南向交易,仅披露交易最活跃的前10名证券。“完整数据”是指该股票最近几个交易日均出现在前10名名单中。“部分数据”则表示未连续进入前10名。
- 南向资金流出放缓,海外资金流入回暖。过去两周南向资金净流出较前期的236.8亿港元收窄至142.7亿港元。与此同时,截至11月4日的七天内,EPFR追踪的海外基金净流入15.1亿美元,约九成流入指数基金。这表明海外资金出现明显回流,但内地投资者整体仍为净卖出方。
- 盈富基金获资金买入,AI板块资金流向分化。盈富基金(2800.HK)净流入规模居首,或反映“国家队”资金进场。内地投资者亦逢低布局智谱和MiniMax等AI模型开发商,相关个股前期下跌约15-17%。硬件端,长飞光纤光缆和建滔积层板遭净卖出,跌幅加深。
- 11月6日回调之际,南向资金回流腾讯和阿里巴巴。两只股票过去两周均为净卖出,但在11月6日股价下跌过程中合计录得13.6亿港元净流入。另外,小米当日遭净卖出,并且是过去两周资金流出规模最大的标的,尽管期间涨幅达13.4%。
潜在异动股
请注意,以下提及股票未必都是财富管理研究 / 首席投资官办公室的正式推荐。请参阅附录中我们的中港股票模型组合以及个股推荐。股票投资涉及重大风险,投资者应自行审慎判断。
股票 | 板块 | 财富管理研究推荐 | 新闻类型 | 我们对此解读 |
比亚迪股份 | 可选消费 | 暂不推荐 | 销售 / 产品 | 正面 |
- 10月销量创年内新高,但需要更快的销售节奏才能达成我们的全年预测。比亚迪10月销量490,168辆,同比上升11.0%、环比上升5.7%。前十个月累计销量仍同比下滑2.2%至3,621,744辆。若要达成我们2026年475万辆(同比+3.2%)的销量预期,比亚迪11月和12月平均每月需要交付564,128辆,较10月水平高15%。
- 出口翻倍,内销走弱。10月新能源汽车出口同比增长102.8%至170,194辆,占总销量34.7%;国内销量同比下跌10.6%至319,974辆。出口环比下滑5.8%,但前十个月累计海外销量仍同比提升93.8%至1,513,154辆,已完成我们2026年200万辆出口预期(同比+91.2%)的76%。
- 纯电车型占乘用车销量近三分之二。10月乘用纯电汽车销量同比上升37.4%至305,743辆的历史新高;插混车型销量同比下滑17.2%。纯电车型占乘用车销量比重从去年同期的51.0%升至63.3%。第二代海豹07于11月5日上市,定价人民币139,900-172,900元,纯电版本入门售价较3月首发时下调12%。
- 维持对比亚迪股份的“买入”评级,目标价100港元,对应15倍2027年预期市盈率。(Zeng Sheng Di)
股票 | 板块 | 财富管理研究推荐 | 新闻类型 | 我们对此解读 |
中国海外发展 (0688.HK) | 房地产 | 三只标的均暂不推荐 | 销售 / 产品 | 中性 |
- 百强房企销售仍较去年同期低约15%。2026年前10个月,内地百强房企合计销售金额人民币23,580亿元,同比下滑14.9%;其中连续两年上榜百强的82家房企同比下滑15.5%,表现略弱于2026年前9个月15.4%的降幅。销售面积同比下降18.3%至1.11亿平方米,降幅高于销售金额。上述82家房企10月销售额同比下滑16.7%,环比持平。
- 销售集中度进一步提升,中国海外发展和华润置地实现正增长。2026年前10个月,前十房企销售额占百强房企总销售的52.6%,同比提升3.9个百分点。82家房企中仅18家实现销售正增长。中国海外发展和华润置地的销售额分别同比增长5.1%和6.3%,龙湖集团销售额则同比下滑54.1%。单看10月,华润置地销售额同比上升3.3%至人民币157亿元,中国海外发展销售额则同比下跌4.6%至人民币178亿元。
- 维持对中国房地产板块的“减持”评级。自9月地方政府推进相关改革后,预售审批趋严。我们预计该政策将在未来12个月抑制新房供给、拖累新房销售,核心城市二手房成交或将持续回暖。我们看好对预售回款依赖度低、一线土储占比高的房企。中国海外发展仍是我们的首选标的。(Liu Jieqi/ Damon Shen)
股票 | 板块 | 财富管理研究推荐 | 新闻类型 | 我们对此解读 |
华润置地 (1109.HK) | 房地产 | 暂不推荐 | 销售 / 产品 | 正面 |
- 9月同店销售持平,国庆假期回暖。根据我们对华润万象生活(1209.HK)的渠道调查,我们预计2026年前9个月华润万象系商场租户销售额同比双位数增长,同店销售中单位数增长(2026上半年:+10.2%),高端奢侈品商场表现更优。我们预计增长自2026年第一季度高基数后逐步放缓;2026年9月商场整体租户销售额预计同比高单位数增长,但同店销售预计持平,弱于社零1.1%的同比增速。国庆假期销售有所回暖,总销售额同比双位数增长、同店销售录得中单位数涨幅,但奢侈品商场表现相对落后。
- 万象系商业REIT获批,助力华润置地盘活存量资产。11月2日,证监会核准华夏华润置地封闭式商业基础设施REIT注册。根据4月报送的招股说明书草案,底层资产为南通万象城和临沂万象汇,预计募资规模约人民币54.1亿元。该产品是继2024年3月上市的青岛万象城消费REIT、2026年7月上市的成都万象城机构间REIT之后的第三只万象系商业REIT。管理层预计在“十五五”期间,每年实现5个左右购物中心退出。
- 维持对华润置地的“买入”评级,目标价39.60港元。我们预计华润万象系商场2026年租户销售额实现双位数增长。我们认为华润置地是较早运用REIT工具盘活成熟商场、实现资本循环的房企。(Liu Jieqi/ Damon Shen)
新闻类型 | 说明 |
渠道调查 | 对特定板块或公司有影响的行业或供应链消息 |
公司行动 | 派息、特别派息、股票拆细、股份回购、股权/债务融资、并购、分拆及重组等 |
财报披露 | 美国上市公司季度业绩;香港上市公司半年度业绩 |
内部交易 | 公司内部人士买入/卖出公司股票及其衍生品 |
投资者行动 | 主要投资者买入/卖出,包括激进投资者相关行动 |
投资者路演 | 交易路演与非交易路演、反向路演(分析师日)及公司在投资会议上的会面/交流 |
法规 / 监管 | 诉讼、立法/监管变化及其他监管事件 |
宏观 / 行业数据 | 与板块或股票相关的常规经济或行业数据 |
销售 / 产品 | 销售或产品相关消息,例如月度销售数据或新品发布 |
公开活动 | 公司在媒体或行业会议上的公开演讲与露面 |
附录 – 中港股票模型组合
Disclosures and disclaimers
This report is provided subject to, and must be read together with, the full Disclosures / Disclaimers available at this link, which are incorporated by reference into this report. In particular, this report is intended for general circulation and informational purposes only and does not constitute personal investment advice or a recommendation to buy or sell any investment product or security. You should independently evaluate the information and, where necessary, seek advice from a qualified financial adviser regarding the suitability of any investment. Analyst certifications required under applicable regulations, including SEC Regulation AC (where relevant), are included in this report. By accessing, receiving or using this report, you acknowledge that you have read, understood and agreed to be bound by the Disclosures / Disclaimers, as may be amended, supplemented or updated from time to time.


