
中国主要市场指数
指数 | 价格 | 过去两周回报 | 年初至今回报 |
恒生指数 | 23,972 | -3.1% | -6.5% |
恒生中国企业指数 | 8,031 | -2.4% | -9.9% |
恒生科技指数 | 4,158 | -5.6% | -24.6% |
上证综合指数 | 3,842 | -1.8% | -3.2% |
沪深300指数 | 4,358 | -3.3% | -5.9% |
资料来源:大华继显及iFinD,截至2026年10月2日。
政策托底力度偏弱,中国“成长的烦恼”持续。2026年9月百强房企新房销售同比下滑9.2%,2026年1-9月累计同比下跌11.8%(资料来源:克而瑞)。自2021年起,行业销售连续第六年下行,预示本月即将公布的宏观数据承压,尤其是社零总额与固定资产投资。与此同时,中国刺激政策力度仍偏克制。近期推出的房贷贴息虽有一定托底作用,但符合条件家庭每月最多仅可节省人民币833元(116美元)。因此,投资者的失望情绪有其依据。
美国高利率亦传导至香港市场。美联储加息以及美债长端收益率上行压制港股表现,核心原因在于港元与美元挂钩。板块层面,金融和原材料板块受冲击最为显著,过去两周分别下跌4.6%和8.4%(详见下文)。
内外逆风未消,精选个股应对。短期内部压力与外部逆风同步缓解的可能性较低,投资者难以依靠普涨行情带动各板块上行,选股的重要性显著提升。我们继续看好“中国出口冲击2.0”以及“China Maxxing”两大主题下的优质标的。更多分析请参阅我们最新的对话CIO系列回放请观看。
市场对大型科技股过度悲观。恒生科技指数过去两周下跌5.6%,年初至今跌幅接近25%。中国头部平台企业基本面保持稳健,估值处于历史低位。以腾讯控股(0700.HK)为例,当前估值对应13倍预期市盈率,我们认为其长期投资价值凸显。我们将腾讯视作AI应用的领先者(类似Meta),而非落后者。我们维持对腾讯的核心推荐。
表现最佳板块:医疗保健+2.4% (如9926.HK、2269.HK);房地产0.0% (如1109.HK、0688.HK);公用事业-0.5% (如0902.HK、0836.HK)。
潜在异动股:详情请见内文。
正面 | 宁德时代 (300750 CH)、吉利汽车 (175 HK)、中国海外发展 (0688.HK)、华润万象生活 (1209.HK) |
中性 | 银河娱乐 (27 HK)、金沙中国 (1928 HK)、中国海外发展 (0688.HK)、华润置地(1109.HK)、龙湖集团 (0960.HK) |
负面 | N/A |
重点关注事件:详见下表。
日期 | 宏观数据 | 行业/公司活动 |
10月7日 | 外汇储备 |
|
10月9-15日 | 货币供应量:M2、M1、M0 |
|
10月8日 |
| 台积电9月营收数据 |
10月14日 | 中国9月出口/进口及CPI/PPI;美国9月CPI |
|
10月15日 |
| 台积电2026年第三季度业绩 |
10月19日 | GDP、零售销售、工业产出 |
|
港股表现最佳的三个板块(过去两周)
恒生行业指数 | 过去两周回报 | 年初至今回报 | 过去两周代表股表现 |
医疗保健 | 2.4% | 6.5% | 康方生物(9926.HK)+18%、药明生物(2269.HK)+8.3%、石药集团(1093.HK)+11.2% |
房地产 | 0.0% | -3.4% | 华润置地(1109.HK)+2.7%、中国海外发展(0688.HK)+4.8%、建发国际集团(1908.HK)+8.7% |
公用事业 | -0.5% | -1.7% | 华能国际电力股份(0902.HK)+6.7%、华润电力(0836.HK)+2.9%、中广核电力(1816.HK)+2.2% |
资料来源:大华继显及iFinD,截至2026年10月2日。
医疗保健板块过去两周上涨2.4%,年初至今涨幅扩大至6.5%。康方生物大涨18.0%,药明生物上涨8.3%,石药集团上涨11.2%。9月28日,阿斯利康宣布向康方生物的合作方Summit Therapeutics投资20亿美元,共同开发依沃西单抗与其他药物的联合疗法。尽管该笔资金投向Summit而非康方生物,但我们认为本次交易有望加速康方生物原研药物依沃西单抗的全球开发进程。
房地产板块过去两周持平,年初至今跌幅维持3.4%。华润置地上涨2.7%,中国海外发展上涨4.8%,建发国际集团上涨8.7%。9月29日中国推出定向房贷贴息政策,为符合条件居民减负,有望温和提振需求,提振房地产市场。但要盘活当前疲弱的房地产市场,中国或需加大刺激力度。
公用事业板块过去两周下跌0.5%,跑赢大市,但年初至今跌幅扩大至1.7%。华能国际电力股份上涨6.7%,华润电力上涨2.9%,中广核电力上涨2.2%。在本轮市场回调环境中,受监管定价或合同安排支持的现金流为板块提供支撑,具备一定防御属性,但盈利风险取决于电源结构。火电企业盈利对燃料成本与电价高度敏感,核电运营商盈利则更多依赖利用小时数与项目执行进度。此外,公用事业股作为高股息标的,利率上行对其估值形成压制。
港股表现最差的三个板块(过去两周)
恒生行业指数 | 过去两周回报 | 年初至今回报 | 过去两周代表股表现 |
可选消费 | -4.3% | -26.6% | 阿里巴巴-W(9988.HK)-4.5%、比亚迪股份(1211.HK)-9.3%、美团-W(3690.HK)-4.1% |
金融 | -4.6% | 8.2% | 汇丰控股(0005.HK)-7.5%、友邦保险(1299.HK)-9.8%、香港交易所(0388.HK)-3.1% |
原材料 | -8.4% | -18.4% | 紫金矿业(2899.HK)-7.1%、中国黄金国际(2099.HK)-13.5%、紫金黄金国际(2259.HK)-10.2% |
资料来源:大华继显及iFinD,截至2026年10月2日。
可选消费板块过去两周下跌4.3%,年初至今跌幅扩大至26.6%。比亚迪股份下跌9.3%,美团-W下跌4.1%;阿里巴巴-W云业务强劲,但股价同样承压。如前文所述,中国刺激政策力度偏克制,难以对消费形成实质性拉动。
金融板块过去两周下跌4.6%,年初至今涨幅回落至8.2%。汇丰控股下跌7.5%,友邦保险下跌9.8%,香港交易所下跌3.1%。9月官方调查显示,货币金融服务与保险业务处于扩张区间,但资本市场相关业务仍维持收缩状态。
原材料板块为表现最差板块,过去两周下跌8.4%,年初至今下跌18.4%。紫金矿业下跌7.1%,中国黄金国际下跌13.5%,紫金黄金国际下跌10.2%。美债实际收益率上行叠加美元走强压制金价,提高持有黄金的短期机会成本。但从长期看,去美元化及持续的地缘政治风险仍利好黄金。我们维持对黄金的核心推荐,并维持对紫金矿业的交易性买入建议。
港股通南向交易动向(过去两周)
(百万港元) | 股票代码 | 总买入 | 总卖出 | 净买入(卖出) | 占总成交额百分比 | 过去两周回报 | 数据 |
南向资金总额 | HSHKI.HK | 290,451 | 267,015 | 23,436 | 34% | -3.1% | 完整 |
腾讯控股 | 0700.HK | 20,020 | 17,921 | 2,099 | 23% | 0.5% | 完整 |
智谱 | 2513.HK | 14,015 | 13,217 | 798 | 41% | -19.7% | 完整 |
长飞光纤光缆 | 6869.HK | 11,339 | 11,437 | (99) | 44% | -4.3% | 部分 |
阿里巴巴-W | 9988.HK | 9,504 | 8,749 | 754 | 20% | -4.5% | 部分 |
建滔积层板 | 1888.HK | 8,194 | 9,225 | (1,031) | 37% | 4.9% | 部分 |
中芯国际 | 0981.HK | 5,965 | 9,250 | (3,286) | 41% | -7.5% | 完整 |
MINIMAX-W | 0100.HK | 6,097 | 5,648 | 448 | 40% | -19.9% | 部分 |
盈富基金 | 02800.HK | 3,977 | 2,185 | 1,791 | 10% | -3.2% | 部分 |
小米集团-W | 1810.HK | 2,987 | 2,612 | 375 | 23% | -8.2% | 部分 |
中国海洋石油 | 0883.HK | 3,162 | 2,436 | 726 | 51% | -0.3% | 部分 |
资料来源:大华继显及iFinD,截至2026年10月2日。
注:基于2026年9月21日至10月2日两周期间。对于港股通南向交易,仅披露交易最活跃的前10名证券。“完整数据”是指该股票最近几个交易日均出现在前10名名单中。“部分数据”则表示未连续进入前10名。
南向资金在回调期间增配港股资产。南向资金总成交金额5,574.7亿港元,其中买入2,904.5亿港元、卖出2,670.2亿港元,合计净买入234.4亿港元。内地投资者在恒生指数回调过程中逢低买入。
南向资金买入抗跌平台股、AI股及宽基产品。腾讯控股录得21亿港元净买入,股价上涨0.5%,获得内地资金支撑。智谱和MINIMAX-W分别录得8亿港元和4.5亿港元资金净流入,但其股价均下跌约20%,显示卖压仍然较大。盈富基金获得17.9亿港元净流入,中国海洋石油录得7.3亿港元净流入,反映买盘亦覆盖宽基基金和能源板块。
硬件板块资金净流出,个股涨跌分化。中芯国际录得32.9亿港元净卖出,股价下跌7.5%;长飞光纤光缆净流出1.0亿港元,股价下跌4.3%。与之对比,建滔积层板虽录得10.3亿港元净卖出,股价仍上涨4.9%。上述三只个股均属于AI产业链标的,但其股价表现显著分化,凸显科技板块选股重要性进一步提升。
潜在异动股
股票 | 板块 | 事件类型 | 我们的观点 |
宁德时代 (300750 CH) | 新能源 | 公司行动、销售 / 产品 | 正面 |
宁德时代匈牙利工厂进入电芯试生产阶段。8月25日,宁德时代德布勒森电芯工厂因9名员工检出镍暴露超标,当地主管部门要求电芯厂房内三个区域暂停作业。在满足许可相关要求后,宁德时代已于9月22日启动前两条电芯产线试生产。据报道,已建成的首期设施年产能约40吉瓦时,全部三期的规划年产能合计100吉瓦时;上述数值均为设计产能,不等于当前实际产出。10月1日管理层表示,工厂产能已获车企预订,订单覆盖未来数年,招聘工作持续推进,后续扩产仍在与当地政府磋商。
本地电芯制造强化宁德时代欧洲供应链能力。德布勒森项目将宁德时代在欧洲的业务从模组组装延伸至电芯制造环节强化在欧洲的供货能力,使生产更贴近整车客户。本地化电芯供应可缩短交付周期,支持客户本地采购,进一步融入欧洲汽车供应链。尽管如此,项目当前仅处于试生产阶段,尚不能据此确认其盈利贡献。我们将持续观察关注产线在符合监管要求下的爬坡进展,评估本地化产能能否转化为稳定交付以及盈利增长。
海外增长支撑我们的长期正面看法。宁德时代持续受益于“中国出口冲击2.0”,欧洲市场需求有望对冲国内价格压力。公司电池产品可靠性、客户认证以及资金实力使客户转换成本抬高,巩固其价格优势之外的竞争力。宁德时代仍为我们的核心推荐。(Elena Chen)
股票 | 板块 | 事件类型 | 我们的观点 |
吉利汽车 (175 HK) | 可选消费 | 公司行动、销售 / 产品 | 正面 |
吉利汽车本周扩大充电与换电补能业务布局。
投资蔚来能源,扩大补能网络覆盖。9月27日,吉利达成协议收购蔚来能源30%股权,标的估值约人民币160亿元。交易对价由吉利汽车旗下商用车换电业务易易互联及现金人民币6.4亿元构成。若业绩承诺未达标,持股比例可下调至20%;吉利汽车也可在两年内追加人民币6.4亿元投资,将持股比例提升至34%。与此同时,蔚来中国将收购吉利充电业务主体浩瀚能源10%股权。
超快充技术落地,新车订单开局强劲。9月23日,吉利汽车发布2,250kW大功率充电桩。测试场景下可实现4分30秒完成10–70%充电,较比亚迪快充方案快30秒。另外,领克20于9月29日上市,上市一小时内获得14,663份确定订单,相当于该品牌8月总销量17,027台(同比下滑37.4%)的86%。
两项进展均构成利好。蔚来能源交易通过资产注入及较小的初始现金投入,使吉利汽车得以接入拥有4,126座换电站的换电网络;大功率超快充技术则进一步强化吉利电动车产品竞争力。我们维持2026-28年盈利预测不变。维持“买入”评级,目标价29港元,对应10倍2027年预期市盈率。吉利汽车仍为我们的核心推荐。(Ken Lee)
股票 | 板块 | 事件类型 | 我们的观点 |
银河娱乐 (27 HK) 金沙中国 (1928 HK) | 可选消费 | 宏观 / 行业数据 | 中性 |
9月博彩总收入较一致预期低3%。2026年9月澳门博彩总收入达181亿澳门元,同比下滑1%,环比下跌17%;恢复至2019年同期水平的82%(8月为90%)。9月博彩总收入较一致预期低3%。2026年前9个月,博彩总收入同比仅增长3%至1,871亿澳门元。
8月澳门入境旅客量同比增6%,较2019年高24%。8月澳门入境旅客达450万人次,同比+6%、环比+26%,较2019年同期高24%。其中内地旅客360万人次(占比80%),同比+9%、环比+32%;当日往返旅客290万人次,同比+12%、环比+35%。旅客平均停留时长环比持平在1.7天。2026年前8个月累计入境旅客人次同比增8%至2,900万人次,较2019年高6%。客流增长主要由当日往返客拉动(同比+14%),过夜旅客则同比下滑1%。
国庆假期前四天的日均入境旅客超过澳门旅游局预测及去年同期水平。中秋假期(9月25-27日)澳门录得约41.5万人次到访,日均约13.83万人次。该日均人次较较去年中秋及国庆8天长假14.305万人次的日均水平同比下滑3%,而去年同期曾受台风“麦德姆”扰动。今年国庆假期前四日,澳门接待旅客约75万人次,日均18.75万人次,高于澳门旅游局此前15万人次的预测值,也高于去年同期16.79万人次的日均水平,相当于同比增长12%。
维持博彩板块“增持”评级;银河娱乐仍为我们的首选标的。我们维持银河娱乐目标价为47.00港元,基于12.0倍2026年EV/EBITDA。银河娱乐亦为我们的核心推荐。(Stella Guo/Ejann Hiew)
股票 | 板块 | 事件类型 | 我们的观点 |
中国海外发展 (0688.HK) | 房地产 | 销售 / 产品 | 中性 |
百强房企销售额仍较去年同期低约15%。2026年前9个月,百强房企全口径销售金额合计人民币21,270亿元,同比下滑14.7%(克而瑞口径同比下滑11.8%)。销售面积同比下降17.9%至1.001亿平方米,面积降幅大于金额降幅。百强入围门槛同步下移:排名第100位房企销售额同比下滑18.7% 至人民币39亿元,销售额超人民币100亿元的房企数量减少18家至39家。
销售额向头部房企集中,中国海外发展和华润置地受益。2026年前9个月,百强房企销售向头部集中,前十房企销售比重达52.4%,同比提升3.9个百分点。82家纳入统计房企中仅15家实现销售额同比正增长,包括中国海外发展(同比+6.2%至人民币1,810亿元)、华润置地(同比+6.6%至人民币1,646亿元)和金茂(同比+4.9%至人民币846亿元)。但万科(-48.6%至人民币516亿元)、龙湖(-54.3%至人民币232亿元)和绿城(-24.3%至人民币817亿元)的销售额大幅下滑。9月头部房企单月销售走弱,中国海外发展和华润置地销售额均为人民币155亿元,同比下滑22.9%/11.9%。
维持中国地产板块“减持”评级。前三季度累计销售额下滑幅度与2026年1-8月基本持平。10月1日起实施新增房贷贴息政策(详见下文),预计仅能小幅提振销售。在基本面整体偏弱的背景下,我们看好对预售资金依赖度低、核心一线城市土储占比高的房企,首选标的为中国海外发展。(Liu Jieqi/ Damon Shen)
股票 | 板块 | 事件类型 | 我们的观点 |
中国海外发展 (0688.HK) | 房地产 | 法规 / 监管 | 正面 |
中央首次推出全国性房贷贴息政策。9月29日,财政部、央行、金融监管总局联合发布为期一年的购房贴息方案,自10月1日起生效:对新购首套房购房者最高人民币100万元贷款提供每年1个百分点的房贷利率补贴,补贴最长5年。申领需同时满足三项条件:(a) 新发放贷款,存量按揭置换不在覆盖范围内;(b) 房屋面积不超过120平方米;(c) 购房总价不高于人民币150万元。单户年度最高节省利息人民币1万元,5年累计最高节省人民币5万元。100个基点贴息幅度落在市场此前40-100个基点预期区间上限,但政策准入门槛较市场预期更严。举例而言,2025年广州一二手房交易中,总价人民币150万元以内房源占比仅34.4%;而2026上半年重庆新房销售里,该价位房源占比达61%。因此,我们预计政策主要利好二手房交易、一二线城市近郊以及房价偏低的低线城市。
北京和上海出台8月28日预售改革地方配套细则。针对8月28日全国预售制度改革,北京和上海出台地方落地规则:8月28日后出让的土地,项目须完成主体结构封顶方可办理预售;按揭贷款要等到项目竣工备案完成后才发放。土地款缴纳规则存在差异:北京要求30日内缴足至少50%土地出让金,剩余款项可在两年内免息分期;上海则要求土地款1年内缴清,获批后最多可再延期1年。2026年9月一线城市推出17宗涉宅地块,底价合计人民币618亿元,环比增12%、同比增长3.5倍;已成交地块溢价率12.9%(环比+1.5个百分点)。我们预期更多城市将出台配套实施细则。
高层释放稳地产信号,后续有望出台更多支持举措。9月28日李强总理提出,要推出更多举措稳定房地产市场,我们预期后续将落地更多宽松政策。近期推出的房贷贴息政策虽然规模有限,预计将在未来一个季度对地产销售形成支撑。更关键的是,当前政策基调持续转暖,有望提振市场情绪。我们看好对预售回款依赖低、一线城市土储资源雄厚的房企。我们的首选标的仍为中国海外发展和华润万象生活。(Liu Jieqi/ Damon Shen)
事件类型 | 说明 |
渠道调查 | 对特定板块或公司有影响的行业或供应链消息 |
公司行动 | 派息、特别派息、股票拆细、股份回购、股权/债务融资、并购、分拆及重组等 |
财报披露 | 美国上市公司季度业绩;香港上市公司半年度业绩 |
内部交易 | 公司内部人士买入/卖出公司股票及其衍生品 |
投资者行动 | 主要投资者买入/卖出,包括激进投资者相关行动 |
投资者路演 | 交易路演与非交易路演、反向路演(分析师日)及公司在投资会议上的会面/交流 |
法规 / 监管 | 诉讼、立法/监管变化及其他监管事件 |
宏观 / 行业数据 | 与板块或股票相关的常规经济或行业数据 |
销售 / 产品 | 销售或产品相关消息,例如月度销售数据或新品发布 |
公开活动 | 公司在媒体或行业会议上的公开演讲与露面 |
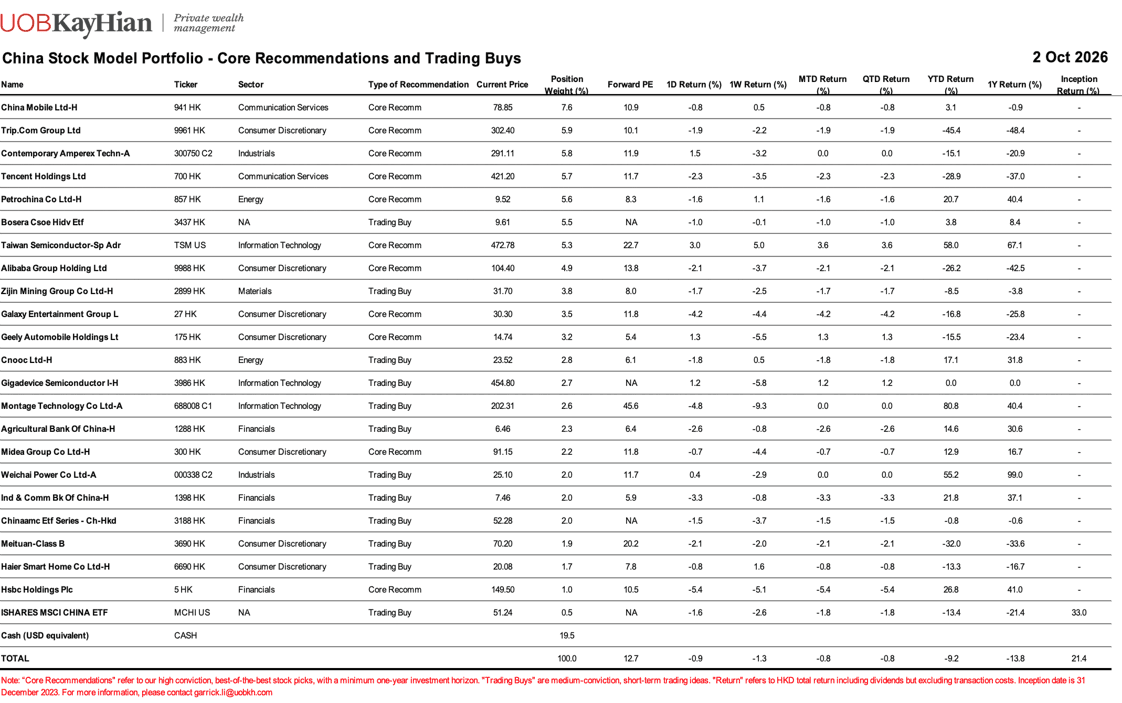
附录 – 中港股票模型组合
中国主要市场指数
指数 | 价格 | 过去两周回报 | 年初至今回报 |
恒生指数 | 23,972 | -3.1% | -6.5% |
恒生中国企业指数 | 8,031 | -2.4% | -9.9% |
恒生科技指数 | 4,158 | -5.6% | -24.6% |
上证综合指数 | 3,842 | -1.8% | -3.2% |
沪深300指数 | 4,358 | -3.3% | -5.9% |
资料来源:大华继显及iFinD,截至2026年10月2日。
政策托底力度偏弱,中国“成长的烦恼”持续。2026年9月百强房企新房销售同比下滑9.2%,2026年1-9月累计同比下跌11.8%(资料来源:克而瑞)。自2021年起,行业销售连续第六年下行,预示本月即将公布的宏观数据承压,尤其是社零总额与固定资产投资。与此同时,中国刺激政策力度仍偏克制。近期推出的房贷贴息虽有一定托底作用,但符合条件家庭每月最多仅可节省人民币833元(116美元)。因此,投资者的失望情绪有其依据。
美国高利率亦传导至香港市场。美联储加息以及美债长端收益率上行压制港股表现,核心原因在于港元与美元挂钩。板块层面,金融和原材料板块受冲击最为显著,过去两周分别下跌4.6%和8.4%(详见下文)。
内外逆风未消,精选个股应对。短期内部压力与外部逆风同步缓解的可能性较低,投资者难以依靠普涨行情带动各板块上行,选股的重要性显著提升。我们继续看好“中国出口冲击2.0”以及“China Maxxing”两大主题下的优质标的。更多分析请参阅我们最新的对话CIO系列回放请观看。
市场对大型科技股过度悲观。恒生科技指数过去两周下跌5.6%,年初至今跌幅接近25%。中国头部平台企业基本面保持稳健,估值处于历史低位。以腾讯控股(0700.HK)为例,当前估值对应13倍预期市盈率,我们认为其长期投资价值凸显。我们将腾讯视作AI应用的领先者(类似Meta),而非落后者。我们维持对腾讯的核心推荐。
表现最佳板块:医疗保健+2.4% (如9926.HK、2269.HK);房地产0.0% (如1109.HK、0688.HK);公用事业-0.5% (如0902.HK、0836.HK)。
潜在异动股:详情请见内文。
正面 | 宁德时代 (300750 CH)、吉利汽车 (175 HK)、中国海外发展 (0688.HK)、华润万象生活 (1209.HK) |
中性 | 银河娱乐 (27 HK)、金沙中国 (1928 HK)、中国海外发展 (0688.HK)、华润置地(1109.HK)、龙湖集团 (0960.HK) |
负面 | N/A |
重点关注事件:详见下表。
日期 | 宏观数据 | 行业/公司活动 |
10月7日 | 外汇储备 |
|
10月9-15日 | 货币供应量:M2、M1、M0 |
|
10月8日 |
| 台积电9月营收数据 |
10月14日 | 中国9月出口/进口及CPI/PPI;美国9月CPI |
|
10月15日 |
| 台积电2026年第三季度业绩 |
10月19日 | GDP、零售销售、工业产出 |
|
港股表现最佳的三个板块(过去两周)
恒生行业指数 | 过去两周回报 | 年初至今回报 | 过去两周代表股表现 |
医疗保健 | 2.4% | 6.5% | 康方生物(9926.HK)+18%、药明生物(2269.HK)+8.3%、石药集团(1093.HK)+11.2% |
房地产 | 0.0% | -3.4% | 华润置地(1109.HK)+2.7%、中国海外发展(0688.HK)+4.8%、建发国际集团(1908.HK)+8.7% |
公用事业 | -0.5% | -1.7% | 华能国际电力股份(0902.HK)+6.7%、华润电力(0836.HK)+2.9%、中广核电力(1816.HK)+2.2% |
资料来源:大华继显及iFinD,截至2026年10月2日。
医疗保健板块过去两周上涨2.4%,年初至今涨幅扩大至6.5%。康方生物大涨18.0%,药明生物上涨8.3%,石药集团上涨11.2%。9月28日,阿斯利康宣布向康方生物的合作方Summit Therapeutics投资20亿美元,共同开发依沃西单抗与其他药物的联合疗法。尽管该笔资金投向Summit而非康方生物,但我们认为本次交易有望加速康方生物原研药物依沃西单抗的全球开发进程。
房地产板块过去两周持平,年初至今跌幅维持3.4%。华润置地上涨2.7%,中国海外发展上涨4.8%,建发国际集团上涨8.7%。9月29日中国推出定向房贷贴息政策,为符合条件居民减负,有望温和提振需求,提振房地产市场。但要盘活当前疲弱的房地产市场,中国或需加大刺激力度。
公用事业板块过去两周下跌0.5%,跑赢大市,但年初至今跌幅扩大至1.7%。华能国际电力股份上涨6.7%,华润电力上涨2.9%,中广核电力上涨2.2%。在本轮市场回调环境中,受监管定价或合同安排支持的现金流为板块提供支撑,具备一定防御属性,但盈利风险取决于电源结构。火电企业盈利对燃料成本与电价高度敏感,核电运营商盈利则更多依赖利用小时数与项目执行进度。此外,公用事业股作为高股息标的,利率上行对其估值形成压制。
港股表现最差的三个板块(过去两周)
恒生行业指数 | 过去两周回报 | 年初至今回报 | 过去两周代表股表现 |
可选消费 | -4.3% | -26.6% | 阿里巴巴-W(9988.HK)-4.5%、比亚迪股份(1211.HK)-9.3%、美团-W(3690.HK)-4.1% |
金融 | -4.6% | 8.2% | 汇丰控股(0005.HK)-7.5%、友邦保险(1299.HK)-9.8%、香港交易所(0388.HK)-3.1% |
原材料 | -8.4% | -18.4% | 紫金矿业(2899.HK)-7.1%、中国黄金国际(2099.HK)-13.5%、紫金黄金国际(2259.HK)-10.2% |
资料来源:大华继显及iFinD,截至2026年10月2日。
可选消费板块过去两周下跌4.3%,年初至今跌幅扩大至26.6%。比亚迪股份下跌9.3%,美团-W下跌4.1%;阿里巴巴-W云业务强劲,但股价同样承压。如前文所述,中国刺激政策力度偏克制,难以对消费形成实质性拉动。
金融板块过去两周下跌4.6%,年初至今涨幅回落至8.2%。汇丰控股下跌7.5%,友邦保险下跌9.8%,香港交易所下跌3.1%。9月官方调查显示,货币金融服务与保险业务处于扩张区间,但资本市场相关业务仍维持收缩状态。
原材料板块为表现最差板块,过去两周下跌8.4%,年初至今下跌18.4%。紫金矿业下跌7.1%,中国黄金国际下跌13.5%,紫金黄金国际下跌10.2%。美债实际收益率上行叠加美元走强压制金价,提高持有黄金的短期机会成本。但从长期看,去美元化及持续的地缘政治风险仍利好黄金。我们维持对黄金的核心推荐,并维持对紫金矿业的交易性买入建议。
港股通南向交易动向(过去两周)
(百万港元) | 股票代码 | 总买入 | 总卖出 | 净买入(卖出) | 占总成交额百分比 | 过去两周回报 | 数据 |
南向资金总额 | HSHKI.HK | 290,451 | 267,015 | 23,436 | 34% | -3.1% | 完整 |
腾讯控股 | 0700.HK | 20,020 | 17,921 | 2,099 | 23% | 0.5% | 完整 |
智谱 | 2513.HK | 14,015 | 13,217 | 798 | 41% | -19.7% | 完整 |
长飞光纤光缆 | 6869.HK | 11,339 | 11,437 | (99) | 44% | -4.3% | 部分 |
阿里巴巴-W | 9988.HK | 9,504 | 8,749 | 754 | 20% | -4.5% | 部分 |
建滔积层板 | 1888.HK | 8,194 | 9,225 | (1,031) | 37% | 4.9% | 部分 |
中芯国际 | 0981.HK | 5,965 | 9,250 | (3,286) | 41% | -7.5% | 完整 |
MINIMAX-W | 0100.HK | 6,097 | 5,648 | 448 | 40% | -19.9% | 部分 |
盈富基金 | 02800.HK | 3,977 | 2,185 | 1,791 | 10% | -3.2% | 部分 |
小米集团-W | 1810.HK | 2,987 | 2,612 | 375 | 23% | -8.2% | 部分 |
中国海洋石油 | 0883.HK | 3,162 | 2,436 | 726 | 51% | -0.3% | 部分 |
资料来源:大华继显及iFinD,截至2026年10月2日。
注:基于2026年9月21日至10月2日两周期间。对于港股通南向交易,仅披露交易最活跃的前10名证券。“完整数据”是指该股票最近几个交易日均出现在前10名名单中。“部分数据”则表示未连续进入前10名。
南向资金在回调期间增配港股资产。南向资金总成交金额5,574.7亿港元,其中买入2,904.5亿港元、卖出2,670.2亿港元,合计净买入234.4亿港元。内地投资者在恒生指数回调过程中逢低买入。
南向资金买入抗跌平台股、AI股及宽基产品。腾讯控股录得21亿港元净买入,股价上涨0.5%,获得内地资金支撑。智谱和MINIMAX-W分别录得8亿港元和4.5亿港元资金净流入,但其股价均下跌约20%,显示卖压仍然较大。盈富基金获得17.9亿港元净流入,中国海洋石油录得7.3亿港元净流入,反映买盘亦覆盖宽基基金和能源板块。
硬件板块资金净流出,个股涨跌分化。中芯国际录得32.9亿港元净卖出,股价下跌7.5%;长飞光纤光缆净流出1.0亿港元,股价下跌4.3%。与之对比,建滔积层板虽录得10.3亿港元净卖出,股价仍上涨4.9%。上述三只个股均属于AI产业链标的,但其股价表现显著分化,凸显科技板块选股重要性进一步提升。
潜在异动股
股票 | 板块 | 事件类型 | 我们的观点 |
宁德时代 (300750 CH) | 新能源 | 公司行动、销售 / 产品 | 正面 |
宁德时代匈牙利工厂进入电芯试生产阶段。8月25日,宁德时代德布勒森电芯工厂因9名员工检出镍暴露超标,当地主管部门要求电芯厂房内三个区域暂停作业。在满足许可相关要求后,宁德时代已于9月22日启动前两条电芯产线试生产。据报道,已建成的首期设施年产能约40吉瓦时,全部三期的规划年产能合计100吉瓦时;上述数值均为设计产能,不等于当前实际产出。10月1日管理层表示,工厂产能已获车企预订,订单覆盖未来数年,招聘工作持续推进,后续扩产仍在与当地政府磋商。
本地电芯制造强化宁德时代欧洲供应链能力。德布勒森项目将宁德时代在欧洲的业务从模组组装延伸至电芯制造环节强化在欧洲的供货能力,使生产更贴近整车客户。本地化电芯供应可缩短交付周期,支持客户本地采购,进一步融入欧洲汽车供应链。尽管如此,项目当前仅处于试生产阶段,尚不能据此确认其盈利贡献。我们将持续观察关注产线在符合监管要求下的爬坡进展,评估本地化产能能否转化为稳定交付以及盈利增长。
海外增长支撑我们的长期正面看法。宁德时代持续受益于“中国出口冲击2.0”,欧洲市场需求有望对冲国内价格压力。公司电池产品可靠性、客户认证以及资金实力使客户转换成本抬高,巩固其价格优势之外的竞争力。宁德时代仍为我们的核心推荐。(Elena Chen)
股票 | 板块 | 事件类型 | 我们的观点 |
吉利汽车 (175 HK) | 可选消费 | 公司行动、销售 / 产品 | 正面 |
吉利汽车本周扩大充电与换电补能业务布局。
投资蔚来能源,扩大补能网络覆盖。9月27日,吉利达成协议收购蔚来能源30%股权,标的估值约人民币160亿元。交易对价由吉利汽车旗下商用车换电业务易易互联及现金人民币6.4亿元构成。若业绩承诺未达标,持股比例可下调至20%;吉利汽车也可在两年内追加人民币6.4亿元投资,将持股比例提升至34%。与此同时,蔚来中国将收购吉利充电业务主体浩瀚能源10%股权。
超快充技术落地,新车订单开局强劲。9月23日,吉利汽车发布2,250kW大功率充电桩。测试场景下可实现4分30秒完成10–70%充电,较比亚迪快充方案快30秒。另外,领克20于9月29日上市,上市一小时内获得14,663份确定订单,相当于该品牌8月总销量17,027台(同比下滑37.4%)的86%。
两项进展均构成利好。蔚来能源交易通过资产注入及较小的初始现金投入,使吉利汽车得以接入拥有4,126座换电站的换电网络;大功率超快充技术则进一步强化吉利电动车产品竞争力。我们维持2026-28年盈利预测不变。维持“买入”评级,目标价29港元,对应10倍2027年预期市盈率。吉利汽车仍为我们的核心推荐。(Ken Lee)
股票 | 板块 | 事件类型 | 我们的观点 |
银河娱乐 (27 HK) 金沙中国 (1928 HK) | 可选消费 | 宏观 / 行业数据 | 中性 |
9月博彩总收入较一致预期低3%。2026年9月澳门博彩总收入达181亿澳门元,同比下滑1%,环比下跌17%;恢复至2019年同期水平的82%(8月为90%)。9月博彩总收入较一致预期低3%。2026年前9个月,博彩总收入同比仅增长3%至1,871亿澳门元。
8月澳门入境旅客量同比增6%,较2019年高24%。8月澳门入境旅客达450万人次,同比+6%、环比+26%,较2019年同期高24%。其中内地旅客360万人次(占比80%),同比+9%、环比+32%;当日往返旅客290万人次,同比+12%、环比+35%。旅客平均停留时长环比持平在1.7天。2026年前8个月累计入境旅客人次同比增8%至2,900万人次,较2019年高6%。客流增长主要由当日往返客拉动(同比+14%),过夜旅客则同比下滑1%。
国庆假期前四天的日均入境旅客超过澳门旅游局预测及去年同期水平。中秋假期(9月25-27日)澳门录得约41.5万人次到访,日均约13.83万人次。该日均人次较较去年中秋及国庆8天长假14.305万人次的日均水平同比下滑3%,而去年同期曾受台风“麦德姆”扰动。今年国庆假期前四日,澳门接待旅客约75万人次,日均18.75万人次,高于澳门旅游局此前15万人次的预测值,也高于去年同期16.79万人次的日均水平,相当于同比增长12%。
维持博彩板块“增持”评级;银河娱乐仍为我们的首选标的。我们维持银河娱乐目标价为47.00港元,基于12.0倍2026年EV/EBITDA。银河娱乐亦为我们的核心推荐。(Stella Guo/Ejann Hiew)
股票 | 板块 | 事件类型 | 我们的观点 |
中国海外发展 (0688.HK) | 房地产 | 销售 / 产品 | 中性 |
百强房企销售额仍较去年同期低约15%。2026年前9个月,百强房企全口径销售金额合计人民币21,270亿元,同比下滑14.7%(克而瑞口径同比下滑11.8%)。销售面积同比下降17.9%至1.001亿平方米,面积降幅大于金额降幅。百强入围门槛同步下移:排名第100位房企销售额同比下滑18.7% 至人民币39亿元,销售额超人民币100亿元的房企数量减少18家至39家。
销售额向头部房企集中,中国海外发展和华润置地受益。2026年前9个月,百强房企销售向头部集中,前十房企销售比重达52.4%,同比提升3.9个百分点。82家纳入统计房企中仅15家实现销售额同比正增长,包括中国海外发展(同比+6.2%至人民币1,810亿元)、华润置地(同比+6.6%至人民币1,646亿元)和金茂(同比+4.9%至人民币846亿元)。但万科(-48.6%至人民币516亿元)、龙湖(-54.3%至人民币232亿元)和绿城(-24.3%至人民币817亿元)的销售额大幅下滑。9月头部房企单月销售走弱,中国海外发展和华润置地销售额均为人民币155亿元,同比下滑22.9%/11.9%。
维持中国地产板块“减持”评级。前三季度累计销售额下滑幅度与2026年1-8月基本持平。10月1日起实施新增房贷贴息政策(详见下文),预计仅能小幅提振销售。在基本面整体偏弱的背景下,我们看好对预售资金依赖度低、核心一线城市土储占比高的房企,首选标的为中国海外发展。(Liu Jieqi/ Damon Shen)
股票 | 板块 | 事件类型 | 我们的观点 |
中国海外发展 (0688.HK) | 房地产 | 法规 / 监管 | 正面 |
中央首次推出全国性房贷贴息政策。9月29日,财政部、央行、金融监管总局联合发布为期一年的购房贴息方案,自10月1日起生效:对新购首套房购房者最高人民币100万元贷款提供每年1个百分点的房贷利率补贴,补贴最长5年。申领需同时满足三项条件:(a) 新发放贷款,存量按揭置换不在覆盖范围内;(b) 房屋面积不超过120平方米;(c) 购房总价不高于人民币150万元。单户年度最高节省利息人民币1万元,5年累计最高节省人民币5万元。100个基点贴息幅度落在市场此前40-100个基点预期区间上限,但政策准入门槛较市场预期更严。举例而言,2025年广州一二手房交易中,总价人民币150万元以内房源占比仅34.4%;而2026上半年重庆新房销售里,该价位房源占比达61%。因此,我们预计政策主要利好二手房交易、一二线城市近郊以及房价偏低的低线城市。
北京和上海出台8月28日预售改革地方配套细则。针对8月28日全国预售制度改革,北京和上海出台地方落地规则:8月28日后出让的土地,项目须完成主体结构封顶方可办理预售;按揭贷款要等到项目竣工备案完成后才发放。土地款缴纳规则存在差异:北京要求30日内缴足至少50%土地出让金,剩余款项可在两年内免息分期;上海则要求土地款1年内缴清,获批后最多可再延期1年。2026年9月一线城市推出17宗涉宅地块,底价合计人民币618亿元,环比增12%、同比增长3.5倍;已成交地块溢价率12.9%(环比+1.5个百分点)。我们预期更多城市将出台配套实施细则。
高层释放稳地产信号,后续有望出台更多支持举措。9月28日李强总理提出,要推出更多举措稳定房地产市场,我们预期后续将落地更多宽松政策。近期推出的房贷贴息政策虽然规模有限,预计将在未来一个季度对地产销售形成支撑。更关键的是,当前政策基调持续转暖,有望提振市场情绪。我们看好对预售回款依赖低、一线城市土储资源雄厚的房企。我们的首选标的仍为中国海外发展和华润万象生活。(Liu Jieqi/ Damon Shen)
事件类型 | 说明 |
渠道调查 | 对特定板块或公司有影响的行业或供应链消息 |
公司行动 | 派息、特别派息、股票拆细、股份回购、股权/债务融资、并购、分拆及重组等 |
财报披露 | 美国上市公司季度业绩;香港上市公司半年度业绩 |
内部交易 | 公司内部人士买入/卖出公司股票及其衍生品 |
投资者行动 | 主要投资者买入/卖出,包括激进投资者相关行动 |
投资者路演 | 交易路演与非交易路演、反向路演(分析师日)及公司在投资会议上的会面/交流 |
法规 / 监管 | 诉讼、立法/监管变化及其他监管事件 |
宏观 / 行业数据 | 与板块或股票相关的常规经济或行业数据 |
销售 / 产品 | 销售或产品相关消息,例如月度销售数据或新品发布 |
公开活动 | 公司在媒体或行业会议上的公开演讲与露面 |
附录 – 中港股票模型组合
Disclosures and disclaimers
This report is provided subject to, and must be read together with, the full Disclosures / Disclaimers available at this link, which are incorporated by reference into this report. In particular, this report is intended for general circulation and informational purposes only and does not constitute personal investment advice or a recommendation to buy or sell any investment product or security. You should independently evaluate the information and, where necessary, seek advice from a qualified financial adviser regarding the suitability of any investment. Analyst certifications required under applicable regulations, including SEC Regulation AC (where relevant), are included in this report. By accessing, receiving or using this report, you acknowledge that you have read, understood and agreed to be bound by the Disclosures / Disclaimers, as may be amended, supplemented or updated from time to time.


