

今年以来存储股经历了极高波动,投资者对其可谓爱恨交织。但行业基本面并未发生剧烈变化,未来3-5年需求仍持续高于供给。本篇报告为我们存储系列的首篇,旨在增强投资者对存储超级周期的认知和信心,以便从容布局相关标的。
CIO摘要
- AI拉动连续多年需求爆发。全球DRAM需求年复合增长率预计达14–22%,核心动力来自AI数据中心(规模最大、增速最快的细分板块)。企业级本地化部署与终端设备需求亦有望进一步贡献增量。
- 供给增长受基本面刚性约束。全球DRAM供给年复合增长率预计为~16.6%,前四大厂商掌控~93%的市场产出,其中中国厂商为关键变量。存储行业具备深厚护城河:单座晶圆厂投资达150–250亿美元,叠加工艺Know-how壁垒、知识产权保护以及长达数年的产能爬坡周期。即便是行业现有龙头,当前也无法快速扩产,未来三年行业供给实质上已被锁定。
- 存储短缺格局可持续并常态化。随着需求明确跑赢供给,行业将持续面临40–50%的结构性供需缺口,支撑存储价格中长期上行。即便中国厂商推进产能爬坡,未来3–5年供需失衡格局仍难以扭转,进一步印证我们对存储超级周期的判断。
全球DRAM需求预测(未来3-5年)
细分板块 | 名义增速 | 比特密度增速(单机内存容量) | 合计增速 | 全球比特需求占比 | 整体比特需求增量贡献 |
数据中心(云端) | 8-12% | 15-20% | 24-34% | 45% | 11-15% |
企业级服务器 | 1-3% | 8-12% | 9-15% | 12% | 1-2% |
终端设备及其他 | 1-3% | 6-10% | 7-13% | 43% | 3-6% |
总计 | - | - | - | 100% | 14-22% |
资料来源:Gemini、Gartner、TrendForce、IDC、Micron。基准单位为存储比特。
- 研究背景:我们对DRAM需求14-22%年复合增长率的估算,是基于一系列精选的权威第三方预测,并结合厂商指引与渠道调研交叉验证得出。我们的目的并非追求绝对精准(精确数字无人知晓)。我们试图建立一个底层逻辑清晰、前提一致的参考基准。该参考框架可利于我们更好地理解当前的供需失衡、开展敏感性分析及支撑个股层面的深度研究。
- 核心增量来自AI数据中心。DRAM主要终端市场涵盖数据中心(云端)、企业级服务器(本地化部署)以及客户端设备(PC、智能手机、平板等)。当前,受AI云计算需求爆发拉动,数据中心既是规模最大、也是增速最快的细分板块。未来3-5年该板块预计将实现24-34%的年复合增长率。
- AI单机内存搭载量:真正的驱动因子。结构性增长主要来自服务器数量扩容(年增8-12%)与单机内存搭载量提升(年增15-20%)。AI算力负载需要应对规模大幅扩张的模型与数据集,带来了量级跃升的内存需求。举例来看,当前典型AI训练服务器单机搭载DDR5内存达2-4TB,较2022 年的1-2TB翻倍。以上仅统计DDR5增量,尚未计入AI带动的HBM、SRAM和VRAM的量级增量。
- 安全诉求抬升企业本地化部署需求。我们近期发布的报告指出,市场对前沿模型的安全担忧升温,展开了“AI限速之争”。事实上,由于企业需要对模型安全与数据治理实施更严格管控,AI安全合规要求可能会加速本地化服务器部署。这一趋势有望带动企业级内存需求上行,意味着我们9-15%年复合增长率的预测仍显保守。
- 终端设备需求是关键弹性变量。当前AI应用尚处发展初期,单机内存容量提升节奏以及全新设备品类上线进度仍存在较大不确定性。举例来看,2026年9月发布的顶配版iPhone 18 Pro最高搭载12 GB RAM,足以运行参数规模30-70亿的小语言模型,但仍无法在本地运行常规大语言模型。除智能手机之外,智能眼镜、人形机器人、AI家电等全新设备品类陆续涌现,这类设备均需要高容量内存,从而拓展内存行业的市场空间。综合来看,我们7-13%的整体年复合增长率预测或偏保守。
- 主要风险。毋庸置疑,若AI行业因安全监管趋严、合规风险加剧、资金面收紧或商业化不及预期等因素出现增速放缓,则存储需求亦将受负面冲击。更重要的是,我们正密切跟踪能够提升计算效率、压低内存需求的技术迭代方向。例如,英伟达下一代Vera Rubin Ultra架构采用共封装光学技术,实现跨机架GPU大规模互联,从而降低单加速器搭载的HBM容量。因此,英伟达的Vera Rubin Ultra采用HBM 8-Hi配置,低于Vera Rubin采用HBM 12-Hi配置。
全球DRAM供给预测(未来3-5年)
厂商 | 估算产出比特量增速 | 全球比特供给占比 | 全球比特供给增量贡献 |
三星 | 12.2% | 33% | 4.2% |
海力士 | 17.4% | 31% | 5.4% |
美光科技 | 18.8% | 20% | 3.8% |
长鑫科技 | 25.2% | 9% | 2.3% |
其他 | 12.9% | 7% | 0.9% |
总计 |
| 100% | 16.6% |
资料来源:各公司及RHCC Consulting。
- 研究背景:我们对DRAM供给预测采用与需求侧类似的方法构建。以上表格罗列了全球前四大DRAM生产厂商,合计占据行业约93%的产出,对应整体供给增速约为年增16.6%。
- 根本性壁垒阻挡新进入者。尽管内存需求持续爆发(如上所述),当前市场并无新的大规模玩家入场,中国市场同样如此。核心原因在于存储制造属于极高资本密集型行业,单座先进制程晶圆厂建设成本达150-250亿美元,每年还需额外投入建设成本8-12%的维护费用。此外,深厚的工艺Know-how、完善的知识产权保护体系、成熟的产业链生态以及强周期属性,进一步构筑行业护城河,持续提高新进入者的准入门槛。
- 产能扩张无法提速。即便对现有行业龙头而言,产能释放也需要较长建设周期。新增产能需要企业多年持续投入,依次经历晶圆厂建设、设备搬入、良率爬坡、产业链认证等环节后,才能形成实质性产能。举例来看,SK海力士(000660.KS / SKHY)的M15X晶圆厂于2024年4月动工,2025-2026年完成设备搬入,2026-2027年进入良率爬坡阶段,客户认证与规模量产预计要到2027-2028年,前后跨度超过三年。这意味着站在2026年时点观察,行业供给在2029年之前(未来三年)基本保持稳定。
- 中国厂商风险真实存在,但影响仍有限。市场普遍认为,中国是全球存储供给端的核心风险变量,长鑫科技(688825.SH)或对DRAM市场形成扰动,长江存储(即将上市)则以激进扩产和价格竞争在NAND领域复制类似路径。但这一风险叙事仍限于若干客观条件。
o 我们测算,长鑫科技仅占全球供给增量的2%(见上表),当前体量过小,远不足以改变行业严峻的供需失衡格局。
o 长鑫科技制程几何密度偏低(单晶圆产出比特量较小)。尽管其通过多重光刻技术与增大晶粒尺寸可实现DDR5等级性能,但该路径会导致良率下滑、成本抬升,进一步制约其有效供给贡献。
o 长鑫科技缺少EUV光刻设备,制程节点停留在1x/1y(16nm),行业龙头三星和SK海力士却已推进至1c/1d(10-11nm)。这一制程差距严重制约长鑫科技生产高带宽内存(HBM)的能力,而HBM正是当前AI计算架构的核心部件。因此,长鑫科技对HBM的实际影响可忽略不计。
o 尽管如此,中国具备通过持续政策扶持与制造业规模化优势重塑全球其他行业格局的先例,我们需密切跟踪中国存储产能的爬坡节奏。
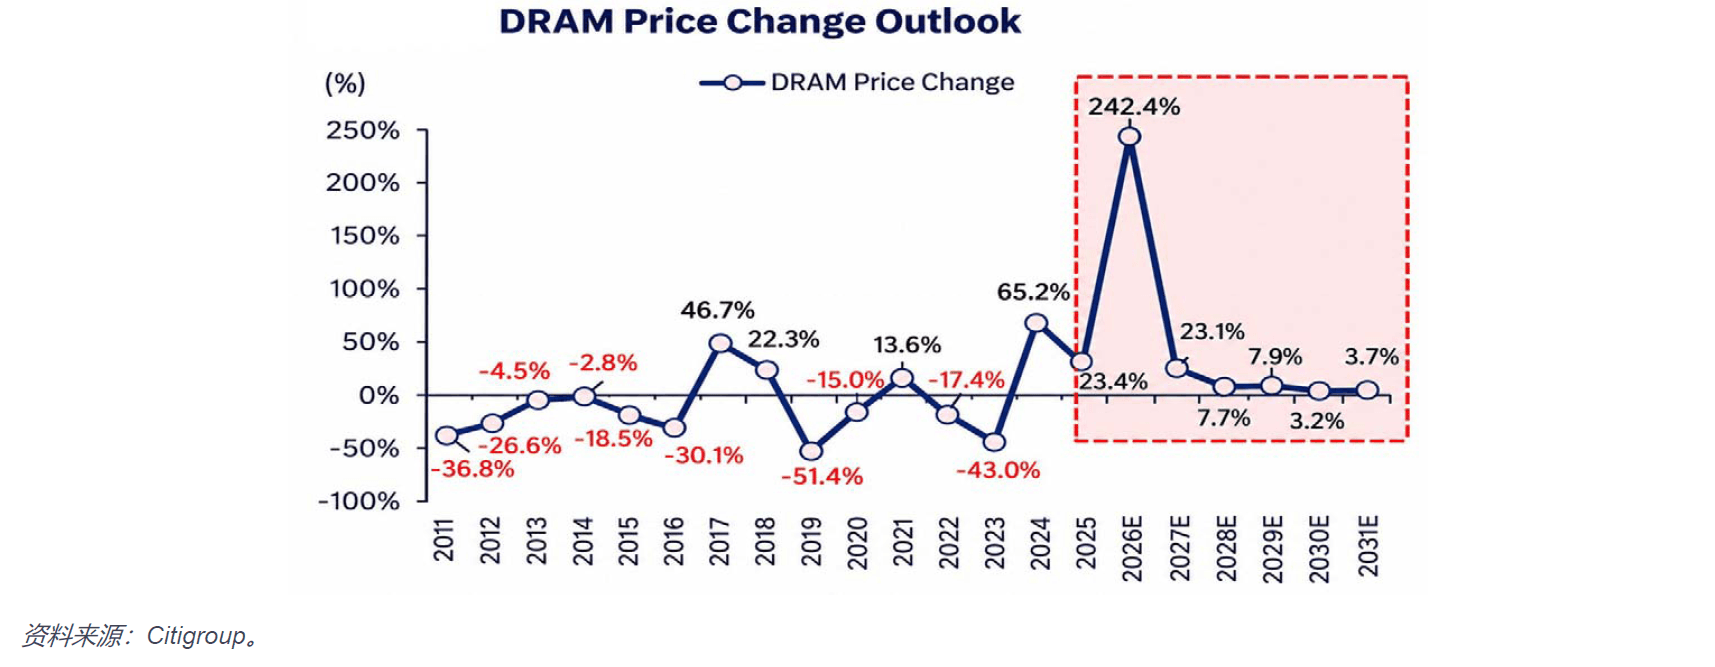
- 结构性短缺格局难以逆转。市场一致测算全球存储行业有40-50%的供需缺口,极端的供需失衡将持续支撑存储价格上行。结合我们对行业需求年复合增长率14-22%(中枢:18%)以及供给增速16.6%的预测,未来3-5年供需缺口难以改变,进一步印证我们对本轮存储超级周期的判断。
此外,我们的产品团队推出了AI数据中心与硬件供应链系列入门材料,包括对内存在AI计算架构中关键作用的说明。如需获取资料,请联系grp_sg_pwm_prod_team@uobkayhian.com(新加坡)或香grp_hk_pwm_prod_team-hk@uobkh.com(香港)。
今年以来存储股经历了极高波动,投资者对其可谓爱恨交织。但行业基本面并未发生剧烈变化,未来3-5年需求仍持续高于供给。本篇报告为我们存储系列的首篇,旨在增强投资者对存储超级周期的认知和信心,以便从容布局相关标的。
CIO摘要
- AI拉动连续多年需求爆发。全球DRAM需求年复合增长率预计达14–22%,核心动力来自AI数据中心(规模最大、增速最快的细分板块)。企业级本地化部署与终端设备需求亦有望进一步贡献增量。
- 供给增长受基本面刚性约束。全球DRAM供给年复合增长率预计为~16.6%,前四大厂商掌控~93%的市场产出,其中中国厂商为关键变量。存储行业具备深厚护城河:单座晶圆厂投资达150–250亿美元,叠加工艺Know-how壁垒、知识产权保护以及长达数年的产能爬坡周期。即便是行业现有龙头,当前也无法快速扩产,未来三年行业供给实质上已被锁定。
- 存储短缺格局可持续并常态化。随着需求明确跑赢供给,行业将持续面临40–50%的结构性供需缺口,支撑存储价格中长期上行。即便中国厂商推进产能爬坡,未来3–5年供需失衡格局仍难以扭转,进一步印证我们对存储超级周期的判断。
全球DRAM需求预测(未来3-5年)
细分板块 | 名义增速 | 比特密度增速(单机内存容量) | 合计增速 | 全球比特需求占比 | 整体比特需求增量贡献 |
数据中心(云端) | 8-12% | 15-20% | 24-34% | 45% | 11-15% |
企业级服务器 | 1-3% | 8-12% | 9-15% | 12% | 1-2% |
终端设备及其他 | 1-3% | 6-10% | 7-13% | 43% | 3-6% |
总计 | - | - | - | 100% | 14-22% |
资料来源:Gemini、Gartner、TrendForce、IDC、Micron。基准单位为存储比特。
- 研究背景:我们对DRAM需求14-22%年复合增长率的估算,是基于一系列精选的权威第三方预测,并结合厂商指引与渠道调研交叉验证得出。我们的目的并非追求绝对精准(精确数字无人知晓)。我们试图建立一个底层逻辑清晰、前提一致的参考基准。该参考框架可利于我们更好地理解当前的供需失衡、开展敏感性分析及支撑个股层面的深度研究。
- 核心增量来自AI数据中心。DRAM主要终端市场涵盖数据中心(云端)、企业级服务器(本地化部署)以及客户端设备(PC、智能手机、平板等)。当前,受AI云计算需求爆发拉动,数据中心既是规模最大、也是增速最快的细分板块。未来3-5年该板块预计将实现24-34%的年复合增长率。
- AI单机内存搭载量:真正的驱动因子。结构性增长主要来自服务器数量扩容(年增8-12%)与单机内存搭载量提升(年增15-20%)。AI算力负载需要应对规模大幅扩张的模型与数据集,带来了量级跃升的内存需求。举例来看,当前典型AI训练服务器单机搭载DDR5内存达2-4TB,较2022 年的1-2TB翻倍。以上仅统计DDR5增量,尚未计入AI带动的HBM、SRAM和VRAM的量级增量。
- 安全诉求抬升企业本地化部署需求。我们近期发布的报告指出,市场对前沿模型的安全担忧升温,展开了“AI限速之争”。事实上,由于企业需要对模型安全与数据治理实施更严格管控,AI安全合规要求可能会加速本地化服务器部署。这一趋势有望带动企业级内存需求上行,意味着我们9-15%年复合增长率的预测仍显保守。
- 终端设备需求是关键弹性变量。当前AI应用尚处发展初期,单机内存容量提升节奏以及全新设备品类上线进度仍存在较大不确定性。举例来看,2026年9月发布的顶配版iPhone 18 Pro最高搭载12 GB RAM,足以运行参数规模30-70亿的小语言模型,但仍无法在本地运行常规大语言模型。除智能手机之外,智能眼镜、人形机器人、AI家电等全新设备品类陆续涌现,这类设备均需要高容量内存,从而拓展内存行业的市场空间。综合来看,我们7-13%的整体年复合增长率预测或偏保守。
- 主要风险。毋庸置疑,若AI行业因安全监管趋严、合规风险加剧、资金面收紧或商业化不及预期等因素出现增速放缓,则存储需求亦将受负面冲击。更重要的是,我们正密切跟踪能够提升计算效率、压低内存需求的技术迭代方向。例如,英伟达下一代Vera Rubin Ultra架构采用共封装光学技术,实现跨机架GPU大规模互联,从而降低单加速器搭载的HBM容量。因此,英伟达的Vera Rubin Ultra采用HBM 8-Hi配置,低于Vera Rubin采用HBM 12-Hi配置。
全球DRAM供给预测(未来3-5年)
厂商 | 估算产出比特量增速 | 全球比特供给占比 | 全球比特供给增量贡献 |
三星 | 12.2% | 33% | 4.2% |
海力士 | 17.4% | 31% | 5.4% |
美光科技 | 18.8% | 20% | 3.8% |
长鑫科技 | 25.2% | 9% | 2.3% |
其他 | 12.9% | 7% | 0.9% |
总计 |
| 100% | 16.6% |
资料来源:各公司及RHCC Consulting。
- 研究背景:我们对DRAM供给预测采用与需求侧类似的方法构建。以上表格罗列了全球前四大DRAM生产厂商,合计占据行业约93%的产出,对应整体供给增速约为年增16.6%。
- 根本性壁垒阻挡新进入者。尽管内存需求持续爆发(如上所述),当前市场并无新的大规模玩家入场,中国市场同样如此。核心原因在于存储制造属于极高资本密集型行业,单座先进制程晶圆厂建设成本达150-250亿美元,每年还需额外投入建设成本8-12%的维护费用。此外,深厚的工艺Know-how、完善的知识产权保护体系、成熟的产业链生态以及强周期属性,进一步构筑行业护城河,持续提高新进入者的准入门槛。
- 产能扩张无法提速。即便对现有行业龙头而言,产能释放也需要较长建设周期。新增产能需要企业多年持续投入,依次经历晶圆厂建设、设备搬入、良率爬坡、产业链认证等环节后,才能形成实质性产能。举例来看,SK海力士(000660.KS / SKHY)的M15X晶圆厂于2024年4月动工,2025-2026年完成设备搬入,2026-2027年进入良率爬坡阶段,客户认证与规模量产预计要到2027-2028年,前后跨度超过三年。这意味着站在2026年时点观察,行业供给在2029年之前(未来三年)基本保持稳定。
- 中国厂商风险真实存在,但影响仍有限。市场普遍认为,中国是全球存储供给端的核心风险变量,长鑫科技(688825.SH)或对DRAM市场形成扰动,长江存储(即将上市)则以激进扩产和价格竞争在NAND领域复制类似路径。但这一风险叙事仍限于若干客观条件。
o 我们测算,长鑫科技仅占全球供给增量的2%(见上表),当前体量过小,远不足以改变行业严峻的供需失衡格局。
o 长鑫科技制程几何密度偏低(单晶圆产出比特量较小)。尽管其通过多重光刻技术与增大晶粒尺寸可实现DDR5等级性能,但该路径会导致良率下滑、成本抬升,进一步制约其有效供给贡献。
o 长鑫科技缺少EUV光刻设备,制程节点停留在1x/1y(16nm),行业龙头三星和SK海力士却已推进至1c/1d(10-11nm)。这一制程差距严重制约长鑫科技生产高带宽内存(HBM)的能力,而HBM正是当前AI计算架构的核心部件。因此,长鑫科技对HBM的实际影响可忽略不计。
o 尽管如此,中国具备通过持续政策扶持与制造业规模化优势重塑全球其他行业格局的先例,我们需密切跟踪中国存储产能的爬坡节奏。
- 结构性短缺格局难以逆转。市场一致测算全球存储行业有40-50%的供需缺口,极端的供需失衡将持续支撑存储价格上行。结合我们对行业需求年复合增长率14-22%(中枢:18%)以及供给增速16.6%的预测,未来3-5年供需缺口难以改变,进一步印证我们对本轮存储超级周期的判断。
此外,我们的产品团队推出了AI数据中心与硬件供应链系列入门材料,包括对内存在AI计算架构中关键作用的说明。如需获取资料,请联系grp_sg_pwm_prod_team@uobkayhian.com(新加坡)或香grp_hk_pwm_prod_team-hk@uobkh.com(香港)。
Disclosures and disclaimers
This report is provided subject to, and must be read together with, the full Disclosures / Disclaimers available at this link, which are incorporated by reference into this report. In particular, this report is intended for general circulation and informational purposes only and does not constitute personal investment advice or a recommendation to buy or sell any investment product or security. You should independently evaluate the information and, where necessary, seek advice from a qualified financial adviser regarding the suitability of any investment. Analyst certifications required under applicable regulations, including SEC Regulation AC (where relevant), are included in this report. By accessing, receiving or using this report, you acknowledge that you have read, understood and agreed to be bound by the Disclosures / Disclaimers, as may be amended, supplemented or updated from time to time.


