

中国主要市场指数
指数 | 价格 | 过去两周回报 | 年初至今回报 |
恒生指数 | 24,751 | -3.5% | -3.4% |
恒生中国企业指数 | 8,225 | -3.9% | -7.7% |
恒生科技指数 | 4,406 | -3.6% | -20.1% |
上证综合指数 | 3,912 | -0.5% | -1.4% |
沪深300指数 | 4,507 | -0.9% | -2.6% |
资料来源:大华继显及iFinD,截至2026年9月18日
- 财政支持力度加大,但内需持续疲软。8月工业增加值同比增长5.2%(预期4.8%),而社零同比仅增0.4%(预期0.8%)。1–8月固定资产投资同比下降7.2%,其中房地产投资下滑19.9%;居民部门贷款连续第二个月收缩,8月减少人民币2,029亿元。政策层提出要加快地方政府专项债发行与资金使用,总规模8,000亿元的政策性金融工具于9月开始陆续投放。整体而言,宏观环境依然喜忧参半:生产端与出口端对经济形成托底,且现有宏观数据尚不足以证明,这些投放已广泛转化为投资增长和私人部门需求改善。
- 港股跑输A股,美联储加息与科技股分化构成逆风。过去两周恒生指数下跌3.5%,上证综指和沪深300指数则分别微跌0.5%和0.9%。美联储加息预期进一步加剧港股估值压力。科技板块A股和H股走势分化:内地科创50指数上涨4.8%,恒生科技指数却下跌3.6%。南向资金净买入321亿港元,但资金流入未能阻止港股整体抛售。港股当前承受国内宏观疲软与美国利率上行的双重压力,我们维持谨慎观点。
- 没有板块能逃脱中国成长的烦恼。领涨板块仅能提供相对防御,但未能催生新一轮普涨。过去两周,公用事业(-0.7%)与通信服务(-0.8%)表现相对居前,但仍录得下跌;必需消费(-6.3%)及房地产(-5.9%)跌幅最大。这表明没有哪个板块可以完全逃脱中国成长的烦恼,而消费与地产相关板块的下行压力最为突出。
- 科技股资金流向分化;盈利预期的重要性高于静态估值。智谱虽录得63.3亿港元南向资金净买入,股价仍下跌27.4%;长飞光纤光缆获南向资金净买入16.7亿港元,同期股价上涨15.7%;中芯国际与MiniMax遭遇净卖出。需警惕中国科技股的价值陷阱:静态低市盈率看似估值低廉,若未来盈利走弱,当前看似低廉的历史市盈率仍不足以构成股价支撑。相比单纯参考低PE指标,我们建议将重心放在盈利前景与现金流创造能力上。
- 表现最佳板块:公用事业-0.7% (如0836.HK、0270.HK);通信服务-0.8% (如0762.HK、6823.HK);工业-1.8% (如1308.HK、0148.HK)。
- 潜在异动股:详情请见内文。
正面 | N/A |
中性 | 安踏体育 (2020 HK)、李宁 (2331 HK)、申洲国际 (2313 HK)、携程集团-S (9961 HK)、新鸿基地产 (0016.HK)、港铁公司 (0066.HK) |
负面 | 宁德时代 (300750 CH)、同程旅行 (0780 HK)、美团-W (3690 HK)、阿里巴巴-W (9988 HK) |
- 重点关注事件:中国国家主席访美(9月23–25日)、中国1–8月工业企业利润(9月28日)、9月PMI(9月30日);香港8月商品贸易数据(9月24日)、香港零售销售数据(10月2日)。内地A股及南向港股通将于中秋节(9月25日)及国庆假期(10月1–7日)休市。详见下表:
日期 | 宏观数据 | 行业/公司活动 |
9月23日 | 中国国家主席访美(至9月25日) |
|
9月24日 | 香港8月对外商品贸易数据 |
|
9月25日 |
| 内地A股及南向港股通因中秋节休市 |
9月28日 | 中国1–8月工业企业利润 |
|
9月30日 | 中国9月官方制造业和非制造业PMI |
|
10月1-7日 |
| 内地A股及南向港股通因国庆假期休市 |
10月2日 | 香港8月零售销售数据 |
|
港股表现最佳的三个板块(过去两周)
恒生行业指数 | 过去两周回报 | 年初至今回报 | 过去两周主要驱动因素 |
公用事业 | -0.7% | -1.2% | 华润电力(0836.HK)+2.8%、粤海投资(0270.HK)+2.8%、长江基建集团(1038.HK)+1.7% |
通信服务 | -0.8% | -7.5% | 中国联通(0762.HK)+1.8%、香港电讯-SS(6823.HK)+1.1%、中信国际电讯(1883.HK)0.0% |
工业 | -1.8% | 5.4% | 海丰国际(1308.HK)+6.5%、建滔集团(0148.HK)+11.0%、建滔积层板(1888.HK)+6.5% |
资料来源:大华继显及iFinD,截至2026年9月18日
- 公用事业板块过去两周下跌0.7%,跑赢大市,但年初至今跌幅扩大至1.2%。华润电力和粤海投资各自上涨2.8%,长江基建集团则上涨1.7%。公用事业板块经营相对稳定、具防御属性,在本轮市场抛售中提供了相对避险的选择。
- 通信服务板块过去两周下跌0.8%,年初至今跌幅扩大至7.5%。中国联通上涨1.8%,香港电讯-SS上涨1.1%,中信国际电讯持平。尽管板块整体收益为负,但上述个股的表现强于港股大盘。
- 工业板块过去两周下跌1.8%,但年初至今仍上涨5.4%。尽管板块指数下行,海丰国际上涨6.5%,建滔集团上涨11.0%,建滔积层板上涨6.5%。过去两周工业板块整体走弱,但建滔系个股因其AI敞口成为亮眼标的。
港股表现最差的三个板块(过去两周)
恒生行业指数 | 过去两周回报 | 年初至今回报 | 过去两周主要驱动因素 |
原材料 | -5.6% | -10.9% | 紫金矿业(2899.HK)-6.7%、中国宏桥(1378.HK)-5.5%、招金矿业(1818.HK)-8.9% |
房地产 | -5.9% | -3.4% | 新鸿基地产(0016.HK)-9.9%、贝壳-W(2423.HK)-10.2%、华润置地(1109.HK)-5.4% |
必需消费 | -6.3% | -18.7% | 农夫山泉(9633.HK)-9.0%、万洲国际(0288.HK)-6.3%、古茗(1364.HK)-12.5% |
资料来源:大华继显及iFinD,截至2026年9月18日
- 原材料板块过去两周下跌5.6%,年初至今跌幅扩大至10.9%。紫金矿业下跌6.7%,中国宏桥-5.5%,招金矿业-8.9%。黄金、铜和铝相关标的走弱拖累整个板块。原材料板块短期投资逻辑取决于中国是否出台足够力度的刺激政策,而非单纯的全球再通胀主线。
- 房地产板块过去两周下跌5.9%,年初至今跌幅扩大至3.4%。新鸿基地产下跌9.9%,贝壳-W下跌10.2%,华润置地下跌5.4%。1–8月内地房地产投资同比下滑19.9%,新房销售金额同比下降13.1%,但二手房成交面积同比增长10.6%。这种市场分化意味着房企仍面临新房市场低迷的压力,但在一定程度上对贝壳的经纪业务形成支撑。新鸿基地产业务重心在香港,属于独立个案。在中国成长的烦恼下,板块尚未全面复苏。
- 必需消费板块表现垫底,过去两周下跌6.3%,年初至今跌幅扩大至18.7%。农夫山泉下跌9.0%,万洲国际-6.3%,古茗-12.5%。8月社零同比仅增长0.4%,但大型零售商的食品和饮料销售额分别同比增长4.0%和4.9%。因此消费市场的分化程度高于社零数据所展现的水平,这些数据仍不足以支持板块整体估值重估。
港股通南向交易动向(过去两周)
(百万港元) | 股票代码 | 总买入 | 总卖出 | 净买入(卖出) | 占总成交额百分比 | 过去两周回报 | 数据 |
南向资金总额 | HSHKI.HK | 443,144 | 411,032 | 32,112 | 34% | -3.3% | 完整 |
智谱 | 2513.HK | 28,277 | 21,944 | 6,333 | 35% | -27.4% | 完整 |
长飞光纤光缆 | 6869.HK | 19,137 | 17,464 | 1,672 | 47% | 15.7% | 完整 |
MINIMAX-W | 0100.HK | 15,180 | 16,559 | (1,379) | 36% | -16.2% | 部分 |
腾讯控股 | 0700.HK | 15,530 | 14,691 | 839 | 22% | -5.4% | 部分 |
中芯国际 | 0981.HK | 12,926 | 14,756 | (1,831) | 43% | -3.1% | 部分 |
建滔积层板 | 1888.HK | 12,469 | 12,170 | 300 | 41% | 6.5% | 部分 |
阿里巴巴-W | 9988.HK | 7,860 | 8,603 | (743) | 19% | -0.7% | 部分 |
剑桥科技 | 6166.HK | 7,600 | 7,146 | 454 | 56% | 29.5% | 部分 |
中国海洋石油 | 0883.HK | 6,502 | 6,022 | 480 | 51% | -2.3% | 部分 |
小米集团-W | 1810.HK | 5,235 | 3,282 | 1,954 | 25% | -7.2% | 部分 |
资料来源:大华继显及iFinD,截至2026年9月18日
注:基于2026年9月7日至9月18日两周期间。对于港股通南向交易,仅披露交易最活跃的前10名证券。“完整数据”是指该股票最近几个交易日均出现在前10名名单中。“部分数据”则表示未连续进入前10名。
- 南向资金在港股下跌过程中持续进场。南向总成交额达8,542亿港元,其中买入4,431亿港元、卖出4,110亿港元,实现净买入321亿港元。尽管如此,恒生港股通指数仍下跌3.3%。这一量价组合与部分内地投资者逢低买入的行为相符,但这部分资金未能扭转大盘下行趋势。
- 科技股资金买入呈现分化特征。智谱股价虽下跌27.4%,仍录得63.3亿港元净买入;小米集团-W获19.5亿港元净买入,但股价下跌7.2%。与之对比,长飞光纤光缆获得16.7亿港元净买入,股价上涨15.7%。资金流向表明,投资者在部分下跌个股上逢低加仓,同时选择性布局具备上涨动能的标的。
- 板块内标的遭减持,印证科技股内部轮动。中芯国际、MINIMAX-W和阿里巴巴-W的净卖出额分别达18.3亿港元、13.8亿港元和7.4亿港元,腾讯则录得8.4亿港元净买入。资金分化表明,不宜将南向科技股资金流向视作整体性交易机会。尤其对大型科技股而言,一旦远期盈利承压,静态低市盈率所能提供的估值安全垫十分有限。
潜在异动股
股票 | 板块 | 事件类型 | 我们的观点 |
宁德时代 (300750 CH) | 可选消费 | 渠道调查 / 公司行动 | 负面 |
- 过去两周宁德时代股价再度承压,市场担忧整车厂推进电池供应商多元化。有报道称理想、小米、问界及小鹏拓宽电芯采购渠道,拖累公司股价下行。
- 自宁德时代2017年上市以来,市场对其客户分流的担忧反复出现,但并未真正兑现。2026年前8个月,宁德时代电池装机量同比增长22.5%至218.2吉瓦时,市占率同比提升2.0个百分点至44.7%。
- 市场对于车企更换电池供应商的担忧似乎缺乏依据。宁德时代的技术、产品可靠性与品牌仍是核心竞争优势。同类担忧曾在2023年末达到顶峰,但并未造成公司市场份额流失;部分切换供应商的整车厂后续重新换回宁德时代。举例而言,吉利因欣旺达电芯缺陷实施车辆召回;埃安则因中创新航电池相关投诉增多,重新选用宁德时代电池。
- 此外,宁德时代于2026年9月16日注销人民币9.47亿元A股股份。本次操作在总额人民币200-400亿元、有效期12个月的回购授权框架内实施,对应股本占比1.31%-2.61%。
- 维持宁德时代“买入”评级,2026-28年净利润预测分别为人民币936.4亿元/1,176.4亿元/1,418.8亿元;A股目标价人民币585元,H股目标价675港元(23倍2027年预期市盈率)。宁德时代亦是我们的核心推荐。(Zeng Sheng Di)
股票 | 板块 | 事件类型 | 我们的观点 |
安踏体育 (2020 HK) 李宁 (2331 HK) 申洲国际 (2313 HK) | 可选消费 | 渠道调查 | 中性 |
- 厄尔尼诺影响评估。市场预期2026年9月至2027年2月将出现强厄尔尼诺现象,在此背景下,农产品价格率先上涨,启动节奏早于前两轮厄尔尼诺周期。我们预计国内糖价上行压力可控,国内供应充足且进口依赖度较低形成支撑。与之相比,棕榈油是食品成本端核心波动变量,但实质性成本冲击大概率2027年才会显现。
- 厄尔尼诺或将催生暖冬气候。厄尔尼诺通过两条路径影响消费企业。供给端,原材料成本抬升或将挤压企业利润率,受冲击较大的两类主体包括:a)方便面、烘焙与零食业务占比较高的食品生产企业;b)服饰制造企业及品牌方。需求端,气候变化将扰动季节性消费特征,尤其会压制防寒品类需求。暖冬环境下,羽绒服等冬季服饰的消费需求或将走弱。因此我们更看好具备多品牌矩阵、业务布局多元化的企业,这类标的能够更好对冲冬季品类等季节性业务波动,重点推荐安踏。(Stella Guo/Ejann Hiew)
股票 | 板块 | 事件类型 | 我们的观点 |
同程旅行 (0780 HK) 美团-W (3690 HK) 阿里巴巴-W (9988 HK) | 可选消费 | 法规 / 监管 | 负面 |
携程集团-S (9961 HK) | 可选消费 | 法规 / 监管 | 中性 |
- 本轮调查不宜等同于携程此前的反垄断案。北京市市场监管局依据《反不正当竞争法》与《电子商务法》,对飞猪(阿里巴巴旗下)、同程旅行、途家及美团的经营主体立案调查。我们认为本次案件所适用法规,与当年对携程处以人民币51.8亿元罚款所依据的《反垄断法》存在差异。由于涉嫌违规行为以及适用法条尚未对外披露,最终处罚结果仍存不确定性,但直接财务风险大概率显著低于携程案例。
- 盈利影响比潜在罚款更为关键。同程旅行受直接影响最大,因为住宿预订是其核心收入来源。美团酒店业务在集团总营收中占比较低,但该业务经营利润率更高,因此对利润的潜在冲击比对营收的影响更值得关注。飞猪对阿里巴巴营收贡献有限,而携程仅持有途家少数股权。因此核心风险在于本次调查是否会催生针对佣金、定价、促销以及流量分配的更严格监管规则,同程旅行与美团受到的影响会尤为突出。
- 携程在本轮监管中处于相对有利位置,但仍受行业规则变化影响。本次最新调查并未将携程列为调查对象,且公司在早前反垄断处罚后已启动业务整改。竞品平台受到监管核查,降低了竞争对手借助更激进定价、商户合作条款,利用携程合规约束抢夺市场份额的风险。不过,若出台覆盖全行业的佣金或平台变现规则限制,携程的平台抽成率仍会承压,因此其优势仅为相对优势,并非监管风险完全消除。携程仍为我们的核心推荐。(Elena Chen)
股票 | 板块 | 事件类型 | 我们的观点 |
新鸿基地产 (0016.HK) | 房地产 | 法规 / 监管 | 中性 |
- 香港2026年施政报告及首个五年规划。香港特区政府于2026年9月16日发布两份文件,强调政策的延续性与稳定性。我们判断对住宅市场的短期影响中性。需求端支持措施仅局限于一项鼓励生育的政策:合资格买家若在2026年9月16日或之后在香港诞下子女、且父母其中一方为香港永久居民,在分娩前一年至分娩后两年内购买住宅物业,可享受最高2万港元的印花税减免。鉴于住宅市场动能相对稳健,本次并未推出大范围提振需求的政策。中期土地供应目标相较2025年基本维持不变:2027-28年度至2036-37年度,目标可即时动工地块约2,500公顷;去年目标为2,600公顷;交椅洲人工岛项目并未纳入上述两份文件。
- 北部都会区土地开发现已成为唯一具有约束力的经济指标。这份五年规划承诺,政府将在2026-27年度至2030-31年度,在北部都会区打造900公顷可即时动工土地;这也是该规划22项关键绩效指标中唯一具备约束力的经济指标。在首五年规划的1,400公顷可即时动工土地总量中,北部都会区占约1,000公顷,占比71%。规划内的大学城用地规模扩大至原先三倍,于新田、洪水桥及打鼓岭片区合计规划约300公顷校园用地,自2026年起优先推进洪水桥片区。我们预计,这将在未来五年重塑各大开发商的土储策略。
- 维持香港地产板块“与大市同步”评级。作为本届政府任期最后一份施政报告,政策基调保持连贯,短期整体影响中性。香港银行同业拆借利率(HIBOR)上行(1个月期触及3%)以及内地税收政策收紧是主要风险,不过近期板块回调已部分消化上述利空。我们的首选标的仍为新鸿基地产。(Damon Shen)
事件类型 | 说明 |
渠道调查 | 对特定板块或公司有影响的行业或供应链消息 |
公司行动 | 派息、特别派息、股票拆细、股份回购、股权/债券融资、并购、分拆及重组等 |
财报披露 | 美国上市公司季度业绩;香港上市公司半年度业绩 |
内幕交易 | 公司内部人士买入/卖出公司股票及其衍生品 |
投资者行动 | 主要投资者买入/卖出,包括激进投资者相关行动 |
投资者路演 | 交易路演与非交易路演、反向路演(分析师日)、以及公司在投资会议上的会面/交流 |
法规 / 监管 | 诉讼、立法/监管变化及其他监管事件 |
宏观 / 行业数据 | 与板块或股票相关的常规经济或行业数据 |
销售 / 产品 | 销售或产品相关消息,例如月度销售数据或新品发布 |
公开活动 | 公司在媒体或行业会议上的公开演讲与露面 |
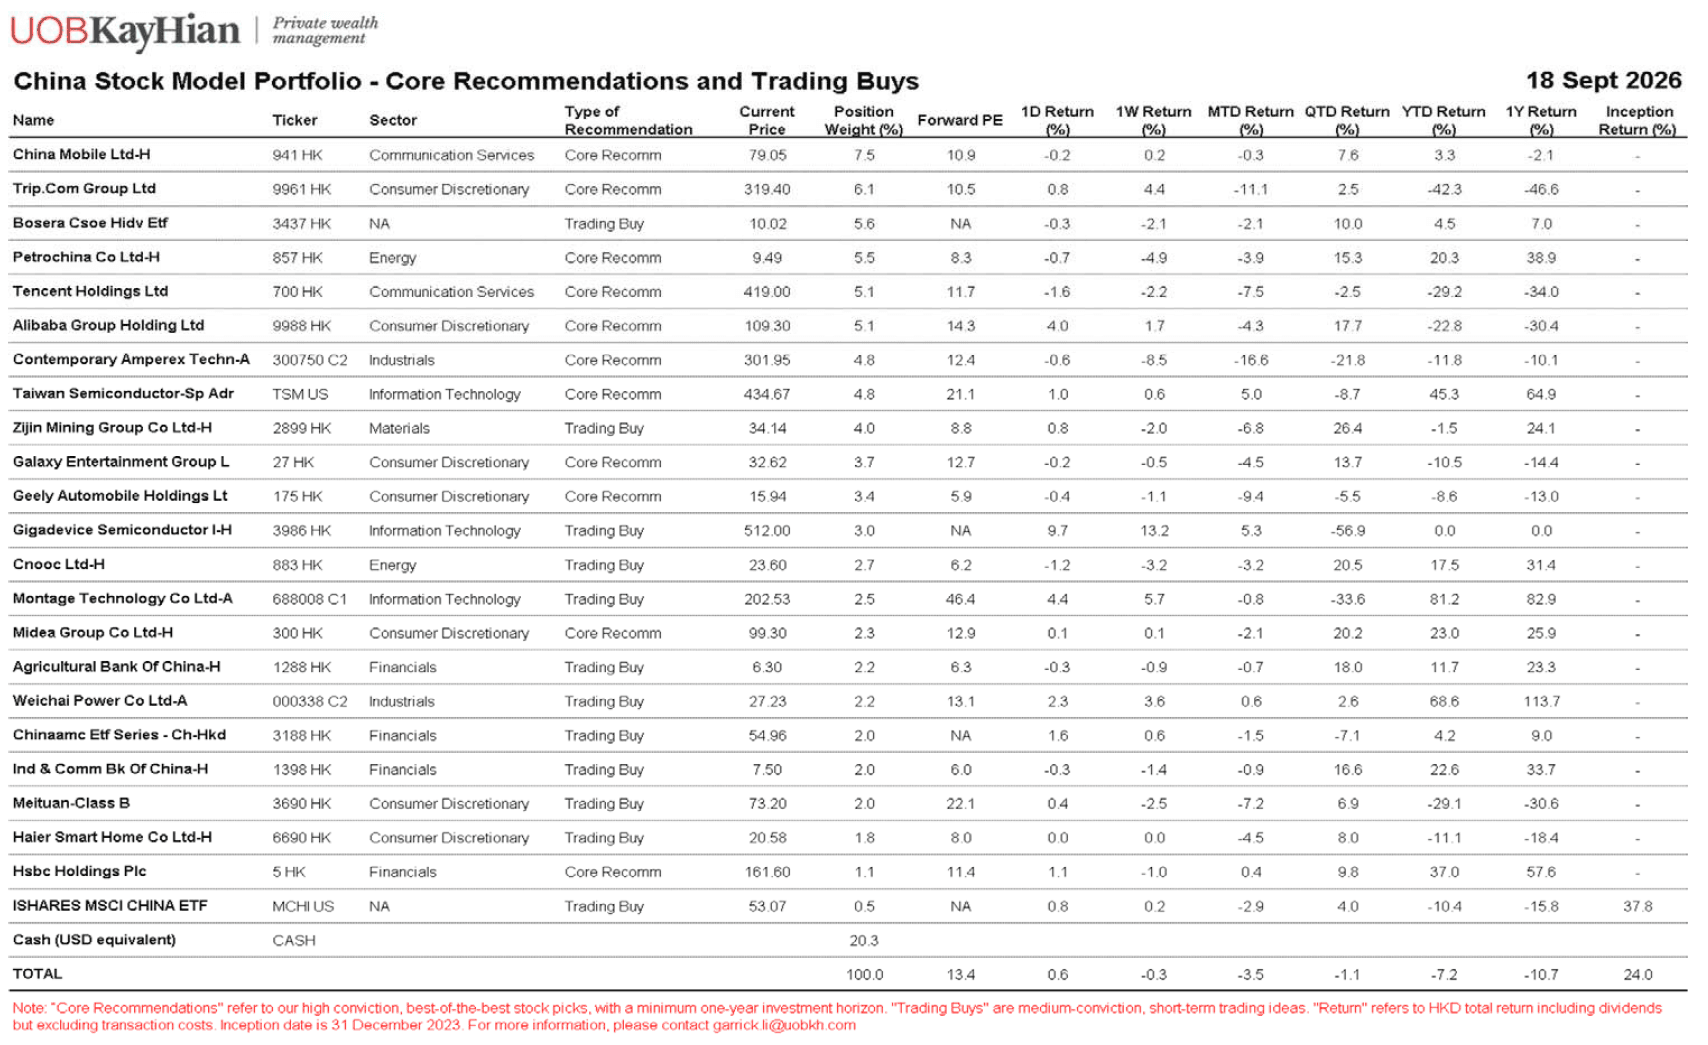
附录 – 中港股票模型组合
中国主要市场指数
指数 | 价格 | 过去两周回报 | 年初至今回报 |
恒生指数 | 24,751 | -3.5% | -3.4% |
恒生中国企业指数 | 8,225 | -3.9% | -7.7% |
恒生科技指数 | 4,406 | -3.6% | -20.1% |
上证综合指数 | 3,912 | -0.5% | -1.4% |
沪深300指数 | 4,507 | -0.9% | -2.6% |
资料来源:大华继显及iFinD,截至2026年9月18日
- 财政支持力度加大,但内需持续疲软。8月工业增加值同比增长5.2%(预期4.8%),而社零同比仅增0.4%(预期0.8%)。1–8月固定资产投资同比下降7.2%,其中房地产投资下滑19.9%;居民部门贷款连续第二个月收缩,8月减少人民币2,029亿元。政策层提出要加快地方政府专项债发行与资金使用,总规模8,000亿元的政策性金融工具于9月开始陆续投放。整体而言,宏观环境依然喜忧参半:生产端与出口端对经济形成托底,且现有宏观数据尚不足以证明,这些投放已广泛转化为投资增长和私人部门需求改善。
- 港股跑输A股,美联储加息与科技股分化构成逆风。过去两周恒生指数下跌3.5%,上证综指和沪深300指数则分别微跌0.5%和0.9%。美联储加息预期进一步加剧港股估值压力。科技板块A股和H股走势分化:内地科创50指数上涨4.8%,恒生科技指数却下跌3.6%。南向资金净买入321亿港元,但资金流入未能阻止港股整体抛售。港股当前承受国内宏观疲软与美国利率上行的双重压力,我们维持谨慎观点。
- 没有板块能逃脱中国成长的烦恼。领涨板块仅能提供相对防御,但未能催生新一轮普涨。过去两周,公用事业(-0.7%)与通信服务(-0.8%)表现相对居前,但仍录得下跌;必需消费(-6.3%)及房地产(-5.9%)跌幅最大。这表明没有哪个板块可以完全逃脱中国成长的烦恼,而消费与地产相关板块的下行压力最为突出。
- 科技股资金流向分化;盈利预期的重要性高于静态估值。智谱虽录得63.3亿港元南向资金净买入,股价仍下跌27.4%;长飞光纤光缆获南向资金净买入16.7亿港元,同期股价上涨15.7%;中芯国际与MiniMax遭遇净卖出。需警惕中国科技股的价值陷阱:静态低市盈率看似估值低廉,若未来盈利走弱,当前看似低廉的历史市盈率仍不足以构成股价支撑。相比单纯参考低PE指标,我们建议将重心放在盈利前景与现金流创造能力上。
- 表现最佳板块:公用事业-0.7% (如0836.HK、0270.HK);通信服务-0.8% (如0762.HK、6823.HK);工业-1.8% (如1308.HK、0148.HK)。
- 潜在异动股:详情请见内文。
正面 | N/A |
中性 | 安踏体育 (2020 HK)、李宁 (2331 HK)、申洲国际 (2313 HK)、携程集团-S (9961 HK)、新鸿基地产 (0016.HK)、港铁公司 (0066.HK) |
负面 | 宁德时代 (300750 CH)、同程旅行 (0780 HK)、美团-W (3690 HK)、阿里巴巴-W (9988 HK) |
- 重点关注事件:中国国家主席访美(9月23–25日)、中国1–8月工业企业利润(9月28日)、9月PMI(9月30日);香港8月商品贸易数据(9月24日)、香港零售销售数据(10月2日)。内地A股及南向港股通将于中秋节(9月25日)及国庆假期(10月1–7日)休市。详见下表:
日期 | 宏观数据 | 行业/公司活动 |
9月23日 | 中国国家主席访美(至9月25日) |
|
9月24日 | 香港8月对外商品贸易数据 |
|
9月25日 |
| 内地A股及南向港股通因中秋节休市 |
9月28日 | 中国1–8月工业企业利润 |
|
9月30日 | 中国9月官方制造业和非制造业PMI |
|
10月1-7日 |
| 内地A股及南向港股通因国庆假期休市 |
10月2日 | 香港8月零售销售数据 |
|
港股表现最佳的三个板块(过去两周)
恒生行业指数 | 过去两周回报 | 年初至今回报 | 过去两周主要驱动因素 |
公用事业 | -0.7% | -1.2% | 华润电力(0836.HK)+2.8%、粤海投资(0270.HK)+2.8%、长江基建集团(1038.HK)+1.7% |
通信服务 | -0.8% | -7.5% | 中国联通(0762.HK)+1.8%、香港电讯-SS(6823.HK)+1.1%、中信国际电讯(1883.HK)0.0% |
工业 | -1.8% | 5.4% | 海丰国际(1308.HK)+6.5%、建滔集团(0148.HK)+11.0%、建滔积层板(1888.HK)+6.5% |
资料来源:大华继显及iFinD,截至2026年9月18日
- 公用事业板块过去两周下跌0.7%,跑赢大市,但年初至今跌幅扩大至1.2%。华润电力和粤海投资各自上涨2.8%,长江基建集团则上涨1.7%。公用事业板块经营相对稳定、具防御属性,在本轮市场抛售中提供了相对避险的选择。
- 通信服务板块过去两周下跌0.8%,年初至今跌幅扩大至7.5%。中国联通上涨1.8%,香港电讯-SS上涨1.1%,中信国际电讯持平。尽管板块整体收益为负,但上述个股的表现强于港股大盘。
- 工业板块过去两周下跌1.8%,但年初至今仍上涨5.4%。尽管板块指数下行,海丰国际上涨6.5%,建滔集团上涨11.0%,建滔积层板上涨6.5%。过去两周工业板块整体走弱,但建滔系个股因其AI敞口成为亮眼标的。
港股表现最差的三个板块(过去两周)
恒生行业指数 | 过去两周回报 | 年初至今回报 | 过去两周主要驱动因素 |
原材料 | -5.6% | -10.9% | 紫金矿业(2899.HK)-6.7%、中国宏桥(1378.HK)-5.5%、招金矿业(1818.HK)-8.9% |
房地产 | -5.9% | -3.4% | 新鸿基地产(0016.HK)-9.9%、贝壳-W(2423.HK)-10.2%、华润置地(1109.HK)-5.4% |
必需消费 | -6.3% | -18.7% | 农夫山泉(9633.HK)-9.0%、万洲国际(0288.HK)-6.3%、古茗(1364.HK)-12.5% |
资料来源:大华继显及iFinD,截至2026年9月18日
- 原材料板块过去两周下跌5.6%,年初至今跌幅扩大至10.9%。紫金矿业下跌6.7%,中国宏桥-5.5%,招金矿业-8.9%。黄金、铜和铝相关标的走弱拖累整个板块。原材料板块短期投资逻辑取决于中国是否出台足够力度的刺激政策,而非单纯的全球再通胀主线。
- 房地产板块过去两周下跌5.9%,年初至今跌幅扩大至3.4%。新鸿基地产下跌9.9%,贝壳-W下跌10.2%,华润置地下跌5.4%。1–8月内地房地产投资同比下滑19.9%,新房销售金额同比下降13.1%,但二手房成交面积同比增长10.6%。这种市场分化意味着房企仍面临新房市场低迷的压力,但在一定程度上对贝壳的经纪业务形成支撑。新鸿基地产业务重心在香港,属于独立个案。在中国成长的烦恼下,板块尚未全面复苏。
- 必需消费板块表现垫底,过去两周下跌6.3%,年初至今跌幅扩大至18.7%。农夫山泉下跌9.0%,万洲国际-6.3%,古茗-12.5%。8月社零同比仅增长0.4%,但大型零售商的食品和饮料销售额分别同比增长4.0%和4.9%。因此消费市场的分化程度高于社零数据所展现的水平,这些数据仍不足以支持板块整体估值重估。
港股通南向交易动向(过去两周)
(百万港元) | 股票代码 | 总买入 | 总卖出 | 净买入(卖出) | 占总成交额百分比 | 过去两周回报 | 数据 |
南向资金总额 | HSHKI.HK | 443,144 | 411,032 | 32,112 | 34% | -3.3% | 完整 |
智谱 | 2513.HK | 28,277 | 21,944 | 6,333 | 35% | -27.4% | 完整 |
长飞光纤光缆 | 6869.HK | 19,137 | 17,464 | 1,672 | 47% | 15.7% | 完整 |
MINIMAX-W | 0100.HK | 15,180 | 16,559 | (1,379) | 36% | -16.2% | 部分 |
腾讯控股 | 0700.HK | 15,530 | 14,691 | 839 | 22% | -5.4% | 部分 |
中芯国际 | 0981.HK | 12,926 | 14,756 | (1,831) | 43% | -3.1% | 部分 |
建滔积层板 | 1888.HK | 12,469 | 12,170 | 300 | 41% | 6.5% | 部分 |
阿里巴巴-W | 9988.HK | 7,860 | 8,603 | (743) | 19% | -0.7% | 部分 |
剑桥科技 | 6166.HK | 7,600 | 7,146 | 454 | 56% | 29.5% | 部分 |
中国海洋石油 | 0883.HK | 6,502 | 6,022 | 480 | 51% | -2.3% | 部分 |
小米集团-W | 1810.HK | 5,235 | 3,282 | 1,954 | 25% | -7.2% | 部分 |
资料来源:大华继显及iFinD,截至2026年9月18日
注:基于2026年9月7日至9月18日两周期间。对于港股通南向交易,仅披露交易最活跃的前10名证券。“完整数据”是指该股票最近几个交易日均出现在前10名名单中。“部分数据”则表示未连续进入前10名。
- 南向资金在港股下跌过程中持续进场。南向总成交额达8,542亿港元,其中买入4,431亿港元、卖出4,110亿港元,实现净买入321亿港元。尽管如此,恒生港股通指数仍下跌3.3%。这一量价组合与部分内地投资者逢低买入的行为相符,但这部分资金未能扭转大盘下行趋势。
- 科技股资金买入呈现分化特征。智谱股价虽下跌27.4%,仍录得63.3亿港元净买入;小米集团-W获19.5亿港元净买入,但股价下跌7.2%。与之对比,长飞光纤光缆获得16.7亿港元净买入,股价上涨15.7%。资金流向表明,投资者在部分下跌个股上逢低加仓,同时选择性布局具备上涨动能的标的。
- 板块内标的遭减持,印证科技股内部轮动。中芯国际、MINIMAX-W和阿里巴巴-W的净卖出额分别达18.3亿港元、13.8亿港元和7.4亿港元,腾讯则录得8.4亿港元净买入。资金分化表明,不宜将南向科技股资金流向视作整体性交易机会。尤其对大型科技股而言,一旦远期盈利承压,静态低市盈率所能提供的估值安全垫十分有限。
潜在异动股
股票 | 板块 | 事件类型 | 我们的观点 |
宁德时代 (300750 CH) | 可选消费 | 渠道调查 / 公司行动 | 负面 |
- 过去两周宁德时代股价再度承压,市场担忧整车厂推进电池供应商多元化。有报道称理想、小米、问界及小鹏拓宽电芯采购渠道,拖累公司股价下行。
- 自宁德时代2017年上市以来,市场对其客户分流的担忧反复出现,但并未真正兑现。2026年前8个月,宁德时代电池装机量同比增长22.5%至218.2吉瓦时,市占率同比提升2.0个百分点至44.7%。
- 市场对于车企更换电池供应商的担忧似乎缺乏依据。宁德时代的技术、产品可靠性与品牌仍是核心竞争优势。同类担忧曾在2023年末达到顶峰,但并未造成公司市场份额流失;部分切换供应商的整车厂后续重新换回宁德时代。举例而言,吉利因欣旺达电芯缺陷实施车辆召回;埃安则因中创新航电池相关投诉增多,重新选用宁德时代电池。
- 此外,宁德时代于2026年9月16日注销人民币9.47亿元A股股份。本次操作在总额人民币200-400亿元、有效期12个月的回购授权框架内实施,对应股本占比1.31%-2.61%。
- 维持宁德时代“买入”评级,2026-28年净利润预测分别为人民币936.4亿元/1,176.4亿元/1,418.8亿元;A股目标价人民币585元,H股目标价675港元(23倍2027年预期市盈率)。宁德时代亦是我们的核心推荐。(Zeng Sheng Di)
股票 | 板块 | 事件类型 | 我们的观点 |
安踏体育 (2020 HK) 李宁 (2331 HK) 申洲国际 (2313 HK) | 可选消费 | 渠道调查 | 中性 |
- 厄尔尼诺影响评估。市场预期2026年9月至2027年2月将出现强厄尔尼诺现象,在此背景下,农产品价格率先上涨,启动节奏早于前两轮厄尔尼诺周期。我们预计国内糖价上行压力可控,国内供应充足且进口依赖度较低形成支撑。与之相比,棕榈油是食品成本端核心波动变量,但实质性成本冲击大概率2027年才会显现。
- 厄尔尼诺或将催生暖冬气候。厄尔尼诺通过两条路径影响消费企业。供给端,原材料成本抬升或将挤压企业利润率,受冲击较大的两类主体包括:a)方便面、烘焙与零食业务占比较高的食品生产企业;b)服饰制造企业及品牌方。需求端,气候变化将扰动季节性消费特征,尤其会压制防寒品类需求。暖冬环境下,羽绒服等冬季服饰的消费需求或将走弱。因此我们更看好具备多品牌矩阵、业务布局多元化的企业,这类标的能够更好对冲冬季品类等季节性业务波动,重点推荐安踏。(Stella Guo/Ejann Hiew)
股票 | 板块 | 事件类型 | 我们的观点 |
同程旅行 (0780 HK) 美团-W (3690 HK) 阿里巴巴-W (9988 HK) | 可选消费 | 法规 / 监管 | 负面 |
携程集团-S (9961 HK) | 可选消费 | 法规 / 监管 | 中性 |
- 本轮调查不宜等同于携程此前的反垄断案。北京市市场监管局依据《反不正当竞争法》与《电子商务法》,对飞猪(阿里巴巴旗下)、同程旅行、途家及美团的经营主体立案调查。我们认为本次案件所适用法规,与当年对携程处以人民币51.8亿元罚款所依据的《反垄断法》存在差异。由于涉嫌违规行为以及适用法条尚未对外披露,最终处罚结果仍存不确定性,但直接财务风险大概率显著低于携程案例。
- 盈利影响比潜在罚款更为关键。同程旅行受直接影响最大,因为住宿预订是其核心收入来源。美团酒店业务在集团总营收中占比较低,但该业务经营利润率更高,因此对利润的潜在冲击比对营收的影响更值得关注。飞猪对阿里巴巴营收贡献有限,而携程仅持有途家少数股权。因此核心风险在于本次调查是否会催生针对佣金、定价、促销以及流量分配的更严格监管规则,同程旅行与美团受到的影响会尤为突出。
- 携程在本轮监管中处于相对有利位置,但仍受行业规则变化影响。本次最新调查并未将携程列为调查对象,且公司在早前反垄断处罚后已启动业务整改。竞品平台受到监管核查,降低了竞争对手借助更激进定价、商户合作条款,利用携程合规约束抢夺市场份额的风险。不过,若出台覆盖全行业的佣金或平台变现规则限制,携程的平台抽成率仍会承压,因此其优势仅为相对优势,并非监管风险完全消除。携程仍为我们的核心推荐。(Elena Chen)
股票 | 板块 | 事件类型 | 我们的观点 |
新鸿基地产 (0016.HK) | 房地产 | 法规 / 监管 | 中性 |
- 香港2026年施政报告及首个五年规划。香港特区政府于2026年9月16日发布两份文件,强调政策的延续性与稳定性。我们判断对住宅市场的短期影响中性。需求端支持措施仅局限于一项鼓励生育的政策:合资格买家若在2026年9月16日或之后在香港诞下子女、且父母其中一方为香港永久居民,在分娩前一年至分娩后两年内购买住宅物业,可享受最高2万港元的印花税减免。鉴于住宅市场动能相对稳健,本次并未推出大范围提振需求的政策。中期土地供应目标相较2025年基本维持不变:2027-28年度至2036-37年度,目标可即时动工地块约2,500公顷;去年目标为2,600公顷;交椅洲人工岛项目并未纳入上述两份文件。
- 北部都会区土地开发现已成为唯一具有约束力的经济指标。这份五年规划承诺,政府将在2026-27年度至2030-31年度,在北部都会区打造900公顷可即时动工土地;这也是该规划22项关键绩效指标中唯一具备约束力的经济指标。在首五年规划的1,400公顷可即时动工土地总量中,北部都会区占约1,000公顷,占比71%。规划内的大学城用地规模扩大至原先三倍,于新田、洪水桥及打鼓岭片区合计规划约300公顷校园用地,自2026年起优先推进洪水桥片区。我们预计,这将在未来五年重塑各大开发商的土储策略。
- 维持香港地产板块“与大市同步”评级。作为本届政府任期最后一份施政报告,政策基调保持连贯,短期整体影响中性。香港银行同业拆借利率(HIBOR)上行(1个月期触及3%)以及内地税收政策收紧是主要风险,不过近期板块回调已部分消化上述利空。我们的首选标的仍为新鸿基地产。(Damon Shen)
事件类型 | 说明 |
渠道调查 | 对特定板块或公司有影响的行业或供应链消息 |
公司行动 | 派息、特别派息、股票拆细、股份回购、股权/债券融资、并购、分拆及重组等 |
财报披露 | 美国上市公司季度业绩;香港上市公司半年度业绩 |
内幕交易 | 公司内部人士买入/卖出公司股票及其衍生品 |
投资者行动 | 主要投资者买入/卖出,包括激进投资者相关行动 |
投资者路演 | 交易路演与非交易路演、反向路演(分析师日)、以及公司在投资会议上的会面/交流 |
法规 / 监管 | 诉讼、立法/监管变化及其他监管事件 |
宏观 / 行业数据 | 与板块或股票相关的常规经济或行业数据 |
销售 / 产品 | 销售或产品相关消息,例如月度销售数据或新品发布 |
公开活动 | 公司在媒体或行业会议上的公开演讲与露面 |
附录 – 中港股票模型组合
Disclosures and disclaimers
This report is provided subject to, and must be read together with, the full Disclosures / Disclaimers available at this link, which are incorporated by reference into this report. In particular, this report is intended for general circulation and informational purposes only and does not constitute personal investment advice or a recommendation to buy or sell any investment product or security. You should independently evaluate the information and, where necessary, seek advice from a qualified financial adviser regarding the suitability of any investment. Analyst certifications required under applicable regulations, including SEC Regulation AC (where relevant), are included in this report. By accessing, receiving or using this report, you acknowledge that you have read, understood and agreed to be bound by the Disclosures / Disclaimers, as may be amended, supplemented or updated from time to time.


