

主要美国市场指数
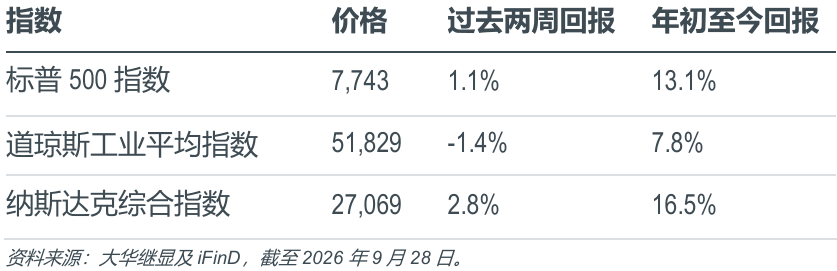
时隔三年首次加息。8月CPI与就业数据高于预期后,美联储于9月加息25个基点,为逾三年来首次加息,印证了我们此前提出的“美联储超级变数”判断。FOMC释放偏鹰立场,凸显沃什主席在通胀持续和市场情绪趋于自满之际,重塑美联储公信力的决心。
重心转向终端利率。美股虽有波动,整体反应仍相对克制。加息落地后,市场关注点转向紧缩周期会持续多久:终端利率将达到什么水平,美联储又会将限制性利率维持多久。通胀走势,尤其是油价带来的通胀压力,将是判断这两个问题关键。因此,我们将继续密切关注伊朗局势与油价联动。
纳指领涨;市场分化加剧。美联储加息后,过去两周美股表现分化。科技股占比较高的纳斯达克综合指数上涨2.8%,道琼斯工业平均指数下跌1.4%;标普500指数上涨1.1%,年初至今回报达到13.1%。市场分化的核心逻辑在于资金再度回流AI巨头与成长赛道,而利率上行持续压制价值股与周期股表现。至少在现阶段,AI盈利确定性超越宏观利空,成为市场结构性行情的“筛选机制”。
3Q财报季:筛选机制将进一步强化。尽管标普500指数年初至今录得双位数涨幅,但其前瞻市盈率今年已从22倍收缩至19倍。估值压缩主要源于资本成本抬升(10年期美债收益率触及5.2%)、市场担忧AI扰动(软件板块估值下修)以及核心AI企业盈利高增。前述的筛选机制将在即将开启的财报季中进一步强化:资金将进一步向AI赢家与高盈利动量标的集中。
重点阅读:我们的领先投资者信号梳理了特朗普的最新交易信息,详见第3-4页。
表现最佳板块:信息技术 (XLK) +4.7%、医疗保健 (XLV) +3.6%、通信服务 (XLC) +0.7%。
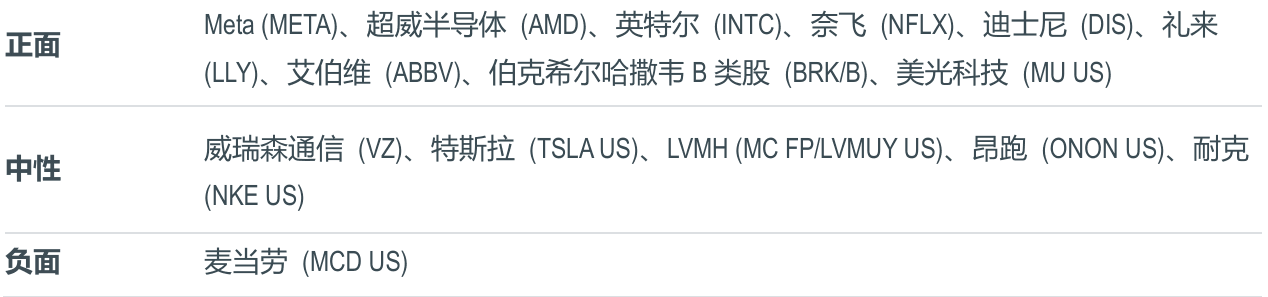
潜在异动股:
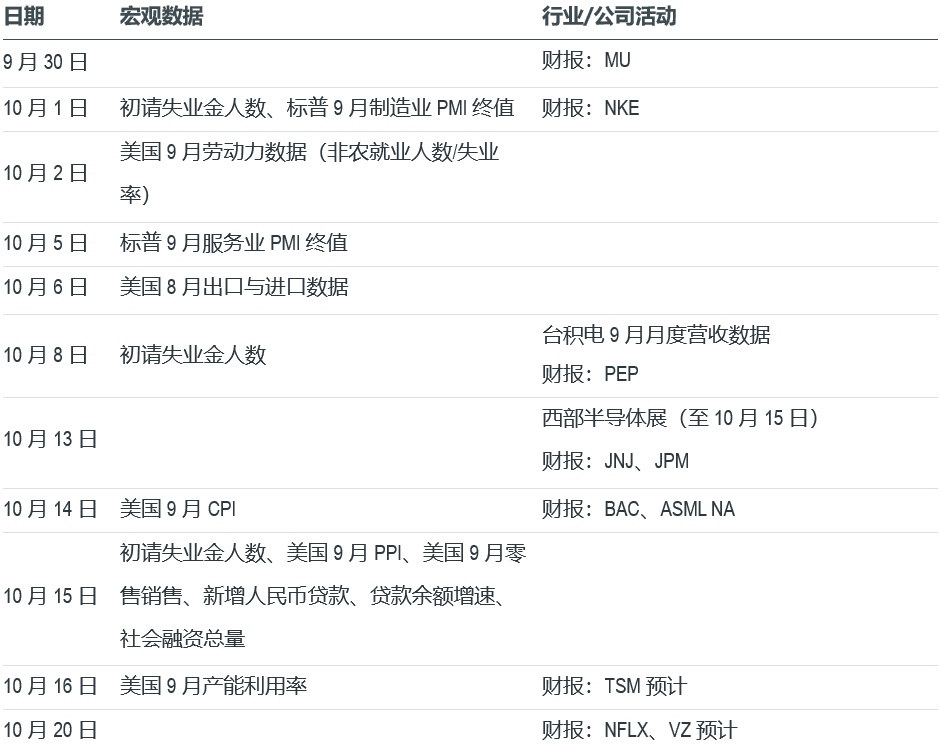
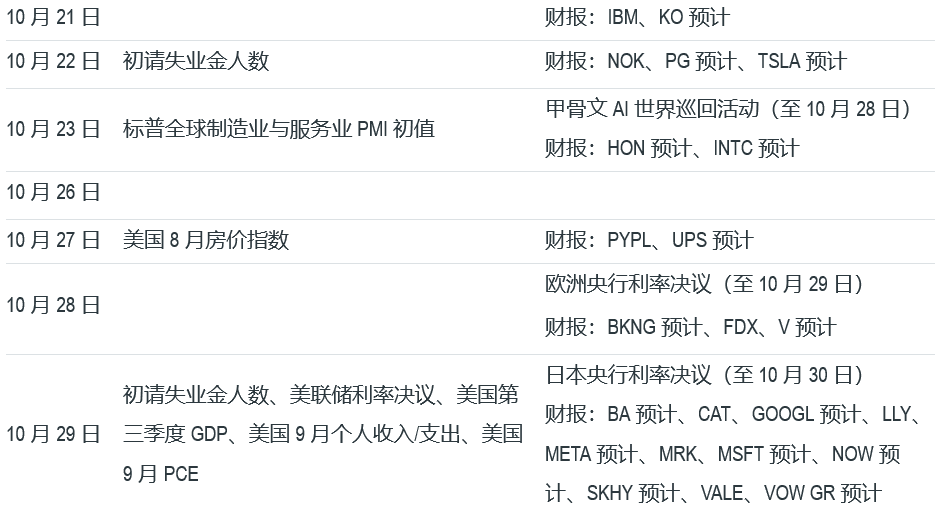
重点关注事件:美国9月劳动力数据(10月2日)、美国9月CPI/PPI数据(10月14日-15日)。财报:MU(9月30日)、JPM(10月13日)、ASML(10月14日)、TSM(10月16日)、MSFT(预计10月29日)、META(预计10月29日)、GOOGL(预计10月29日)、LLY(10月29日)。详见下表:
领先投资者信号
我们的核心观点之一为特朗普牵动市场走势,英伟达CEO黄仁勋、特斯拉CEO埃隆・马斯克等具备市场影响力的企业领袖同样如此。他们的言论与行动往往会令特定投资标的受到资金关注、左右投资者情绪,并引发全市场短期股价波动。跟踪此类信号至关重要,借此可以判断市场资金关注主线如何切换、市场交易叙事如何演变,以及未来有何潜在风险与投资机遇。希望此类市场洞察对您有所帮助。
特朗普总统交易披露
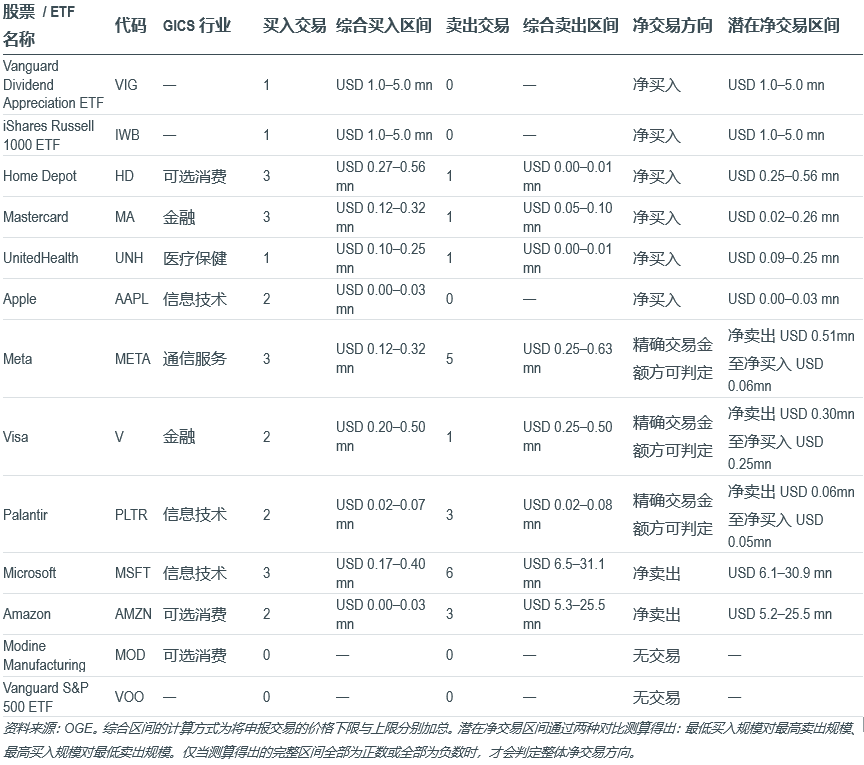
特朗普2026年7月交易披露文件显示,其净买入规模最高标的为Vanguard Dividend Appreciation ETF (VIG)和iShares Russell 1000 ETF (IWB),两项标的净买入金额均介于100–500万美元区间。其余净买入标的包括家得宝(HD,25–56万美元)、万事达(MA,2–26万美元)、联合健康(UNH,9–25万美元)以及苹果(AAPL,最高3万美元)。本次申报中规模最大的净卖出交易为微软(MSFT,610–3,090万美元)与亚马逊(AMZN,520–2,550万美元),上述两只个股均为我们的核心推荐。
特朗普总统2026年7月已披露净交易概况
美股表现最佳的三个板块(过去两周)
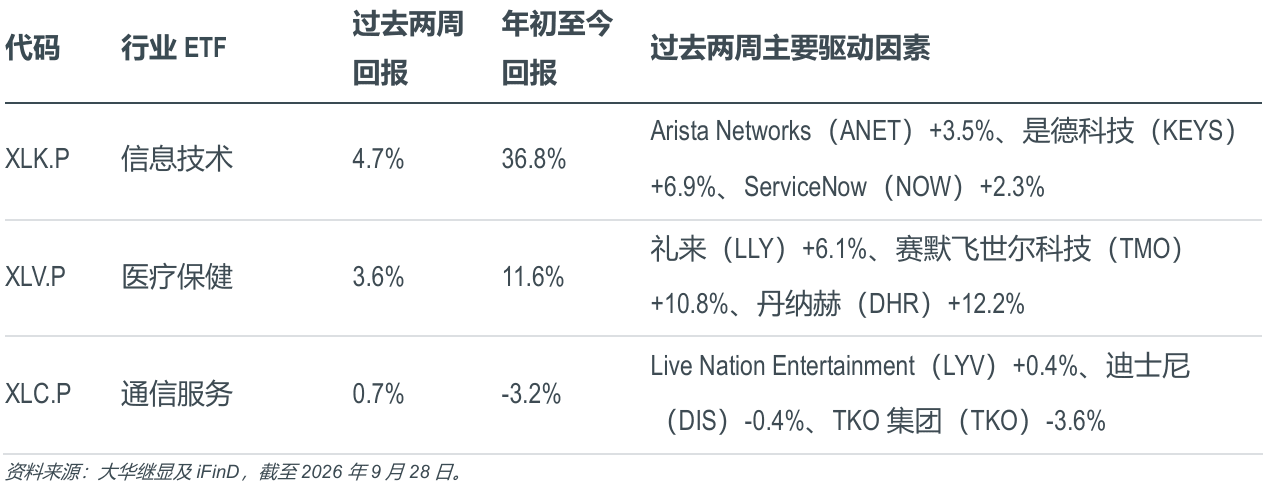
信息技术板块过去两周以4.7%涨幅领涨,年初至今回报率升至36.8%。Arista Networks (ANET)上涨 3.5%,是德科技(KEYS)上涨6.9%,ServiceNow (NOW)上涨2.3%。网络设备、电子测试测量、企业软件板块普涨,反映市场对半导体以外AI产业链标的维持乐观情绪。即将到来的3Q财报季将验证本轮板块上涨能否持续。
医疗保健板块过去两周上涨3.6%,年初至今回报率升至11.6%。礼来(LLY)上涨6.1%,公司新的研发合作与产能投入利好长期管线布局与供给端前景。赛默飞世尔科技(TMO)和丹纳赫(DHR)分别大涨10.8%和12.2%。两只生命科学工具股表现亮眼,需要单独验证下游客户订单是否出现实质性回暖。礼来仍为我们的核心推荐,医疗保健精选行业指数ETF-SPDR(XLV.P)则为交易性买入。
通信服务板块过去两周微涨0.7%,年初至今跌幅收窄至3.2%。Live Nation Entertainment(LYV)上涨0.4%,迪士尼(DIS)下跌0.4%,TKO集团(TKO)回落3.6%。迪士尼上调流媒体订阅定价有望提升单用户收入,但用户留存率仍是核心风险。
美股表现最差的三个板块(过去两周)
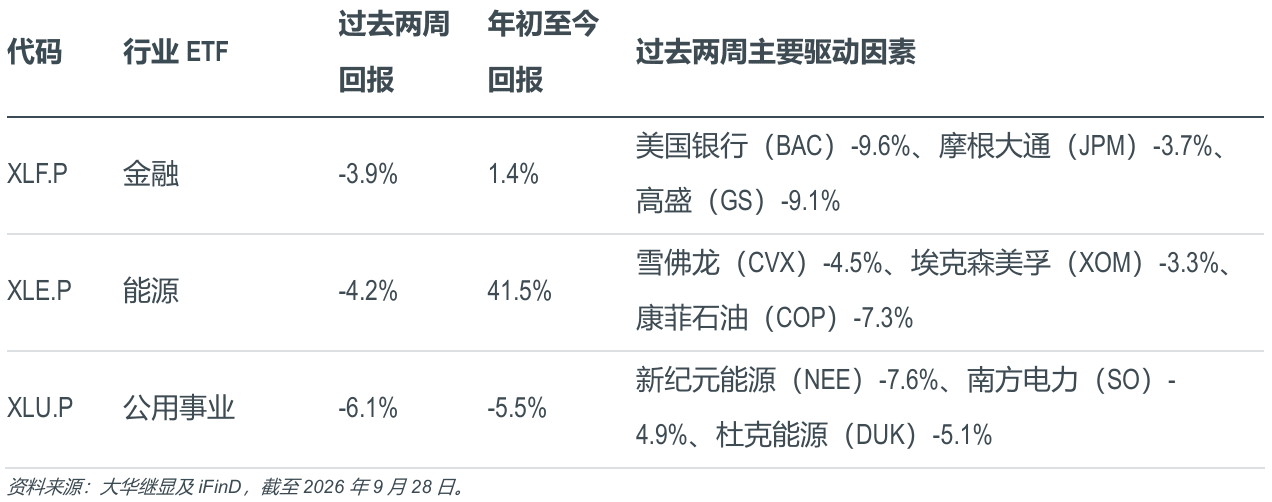
金融板块过去两周下跌3.9%,年初至今涨幅收窄至1.4%。受AI对业务模式冲击的担忧影响,美国银行(BAC)下跌9.6%,摩根大通(JPM)下跌3.7%,高盛(GS)下跌9.1%。美国银行披露投行业务手续费收入走弱,交易收入整体持平;高盛则指出固收交易业务表现疲软,同时费用端上行。
能源板块过去两周下跌4.2%,年初至今涨幅回落至41.5%。雪佛龙(CVX)下跌4.5%,埃克森美孚(XOM)下跌3.3%,康菲石油(COP)回落7.3%。板块年初至今涨幅显著,而原油价格走弱拖累油气生产企业。油价走势将成为短期内检验油气厂商现金流最核心变量。能源精选行业ETF-SPDR(XLE.P)仍为我们的核心推荐。
公用事业板块表现垫底,过去两周下跌6.1%,年初至今跌幅扩大至5.5%。新纪元能源(NEE)下跌 7.6%,南方电力(SO)下跌4.9%,杜克能源(DUK)下跌5.1%。美债收益率上行削弱高股息公用股的配置吸引力,同时抬升市场对企业融资成本上行的担忧。尽管电力需求具备韧性,叠加AI带来新增用电需求,但仍难以抵御利率驱动下的估值重估压力。
潜在异动股

帕金森新药获FDA批准。艾伯维旗下每日一次帕金森治疗药物Juvmo(tavapadon)获得FDA批准。该资产来自公司以87亿美元收购Cerevel的交易。晚期临床试验显示药物可改善患者相关症状;艾伯维目标是帕金森相关产品合计销售额突破50亿美元。但由于需要协商联邦医保报销政策,药物初期渗透速度或将偏慢。
新加坡制造基地扩建。艾伯维投资2.23亿美元扩建新加坡生产基地,新增24,000升生物药原液产能,用于支撑现有产品及其免疫学和肿瘤学管线的生产需求。该工厂预计2026年投产,将强化艾伯维在亚洲的制造布局,扩充全球生物制剂产能。
核心要点。Juvmo获批验证了艾伯维依靠并购实现业务多元化的战略,推动公司业务从核心的免疫学板块向外拓展,并夯实神经科学领域布局,打造新的增长支柱。与此同时,新加坡工厂扩建将新增生物药产能,支撑后续生物制剂新品上市;随着免疫学与肿瘤领域丰富管线持续推进,新增产能有助于缓解潜在的供给瓶颈。
展望偏积极。新药获批拓宽增长动能,生物药扩产保障管线商业化,利好中长期盈利,我们对艾伯维的展望趋于积极。(Tang Kai Jie)
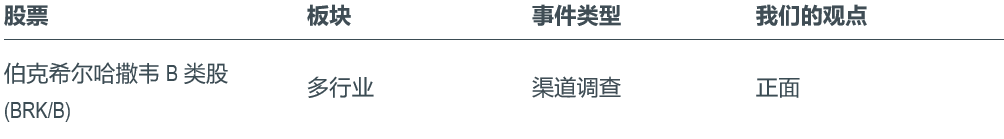
BRK或将进一步增持日本五大商社:三菱商事、三井物产、伊藤忠商事、丸红和住友商事。公司首席执行官Greg Abel于2026年9月表态,正在考虑追加买入,延续巴菲特确立的长期投资策略。现有协议允许BRK突破10%的持股上限。截至2025年末,该组合持仓市值354亿美元,初始成本154亿美元,每年贡献股息8.62亿美元。其日元借款规模基本匹配投资本金,平均利率仅1.2%。
主动盘活巨额现金储备。在新任首席执行官Greg Abel领导下,BRK加快资本配置节奏,综合运用个股增持、并购以及股份回购多种手段。其中最引人关注的投资动作是大举加仓Alphabet,截至2026年6月持仓增至1.06亿股,目前为其第三大股票持仓,估算市值380亿美元。BRK于2026年第二季度重启股份回购,回购金额达45亿美元。回购提速的同时,公司时隔14个季度再度成为股票净买入方,当期股票净买入规模200亿美元。
BRK旗下子公司Precision Castparts采用镍基和钴基合金生产航空发动机与工业燃气轮机高温段的复杂零部件。该子公司近期被GE Aerospace以118亿美元收购(26倍2027年预期EBITDA)。本次交易印证了Precision Castparts专属航空铸件产能具备极高战略价值。Precision Castparts是BRK制造板块利润的重要来源,2025年税前利润同比增长34.2%,2026上半年税前利润同比提升33.6%。
宏观不确定性下抵御市场波动的避风港。BRK/B当前对应24.5倍2026年市盈率以及1.45倍市净率。“买入”BRK,核心逻辑在于其盈利结构多元,资产负债表现金充裕。在宏观环境充满不确定性的背景下,该股仍为我们的核心推荐。(Jonathan Koh)

中国研发合作项目落地。礼来与诺诚健华达成最高33.5亿美元的研发合作。诺诚健华将依托自身药物发现平台,针对最多五个靶点开展化合物筛选与临床前推进工作;礼来将获得肿瘤和自身免疫病等领域潜在新药资产的相关权益。
美国本土产能扩建。礼来在休斯顿启动一座65亿美元生产基地的建设,该项目是其500亿美元美国本土制造投资计划的组成部分。这座工厂将生产口服GLP‑1减重药Foundayo(orforglipron)的原料药,同时生产其他小分子药物与前沿疗法产品。
管线与供给能力持续强化。与诺诚健华的合作有助于礼来扩充早期研发管线,无需完全在内部自建相关研发能力;休斯顿新工厂则在肥胖症药物及其他药品组合迎来预期增长前强化制造产能。这座高度自动化工厂有望提升生产效率,增强供应链韧性。
长期前景乐观。管线多元化布局叠加持续的制造端投入,将支撑礼来在现有GLP‑1产品矩阵之外实现长期增长,因此我们维持对LLY的积极看法。LLY为我们的核心推荐。(Tang Kai Jie)

LVMH将参与阿玛尼少数股权谈判。根据已故创始人乔治・阿玛尼的遗嘱安排,阿玛尼计划在9月末至10月初,与LVMH、欧莱雅以及依视路陆逊梯卡就出售首期15%股权展开正式谈判。据《金融时报》报道,非正式讨论中的一个方案是将这部分股权拆分由上述三家企业共同认购。
LVMH已表达入股意向,但知情人士称双方业务匹配度并不突出。阿玛尼相当一部分销售额来自相对平价产品线,与LVMH核心品牌定位存在差异;同时阿玛尼收入结构偏重时装业务,高毛利配饰板块占比偏低。阿尔诺家族与已故设计师之间长期的私交仍是重要考量因素。
估值或将成为谈判阻碍,阿玛尼方面提出约100亿欧元的整体估值,而投资方给出的估值区间仅为30–70亿欧元。阿玛尼2025年营收同比下滑2.8%至21.9亿欧元,2024年营收曾同比下降5%。如若股权出售谈判未果,公司备选方案仍是IPO上市。(Ejann Hiew)
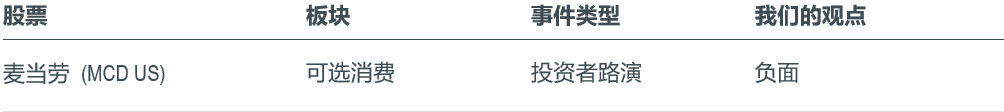
通胀高企、客流持平或将持续。麦当劳于9月23日举办投资者日活动,首席执行官Chris Kempczinski在接受CNBC采访时表示,管理层不应再将当前经营环境描述为困难,而需要接受该状态为新常态,且预期暂无改善迹象。他指出,全球通胀具备粘性,在公司核心市场中,牛肉成本五年内几乎翻倍。麦当劳或将考虑涨价,但会审慎操作,避免客流流失;管理层承认疫情后过快提价是一次失误。
大额资本开支助力加盟商门店升级。公司计划到2036年最高投入85亿美元,推动加盟商改造升级。在每年约30亿美元常规资本开支基础上,2027–2030年将额外新增15–20亿美元增量资本开支。在40–45万美元的单店标准翻新成本之外,加盟商每间门店还需承担约80万美元额外改造费用;当前牛肉与人力成本已持续压制加盟商盈利。展望未来,管理层目标在2030年实现中低50%区间的营业利润率(2025年为46.1%),加盟商改造项目投资回收期约4年。
麦当劳目标在鸡肉和饮品品类抢占市场份额。鸡肉赛道全球市场规模1,300亿美元,麦当劳当前市占率约20%;饮品赛道规模2,300亿美元,公司市占率约10%,同时为全球第二大咖啡经营商。展望未来,管理层规划至2030年将鸡肉和饮品两大品类的全球市占率各自提升约1.5个百分点。支持举措包括在美国试点手工裹粉鸡肉产品、全新烤鸡三明治与卷类、麦乐鸡新口味及蘸酱;美国门店将新增意式咖啡机与植物奶选项,海外市场持续推出新款饮品。牛肉仍是核心赛道,在500亿美元全球牛肉快餐品类中市占率约40%,鲜牛肉版四分之一磅汉堡将在美国以外的更多市场推广。
短期需保持谨慎,但估值具备长期逢低配置价值。受相关消息影响,公司股价下跌5%,彭博共识目标价下调4%至302.36美元。麦当劳未来12个月动态市盈率为17.36倍,低于标普500指数的19.17倍,相对标普500的市盈率比值处于10年低位。我们认为,作为受当前宏观逆风扰动的优质标的,目前价位提供了长期逢低布局机会。(Ejann Hiew)
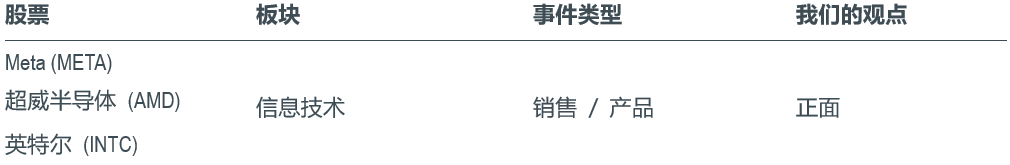
Meta推出的个人AI智能体Muse登顶苹果美国App Store免费应用榜,超越OpenAI旗下ChatGPT。Muse上线初期的亮眼表现,印证Meta在消费端AI领域具备结构性优势,依托其庞大的社交媒体平台与分发网络形成差异化竞争力。
短期财务贡献有限,但Muse打开广阔增量市场,预计至2030年有望带来~290亿美元增量收入(Meta 2026年营收的~12%)。行业竞争依旧激烈:OpenAI将于本周推出其智能体产品,谷歌等厂商后续也将上线同类产品。
Muse带动CPU概念股(超威半导体、ARM、英特尔)大幅上涨,市场逻辑为AI智能体加速落地将催生增量CPU需求。但我们对CPU行业持谨慎态度:当前AI智能体尚处于发展早期,相关个股近期股价涨幅或已提前透支基本面(详见下文)。
假设中期全球有5亿用户使用Muse等AI智能体,对应的CPU增量需求规模仅为40亿美元,约占整体1,000亿美元CPU目标市场的4%。与此同时,CPU相关个股总市值在过去两周合计增加3,000–4,000亿美元,表明市场预期或已过于乐观。(Garrick Li)
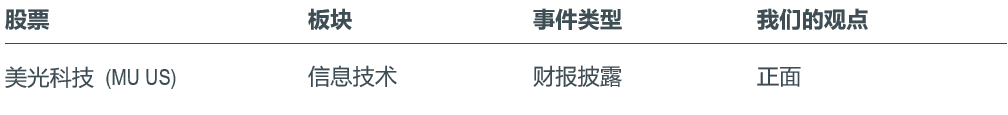
美光科技预计将于9月30日(香港时间10月1日)发布8月财季财报。Visible Alpha预期其营收将同比增长349.5%、环比增长22.7%至510亿美元;市场预期毛利率将同比提升42.1个百分点、环比提升2.2个百分点至86.8%;每股收益将同比增长1,002.1%、环比增长24.3%至31.52美元。
对于11月财季,Visible Alpha预期营收将继续同比增长319.7%、环比增长12.6%至570亿美元。市场预期毛利率将同比扩大31.5个百分点、环比提升0.7个百分点至87.5%;每股盈利将同比增长675.9%、环比增长11.8%至35.15美元。
卖方券商预计美光科技8月财季DRAM平均售价环比上涨20–25%,NAND平均售价环比上涨22.5–34%,两者环比涨幅在11月财季将回落至约13%和15%。作为对比,TrendForce对2026年第三季度的预测为普通DRAM价格环比+13–18%,NAND价格环比+10–15%。
四大变量或将驱动美光股价波动:(1) 新战略客户协议对应的定价水平;(2) CHIPS法案相关限制将于12月9日解除,市场关注后续股份回购计划;(3) 2027年毛利率指引(市场期望达到80%区间中部水平);(4) HBM技术路线图,包含市场份额、HBM4出货量与良率、HBM4E送样进展。市场同时期待管理层对来自中国厂商的竞争格局做出评述。美光科技为我们的交易性买入。(Johnny Yum)

广告业务扩张强化变现能力。奈飞于9月24日举办英国广告推介会,重点披露其含广告套餐在英国已拥有超1,400万用户。公司同时宣布,自2027年3月起,广告订阅套餐将新增落地9个欧洲、中东与非洲市场,并计划升级广告套件,推出覆盖更多人群定向能力的暂停广告。潜在受众规模扩大叠加广告技术能力优化,有望支撑奈飞广告收入持续增长。
直播内容拓宽奈飞娱乐产品矩阵。奈飞获得STARTO ENTERTAINMENT跨年夜倒计时演唱会的全球独家直播权,直播时间为12月31日;同时确认将在2026年12月转播泰森・富里对阵安东尼・约书亚的拳击赛事。持续布局直播音乐与体育内容,有助于打造平台差异化优势,提升用户观看时长,创造全新广告与赞助机会。
儿童内容扩容,强化家庭用户吸引力。奈飞宣布续签《芝麻街》合作协议至第62季,同步开发全新电影,并加码《盖比的娃娃屋》IP系列剧集。2026上半年儿童及家庭类内容观看时长已占到平台总观看时长的15%。持续扩充成熟IP内容,有望提升用户复看频次,增强平台对家庭订阅用户的吸引力,助力会员留存。
长期盈利增长前景乐观。我们维持对奈飞的正面看法。广告能力持续拓展、直播内容矩阵扩容以及家庭内容投入,将支撑用户活跃度与变现能力。广告订阅受众持续扩大叠加广告技术工具迭代,为广告收入带来进一步上行空间;差异化直播赛事内容则有助于提升会员留存。以上驱动因素有望推动长期盈利增长与利润率扩张。(Shaina Mahtani)
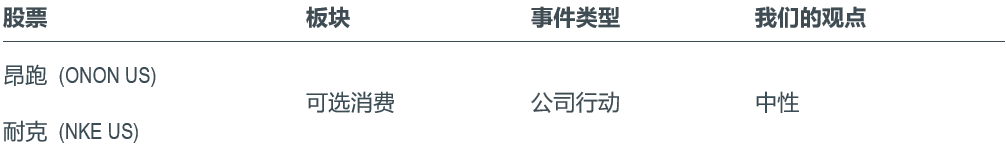
昂跑签约基利安・姆巴佩进军足球赛道。据CNBC报道,昂跑于9月18日宣布切入足球品类。耐克在7月基利安・姆巴佩合约到期后选择不再续约,昂跑借此签下这位法国足坛巨星。姆巴佩将直接协同昂跑产品团队,参与未来足球鞋与服饰的研发测试,并担任全球品牌大使,工作范畴不限于足球领域,还覆盖运动理念、运动表现及产品设计方向。昂跑计划将2024年推出的自研LightSpray机器人制造技术应用于高端足球鞋的开发。
短期存在催化,但我们维持谨慎看法。消息公布后,昂跑股价自27美元低点反弹8%,耐克股价则持平。与此同时,宏观环境持续走弱,市场预期美联储10月将再度加息,且中东冲突持续发酵。本次签约虽对昂跑股价形成即时刺激,但我们预计实质性业绩贡献要在较长时间后才会体现。我们因此预计中期内该股大概率在27–37美元区间震荡。在消费端宏观环境承压的背景下,我们维持对该股的谨慎看法。(Ejann Hiew)
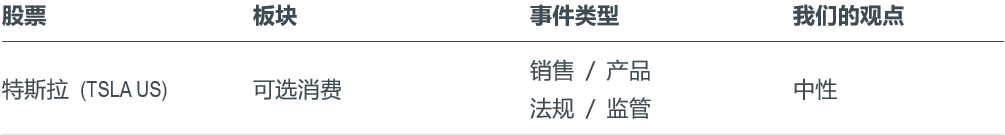
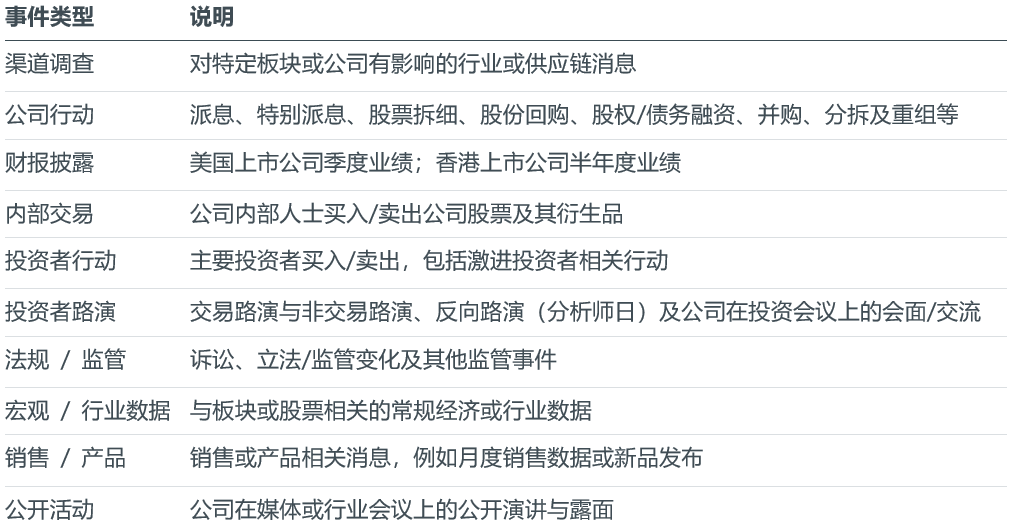
特斯拉Semi重卡进入量产,延期七年;自动驾驶业务进展出现倒退。
利好因素:内华达州斯帕克斯工厂于9月24日投产,设计年产能5万辆重卡,现已开启向百事、DHL以及US Foods的交付。Alliance ZET SCALE选定特斯拉作为2,500辆重卡的主供应商,该订单规模几乎令美国8级电动重卡保有量翻倍。Optimus人形机器人产能较2026年第二季度提升约10倍至周产数百台,公司目标年底周产突破1,000台。受消息提振,TSLA股价上涨1.8%至372.11美元。
利空因素:得克萨斯州登记备案的476台Robotaxi中,上周仅有8台在奥斯汀投入实际运营。上期报告提及的200台为登记数量,并非实际部署车辆。美国国家公路交通安全管理局(NHTSA)于9月10日要求特斯拉宣誓举证,证明Cybercab车型具备合法销售资质;欧盟则将FSD相关投票推迟至12月。Optimus人形机器人装配环节仍存在机械手稳定性不足、供应商品质管控问题。中国市场于9月25日重启降价,Model 3下调人民币5,000元,部分版本Model Y下调人民币7,000元,为本月内第二次调价。
我们维持特斯拉“中性”评级。Semi重卡带来第二条具备订单支撑的产品线。但作为估值核心支柱的自动驾驶业务,在落地部署与监管审批层面出现倒退。重点关注2026年第三季度交付量、10月1日Roadster发布活动以及中国9月零售数据,以上几项为潜在股价催化因子。(Ken Lee)

新机促销拉动用户新增与留存。威瑞森通信期内扩充高端设备产品供给,iPhone 18 Pro系列全面铺货,同时上架摩托罗拉新款折叠屏手机。促销方案包含Simplicity套餐下的iPhone年度换新权益,指定套餐最高可享1,100美元以旧换新补贴。具备竞争力的优惠政策有望拉动用户净增并改善留存,但设备补贴或对短期利润率形成压力。
加码AI投入,赋能员工与小微企业。威瑞森通信于9月23日宣布一项7,000万美元AI技能提升计划,其中包含新增5,000万美元资金,以及面向离职员工的既有2,000万美元专项基金。该项目联合科技与社区合作方提供免费培训。此项举措有助于巩固公司同小微企业及社区的联系,但对短期营收与盈利的直接贡献预计较为有限。
“中性”,用户端利好被短期盈利弹性不足所抵消。我们维持对威瑞森通信的“中性”评级。具竞争力的终端促销政策有望助力用户获取与留存,AI技能提升计划或可深化与小微企业的业务联系。但上述举措对盈利的直接贡献预计较为有限,同时促销费用、竞争压力以及高额投入需求持续压制短期盈利上行空间。(Shaina Mahtani)

流媒体提价强化变现能力。迪士尼于9月23日公布美国区调价方案,无广告版Disney+与Hulu单订套餐每月上调2.50美元至21.49美元/月。无广告组合套餐上调至21.99美元/月,含广告组合套餐价格维持12.99美元不变。本次提价有望抬升单用户收入,同时推动用户转向组合套餐;但用户承受能力问题或对会员留存形成压力。
漫威重映印证IP持续吸引力。迪士尼披露《复仇者联盟4:终局之战(重映版)》登顶全球票房榜首,预估票房8,600万美元,其中美国本土2,600万美元、海外6,000万美元。本次上映后,漫威影业38部影片累计总票房突破350亿美元。成熟IP依旧具备强劲市场需求,意味着公司可通过重映挖掘存量院线收入,同时为《复仇者联盟:末日》预热、提升市场关注度。
扩充播客内容库,提升流媒体用户粘性。迪士尼于9月22日宣布,未来数月内Disney+与Hulu的视频播客内容库规模将扩容一倍,覆盖喜剧、罪案纪实、新闻、体育以及衍生配套节目。新增内容包括《Best Friends》与《Perfect Person》,以及迪士尼热门IP衍生播客。丰富的内容矩阵有望提升用户复看频次、加深用户参与度,助力会员留存。
- 尽管存在提价担忧,长期盈利前景向好。我们维持对迪士尼的正面看法。流媒体提价或在短期削弱用户支付意愿、压制会员留存。但公司核心IP持续具备韧性,叠加多内容形态拓展,长期能够提升用户活跃度与变现能力。上述优势将支撑业绩增长,不过需要密切跟踪会员对本次提价的反馈。(Shaina Mahtani)
附录A – 美国股票模型组合
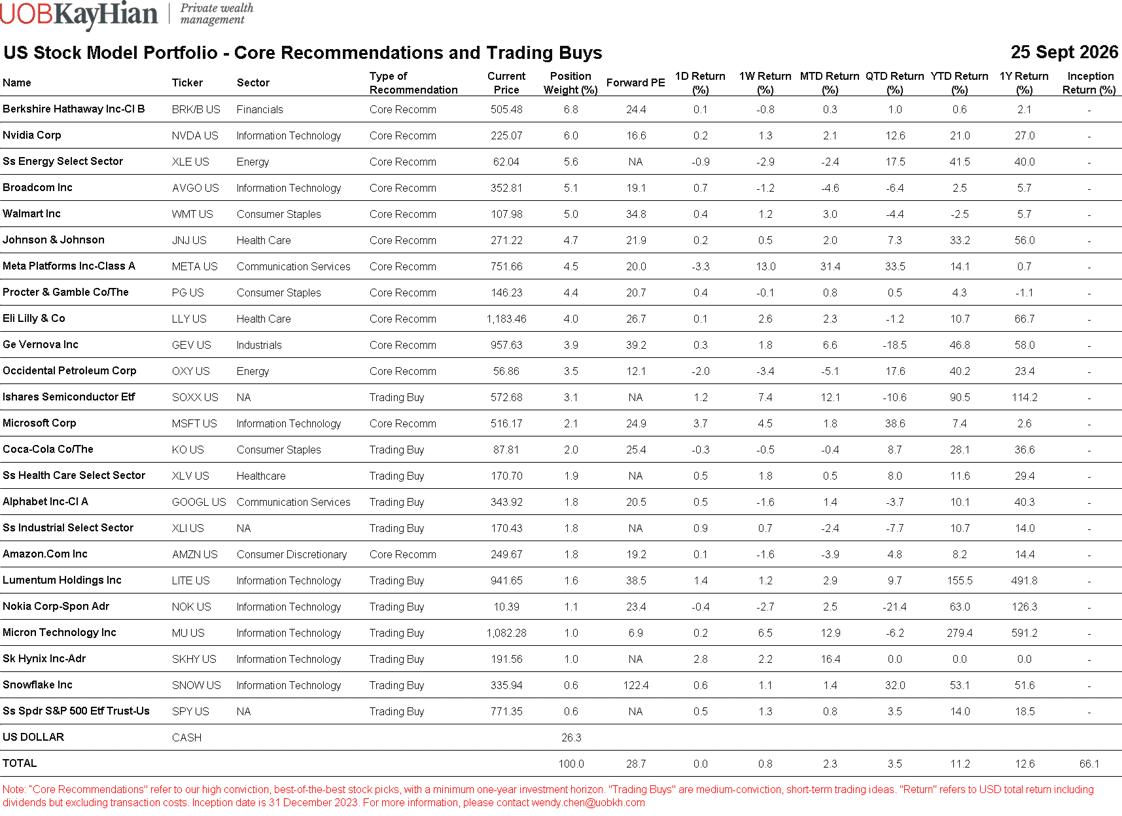
注:“核心推荐”为我们具备高信念、优中择优的投资标的,投资期限至少一年。“交易性买入”为具备中等信念的短期交易思路。“回报率”指以美元计价的总回报,包含股息,不含交易成本。组合起始日为 2023年12月31日。如需更多信息,请联系garrick.li@uobkh.com。
主要美国市场指数
时隔三年首次加息。8月CPI与就业数据高于预期后,美联储于9月加息25个基点,为逾三年来首次加息,印证了我们此前提出的“美联储超级变数”判断。FOMC释放偏鹰立场,凸显沃什主席在通胀持续和市场情绪趋于自满之际,重塑美联储公信力的决心。
重心转向终端利率。美股虽有波动,整体反应仍相对克制。加息落地后,市场关注点转向紧缩周期会持续多久:终端利率将达到什么水平,美联储又会将限制性利率维持多久。通胀走势,尤其是油价带来的通胀压力,将是判断这两个问题关键。因此,我们将继续密切关注伊朗局势与油价联动。
纳指领涨;市场分化加剧。美联储加息后,过去两周美股表现分化。科技股占比较高的纳斯达克综合指数上涨2.8%,道琼斯工业平均指数下跌1.4%;标普500指数上涨1.1%,年初至今回报达到13.1%。市场分化的核心逻辑在于资金再度回流AI巨头与成长赛道,而利率上行持续压制价值股与周期股表现。至少在现阶段,AI盈利确定性超越宏观利空,成为市场结构性行情的“筛选机制”。
3Q财报季:筛选机制将进一步强化。尽管标普500指数年初至今录得双位数涨幅,但其前瞻市盈率今年已从22倍收缩至19倍。估值压缩主要源于资本成本抬升(10年期美债收益率触及5.2%)、市场担忧AI扰动(软件板块估值下修)以及核心AI企业盈利高增。前述的筛选机制将在即将开启的财报季中进一步强化:资金将进一步向AI赢家与高盈利动量标的集中。
重点阅读:我们的领先投资者信号梳理了特朗普的最新交易信息,详见第3-4页。
表现最佳板块:信息技术 (XLK) +4.7%、医疗保健 (XLV) +3.6%、通信服务 (XLC) +0.7%。
潜在异动股:
重点关注事件:美国9月劳动力数据(10月2日)、美国9月CPI/PPI数据(10月14日-15日)。财报:MU(9月30日)、JPM(10月13日)、ASML(10月14日)、TSM(10月16日)、MSFT(预计10月29日)、META(预计10月29日)、GOOGL(预计10月29日)、LLY(10月29日)。详见下表:
领先投资者信号
我们的核心观点之一为特朗普牵动市场走势,英伟达CEO黄仁勋、特斯拉CEO埃隆・马斯克等具备市场影响力的企业领袖同样如此。他们的言论与行动往往会令特定投资标的受到资金关注、左右投资者情绪,并引发全市场短期股价波动。跟踪此类信号至关重要,借此可以判断市场资金关注主线如何切换、市场交易叙事如何演变,以及未来有何潜在风险与投资机遇。希望此类市场洞察对您有所帮助。
特朗普总统交易披露
特朗普2026年7月交易披露文件显示,其净买入规模最高标的为Vanguard Dividend Appreciation ETF (VIG)和iShares Russell 1000 ETF (IWB),两项标的净买入金额均介于100–500万美元区间。其余净买入标的包括家得宝(HD,25–56万美元)、万事达(MA,2–26万美元)、联合健康(UNH,9–25万美元)以及苹果(AAPL,最高3万美元)。本次申报中规模最大的净卖出交易为微软(MSFT,610–3,090万美元)与亚马逊(AMZN,520–2,550万美元),上述两只个股均为我们的核心推荐。
特朗普总统2026年7月已披露净交易概况
美股表现最佳的三个板块(过去两周)
信息技术板块过去两周以4.7%涨幅领涨,年初至今回报率升至36.8%。Arista Networks (ANET)上涨 3.5%,是德科技(KEYS)上涨6.9%,ServiceNow (NOW)上涨2.3%。网络设备、电子测试测量、企业软件板块普涨,反映市场对半导体以外AI产业链标的维持乐观情绪。即将到来的3Q财报季将验证本轮板块上涨能否持续。
医疗保健板块过去两周上涨3.6%,年初至今回报率升至11.6%。礼来(LLY)上涨6.1%,公司新的研发合作与产能投入利好长期管线布局与供给端前景。赛默飞世尔科技(TMO)和丹纳赫(DHR)分别大涨10.8%和12.2%。两只生命科学工具股表现亮眼,需要单独验证下游客户订单是否出现实质性回暖。礼来仍为我们的核心推荐,医疗保健精选行业指数ETF-SPDR(XLV.P)则为交易性买入。
通信服务板块过去两周微涨0.7%,年初至今跌幅收窄至3.2%。Live Nation Entertainment(LYV)上涨0.4%,迪士尼(DIS)下跌0.4%,TKO集团(TKO)回落3.6%。迪士尼上调流媒体订阅定价有望提升单用户收入,但用户留存率仍是核心风险。
美股表现最差的三个板块(过去两周)
金融板块过去两周下跌3.9%,年初至今涨幅收窄至1.4%。受AI对业务模式冲击的担忧影响,美国银行(BAC)下跌9.6%,摩根大通(JPM)下跌3.7%,高盛(GS)下跌9.1%。美国银行披露投行业务手续费收入走弱,交易收入整体持平;高盛则指出固收交易业务表现疲软,同时费用端上行。
能源板块过去两周下跌4.2%,年初至今涨幅回落至41.5%。雪佛龙(CVX)下跌4.5%,埃克森美孚(XOM)下跌3.3%,康菲石油(COP)回落7.3%。板块年初至今涨幅显著,而原油价格走弱拖累油气生产企业。油价走势将成为短期内检验油气厂商现金流最核心变量。能源精选行业ETF-SPDR(XLE.P)仍为我们的核心推荐。
公用事业板块表现垫底,过去两周下跌6.1%,年初至今跌幅扩大至5.5%。新纪元能源(NEE)下跌 7.6%,南方电力(SO)下跌4.9%,杜克能源(DUK)下跌5.1%。美债收益率上行削弱高股息公用股的配置吸引力,同时抬升市场对企业融资成本上行的担忧。尽管电力需求具备韧性,叠加AI带来新增用电需求,但仍难以抵御利率驱动下的估值重估压力。
潜在异动股
帕金森新药获FDA批准。艾伯维旗下每日一次帕金森治疗药物Juvmo(tavapadon)获得FDA批准。该资产来自公司以87亿美元收购Cerevel的交易。晚期临床试验显示药物可改善患者相关症状;艾伯维目标是帕金森相关产品合计销售额突破50亿美元。但由于需要协商联邦医保报销政策,药物初期渗透速度或将偏慢。
新加坡制造基地扩建。艾伯维投资2.23亿美元扩建新加坡生产基地,新增24,000升生物药原液产能,用于支撑现有产品及其免疫学和肿瘤学管线的生产需求。该工厂预计2026年投产,将强化艾伯维在亚洲的制造布局,扩充全球生物制剂产能。
核心要点。Juvmo获批验证了艾伯维依靠并购实现业务多元化的战略,推动公司业务从核心的免疫学板块向外拓展,并夯实神经科学领域布局,打造新的增长支柱。与此同时,新加坡工厂扩建将新增生物药产能,支撑后续生物制剂新品上市;随着免疫学与肿瘤领域丰富管线持续推进,新增产能有助于缓解潜在的供给瓶颈。
展望偏积极。新药获批拓宽增长动能,生物药扩产保障管线商业化,利好中长期盈利,我们对艾伯维的展望趋于积极。(Tang Kai Jie)
BRK或将进一步增持日本五大商社:三菱商事、三井物产、伊藤忠商事、丸红和住友商事。公司首席执行官Greg Abel于2026年9月表态,正在考虑追加买入,延续巴菲特确立的长期投资策略。现有协议允许BRK突破10%的持股上限。截至2025年末,该组合持仓市值354亿美元,初始成本154亿美元,每年贡献股息8.62亿美元。其日元借款规模基本匹配投资本金,平均利率仅1.2%。
主动盘活巨额现金储备。在新任首席执行官Greg Abel领导下,BRK加快资本配置节奏,综合运用个股增持、并购以及股份回购多种手段。其中最引人关注的投资动作是大举加仓Alphabet,截至2026年6月持仓增至1.06亿股,目前为其第三大股票持仓,估算市值380亿美元。BRK于2026年第二季度重启股份回购,回购金额达45亿美元。回购提速的同时,公司时隔14个季度再度成为股票净买入方,当期股票净买入规模200亿美元。
BRK旗下子公司Precision Castparts采用镍基和钴基合金生产航空发动机与工业燃气轮机高温段的复杂零部件。该子公司近期被GE Aerospace以118亿美元收购(26倍2027年预期EBITDA)。本次交易印证了Precision Castparts专属航空铸件产能具备极高战略价值。Precision Castparts是BRK制造板块利润的重要来源,2025年税前利润同比增长34.2%,2026上半年税前利润同比提升33.6%。
宏观不确定性下抵御市场波动的避风港。BRK/B当前对应24.5倍2026年市盈率以及1.45倍市净率。“买入”BRK,核心逻辑在于其盈利结构多元,资产负债表现金充裕。在宏观环境充满不确定性的背景下,该股仍为我们的核心推荐。(Jonathan Koh)
中国研发合作项目落地。礼来与诺诚健华达成最高33.5亿美元的研发合作。诺诚健华将依托自身药物发现平台,针对最多五个靶点开展化合物筛选与临床前推进工作;礼来将获得肿瘤和自身免疫病等领域潜在新药资产的相关权益。
美国本土产能扩建。礼来在休斯顿启动一座65亿美元生产基地的建设,该项目是其500亿美元美国本土制造投资计划的组成部分。这座工厂将生产口服GLP‑1减重药Foundayo(orforglipron)的原料药,同时生产其他小分子药物与前沿疗法产品。
管线与供给能力持续强化。与诺诚健华的合作有助于礼来扩充早期研发管线,无需完全在内部自建相关研发能力;休斯顿新工厂则在肥胖症药物及其他药品组合迎来预期增长前强化制造产能。这座高度自动化工厂有望提升生产效率,增强供应链韧性。
长期前景乐观。管线多元化布局叠加持续的制造端投入,将支撑礼来在现有GLP‑1产品矩阵之外实现长期增长,因此我们维持对LLY的积极看法。LLY为我们的核心推荐。(Tang Kai Jie)
LVMH将参与阿玛尼少数股权谈判。根据已故创始人乔治・阿玛尼的遗嘱安排,阿玛尼计划在9月末至10月初,与LVMH、欧莱雅以及依视路陆逊梯卡就出售首期15%股权展开正式谈判。据《金融时报》报道,非正式讨论中的一个方案是将这部分股权拆分由上述三家企业共同认购。
LVMH已表达入股意向,但知情人士称双方业务匹配度并不突出。阿玛尼相当一部分销售额来自相对平价产品线,与LVMH核心品牌定位存在差异;同时阿玛尼收入结构偏重时装业务,高毛利配饰板块占比偏低。阿尔诺家族与已故设计师之间长期的私交仍是重要考量因素。
估值或将成为谈判阻碍,阿玛尼方面提出约100亿欧元的整体估值,而投资方给出的估值区间仅为30–70亿欧元。阿玛尼2025年营收同比下滑2.8%至21.9亿欧元,2024年营收曾同比下降5%。如若股权出售谈判未果,公司备选方案仍是IPO上市。(Ejann Hiew)
通胀高企、客流持平或将持续。麦当劳于9月23日举办投资者日活动,首席执行官Chris Kempczinski在接受CNBC采访时表示,管理层不应再将当前经营环境描述为困难,而需要接受该状态为新常态,且预期暂无改善迹象。他指出,全球通胀具备粘性,在公司核心市场中,牛肉成本五年内几乎翻倍。麦当劳或将考虑涨价,但会审慎操作,避免客流流失;管理层承认疫情后过快提价是一次失误。
大额资本开支助力加盟商门店升级。公司计划到2036年最高投入85亿美元,推动加盟商改造升级。在每年约30亿美元常规资本开支基础上,2027–2030年将额外新增15–20亿美元增量资本开支。在40–45万美元的单店标准翻新成本之外,加盟商每间门店还需承担约80万美元额外改造费用;当前牛肉与人力成本已持续压制加盟商盈利。展望未来,管理层目标在2030年实现中低50%区间的营业利润率(2025年为46.1%),加盟商改造项目投资回收期约4年。
麦当劳目标在鸡肉和饮品品类抢占市场份额。鸡肉赛道全球市场规模1,300亿美元,麦当劳当前市占率约20%;饮品赛道规模2,300亿美元,公司市占率约10%,同时为全球第二大咖啡经营商。展望未来,管理层规划至2030年将鸡肉和饮品两大品类的全球市占率各自提升约1.5个百分点。支持举措包括在美国试点手工裹粉鸡肉产品、全新烤鸡三明治与卷类、麦乐鸡新口味及蘸酱;美国门店将新增意式咖啡机与植物奶选项,海外市场持续推出新款饮品。牛肉仍是核心赛道,在500亿美元全球牛肉快餐品类中市占率约40%,鲜牛肉版四分之一磅汉堡将在美国以外的更多市场推广。
短期需保持谨慎,但估值具备长期逢低配置价值。受相关消息影响,公司股价下跌5%,彭博共识目标价下调4%至302.36美元。麦当劳未来12个月动态市盈率为17.36倍,低于标普500指数的19.17倍,相对标普500的市盈率比值处于10年低位。我们认为,作为受当前宏观逆风扰动的优质标的,目前价位提供了长期逢低布局机会。(Ejann Hiew)
Meta推出的个人AI智能体Muse登顶苹果美国App Store免费应用榜,超越OpenAI旗下ChatGPT。Muse上线初期的亮眼表现,印证Meta在消费端AI领域具备结构性优势,依托其庞大的社交媒体平台与分发网络形成差异化竞争力。
短期财务贡献有限,但Muse打开广阔增量市场,预计至2030年有望带来~290亿美元增量收入(Meta 2026年营收的~12%)。行业竞争依旧激烈:OpenAI将于本周推出其智能体产品,谷歌等厂商后续也将上线同类产品。
Muse带动CPU概念股(超威半导体、ARM、英特尔)大幅上涨,市场逻辑为AI智能体加速落地将催生增量CPU需求。但我们对CPU行业持谨慎态度:当前AI智能体尚处于发展早期,相关个股近期股价涨幅或已提前透支基本面(详见下文)。
假设中期全球有5亿用户使用Muse等AI智能体,对应的CPU增量需求规模仅为40亿美元,约占整体1,000亿美元CPU目标市场的4%。与此同时,CPU相关个股总市值在过去两周合计增加3,000–4,000亿美元,表明市场预期或已过于乐观。(Garrick Li)
美光科技预计将于9月30日(香港时间10月1日)发布8月财季财报。Visible Alpha预期其营收将同比增长349.5%、环比增长22.7%至510亿美元;市场预期毛利率将同比提升42.1个百分点、环比提升2.2个百分点至86.8%;每股收益将同比增长1,002.1%、环比增长24.3%至31.52美元。
对于11月财季,Visible Alpha预期营收将继续同比增长319.7%、环比增长12.6%至570亿美元。市场预期毛利率将同比扩大31.5个百分点、环比提升0.7个百分点至87.5%;每股盈利将同比增长675.9%、环比增长11.8%至35.15美元。
卖方券商预计美光科技8月财季DRAM平均售价环比上涨20–25%,NAND平均售价环比上涨22.5–34%,两者环比涨幅在11月财季将回落至约13%和15%。作为对比,TrendForce对2026年第三季度的预测为普通DRAM价格环比+13–18%,NAND价格环比+10–15%。
四大变量或将驱动美光股价波动:(1) 新战略客户协议对应的定价水平;(2) CHIPS法案相关限制将于12月9日解除,市场关注后续股份回购计划;(3) 2027年毛利率指引(市场期望达到80%区间中部水平);(4) HBM技术路线图,包含市场份额、HBM4出货量与良率、HBM4E送样进展。市场同时期待管理层对来自中国厂商的竞争格局做出评述。美光科技为我们的交易性买入。(Johnny Yum)
广告业务扩张强化变现能力。奈飞于9月24日举办英国广告推介会,重点披露其含广告套餐在英国已拥有超1,400万用户。公司同时宣布,自2027年3月起,广告订阅套餐将新增落地9个欧洲、中东与非洲市场,并计划升级广告套件,推出覆盖更多人群定向能力的暂停广告。潜在受众规模扩大叠加广告技术能力优化,有望支撑奈飞广告收入持续增长。
直播内容拓宽奈飞娱乐产品矩阵。奈飞获得STARTO ENTERTAINMENT跨年夜倒计时演唱会的全球独家直播权,直播时间为12月31日;同时确认将在2026年12月转播泰森・富里对阵安东尼・约书亚的拳击赛事。持续布局直播音乐与体育内容,有助于打造平台差异化优势,提升用户观看时长,创造全新广告与赞助机会。
儿童内容扩容,强化家庭用户吸引力。奈飞宣布续签《芝麻街》合作协议至第62季,同步开发全新电影,并加码《盖比的娃娃屋》IP系列剧集。2026上半年儿童及家庭类内容观看时长已占到平台总观看时长的15%。持续扩充成熟IP内容,有望提升用户复看频次,增强平台对家庭订阅用户的吸引力,助力会员留存。
长期盈利增长前景乐观。我们维持对奈飞的正面看法。广告能力持续拓展、直播内容矩阵扩容以及家庭内容投入,将支撑用户活跃度与变现能力。广告订阅受众持续扩大叠加广告技术工具迭代,为广告收入带来进一步上行空间;差异化直播赛事内容则有助于提升会员留存。以上驱动因素有望推动长期盈利增长与利润率扩张。(Shaina Mahtani)
昂跑签约基利安・姆巴佩进军足球赛道。据CNBC报道,昂跑于9月18日宣布切入足球品类。耐克在7月基利安・姆巴佩合约到期后选择不再续约,昂跑借此签下这位法国足坛巨星。姆巴佩将直接协同昂跑产品团队,参与未来足球鞋与服饰的研发测试,并担任全球品牌大使,工作范畴不限于足球领域,还覆盖运动理念、运动表现及产品设计方向。昂跑计划将2024年推出的自研LightSpray机器人制造技术应用于高端足球鞋的开发。
短期存在催化,但我们维持谨慎看法。消息公布后,昂跑股价自27美元低点反弹8%,耐克股价则持平。与此同时,宏观环境持续走弱,市场预期美联储10月将再度加息,且中东冲突持续发酵。本次签约虽对昂跑股价形成即时刺激,但我们预计实质性业绩贡献要在较长时间后才会体现。我们因此预计中期内该股大概率在27–37美元区间震荡。在消费端宏观环境承压的背景下,我们维持对该股的谨慎看法。(Ejann Hiew)
特斯拉Semi重卡进入量产,延期七年;自动驾驶业务进展出现倒退。
利好因素:内华达州斯帕克斯工厂于9月24日投产,设计年产能5万辆重卡,现已开启向百事、DHL以及US Foods的交付。Alliance ZET SCALE选定特斯拉作为2,500辆重卡的主供应商,该订单规模几乎令美国8级电动重卡保有量翻倍。Optimus人形机器人产能较2026年第二季度提升约10倍至周产数百台,公司目标年底周产突破1,000台。受消息提振,TSLA股价上涨1.8%至372.11美元。
利空因素:得克萨斯州登记备案的476台Robotaxi中,上周仅有8台在奥斯汀投入实际运营。上期报告提及的200台为登记数量,并非实际部署车辆。美国国家公路交通安全管理局(NHTSA)于9月10日要求特斯拉宣誓举证,证明Cybercab车型具备合法销售资质;欧盟则将FSD相关投票推迟至12月。Optimus人形机器人装配环节仍存在机械手稳定性不足、供应商品质管控问题。中国市场于9月25日重启降价,Model 3下调人民币5,000元,部分版本Model Y下调人民币7,000元,为本月内第二次调价。
我们维持特斯拉“中性”评级。Semi重卡带来第二条具备订单支撑的产品线。但作为估值核心支柱的自动驾驶业务,在落地部署与监管审批层面出现倒退。重点关注2026年第三季度交付量、10月1日Roadster发布活动以及中国9月零售数据,以上几项为潜在股价催化因子。(Ken Lee)
新机促销拉动用户新增与留存。威瑞森通信期内扩充高端设备产品供给,iPhone 18 Pro系列全面铺货,同时上架摩托罗拉新款折叠屏手机。促销方案包含Simplicity套餐下的iPhone年度换新权益,指定套餐最高可享1,100美元以旧换新补贴。具备竞争力的优惠政策有望拉动用户净增并改善留存,但设备补贴或对短期利润率形成压力。
加码AI投入,赋能员工与小微企业。威瑞森通信于9月23日宣布一项7,000万美元AI技能提升计划,其中包含新增5,000万美元资金,以及面向离职员工的既有2,000万美元专项基金。该项目联合科技与社区合作方提供免费培训。此项举措有助于巩固公司同小微企业及社区的联系,但对短期营收与盈利的直接贡献预计较为有限。
“中性”,用户端利好被短期盈利弹性不足所抵消。我们维持对威瑞森通信的“中性”评级。具竞争力的终端促销政策有望助力用户获取与留存,AI技能提升计划或可深化与小微企业的业务联系。但上述举措对盈利的直接贡献预计较为有限,同时促销费用、竞争压力以及高额投入需求持续压制短期盈利上行空间。(Shaina Mahtani)
流媒体提价强化变现能力。迪士尼于9月23日公布美国区调价方案,无广告版Disney+与Hulu单订套餐每月上调2.50美元至21.49美元/月。无广告组合套餐上调至21.99美元/月,含广告组合套餐价格维持12.99美元不变。本次提价有望抬升单用户收入,同时推动用户转向组合套餐;但用户承受能力问题或对会员留存形成压力。
漫威重映印证IP持续吸引力。迪士尼披露《复仇者联盟4:终局之战(重映版)》登顶全球票房榜首,预估票房8,600万美元,其中美国本土2,600万美元、海外6,000万美元。本次上映后,漫威影业38部影片累计总票房突破350亿美元。成熟IP依旧具备强劲市场需求,意味着公司可通过重映挖掘存量院线收入,同时为《复仇者联盟:末日》预热、提升市场关注度。
扩充播客内容库,提升流媒体用户粘性。迪士尼于9月22日宣布,未来数月内Disney+与Hulu的视频播客内容库规模将扩容一倍,覆盖喜剧、罪案纪实、新闻、体育以及衍生配套节目。新增内容包括《Best Friends》与《Perfect Person》,以及迪士尼热门IP衍生播客。丰富的内容矩阵有望提升用户复看频次、加深用户参与度,助力会员留存。
- 尽管存在提价担忧,长期盈利前景向好。我们维持对迪士尼的正面看法。流媒体提价或在短期削弱用户支付意愿、压制会员留存。但公司核心IP持续具备韧性,叠加多内容形态拓展,长期能够提升用户活跃度与变现能力。上述优势将支撑业绩增长,不过需要密切跟踪会员对本次提价的反馈。(Shaina Mahtani)
附录A – 美国股票模型组合
注:“核心推荐”为我们具备高信念、优中择优的投资标的,投资期限至少一年。“交易性买入”为具备中等信念的短期交易思路。“回报率”指以美元计价的总回报,包含股息,不含交易成本。组合起始日为 2023年12月31日。如需更多信息,请联系garrick.li@uobkh.com。
Disclosures and disclaimers
This report is provided subject to, and must be read together with, the full Disclosures / Disclaimers available at this link, which are incorporated by reference into this report. In particular, this report is intended for general circulation and informational purposes only and does not constitute personal investment advice or a recommendation to buy or sell any investment product or security. You should independently evaluate the information and, where necessary, seek advice from a qualified financial adviser regarding the suitability of any investment. Analyst certifications required under applicable regulations, including SEC Regulation AC (where relevant), are included in this report. By accessing, receiving or using this report, you acknowledge that you have read, understood and agreed to be bound by the Disclosures / Disclaimers, as may be amended, supplemented or updated from time to time.


