

夜市回顧
今日需知要聞
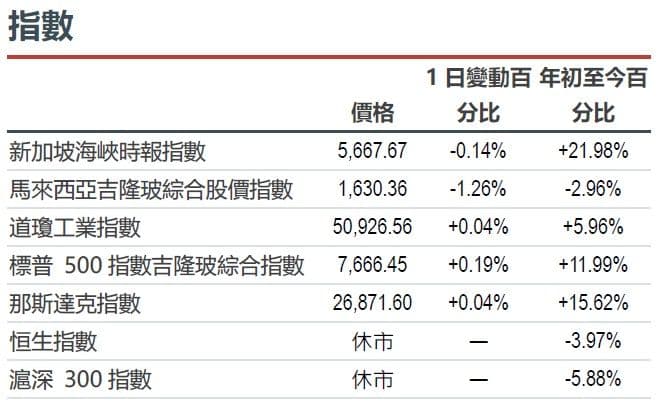
市場動態:標普500指數在10月1日美國常規交易時段上漲0.19%,原因是殖利率下降。埃森哲(ACN US)股價飆漲約15.8%,此前該公司預測2027財年以當地貨幣計算的營收將成長3%至6%;中位數高於市場普遍預期的3.9%。季度訂單金額達221.7億美元,顯示客戶在部署人工智慧方面仍需要幫助,儘管價格壓力依然存在。美泰(MAT US)股價上漲約18.8%,此前路透社證實Authentic Brands有意收購美泰,估值可能在60億美元或以上;但目前尚未確定交易結果。收盤後,耐吉(NKE US)公佈營收為112.1億美元,低於預期的113.2億美元,並預測2027財年營收將出現接近兩位數的下滑。截至10月2日新加坡時間07:05,其股價在盤後交易下跌約8.5%,凸顯了持續存在的業績下滑風險。 (埃森哲/路透社/路透社)
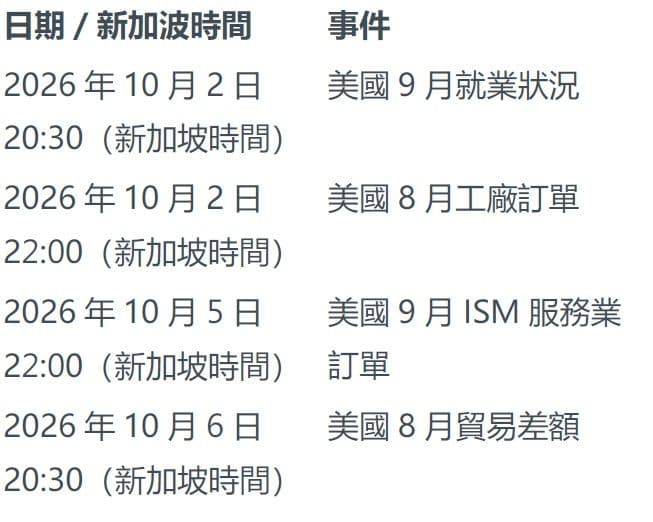
宏觀:美國製造業成長維持穩定,但投入成本壓力加劇。 9月ISM製造業指數為54.5,高於8月份的54.6,但支付價格指數從71.1攀升至77.9。截至9月26日當週,首次申請失業救濟人數減少1,000人至19.7萬人,低於市場普遍預期的20萬人。裁員人數減少支撐了家庭收入,而工廠成本上升則使通膨前景更加複雜。下一個考驗是10月2日新加坡時間20:30公佈的9月就業數據:路透社的調查預計非農就業人數將增加9萬人,失業率為4.1%。 (ISM/路透社)
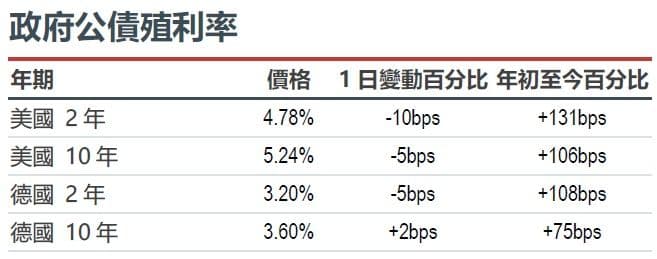
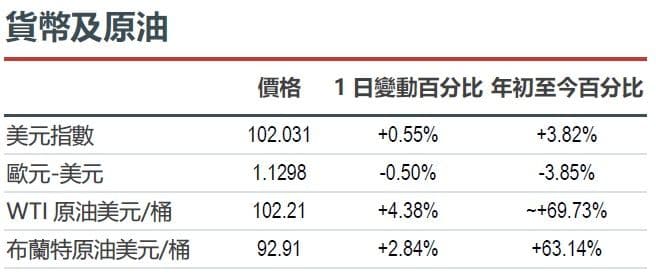
固定收益、貨幣及大宗商品:儘管美國公債殖利率下降,但中國暫停燃料出口提振了油價。截至10月1日紐約時間17:00(相當於新加坡時間10月2日05:00),12月布蘭特原油期貨價格上漲4.38%,至每桶102.21美元;11月WTI原油期貨價格上漲2.84%,至每桶92.91美元,均較前一日同期數據上漲。 10月1日美國公債殖利率官方參考值顯示,2年期美國公債殖利率下跌10個基點,從4.88%降至4.78%;10年期美國公債殖利率下跌5個基點,從5.29%降至5.24%。燃料成本上漲仍對利潤率和購買力構成風險。 (路透/美國財政部)
人工智能
- 美光科技(MU US)強化了人工智慧記憶體需求訊號。美光科技(MU US)股價在10月1日美國收盤時較週三上漲約3.0%,這是該公司9月30日公佈業績後的首個交易日。營收達542.3億美元;下一季業績預期為615億美元,上下浮動15億美元。路透社重點報道了320億美元的客戶承諾。需求可見度支撐了業務擴張,但107.7億美元的季度淨資本支出提高了執行難度。 (美光科技/路透社) 美光科技(MU US)是我們的交易買入評級。
- 埃森哲的前景挑戰了人們對人工智慧顛覆的擔憂。埃森哲(ACN US)股價在10月1日美國收盤時較週三上漲約15.8%。季度營收達到186.8億美元,超過了先前184億美元的預期上限。 2027財年以當地貨幣計算的成長率為3%至6%,高於先前約3.9%的預期。 221.7億美元的預訂額支撐了市場前景,儘管價格壓力仍然存在。隨著企業實施人工智慧,諮詢需求也隨之成長。 (埃森哲/路透社)
- 谷歌開始在軌道上測試人工智慧運算。 Alphabet旗下的Google(GOOGL US)於10月1日發射了其首個「陽光捕手」(Project Suncatcher)原型機,比先前宣布的計畫更進一步。根據NPR報道,原型機搭載了四個TPU晶片,以15分鐘為週期運行Gemma程式以控制散熱,測試計畫持續一年。這標誌著硬體發展的一個里程碑,但輻射、冷卻和通訊仍然是實現商業化太空運算的障礙。 (NPR/Google)Alphabet(GOOGL US)是我們推薦的「交易買入」股票。
美洲
- 耐吉的展望延長了扭虧為盈的時間表。耐吉(NKE US)股價在10月2日新加坡時間07:05盤後交易下跌約8.5%,低於10月1日的常規收盤價。其季度營收為112.1億美元,低於市場普遍預期的113.2億美元;2027財年的業績指引意味著將出現接近兩位數的下滑,而此前的預期約為2%。以固定匯率計算,中國市場的銷售額下降了26%。儘管毛利率有所提高,但重組和分銷管道的調整仍威脅著公司的復甦。 (Nike/路透社)
- 特斯拉在歐洲市場的復甦仍然不均衡。路透10月1日引述各國數據報道稱,特斯拉(TSLA US)9月份在法國、瑞典和挪威的註冊量分別年增61.9%、38.4%和2.2%。更高的燃油價格、激勵措施以及有利的基數效應提振了需求。這些國家層級的成長支撐了銷量,但成長速度的不均衡使得人們對歐洲市場復甦的廣度和持久性產生了不確定性。 (路透社)
- 美泰吸引有條件收購溢價。路透社通報Authentic Brands Group有意收購美泰後,美泰(MAT US)股價在10月1日美國收盤時較週三上漲18.80%。每股20美元以上的收購報價意味著約60億美元或更多,而美泰日收盤價為15.04美元。據報道,此次收購意願尚未正式啟動;能否被接受、融資以及最終的溢價仍存在不確定性。 (路透社)
- 派拉蒙融資加劇現金流壓力。派拉蒙天空之舞(PSKY US)於新加坡時間10月1日上午9:02公佈了其收購華納兄弟探索頻道(WBD US)交易的414億美元和8.85億歐元債券以及85億美元和8.5億歐元貸款的定價。第二順位美元債券的票息率達9.125%。截至10月1日美國收盤,派拉蒙天空之舞股價較週三下跌約9.6%。資金到位提高了確定性,但也增加了現金流需求。 (派拉蒙)
- Constellation 與亞馬遜的合約支持核能再投資。受 9 月 30 日與亞馬遜 (AMZN US) 達成協議的影響,Constellation Energy (CEG US) 股價在 10 月 1 日美股收盤時較週三上漲約 1.9%。這份為期 20 年的合約涵蓋卡爾弗特懸崖核電廠 690 兆瓦的裝置容量,其中包括計畫中的 190 兆瓦增容項目,並將支持超過 30 億美元的投資。收入可見性改善了融資狀況,但許可和建設仍然是重要的交付風險。 (Constellation / 路透)亞馬遜 (AMZN US) 是我們的核心推薦股。
- RTX 確保 SM-6 飛彈多年生產可見度。 RTX (RTX US) 於新加坡時間 10 月 2 日 05:20 宣布,已與雷神公司簽訂一份價值高達 244 億美元的 SM-6 攔截器合同,合同期限為五年,另加兩年續約選擇權。該公司正在擴大員工、供應商產能和自動化程度,以提高產量。此投資擴大了生產的可見性,但包含選擇權,且需在確認收入前完成交付。 (RTX / Cision)
- Regeneron 和 Sanofi 共同承擔免疫學開發風險。 Regeneron (REGN US) 和 Sanofi (SAN.PA) 於 10 月 1 日宣布了四項長效抗體項目,Regeneron 將獲得 10 億美元的首付款,以及高達 70 億美元的里程碑付款。開發成本和利潤將平均分配。其中一項資產處於 I 期臨床試驗階段;三項仍處於臨床前階段。成本分擔降低了風險,但其價值取決於臨床和商業進展。 (Regeneron / Reuters)
- McCormick 的業績成長掩蓋了其銷售疲軟。 McCormick (MKC US) 在公佈業績後,10 月 1 日美國收盤價較週三下跌約 4.9%。銷售額成長 17.4% 至 20.2 億美元,但有機成長率僅 1.9%;價格上漲 2.2%,而銷量下滑 0.3%。調整後每股收益為 0.86 美元;全年預期維持每股收益3.05-3.13美元。收購和定價支撐成長,但銷售疲軟限制了更廣泛復甦的跡象。 (McCormick / 路透社)
- Rocket Lab擴大發射訂單積壓。在9月30日宣布續約後,Rocket Lab (RKLB US)股價在10月1日美股收盤時較週三上漲約1.1%。一家日本雷達成像客戶訂購了20次Electron火箭發射,發射時間為2028年至2031年,使其總訂單量達到47次,總積壓訂單超過100次。該訂單有助於火箭的長期利用,但由於未披露的條款限制了對未來利潤率的評估。 (Rocket Lab)
大中華區
- 中國暫停出口導致燃油供應緊張。路透社10月1日引述四位消息人士報道稱,中國煉油商暫停了10月份除香港和澳門以外地區的燃油出口。儘管北京在7月放鬆了出口限制,但在假期開始時仍未批准出口。目前尚不清楚暫停出口的持續時間。此次暫停出口限制了柴油和航空燃油的替代供應,使進口市場面臨庫存緊張和煉油利潤率上升的局面。 (路透社)
- 比亞迪海外擴張抵銷了國內壓力。比亞迪(1211.HK)10月1日公佈,9月汽車銷量為463,561輛,較去年同期成長約17.0%。路透社通報,海外乘用車和皮卡出貨量成長約153.9%,達179,877輛。前九個月累計銷量達3,131,576輛。出口支撐了銷售復甦,但獲利能力越來越依賴海外分銷成本和市場准入,而國內競爭持續抑制國內需求。 (路透/CnEVPost)
- 吉利的復甦仍依賴出口。吉利汽車(0175.HK)於10月1日公佈9月份銷量為292,168輛,較去年同期成長約7.0%。出口量成長約162.4%至106,685輛,但較上季下降約3.1%;而國內銷量較去年同期下降約20.2%至185,483輛。整體成長掩蓋了中國市場持續面臨的壓力;隨著國內市場萎縮幅度逐漸縮小,維持海外市場的成長動能至關重要。 (CnEVPost/GMT Eight)吉利汽車(0175.HK)是我們的核心推薦。
- 蔚來汽車的品牌組合抑制了交車量的成長。蔚來汽車(9866.HK)於10月1日公佈9月份交車量為37,408輛,較去年同期成長約7.7%,2026年第三季累計交車量為109,178輛,較去年同期成長約25.4%。蔚來汽車(NIO)品牌貢獻了21,318輛的交付量,而安沃(ONVO)品牌的交付量同比下降約42.5%,至8,763輛。高端品牌的需求支撐了整體銷量,但安沃的疲軟表現表明,儘管各價格區間均有所擴張,但需求尚未全面提升。 (蔚來/Benzinga)
- 小鵬汽車的季度復甦需要持續的銷售成長。小鵬汽車(9868.HK)於10月1日公佈,9月交車量為41,256輛,較8月增加5%,2026年第三季累計交車量達118,390輛,季增15%。 L03車型月交車量突破1萬輛。其充電網路覆蓋中國430多個城市,擁有超過4,000個充電站。銷售量的提升有助於提高充電樁的利用率,而基礎設施的復甦則取決於全係車型持續的需求。 (小鵬汽車/RTTNews)
中國以外的亞洲地區
- 韓國對記憶體的需求提振了出口前景。三星電子 (005930.KS) 和 SK 海力士 (000660.KS) 在首爾 10 月 1 日收盤時分別上漲約 2.8% 和 3.2%。 9 月出口額年增 83.5% 至 1,209.4 億美元,半導體出貨量成長 262.8% 至 603 億美元。這些數據提振了對記憶體的需求;SK 海力士另行表示,尚未就 Solidigm 的 IPO 做出決定,融資結構和股東保護問題仍未解決。 (路透社/MOTIR/韓聯社) SK 海力士 ADR (SKHY US) 是我們的交易買入評級。
- 怡和集團新增醫療保健獲利平台。怡和集團 (J36.SI) 於 10 月 1 日完成了對 I-MED Radiology 的收購。這家澳洲和紐西蘭公司經營 215 家診所,每年進行約 700 萬例手術,並為超過 200 萬名遠距放射學患者提供支援。怡和集團股價在新加坡 10 月 1 日收在 54.88 美元,上漲 2.93%。此次收購為怡和集團新增了一個醫療保健獲利平台,其貢獻取決於整合和擴張情況。 (怡和集團/股票分析)
- 日本的調查顯示經濟擴張不均衡。日本 10 月 1 日的短觀調查顯示,大型製造業信心指數從 6 月的 +22 上升至 +24,而非製造業指數則從 +37 降至 +35。兩項指數均預測 12 月經濟情勢將趨於疲軟。企業三年期通膨預期維持在 2.6%。製造業的韌性支撐了政策正常化,但服務業信心疲軟和穩定的通膨預期降低了再次升息的緊迫性。 (日本央行/路透)
- 淡馬錫對人工智慧投資仍持樂觀態度。淡馬錫北美區總裁簡·阿瑟頓 (Jane Atherton) 在10月1日路透社舉辦的活動中重申了其對人工智慧投資的樂觀預期,並指出基礎設施投資機構的資產負債表強勁。淡馬錫先前的計畫預計,未來五年內,其人工智慧投資佔比將從目前的約6%增加到15%。融資成本上升使得已實現的投資回報更加重要。 (路透社)
- 怡和集團的股份分配將引發股東選擇。怡和東南亞(C07.SI,前身為怡和汽車)於10月1日確認了其新名稱和豐田汽車(7203.T)的股份分配時間表。股權登記日為10月9日新加坡時間17:30。符合資格的股東可以選擇出售股份或現金;未發出有效指示的普通符合資格的股東將保留其代為持有的股份。 (公司/公司)
歐洲中東和非洲及其他地區
- 凱捷(Capgemini)股價上漲,受強勁需求訊號提振。凱捷(CAP.PA)股價在10月1日歐洲收盤時上漲約7.4%,領漲斯托克600指數,此前埃森哲(ACN US)發布了更為強勁的年度營收成長預期。歐洲科技股表現優於大盤拋售,凸顯了市場對IT服務供應商的信心增強。如何將客戶的AI支出轉化為穩定的訂單和利潤率,仍然是各公司維持需求復甦的下一個關鍵考驗。 (路透社/股票分析)
- 英國銀行面臨財政風險折價。倫敦10月1日收盤時,國民威斯敏斯特銀行(NWG.L)下跌約5.4%,匯豐銀行(HSBA.L)下跌約4.0%,巴克萊銀行(BARC.L)下跌約4.1%,勞埃德銀行(LLOY.L)下跌約4.5%。路透社將拋售歸咎於主權債券殖利率飆升和預算擔憂,包括可能的銀行稅。如果融資成本、信貸壓力或稅收削弱獲利,更高的貸款收益率所能提供的保障有限。 (路透/路透)匯豐銀行(0005.HK)是我們的核心推薦。
- 通力(Kone)的出售計畫凸顯了反壟斷權衡。根據路透社10月1日報道,通力(KNEBV.HE)正準備出售TK電梯公司在歐洲的大部分業務,以應對競爭方面的擔憂。該業務去年為TK電梯公司貢獻了約25億歐元的銷售額,佔TK電梯公司總銷售額的27%。通力重申了先前達成的294億歐元收購協議中每年7億歐元的綜效。出售條款將決定這些收益中有多少能夠經得起監管措施的考驗。 (路透社)
- 布林(Bull)擴大歐洲的運算能力。法國國營企業布爾(Bull)在投資8,000萬歐元後,於10月1日重新開放了位於昂熱(Angers)的擴建工廠,月產量翻了一番,從6個超級電腦機架增加到12個。高層告訴路透社,如果需求旺盛,明年的產能可能達到24個機架。 Bull 已贏得 EuroHPC 18 個招標項目中的 15 個。歐洲的計算雄心壯志支撐著其擴張,但需求轉換率仍是利用率的關鍵。 (路透社)
- Gamma 失去了一位潛在的競爭對手。 Waterland 於 10 月 1 日表示,將不會競購 Gamma Communications (GAMA.L),結束了 8 月披露的談判。 Gamma 股價在 10 月 1 日倫敦收盤時下跌約 2.3%。根據規則 2.8,Waterland 的回購受到限制,但有例外情況,例如出現其他競購者或情況發生變化。競爭壓力的減弱縮小了股東獲得更高收購價格的機會。 (RNS / 股票分析)
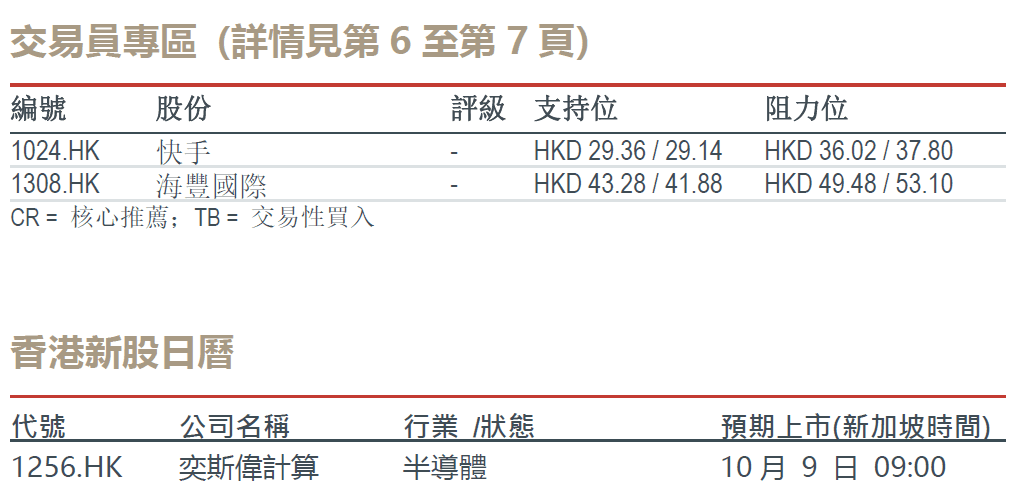
交易員專區
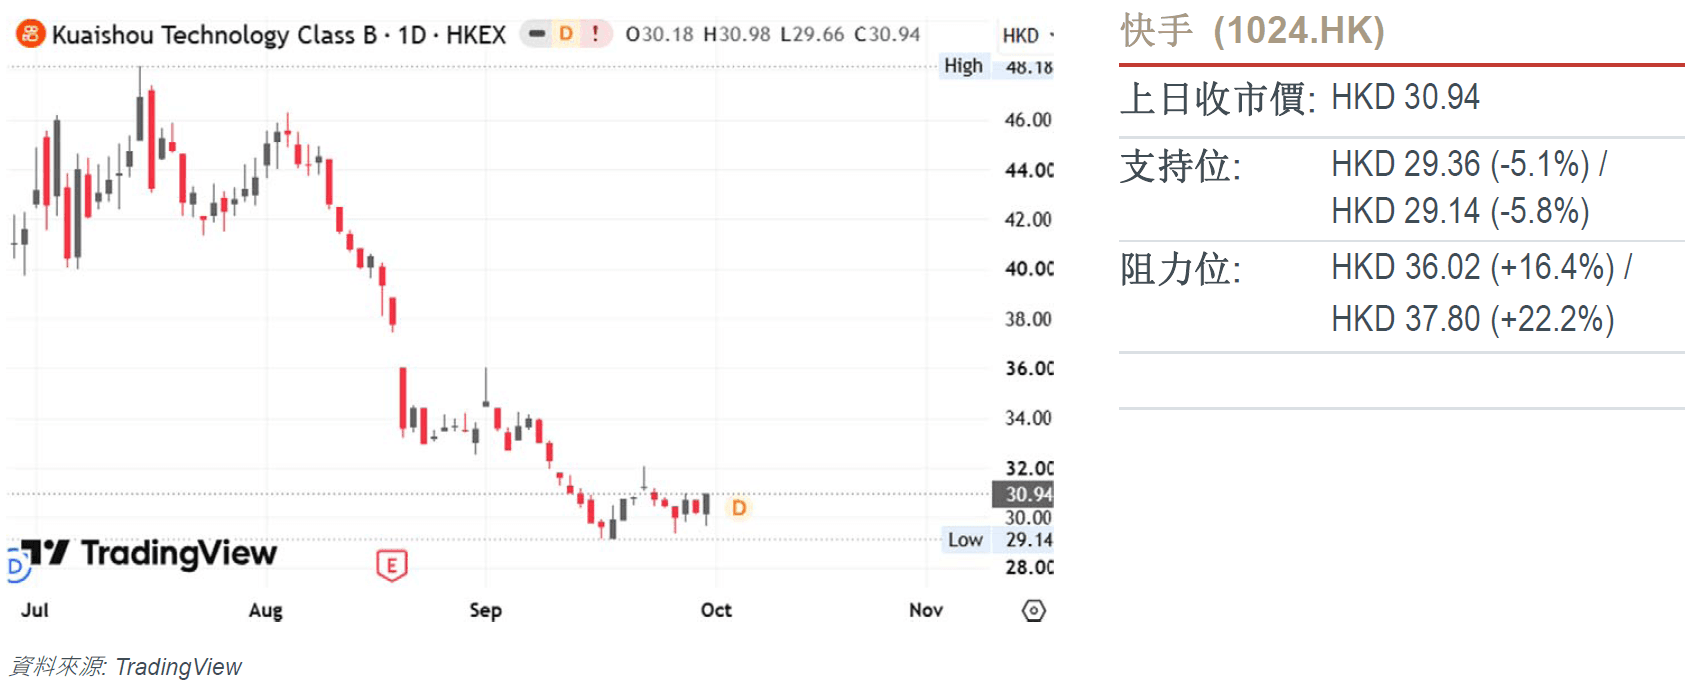
技術分析:
- 價格行為完成了堅實的底部構築序列,並獲得更高低點列印的驗證,信號顯示早期趨勢反轉機制正在展開。
- RSI指標呈現出清晰的看漲背離預警,並直接從深度超賣區域陡峭向上攀升,確認了賣方動能的嚴重衰竭與買方速度的急劇重新加速。
- 只要價格行為穩固維持在這一更高的結構性低點地基之上,最小阻力路徑將高度傾斜于向上有效貫穿近期擺動高點,開啟向上方更高主導供給目標的結構性拓展行情。
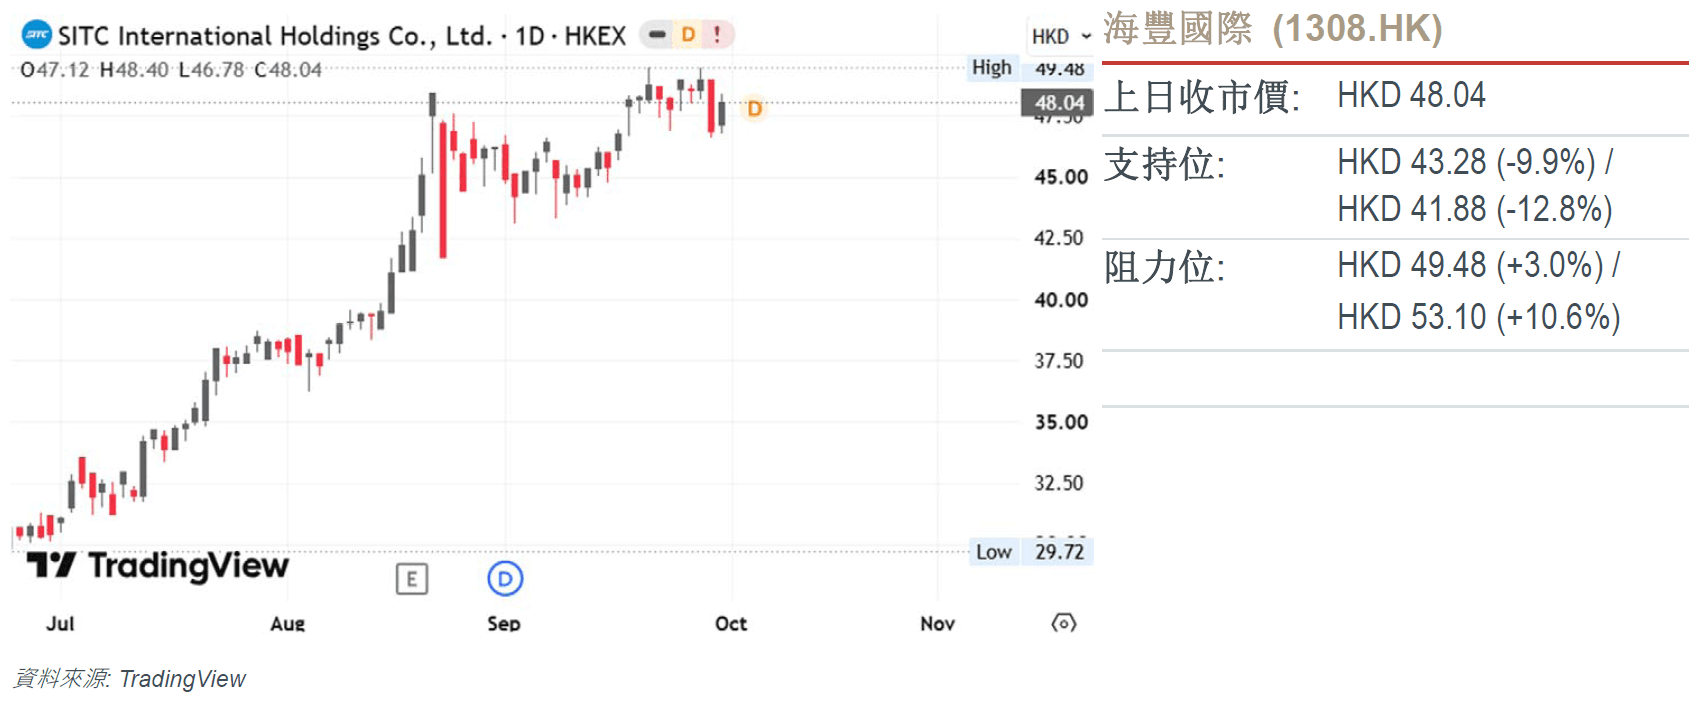
技術分析:
- 價格行為在49.48港元的主導上方供給天花板受阻,完成了結構性拒絕與潛在築頂過程,未能建立持續的上方價格接受度,並破壞了先前的看漲擺動序列機制。
- RSI指標呈現出顯著的看跌背離預警,並向下斜率傾斜至50中軸附近,確認了趨勢速度的嚴重減速與買方主動性的衰退。
- 46.60港元門檻代表著關鍵的下方結構性需求錨點;一旦日線級別有效跌破並收于46.60港元下方,將確認完整的結構性樞紐驗證,確立49.48港元的宏觀頂部,並開啟順應最小阻力路徑的加速看跌拓展行情,驅動價格向更低的主導支撐目標挺進。
今日需知要聞
市場動態:標普500指數在10月1日美國常規交易時段上漲0.19%,原因是殖利率下降。埃森哲(ACN US)股價飆漲約15.8%,此前該公司預測2027財年以當地貨幣計算的營收將成長3%至6%;中位數高於市場普遍預期的3.9%。季度訂單金額達221.7億美元,顯示客戶在部署人工智慧方面仍需要幫助,儘管價格壓力依然存在。美泰(MAT US)股價上漲約18.8%,此前路透社證實Authentic Brands有意收購美泰,估值可能在60億美元或以上;但目前尚未確定交易結果。收盤後,耐吉(NKE US)公佈營收為112.1億美元,低於預期的113.2億美元,並預測2027財年營收將出現接近兩位數的下滑。截至10月2日新加坡時間07:05,其股價在盤後交易下跌約8.5%,凸顯了持續存在的業績下滑風險。 (埃森哲/路透社/路透社)
宏觀:美國製造業成長維持穩定,但投入成本壓力加劇。 9月ISM製造業指數為54.5,高於8月份的54.6,但支付價格指數從71.1攀升至77.9。截至9月26日當週,首次申請失業救濟人數減少1,000人至19.7萬人,低於市場普遍預期的20萬人。裁員人數減少支撐了家庭收入,而工廠成本上升則使通膨前景更加複雜。下一個考驗是10月2日新加坡時間20:30公佈的9月就業數據:路透社的調查預計非農就業人數將增加9萬人,失業率為4.1%。 (ISM/路透社)
固定收益、貨幣及大宗商品:儘管美國公債殖利率下降,但中國暫停燃料出口提振了油價。截至10月1日紐約時間17:00(相當於新加坡時間10月2日05:00),12月布蘭特原油期貨價格上漲4.38%,至每桶102.21美元;11月WTI原油期貨價格上漲2.84%,至每桶92.91美元,均較前一日同期數據上漲。 10月1日美國公債殖利率官方參考值顯示,2年期美國公債殖利率下跌10個基點,從4.88%降至4.78%;10年期美國公債殖利率下跌5個基點,從5.29%降至5.24%。燃料成本上漲仍對利潤率和購買力構成風險。 (路透/美國財政部)
人工智能
- 美光科技(MU US)強化了人工智慧記憶體需求訊號。美光科技(MU US)股價在10月1日美國收盤時較週三上漲約3.0%,這是該公司9月30日公佈業績後的首個交易日。營收達542.3億美元;下一季業績預期為615億美元,上下浮動15億美元。路透社重點報道了320億美元的客戶承諾。需求可見度支撐了業務擴張,但107.7億美元的季度淨資本支出提高了執行難度。 (美光科技/路透社) 美光科技(MU US)是我們的交易買入評級。
- 埃森哲的前景挑戰了人們對人工智慧顛覆的擔憂。埃森哲(ACN US)股價在10月1日美國收盤時較週三上漲約15.8%。季度營收達到186.8億美元,超過了先前184億美元的預期上限。 2027財年以當地貨幣計算的成長率為3%至6%,高於先前約3.9%的預期。 221.7億美元的預訂額支撐了市場前景,儘管價格壓力仍然存在。隨著企業實施人工智慧,諮詢需求也隨之成長。 (埃森哲/路透社)
- 谷歌開始在軌道上測試人工智慧運算。 Alphabet旗下的Google(GOOGL US)於10月1日發射了其首個「陽光捕手」(Project Suncatcher)原型機,比先前宣布的計畫更進一步。根據NPR報道,原型機搭載了四個TPU晶片,以15分鐘為週期運行Gemma程式以控制散熱,測試計畫持續一年。這標誌著硬體發展的一個里程碑,但輻射、冷卻和通訊仍然是實現商業化太空運算的障礙。 (NPR/Google)Alphabet(GOOGL US)是我們推薦的「交易買入」股票。
美洲
- 耐吉的展望延長了扭虧為盈的時間表。耐吉(NKE US)股價在10月2日新加坡時間07:05盤後交易下跌約8.5%,低於10月1日的常規收盤價。其季度營收為112.1億美元,低於市場普遍預期的113.2億美元;2027財年的業績指引意味著將出現接近兩位數的下滑,而此前的預期約為2%。以固定匯率計算,中國市場的銷售額下降了26%。儘管毛利率有所提高,但重組和分銷管道的調整仍威脅著公司的復甦。 (Nike/路透社)
- 特斯拉在歐洲市場的復甦仍然不均衡。路透10月1日引述各國數據報道稱,特斯拉(TSLA US)9月份在法國、瑞典和挪威的註冊量分別年增61.9%、38.4%和2.2%。更高的燃油價格、激勵措施以及有利的基數效應提振了需求。這些國家層級的成長支撐了銷量,但成長速度的不均衡使得人們對歐洲市場復甦的廣度和持久性產生了不確定性。 (路透社)
- 美泰吸引有條件收購溢價。路透社通報Authentic Brands Group有意收購美泰後,美泰(MAT US)股價在10月1日美國收盤時較週三上漲18.80%。每股20美元以上的收購報價意味著約60億美元或更多,而美泰日收盤價為15.04美元。據報道,此次收購意願尚未正式啟動;能否被接受、融資以及最終的溢價仍存在不確定性。 (路透社)
- 派拉蒙融資加劇現金流壓力。派拉蒙天空之舞(PSKY US)於新加坡時間10月1日上午9:02公佈了其收購華納兄弟探索頻道(WBD US)交易的414億美元和8.85億歐元債券以及85億美元和8.5億歐元貸款的定價。第二順位美元債券的票息率達9.125%。截至10月1日美國收盤,派拉蒙天空之舞股價較週三下跌約9.6%。資金到位提高了確定性,但也增加了現金流需求。 (派拉蒙)
- Constellation 與亞馬遜的合約支持核能再投資。受 9 月 30 日與亞馬遜 (AMZN US) 達成協議的影響,Constellation Energy (CEG US) 股價在 10 月 1 日美股收盤時較週三上漲約 1.9%。這份為期 20 年的合約涵蓋卡爾弗特懸崖核電廠 690 兆瓦的裝置容量,其中包括計畫中的 190 兆瓦增容項目,並將支持超過 30 億美元的投資。收入可見性改善了融資狀況,但許可和建設仍然是重要的交付風險。 (Constellation / 路透)亞馬遜 (AMZN US) 是我們的核心推薦股。
- RTX 確保 SM-6 飛彈多年生產可見度。 RTX (RTX US) 於新加坡時間 10 月 2 日 05:20 宣布,已與雷神公司簽訂一份價值高達 244 億美元的 SM-6 攔截器合同,合同期限為五年,另加兩年續約選擇權。該公司正在擴大員工、供應商產能和自動化程度,以提高產量。此投資擴大了生產的可見性,但包含選擇權,且需在確認收入前完成交付。 (RTX / Cision)
- Regeneron 和 Sanofi 共同承擔免疫學開發風險。 Regeneron (REGN US) 和 Sanofi (SAN.PA) 於 10 月 1 日宣布了四項長效抗體項目,Regeneron 將獲得 10 億美元的首付款,以及高達 70 億美元的里程碑付款。開發成本和利潤將平均分配。其中一項資產處於 I 期臨床試驗階段;三項仍處於臨床前階段。成本分擔降低了風險,但其價值取決於臨床和商業進展。 (Regeneron / Reuters)
- McCormick 的業績成長掩蓋了其銷售疲軟。 McCormick (MKC US) 在公佈業績後,10 月 1 日美國收盤價較週三下跌約 4.9%。銷售額成長 17.4% 至 20.2 億美元,但有機成長率僅 1.9%;價格上漲 2.2%,而銷量下滑 0.3%。調整後每股收益為 0.86 美元;全年預期維持每股收益3.05-3.13美元。收購和定價支撐成長,但銷售疲軟限制了更廣泛復甦的跡象。 (McCormick / 路透社)
- Rocket Lab擴大發射訂單積壓。在9月30日宣布續約後,Rocket Lab (RKLB US)股價在10月1日美股收盤時較週三上漲約1.1%。一家日本雷達成像客戶訂購了20次Electron火箭發射,發射時間為2028年至2031年,使其總訂單量達到47次,總積壓訂單超過100次。該訂單有助於火箭的長期利用,但由於未披露的條款限制了對未來利潤率的評估。 (Rocket Lab)
大中華區
- 中國暫停出口導致燃油供應緊張。路透社10月1日引述四位消息人士報道稱,中國煉油商暫停了10月份除香港和澳門以外地區的燃油出口。儘管北京在7月放鬆了出口限制,但在假期開始時仍未批准出口。目前尚不清楚暫停出口的持續時間。此次暫停出口限制了柴油和航空燃油的替代供應,使進口市場面臨庫存緊張和煉油利潤率上升的局面。 (路透社)
- 比亞迪海外擴張抵銷了國內壓力。比亞迪(1211.HK)10月1日公佈,9月汽車銷量為463,561輛,較去年同期成長約17.0%。路透社通報,海外乘用車和皮卡出貨量成長約153.9%,達179,877輛。前九個月累計銷量達3,131,576輛。出口支撐了銷售復甦,但獲利能力越來越依賴海外分銷成本和市場准入,而國內競爭持續抑制國內需求。 (路透/CnEVPost)
- 吉利的復甦仍依賴出口。吉利汽車(0175.HK)於10月1日公佈9月份銷量為292,168輛,較去年同期成長約7.0%。出口量成長約162.4%至106,685輛,但較上季下降約3.1%;而國內銷量較去年同期下降約20.2%至185,483輛。整體成長掩蓋了中國市場持續面臨的壓力;隨著國內市場萎縮幅度逐漸縮小,維持海外市場的成長動能至關重要。 (CnEVPost/GMT Eight)吉利汽車(0175.HK)是我們的核心推薦。
- 蔚來汽車的品牌組合抑制了交車量的成長。蔚來汽車(9866.HK)於10月1日公佈9月份交車量為37,408輛,較去年同期成長約7.7%,2026年第三季累計交車量為109,178輛,較去年同期成長約25.4%。蔚來汽車(NIO)品牌貢獻了21,318輛的交付量,而安沃(ONVO)品牌的交付量同比下降約42.5%,至8,763輛。高端品牌的需求支撐了整體銷量,但安沃的疲軟表現表明,儘管各價格區間均有所擴張,但需求尚未全面提升。 (蔚來/Benzinga)
- 小鵬汽車的季度復甦需要持續的銷售成長。小鵬汽車(9868.HK)於10月1日公佈,9月交車量為41,256輛,較8月增加5%,2026年第三季累計交車量達118,390輛,季增15%。 L03車型月交車量突破1萬輛。其充電網路覆蓋中國430多個城市,擁有超過4,000個充電站。銷售量的提升有助於提高充電樁的利用率,而基礎設施的復甦則取決於全係車型持續的需求。 (小鵬汽車/RTTNews)
中國以外的亞洲地區
- 韓國對記憶體的需求提振了出口前景。三星電子 (005930.KS) 和 SK 海力士 (000660.KS) 在首爾 10 月 1 日收盤時分別上漲約 2.8% 和 3.2%。 9 月出口額年增 83.5% 至 1,209.4 億美元,半導體出貨量成長 262.8% 至 603 億美元。這些數據提振了對記憶體的需求;SK 海力士另行表示,尚未就 Solidigm 的 IPO 做出決定,融資結構和股東保護問題仍未解決。 (路透社/MOTIR/韓聯社) SK 海力士 ADR (SKHY US) 是我們的交易買入評級。
- 怡和集團新增醫療保健獲利平台。怡和集團 (J36.SI) 於 10 月 1 日完成了對 I-MED Radiology 的收購。這家澳洲和紐西蘭公司經營 215 家診所,每年進行約 700 萬例手術,並為超過 200 萬名遠距放射學患者提供支援。怡和集團股價在新加坡 10 月 1 日收在 54.88 美元,上漲 2.93%。此次收購為怡和集團新增了一個醫療保健獲利平台,其貢獻取決於整合和擴張情況。 (怡和集團/股票分析)
- 日本的調查顯示經濟擴張不均衡。日本 10 月 1 日的短觀調查顯示,大型製造業信心指數從 6 月的 +22 上升至 +24,而非製造業指數則從 +37 降至 +35。兩項指數均預測 12 月經濟情勢將趨於疲軟。企業三年期通膨預期維持在 2.6%。製造業的韌性支撐了政策正常化,但服務業信心疲軟和穩定的通膨預期降低了再次升息的緊迫性。 (日本央行/路透)
- 淡馬錫對人工智慧投資仍持樂觀態度。淡馬錫北美區總裁簡·阿瑟頓 (Jane Atherton) 在10月1日路透社舉辦的活動中重申了其對人工智慧投資的樂觀預期,並指出基礎設施投資機構的資產負債表強勁。淡馬錫先前的計畫預計,未來五年內,其人工智慧投資佔比將從目前的約6%增加到15%。融資成本上升使得已實現的投資回報更加重要。 (路透社)
- 怡和集團的股份分配將引發股東選擇。怡和東南亞(C07.SI,前身為怡和汽車)於10月1日確認了其新名稱和豐田汽車(7203.T)的股份分配時間表。股權登記日為10月9日新加坡時間17:30。符合資格的股東可以選擇出售股份或現金;未發出有效指示的普通符合資格的股東將保留其代為持有的股份。 (公司/公司)
歐洲中東和非洲及其他地區
- 凱捷(Capgemini)股價上漲,受強勁需求訊號提振。凱捷(CAP.PA)股價在10月1日歐洲收盤時上漲約7.4%,領漲斯托克600指數,此前埃森哲(ACN US)發布了更為強勁的年度營收成長預期。歐洲科技股表現優於大盤拋售,凸顯了市場對IT服務供應商的信心增強。如何將客戶的AI支出轉化為穩定的訂單和利潤率,仍然是各公司維持需求復甦的下一個關鍵考驗。 (路透社/股票分析)
- 英國銀行面臨財政風險折價。倫敦10月1日收盤時,國民威斯敏斯特銀行(NWG.L)下跌約5.4%,匯豐銀行(HSBA.L)下跌約4.0%,巴克萊銀行(BARC.L)下跌約4.1%,勞埃德銀行(LLOY.L)下跌約4.5%。路透社將拋售歸咎於主權債券殖利率飆升和預算擔憂,包括可能的銀行稅。如果融資成本、信貸壓力或稅收削弱獲利,更高的貸款收益率所能提供的保障有限。 (路透/路透)匯豐銀行(0005.HK)是我們的核心推薦。
- 通力(Kone)的出售計畫凸顯了反壟斷權衡。根據路透社10月1日報道,通力(KNEBV.HE)正準備出售TK電梯公司在歐洲的大部分業務,以應對競爭方面的擔憂。該業務去年為TK電梯公司貢獻了約25億歐元的銷售額,佔TK電梯公司總銷售額的27%。通力重申了先前達成的294億歐元收購協議中每年7億歐元的綜效。出售條款將決定這些收益中有多少能夠經得起監管措施的考驗。 (路透社)
- 布林(Bull)擴大歐洲的運算能力。法國國營企業布爾(Bull)在投資8,000萬歐元後,於10月1日重新開放了位於昂熱(Angers)的擴建工廠,月產量翻了一番,從6個超級電腦機架增加到12個。高層告訴路透社,如果需求旺盛,明年的產能可能達到24個機架。 Bull 已贏得 EuroHPC 18 個招標項目中的 15 個。歐洲的計算雄心壯志支撐著其擴張,但需求轉換率仍是利用率的關鍵。 (路透社)
- Gamma 失去了一位潛在的競爭對手。 Waterland 於 10 月 1 日表示,將不會競購 Gamma Communications (GAMA.L),結束了 8 月披露的談判。 Gamma 股價在 10 月 1 日倫敦收盤時下跌約 2.3%。根據規則 2.8,Waterland 的回購受到限制,但有例外情況,例如出現其他競購者或情況發生變化。競爭壓力的減弱縮小了股東獲得更高收購價格的機會。 (RNS / 股票分析)
交易員專區
技術分析:
- 價格行為完成了堅實的底部構築序列,並獲得更高低點列印的驗證,信號顯示早期趨勢反轉機制正在展開。
- RSI指標呈現出清晰的看漲背離預警,並直接從深度超賣區域陡峭向上攀升,確認了賣方動能的嚴重衰竭與買方速度的急劇重新加速。
- 只要價格行為穩固維持在這一更高的結構性低點地基之上,最小阻力路徑將高度傾斜于向上有效貫穿近期擺動高點,開啟向上方更高主導供給目標的結構性拓展行情。
技術分析:
- 價格行為在49.48港元的主導上方供給天花板受阻,完成了結構性拒絕與潛在築頂過程,未能建立持續的上方價格接受度,並破壞了先前的看漲擺動序列機制。
- RSI指標呈現出顯著的看跌背離預警,並向下斜率傾斜至50中軸附近,確認了趨勢速度的嚴重減速與買方主動性的衰退。
- 46.60港元門檻代表著關鍵的下方結構性需求錨點;一旦日線級別有效跌破並收于46.60港元下方,將確認完整的結構性樞紐驗證,確立49.48港元的宏觀頂部,並開啟順應最小阻力路徑的加速看跌拓展行情,驅動價格向更低的主導支撐目標挺進。
Disclosures and disclaimers
This report is provided subject to, and must be read together with, the full Disclosures / Disclaimers available at this link, which are incorporated by reference into this report. In particular, this report is intended for general circulation and informational purposes only and does not constitute personal investment advice or a recommendation to buy or sell any investment product or security. You should independently evaluate the information and, where necessary, seek advice from a qualified financial adviser regarding the suitability of any investment. Analyst certifications required under applicable regulations, including SEC Regulation AC (where relevant), are included in this report. By accessing, receiving or using this report, you acknowledge that you have read, understood and agreed to be bound by the Disclosures / Disclaimers, as may be amended, supplemented or updated from time to time.


