
夜市回顧
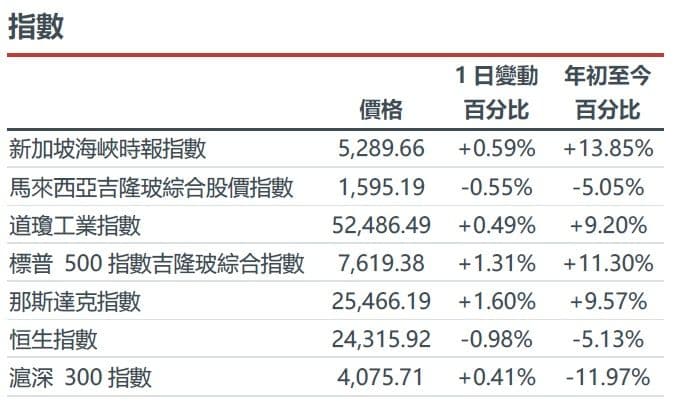
市場動態:11月11日,美國股市反彈,標普500指數上漲約1.3%,那斯達克指數上漲約1.6%,人工智慧基礎設施類股普遍回升。儘管貝爾德下調了英偉達(NVDA US)的評級,但其股價仍上漲約2.9%;美光科技(MU US)股價飆升約11.9%,原因是CoreWeave公佈的客戶融資前景提振了市場對內存和服務器支出的信心。先前在亞洲,SK海力士(000660.KS)的韓國股票上漲約5.4%,原因是該公司公佈了相同的獲利預期。 CoreWeave預計未來三個月將收到90億美元的客戶預付款和訂金。預付款有助於提高融資的可見性,但持續的訂單和投資紀律對於整個行業的復甦仍然至關重要。 (美聯社/Aju/路透社) 英偉達(NVDA US)是我們的核心推薦。美光科技(MU US)和SK海力士(SKHY US)是我們推薦的投資機會。
宏觀:中國人民銀行在第三季報告中重申了溫和寬鬆的貨幣政策,並承諾將加強對國內需求的逆週期支撐。報告建議在貸款市場報價(LPR)之外,進一步多元化貸款定價基準。 9月份企業貸款利率低於3.0%,而M2貨幣供給量成長7.2%。報告重點關注政策傳導和融資管道,並未宣布新的基準利率下調。 (中國人民銀行)
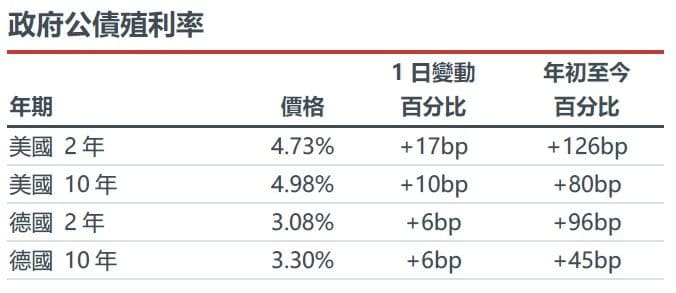
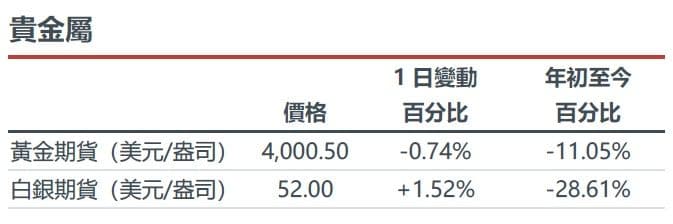
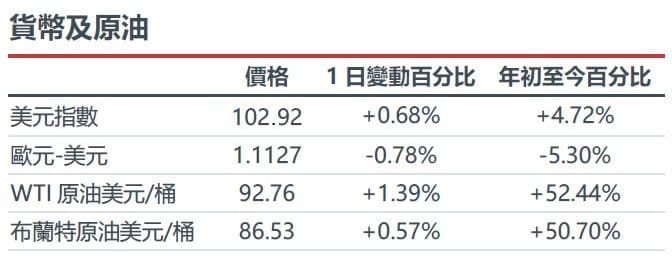
固定收益、貨幣及商品(FICC):布蘭特原油期貨結算價上漲1.39%,至92.76美元/桶;白銀上漲約1.5%;黃金下跌0.74%。歐元兌美元下跌0.78%;德國10年期公債殖利率上升6個基點至3.30%。大宗商品和利率的漲跌互現使得通膨和融資成本成為影響股票估值的重要因素。由於美國國債市場因退伍軍人節休市,側邊欄保留了11月份的收益率和變動數據。 WTI原油價格上漲0.57%,至每桶86.53美元。 (eOption / 歐洲央行 / 德國聯邦銀行 / 美國財政部)
人工智慧
- 谷歌將人工智慧基因組學擴展到單一細胞類型。 Alphabet(美國Google母公司)旗下的DeepMind推出了AlphaGenome 2,該模型基於68種組織中超過1億個細胞的圖譜進行訓練。據報道,其在特定免疫細胞資料集上的變異識別率達到了30%,而先前的對比模型為16%。該模型目前可供非商業研究使用,商業研究則處於內部預覽階段。這項進展有望改善標靶發現,但該模型尚未經過臨床診斷驗證,且未揭露收入。 (DeepMind)Alphabet(美國Google母公司)是我們的投資機會。
- OpenAI的成長仍然帶來了沉重的融資負擔。根據《華爾街日報》報道,OpenAI第三季營收季增約50%至100億美元,但調整後的營業虧損從101億美元擴大至109億美元。調整後的營業利益率從-150%改善至-109%。因此,強勁的銷售業績降低了相對於營收的虧損,但並未消除大量的資金需求;該公司未立即就此向路透社置評。 (路透社/華爾街日報)
- 騰訊推出消費者AI搜尋。騰訊(700 HK)透過獨立網站和QQ瀏覽器推出了元寶搜尋。它結合了AI摘要、原始連結以及微信公眾號和影片頻道的存取權。此次面向消費者的推出擴展了先前為企業提供的技術。廣告投放仍然可行,廣告位有標籤且可折疊。分發管道具有優勢,但獲利取決於培養用戶的重複搜尋習慣。 (Smart Things)騰訊(700 HK)是我們的核心推薦。
- Anthropic的認購意願測試了資本市場的需求。根據彭博社引述知情人士報道,Anthropic的擬議IPO吸引了數倍於可發行股份的意向。巨大的潛在配售推動了此次交易的需求,該交易的目標金額高達904億美元,包括IPO和私募配售。這些是初步訂單,而非已完成的融資。最終的資產配置和定價將檢驗投資者對前沿模型擴張的投資意願。 (彭博)
美洲
- 儘管券商態度趨於謹慎,英偉達股價仍出現反彈。在人工智慧整體復甦的推動下,英偉達 (NVDA US) 股價上漲約 2.9%,即便 Baird 將其評級下調至“中性”,摩根士丹利也取消了其“首選股”稱號,但仍維持“增持”評級。路透社將此評級調整歸因於資料中心支出前景不明朗以及領導層不確定性。 64 家券商中有 59 家仍給予英偉達股票「買入」或「強力買入」評級,這種分歧凸顯了市場對公司執行情況和信心的敏感性,而非分析師一致妥協。 (路透社/美聯社)英偉達 (NVDA US) 是我們的核心推薦。
- 記憶體和儲存股也參與了人工智慧領域的反彈。受 CoreWeave 需求和融資更新提振,美光 (MU US) 股價上漲約 11.9%。在同一交易日內,閃迪 (SanDisk) 上漲約 13.7%,希捷 (Seagate) 上漲 10.0%,戴爾 (Dell) 上漲 11.8%。這些同步復甦顯示市場對記憶體、儲存和伺服器領域的支出信心重燃。這並非美光科技發布新的財報,而是一次市場重新評估;持續的訂單和現金轉換率仍是接下來的考驗。 (美聯社/路透社/市場數據)美光科技(MU US)是我們的投資機會。
- Meta 準備進行基礎設施領導交接。 Meta Platforms(META US)確認,其基礎設施負責人 Santosh Janardhan 將於 2027 年初離職,由前亞馬遜網路服務 (AWS) 高管 Dave Brown 接任。彭博社報道稱,Janardhan 將留任至第一季末,以協助過渡。這次交接將複雜的資料中心執行工作交接給一位新的領導者,因為人工智慧容量仍然具有重要的策略意義;公告本身並未揭露投資指引的任何變化。 (路透)Meta(META US)是我們的核心推薦。
- 亞馬遜接受日本市場定價調整。亞馬遜(AMZN US)獲得日本競爭承諾計劃的批准,該計劃要求,當賣家不與競爭對手網站的價格保持一致時,替代報價必須保持可見。這些調整將在六個月內生效,並將接受為期五年的監督。監管機構未發現任何反壟斷違規行為。更大的賣家定價自由度可能會削弱跨平台價格紀律,同時在未做出正式侵權決定的情況下解決調查。 (日本公平交易委員會/通訊社)亞馬遜(AMZN US)是我們的核心推薦。
- CoreWeave 的現金前景推動股價強勁反彈。 CoreWeave(CRWV US)在發布業績後的首個完整交易日上漲約 24.7%。該公司預計未來三個月將收到 90 億美元的客戶預付款和定金,並將年度營收預期上調至 130 億至 133 億美元。第三季營收達 36.6 億美元,但淨虧損擴大至 7.09 億美元。客戶預付款緩解了短期融資擔憂,但高支出和利息成本仍然限制著獲利能力。 (公司/路透/美聯社)
- McCormick 的食品合併案面臨英國的補救期限。英國競爭監管機構對味好美(MKC US)擬以650億美元收購聯合利華食品業務(主要涉及乾粉調味料和醬料)的交易表示擔憂。兩家公司必須在11月18日前提出補救措施,否則將面臨更深入的調查。芥末醬的競爭並未被列為擔憂事項。該裁決增加了交易執行的風險和潛在的資產剝離要求,但並不意味著交易最終被否決。 (CMA/路透社)
大中華區
- 銀行資本重組已獲交易所核准。工商銀行(1398 HK)和中國農業銀行(1288 HK)先前宣布的A股增發計畫分別獲得上海證券交易所批准,金額分別高達人民幣1,000億元和1,600億元。該計劃仍需獲得中國證監會的註冊。此舉旨在推動資本補充,而非宣布新的融資計畫。更強的核心資本將支持貸款業務,但完成時間和擴大後的股本回報率仍存在不確定性。 (工商銀行/澎湃新聞)工商銀行(1398 HK)和中國農業銀行(1288 HK)是我們推薦。
- 造船訂單增加積壓。中國船舶集團有限公司(600150.SH)揭露了20艘超大型原油運輸船(VLCC)的訂單,其中包括16艘稅前總造價人民幣134.3億元的船舶。交付時間從2029年到2030年不等,相關核准仍在進行中。此次揭露的新訂單增強了長期訂單量的可見性,而非當前的獲利能力。執行成本、建設里程碑和延遲現金流將決定訂單轉化為利潤的效率。 (中遠海運/CLS)
中國以外的亞洲地區
- SK海力士股價受人工智慧市場情緒提振反彈。受CoreWeave公佈令人鼓舞的美國盤後業績提振,韓國晶片股反彈,SK海力士(000660.KS)股價上漲5.36%,至127.7萬韓元。外國投資者淨買入韓國綜合股價指數(KOSPI)股票6553億韓元。此舉反映出市場對人工智慧基礎設施需求的信心重燃;但並未消除客戶集中度、估值或投資週期風險。記憶體供應商仍需持續的訂單才能將強勁的市場情緒轉化為獲利。 (Aju) SK海力士(SKHY US)是我們的投資機會。
- 台積電(TSMC)股價因股利和銷售信心增強而上漲。台積電(2330 TT)股價上漲4.81%,至2,395新台幣,此前該公司公佈了股息和銷售業績。其第三季股利從第二季的7新台幣增至9新台幣,10月銷售額成長近60%。市場的新反應增強了市場對人工智慧需求的信心。要維持這種信心,需要將產能投資轉化為獲利成長,而不僅僅是擴大投入。 (中央社)台積電(TSM US)是我們的核心推薦。
- 黑石集團提高對IDP的收購報價。 IDP教育集團(IEL AU)在披露黑石集團修訂後的每股3澳元現金收購報價(扣除後續股息或分紅)後,股價上漲約16.3%。董事會正在考慮這項主動提出的、不具約束力的收購方案,尚未做出決定。先前的收購方案已被拒絕。此提高報價凸顯了IDP國際教育平台的價值,但交易能否完成以及最終條款仍存在不確定性。 (公司/路透社)
- 燃油成本拖累新加坡航空績效。新加坡航空(SIA SP)公佈上半年淨利為1.34億新元,年減43.9%,儘管營收成長16.8%至113億新元。未計入對沖成本的燃油成本上漲了90.3%。該集團宣布派發每股7新加坡分的期中股息,其中包括5新加坡分的特別股息。強勁的客戶需求支撐了營收,但燃油成本持續上漲,限制了創紀錄的銷售額轉化為股東收益的能力。 (公司/AsiaOne)
歐洲中東和非洲及其他地區
- 萊茵集團 (RWE) 的獲利動能支撐其全年業績表現更佳。萊茵集團 (RWE DE) 前九個月調整後 EBITDA 成長 35% 至 46 億歐元,調整後每股盈餘成長 42% 至 2.52 歐元。新資產、歐洲風況改善、交易活動增強均有所貢獻。管理層維持了 57.5 億歐元至 63.5 億歐元的年度 EBITDA 預期區間,但目前預期業績將接近上限。 107億歐元的淨投資凸顯了公司對成長的承諾,但交易波動和巨額資金需求仍然是現金流產生的關鍵因素。 (RWE)
- 維斯塔斯利潤率有所提高,但訂單和現金轉換率有所下降。維斯塔斯(VWS DC)公佈季度營收為56.8億歐元,較去年同期成長6%,不計特殊項目的息稅前利潤率為8.5%,高於去年同期的7.8%。渦輪機訂單量下降27%至3377兆瓦,調整後自由現金流從5.08億歐元降至9,900萬歐元。年度利潤率預期收窄至7.5%至8.5%,這意味著執行力和營運資本回收對於將779億歐元的積壓訂單轉化為收益至關重要。 (維斯塔斯)
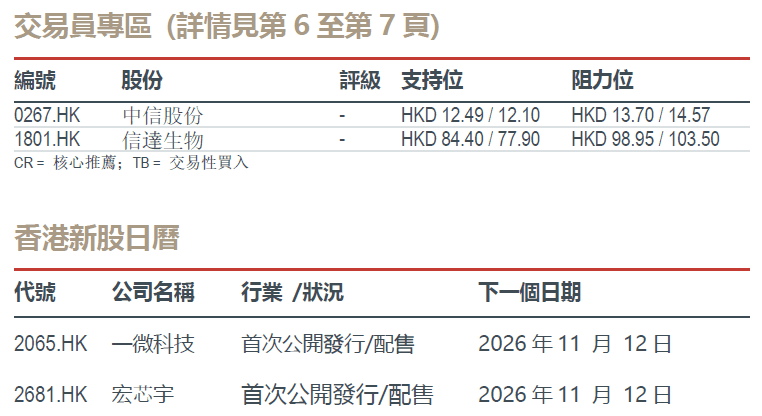
交易員專區
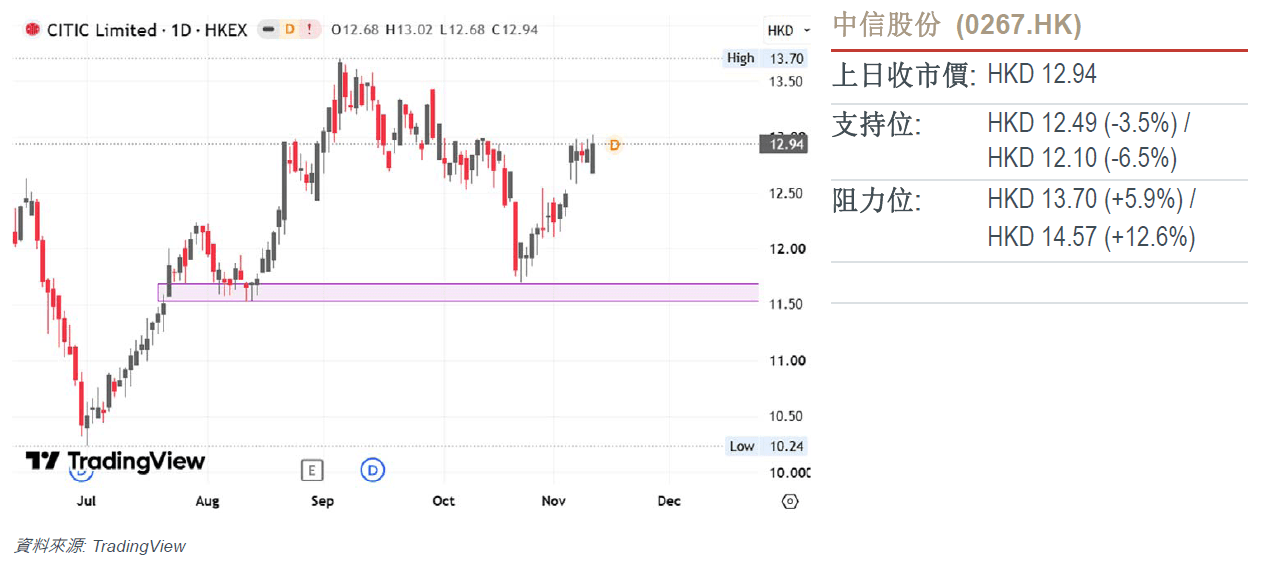
技術分析:
- 價格行為在突破後展開了高確信度的結構性防守,成功守住了缺口支撐基線上方的位置,並構築了一個看漲旗形趨勢延續形態。
- RSI 指標牢牢錨定於看漲區間,並繼續以正向速度向上斜升。
- 一旦價格堅決突破旗形形態,預期將展開向上突破浪潮,目標指向更高的波段高點阻力邊界與主要測量目標擴展界限。
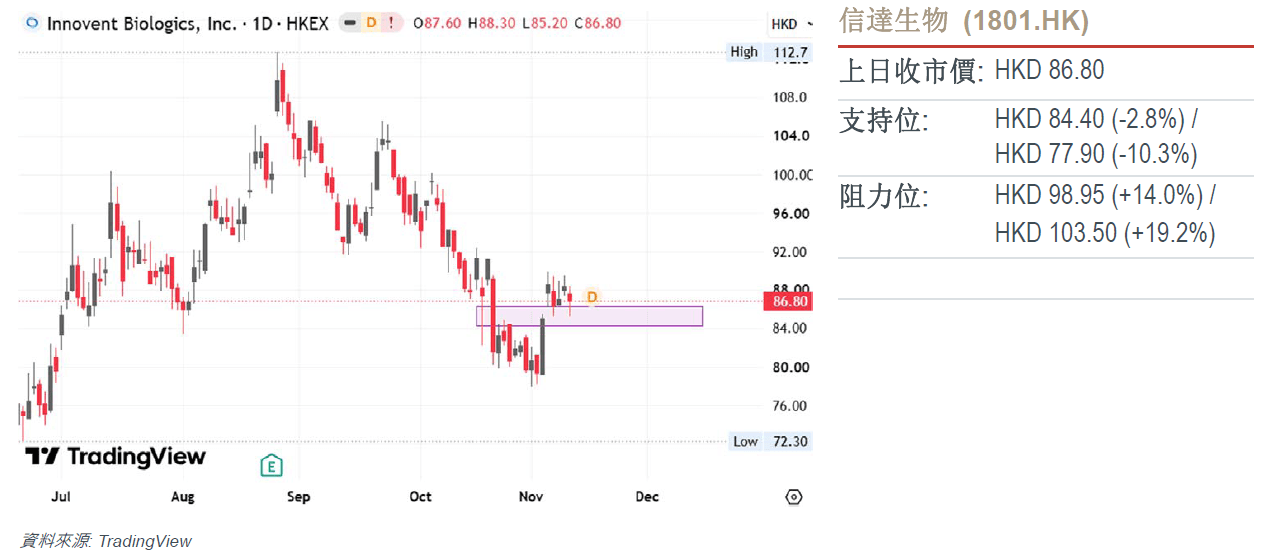
技術分析:
- 價格行為在盤中回踩中成功守住了突破缺口支撐基線上方的位置,並在一個緊湊的區間內展開收斂盤整。
- RSI 指標盤旋於 50 中性基線附近。
- 在結構性極性防守的框架下,只要價格行為嚴格防守在缺口支撐基線上方,最小阻力路徑將高度傾斜于展開向上拓展浪潮,目標指向更高的波段高點阻力區域。
市場動態:11月11日,美國股市反彈,標普500指數上漲約1.3%,那斯達克指數上漲約1.6%,人工智慧基礎設施類股普遍回升。儘管貝爾德下調了英偉達(NVDA US)的評級,但其股價仍上漲約2.9%;美光科技(MU US)股價飆升約11.9%,原因是CoreWeave公佈的客戶融資前景提振了市場對內存和服務器支出的信心。先前在亞洲,SK海力士(000660.KS)的韓國股票上漲約5.4%,原因是該公司公佈了相同的獲利預期。 CoreWeave預計未來三個月將收到90億美元的客戶預付款和訂金。預付款有助於提高融資的可見性,但持續的訂單和投資紀律對於整個行業的復甦仍然至關重要。 (美聯社/Aju/路透社) 英偉達(NVDA US)是我們的核心推薦。美光科技(MU US)和SK海力士(SKHY US)是我們推薦的投資機會。
宏觀:中國人民銀行在第三季報告中重申了溫和寬鬆的貨幣政策,並承諾將加強對國內需求的逆週期支撐。報告建議在貸款市場報價(LPR)之外,進一步多元化貸款定價基準。 9月份企業貸款利率低於3.0%,而M2貨幣供給量成長7.2%。報告重點關注政策傳導和融資管道,並未宣布新的基準利率下調。 (中國人民銀行)
固定收益、貨幣及商品(FICC):布蘭特原油期貨結算價上漲1.39%,至92.76美元/桶;白銀上漲約1.5%;黃金下跌0.74%。歐元兌美元下跌0.78%;德國10年期公債殖利率上升6個基點至3.30%。大宗商品和利率的漲跌互現使得通膨和融資成本成為影響股票估值的重要因素。由於美國國債市場因退伍軍人節休市,側邊欄保留了11月份的收益率和變動數據。 WTI原油價格上漲0.57%,至每桶86.53美元。 (eOption / 歐洲央行 / 德國聯邦銀行 / 美國財政部)
人工智慧
- 谷歌將人工智慧基因組學擴展到單一細胞類型。 Alphabet(美國Google母公司)旗下的DeepMind推出了AlphaGenome 2,該模型基於68種組織中超過1億個細胞的圖譜進行訓練。據報道,其在特定免疫細胞資料集上的變異識別率達到了30%,而先前的對比模型為16%。該模型目前可供非商業研究使用,商業研究則處於內部預覽階段。這項進展有望改善標靶發現,但該模型尚未經過臨床診斷驗證,且未揭露收入。 (DeepMind)Alphabet(美國Google母公司)是我們的投資機會。
- OpenAI的成長仍然帶來了沉重的融資負擔。根據《華爾街日報》報道,OpenAI第三季營收季增約50%至100億美元,但調整後的營業虧損從101億美元擴大至109億美元。調整後的營業利益率從-150%改善至-109%。因此,強勁的銷售業績降低了相對於營收的虧損,但並未消除大量的資金需求;該公司未立即就此向路透社置評。 (路透社/華爾街日報)
- 騰訊推出消費者AI搜尋。騰訊(700 HK)透過獨立網站和QQ瀏覽器推出了元寶搜尋。它結合了AI摘要、原始連結以及微信公眾號和影片頻道的存取權。此次面向消費者的推出擴展了先前為企業提供的技術。廣告投放仍然可行,廣告位有標籤且可折疊。分發管道具有優勢,但獲利取決於培養用戶的重複搜尋習慣。 (Smart Things)騰訊(700 HK)是我們的核心推薦。
- Anthropic的認購意願測試了資本市場的需求。根據彭博社引述知情人士報道,Anthropic的擬議IPO吸引了數倍於可發行股份的意向。巨大的潛在配售推動了此次交易的需求,該交易的目標金額高達904億美元,包括IPO和私募配售。這些是初步訂單,而非已完成的融資。最終的資產配置和定價將檢驗投資者對前沿模型擴張的投資意願。 (彭博)
美洲
- 儘管券商態度趨於謹慎,英偉達股價仍出現反彈。在人工智慧整體復甦的推動下,英偉達 (NVDA US) 股價上漲約 2.9%,即便 Baird 將其評級下調至“中性”,摩根士丹利也取消了其“首選股”稱號,但仍維持“增持”評級。路透社將此評級調整歸因於資料中心支出前景不明朗以及領導層不確定性。 64 家券商中有 59 家仍給予英偉達股票「買入」或「強力買入」評級,這種分歧凸顯了市場對公司執行情況和信心的敏感性,而非分析師一致妥協。 (路透社/美聯社)英偉達 (NVDA US) 是我們的核心推薦。
- 記憶體和儲存股也參與了人工智慧領域的反彈。受 CoreWeave 需求和融資更新提振,美光 (MU US) 股價上漲約 11.9%。在同一交易日內,閃迪 (SanDisk) 上漲約 13.7%,希捷 (Seagate) 上漲 10.0%,戴爾 (Dell) 上漲 11.8%。這些同步復甦顯示市場對記憶體、儲存和伺服器領域的支出信心重燃。這並非美光科技發布新的財報,而是一次市場重新評估;持續的訂單和現金轉換率仍是接下來的考驗。 (美聯社/路透社/市場數據)美光科技(MU US)是我們的投資機會。
- Meta 準備進行基礎設施領導交接。 Meta Platforms(META US)確認,其基礎設施負責人 Santosh Janardhan 將於 2027 年初離職,由前亞馬遜網路服務 (AWS) 高管 Dave Brown 接任。彭博社報道稱,Janardhan 將留任至第一季末,以協助過渡。這次交接將複雜的資料中心執行工作交接給一位新的領導者,因為人工智慧容量仍然具有重要的策略意義;公告本身並未揭露投資指引的任何變化。 (路透)Meta(META US)是我們的核心推薦。
- 亞馬遜接受日本市場定價調整。亞馬遜(AMZN US)獲得日本競爭承諾計劃的批准,該計劃要求,當賣家不與競爭對手網站的價格保持一致時,替代報價必須保持可見。這些調整將在六個月內生效,並將接受為期五年的監督。監管機構未發現任何反壟斷違規行為。更大的賣家定價自由度可能會削弱跨平台價格紀律,同時在未做出正式侵權決定的情況下解決調查。 (日本公平交易委員會/通訊社)亞馬遜(AMZN US)是我們的核心推薦。
- CoreWeave 的現金前景推動股價強勁反彈。 CoreWeave(CRWV US)在發布業績後的首個完整交易日上漲約 24.7%。該公司預計未來三個月將收到 90 億美元的客戶預付款和定金,並將年度營收預期上調至 130 億至 133 億美元。第三季營收達 36.6 億美元,但淨虧損擴大至 7.09 億美元。客戶預付款緩解了短期融資擔憂,但高支出和利息成本仍然限制著獲利能力。 (公司/路透/美聯社)
- McCormick 的食品合併案面臨英國的補救期限。英國競爭監管機構對味好美(MKC US)擬以650億美元收購聯合利華食品業務(主要涉及乾粉調味料和醬料)的交易表示擔憂。兩家公司必須在11月18日前提出補救措施,否則將面臨更深入的調查。芥末醬的競爭並未被列為擔憂事項。該裁決增加了交易執行的風險和潛在的資產剝離要求,但並不意味著交易最終被否決。 (CMA/路透社)
大中華區
- 銀行資本重組已獲交易所核准。工商銀行(1398 HK)和中國農業銀行(1288 HK)先前宣布的A股增發計畫分別獲得上海證券交易所批准,金額分別高達人民幣1,000億元和1,600億元。該計劃仍需獲得中國證監會的註冊。此舉旨在推動資本補充,而非宣布新的融資計畫。更強的核心資本將支持貸款業務,但完成時間和擴大後的股本回報率仍存在不確定性。 (工商銀行/澎湃新聞)工商銀行(1398 HK)和中國農業銀行(1288 HK)是我們推薦。
- 造船訂單增加積壓。中國船舶集團有限公司(600150.SH)揭露了20艘超大型原油運輸船(VLCC)的訂單,其中包括16艘稅前總造價人民幣134.3億元的船舶。交付時間從2029年到2030年不等,相關核准仍在進行中。此次揭露的新訂單增強了長期訂單量的可見性,而非當前的獲利能力。執行成本、建設里程碑和延遲現金流將決定訂單轉化為利潤的效率。 (中遠海運/CLS)
中國以外的亞洲地區
- SK海力士股價受人工智慧市場情緒提振反彈。受CoreWeave公佈令人鼓舞的美國盤後業績提振,韓國晶片股反彈,SK海力士(000660.KS)股價上漲5.36%,至127.7萬韓元。外國投資者淨買入韓國綜合股價指數(KOSPI)股票6553億韓元。此舉反映出市場對人工智慧基礎設施需求的信心重燃;但並未消除客戶集中度、估值或投資週期風險。記憶體供應商仍需持續的訂單才能將強勁的市場情緒轉化為獲利。 (Aju) SK海力士(SKHY US)是我們的投資機會。
- 台積電(TSMC)股價因股利和銷售信心增強而上漲。台積電(2330 TT)股價上漲4.81%,至2,395新台幣,此前該公司公佈了股息和銷售業績。其第三季股利從第二季的7新台幣增至9新台幣,10月銷售額成長近60%。市場的新反應增強了市場對人工智慧需求的信心。要維持這種信心,需要將產能投資轉化為獲利成長,而不僅僅是擴大投入。 (中央社)台積電(TSM US)是我們的核心推薦。
- 黑石集團提高對IDP的收購報價。 IDP教育集團(IEL AU)在披露黑石集團修訂後的每股3澳元現金收購報價(扣除後續股息或分紅)後,股價上漲約16.3%。董事會正在考慮這項主動提出的、不具約束力的收購方案,尚未做出決定。先前的收購方案已被拒絕。此提高報價凸顯了IDP國際教育平台的價值,但交易能否完成以及最終條款仍存在不確定性。 (公司/路透社)
- 燃油成本拖累新加坡航空績效。新加坡航空(SIA SP)公佈上半年淨利為1.34億新元,年減43.9%,儘管營收成長16.8%至113億新元。未計入對沖成本的燃油成本上漲了90.3%。該集團宣布派發每股7新加坡分的期中股息,其中包括5新加坡分的特別股息。強勁的客戶需求支撐了營收,但燃油成本持續上漲,限制了創紀錄的銷售額轉化為股東收益的能力。 (公司/AsiaOne)
歐洲中東和非洲及其他地區
- 萊茵集團 (RWE) 的獲利動能支撐其全年業績表現更佳。萊茵集團 (RWE DE) 前九個月調整後 EBITDA 成長 35% 至 46 億歐元,調整後每股盈餘成長 42% 至 2.52 歐元。新資產、歐洲風況改善、交易活動增強均有所貢獻。管理層維持了 57.5 億歐元至 63.5 億歐元的年度 EBITDA 預期區間,但目前預期業績將接近上限。 107億歐元的淨投資凸顯了公司對成長的承諾,但交易波動和巨額資金需求仍然是現金流產生的關鍵因素。 (RWE)
- 維斯塔斯利潤率有所提高,但訂單和現金轉換率有所下降。維斯塔斯(VWS DC)公佈季度營收為56.8億歐元,較去年同期成長6%,不計特殊項目的息稅前利潤率為8.5%,高於去年同期的7.8%。渦輪機訂單量下降27%至3377兆瓦,調整後自由現金流從5.08億歐元降至9,900萬歐元。年度利潤率預期收窄至7.5%至8.5%,這意味著執行力和營運資本回收對於將779億歐元的積壓訂單轉化為收益至關重要。 (維斯塔斯)
交易員專區
技術分析:
- 價格行為在突破後展開了高確信度的結構性防守,成功守住了缺口支撐基線上方的位置,並構築了一個看漲旗形趨勢延續形態。
- RSI 指標牢牢錨定於看漲區間,並繼續以正向速度向上斜升。
- 一旦價格堅決突破旗形形態,預期將展開向上突破浪潮,目標指向更高的波段高點阻力邊界與主要測量目標擴展界限。
技術分析:
- 價格行為在盤中回踩中成功守住了突破缺口支撐基線上方的位置,並在一個緊湊的區間內展開收斂盤整。
- RSI 指標盤旋於 50 中性基線附近。
- 在結構性極性防守的框架下,只要價格行為嚴格防守在缺口支撐基線上方,最小阻力路徑將高度傾斜于展開向上拓展浪潮,目標指向更高的波段高點阻力區域。
Disclosures and disclaimers
This report is provided subject to, and must be read together with, the full Disclosures / Disclaimers available at this link, which are incorporated by reference into this report. In particular, this report is intended for general circulation and informational purposes only and does not constitute personal investment advice or a recommendation to buy or sell any investment product or security. You should independently evaluate the information and, where necessary, seek advice from a qualified financial adviser regarding the suitability of any investment. Analyst certifications required under applicable regulations, including SEC Regulation AC (where relevant), are included in this report. By accessing, receiving or using this report, you acknowledge that you have read, understood and agreed to be bound by the Disclosures / Disclaimers, as may be amended, supplemented or updated from time to time.


