
夜市回顧
今日需知要聞
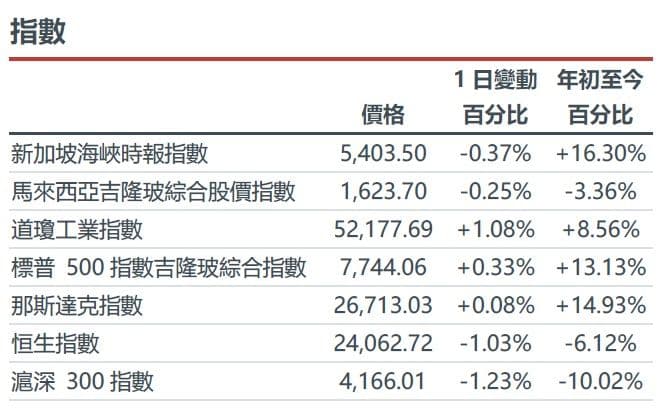
市場動態:10月15日星期四,標普500指數在美國交易時段反彈0.33%,此前韓國綜合股價指數(KOSPI)暴跌7.57%。在首爾,由於市場擔憂人工智慧投資的可持續性以及借貸成本上升,SK海力士(000660 KS)下跌11.06%,三星電子(005930 KS)下跌9.48%。台積電(TSM US)儘管公佈季度利潤達235.9億美元,年增68.7%,預測第四季營收為523億至543億美元,但股價仍下跌1.80%。該公司維持2026年600億至640億美元的資本支出預期。管理階層對2027年的謹慎規劃表明,未來資本支出存在不確定性。 (路透社/韓聯社/市場數據/雅虎財經)
宏觀:美國9月生產者物價指數較上季上漲1.3%,高於預期的0.5%,較去年同期上漲6.3%。零售銷售額成長0.8%至7,450億美元,年增6.3%,但汽油價格上漲拉高了名目增幅。對照組僅成長0.1%,低於8月的1.2%。這些因素使得聯準會在通膨與成長之間權衡取捨變得更加複雜。 (路透社/美國人口普查局)
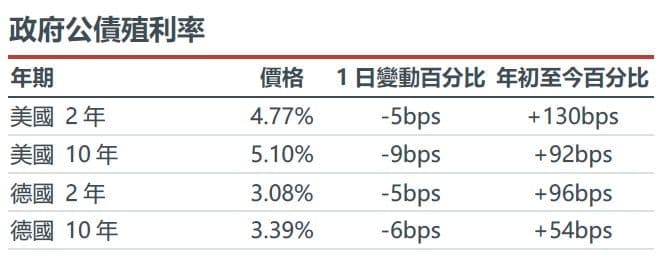
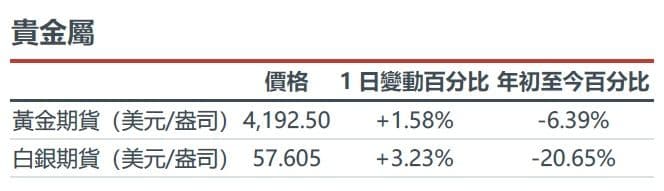
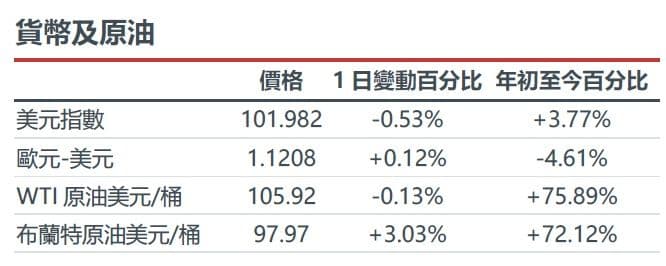
固定收益、商品及大宗商品:10月15日到期的美國10年期公債殖利率下跌9個基點,從5.19%降至5.10%。 12月黃金期貨上漲1.58%,白銀期貨上漲3.23%,美元指數下跌0.53%,與紐約時間17:00的參考資料一致。 11月WTI原油期貨結算價上漲3.03%,至每桶97.97美元,同時美國原油庫存減少860萬桶。 12月布蘭特原油期貨下跌0.13%,至每桶105.92美元。原油基準價格的分化凸顯了區域供應和運輸狀況的重要性。 (美國財政部/雅虎財經/Newsquawk/美國能源資訊署)台積電(TSM US)是我們的核心推薦。
人工智能
- 台積電創下利潤新高,但市場保持謹慎。台積電(TSM US)於10月15日公佈第三季淨利為7,630.6億新台幣,較去年同期成長68.7%,並預計第四季營收為523億至543億美元。消息公佈後,其美國存託憑證(ADR)收盤下跌1.80%,報422.25美元。強勁的人工智慧需求支撐了產能投資,但管理階層對2027年的謹慎規劃凸顯了宏觀經濟的不確定性以及市場對預期的敏感度。 (台積電/路透/市場數據)
- 台積電(TSM US)是我們的核心推薦。
- Meta Platforms(META US)擴大了本地人工智慧的存取範圍。 10月15日發布的Muse Spark Open版本擁有8,160億個參數,其中420億個為活躍參數,上下文視窗大小為100萬個令牌。 Meta表示,該版本運行在兩台蘋果(AAPL US)M5 Ultra Mac Studio上,並提供可下載的權重和託管存取。本地部署擴大了開發者的選擇範圍,但商業許可的限制限制了不受限制的採用範圍。 (Meta)
- Meta Platforms (META US) 是我們的核心推薦。
- Anthropic 在其安全運作中嵌入了獨立評估人員。該公司於 10 月 15 日宣布,六名 METR 研究人員將獲得與員工類似的存取權限,包括內部工具和系統。 METR 可以在未經 Anthropic 否決的情況下發布風險評估結果,但需對敏感資訊進行嚴格篩選。更深入的審查可以增強人們對前沿模型治理的信心,但自願存取並不能證明模型是安全的。 (Anthropic)
- CoreWeave (CRWV US) 股價反彈,但融資風險依然存在。 10 月 15 日收盤時,股價上漲 5.94%,至 69.69 美元。英偉達 (NVDA US) 執行長黃仁勳表示,公司財務狀況正在改善,無需擔保。路透社報道稱,CoreWeave 2031 年到期債券的殖利率約為 16%。股權復甦並不能保證融資成本;償債和現金週轉仍是基礎設施回報的關鍵。 (路透社/市場數據)
美洲
- 可口可樂(KO US)贏得肯德基美國飲料業務。肯德基宣布將旗下3,718家美國餐廳的飲料供應商從百事可樂(PEP US)更換為可口可樂,過渡期將於2027年1月開始,預計春季全面鋪開。該協議結束了肯德基近四十年的百事可樂供應;財務條款未予披露。更廣泛的餐廳通路有助於提升品牌影響力,但新增利潤目前尚無法量化。 (肯德基/PR Newswire/路透社)
- 我們建議可口可樂(KO US)買入。
- 嘉信理財(SCHW US)獲利成長與客戶資金流入同步。第三季調整後每股盈餘年增29%至1.69美元,營收成長17%至71.7億美元。核心淨新增資產達1,904億美元,較去年成長38%。 10月15日收盤,股價下跌2.73%,報94.16美元。客戶獲取支撐了經常性資產管理費,但資產價值和交易活動仍然對市場狀況較為敏感。 (嘉信理財/市場數據)
- Prologis(PLD US)改善了營運利潤,但下調了GAAP績效指引。第三季核心FFO年增7.4%至每股1.60美元,同店現金NOI成長5.9%。全年核心FFO指引收窄至6.25-6.29美元,但每股盈餘指引從4.40-4.55美元下調至4.05-4.15美元。 10月15日收盤,股價下跌2.70%,報126.94美元。這種差異表明需要將物業業績與報告的會計收益分開考慮。 (Prologis/市場數據)
- 儘管再保險收入疲軟,Marsh(MRSH US)的獲利仍實現成長。第三季營收年增8%至69億美元,其中基本面成長5%,調整後每股盈餘成長10%至2.03美元。然而,再保險收入較去年同期下降6%至3.74億美元。 10月15日收盤,股價上漲4.56%,報186.54美元。多元化的諮詢和保險業務支撐了盈利,但再保險業務的疲軟抑制了整體成長。 (Marsh / 市場數據)
- 紐約銀行(BNY US)將費用成長轉化為更高的獲利能力。第三季每股盈餘較去年同期成長24%至2.34美元,營收成長12%至56.8億美元。費用收入也成長了12%,而淨利息收入較去年同期成長15%,但較上季下降2%。 10月15日收盤,股價上漲3.23%,報142.09美元。隨著利息收入環比成長勢頭放緩,費用成長擴大了獲利支撐。 (BNY / 市場數據)
- 盈透證券 (IBKR US) 透過客戶成長提升獲利。截至10月15日美國股市收盤,第三季調整後每股盈餘較去年同期成長17.5%至0.67美元,調整後營收年增16.3%至18.7億美元。客戶帳戶年增35%至558萬個。規模擴大支撐了盈利,但客戶保證金貸款年增36%至1052億美元,增加了其對市場承壓的敏感度。 (盈透證券)
大中華區
- 聯想股價下跌,人工智慧硬體風險重估。受人工智慧硬體整體疲軟的影響,聯想(0992 HK) 10月15日收盤下跌14.54%,報25.98港元。路透社通報稱,亞洲資料中心業務的融資環境趨緊,融資活動也出現延遲。此舉凸顯了市場對支出預期和客戶融資成本的敏感度;但這本身並不意味著聯想的獲利前景或訂單量惡化。 (NewTimeSpace / 路透社 / 市場數據)
- TikTok在歐盟的上訴遭遇挫折。 10月15日,歐盟法院顧問建議位元組跳動旗下的TikTok繼續作為《數位市場法》的「守門人」。該意見不具約束力;法院尚未作出裁決。違反相關規定可能面臨高達全球年營業額10%的罰款,這意味著合規成本和平台營運限制將對企業前景產生影響。 (路透社)
中國以外的亞洲地區
- 韓國記憶體股票加劇了人工智慧股的拋售。 SK海力士(000660 KS)股價下跌11.06%,至126.2萬韓元;三星電子(005930 KS)股價下跌9.48%,至21萬韓元,收在10月15日。韓國綜合股價指數(KOSPI)下跌7.57%,外國投資者淨賣出3.62兆韓元。此次下跌的廣泛性表明,人工智慧產業普遍存在融資和估值方面的擔憂,而不僅僅取決於某家公司的財報。 (韓聯社/市場數據/市場數據)
- 雀巢印度銷售成長提振季度獲利。雀巢印度(NESTLEIND IN)於10月15日公佈,截至9月31日的季度,公司合併營收為678.8億印度盧比,較去年同期成長20.3%;淨利為101億印度盧比,較去年同期成長35.9%。管理層表示,銷售成長強勁,但同時警告食品通膨可能帶來影響。強勁的需求支撐了獲利韌性;持續的大宗商品壓力和加大品牌投資仍可能限制銷售成長轉化為未來利潤的程度。 (雀巢印度)
歐洲中東和非洲及其他地區
- 隨著資本規則收緊,瑞銀正在探索各種方案。路透社10月15日報稱,如果瑞士的規則過於嚴格,瑞銀(UBSG SW)正在考慮包括總部搬遷或銀行交易在內的應急方案;目前尚未進行任何積極的談判。政府提議的外國子公司資本要求可能會佔用超過200億美元的資金。因此,戰略不確定性仍然與最終規則相關,而不是與已宣布的搬遷或交易相關。 (路透社)
- 阿斯特捷利康擴大人工智慧輔助藥物研發。阿斯特捷利康(AZN LN)於10月15日同意向insitro支付4000萬美元的預付款,用於肝臟和心臟疾病的研究,並支付高達14.6億美元的或有里程碑付款和特許權使用費。阿斯特捷利康將資助後續的臨床試驗。該合作擴大了標靶發現範圍,但里程碑付款和商業價值取決於研究進展和最終的臨床驗證,而非最初的人工智慧合作。 (路透社)
- 道達爾能源預計煉油業務將迎來大幅成長。道達爾能源(TTE FP)10月15日表示,預計第三季煉油利潤率為每桶33.2美元,去年同期為8.4美元。煉油和化工業務現金流可能達到約40億美元,是上一季的兩倍。高企的能源價格支撐了近期的現金流,但供應中斷和對異常強勁利潤率的依賴增加了後續恢復正常的風險。 (路透社)
- 義大利聯合信貸銀行清除收購德國商業銀行的重大障礙。義大利聯合信貸銀行(UCG IM)10月15日表示,歐洲央行已批准對德國商業銀行的控制權。此前,該行於7月提出收購要約,將持股比例提高至48%。該行預計,在滿足剩餘條件後,將獲得約50%的投票權。監管方面的進展推進了戰略考量,但整合、政治阻力和少數股東的利益仍然使全面合併之路變得複雜。 (路透社)
- Nordea暫停股票回購削弱了其資本回報前景。 Nordea(NDAFI FH)在10月15日下跌7.83%至15.65歐元,此前該公司暫停了股票回購,等待歐洲央行對其資本模型的審查。第三季營業利潤年減4%至15.4億歐元,低於市場普遍預期的16.3億歐元。由於預計2027年之前不會有相關決定,風險加權資產的不確定性使盈餘資本分配蒙上陰影,儘管較高的利率可能會支撐未來的貸款收入。 (Nordea / 路透 / 市場數據)
- 愛立信績效超出預期,但指出成本壓力。愛立信(ERICB SS)在10月15日上漲6.80%至103.70瑞典克朗。第三季有機銷售額年增7%,調整後息稅前利潤(EBITA)達101億瑞典克朗,超過市場普遍預期的78.7億瑞典克朗;去年同期獲利包含大額資產剝離盈餘。執行力和成本控制支撐了盈利,但管理層對零件成本的警告使明年利潤率面臨風險,儘管本季業績強勁。 (愛立信/PR Newswire/路透社/市場數據)
交易員專區
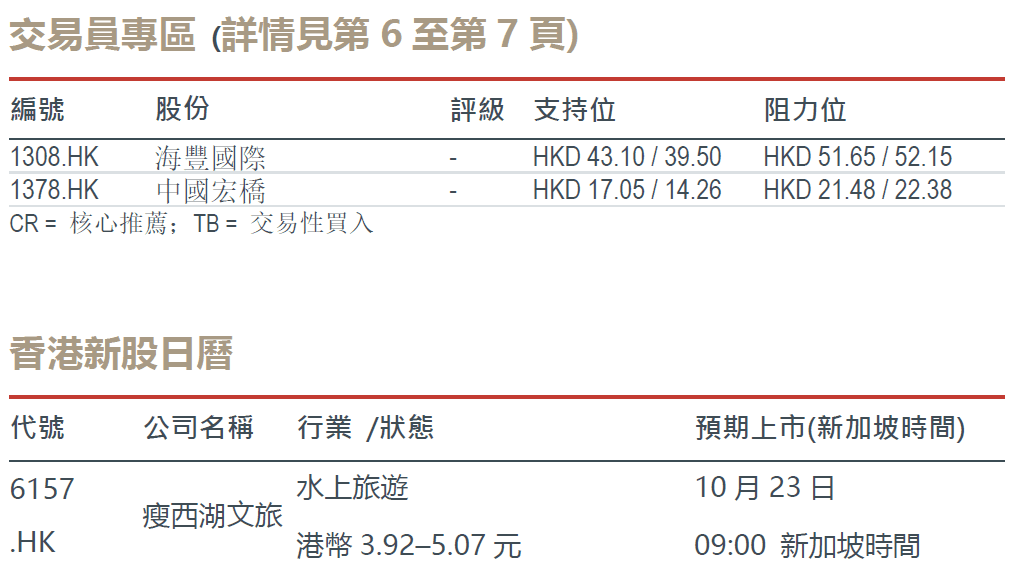
技術分析:
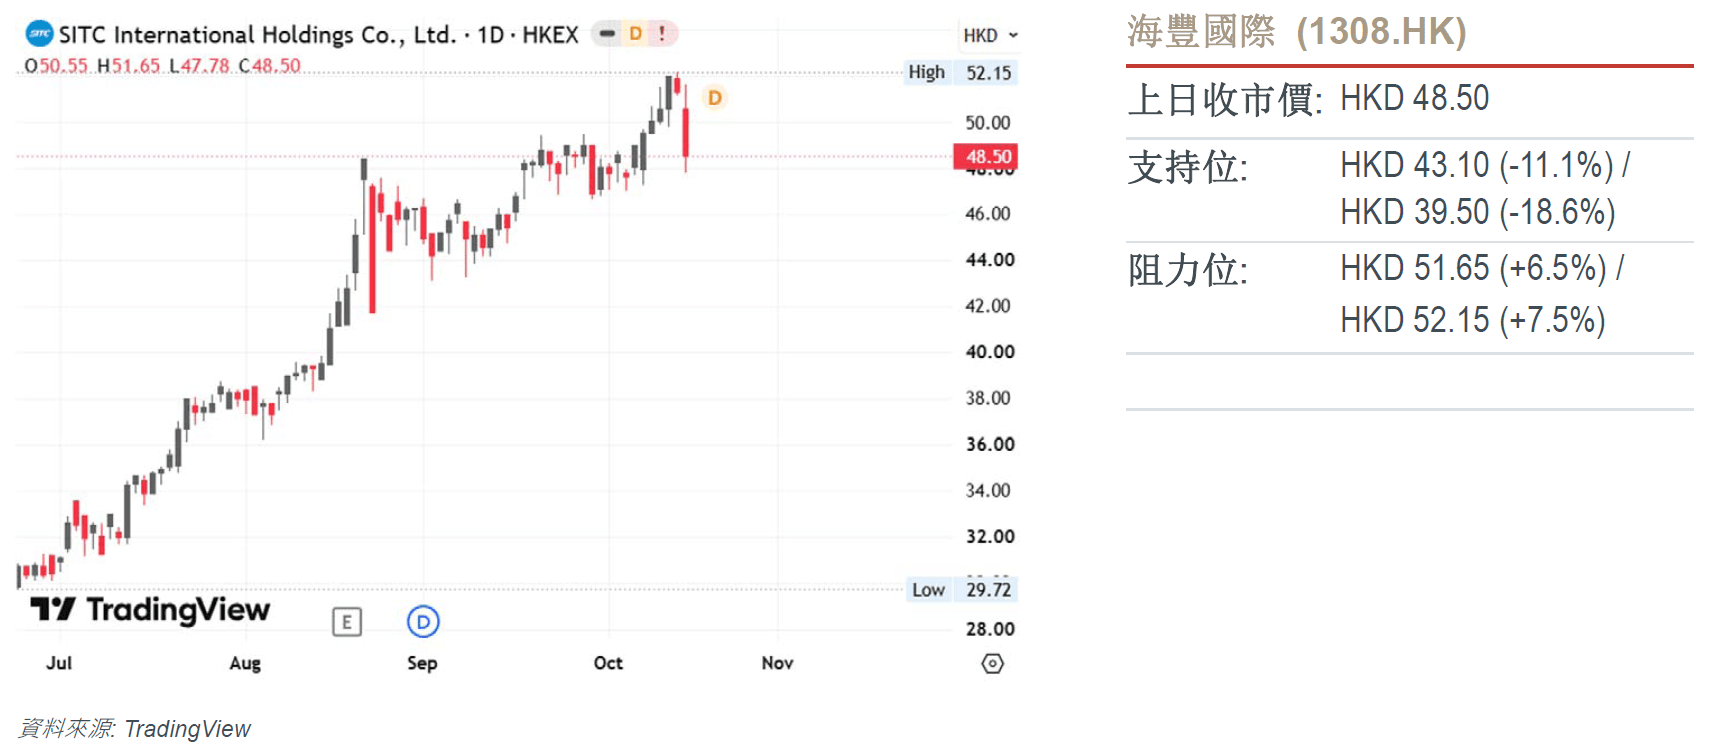
- 價格行為在HK$52.15確立關鍵擺動高點的過程中構築了看跌孕線K線組合,信號呈現潛在的宏觀頂部反轉。
- 看跌孕線形態的出現,確認了在HK$52.15處的買方主動性停滯,並將該峰值定性為活躍的上方供給錨點。
- 只要價格行為在隨後的低級別暫態反彈中嚴格被壓制在該高點下方,最小阻力路徑將高度傾斜于向下方主導水準支撐目的地區域展開多波段的下行反轉。
技術分析:
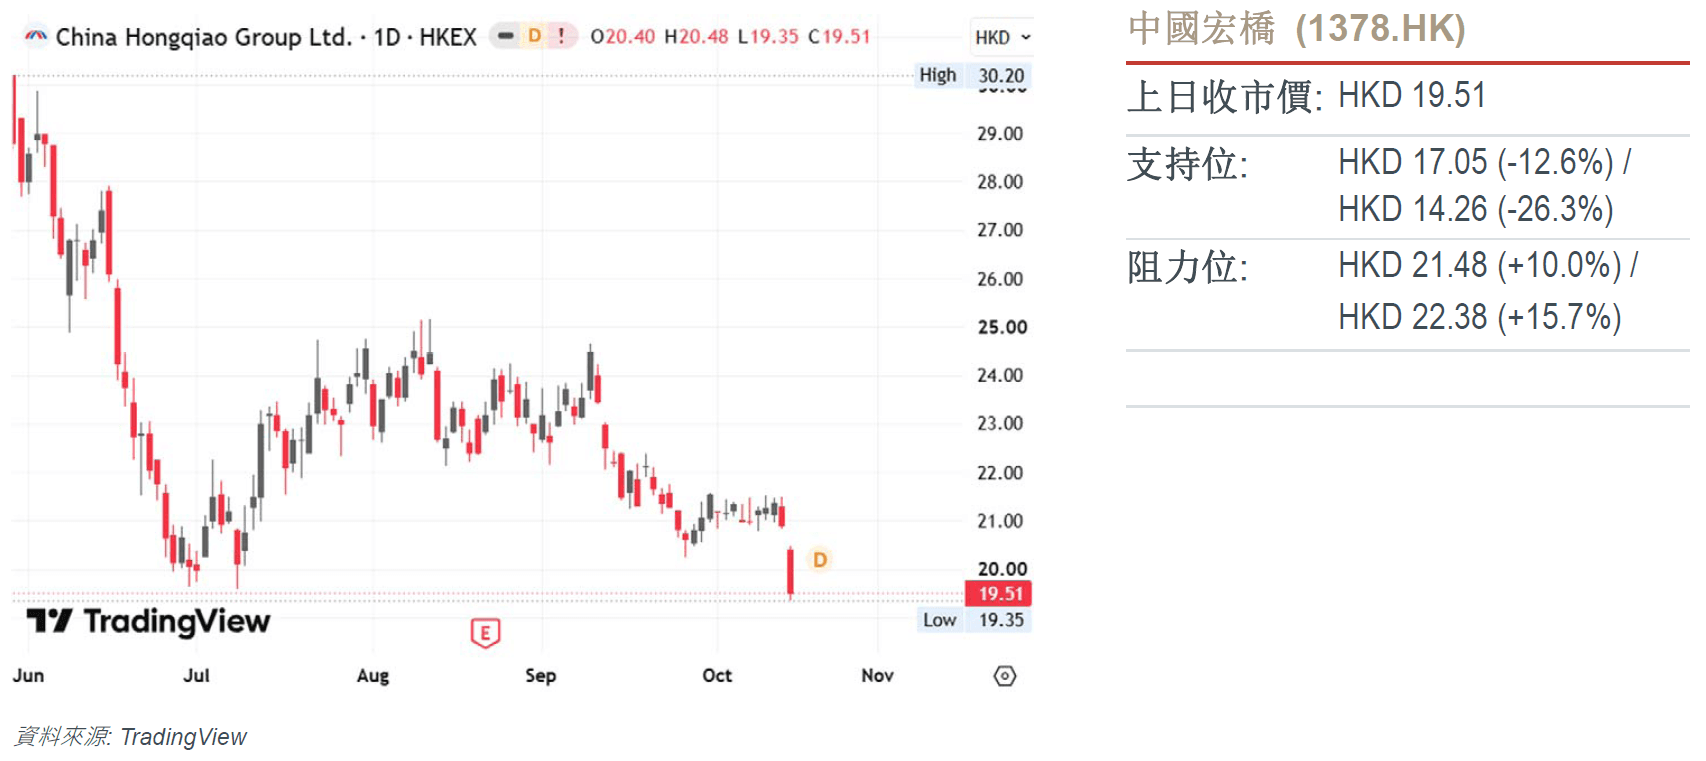
- 價格行為以跳空缺口的形式決絕地向下貫穿其近期價格低點,確立了看跌順趨勢脈衝的縱深延續。
- RSI指標穩固紮根於看跌區間,並持續以負向加速度呈向下斜率傾斜,信號呈現下行動能的持續擴張而非即時的背離或衰竭。
- 只要價格行為在隨後的低級別暫態回踩中嚴格被壓制在該缺口下軌與新轉換的阻力天花板下方,最小阻力路徑將高度傾斜于向更深層的主導需求支撐目的地區域展開持續的下行拓展。
今日需知要聞
市場動態:10月15日星期四,標普500指數在美國交易時段反彈0.33%,此前韓國綜合股價指數(KOSPI)暴跌7.57%。在首爾,由於市場擔憂人工智慧投資的可持續性以及借貸成本上升,SK海力士(000660 KS)下跌11.06%,三星電子(005930 KS)下跌9.48%。台積電(TSM US)儘管公佈季度利潤達235.9億美元,年增68.7%,預測第四季營收為523億至543億美元,但股價仍下跌1.80%。該公司維持2026年600億至640億美元的資本支出預期。管理階層對2027年的謹慎規劃表明,未來資本支出存在不確定性。 (路透社/韓聯社/市場數據/雅虎財經)
宏觀:美國9月生產者物價指數較上季上漲1.3%,高於預期的0.5%,較去年同期上漲6.3%。零售銷售額成長0.8%至7,450億美元,年增6.3%,但汽油價格上漲拉高了名目增幅。對照組僅成長0.1%,低於8月的1.2%。這些因素使得聯準會在通膨與成長之間權衡取捨變得更加複雜。 (路透社/美國人口普查局)
固定收益、商品及大宗商品:10月15日到期的美國10年期公債殖利率下跌9個基點,從5.19%降至5.10%。 12月黃金期貨上漲1.58%,白銀期貨上漲3.23%,美元指數下跌0.53%,與紐約時間17:00的參考資料一致。 11月WTI原油期貨結算價上漲3.03%,至每桶97.97美元,同時美國原油庫存減少860萬桶。 12月布蘭特原油期貨下跌0.13%,至每桶105.92美元。原油基準價格的分化凸顯了區域供應和運輸狀況的重要性。 (美國財政部/雅虎財經/Newsquawk/美國能源資訊署)台積電(TSM US)是我們的核心推薦。
人工智能
- 台積電創下利潤新高,但市場保持謹慎。台積電(TSM US)於10月15日公佈第三季淨利為7,630.6億新台幣,較去年同期成長68.7%,並預計第四季營收為523億至543億美元。消息公佈後,其美國存託憑證(ADR)收盤下跌1.80%,報422.25美元。強勁的人工智慧需求支撐了產能投資,但管理階層對2027年的謹慎規劃凸顯了宏觀經濟的不確定性以及市場對預期的敏感度。 (台積電/路透/市場數據)
- 台積電(TSM US)是我們的核心推薦。
- Meta Platforms(META US)擴大了本地人工智慧的存取範圍。 10月15日發布的Muse Spark Open版本擁有8,160億個參數,其中420億個為活躍參數,上下文視窗大小為100萬個令牌。 Meta表示,該版本運行在兩台蘋果(AAPL US)M5 Ultra Mac Studio上,並提供可下載的權重和託管存取。本地部署擴大了開發者的選擇範圍,但商業許可的限制限制了不受限制的採用範圍。 (Meta)
- Meta Platforms (META US) 是我們的核心推薦。
- Anthropic 在其安全運作中嵌入了獨立評估人員。該公司於 10 月 15 日宣布,六名 METR 研究人員將獲得與員工類似的存取權限,包括內部工具和系統。 METR 可以在未經 Anthropic 否決的情況下發布風險評估結果,但需對敏感資訊進行嚴格篩選。更深入的審查可以增強人們對前沿模型治理的信心,但自願存取並不能證明模型是安全的。 (Anthropic)
- CoreWeave (CRWV US) 股價反彈,但融資風險依然存在。 10 月 15 日收盤時,股價上漲 5.94%,至 69.69 美元。英偉達 (NVDA US) 執行長黃仁勳表示,公司財務狀況正在改善,無需擔保。路透社報道稱,CoreWeave 2031 年到期債券的殖利率約為 16%。股權復甦並不能保證融資成本;償債和現金週轉仍是基礎設施回報的關鍵。 (路透社/市場數據)
美洲
- 可口可樂(KO US)贏得肯德基美國飲料業務。肯德基宣布將旗下3,718家美國餐廳的飲料供應商從百事可樂(PEP US)更換為可口可樂,過渡期將於2027年1月開始,預計春季全面鋪開。該協議結束了肯德基近四十年的百事可樂供應;財務條款未予披露。更廣泛的餐廳通路有助於提升品牌影響力,但新增利潤目前尚無法量化。 (肯德基/PR Newswire/路透社)
- 我們建議可口可樂(KO US)買入。
- 嘉信理財(SCHW US)獲利成長與客戶資金流入同步。第三季調整後每股盈餘年增29%至1.69美元,營收成長17%至71.7億美元。核心淨新增資產達1,904億美元,較去年成長38%。 10月15日收盤,股價下跌2.73%,報94.16美元。客戶獲取支撐了經常性資產管理費,但資產價值和交易活動仍然對市場狀況較為敏感。 (嘉信理財/市場數據)
- Prologis(PLD US)改善了營運利潤,但下調了GAAP績效指引。第三季核心FFO年增7.4%至每股1.60美元,同店現金NOI成長5.9%。全年核心FFO指引收窄至6.25-6.29美元,但每股盈餘指引從4.40-4.55美元下調至4.05-4.15美元。 10月15日收盤,股價下跌2.70%,報126.94美元。這種差異表明需要將物業業績與報告的會計收益分開考慮。 (Prologis/市場數據)
- 儘管再保險收入疲軟,Marsh(MRSH US)的獲利仍實現成長。第三季營收年增8%至69億美元,其中基本面成長5%,調整後每股盈餘成長10%至2.03美元。然而,再保險收入較去年同期下降6%至3.74億美元。 10月15日收盤,股價上漲4.56%,報186.54美元。多元化的諮詢和保險業務支撐了盈利,但再保險業務的疲軟抑制了整體成長。 (Marsh / 市場數據)
- 紐約銀行(BNY US)將費用成長轉化為更高的獲利能力。第三季每股盈餘較去年同期成長24%至2.34美元,營收成長12%至56.8億美元。費用收入也成長了12%,而淨利息收入較去年同期成長15%,但較上季下降2%。 10月15日收盤,股價上漲3.23%,報142.09美元。隨著利息收入環比成長勢頭放緩,費用成長擴大了獲利支撐。 (BNY / 市場數據)
- 盈透證券 (IBKR US) 透過客戶成長提升獲利。截至10月15日美國股市收盤,第三季調整後每股盈餘較去年同期成長17.5%至0.67美元,調整後營收年增16.3%至18.7億美元。客戶帳戶年增35%至558萬個。規模擴大支撐了盈利,但客戶保證金貸款年增36%至1052億美元,增加了其對市場承壓的敏感度。 (盈透證券)
大中華區
- 聯想股價下跌,人工智慧硬體風險重估。受人工智慧硬體整體疲軟的影響,聯想(0992 HK) 10月15日收盤下跌14.54%,報25.98港元。路透社通報稱,亞洲資料中心業務的融資環境趨緊,融資活動也出現延遲。此舉凸顯了市場對支出預期和客戶融資成本的敏感度;但這本身並不意味著聯想的獲利前景或訂單量惡化。 (NewTimeSpace / 路透社 / 市場數據)
- TikTok在歐盟的上訴遭遇挫折。 10月15日,歐盟法院顧問建議位元組跳動旗下的TikTok繼續作為《數位市場法》的「守門人」。該意見不具約束力;法院尚未作出裁決。違反相關規定可能面臨高達全球年營業額10%的罰款,這意味著合規成本和平台營運限制將對企業前景產生影響。 (路透社)
中國以外的亞洲地區
- 韓國記憶體股票加劇了人工智慧股的拋售。 SK海力士(000660 KS)股價下跌11.06%,至126.2萬韓元;三星電子(005930 KS)股價下跌9.48%,至21萬韓元,收在10月15日。韓國綜合股價指數(KOSPI)下跌7.57%,外國投資者淨賣出3.62兆韓元。此次下跌的廣泛性表明,人工智慧產業普遍存在融資和估值方面的擔憂,而不僅僅取決於某家公司的財報。 (韓聯社/市場數據/市場數據)
- 雀巢印度銷售成長提振季度獲利。雀巢印度(NESTLEIND IN)於10月15日公佈,截至9月31日的季度,公司合併營收為678.8億印度盧比,較去年同期成長20.3%;淨利為101億印度盧比,較去年同期成長35.9%。管理層表示,銷售成長強勁,但同時警告食品通膨可能帶來影響。強勁的需求支撐了獲利韌性;持續的大宗商品壓力和加大品牌投資仍可能限制銷售成長轉化為未來利潤的程度。 (雀巢印度)
歐洲中東和非洲及其他地區
- 隨著資本規則收緊,瑞銀正在探索各種方案。路透社10月15日報稱,如果瑞士的規則過於嚴格,瑞銀(UBSG SW)正在考慮包括總部搬遷或銀行交易在內的應急方案;目前尚未進行任何積極的談判。政府提議的外國子公司資本要求可能會佔用超過200億美元的資金。因此,戰略不確定性仍然與最終規則相關,而不是與已宣布的搬遷或交易相關。 (路透社)
- 阿斯特捷利康擴大人工智慧輔助藥物研發。阿斯特捷利康(AZN LN)於10月15日同意向insitro支付4000萬美元的預付款,用於肝臟和心臟疾病的研究,並支付高達14.6億美元的或有里程碑付款和特許權使用費。阿斯特捷利康將資助後續的臨床試驗。該合作擴大了標靶發現範圍,但里程碑付款和商業價值取決於研究進展和最終的臨床驗證,而非最初的人工智慧合作。 (路透社)
- 道達爾能源預計煉油業務將迎來大幅成長。道達爾能源(TTE FP)10月15日表示,預計第三季煉油利潤率為每桶33.2美元,去年同期為8.4美元。煉油和化工業務現金流可能達到約40億美元,是上一季的兩倍。高企的能源價格支撐了近期的現金流,但供應中斷和對異常強勁利潤率的依賴增加了後續恢復正常的風險。 (路透社)
- 義大利聯合信貸銀行清除收購德國商業銀行的重大障礙。義大利聯合信貸銀行(UCG IM)10月15日表示,歐洲央行已批准對德國商業銀行的控制權。此前,該行於7月提出收購要約,將持股比例提高至48%。該行預計,在滿足剩餘條件後,將獲得約50%的投票權。監管方面的進展推進了戰略考量,但整合、政治阻力和少數股東的利益仍然使全面合併之路變得複雜。 (路透社)
- Nordea暫停股票回購削弱了其資本回報前景。 Nordea(NDAFI FH)在10月15日下跌7.83%至15.65歐元,此前該公司暫停了股票回購,等待歐洲央行對其資本模型的審查。第三季營業利潤年減4%至15.4億歐元,低於市場普遍預期的16.3億歐元。由於預計2027年之前不會有相關決定,風險加權資產的不確定性使盈餘資本分配蒙上陰影,儘管較高的利率可能會支撐未來的貸款收入。 (Nordea / 路透 / 市場數據)
- 愛立信績效超出預期,但指出成本壓力。愛立信(ERICB SS)在10月15日上漲6.80%至103.70瑞典克朗。第三季有機銷售額年增7%,調整後息稅前利潤(EBITA)達101億瑞典克朗,超過市場普遍預期的78.7億瑞典克朗;去年同期獲利包含大額資產剝離盈餘。執行力和成本控制支撐了盈利,但管理層對零件成本的警告使明年利潤率面臨風險,儘管本季業績強勁。 (愛立信/PR Newswire/路透社/市場數據)
交易員專區
技術分析:
- 價格行為在HK$52.15確立關鍵擺動高點的過程中構築了看跌孕線K線組合,信號呈現潛在的宏觀頂部反轉。
- 看跌孕線形態的出現,確認了在HK$52.15處的買方主動性停滯,並將該峰值定性為活躍的上方供給錨點。
- 只要價格行為在隨後的低級別暫態反彈中嚴格被壓制在該高點下方,最小阻力路徑將高度傾斜于向下方主導水準支撐目的地區域展開多波段的下行反轉。
技術分析:
- 價格行為以跳空缺口的形式決絕地向下貫穿其近期價格低點,確立了看跌順趨勢脈衝的縱深延續。
- RSI指標穩固紮根於看跌區間,並持續以負向加速度呈向下斜率傾斜,信號呈現下行動能的持續擴張而非即時的背離或衰竭。
- 只要價格行為在隨後的低級別暫態回踩中嚴格被壓制在該缺口下軌與新轉換的阻力天花板下方,最小阻力路徑將高度傾斜于向更深層的主導需求支撐目的地區域展開持續的下行拓展。
Disclosures and disclaimers
This report is provided subject to, and must be read together with, the full Disclosures / Disclaimers available at this link, which are incorporated by reference into this report. In particular, this report is intended for general circulation and informational purposes only and does not constitute personal investment advice or a recommendation to buy or sell any investment product or security. You should independently evaluate the information and, where necessary, seek advice from a qualified financial adviser regarding the suitability of any investment. Analyst certifications required under applicable regulations, including SEC Regulation AC (where relevant), are included in this report. By accessing, receiving or using this report, you acknowledge that you have read, understood and agreed to be bound by the Disclosures / Disclaimers, as may be amended, supplemented or updated from time to time.


