

夜市回顧
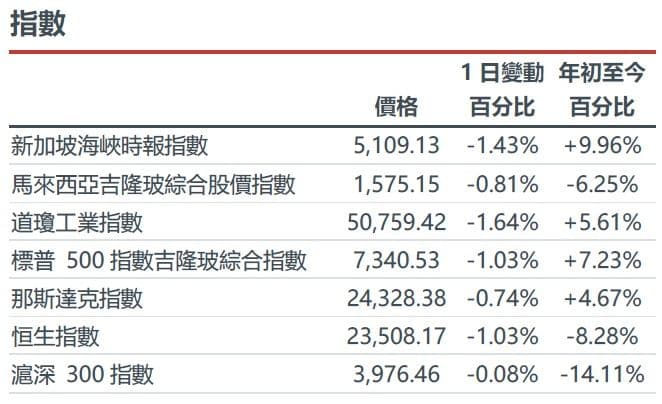
市場動態:11月17日收盤時,標普500指數下跌1.03%。英偉達(NVDA US)股價下跌0.44%,隨後公佈的財報顯示,2027財年第三季營收達1158億美元,年增103%,並預測第四季營收將達到1,300億美元。該預測包含了額外一週的數據,且不包含中國資料中心計算業務的銷售額;71%至72%的毛利率預期也抑制了成長動能。微軟(MSFT US)股價下跌約2.3%,儘管該公司推出了專業的程式設計和網路安全模型。 Salesforce(CRM US)股價下跌約9.5%,因為市場擔憂人工智慧領域的競爭,但該公司並無具體消息公佈。價格更低的AI工具正在挑戰軟體定價權;路透社另行報告了美國證券交易委員會(SEC)對英偉達的調查。 (英偉達/路透/雅虎財經/美聯社/路透/華爾街日報)英偉達(NVDA US)是我們的核心推薦;微軟(MSFT US)是我們的投資機會。
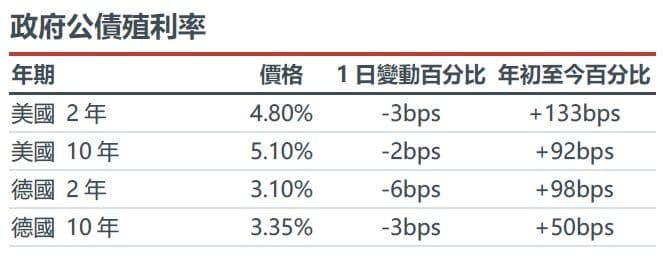
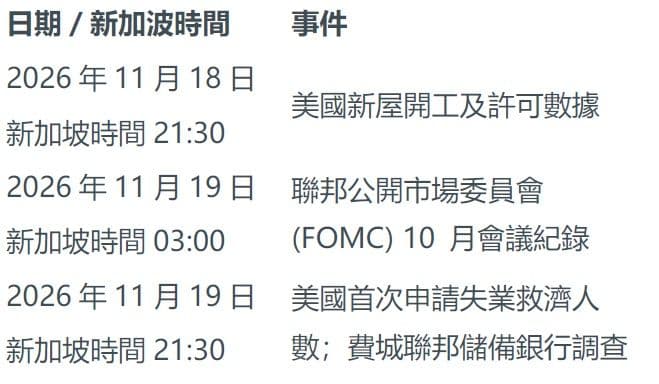
宏觀:美國10月零售銷售額較上季成長0.2%,較去年同期成長6.8%,達到7,482億美元;對照組銷售額成長0.6%,顯示潛在支出依然強勁。製造業產出季增0.3%,儘管受公用事業疲軟影響,工業總產出下降0.4%。這種組合表明,不應將整體經濟放緩視為普遍的需求萎縮。聯邦公開市場委員會(FOMC)會議紀錄將於新加坡時間11月19日凌晨3點公佈,屆時將聚焦在通膨與成長的平衡。 (美國人口普查局/美聯儲/路透社)
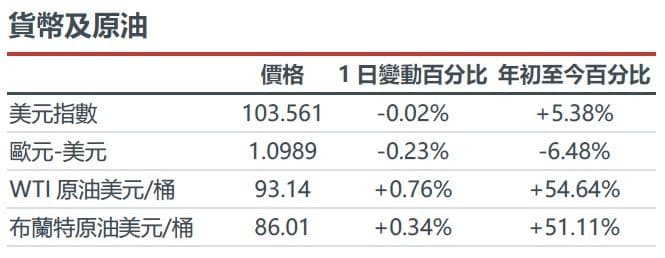
固定收益、商品及大宗商品(FICC):1月布蘭特原油期貨結算價為每桶93.14美元,上漲0.76%;12月WTI原油期貨結算價為每桶86.01美元,上漲0.34%。油輪襲擊事件再度發生,支撐了原油價格,而中東出口復甦和市場對原油供應過剩的預期限制了漲幅。生產商仍面臨供應中斷和供應正常化的雙重風險。 (路透社/eOption)
人工智慧
- 英偉達財報證實市場需求強勁,但其業績展望預示著利潤率將下降。美股收盤後,英偉達(NVDA US)公佈了2027財年第三季營收,為1,158億美元,年增103%。弓1300億美元,上下浮動3%,該預測包含了額外一周的營收,但不包括中國數據中心計算業務的銷售額。非GAAP毛利率預計為71%至72%,而本季為74.9%。路透引述《華爾街日報》的報道,美國證券交易委員會(SEC)正在對英偉達展開調查。因此,強勁的需求需要與利潤率壓力和尚未解決的公司治理風險進行權衡。 (英偉達/路透/路透/《華爾街日報》)英偉達(NVDA US)是我們的核心推薦。
- 微軟的專業模式加劇了人工智慧成本和企業經銷領域的競爭。微軟(MSFT US)在Ignite大會上發布了編碼和網路安全模型,擴展了其內部人工智慧產品線。在公司採用促銷定價的測試中,MAI Code 2 在四個基準測試中以 GPT-6.1 Sol 40% 的成本實現了其 98% 的性能。透過 GitHub Copilot 平台發布,為此次發布奠定了成熟的通路。受整體科技股拋售潮的影響,微軟股價收盤下跌約 2.3%。這項投資的考驗在於,更低的推理成本能否在不犧牲可靠性的前提下提升產品的經濟效益。 (微軟/路透社/市場數據)微軟(MSFT US)是我們的投資機會。
- OpenAI 發布了 GPT-6.2 Astra 和 Sol,並降低了旗艦模型的價格。 OpenAI 透過 ChatGPT Work、Codex 及其 API 平台發布了 GPT-6.2 Astra 和 Sol。 Astra 的標準定價為每百萬輸入令牌 8 美元,每百萬輸出令牌 40 美元,均比 GPT-6 Astra 低 20%。 Sol 的定價維持不變,分別為每百萬輸入令牌 2 美元和 10 美元。 OpenAI 表示,這兩個模型都能以更少的輸出代幣完成高難度任務。更低廉的任務完成成本可能會擴大用戶群體,同時也加劇模型提供者之間的競爭;收入成長仍取決於用戶使用量的成長和客戶留存率。 (OpenAI / 9to5Mac)
- Salesforce 股價暴跌凸顯了市場對軟體經濟模式的重新評估。在軟體市場普遍拋售潮中,Salesforce (CRM US) 股價下跌約 9.5%,收在 194.52 美元。同期通報強調了人們對人工智慧代理可能對現有軟體企業帶來壓力的擔憂,但並未提及 Salesforce 的任何新公告。此次股價波動顯示市場正在重新定價,而非立即產生收入影響。投資人需要看到代理產品能夠隨著使用者群體的變化帶來增量客戶支出和可持續的利潤率;更強大的人工智慧功能也可能對現有的基於席位的收入模式構成挑戰。 (TIKR / 市場數據)
美洲
- 摩根大通計劃進行財務長過渡,重點關注資本紀律和業務連續性。摩根大通(JPM US)任命商業和投資銀行首席財務官布雷格·德·貝斯特(Bregje de Best)接替傑里米·巴納姆(Jeremy Barnum),後者將在2027年第一季財報發布後上任。巴納姆將出任副董事長,並留任至2028年初,協助過渡工作。受大盤下跌影響,該行股價收盤下跌約2.4%;僅憑此任命並不能確定股價下跌的原因。資本回報、費用控制和淨利息收入指引仍是衡量領導階層更迭期間業務連續性的重要指標。 (摩根大通/路透社/市場數據)
- 家得寶銷售成長與全年同店銷售額預期疲軟形成鮮明對比。家得寶(HD US)公佈2026財年第三季銷售額為434億美元,較去年同期成長4.9%,同店銷售額成長2.2%。調整後每股收益從3.74美元增至3.86美元,年增約3.2%。目前預計全年同店銷售額將成長約1.4%,低於先前最高2%的目標。股價收盤下跌約2.4%。因此,儘管公佈的銷售額有所改善,但對整體家居裝修市場復甦的步伐並不能提供太多信心。 (家得寶/彭博/市場數據)
- 迪士尼的獲利成長得益於日曆效應和更高的投資支出。華特迪士尼(DIS US)公佈了2026財年第四季財報,營收為259億美元,年增16%;調整後每股收益為1.77美元,較去年同期成長59%。這兩項數據均受益於額外的一周。該公司維持了剔除日曆效應後2027財年調整後每股收益兩位數成長的預期,同時計劃將現金內容支出增加9%。股價收盤下跌約1.5%。強勁的用戶參與度支撐了業務擴張,但取消單獨披露串流媒體利潤使得投資者更難追蹤增加的內容投資的回報。 (迪士尼/路透社/市場數據)
- 美敦力擴大了Hugo的上市範圍,為其開啟了更廣大的美國外科市場。美敦力(MDT US)宣布,其Hugo機器人輔助手術系統已獲得FDA核准,應用範圍從泌尿科擴展至一般外科。據該公司稱,新增的適用手術每年約占美國350萬例手術,超過所有軟組織手術的一半。美敦力預計,到本財年末,全球Hugo手術量將超過5萬例。此次獲準擴大了商業機會,但醫院的採購量、外科醫生的培訓和使用情況將決定最終能轉化為多少經常性收入。 (美敦力/RTTNews)
大中華區
- 京東獲利復甦,零售成長前景仍受關注。京東(JD US;9618.HK)第三季營收年增3.5%至3,096億元,美股收盤下跌約7.7%。營業利潤由虧損11億元轉虧為盈至人民幣52億元,調整後淨利成長44%至人民幣83億元。然而,零售營業利益率從5.9%回落至5.8%。新業務虧損收窄提振了集團盈利,但銷售成長乏力以及零售利潤率下滑,使得這一復甦能否持續取決於嚴格的支出控制和有效的競爭策略。 (京東/港交所/市場數據)
- 名創優品內地強勁成長掩蓋了海外市場成長放緩。名創優品(MNSO US;9896.HK)第三季營收為人民幣66.3億元,較去年同期成長14.3%,美股收盤上漲約8.4%。名創優品(MINISO)內地品牌營收成長29.6%,但海外業務成長放緩至1.7%,TOP TOY品牌營收下降12.5%。毛利率由44.7%提升至45.3%,而銷售及分銷費用成長18.8%,成長超過銷售額。這些數據支持了國內產品策略,但海外業務的執行和營運成本控制仍是實現強勁銷售轉化為持續獲利成長的必要條件。 (名創優品/市場數據)
- 騰訊音樂不再依賴會員費成長,但利潤成長落後銷售額。騰訊音樂娛樂(TME US;1698.HK)股價在美國交易中上漲約6.6%,第三季營收年增5.6%至人民幣89.4億元。會員費收入成長9.2%至人民幣49.9億元,商品及現場演出等行銷及消費服務收入成長12.1%至27億元人民幣。以國際財務報告準則(IFRS)計算的歸屬於公司的利潤基本持平,為人民幣21.5億元。更廣泛的商業化增強了音樂業務的實力,但營收成長與利潤成長之間的差距使得成本吸收和收購整合成為衡量獲利品質的下一個考驗。 (騰訊音樂/市場數據)騰訊音樂不再依賴會員費成長,但利潤成長落後銷售額。騰訊音樂娛樂(TME US;1698.HK)股價在美國交易中上漲約6.6%,第三季營收年增5.6%至人民幣89.4億元。會員費收入成長9.2%至人民幣49.9億元,商品及現場演出等行銷及消費服務收入成長12.1%至27億元人民幣。以國際財務報告準則(IFRS)計算的歸屬於公司的利潤基本持平,為人民幣21.5億元。更廣泛的商業化增強了音樂業務的實力,但營收成長與利潤成長之間的差距使得成本吸收和收購整合成為衡量獲利品質的下一個考驗。 (騰訊音樂/市場數據)
- 微博銷售疲軟和成本上升擠壓了營運回報。微博(WB US;9898.HK)第三季營收年減7%至4.102億美元,受此消息影響,其股價在美國交易中下跌約4.0%。營業利潤從1.173億美元降至6,430萬美元,利潤率從27%降至16%。成本和費用成長6%,部分原因是廣告製作成本上升。這些因素使得獲利更容易受到廣告需求疲軟的影響;如果沒有更高的生產效率和更嚴格的營運成本控制,僅靠穩定營收可能不足以扭轉局面。 (微博/市場數據)
中國以外的亞洲地區
- 日本郵政銀行完成資本返還分配。日本郵政銀行(7182 JP)透過東京的場外交易平台ToSTNeT-3完成了944萬股股票的回購,總額近300億日圓。此次回購已用盡董事會批准的資金限額,因此該行將不再根據該計劃進行任何額外的市場回購。這次回購行動實際提高了資本效率,但也消除了透過此分配機制進一步回購股票的可能性。未來的股東回報將取決於新的授權和該行的資本需求。 (日本郵政銀行)
- 新加坡出口激增,但整體成長並不均衡。新加坡10月非石油國內出口較去年同期成長79.8%,高於9月的68.3%。非電子產品出口成長81.9%,主要得益於船舶結構件的增產以及藥品出口253.1%的顯著成長;電子產品出口成長73.9%,主要受人工智慧相關需求持續成長的推動。製造業活動廣度雖有所支撐,但異常龐大的出貨量和較低的基數限制了此指標作為持續成長率的參考價值。投資者在評估工業獲利時,應將耐用電子產品需求與波動較大的運輸和製藥業的貢獻區分開來。 (AsiaOne / EnterpriseSG)
歐洲中東和非洲及其他地區
- 德意志銀行資訊揭露引發擔憂,令其公司治理折價情緒重現。德意志銀行 (DBK GR) 股價下跌約 6.0%,此前有媒體報告基於洩漏文件,對其過往客戶交易提出質疑。該行表示,報道涉及的是舊事件,並指出已加強內部控制。德意志銀行的跌幅超過了斯托克歐洲 600 指數 1.75% 的跌幅,顯示在整體拋售潮中,德意志銀行的信心受到了衝擊。投資者應密切注意監管機構的後續調查;已公佈的指控本身並不構成新的罰款或量化的盈利損失。 (路透社/歐洲新聞台)
- 巴斯夫宣布讓步以消除收購贏創交易的障礙。據報道,巴斯夫 (BAS GR) 已與地區官員和贏創的最大股東接洽,承諾在工廠、就業和培訓方面做出讓步,以尋求支持。此前,巴斯夫提出的超過 110 億歐元的收購要約遭到拒絕。贏創 (EVK GR) 股價上漲約 4.2%,而巴斯夫股價下跌約 2.8%。兩家公司均未證實最新談判。據報道,此舉或許能提高利害關係人的接受度,但就業和選址方面的保障可能會限制重組帶來的成本節約。在達成具有約束力的條款之前,交易的確定性和可實現的協同效應仍是未知數。 (路透社/道瓊斯/市場數據/市場數據)
- 帝國品牌現金回報彌補了其疲軟的表現。帝國品牌(IMB LN)公佈,其財年經調整後的營業利潤成長3.7%,經調整後的每股盈餘以固定匯率計算成長8.8%。然而,由於戰略支出和特拉華州和解協議的影響,報告的營業利潤下降了10.2%。 26億英鎊的自由現金流支持了4%的股息成長和15億英鎊的股票回購。定價和資本回報支撐了投資理由,但調整後的績效與報告績效之間的差距值得密切關注。 (帝國品牌/RNS)
- 隨著產能執行成為關鍵,埃爾比特的積壓訂單支撐了成長。埃爾比特系統公司(Elbit Systems,股票代號:ESLT US)股價上漲約5.8%,此前該公司公佈第三季營收年增17.2%至22.5億美元,調整後每股收益成長30.1%至4.36美元。其訂單積壓量達330億美元,其中74%來自以色列以外的客戶,35%的訂單預定明年年底前完成。這些積壓訂單為國防項目提供了可觀的收入前景。能否將其轉化為現金和利潤,將取決於產能、交付時間和擴大生產的成本。 (埃爾比特系統公司/市場數據)
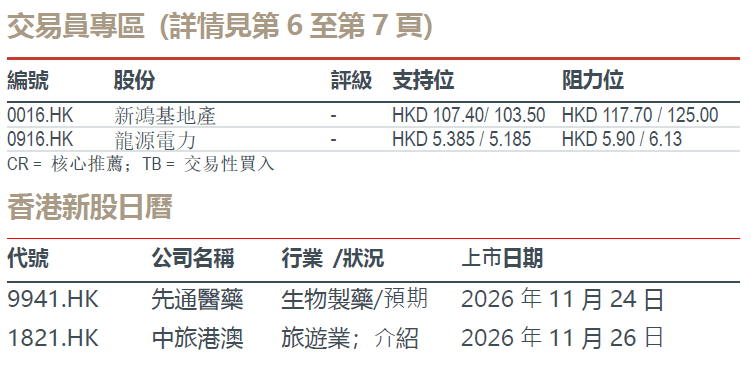
交易員專區
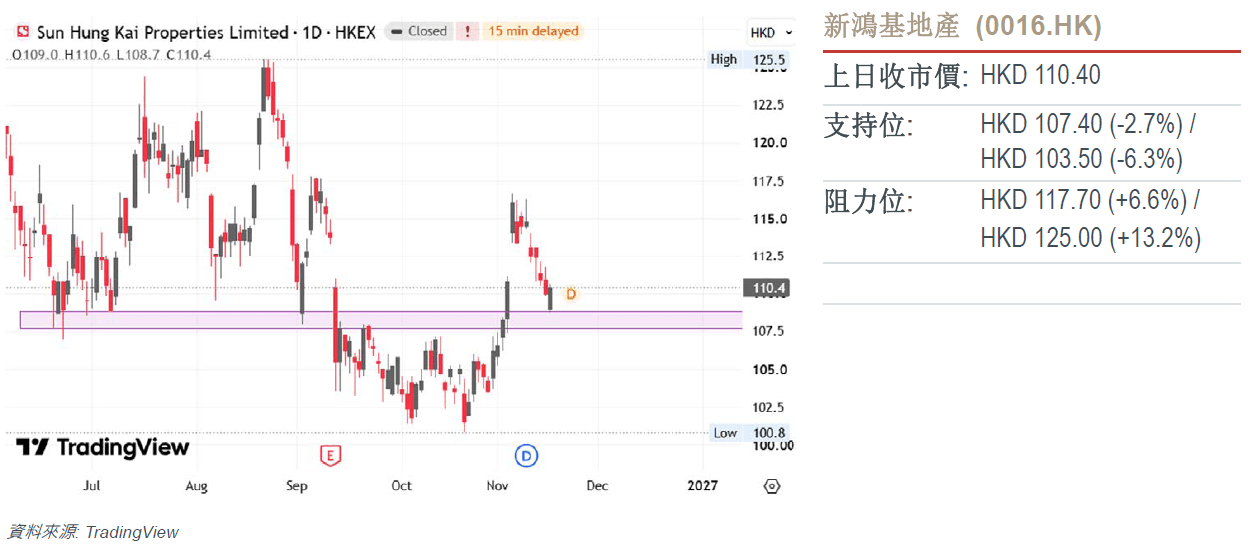
技術分析:
- 價格行為在近期的回檔測試中穩固守住轉換後的阻力轉支撐區域上方,有效驗證了當前的上升趨勢。
- 動能指標進一步強化了這一建設性姿態:RSI 指標保持在看漲區間,並正從其中性 50 水準直接向上拐頭。
- 只要價格行為在盤中下探中嚴格守穩於轉換後的極性地板上方,結構性動態將支援行情向上推進,向更高的上方阻力目標邁進。
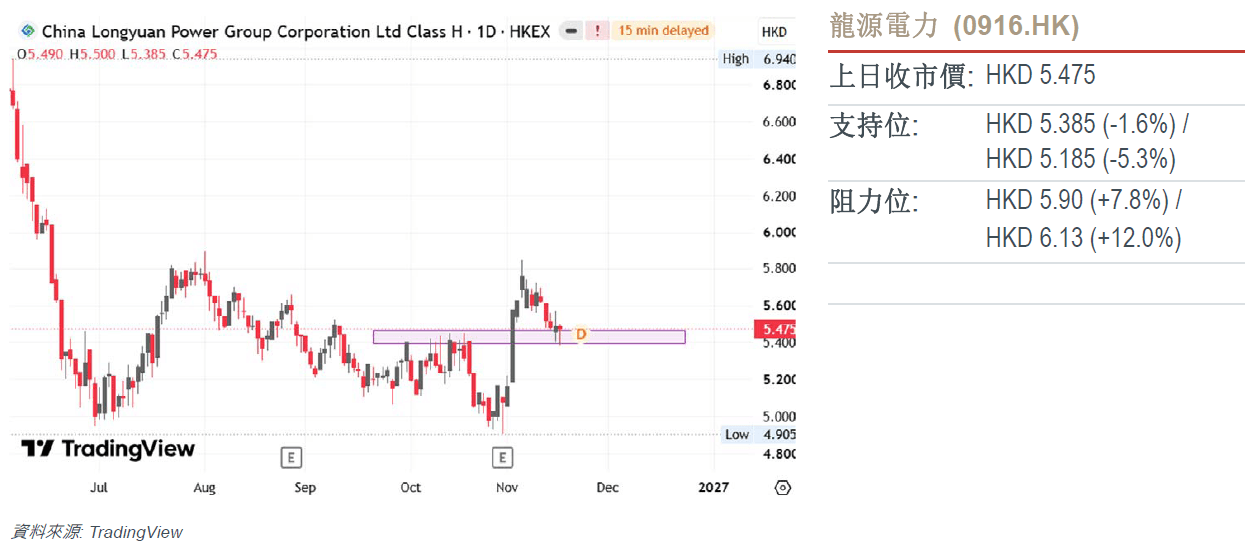
技術分析:
- 價格行為在近期的回檔測試中穩固守住轉換後的阻力轉支撐區域,並收出一根決定性的錘子線形態以拒絕價格進一步下探,有效驗證了當前的上升趨勢。
- RSI 指標牢牢維持在看漲區間。
- 只要價格行為在盤中下探中嚴格守穩於錘子線低點及轉換後的極性地板上方,結構性動態將支援行情向上推進,向更高的上方阻力目標邁進。
市場動態:11月17日收盤時,標普500指數下跌1.03%。英偉達(NVDA US)股價下跌0.44%,隨後公佈的財報顯示,2027財年第三季營收達1158億美元,年增103%,並預測第四季營收將達到1,300億美元。該預測包含了額外一週的數據,且不包含中國資料中心計算業務的銷售額;71%至72%的毛利率預期也抑制了成長動能。微軟(MSFT US)股價下跌約2.3%,儘管該公司推出了專業的程式設計和網路安全模型。 Salesforce(CRM US)股價下跌約9.5%,因為市場擔憂人工智慧領域的競爭,但該公司並無具體消息公佈。價格更低的AI工具正在挑戰軟體定價權;路透社另行報告了美國證券交易委員會(SEC)對英偉達的調查。 (英偉達/路透/雅虎財經/美聯社/路透/華爾街日報)英偉達(NVDA US)是我們的核心推薦;微軟(MSFT US)是我們的投資機會。
宏觀:美國10月零售銷售額較上季成長0.2%,較去年同期成長6.8%,達到7,482億美元;對照組銷售額成長0.6%,顯示潛在支出依然強勁。製造業產出季增0.3%,儘管受公用事業疲軟影響,工業總產出下降0.4%。這種組合表明,不應將整體經濟放緩視為普遍的需求萎縮。聯邦公開市場委員會(FOMC)會議紀錄將於新加坡時間11月19日凌晨3點公佈,屆時將聚焦在通膨與成長的平衡。 (美國人口普查局/美聯儲/路透社)
固定收益、商品及大宗商品(FICC):1月布蘭特原油期貨結算價為每桶93.14美元,上漲0.76%;12月WTI原油期貨結算價為每桶86.01美元,上漲0.34%。油輪襲擊事件再度發生,支撐了原油價格,而中東出口復甦和市場對原油供應過剩的預期限制了漲幅。生產商仍面臨供應中斷和供應正常化的雙重風險。 (路透社/eOption)
人工智慧
- 英偉達財報證實市場需求強勁,但其業績展望預示著利潤率將下降。美股收盤後,英偉達(NVDA US)公佈了2027財年第三季營收,為1,158億美元,年增103%。弓1300億美元,上下浮動3%,該預測包含了額外一周的營收,但不包括中國數據中心計算業務的銷售額。非GAAP毛利率預計為71%至72%,而本季為74.9%。路透引述《華爾街日報》的報道,美國證券交易委員會(SEC)正在對英偉達展開調查。因此,強勁的需求需要與利潤率壓力和尚未解決的公司治理風險進行權衡。 (英偉達/路透/路透/《華爾街日報》)英偉達(NVDA US)是我們的核心推薦。
- 微軟的專業模式加劇了人工智慧成本和企業經銷領域的競爭。微軟(MSFT US)在Ignite大會上發布了編碼和網路安全模型,擴展了其內部人工智慧產品線。在公司採用促銷定價的測試中,MAI Code 2 在四個基準測試中以 GPT-6.1 Sol 40% 的成本實現了其 98% 的性能。透過 GitHub Copilot 平台發布,為此次發布奠定了成熟的通路。受整體科技股拋售潮的影響,微軟股價收盤下跌約 2.3%。這項投資的考驗在於,更低的推理成本能否在不犧牲可靠性的前提下提升產品的經濟效益。 (微軟/路透社/市場數據)微軟(MSFT US)是我們的投資機會。
- OpenAI 發布了 GPT-6.2 Astra 和 Sol,並降低了旗艦模型的價格。 OpenAI 透過 ChatGPT Work、Codex 及其 API 平台發布了 GPT-6.2 Astra 和 Sol。 Astra 的標準定價為每百萬輸入令牌 8 美元,每百萬輸出令牌 40 美元,均比 GPT-6 Astra 低 20%。 Sol 的定價維持不變,分別為每百萬輸入令牌 2 美元和 10 美元。 OpenAI 表示,這兩個模型都能以更少的輸出代幣完成高難度任務。更低廉的任務完成成本可能會擴大用戶群體,同時也加劇模型提供者之間的競爭;收入成長仍取決於用戶使用量的成長和客戶留存率。 (OpenAI / 9to5Mac)
- Salesforce 股價暴跌凸顯了市場對軟體經濟模式的重新評估。在軟體市場普遍拋售潮中,Salesforce (CRM US) 股價下跌約 9.5%,收在 194.52 美元。同期通報強調了人們對人工智慧代理可能對現有軟體企業帶來壓力的擔憂,但並未提及 Salesforce 的任何新公告。此次股價波動顯示市場正在重新定價,而非立即產生收入影響。投資人需要看到代理產品能夠隨著使用者群體的變化帶來增量客戶支出和可持續的利潤率;更強大的人工智慧功能也可能對現有的基於席位的收入模式構成挑戰。 (TIKR / 市場數據)
美洲
- 摩根大通計劃進行財務長過渡,重點關注資本紀律和業務連續性。摩根大通(JPM US)任命商業和投資銀行首席財務官布雷格·德·貝斯特(Bregje de Best)接替傑里米·巴納姆(Jeremy Barnum),後者將在2027年第一季財報發布後上任。巴納姆將出任副董事長,並留任至2028年初,協助過渡工作。受大盤下跌影響,該行股價收盤下跌約2.4%;僅憑此任命並不能確定股價下跌的原因。資本回報、費用控制和淨利息收入指引仍是衡量領導階層更迭期間業務連續性的重要指標。 (摩根大通/路透社/市場數據)
- 家得寶銷售成長與全年同店銷售額預期疲軟形成鮮明對比。家得寶(HD US)公佈2026財年第三季銷售額為434億美元,較去年同期成長4.9%,同店銷售額成長2.2%。調整後每股收益從3.74美元增至3.86美元,年增約3.2%。目前預計全年同店銷售額將成長約1.4%,低於先前最高2%的目標。股價收盤下跌約2.4%。因此,儘管公佈的銷售額有所改善,但對整體家居裝修市場復甦的步伐並不能提供太多信心。 (家得寶/彭博/市場數據)
- 迪士尼的獲利成長得益於日曆效應和更高的投資支出。華特迪士尼(DIS US)公佈了2026財年第四季財報,營收為259億美元,年增16%;調整後每股收益為1.77美元,較去年同期成長59%。這兩項數據均受益於額外的一周。該公司維持了剔除日曆效應後2027財年調整後每股收益兩位數成長的預期,同時計劃將現金內容支出增加9%。股價收盤下跌約1.5%。強勁的用戶參與度支撐了業務擴張,但取消單獨披露串流媒體利潤使得投資者更難追蹤增加的內容投資的回報。 (迪士尼/路透社/市場數據)
- 美敦力擴大了Hugo的上市範圍,為其開啟了更廣大的美國外科市場。美敦力(MDT US)宣布,其Hugo機器人輔助手術系統已獲得FDA核准,應用範圍從泌尿科擴展至一般外科。據該公司稱,新增的適用手術每年約占美國350萬例手術,超過所有軟組織手術的一半。美敦力預計,到本財年末,全球Hugo手術量將超過5萬例。此次獲準擴大了商業機會,但醫院的採購量、外科醫生的培訓和使用情況將決定最終能轉化為多少經常性收入。 (美敦力/RTTNews)
大中華區
- 京東獲利復甦,零售成長前景仍受關注。京東(JD US;9618.HK)第三季營收年增3.5%至3,096億元,美股收盤下跌約7.7%。營業利潤由虧損11億元轉虧為盈至人民幣52億元,調整後淨利成長44%至人民幣83億元。然而,零售營業利益率從5.9%回落至5.8%。新業務虧損收窄提振了集團盈利,但銷售成長乏力以及零售利潤率下滑,使得這一復甦能否持續取決於嚴格的支出控制和有效的競爭策略。 (京東/港交所/市場數據)
- 名創優品內地強勁成長掩蓋了海外市場成長放緩。名創優品(MNSO US;9896.HK)第三季營收為人民幣66.3億元,較去年同期成長14.3%,美股收盤上漲約8.4%。名創優品(MINISO)內地品牌營收成長29.6%,但海外業務成長放緩至1.7%,TOP TOY品牌營收下降12.5%。毛利率由44.7%提升至45.3%,而銷售及分銷費用成長18.8%,成長超過銷售額。這些數據支持了國內產品策略,但海外業務的執行和營運成本控制仍是實現強勁銷售轉化為持續獲利成長的必要條件。 (名創優品/市場數據)
- 騰訊音樂不再依賴會員費成長,但利潤成長落後銷售額。騰訊音樂娛樂(TME US;1698.HK)股價在美國交易中上漲約6.6%,第三季營收年增5.6%至人民幣89.4億元。會員費收入成長9.2%至人民幣49.9億元,商品及現場演出等行銷及消費服務收入成長12.1%至27億元人民幣。以國際財務報告準則(IFRS)計算的歸屬於公司的利潤基本持平,為人民幣21.5億元。更廣泛的商業化增強了音樂業務的實力,但營收成長與利潤成長之間的差距使得成本吸收和收購整合成為衡量獲利品質的下一個考驗。 (騰訊音樂/市場數據)騰訊音樂不再依賴會員費成長,但利潤成長落後銷售額。騰訊音樂娛樂(TME US;1698.HK)股價在美國交易中上漲約6.6%,第三季營收年增5.6%至人民幣89.4億元。會員費收入成長9.2%至人民幣49.9億元,商品及現場演出等行銷及消費服務收入成長12.1%至27億元人民幣。以國際財務報告準則(IFRS)計算的歸屬於公司的利潤基本持平,為人民幣21.5億元。更廣泛的商業化增強了音樂業務的實力,但營收成長與利潤成長之間的差距使得成本吸收和收購整合成為衡量獲利品質的下一個考驗。 (騰訊音樂/市場數據)
- 微博銷售疲軟和成本上升擠壓了營運回報。微博(WB US;9898.HK)第三季營收年減7%至4.102億美元,受此消息影響,其股價在美國交易中下跌約4.0%。營業利潤從1.173億美元降至6,430萬美元,利潤率從27%降至16%。成本和費用成長6%,部分原因是廣告製作成本上升。這些因素使得獲利更容易受到廣告需求疲軟的影響;如果沒有更高的生產效率和更嚴格的營運成本控制,僅靠穩定營收可能不足以扭轉局面。 (微博/市場數據)
中國以外的亞洲地區
- 日本郵政銀行完成資本返還分配。日本郵政銀行(7182 JP)透過東京的場外交易平台ToSTNeT-3完成了944萬股股票的回購,總額近300億日圓。此次回購已用盡董事會批准的資金限額,因此該行將不再根據該計劃進行任何額外的市場回購。這次回購行動實際提高了資本效率,但也消除了透過此分配機制進一步回購股票的可能性。未來的股東回報將取決於新的授權和該行的資本需求。 (日本郵政銀行)
- 新加坡出口激增,但整體成長並不均衡。新加坡10月非石油國內出口較去年同期成長79.8%,高於9月的68.3%。非電子產品出口成長81.9%,主要得益於船舶結構件的增產以及藥品出口253.1%的顯著成長;電子產品出口成長73.9%,主要受人工智慧相關需求持續成長的推動。製造業活動廣度雖有所支撐,但異常龐大的出貨量和較低的基數限制了此指標作為持續成長率的參考價值。投資者在評估工業獲利時,應將耐用電子產品需求與波動較大的運輸和製藥業的貢獻區分開來。 (AsiaOne / EnterpriseSG)
歐洲中東和非洲及其他地區
- 德意志銀行資訊揭露引發擔憂,令其公司治理折價情緒重現。德意志銀行 (DBK GR) 股價下跌約 6.0%,此前有媒體報告基於洩漏文件,對其過往客戶交易提出質疑。該行表示,報道涉及的是舊事件,並指出已加強內部控制。德意志銀行的跌幅超過了斯托克歐洲 600 指數 1.75% 的跌幅,顯示在整體拋售潮中,德意志銀行的信心受到了衝擊。投資者應密切注意監管機構的後續調查;已公佈的指控本身並不構成新的罰款或量化的盈利損失。 (路透社/歐洲新聞台)
- 巴斯夫宣布讓步以消除收購贏創交易的障礙。據報道,巴斯夫 (BAS GR) 已與地區官員和贏創的最大股東接洽,承諾在工廠、就業和培訓方面做出讓步,以尋求支持。此前,巴斯夫提出的超過 110 億歐元的收購要約遭到拒絕。贏創 (EVK GR) 股價上漲約 4.2%,而巴斯夫股價下跌約 2.8%。兩家公司均未證實最新談判。據報道,此舉或許能提高利害關係人的接受度,但就業和選址方面的保障可能會限制重組帶來的成本節約。在達成具有約束力的條款之前,交易的確定性和可實現的協同效應仍是未知數。 (路透社/道瓊斯/市場數據/市場數據)
- 帝國品牌現金回報彌補了其疲軟的表現。帝國品牌(IMB LN)公佈,其財年經調整後的營業利潤成長3.7%,經調整後的每股盈餘以固定匯率計算成長8.8%。然而,由於戰略支出和特拉華州和解協議的影響,報告的營業利潤下降了10.2%。 26億英鎊的自由現金流支持了4%的股息成長和15億英鎊的股票回購。定價和資本回報支撐了投資理由,但調整後的績效與報告績效之間的差距值得密切關注。 (帝國品牌/RNS)
- 隨著產能執行成為關鍵,埃爾比特的積壓訂單支撐了成長。埃爾比特系統公司(Elbit Systems,股票代號:ESLT US)股價上漲約5.8%,此前該公司公佈第三季營收年增17.2%至22.5億美元,調整後每股收益成長30.1%至4.36美元。其訂單積壓量達330億美元,其中74%來自以色列以外的客戶,35%的訂單預定明年年底前完成。這些積壓訂單為國防項目提供了可觀的收入前景。能否將其轉化為現金和利潤,將取決於產能、交付時間和擴大生產的成本。 (埃爾比特系統公司/市場數據)
交易員專區
技術分析:
- 價格行為在近期的回檔測試中穩固守住轉換後的阻力轉支撐區域上方,有效驗證了當前的上升趨勢。
- 動能指標進一步強化了這一建設性姿態:RSI 指標保持在看漲區間,並正從其中性 50 水準直接向上拐頭。
- 只要價格行為在盤中下探中嚴格守穩於轉換後的極性地板上方,結構性動態將支援行情向上推進,向更高的上方阻力目標邁進。
技術分析:
- 價格行為在近期的回檔測試中穩固守住轉換後的阻力轉支撐區域,並收出一根決定性的錘子線形態以拒絕價格進一步下探,有效驗證了當前的上升趨勢。
- RSI 指標牢牢維持在看漲區間。
- 只要價格行為在盤中下探中嚴格守穩於錘子線低點及轉換後的極性地板上方,結構性動態將支援行情向上推進,向更高的上方阻力目標邁進。
Disclosures and disclaimers
This report is provided subject to, and must be read together with, the full Disclosures / Disclaimers available at this link, which are incorporated by reference into this report. In particular, this report is intended for general circulation and informational purposes only and does not constitute personal investment advice or a recommendation to buy or sell any investment product or security. You should independently evaluate the information and, where necessary, seek advice from a qualified financial adviser regarding the suitability of any investment. Analyst certifications required under applicable regulations, including SEC Regulation AC (where relevant), are included in this report. By accessing, receiving or using this report, you acknowledge that you have read, understood and agreed to be bound by the Disclosures / Disclaimers, as may be amended, supplemented or updated from time to time.


