

夜市回顧
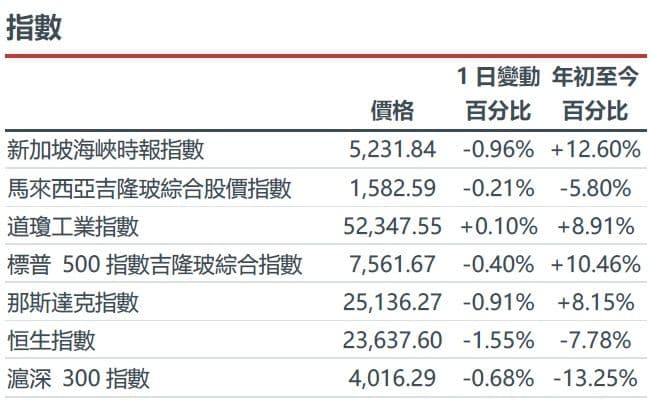
市場動態:11月13日,美國和香港股市回落,標普500指數下跌0.40%,那斯達克指數下跌0.91%,恆生指數下跌1.55%。英偉達(NVDA US)股價下跌2.01%,因為其領導層更迭備受關注;AMD (US)股價下跌8.75%,原因是半導體拋售潮蔓延。思科(CSCO US)在11月12日公佈業績後下跌6.24%,儘管該公司設定了2027財年超大規模人工智慧營收目標為90億美元。僅靠強勁的支出計劃是不夠的,還需要訂單轉換率和獲利能力的提升。 (路透社/思科/StockAnalysis/美聯社/Eastmoney) 英偉達(NVDA US)是我們的核心推薦。
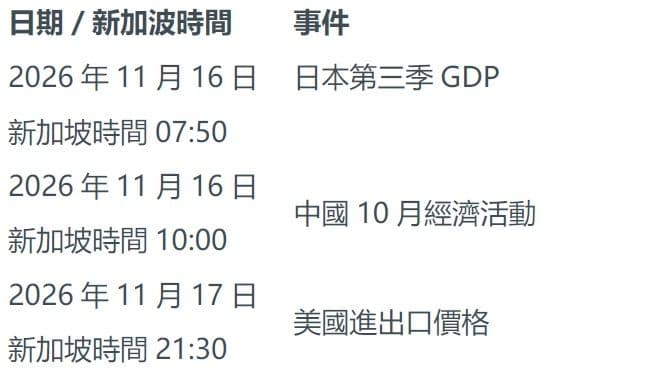
宏觀經濟:美國10月份生產者物價指數(PPI)較上季上漲0.3%,較9月的1.4%放緩,但年通膨率仍達6.5%。剔除食品、能源和服務貿易價格後,PPI季增0.5%,年通膨率達4.9%。同時,中國10月份人民幣貸款減少1,000億元,而財新調查先前預期為增加1,000億元。持續的美國價格壓力和疲軟的中國借貸狀況使政策前景複雜化。日本將於2026年11月16日新加坡時間07:50公佈GDP數據,中國將於新加坡時間10:00公佈經濟活動數據,這兩份數據將對區域需求構成新的考驗。 (美國勞工統計局/財新/中國人民銀行,經通華順/內閣府/國家統計局)
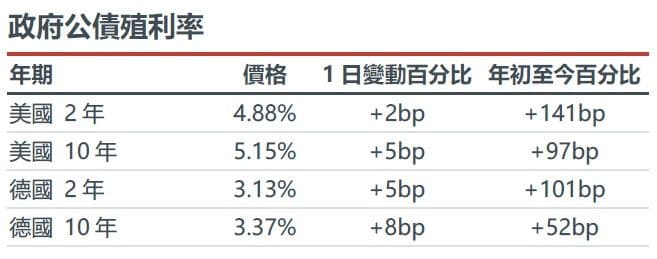
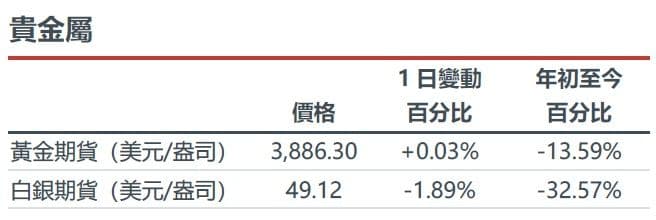
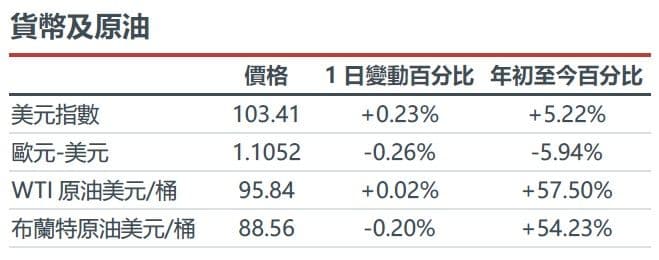
固定收益、貨幣及商品(FICC):美國10年期公債殖利率上漲5個基點至5.15%,德國10年期公債殖利率上漲8個基點至3.37%。 12月白銀期貨下跌1.89%,至每盎司49.12美元,而12月黃金期貨則上漲0.03%,至每盎司3,886.30美元。 1月布蘭特原油期貨結算價為每桶95.84美元,上漲0.02%;12月WTI原油期貨下跌0.20%,至每桶88.56美元。主權債券殖利率上升提高了長期資產的折現率門檻,而貴金屬之間的分化則提醒投資者不要將它們視為單一的通膨交易標的。 (美國財政部/德國聯邦銀行/eOption/新華社)
人工智慧
- 英偉達繼任者之爭愈演愈烈。由於繼任者的不確定性拖累人工智慧類股,英偉達(NVDA US)股價週五下跌約2.0%。與此同時,美國財政部長斯科特·貝森特(Scott Bessent)週日敦促英偉達聘請外部首席執行官,並在10天內就出口合規文化問題作出答复。路透社也引述《金融時報》的報導稱,英偉達董事曾接觸過Arm公司的雷內‧哈斯(Rene Haas),但尚未確認任命。領導層和監管方面的不確定性可能會使整個人工智慧供應鏈的融資關係變得複雜。 (路透社/路透社) 英偉達(NVDA US)是我們的核心推薦。
- 騰訊將工具應用引入即時語音對話。騰訊(0700.HK)發布了Hy Realtime,這是一款將對話語音與搜尋、工具呼叫和唱歌相結合的語音模型。該模型已在元寶語音通話和騰訊客服中上線;騰訊雲API仍在計劃中。此次部署將人工智慧互動從文字擴展到消費者和服務工作流程,但目前尚未揭露定價和採用指標。因此,其收入影響取決於使用情況以及最終的企業存取權限。 (IT之家)騰訊(0700.HK)是我們的核心推薦。
- OpenAI 開放代理支付。 OpenAI 為部分美國專業用戶推出了 ChatGPT 錢包,支援將美國運通卡、萬事達卡和 Visa 卡的憑證與代理商購買功能關聯。該公司稱 ChatGPT 每週用戶量達 12 億,但此次初始推廣需要每次購買都經過批准和安全檢查。令牌化的卡片資料可保護帳戶資訊。分發功能可望擴大商家的存取權限,但完全委託支付和更廣泛的兼容性仍是未來的目標,而不是目前的功能。 (OpenAI)
- Cerebras 上調營收預期。 Cerebras(CBRS US)週五股價上漲約 11.2%,此前該公司預測年度調整後營收將達到 9.4 億至 9.6 億美元,高於先前預測的 8.8 億至 8.9 億美元。第三季調整後營收成長 70% 至 2.309 億美元,調整後獲利達 2,982 萬美元,去年同期虧損 1,086 萬美元。微軟一項新的雲端協議擴大了客戶需求,更多細節將於明年公佈。在合約容量轉化為實際收入的過程中,執行力和客戶集中度仍然至關重要。 (路透社)
美洲
- AMD 領跌晶片股。由於英偉達領導地位不明朗,投資人紛紛減持半導體板塊,AMD(美國)股價週五下跌約 8.8%。費城半導體指數下跌 3.4%,凸顯了此次下跌是整個產業的普遍現象,而非 AMD 新發布的獲利預警所致。此次下跌凸顯了各產業對人工智慧基礎設施融資和客戶資本支出的共同依賴;晶片供應商多元化並不能消除產業潛在的需求和融資風險。 (路透社)
- 微軟恢復電子郵件服務。微軟(美國)週五晚間宣布,其全球電子郵件服務中斷已恢復,此次中斷持續約 30 小時,影響了 70 多個國家。 GeekWire 報告稱,最近的網路變更暴露了先前的故障,導致連鎖故障,用戶重新連接加劇了恢復過程中的壓力。此事件揭露了雲端生產力服務的營運集中度,並強調了業務連續性計畫的重要性。這與美國航空停飛事件有所不同。 (GeekWire)微軟(美國)是我們的核心推薦。
- 亞馬遜衛星發射失敗。亞馬遜(AMZN US)週日的一次聯合發射聯盟(ULA)“火神”(Vulcan)火箭發射任務失敗,導致40顆Leo衛星丟失。發射約10分鐘後出現異常。此次任務是為支持寬頻星座而簽訂的38次「火神」火箭發射合約中的首次。事故原因尚不清楚。調查和恢復飛行時間可能會影響衛星的部署節奏,但此次事件造成的經濟損失以及對客戶服務目標的任何影響尚未量化。 (路透/ULA)亞馬遜(AMZN US)是我們的核心推薦。
- Meta面臨義大利隱私罰款。義大利隱私監管機構對Meta Platforms(META US)處以8.05億歐元的罰款,原因是Facebook未經用戶單獨同意訪問其Android照片庫,影響了約2000萬義大利用戶。監管機構命令Meta在60天內做出整改;Meta對該決定提出異議,併計劃上訴。該裁決涉及的是照片庫存取權限,而非已確定的AI訓練違規行為。在法律挑戰進行期間,更嚴格的同意要求可能會限制產品設計並增加合規成本。 (Garante / 路透 / Hurriyet)Meta Platforms (META US) 是我們的核心推薦。
- SpaceX 回收軌道上級火箭。 SpaceX (SPCX US) 於週六回收了一枚從軌道返回的星艦上級火箭。該火箭先前執行了約 22.5 小時的任務,部署了 26 顆星鏈 V3 衛星。由於燃料不足,助推器濺落,因此兩級火箭均未能回收。上級火箭的成功回收有助於降低發射成本,但在實現常規的完全可重複使用性之前,仍需進行檢查、翻新和成功的再次飛行。 (Space.com)
- 儘管人工智慧前景樂觀,思科股價仍下跌。思科系統 (CSCO US) 股價在周四公佈業績後,於週五下跌約 6.2%。季度營收成長 24% 至 185 億美元,該公司預計 2027 財年營收為 748 億至 758 億美元,其中包括來自超大規模人工智慧基礎設施的 90 億美元收入。成交量下降表明,強勁的需求並不能使供應商免受行業重新定價的影響;投資者仍需評估利潤率以及基礎設施訂單轉化為可持續盈利的能力。 (思科/StockAnalysis)
- 默克獲得歐盟正面意見。默克(MRK US)的Welireg聯合樂伐替尼用於治療先前接受過治療的晚期透明細胞腎癌,獲得了歐洲委員會的積極意見。支持性試驗顯示,該藥物可降低26%的疾病惡化或死亡風險,但最終的總存活期分析結果不具統計意義。預計歐盟委員會將在兩個月內做出決定。此適應症有望帶來商業擴張機會,但最終仍需獲得批准並考慮臨床證據的限制。 (默克/EMA)
大中華區
- 寧德時代擴大換電網路規模。寧德時代(300750.SZ)週五宣布與北汽集團合作推出更多換電車輛,並概述了到2027年在297個城市建設6000座換電站的計劃。截至9月底,該公司已在200個城市擁有2,520座換電站。此次發布是推動10月達成的合作協議,而非簽署新的合約。更廣泛的車輛相容性有望提高換電站的利用率,但擴張也需要投資,才能實現持續的服務收入成長。 (中國基金/證券日報)寧德時代(300750.SZ)是我們的核心推薦。
- 中芯國際警告稱,設備延遲將影響擴張。中芯國際(0981.HK)在周五的財報電話會議上表示,設備供應商給出的交貨時間為16至24個月,價格上漲也增加了資本支出執行的不確定性。管理階層預計2027年晶圓代工供應仍將緊張。第三季晶圓平均價格較上季上漲1.8%,出貨量成長5.7%。儘管需求強勁,但較長的交貨週期可能會減緩產能擴張,因此設備可用性與擴張融資同等重要。 (《科創板》)
- 中國貸款收縮顯示借貸需求疲軟。 10月份,中國人民幣貸款減少1,000億元人民幣,而財新經濟學家調查的預期為增加1,000億元。前十個月,貸款增加11.42兆元人民幣,較去年同期減少3.55兆元。同期,融資總額增加28.61兆元,年減2.29兆元。這些數據表明,政策支持的融資尚未帶動廣泛的私人信貸復甦,限制了融資便利化向需求的傳導。 (財新/中國人民銀行,經通華順發布)
- 香港調漲經濟成長預期。香港政府將全年實際GDP成長預期上調至4.8%,此前第三季實際GDP較去年同期成長5.2%。受全球對人工智慧相關電子產品需求的支撐,貨物出口實際成長30.3%,而私人消費成長2.9%。此次上調凸顯了對外貿易對經濟復甦的巨大貢獻;因此,儘管本地消費走強,但人工智慧投資的逆轉或貿易限制的重新實施仍將構成風險。 (香港政府)
中國以外的亞洲地區
- 三菱日聯金融集團 (MUFG) 上調獲利和股利目標。三菱日聯金融集團 (8306.T) 將年度淨利潤目標從 2.7 兆日圓上調至 2.8 兆日圓,並將股息預期從每股 96 日圓上調至 100 日圓,理由是客戶業務表現強勁以及摩根士丹利獲利成長。日本其他大型銀行也上調了獲利預期。三菱日聯金融集團披露,其數據中心信貸額為 3.3 兆日元,而總信貸額為 180 萬億日元,這表明即使盈利增長推高了股東分紅,人工智慧基礎設施貸款仍需密切關注。 (公司/路透社)
- 新加坡電信 (Singtel) 上調營業利潤預期。新加坡電信 (Z74.SI) 將全年營運公司息稅前利潤 (EBIT) 成長預期上調至中高個位數,原因是上半年基本淨利潤成長 10% 至 14.9 億新元。由於上期計入了22.1億新元的特殊收益,公司報告利潤下降55%至15.4億新元。其中期股利成長10%至每股9新加坡分。基本面的改善支撐了股利分配,而法定利潤的下降則說明瞭處置收益應與經常性收益分開計算的原因。 (公司/路透社)
歐洲中東和非洲及其他地區
- 珠寶業務預期抑制了強勁的利潤復甦。歷峰集團 (CFR SW) 股價下跌 3.80%,因為其第二季珠寶銷售額以固定匯率計算成長 14% 至 44.1 億歐元,低於市場普遍預期的 16%。集團銷售額為 59.5 億歐元,高於先前預測的 58.9 億歐元。上半年營業利潤成長 33% 至 31 億歐元,其中包括 2.29 億歐元的一次性關稅收益。因此,潛在需求和利潤率比名目利潤成長更能反映獲利能力。 (歷峰集團/路透社/路透社)
- 保險業務獲利抵禦了巨災損失。忠利保險 (G IM) 公佈,儘管面臨 15 億歐元的自然災害賠付,但其前 9 個月營業利潤仍達到 64.5 億歐元,增長 8.5%;調整後淨利潤為 36.8 億歐元,增長 12.0%。以可比口徑計算,毛保費成長 4.5% 至 765 億歐元。該保險公司預計將超額完成2027年計畫目標。其償付能力比率為211%,低於2025財年的219%,因此,在持續承保成長的同時,維持資本穩健至關重要。 (Generali / 路透)
- 保費成長和財富流入支撐了前景。 Aviva (AV LN) 股價上漲3.41%,此前該公司公佈,9個月一般保險保費收入為118億英鎊,年增19%;財富淨流入為109億英鎊,年增31%。未折現綜合比率從94.4%改善至93.8%,財富資產達2,670億英鎊。管理層預計今年每股收益將成長約11%。在維持核保紀律的同時實現資金流入成長,是檢驗獲利前景的關鍵。 (Aviva / StockAnalysis)
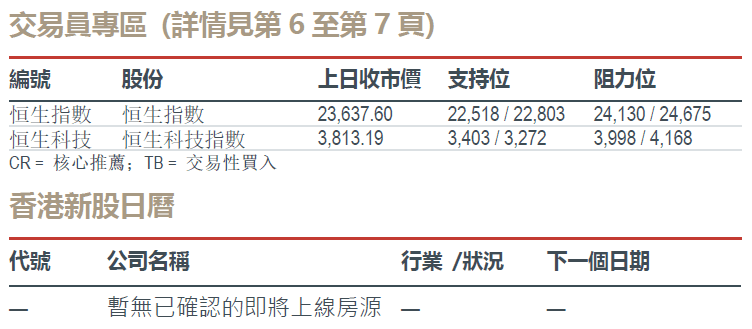
交易員專區
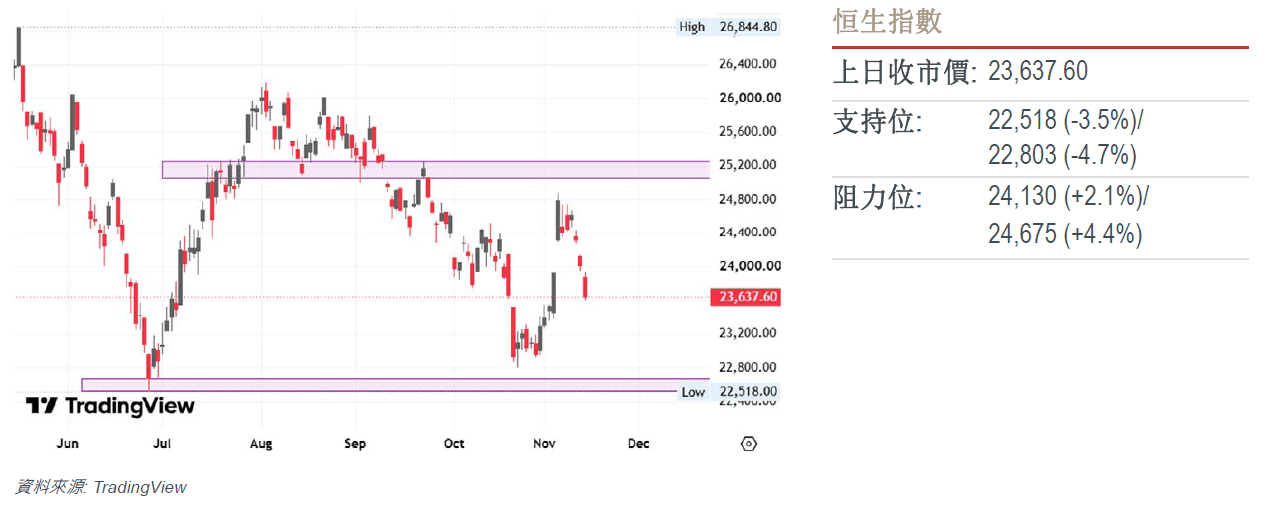
技術分析:
- 周線圖:價格行為在周線級別觸及先前價格高點阻力位上方承壓後,收出了一根長看跌蠟燭。技術動能強力印證了這一看跌偏向:周線 RSI 指標維持在看跌區間,並在 50 中性基線下方呈拐頭向下運行態勢。只要價格行為在任何周線或盤中反彈中嚴格受制于先前高點阻力天花板下方,最小阻力路徑將高度傾斜于向波段支撐目標展開持續的下行延續。
- 日線圖:價格行為在沉重的拋壓下成功穿透並徹底關閉了既定的缺口支撐區域。技術動能強力印證了這一看跌延續:RSI 指標已轉為看跌,並伴隨著加速的負向速度持續下行。只要價格行為在任何盤中技術性反抽中嚴格受制於已關閉的缺口支撐邊界下方,最小阻力路徑將高度傾斜于向底層的波段低點支撐目標及更低的測量目標界限展開持續的下行延伸。
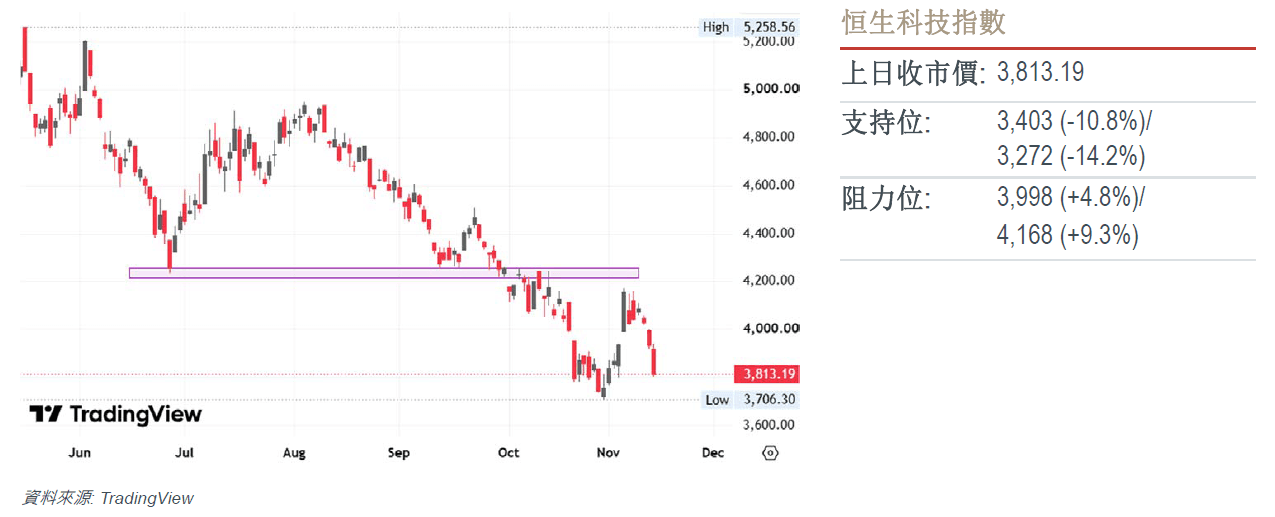
技術分析:
- 周線圖:價格行為在周線級別展開了高確信度的結構性受阻,在其轉換後的支撐轉阻力極性天花板處決定性承壓回落。技術動能強力印證了這一看跌延續偏向:周線 RSI 指標保持弱勢,深陷於看跌區間,並伴隨著負向速度加速下行。只要價格行為在任何周線或盤中技術性反抽中嚴格受制於轉換後的阻力天花板下方,最小阻力路徑將高度傾斜于向底層支撐目標展開持續的下行延伸。
- 日線圖:價格行為在上方阻力區域遭遇決定性受阻並延續了下行軌跡。RSI 指標已轉為看跌,並伴隨著加速的負向速度持續下行。在結構性阻力壓制框架內,只要價格行為嚴格受制于阻力天花板下方,最小阻力路徑將高度傾斜于向底層波段低點支撐目標展開持續的下行延伸。
市場動態:11月13日,美國和香港股市回落,標普500指數下跌0.40%,那斯達克指數下跌0.91%,恆生指數下跌1.55%。英偉達(NVDA US)股價下跌2.01%,因為其領導層更迭備受關注;AMD (US)股價下跌8.75%,原因是半導體拋售潮蔓延。思科(CSCO US)在11月12日公佈業績後下跌6.24%,儘管該公司設定了2027財年超大規模人工智慧營收目標為90億美元。僅靠強勁的支出計劃是不夠的,還需要訂單轉換率和獲利能力的提升。 (路透社/思科/StockAnalysis/美聯社/Eastmoney) 英偉達(NVDA US)是我們的核心推薦。
宏觀經濟:美國10月份生產者物價指數(PPI)較上季上漲0.3%,較9月的1.4%放緩,但年通膨率仍達6.5%。剔除食品、能源和服務貿易價格後,PPI季增0.5%,年通膨率達4.9%。同時,中國10月份人民幣貸款減少1,000億元,而財新調查先前預期為增加1,000億元。持續的美國價格壓力和疲軟的中國借貸狀況使政策前景複雜化。日本將於2026年11月16日新加坡時間07:50公佈GDP數據,中國將於新加坡時間10:00公佈經濟活動數據,這兩份數據將對區域需求構成新的考驗。 (美國勞工統計局/財新/中國人民銀行,經通華順/內閣府/國家統計局)
固定收益、貨幣及商品(FICC):美國10年期公債殖利率上漲5個基點至5.15%,德國10年期公債殖利率上漲8個基點至3.37%。 12月白銀期貨下跌1.89%,至每盎司49.12美元,而12月黃金期貨則上漲0.03%,至每盎司3,886.30美元。 1月布蘭特原油期貨結算價為每桶95.84美元,上漲0.02%;12月WTI原油期貨下跌0.20%,至每桶88.56美元。主權債券殖利率上升提高了長期資產的折現率門檻,而貴金屬之間的分化則提醒投資者不要將它們視為單一的通膨交易標的。 (美國財政部/德國聯邦銀行/eOption/新華社)
人工智慧
- 英偉達繼任者之爭愈演愈烈。由於繼任者的不確定性拖累人工智慧類股,英偉達(NVDA US)股價週五下跌約2.0%。與此同時,美國財政部長斯科特·貝森特(Scott Bessent)週日敦促英偉達聘請外部首席執行官,並在10天內就出口合規文化問題作出答复。路透社也引述《金融時報》的報導稱,英偉達董事曾接觸過Arm公司的雷內‧哈斯(Rene Haas),但尚未確認任命。領導層和監管方面的不確定性可能會使整個人工智慧供應鏈的融資關係變得複雜。 (路透社/路透社) 英偉達(NVDA US)是我們的核心推薦。
- 騰訊將工具應用引入即時語音對話。騰訊(0700.HK)發布了Hy Realtime,這是一款將對話語音與搜尋、工具呼叫和唱歌相結合的語音模型。該模型已在元寶語音通話和騰訊客服中上線;騰訊雲API仍在計劃中。此次部署將人工智慧互動從文字擴展到消費者和服務工作流程,但目前尚未揭露定價和採用指標。因此,其收入影響取決於使用情況以及最終的企業存取權限。 (IT之家)騰訊(0700.HK)是我們的核心推薦。
- OpenAI 開放代理支付。 OpenAI 為部分美國專業用戶推出了 ChatGPT 錢包,支援將美國運通卡、萬事達卡和 Visa 卡的憑證與代理商購買功能關聯。該公司稱 ChatGPT 每週用戶量達 12 億,但此次初始推廣需要每次購買都經過批准和安全檢查。令牌化的卡片資料可保護帳戶資訊。分發功能可望擴大商家的存取權限,但完全委託支付和更廣泛的兼容性仍是未來的目標,而不是目前的功能。 (OpenAI)
- Cerebras 上調營收預期。 Cerebras(CBRS US)週五股價上漲約 11.2%,此前該公司預測年度調整後營收將達到 9.4 億至 9.6 億美元,高於先前預測的 8.8 億至 8.9 億美元。第三季調整後營收成長 70% 至 2.309 億美元,調整後獲利達 2,982 萬美元,去年同期虧損 1,086 萬美元。微軟一項新的雲端協議擴大了客戶需求,更多細節將於明年公佈。在合約容量轉化為實際收入的過程中,執行力和客戶集中度仍然至關重要。 (路透社)
美洲
- AMD 領跌晶片股。由於英偉達領導地位不明朗,投資人紛紛減持半導體板塊,AMD(美國)股價週五下跌約 8.8%。費城半導體指數下跌 3.4%,凸顯了此次下跌是整個產業的普遍現象,而非 AMD 新發布的獲利預警所致。此次下跌凸顯了各產業對人工智慧基礎設施融資和客戶資本支出的共同依賴;晶片供應商多元化並不能消除產業潛在的需求和融資風險。 (路透社)
- 微軟恢復電子郵件服務。微軟(美國)週五晚間宣布,其全球電子郵件服務中斷已恢復,此次中斷持續約 30 小時,影響了 70 多個國家。 GeekWire 報告稱,最近的網路變更暴露了先前的故障,導致連鎖故障,用戶重新連接加劇了恢復過程中的壓力。此事件揭露了雲端生產力服務的營運集中度,並強調了業務連續性計畫的重要性。這與美國航空停飛事件有所不同。 (GeekWire)微軟(美國)是我們的核心推薦。
- 亞馬遜衛星發射失敗。亞馬遜(AMZN US)週日的一次聯合發射聯盟(ULA)“火神”(Vulcan)火箭發射任務失敗,導致40顆Leo衛星丟失。發射約10分鐘後出現異常。此次任務是為支持寬頻星座而簽訂的38次「火神」火箭發射合約中的首次。事故原因尚不清楚。調查和恢復飛行時間可能會影響衛星的部署節奏,但此次事件造成的經濟損失以及對客戶服務目標的任何影響尚未量化。 (路透/ULA)亞馬遜(AMZN US)是我們的核心推薦。
- Meta面臨義大利隱私罰款。義大利隱私監管機構對Meta Platforms(META US)處以8.05億歐元的罰款,原因是Facebook未經用戶單獨同意訪問其Android照片庫,影響了約2000萬義大利用戶。監管機構命令Meta在60天內做出整改;Meta對該決定提出異議,併計劃上訴。該裁決涉及的是照片庫存取權限,而非已確定的AI訓練違規行為。在法律挑戰進行期間,更嚴格的同意要求可能會限制產品設計並增加合規成本。 (Garante / 路透 / Hurriyet)Meta Platforms (META US) 是我們的核心推薦。
- SpaceX 回收軌道上級火箭。 SpaceX (SPCX US) 於週六回收了一枚從軌道返回的星艦上級火箭。該火箭先前執行了約 22.5 小時的任務,部署了 26 顆星鏈 V3 衛星。由於燃料不足,助推器濺落,因此兩級火箭均未能回收。上級火箭的成功回收有助於降低發射成本,但在實現常規的完全可重複使用性之前,仍需進行檢查、翻新和成功的再次飛行。 (Space.com)
- 儘管人工智慧前景樂觀,思科股價仍下跌。思科系統 (CSCO US) 股價在周四公佈業績後,於週五下跌約 6.2%。季度營收成長 24% 至 185 億美元,該公司預計 2027 財年營收為 748 億至 758 億美元,其中包括來自超大規模人工智慧基礎設施的 90 億美元收入。成交量下降表明,強勁的需求並不能使供應商免受行業重新定價的影響;投資者仍需評估利潤率以及基礎設施訂單轉化為可持續盈利的能力。 (思科/StockAnalysis)
- 默克獲得歐盟正面意見。默克(MRK US)的Welireg聯合樂伐替尼用於治療先前接受過治療的晚期透明細胞腎癌,獲得了歐洲委員會的積極意見。支持性試驗顯示,該藥物可降低26%的疾病惡化或死亡風險,但最終的總存活期分析結果不具統計意義。預計歐盟委員會將在兩個月內做出決定。此適應症有望帶來商業擴張機會,但最終仍需獲得批准並考慮臨床證據的限制。 (默克/EMA)
大中華區
- 寧德時代擴大換電網路規模。寧德時代(300750.SZ)週五宣布與北汽集團合作推出更多換電車輛,並概述了到2027年在297個城市建設6000座換電站的計劃。截至9月底,該公司已在200個城市擁有2,520座換電站。此次發布是推動10月達成的合作協議,而非簽署新的合約。更廣泛的車輛相容性有望提高換電站的利用率,但擴張也需要投資,才能實現持續的服務收入成長。 (中國基金/證券日報)寧德時代(300750.SZ)是我們的核心推薦。
- 中芯國際警告稱,設備延遲將影響擴張。中芯國際(0981.HK)在周五的財報電話會議上表示,設備供應商給出的交貨時間為16至24個月,價格上漲也增加了資本支出執行的不確定性。管理階層預計2027年晶圓代工供應仍將緊張。第三季晶圓平均價格較上季上漲1.8%,出貨量成長5.7%。儘管需求強勁,但較長的交貨週期可能會減緩產能擴張,因此設備可用性與擴張融資同等重要。 (《科創板》)
- 中國貸款收縮顯示借貸需求疲軟。 10月份,中國人民幣貸款減少1,000億元人民幣,而財新經濟學家調查的預期為增加1,000億元。前十個月,貸款增加11.42兆元人民幣,較去年同期減少3.55兆元。同期,融資總額增加28.61兆元,年減2.29兆元。這些數據表明,政策支持的融資尚未帶動廣泛的私人信貸復甦,限制了融資便利化向需求的傳導。 (財新/中國人民銀行,經通華順發布)
- 香港調漲經濟成長預期。香港政府將全年實際GDP成長預期上調至4.8%,此前第三季實際GDP較去年同期成長5.2%。受全球對人工智慧相關電子產品需求的支撐,貨物出口實際成長30.3%,而私人消費成長2.9%。此次上調凸顯了對外貿易對經濟復甦的巨大貢獻;因此,儘管本地消費走強,但人工智慧投資的逆轉或貿易限制的重新實施仍將構成風險。 (香港政府)
中國以外的亞洲地區
- 三菱日聯金融集團 (MUFG) 上調獲利和股利目標。三菱日聯金融集團 (8306.T) 將年度淨利潤目標從 2.7 兆日圓上調至 2.8 兆日圓,並將股息預期從每股 96 日圓上調至 100 日圓,理由是客戶業務表現強勁以及摩根士丹利獲利成長。日本其他大型銀行也上調了獲利預期。三菱日聯金融集團披露,其數據中心信貸額為 3.3 兆日元,而總信貸額為 180 萬億日元,這表明即使盈利增長推高了股東分紅,人工智慧基礎設施貸款仍需密切關注。 (公司/路透社)
- 新加坡電信 (Singtel) 上調營業利潤預期。新加坡電信 (Z74.SI) 將全年營運公司息稅前利潤 (EBIT) 成長預期上調至中高個位數,原因是上半年基本淨利潤成長 10% 至 14.9 億新元。由於上期計入了22.1億新元的特殊收益,公司報告利潤下降55%至15.4億新元。其中期股利成長10%至每股9新加坡分。基本面的改善支撐了股利分配,而法定利潤的下降則說明瞭處置收益應與經常性收益分開計算的原因。 (公司/路透社)
歐洲中東和非洲及其他地區
- 珠寶業務預期抑制了強勁的利潤復甦。歷峰集團 (CFR SW) 股價下跌 3.80%,因為其第二季珠寶銷售額以固定匯率計算成長 14% 至 44.1 億歐元,低於市場普遍預期的 16%。集團銷售額為 59.5 億歐元,高於先前預測的 58.9 億歐元。上半年營業利潤成長 33% 至 31 億歐元,其中包括 2.29 億歐元的一次性關稅收益。因此,潛在需求和利潤率比名目利潤成長更能反映獲利能力。 (歷峰集團/路透社/路透社)
- 保險業務獲利抵禦了巨災損失。忠利保險 (G IM) 公佈,儘管面臨 15 億歐元的自然災害賠付,但其前 9 個月營業利潤仍達到 64.5 億歐元,增長 8.5%;調整後淨利潤為 36.8 億歐元,增長 12.0%。以可比口徑計算,毛保費成長 4.5% 至 765 億歐元。該保險公司預計將超額完成2027年計畫目標。其償付能力比率為211%,低於2025財年的219%,因此,在持續承保成長的同時,維持資本穩健至關重要。 (Generali / 路透)
- 保費成長和財富流入支撐了前景。 Aviva (AV LN) 股價上漲3.41%,此前該公司公佈,9個月一般保險保費收入為118億英鎊,年增19%;財富淨流入為109億英鎊,年增31%。未折現綜合比率從94.4%改善至93.8%,財富資產達2,670億英鎊。管理層預計今年每股收益將成長約11%。在維持核保紀律的同時實現資金流入成長,是檢驗獲利前景的關鍵。 (Aviva / StockAnalysis)
交易員專區
技術分析:
- 周線圖:價格行為在周線級別觸及先前價格高點阻力位上方承壓後,收出了一根長看跌蠟燭。技術動能強力印證了這一看跌偏向:周線 RSI 指標維持在看跌區間,並在 50 中性基線下方呈拐頭向下運行態勢。只要價格行為在任何周線或盤中反彈中嚴格受制于先前高點阻力天花板下方,最小阻力路徑將高度傾斜于向波段支撐目標展開持續的下行延續。
- 日線圖:價格行為在沉重的拋壓下成功穿透並徹底關閉了既定的缺口支撐區域。技術動能強力印證了這一看跌延續:RSI 指標已轉為看跌,並伴隨著加速的負向速度持續下行。只要價格行為在任何盤中技術性反抽中嚴格受制於已關閉的缺口支撐邊界下方,最小阻力路徑將高度傾斜于向底層的波段低點支撐目標及更低的測量目標界限展開持續的下行延伸。
技術分析:
- 周線圖:價格行為在周線級別展開了高確信度的結構性受阻,在其轉換後的支撐轉阻力極性天花板處決定性承壓回落。技術動能強力印證了這一看跌延續偏向:周線 RSI 指標保持弱勢,深陷於看跌區間,並伴隨著負向速度加速下行。只要價格行為在任何周線或盤中技術性反抽中嚴格受制於轉換後的阻力天花板下方,最小阻力路徑將高度傾斜于向底層支撐目標展開持續的下行延伸。
- 日線圖:價格行為在上方阻力區域遭遇決定性受阻並延續了下行軌跡。RSI 指標已轉為看跌,並伴隨著加速的負向速度持續下行。在結構性阻力壓制框架內,只要價格行為嚴格受制于阻力天花板下方,最小阻力路徑將高度傾斜于向底層波段低點支撐目標展開持續的下行延伸。
Disclosures and disclaimers
This report is provided subject to, and must be read together with, the full Disclosures / Disclaimers available at this link, which are incorporated by reference into this report. In particular, this report is intended for general circulation and informational purposes only and does not constitute personal investment advice or a recommendation to buy or sell any investment product or security. You should independently evaluate the information and, where necessary, seek advice from a qualified financial adviser regarding the suitability of any investment. Analyst certifications required under applicable regulations, including SEC Regulation AC (where relevant), are included in this report. By accessing, receiving or using this report, you acknowledge that you have read, understood and agreed to be bound by the Disclosures / Disclaimers, as may be amended, supplemented or updated from time to time.


