
夜市回顧
今日需知要聞
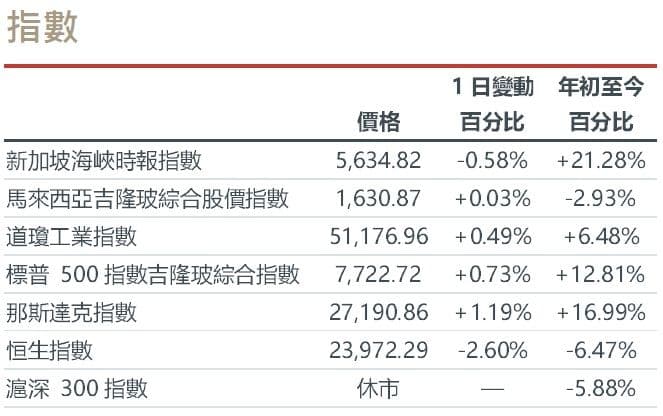
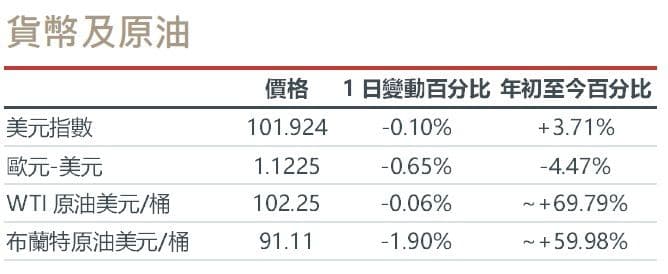
市場動態:匯豐銀行(0005.HK)在10月2日香港交易時段下跌約5.4%,至149.50港元,原因是債券殖利率上升給銀行股帶來壓力。標普500指數在隨後的美國交易時段上漲0.73%。特斯拉(TSLA US)股價上漲約4.7%,至370.59美元,此前該公司公佈第三季交付量為486,532輛;希捷(STX US)股價下跌約10.2%,至848.99美元,原因是東芝宣布了產能擴張計畫。另據報道,亞馬遜(AMZN US)正尋求投資者透過擬議的售後回租結構出售價值80億美元的英偉達晶片,凸顯了人工智慧領域的融資需求。 (路透社/路透社/路透社)
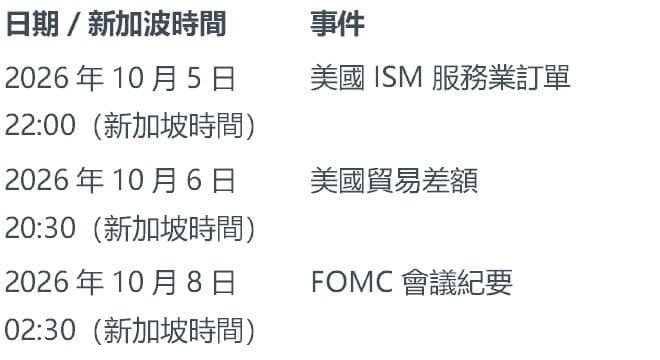
宏觀:9月美國非農就業人數增加2.9萬人,失業率達4.2%,先前公佈的就業成長數據下調了6萬人。薪資較上季成長0.1%,較去年同期成長3.0%。招募結構趨於溫和,緩解了市場對短期過熱的擔憂。 ISM服務業指數將於10月5日新加坡時間22:00公佈,屆時將測試需求和價格壓力。 (美國勞工統計局/ISM)
地緣政治:胡塞武裝聲稱襲擊了沙烏地阿美石油公司的設施,加劇了週末的供應不確定性。這次襲擊涉及利雅德和胡賴斯地區的設施。路透社的報告並未證實襲擊造成了損失或產量下降,這使得對能源敏感的資產更容易受到進一步供應消息的影響。週五的石油結算價早於這些事態發展。 (路透社)
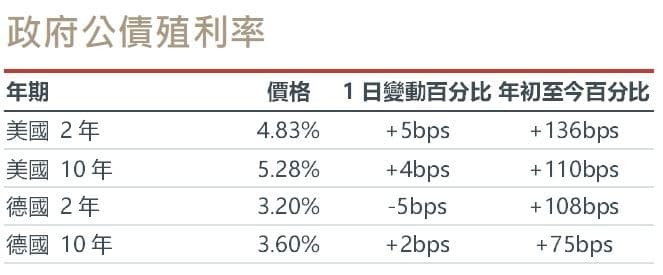
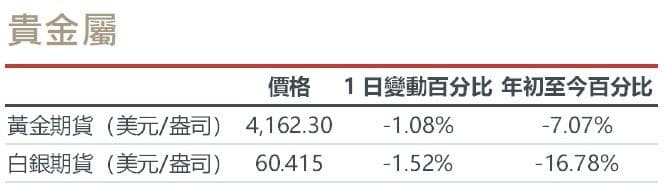
固定收益、商品和大宗商品:歐佩克+在周日的會議上維持了11月份的產量目標。七國集團(G7)四個月內釋放的1億桶石油包括先前的承諾,以及20天內的大量柴油釋放;這並非完全是新增供應。美國10年期公債殖利率達5.28%,較上週五的官方參考價上漲4個基點。 (歐佩克/七國集團/美國國債)匯豐銀行(0005.HK)和亞馬遜(AMZN US)是我們的核心推薦。
人工智能
- 亞馬遜尋求外部融資以開發人工智慧晶片。據報道,亞馬遜(AMZN US)正在為價值80億美元的英偉達晶片項目尋求投資者。路透社引述《金融時報》10月2日的報導稱,擬議中的融資實體將擁有Grace Blackwell在美國十幾個資料中心的晶片,並將其租賃給亞馬遜。談判仍在進行中。該方案提供了融資彈性,但租賃成本和設備風險分配問題仍未解決。 (路透)亞馬遜(AMZN US)是我們的核心推薦。
- 儲存設備股價因潛在競爭而調整。希捷(STX US)和西部數據(WDC US)在10月2日美國常規交易時段分別下跌約10.2%,至848.99美元和415.29美元。路透引述《日經新聞》的報道稱,東芝計劃在2027財年之前將硬碟產能翻倍。潛在的供應競爭可能會對儲存設備價格構成壓力;該報告並未證實新增產能已完成,也未顯示需求疲軟。 (路透社)
- 現金合併條款提振了Synaptics和Onsemi的股價。 10月2日美國交易時段,Synaptics (SYNA US)股價上漲約14.1%,至121.10美元,此前一天該公司公佈了合併方案的修訂;Onsemi (ON US)股價上漲約6.0%,至84.89美元。修訂後的每股123美元現金收購要約對Synaptics的估值為57億美元。這項邊緣人工智慧合併計畫於2027年中期完成,並立即提升非GAAP獲利,但需獲得股東和剩餘監管機構的批准。 (onsemi / 路透社)
- 白宮任命聯邦人工智慧協調小組。川普總統週日任命情報總監傑伊·克萊頓領導一個聯邦人工智慧工作小組。成員包括聯邦貿易委員會主席安德魯·弗格森、五角大樓技術主管艾米爾·邁克爾和人事主管史考特·庫柏。此工作組的職責範圍涵蓋與人工智慧公司、消費者和關鍵基礎設施提供者的合作。這些任命建立了一個監督協調管道;報告指出,沒有新的具有約束力的營運規則或資金承諾。 (美聯社 / 德國之聲)
美洲
- 特斯拉交付量支撐週五股價反彈。特斯拉(TSLA US)在10月2日美國常規交易時段上漲約4.7%,至370.59美元,此前該公司公佈了交付量更新。第三季交車量為486,532輛,而產量為464,391輛;儲能部署量達13.7GWh。銷售數據支撐了營運需求狀況,但並不能決定財務表現。定價、產品組合和成本仍然是評估獲利貢獻的關鍵因素。 (特斯拉/路透社)
- 美國就業成長放緩,先前增幅修正。 10月2日公佈的數據顯示,9月美國非農業就業人數增加2.9萬人,失業率達4.2%。 7月和8月的增幅被向下修正了6萬人。平均時薪較上季成長0.1%,較去年同期成長3.0%。就業和薪資成長放緩緩解了短期緊縮壓力,但也引發了對需求的擔憂;通膨數據仍是確定利率前景的必要條件。 (美國勞工統計局)
- 耐吉股價下跌,前景黯淡抵銷了利潤率的提升。耐吉(NKE US)股價在10月2日下跌約3.6%,至33.87美元,此前該公司公佈了第一財季業績。營收下降4%至112.1億美元,毛利率提升60個基點至42.8%。該公司預測2027財年營收將出現接近兩位數的下滑,調整後每股收益為1.15至1.35美元。其成本控制計劃提供了潛在的利潤緩衝,但疲軟的銷售前景使得需求復甦的速度成為業績扭轉的關鍵。 (Nike/路透社)
- 迪士尼開放給Netflix部分影片。迪士尼(DIS US)和Netflix(NFLX US)於10月2日確認了一項新的授權協議,涵蓋電影和電視劇。 10月4日起,《波西傑克森與奧林匹亞眾神》前兩季將在全球Netflix上線,為期三個月;《冰河世紀》五部電影也將獲得三個月的上線期。部分迪士尼和皮克斯電影將於2027年初開始陸續上線,具體上映日期和地區可能有所不同。這項合作協議為Rivian提供了另一種實現片庫獲利的途徑,但財務條款尚未披露。 (路透社)
- Rivian維持全年交付預期。 Rivian(RIVN US)於10月2日公佈第三季交付量為19,248輛,並維持了其全年交付預期。第三季產量達到19,751輛,公司維持了全年65,000至70,000輛的交付預期,並表示該季度業績符合預期。儘管如此,Rivian股價仍下跌約3.1%,收在14.30美元。由於業績預期不變,剩餘季度的執行情況將成為當務之急;單憑銷量數據並不能證明公司在利潤率、現金流或可持續盈利能力方面取得了進展。 (Rivian)
- 亞馬遜尋求外部融資以開發人工智慧晶片。據報道,亞馬遜(AMZN US)正在為價值80億美元的英偉達晶片項目尋求投資者。路透社引述《金融時報》10月2日的報導稱,一家擬議的公司將擁有Grace Blackwell在美國十幾個資料中心使用的晶片,並將其租賃給亞馬遜。談判仍在進行中。該方案提供融資彈性,但租賃成本和設備風險分配問題尚未解決。 (路透)亞馬遜(AMZN US)是我們的核心推薦。
- 儲存設備股價因潛在競爭而重新定價。希捷(STX US)和西部數據(WDC US)在10月2日美國常規交易時段分別下跌約10.2%,至848.99美元和415.29美元。路透引述《日經新聞》的報道稱,東芝計劃在2027財年之前將硬碟產能翻倍。潛在的供應競爭可能會對儲存設備價格構成壓力;該報告並未證實新增產能已完成,也未顯示需求疲軟。 (路透社)
- 現金合併條款提振了Synaptics和Onsemi的股價。 10月2日美國交易時段,Synaptics (SYNA US)股價上漲約14.1%,至121.10美元,此前一天該公司公佈了合併方案的修訂;Onsemi (ON US)股價上漲約6.0%,至84.89美元。修訂後的每股123美元現金收購要約對Synaptics的估值為57億美元。這項邊緣人工智慧合併計畫於2027年中期完成,並立即實現非GAAP獲利成長,但需獲得股東和剩餘監管機構的批准。 (onsemi / 路透社)
- 白宮任命聯邦人工智慧協調小組。川普總統週日任命情報總監傑伊·克萊頓領導一個聯邦人工智慧工作小組。成員包括聯邦貿易委員會主席安德魯·弗格森、五角大樓技術主管艾米爾·邁克爾和人事主管史考特·庫柏。此工作組的職責範圍涵蓋與人工智慧公司、消費者和關鍵基礎設施提供者的合作。這些任命建立了一個監督協調管道;報告指出,沒有新的具有約束力的營運規則或資金承諾。 (美聯社 / 德國之聲)
大中華區
- 匯豐銀行的拋售暴露了香港銀行業對全球利率的敏感度。週五香港交易時段,匯豐銀行(0005.HK)下跌約5.4%,至149.50港元,銀行股領跌大盤。路透社將此疲軟歸因於先前美國公債殖利率的上升,同時內地假期也削弱了南向買盤的支撐。利率上升可以提振資產收益,但也會推高融資成本並抑制信貸需求;此次劇烈的價格重估表明,淨息差的提升不應被視為單向盈利催化劑。 (路透) 匯豐銀行(0005.HK)是我們的核心推薦。
- 銀河娛樂(0027.HK)週五的下跌使市場對澳門博彩需求的關注度上升。週五香港交易時段,銀河娛樂(0027.HK)下跌約4.2%,至30.30港元。路透社報道稱,9月博彩收入持續下滑,導致賭場業務疲軟。此次下跌使市場更加關注假期旅遊期間的消費品質。對於賭場營運商而言,假日客流量的成長只有在轉化為博彩消費和營業利潤時才有意義,因此,客流量的品質比單純的客流量更為重要。 (路透社)銀河娛樂(0027.HK)是我們的核心推薦。
- 新世界集團的租約終止雖然節省了現金,但也帶來了高昂的重置成本。新世界發展(0017.HK)週五在香港交易時段下跌約3.8%,至5.82港元。花旗銀行在周五的最新評估中表示,先前宣布的11 SKIES轉租終止協議免除了該公司截至2066年9月每年18億港元的最低租金。道瓊斯報道稱,相關的減損損失高達183億港元,其中包括23億港元的提前終止費用。現金流的緩解固然可觀,但這項費用也表明,解除表現不佳的物業承諾成本可能非常高。 (道瓊)
- 香港零售業的復甦在整體趨勢之外依然不均衡。香港政府週五公佈的8月零售銷售額年增5.6%至321億港元,而銷售量成長2.9%。珠寶、腕錶及貴重禮品銷售額成長11.9%,但汽車銷售額下降22.0%,服裝銷售額下降0.5%。銷售額與銷售之間的差距以及品類間的差異表明,零售商不能指望消費全面復甦。產品組合以及對非必需大宗商品的需求仍然是評估收入成長和獲利能力的重要因素。 (香港政府)
中國以外的亞洲地區
- DFI對星巴克的重整計劃短期內會影響獲利。由於分析師評估了DFI先前宣布的星巴克交易,DFI Retail (D01 SP)週五在新加坡交易時段下跌約8.8%,至3.10美元。根據《商業時報》報道,星展銀行預計,儘管DFI獲得了3.4億美元的現金收益,但其2027財年的淨利潤仍將減少4,300萬美元。週五的評估將焦點從處置現金轉向了經常性利潤。更穩定的營運結構或許會隨著時間的推移而有所幫助,但再投資回報以及彌補損失的速度將決定是否能夠創造價值。 (《商業時報》/《商業時報》)
- 優衣庫9月份的成長仰賴較高的顧客人均消費額。迅銷集團(9983 JP)在周五發布的更新報告中稱,優衣庫日本9月的同店銷售額(包括線上銷售額)年增10.8%。顧客數量下降了0.5%,而平均消費額增加了11.3%。直營門市及線上銷售額總計成長9.9%。該公司表示,天氣轉涼以及秋冬季產品需求旺盛是主要原因。客單價上漲支撐了銷售,但客流量疲軟使得需求的持續性取決於產品組合和季節性採購。 (迅銷集團)
- 新加坡電子產品產業的強勁表現加劇了與供應限制之間的差距。 9月新加坡時間晚上9點公佈的製造業採購經理人指數(PMI)從51.5上升至51.7,其中電子產品PMI從52.6上升至52.9。 《商業時報》報道稱,人工智慧相關需求的增強,加上訂單積壓增加以及投入成本和交貨時間的壓力,推動了製造業的持續成長。這項調查結果支持經濟活動持續成長,但訂單增加並不一定會轉化為更高的利潤率。擁有產能和定價權的電子產品供應商似乎比面臨能源和原料限制的製造商更有優勢。 (新加坡製造工業與行銷部/《商業時報》)
- 東北銀行整合談判聚焦規模與成本議題。 Procrea Holdings(7384 JP)、秋田銀行(8343 JP)和岩手銀行(8345 JP)週五同意就控股公司整合展開諮詢,目標是在2028年4月完成整合。截至3月底,三家銀行合併後的資產約為13.3兆日圓。三家銀行表示,人口下降以及不斷增長的技術和網路安全需求是促成整合的原因。共享平台可以將投資成本分攤到更大的資產負債表上,但該目標仍需經過談判和審批,整合條款也尚未最終確定。 (Procrea Holdings / Strike)
- 新柔輕軌(RTS Link)修訂後的目標日期將重點放在認證上。新加坡和馬來西亞週五表示,新柔輕軌(RTS Link)的客運服務目前的目標日期為2027年2月,但需通過獨立的安全認證和最終批准。營運商預計測試和試運行將於2026年底完成。這條4公里長的連接線設計單向每小時可運送多達1萬名乘客。此次延誤推遲了跨境通勤的益處,並將認證而非基礎設施的完工作為關鍵的執行風險。 (LTA / CNA)
歐洲中東和非洲及其他地區
- 英飛凌股價反彈,顯示市場對晶片股的需求重燃。根據路透社和道瓊斯報道,在周五結束的Xetra交易時段,英飛凌(IFX GY)股價上漲約8.8%,至64.64歐元,歐洲科技股因人工智慧相關股票回升而反彈。其強勁表現表明,半導體行業的預期可以多麼迅速地主導每日股價走勢,但投資者仍需公司層面的訂單和利潤率數據來區分盈利能力的持續改善與風險偏好的回升。 (路透社/道瓊斯)
- 拜耳在俄亥俄州投資22億美元,進一步鞏固在美國的成長承諾。拜耳(BAYN GY)週五宣布,將在俄亥俄州新奧爾巴尼投資22億美元建設製藥生產基地,預計將創造約600個就業機會。原料藥生產計畫於2031年啟動,成品藥生產計畫於2034年啟動。路透社通報稱,美國目前佔全球醫藥收入的35%,高於2018年的20%。該專案增強了本地供應能力,但其漫長的建設週期使得專案執行和現金回報比任何短期獲利貢獻都更為重要。 (拜耳/路透社)
- IG的營收預警揭露了顧客成長轉換率疲軟的問題。 IG集團(IGG LN)週五倫敦交易時段股價下跌約22.6%,至990便士。此前該公司公佈第三季營收約2.4億英鎊,年減14%,並預計全年營收將實現中等個位數成長。其非處方藥收入留存率約為70%,而自2025年下半年以來,這一比例預計約為80%。儘管首次交易量成長超過25%,但較低的留存率表明,僅靠客戶獲取無法彌補交易組合不佳和收入佔比下降的問題。 (IG集團/路透社)
- 瑞士寶盛銀行的股票回購計畫明確了盈餘資本的處置途徑。瑞士寶盛銀行(BAER SW)週五在瑞士交易時段上漲約2.0%,至72.64瑞士法郎,此前該公司宣布已獲得監管機構批准,將回購至多6億瑞士法郎的股票。該計劃預計將在未來幾週內啟動,並持續至多一年,具體時間取決於市場狀況。修訂後的分紅政策目標是將國際財務報告準則(IFRS)淨利潤的40%至60%用於分紅,並將一級資本充足率(CET1)維持在15%。該框架旨在支持資本回報,同時為財富管理業務保留一定的緩衝空間。 (瑞士寶盛銀行/路透)
- 也門局勢升級為沙烏地阿拉伯石油供應帶來新的不確定性。路透社在亞洲股市開盤前週一報道稱,胡塞武裝表示已向沙特阿美位於利雅德和胡賴斯的設施發射了飛彈和無人機。法新社週六觀察到利雅德煉油廠發生火災,並通報也門政府軍週日再次發動攻擊。法新社發布該報道時,沙烏地當局尚未置評。經審查的報告並未確定產量損失的具體數字,因此儘管局勢升級,供應後果仍不明朗。 (路透/法新社)
- 緊急庫存釋放與歐佩克+暫停增產相符。七國集團(G7)週五同意在四個月內協調釋放1億桶原油,包括在最初20天內大量釋放柴油。這項承諾落實了3月的措施,並考慮了已釋放的原油量。週日,七個歐佩克+成員國維持11月份9月份的產量目標不變。庫存釋放可以緩解短期短缺,但產油國目標不變以及基礎設施風險限制了實際供應狀況何時改善的確定性。 (七國集團/歐佩克)
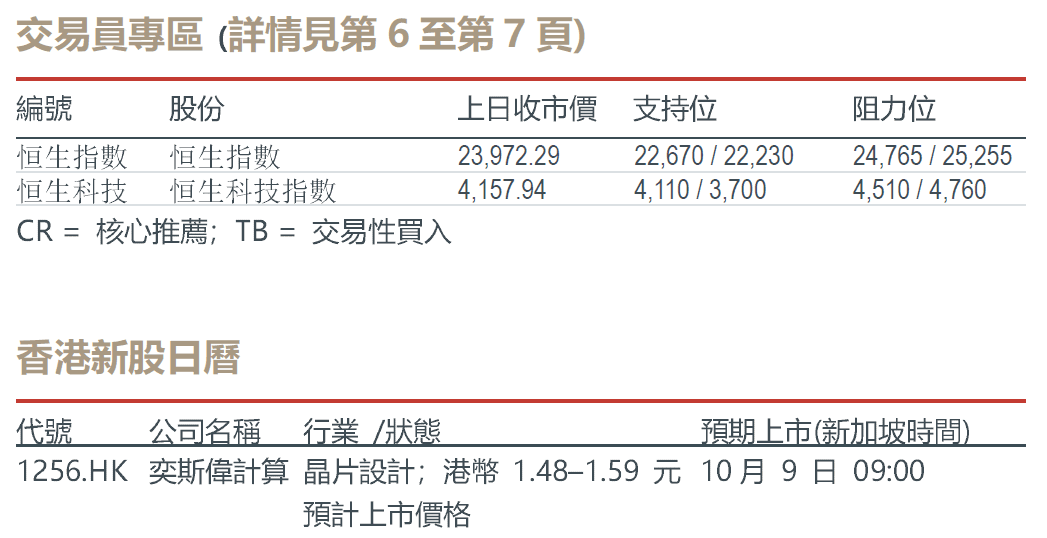
交易員專區
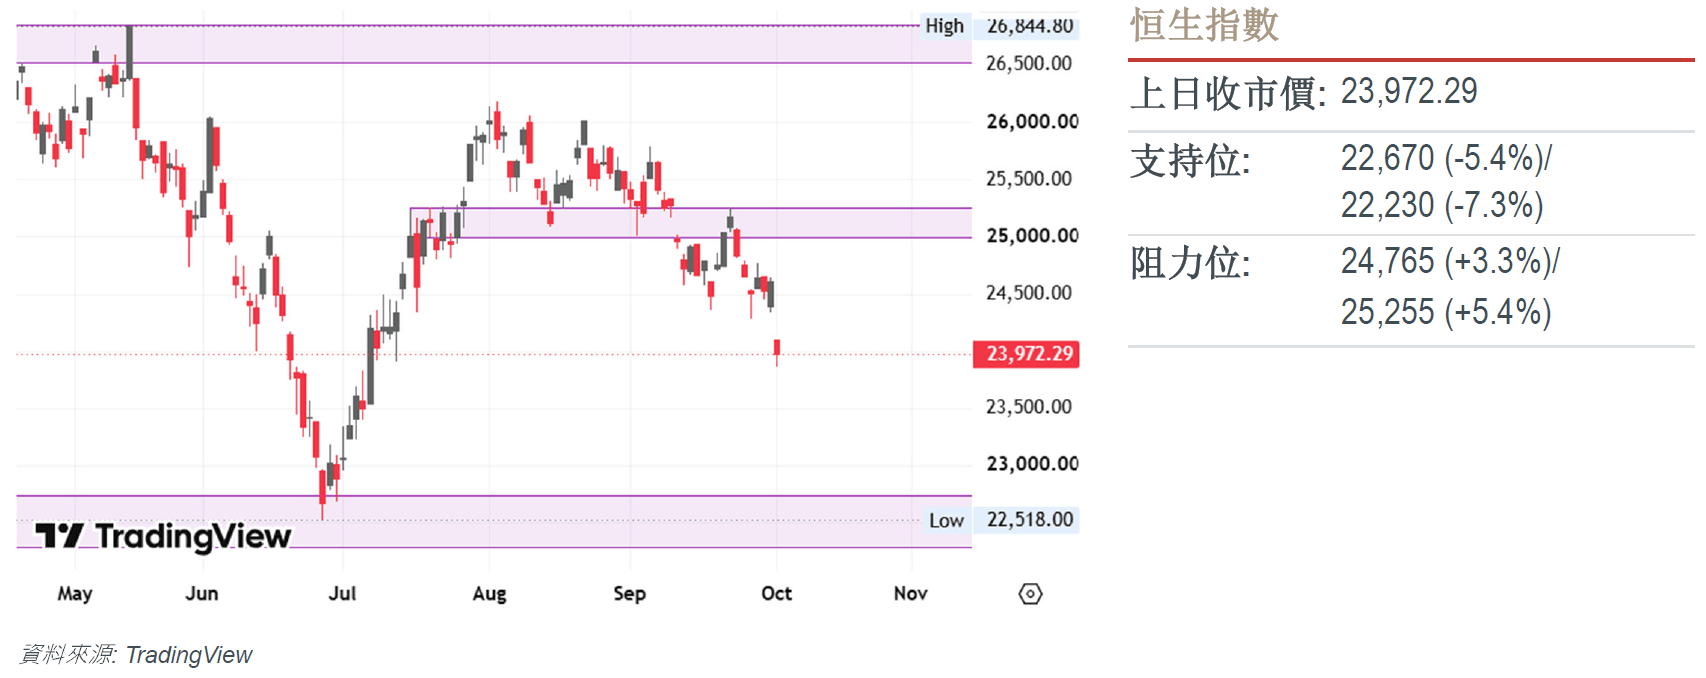
技術分析:
- 周線圖:價格行為執行了高速度的下行擴張,目前正穿行於其結構性流動性空洞的中途,直指下一個主導支撐區域。中途缺乏回應式買盤或結構性築底,確認了賣方主動性的持續強勁,保護了宏觀高低點不斷下移的擺動層級。周線級別的技術動能強力印證了這一方向性軌跡:周線RSI指標穩固紮根於看跌區間並持續向下斜率傾斜,信號顯示出強勁的趨勢速度與多周級別的結構性弱勢。只要價格行為嚴格處於上方阻力錨點下方,最小阻力路徑將高度傾斜于向更低的主導支撐邊界方向持續下行拓展。
- 日線圖:價格行為執行了果斷的下行擴張,並獲得上週五向下跳空缺口的驗證,確立了上方堅固的水準供給天花板。隨後的價格演變持續列印出清晰的高點下移與低點下移序列,保護了宏觀結構完整性並確認了趨勢的持續。該向下跳空缺口代表著尚未填補的結構性流動性空洞,作為主導阻力錨點成功壓制了日內短暫的反彈嘗試。技術動能強力印證了這一方向性偏向:RSI指標穩固紮根於深度看跌區間並逼近超買超賣極值門檻,信號顯示出極高速度的趨勢動能而非即時的結構性衰竭。只要價格行為被嚴格壓制在該缺口阻力天花板下方,最小阻力路徑將高度傾斜于向更低的主導需求目標方向持續下行拓展。
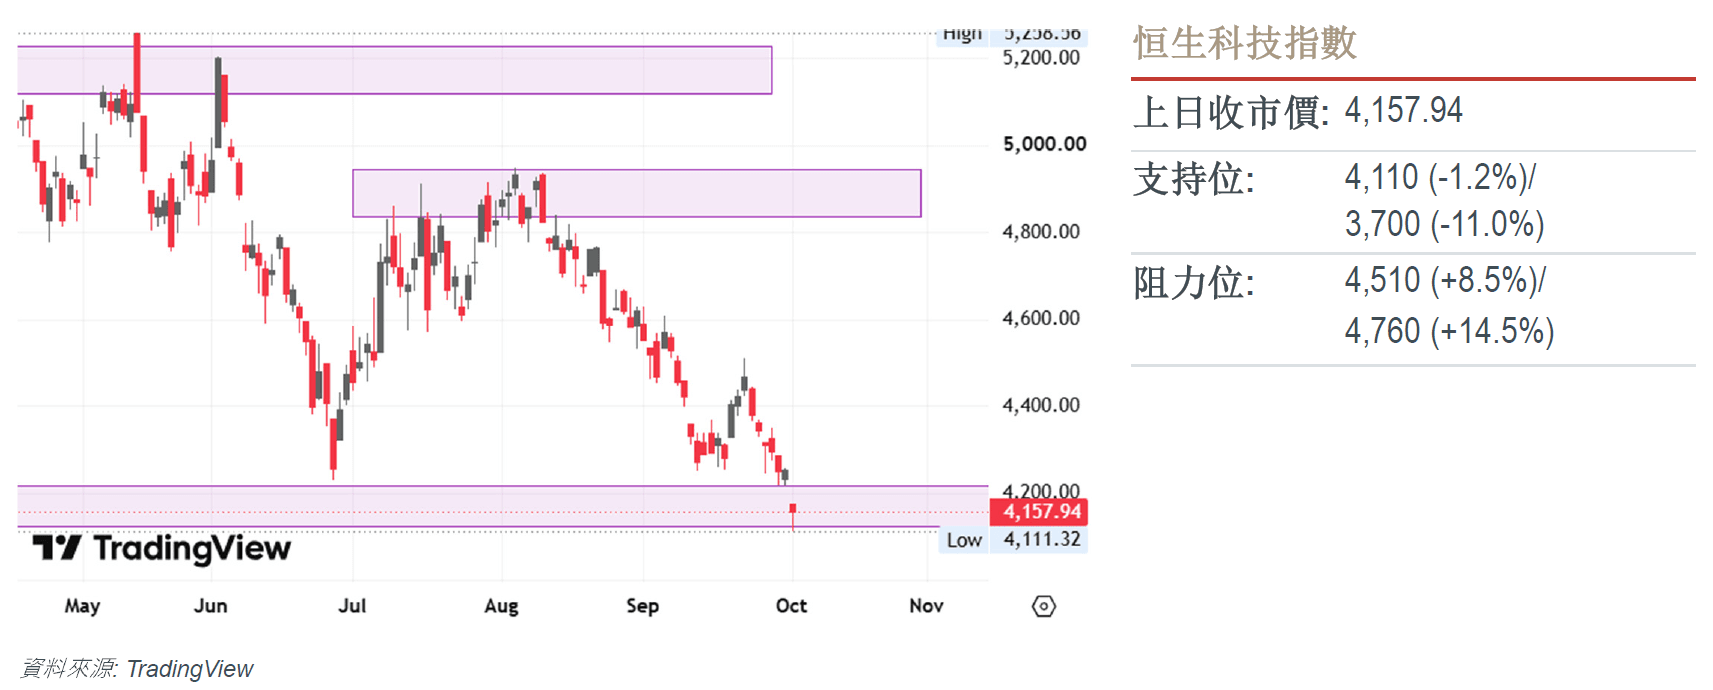
技術分析:
- 周線圖:價格行為目前正沿著其先前的低點支撐區域執行關鍵的回踩試探,試圖在整體宏觀拋壓下守住這一關鍵的水準需求地基。更高時間框架的背景依然嚴重偏向看跌,周線級別列印出強勁的看跌持續蠟燭圖形態,進一步強化了高點下移與低點下移的結構性擺動層級。儘管局部支撐位元暫時阻斷了下行推進,整體市場結構仍顯現出高度脆弱性。一旦日線及周線級別有效貫穿並收於該先前低點需求邊界下方,將確認完整的結構性破位元,宣告歷史支撐失效,並開啟順應最小阻力路徑的加速下行拓展行情,驅動價格向更低的主導需求目標挺進。
- 日線圖:價格行為沿其先前的低點支撐區域執行了回踩試探,並列印出錘頭線蠟燭圖形態,反映出需求地基沿線的局部回應式買盤拒絕。然而,宏觀結構層級依然受到上週五形成的向下跳空缺口的嚴格壓制,該缺口確立了上方堅固的供給錨點。這一向下跳空缺口充當著直接的阻力天花板,可能將錘頭線的看漲反彈截斷並演變為高點下移的多頭陷阱。若未能完全填補該缺口,隨後出現日線級別的果斷貫穿並收於錘頭線低點及歷史支撐邊界下方,將確認完整的結構性破位元,開啟順應最小阻力路徑的加速下行拓展行情,驅動價格向更低的主導需求目標挺進。
今日需知要聞
市場動態:匯豐銀行(0005.HK)在10月2日香港交易時段下跌約5.4%,至149.50港元,原因是債券殖利率上升給銀行股帶來壓力。標普500指數在隨後的美國交易時段上漲0.73%。特斯拉(TSLA US)股價上漲約4.7%,至370.59美元,此前該公司公佈第三季交付量為486,532輛;希捷(STX US)股價下跌約10.2%,至848.99美元,原因是東芝宣布了產能擴張計畫。另據報道,亞馬遜(AMZN US)正尋求投資者透過擬議的售後回租結構出售價值80億美元的英偉達晶片,凸顯了人工智慧領域的融資需求。 (路透社/路透社/路透社)
宏觀:9月美國非農就業人數增加2.9萬人,失業率達4.2%,先前公佈的就業成長數據下調了6萬人。薪資較上季成長0.1%,較去年同期成長3.0%。招募結構趨於溫和,緩解了市場對短期過熱的擔憂。 ISM服務業指數將於10月5日新加坡時間22:00公佈,屆時將測試需求和價格壓力。 (美國勞工統計局/ISM)
地緣政治:胡塞武裝聲稱襲擊了沙烏地阿美石油公司的設施,加劇了週末的供應不確定性。這次襲擊涉及利雅德和胡賴斯地區的設施。路透社的報告並未證實襲擊造成了損失或產量下降,這使得對能源敏感的資產更容易受到進一步供應消息的影響。週五的石油結算價早於這些事態發展。 (路透社)
固定收益、商品和大宗商品:歐佩克+在周日的會議上維持了11月份的產量目標。七國集團(G7)四個月內釋放的1億桶石油包括先前的承諾,以及20天內的大量柴油釋放;這並非完全是新增供應。美國10年期公債殖利率達5.28%,較上週五的官方參考價上漲4個基點。 (歐佩克/七國集團/美國國債)匯豐銀行(0005.HK)和亞馬遜(AMZN US)是我們的核心推薦。
人工智能
- 亞馬遜尋求外部融資以開發人工智慧晶片。據報道,亞馬遜(AMZN US)正在為價值80億美元的英偉達晶片項目尋求投資者。路透社引述《金融時報》10月2日的報導稱,擬議中的融資實體將擁有Grace Blackwell在美國十幾個資料中心的晶片,並將其租賃給亞馬遜。談判仍在進行中。該方案提供了融資彈性,但租賃成本和設備風險分配問題仍未解決。 (路透)亞馬遜(AMZN US)是我們的核心推薦。
- 儲存設備股價因潛在競爭而調整。希捷(STX US)和西部數據(WDC US)在10月2日美國常規交易時段分別下跌約10.2%,至848.99美元和415.29美元。路透引述《日經新聞》的報道稱,東芝計劃在2027財年之前將硬碟產能翻倍。潛在的供應競爭可能會對儲存設備價格構成壓力;該報告並未證實新增產能已完成,也未顯示需求疲軟。 (路透社)
- 現金合併條款提振了Synaptics和Onsemi的股價。 10月2日美國交易時段,Synaptics (SYNA US)股價上漲約14.1%,至121.10美元,此前一天該公司公佈了合併方案的修訂;Onsemi (ON US)股價上漲約6.0%,至84.89美元。修訂後的每股123美元現金收購要約對Synaptics的估值為57億美元。這項邊緣人工智慧合併計畫於2027年中期完成,並立即提升非GAAP獲利,但需獲得股東和剩餘監管機構的批准。 (onsemi / 路透社)
- 白宮任命聯邦人工智慧協調小組。川普總統週日任命情報總監傑伊·克萊頓領導一個聯邦人工智慧工作小組。成員包括聯邦貿易委員會主席安德魯·弗格森、五角大樓技術主管艾米爾·邁克爾和人事主管史考特·庫柏。此工作組的職責範圍涵蓋與人工智慧公司、消費者和關鍵基礎設施提供者的合作。這些任命建立了一個監督協調管道;報告指出,沒有新的具有約束力的營運規則或資金承諾。 (美聯社 / 德國之聲)
美洲
- 特斯拉交付量支撐週五股價反彈。特斯拉(TSLA US)在10月2日美國常規交易時段上漲約4.7%,至370.59美元,此前該公司公佈了交付量更新。第三季交車量為486,532輛,而產量為464,391輛;儲能部署量達13.7GWh。銷售數據支撐了營運需求狀況,但並不能決定財務表現。定價、產品組合和成本仍然是評估獲利貢獻的關鍵因素。 (特斯拉/路透社)
- 美國就業成長放緩,先前增幅修正。 10月2日公佈的數據顯示,9月美國非農業就業人數增加2.9萬人,失業率達4.2%。 7月和8月的增幅被向下修正了6萬人。平均時薪較上季成長0.1%,較去年同期成長3.0%。就業和薪資成長放緩緩解了短期緊縮壓力,但也引發了對需求的擔憂;通膨數據仍是確定利率前景的必要條件。 (美國勞工統計局)
- 耐吉股價下跌,前景黯淡抵銷了利潤率的提升。耐吉(NKE US)股價在10月2日下跌約3.6%,至33.87美元,此前該公司公佈了第一財季業績。營收下降4%至112.1億美元,毛利率提升60個基點至42.8%。該公司預測2027財年營收將出現接近兩位數的下滑,調整後每股收益為1.15至1.35美元。其成本控制計劃提供了潛在的利潤緩衝,但疲軟的銷售前景使得需求復甦的速度成為業績扭轉的關鍵。 (Nike/路透社)
- 迪士尼開放給Netflix部分影片。迪士尼(DIS US)和Netflix(NFLX US)於10月2日確認了一項新的授權協議,涵蓋電影和電視劇。 10月4日起,《波西傑克森與奧林匹亞眾神》前兩季將在全球Netflix上線,為期三個月;《冰河世紀》五部電影也將獲得三個月的上線期。部分迪士尼和皮克斯電影將於2027年初開始陸續上線,具體上映日期和地區可能有所不同。這項合作協議為Rivian提供了另一種實現片庫獲利的途徑,但財務條款尚未披露。 (路透社)
- Rivian維持全年交付預期。 Rivian(RIVN US)於10月2日公佈第三季交付量為19,248輛,並維持了其全年交付預期。第三季產量達到19,751輛,公司維持了全年65,000至70,000輛的交付預期,並表示該季度業績符合預期。儘管如此,Rivian股價仍下跌約3.1%,收在14.30美元。由於業績預期不變,剩餘季度的執行情況將成為當務之急;單憑銷量數據並不能證明公司在利潤率、現金流或可持續盈利能力方面取得了進展。 (Rivian)
- 亞馬遜尋求外部融資以開發人工智慧晶片。據報道,亞馬遜(AMZN US)正在為價值80億美元的英偉達晶片項目尋求投資者。路透社引述《金融時報》10月2日的報導稱,一家擬議的公司將擁有Grace Blackwell在美國十幾個資料中心使用的晶片,並將其租賃給亞馬遜。談判仍在進行中。該方案提供融資彈性,但租賃成本和設備風險分配問題尚未解決。 (路透)亞馬遜(AMZN US)是我們的核心推薦。
- 儲存設備股價因潛在競爭而重新定價。希捷(STX US)和西部數據(WDC US)在10月2日美國常規交易時段分別下跌約10.2%,至848.99美元和415.29美元。路透引述《日經新聞》的報道稱,東芝計劃在2027財年之前將硬碟產能翻倍。潛在的供應競爭可能會對儲存設備價格構成壓力;該報告並未證實新增產能已完成,也未顯示需求疲軟。 (路透社)
- 現金合併條款提振了Synaptics和Onsemi的股價。 10月2日美國交易時段,Synaptics (SYNA US)股價上漲約14.1%,至121.10美元,此前一天該公司公佈了合併方案的修訂;Onsemi (ON US)股價上漲約6.0%,至84.89美元。修訂後的每股123美元現金收購要約對Synaptics的估值為57億美元。這項邊緣人工智慧合併計畫於2027年中期完成,並立即實現非GAAP獲利成長,但需獲得股東和剩餘監管機構的批准。 (onsemi / 路透社)
- 白宮任命聯邦人工智慧協調小組。川普總統週日任命情報總監傑伊·克萊頓領導一個聯邦人工智慧工作小組。成員包括聯邦貿易委員會主席安德魯·弗格森、五角大樓技術主管艾米爾·邁克爾和人事主管史考特·庫柏。此工作組的職責範圍涵蓋與人工智慧公司、消費者和關鍵基礎設施提供者的合作。這些任命建立了一個監督協調管道;報告指出,沒有新的具有約束力的營運規則或資金承諾。 (美聯社 / 德國之聲)
大中華區
- 匯豐銀行的拋售暴露了香港銀行業對全球利率的敏感度。週五香港交易時段,匯豐銀行(0005.HK)下跌約5.4%,至149.50港元,銀行股領跌大盤。路透社將此疲軟歸因於先前美國公債殖利率的上升,同時內地假期也削弱了南向買盤的支撐。利率上升可以提振資產收益,但也會推高融資成本並抑制信貸需求;此次劇烈的價格重估表明,淨息差的提升不應被視為單向盈利催化劑。 (路透) 匯豐銀行(0005.HK)是我們的核心推薦。
- 銀河娛樂(0027.HK)週五的下跌使市場對澳門博彩需求的關注度上升。週五香港交易時段,銀河娛樂(0027.HK)下跌約4.2%,至30.30港元。路透社報道稱,9月博彩收入持續下滑,導致賭場業務疲軟。此次下跌使市場更加關注假期旅遊期間的消費品質。對於賭場營運商而言,假日客流量的成長只有在轉化為博彩消費和營業利潤時才有意義,因此,客流量的品質比單純的客流量更為重要。 (路透社)銀河娛樂(0027.HK)是我們的核心推薦。
- 新世界集團的租約終止雖然節省了現金,但也帶來了高昂的重置成本。新世界發展(0017.HK)週五在香港交易時段下跌約3.8%,至5.82港元。花旗銀行在周五的最新評估中表示,先前宣布的11 SKIES轉租終止協議免除了該公司截至2066年9月每年18億港元的最低租金。道瓊斯報道稱,相關的減損損失高達183億港元,其中包括23億港元的提前終止費用。現金流的緩解固然可觀,但這項費用也表明,解除表現不佳的物業承諾成本可能非常高。 (道瓊)
- 香港零售業的復甦在整體趨勢之外依然不均衡。香港政府週五公佈的8月零售銷售額年增5.6%至321億港元,而銷售量成長2.9%。珠寶、腕錶及貴重禮品銷售額成長11.9%,但汽車銷售額下降22.0%,服裝銷售額下降0.5%。銷售額與銷售之間的差距以及品類間的差異表明,零售商不能指望消費全面復甦。產品組合以及對非必需大宗商品的需求仍然是評估收入成長和獲利能力的重要因素。 (香港政府)
中國以外的亞洲地區
- DFI對星巴克的重整計劃短期內會影響獲利。由於分析師評估了DFI先前宣布的星巴克交易,DFI Retail (D01 SP)週五在新加坡交易時段下跌約8.8%,至3.10美元。根據《商業時報》報道,星展銀行預計,儘管DFI獲得了3.4億美元的現金收益,但其2027財年的淨利潤仍將減少4,300萬美元。週五的評估將焦點從處置現金轉向了經常性利潤。更穩定的營運結構或許會隨著時間的推移而有所幫助,但再投資回報以及彌補損失的速度將決定是否能夠創造價值。 (《商業時報》/《商業時報》)
- 優衣庫9月份的成長仰賴較高的顧客人均消費額。迅銷集團(9983 JP)在周五發布的更新報告中稱,優衣庫日本9月的同店銷售額(包括線上銷售額)年增10.8%。顧客數量下降了0.5%,而平均消費額增加了11.3%。直營門市及線上銷售額總計成長9.9%。該公司表示,天氣轉涼以及秋冬季產品需求旺盛是主要原因。客單價上漲支撐了銷售,但客流量疲軟使得需求的持續性取決於產品組合和季節性採購。 (迅銷集團)
- 新加坡電子產品產業的強勁表現加劇了與供應限制之間的差距。 9月新加坡時間晚上9點公佈的製造業採購經理人指數(PMI)從51.5上升至51.7,其中電子產品PMI從52.6上升至52.9。 《商業時報》報道稱,人工智慧相關需求的增強,加上訂單積壓增加以及投入成本和交貨時間的壓力,推動了製造業的持續成長。這項調查結果支持經濟活動持續成長,但訂單增加並不一定會轉化為更高的利潤率。擁有產能和定價權的電子產品供應商似乎比面臨能源和原料限制的製造商更有優勢。 (新加坡製造工業與行銷部/《商業時報》)
- 東北銀行整合談判聚焦規模與成本議題。 Procrea Holdings(7384 JP)、秋田銀行(8343 JP)和岩手銀行(8345 JP)週五同意就控股公司整合展開諮詢,目標是在2028年4月完成整合。截至3月底,三家銀行合併後的資產約為13.3兆日圓。三家銀行表示,人口下降以及不斷增長的技術和網路安全需求是促成整合的原因。共享平台可以將投資成本分攤到更大的資產負債表上,但該目標仍需經過談判和審批,整合條款也尚未最終確定。 (Procrea Holdings / Strike)
- 新柔輕軌(RTS Link)修訂後的目標日期將重點放在認證上。新加坡和馬來西亞週五表示,新柔輕軌(RTS Link)的客運服務目前的目標日期為2027年2月,但需通過獨立的安全認證和最終批准。營運商預計測試和試運行將於2026年底完成。這條4公里長的連接線設計單向每小時可運送多達1萬名乘客。此次延誤推遲了跨境通勤的益處,並將認證而非基礎設施的完工作為關鍵的執行風險。 (LTA / CNA)
歐洲中東和非洲及其他地區
- 英飛凌股價反彈,顯示市場對晶片股的需求重燃。根據路透社和道瓊斯報道,在周五結束的Xetra交易時段,英飛凌(IFX GY)股價上漲約8.8%,至64.64歐元,歐洲科技股因人工智慧相關股票回升而反彈。其強勁表現表明,半導體行業的預期可以多麼迅速地主導每日股價走勢,但投資者仍需公司層面的訂單和利潤率數據來區分盈利能力的持續改善與風險偏好的回升。 (路透社/道瓊斯)
- 拜耳在俄亥俄州投資22億美元,進一步鞏固在美國的成長承諾。拜耳(BAYN GY)週五宣布,將在俄亥俄州新奧爾巴尼投資22億美元建設製藥生產基地,預計將創造約600個就業機會。原料藥生產計畫於2031年啟動,成品藥生產計畫於2034年啟動。路透社通報稱,美國目前佔全球醫藥收入的35%,高於2018年的20%。該專案增強了本地供應能力,但其漫長的建設週期使得專案執行和現金回報比任何短期獲利貢獻都更為重要。 (拜耳/路透社)
- IG的營收預警揭露了顧客成長轉換率疲軟的問題。 IG集團(IGG LN)週五倫敦交易時段股價下跌約22.6%,至990便士。此前該公司公佈第三季營收約2.4億英鎊,年減14%,並預計全年營收將實現中等個位數成長。其非處方藥收入留存率約為70%,而自2025年下半年以來,這一比例預計約為80%。儘管首次交易量成長超過25%,但較低的留存率表明,僅靠客戶獲取無法彌補交易組合不佳和收入佔比下降的問題。 (IG集團/路透社)
- 瑞士寶盛銀行的股票回購計畫明確了盈餘資本的處置途徑。瑞士寶盛銀行(BAER SW)週五在瑞士交易時段上漲約2.0%,至72.64瑞士法郎,此前該公司宣布已獲得監管機構批准,將回購至多6億瑞士法郎的股票。該計劃預計將在未來幾週內啟動,並持續至多一年,具體時間取決於市場狀況。修訂後的分紅政策目標是將國際財務報告準則(IFRS)淨利潤的40%至60%用於分紅,並將一級資本充足率(CET1)維持在15%。該框架旨在支持資本回報,同時為財富管理業務保留一定的緩衝空間。 (瑞士寶盛銀行/路透)
- 也門局勢升級為沙烏地阿拉伯石油供應帶來新的不確定性。路透社在亞洲股市開盤前週一報道稱,胡塞武裝表示已向沙特阿美位於利雅德和胡賴斯的設施發射了飛彈和無人機。法新社週六觀察到利雅德煉油廠發生火災,並通報也門政府軍週日再次發動攻擊。法新社發布該報道時,沙烏地當局尚未置評。經審查的報告並未確定產量損失的具體數字,因此儘管局勢升級,供應後果仍不明朗。 (路透/法新社)
- 緊急庫存釋放與歐佩克+暫停增產相符。七國集團(G7)週五同意在四個月內協調釋放1億桶原油,包括在最初20天內大量釋放柴油。這項承諾落實了3月的措施,並考慮了已釋放的原油量。週日,七個歐佩克+成員國維持11月份9月份的產量目標不變。庫存釋放可以緩解短期短缺,但產油國目標不變以及基礎設施風險限制了實際供應狀況何時改善的確定性。 (七國集團/歐佩克)
交易員專區
技術分析:
- 周線圖:價格行為執行了高速度的下行擴張,目前正穿行於其結構性流動性空洞的中途,直指下一個主導支撐區域。中途缺乏回應式買盤或結構性築底,確認了賣方主動性的持續強勁,保護了宏觀高低點不斷下移的擺動層級。周線級別的技術動能強力印證了這一方向性軌跡:周線RSI指標穩固紮根於看跌區間並持續向下斜率傾斜,信號顯示出強勁的趨勢速度與多周級別的結構性弱勢。只要價格行為嚴格處於上方阻力錨點下方,最小阻力路徑將高度傾斜于向更低的主導支撐邊界方向持續下行拓展。
- 日線圖:價格行為執行了果斷的下行擴張,並獲得上週五向下跳空缺口的驗證,確立了上方堅固的水準供給天花板。隨後的價格演變持續列印出清晰的高點下移與低點下移序列,保護了宏觀結構完整性並確認了趨勢的持續。該向下跳空缺口代表著尚未填補的結構性流動性空洞,作為主導阻力錨點成功壓制了日內短暫的反彈嘗試。技術動能強力印證了這一方向性偏向:RSI指標穩固紮根於深度看跌區間並逼近超買超賣極值門檻,信號顯示出極高速度的趨勢動能而非即時的結構性衰竭。只要價格行為被嚴格壓制在該缺口阻力天花板下方,最小阻力路徑將高度傾斜于向更低的主導需求目標方向持續下行拓展。
技術分析:
- 周線圖:價格行為目前正沿著其先前的低點支撐區域執行關鍵的回踩試探,試圖在整體宏觀拋壓下守住這一關鍵的水準需求地基。更高時間框架的背景依然嚴重偏向看跌,周線級別列印出強勁的看跌持續蠟燭圖形態,進一步強化了高點下移與低點下移的結構性擺動層級。儘管局部支撐位元暫時阻斷了下行推進,整體市場結構仍顯現出高度脆弱性。一旦日線及周線級別有效貫穿並收於該先前低點需求邊界下方,將確認完整的結構性破位元,宣告歷史支撐失效,並開啟順應最小阻力路徑的加速下行拓展行情,驅動價格向更低的主導需求目標挺進。
- 日線圖:價格行為沿其先前的低點支撐區域執行了回踩試探,並列印出錘頭線蠟燭圖形態,反映出需求地基沿線的局部回應式買盤拒絕。然而,宏觀結構層級依然受到上週五形成的向下跳空缺口的嚴格壓制,該缺口確立了上方堅固的供給錨點。這一向下跳空缺口充當著直接的阻力天花板,可能將錘頭線的看漲反彈截斷並演變為高點下移的多頭陷阱。若未能完全填補該缺口,隨後出現日線級別的果斷貫穿並收於錘頭線低點及歷史支撐邊界下方,將確認完整的結構性破位元,開啟順應最小阻力路徑的加速下行拓展行情,驅動價格向更低的主導需求目標挺進。
Disclosures and disclaimers
This report is provided subject to, and must be read together with, the full Disclosures / Disclaimers available at this link, which are incorporated by reference into this report. In particular, this report is intended for general circulation and informational purposes only and does not constitute personal investment advice or a recommendation to buy or sell any investment product or security. You should independently evaluate the information and, where necessary, seek advice from a qualified financial adviser regarding the suitability of any investment. Analyst certifications required under applicable regulations, including SEC Regulation AC (where relevant), are included in this report. By accessing, receiving or using this report, you acknowledge that you have read, understood and agreed to be bound by the Disclosures / Disclaimers, as may be amended, supplemented or updated from time to time.


