

夜市回顧
今日需知要聞
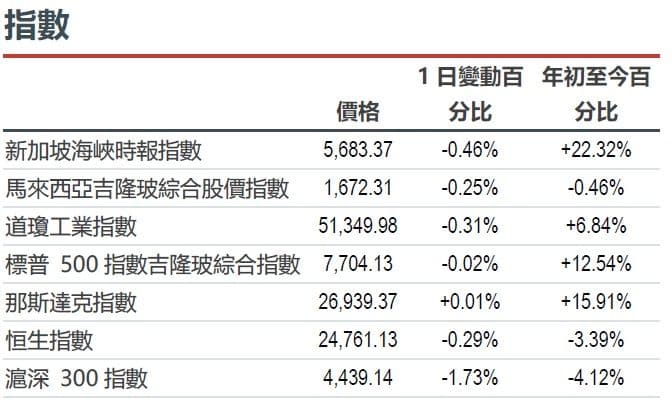
市場動態:週四美股收盤時,標普500指數小幅下跌0.02%。 Meta Platforms (META US)股價上漲4.50%,至777.59美元,此前該公司Connect發布了人工智慧更新,其模型API正式上線。 Oracle (ORCL US)股價下跌3.47%,至139.54美元,此前該公司發布不可抗力通知,引發了人們對其2.45GW「木星計畫」園區項目的擔憂;該公司表示,該通知本身並未導致項目延期。在日本9月24日的交易中,Ibiden (4062 JP)股價上漲14.57%,此前Meta的設備計畫提振了市場對零部件的需求預期。 (美聯社/Meta/彭博社/路透) Meta (META US)是我們的核心推薦。
宏觀:9月24日,挪威央行將政策利率調高25個基點至4.50%,理由是通膨持續高企和企業成本壓力增加。瑞士央行維持利率0%不變,瑞典央行則維持在1.75%。三家央行不同的反應凸顯了能源通膨傳導機制的不均衡性,挪威央行表示如有必要將進一步收緊貨幣政策。 (挪威央行/瑞士央行/瑞典央行)
地緣政治:川普和習近平在周四的峰會上對新的貿易安排表示歡迎,並支持繼續就人工智慧問題展開對話。會談保持了雙方的溝通,但未解決的關稅問題、技術限制以及在人工智慧治理方面的分歧限制了政策確定性的提升。 (新華社/路透社)
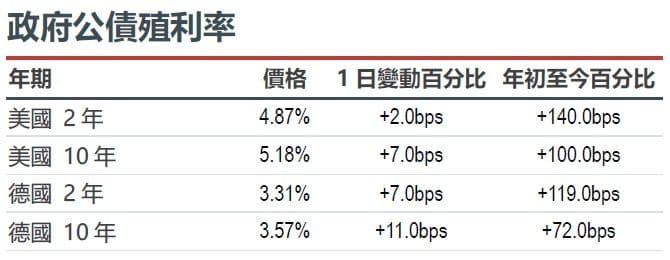
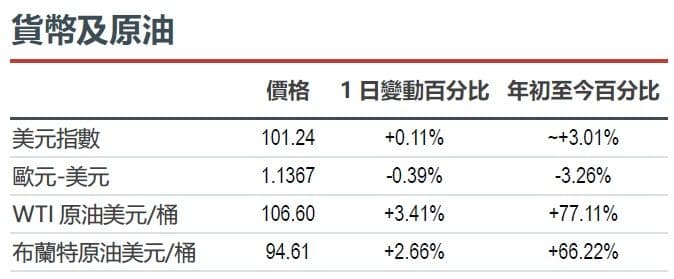
固定收益、商品及大宗商品:週四,在胡塞武裝襲擊沙烏地阿拉伯引發供應擔憂後,11月布蘭特原油期貨結算價上漲3.41%,至每桶106.60美元;WTI原油期貨上漲2.66%,至每桶94.61美元。據報道,美伊會談重燃了霍爾木茲海峽重新開放的希望,受此影響,油價回吐了盤中較大漲幅。美國10年期公債殖利率上漲7個基點,從5.11%上升至5.18%。能源和融資成本上升加劇了利潤率和長期資產的壓力。 (路透/美國財政部)
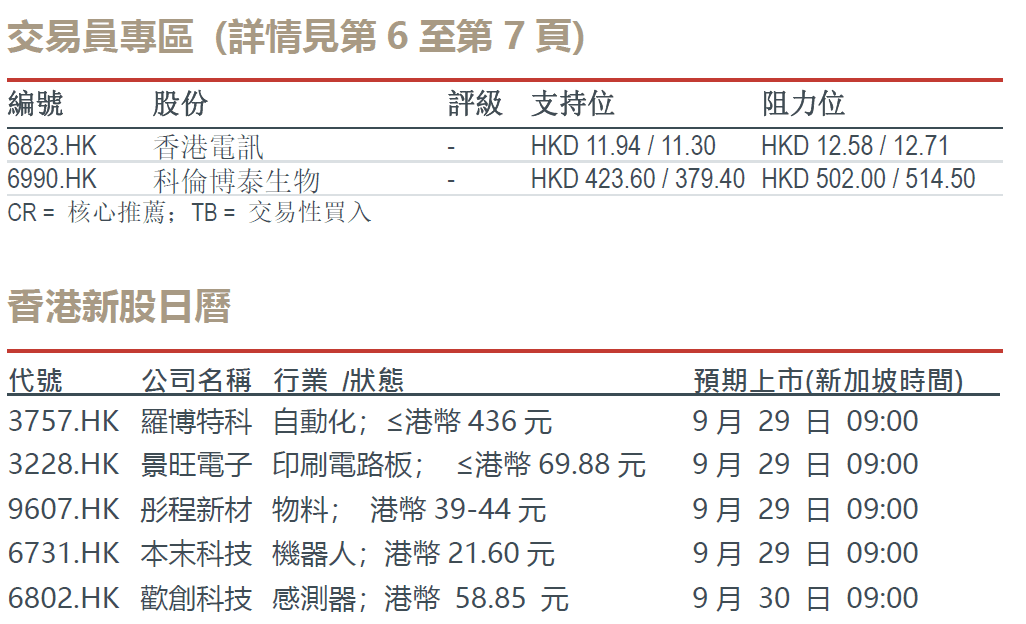
人工智能
- Meta 擴展其 AI 開發者平台。 Meta Platforms (META US) 股價在 9 月 24 日美國收盤時上漲 4.50%,至 777.59 美元。開發者日更新使 Meta Model API 在全球範圍內正式發布,並結束了 Windows 平台 Muse Code 的測試版。其生態系統包括用於本地部署的擁有 300 億參數的開放權重模型 Muse Glimmer。更廣泛的分發擴大了潛在的企業應用範圍,但開發者採納率和付費轉換率仍是商業回報的關鍵考驗。 (Meta / Yahoo Finance) Meta Platforms (META US) 是我們的核心推薦。
- Oracle 暴露 AI 基礎架構執行風險。 Oracle (ORCL US) 股價在 9 月 24 日美國收盤時下跌 3.47%,至 139.54 美元。彭博社報道稱,Oracle 發出不可抗力通知,如果 2.45 吉瓦的「木星計畫」(Project Jupiter)未能按期在 2028 年投產,則保留付款權利;該項目建設融資總額達 180 億美元。 Oracle 表示,該通知並未導致專案延期,而 Blue Owl 則表示承諾維持不變。電力和執行風險值得關注;目前尚未發現融資違約或租戶退出的情況。 (彭博)
- 亞洲人工智慧基礎設施吸引大規模資本。據報道,貝萊德支持的AIP和IFM Investors已就Stack Infrastructure亞太資料中心組合展開獨家談判,潛在估值達200億至250億美元。這些資產遍佈東京、大阪、雪梨和墨爾本,目前正處於盡職調查階段。此次收購表明,儘管其他地區存在發展風險,但對資料中心容量的需求仍然存在。這些目前只是談判,並非已達成收購協議:路透社無法獨立核實彭博社的報道,談判仍有可能失敗。 (路透社/彭博)
- 谷歌推進企業級對話視訊代理商。 Alphabet(GOOGL US)旗下的Google雲端正式發布了Gemini 3.8 Live with Live Avatar,該版本已整合到Gemini Enterprise中,支援97種語言、即時音訊/視訊和後台工具呼叫。美國/歐盟的終端和預置吞吐量支援生產部署,擴大了潛在的推理需求。自訂虛擬形象仍需列入白名單,而Extended Thinking仍處於私有預覽階段;採用率、客戶經濟效益以及任何實質的收入貢獻仍有待確定。 (Google雲端)Alphabet(GOOGL US)是我們推薦的交易買入標的。
美洲
- TD Synnex面臨現金轉換率考驗。儘管TD Synnex(SNX US)第三季營收達215.58億美元,年增約37.7%,調整後每股盈餘為5.68美元,但截至9月24日美國收盤,其股價仍下跌9.87%,至259.47美元。庫存和應收帳款導致9.167億美元的經營現金流出;毛利率下降61個基點至6.61%。第四季調整後每股收益預期為5.65美元至6.15美元,支撐了獲利成長勢頭,但將基礎設施需求轉化為現金仍然是關鍵的執行考驗。 (公司)
- Gen Digital的方案重新燃起了收購GoDaddy的興趣。 9月24日美國股市收盤時,GoDaddy (GDDY US) 股價上漲4.60%,至100.81美元;而Gen Digital (GEN US) 股價下跌12.05%,至23.07美元。此前,《金融時報》報道了Gen Digital的收購意向。雙方談判尚處於初步階段,具體條款尚未披露。將網域名稱、主機託管、支付和消費者安全業務結合,具有交叉銷售潛力,但由於價格、融資和整合等問題尚未解決,因此無法對收購溢價或獲利成長進行有效評估。 (彭博/Stocktwits)
- 美高梅的收購案出現逆轉。 9月24日美國股市收盤時,美高梅度假村 (MGM US) 股價下跌10.99%,至33.69美元。此前,People Inc.於前一天晚上撤回了私有化提案。隨後,路透社引述《華爾街日報》報道稱,美高梅正在討論收購People Inc.。這項未經證實的反向收購意願是在收盤後傳出的。策略性可能性重燃,但尚未達成交易協議,融資、估值和公司治理等議題仍懸而未決。 (People Inc / 路透社)
- Costco 的收益包含一次性關稅收益。 9 月 24 日美國股市收盤後,Costco (COST US) 公佈第四季每股收益為 6.75 美元,高於去年同期的 5.87 美元;營收為 957.23 億美元,其中包括 18.5 億美元的會員費收入。每股盈餘包含 0.15 美元的非經常性關稅退款,該退款已部分再投資於會員價值。剔除燃油和匯率影響後,同店銷售額成長約 6.7%。經常性會員費支撐了收益,但應剔除該一次性收益來評估其潛在成長。 (公司)
- 默克公司的試驗既展現了療效優勢,也引發了安全性方面的擔憂。默克公司(MRK US)的remigromig達到了BRUNELLO試驗的主要終點,在糖尿病性黃斑水腫患者中,兩種劑量的remigromig在52週時改善視力方面均不劣於雷珠單抗。這項關鍵性試驗共納入984名受試者。 remigromig組的增殖性視網膜病變、玻璃體出血和不良事件導致的停藥發生率較高。該結果揭示了一種新的作用機制,但安全性分析和臨床差異化對於其商業價值仍然至關重要;目前尚未獲得監管部門的批准。 (默克/FierceBiotech)
- 黑莓公司上調業績預期,QNX引領成長。截至9月24日美國收盤,黑莓公司(BB US)股價上漲4.18%,至8.73美元。第二季營收成長26%至1.633億美元;QNX銷售額成長27%至8,030萬美元。全年營收預期從5.94億至6.21億美元上調至6.16億至6.36億美元。此次上調支撐了嵌入式軟體業務的成長預期,但安全通訊業務營收僅成長2%,調整後EBITDA下降18%,顯示公司軟體業務組合的發展並不均衡。 (公司/MT Newswires)
- Darden旗下各品牌餐飲需求不均衡。 Darden Restaurants(DRI US)股價在9月24日美國收盤時下跌3.02%,至207.24美元。第一季銷售額成長約5.1%,達32.03億美元,持續經營業務每股收益為2.05美元。 LongHorn同店銷售額較去年同期成長約6.8%,而Olive Garden僅成長1.0%。全年每股收益預期維持在11.10至11.35美元。品牌間的差異顯示餐飲需求存在選擇性;執行力和利潤率仍是投資的關鍵。 (公司)
大中華區
- 技嘉科技股價下跌,香港晶片股整體走弱。技嘉科技(3986.HK)股價於9月24日下跌5.12%,至489.60港元,低於前一交易日的516.00港元,受香港晶片股整體疲軟的影響。這次拋售凸顯了半導體產業儘管長期人工智慧需求預期樂觀,但其股價仍可能迅速逆轉。全球收益率上升提高了成長估值的門檻,因此在評估該行業的下一步走勢時,獲利能力、部位規模和入場紀律顯得尤為重要。 (TimeSpace/市場最新數據)技嘉科技(3986.HK)是我們的交易買入評級。
- 高峰會維持對話,但未能解決政策分歧。根據中國官方消息,川普和習近平在9月24日於白宮舉行的峰會上對一項新的貿易安排表示歡迎,並支持繼續就人工智慧問題進行對話。此次會談是在先前貿易休戰協定延長兩個月後進行的。路透社指出,雙方在關稅、稀土供應和技術限制等議題上仍存在未決事項,在人工智慧治理方面也存在分歧。持續的溝通降低了眼前的對抗風險,但也使企業面臨實施和未來市場進入的不確定性。 (新華社/路透社)
- 中國限製油價上漲的轉嫁。自9月25日午夜起,中國將汽油和柴油零售價格分別調高每噸人民幣395元和385元。發改委表示,依照定價公式,油價原本應分別上漲830元和800元,並保留了臨時管控措施以緩衝國內經濟。這次小幅漲價減輕了車主和物流業者的短期成本衝擊,同時也限制了煉油商將原油成本全部轉嫁給消費者的能力。 (國發改委)
- 通威收購案獲準支持太陽能產業整合。中國競爭監管機構在9月24日發布聲明,無條件批准通威(600438.SH)收購青海力豪清潔能源。儘管雙方在太陽能級多晶矽領域擁有較高的市場份額,但監管機構認為,充足的產能和眾多的競爭對手將限制合併後業務的發展。該決定消除了競爭障礙,支持市場主導的整合,但供應過剩仍然是定價、利用和整合經濟效益的核心挑戰。 (國家市場監督管理總局)
- 掉期通的擴展或將擴大人民幣對沖範圍。根據彭博社引述知情人士報道,中國內地和香港的清算基礎設施提供者正致力於在2028年前將標準利率互換和標準債券遠期合約納入掉期通。第二季度,掉期通的清算量達到1.7兆元人民幣,較去年同期成長近48%。更標準化的合約有望改善外國債券投資者的流動性和對沖能力;報道中的擴展計畫目前仍處於規劃階段,具體實施細節尚未確定。 (彭博)
中國以外的亞洲地區
- 軟銀為其對 OpenAI 的投資發行了一筆規模龐大的債券。軟銀集團(9984 JP)發行了 100 億美元的美元債券和 10 億歐元的歐元債券,總額約 111 億美元。美元債券的票面利率介於 8.625% 至 9.75% 之間。所得款項將用於支付其對 OpenAI 的後續投資的最後一筆 100 億美元款項以及一般公司營運需求,同時取消剩餘的 100 億美元未提取的過渡性融資承諾。此次融資確保了長期資金來源,但也增加了軟銀集中投資人工智慧業務所帶來的經常性利息負擔。 (軟銀)
- 因日本市場對人工智慧設備的需求反映在股價中,Ibiden 股價上漲。 Ibiden(4062 JP)在日本 9 月 24 日的交易中上漲 14.57%,至 22,405 日元,而 9 月 18 日假期前的收盤價為 19,555 日元。路透社將CPU相關供應商股價的上漲與Meta公司先前發布的Charm AI設備連結起來。這項反應將投資者的關注點從晶片設計商擴展到了元元件供應商,儘管更強勁的需求預期仍需轉化為訂單、產能利用率和利潤率。 (路透社/市場數據)
- Multi-Chem的供應商中斷引發新一輪拋售。 9月24日,Multi-Chem(AWZ SP)股價下跌15.44%,至2.52新元。此前一天晚上,該公司披露,一家主要供應商已暫停向其子公司M.Tech下訂單和商業活動。該供應商的產品佔集團上半年收入的5%至10%。管理層預計這將對全年收益和每股淨有形資產產生重大不利影響,但未給出具體量化指標。彌補業務損失和維護客戶關係是當前面臨的營運考驗。 (Multi-Chem/市場數據)
- IHH就其對第一三共株式會社(Daiichi)損害賠償請求的駁回提出上訴。 IHH醫療保健集團(IHH MK)表示,其子公司Northern TK已就東京一家法院駁回其針對第一三共株式會社(Daiichi Sankyo)的損害賠償訴訟提出上訴。該訴訟於2025年5月修訂,就其對富通集團(Fortis)的投資延期,索賠金額高達1093億印度盧比(約合11.4億美元)。此外,IHH計劃在未來三到五年內將其在富通集團的持股比例從31%提高至51%。此次上訴保留了追回款項的可能性,但訴訟時效和收購執行仍存在許多不確定因素。 (路透社)
歐洲中東和非洲及其他地區
- 施耐德電機就智慧家庭擴張達成協議。施耐德電機 (SU FP) 計劃以每股 70 歐元現金收購 Shelly 集團,對這家智慧設備製造商的估值約為 12 億歐元。擬議價格較 Shelly 先前的收盤價高出 22%,持有約 57% 股份的創辦人已有條件地同意接受收購要約。該投資協議規定了 95% 的持股比例需達到一定門檻,並獲得監管部門的批准。 Shelly 的業務將包括智慧家庭技術和分銷管道,而高昂的接受條件使得交易的執行成為一項重要的考量。 (Shelly 集團/路透社)
- H&M 的利潤復甦包含一項可觀的臨時性收益。 H&M (HM B SS) 公佈 6 月至 8 月的營業利潤為 60.4 億瑞典克朗,年增約 22.9%,以瑞典克朗計價的銷售額增長了 1%。營業利潤率從 8.6% 提高至 10.6%,其中包括一項與關稅和進口相關成本相關的 160 個基點的臨時性收益。該零售商預計9月以當地貨幣計算的銷售額將成長1%。利潤率的提高令人鼓舞,但疲軟的需求和一次性收益表明,營運進度與暫時的成本削減之間需要區分開來。 (H&M)
- Vistry在經歷巨額虧損後調整了其營運模式。 Vistry (VTY LN)公佈上半年稅前虧損6.613億英鎊,其中包括4.75億英鎊的商譽減損和7,320萬英鎊的建築安全撥備。調整後的稅前虧損為8,330萬英鎊,淨負債增加至4.688億英鎊。其調整目標是縮小業務規模,每年交付約12,000套住房,並進一步節省5,000萬英鎊的年度營運成本。此次調整的重點是釋放現金流和降低槓桿率;執行力不足和疲軟的私募市場需求仍然是復甦的主要限制因素。 (Vistry)
- ASOS上調獲利預期,季度銷售額出現改善。 ASOS (ASC LN) 預計全年調整後毛利率將超過 50%,調整後 EBITDA 將高於其 1.5 億至 1.8 億英鎊預期區間的中點。第四季商品交易總額恢復了個位數低成長,但全年該指標下降了 5%。淨債務從 1.847 億英鎊降至約 1.1 億英鎊,這主要得益於約 1.16 億英鎊的物業出售。全價銷售的改善支撐了復甦,但略微為負的自由現金流表明,持續的內生現金流生成仍是下一個考驗。 (ASOS)
交易員專區
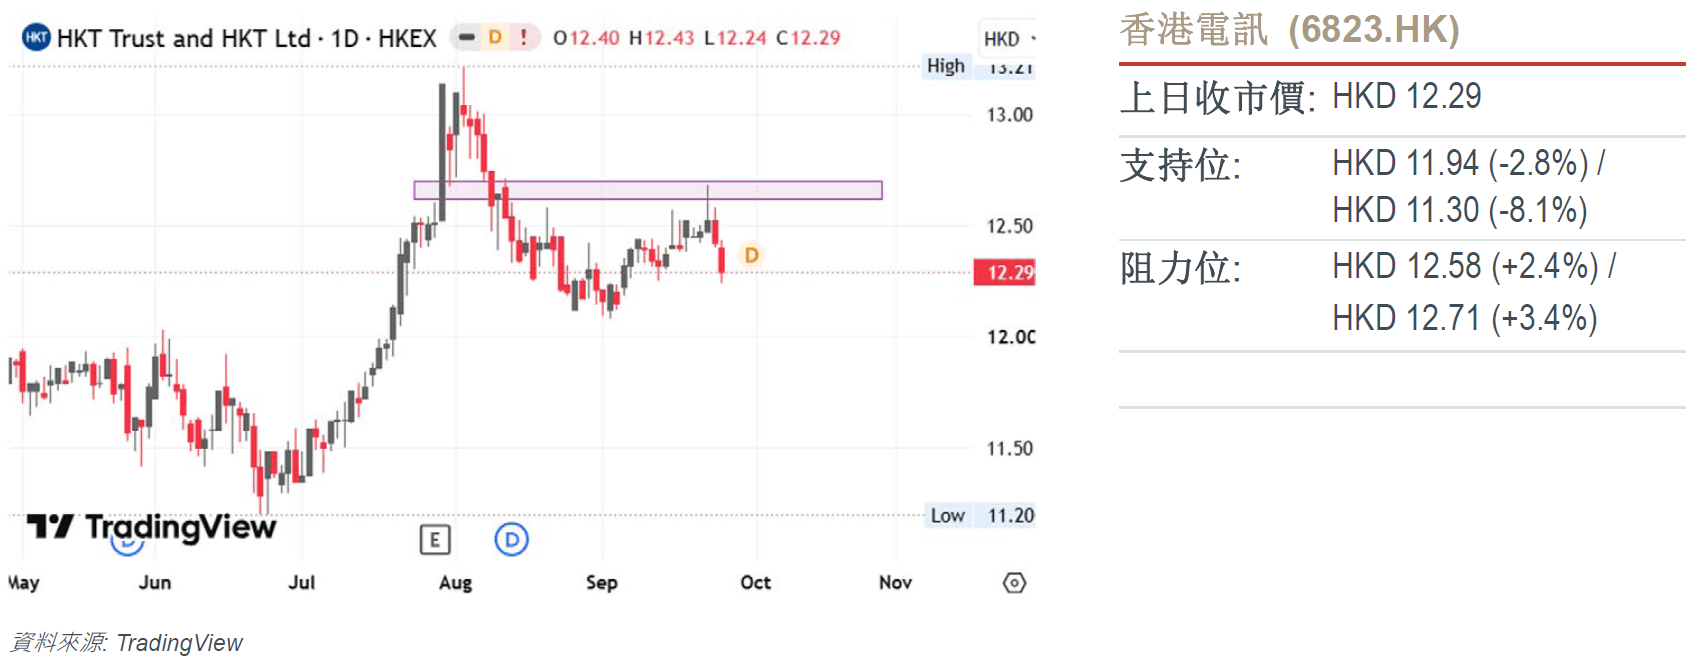
技術分析:
- 價格行為在前高阻力區域遭遇明確受阻,在整體結構擺動層級中形成了一個清晰的擺動低高點。
- 這一無力向上挑戰或突破上方供給錨點的現象,印證了買方意願的系統性耗竭,並強化了主導的看跌序列。
- 技術動能提供了強勁的方向確認:RSI指標已跌破50中軸並呈持續下行斜率,信號顯示下行速度正在加快且賣方主導地位穩固。
- 只要逆勢反彈被嚴格壓制在這一上方阻力天花板下方,最小阻力路徑將高度傾斜於維持向下推進,驅動價格向更低的核心支撐目標展開持續的下行拓展行情。
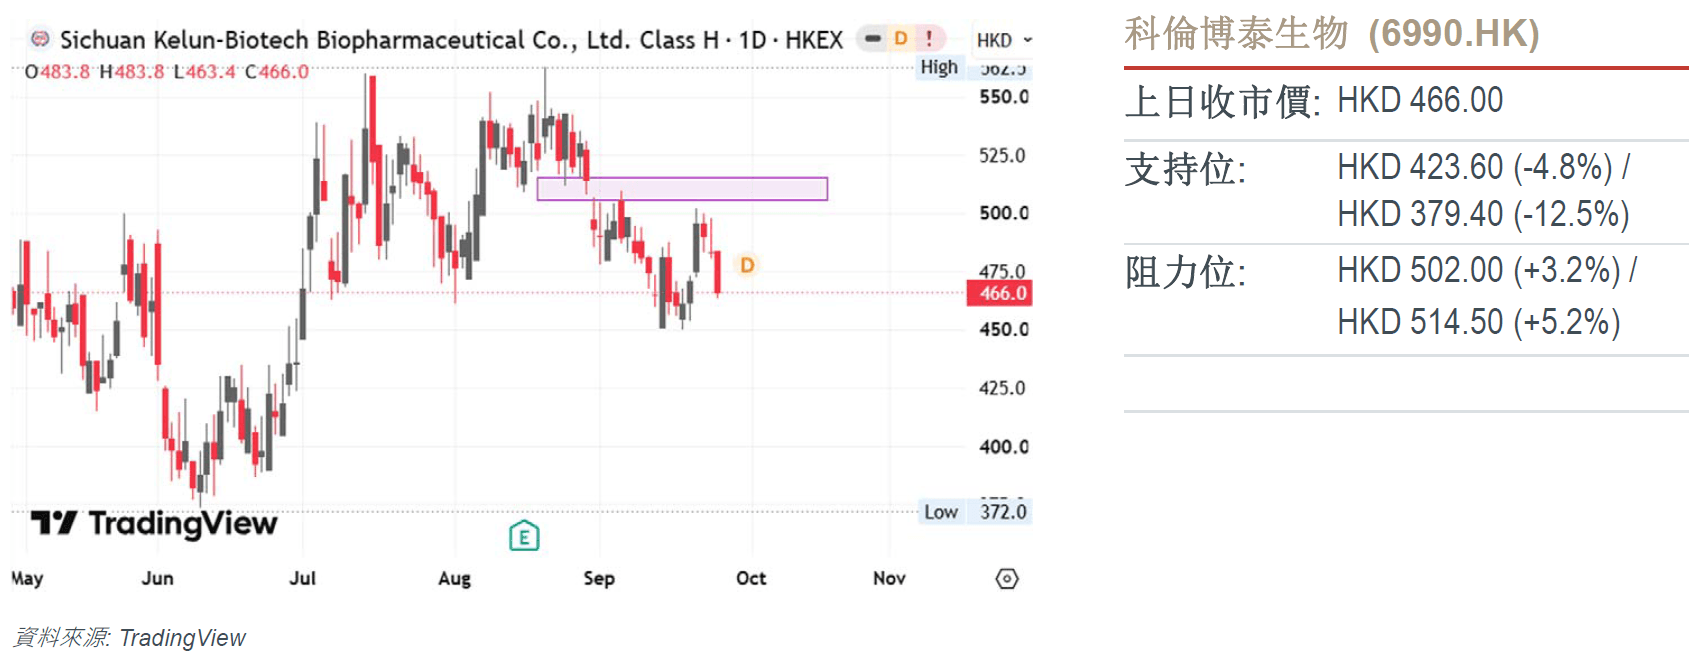
技術分析:
- 價格行為對缺口阻力區域完成了回踩試探,上方供給完全壓制了逆勢反彈勢頭,並驗證了缺口邊界作為主導的結構性供給天花板。
- RSI指標堅定運行於50中軸下方並呈持續下行斜率,信號顯示下行趨勢速度正在加快。
- 只要逆勢反彈被嚴格壓制在這一缺口阻力下方,最小阻力路徑將高度傾斜於維持向下推進,驅動價格向更低的核心支撐目標展開持續的下行拓展行情。
今日需知要聞
市場動態:週四美股收盤時,標普500指數小幅下跌0.02%。 Meta Platforms (META US)股價上漲4.50%,至777.59美元,此前該公司Connect發布了人工智慧更新,其模型API正式上線。 Oracle (ORCL US)股價下跌3.47%,至139.54美元,此前該公司發布不可抗力通知,引發了人們對其2.45GW「木星計畫」園區項目的擔憂;該公司表示,該通知本身並未導致項目延期。在日本9月24日的交易中,Ibiden (4062 JP)股價上漲14.57%,此前Meta的設備計畫提振了市場對零部件的需求預期。 (美聯社/Meta/彭博社/路透) Meta (META US)是我們的核心推薦。
宏觀:9月24日,挪威央行將政策利率調高25個基點至4.50%,理由是通膨持續高企和企業成本壓力增加。瑞士央行維持利率0%不變,瑞典央行則維持在1.75%。三家央行不同的反應凸顯了能源通膨傳導機制的不均衡性,挪威央行表示如有必要將進一步收緊貨幣政策。 (挪威央行/瑞士央行/瑞典央行)
地緣政治:川普和習近平在周四的峰會上對新的貿易安排表示歡迎,並支持繼續就人工智慧問題展開對話。會談保持了雙方的溝通,但未解決的關稅問題、技術限制以及在人工智慧治理方面的分歧限制了政策確定性的提升。 (新華社/路透社)
固定收益、商品及大宗商品:週四,在胡塞武裝襲擊沙烏地阿拉伯引發供應擔憂後,11月布蘭特原油期貨結算價上漲3.41%,至每桶106.60美元;WTI原油期貨上漲2.66%,至每桶94.61美元。據報道,美伊會談重燃了霍爾木茲海峽重新開放的希望,受此影響,油價回吐了盤中較大漲幅。美國10年期公債殖利率上漲7個基點,從5.11%上升至5.18%。能源和融資成本上升加劇了利潤率和長期資產的壓力。 (路透/美國財政部)
人工智能
- Meta 擴展其 AI 開發者平台。 Meta Platforms (META US) 股價在 9 月 24 日美國收盤時上漲 4.50%,至 777.59 美元。開發者日更新使 Meta Model API 在全球範圍內正式發布,並結束了 Windows 平台 Muse Code 的測試版。其生態系統包括用於本地部署的擁有 300 億參數的開放權重模型 Muse Glimmer。更廣泛的分發擴大了潛在的企業應用範圍,但開發者採納率和付費轉換率仍是商業回報的關鍵考驗。 (Meta / Yahoo Finance) Meta Platforms (META US) 是我們的核心推薦。
- Oracle 暴露 AI 基礎架構執行風險。 Oracle (ORCL US) 股價在 9 月 24 日美國收盤時下跌 3.47%,至 139.54 美元。彭博社報道稱,Oracle 發出不可抗力通知,如果 2.45 吉瓦的「木星計畫」(Project Jupiter)未能按期在 2028 年投產,則保留付款權利;該項目建設融資總額達 180 億美元。 Oracle 表示,該通知並未導致專案延期,而 Blue Owl 則表示承諾維持不變。電力和執行風險值得關注;目前尚未發現融資違約或租戶退出的情況。 (彭博)
- 亞洲人工智慧基礎設施吸引大規模資本。據報道,貝萊德支持的AIP和IFM Investors已就Stack Infrastructure亞太資料中心組合展開獨家談判,潛在估值達200億至250億美元。這些資產遍佈東京、大阪、雪梨和墨爾本,目前正處於盡職調查階段。此次收購表明,儘管其他地區存在發展風險,但對資料中心容量的需求仍然存在。這些目前只是談判,並非已達成收購協議:路透社無法獨立核實彭博社的報道,談判仍有可能失敗。 (路透社/彭博)
- 谷歌推進企業級對話視訊代理商。 Alphabet(GOOGL US)旗下的Google雲端正式發布了Gemini 3.8 Live with Live Avatar,該版本已整合到Gemini Enterprise中,支援97種語言、即時音訊/視訊和後台工具呼叫。美國/歐盟的終端和預置吞吐量支援生產部署,擴大了潛在的推理需求。自訂虛擬形象仍需列入白名單,而Extended Thinking仍處於私有預覽階段;採用率、客戶經濟效益以及任何實質的收入貢獻仍有待確定。 (Google雲端)Alphabet(GOOGL US)是我們推薦的交易買入標的。
美洲
- TD Synnex面臨現金轉換率考驗。儘管TD Synnex(SNX US)第三季營收達215.58億美元,年增約37.7%,調整後每股盈餘為5.68美元,但截至9月24日美國收盤,其股價仍下跌9.87%,至259.47美元。庫存和應收帳款導致9.167億美元的經營現金流出;毛利率下降61個基點至6.61%。第四季調整後每股收益預期為5.65美元至6.15美元,支撐了獲利成長勢頭,但將基礎設施需求轉化為現金仍然是關鍵的執行考驗。 (公司)
- Gen Digital的方案重新燃起了收購GoDaddy的興趣。 9月24日美國股市收盤時,GoDaddy (GDDY US) 股價上漲4.60%,至100.81美元;而Gen Digital (GEN US) 股價下跌12.05%,至23.07美元。此前,《金融時報》報道了Gen Digital的收購意向。雙方談判尚處於初步階段,具體條款尚未披露。將網域名稱、主機託管、支付和消費者安全業務結合,具有交叉銷售潛力,但由於價格、融資和整合等問題尚未解決,因此無法對收購溢價或獲利成長進行有效評估。 (彭博/Stocktwits)
- 美高梅的收購案出現逆轉。 9月24日美國股市收盤時,美高梅度假村 (MGM US) 股價下跌10.99%,至33.69美元。此前,People Inc.於前一天晚上撤回了私有化提案。隨後,路透社引述《華爾街日報》報道稱,美高梅正在討論收購People Inc.。這項未經證實的反向收購意願是在收盤後傳出的。策略性可能性重燃,但尚未達成交易協議,融資、估值和公司治理等議題仍懸而未決。 (People Inc / 路透社)
- Costco 的收益包含一次性關稅收益。 9 月 24 日美國股市收盤後,Costco (COST US) 公佈第四季每股收益為 6.75 美元,高於去年同期的 5.87 美元;營收為 957.23 億美元,其中包括 18.5 億美元的會員費收入。每股盈餘包含 0.15 美元的非經常性關稅退款,該退款已部分再投資於會員價值。剔除燃油和匯率影響後,同店銷售額成長約 6.7%。經常性會員費支撐了收益,但應剔除該一次性收益來評估其潛在成長。 (公司)
- 默克公司的試驗既展現了療效優勢,也引發了安全性方面的擔憂。默克公司(MRK US)的remigromig達到了BRUNELLO試驗的主要終點,在糖尿病性黃斑水腫患者中,兩種劑量的remigromig在52週時改善視力方面均不劣於雷珠單抗。這項關鍵性試驗共納入984名受試者。 remigromig組的增殖性視網膜病變、玻璃體出血和不良事件導致的停藥發生率較高。該結果揭示了一種新的作用機制,但安全性分析和臨床差異化對於其商業價值仍然至關重要;目前尚未獲得監管部門的批准。 (默克/FierceBiotech)
- 黑莓公司上調業績預期,QNX引領成長。截至9月24日美國收盤,黑莓公司(BB US)股價上漲4.18%,至8.73美元。第二季營收成長26%至1.633億美元;QNX銷售額成長27%至8,030萬美元。全年營收預期從5.94億至6.21億美元上調至6.16億至6.36億美元。此次上調支撐了嵌入式軟體業務的成長預期,但安全通訊業務營收僅成長2%,調整後EBITDA下降18%,顯示公司軟體業務組合的發展並不均衡。 (公司/MT Newswires)
- Darden旗下各品牌餐飲需求不均衡。 Darden Restaurants(DRI US)股價在9月24日美國收盤時下跌3.02%,至207.24美元。第一季銷售額成長約5.1%,達32.03億美元,持續經營業務每股收益為2.05美元。 LongHorn同店銷售額較去年同期成長約6.8%,而Olive Garden僅成長1.0%。全年每股收益預期維持在11.10至11.35美元。品牌間的差異顯示餐飲需求存在選擇性;執行力和利潤率仍是投資的關鍵。 (公司)
大中華區
- 技嘉科技股價下跌,香港晶片股整體走弱。技嘉科技(3986.HK)股價於9月24日下跌5.12%,至489.60港元,低於前一交易日的516.00港元,受香港晶片股整體疲軟的影響。這次拋售凸顯了半導體產業儘管長期人工智慧需求預期樂觀,但其股價仍可能迅速逆轉。全球收益率上升提高了成長估值的門檻,因此在評估該行業的下一步走勢時,獲利能力、部位規模和入場紀律顯得尤為重要。 (TimeSpace/市場最新數據)技嘉科技(3986.HK)是我們的交易買入評級。
- 高峰會維持對話,但未能解決政策分歧。根據中國官方消息,川普和習近平在9月24日於白宮舉行的峰會上對一項新的貿易安排表示歡迎,並支持繼續就人工智慧問題進行對話。此次會談是在先前貿易休戰協定延長兩個月後進行的。路透社指出,雙方在關稅、稀土供應和技術限制等議題上仍存在未決事項,在人工智慧治理方面也存在分歧。持續的溝通降低了眼前的對抗風險,但也使企業面臨實施和未來市場進入的不確定性。 (新華社/路透社)
- 中國限製油價上漲的轉嫁。自9月25日午夜起,中國將汽油和柴油零售價格分別調高每噸人民幣395元和385元。發改委表示,依照定價公式,油價原本應分別上漲830元和800元,並保留了臨時管控措施以緩衝國內經濟。這次小幅漲價減輕了車主和物流業者的短期成本衝擊,同時也限制了煉油商將原油成本全部轉嫁給消費者的能力。 (國發改委)
- 通威收購案獲準支持太陽能產業整合。中國競爭監管機構在9月24日發布聲明,無條件批准通威(600438.SH)收購青海力豪清潔能源。儘管雙方在太陽能級多晶矽領域擁有較高的市場份額,但監管機構認為,充足的產能和眾多的競爭對手將限制合併後業務的發展。該決定消除了競爭障礙,支持市場主導的整合,但供應過剩仍然是定價、利用和整合經濟效益的核心挑戰。 (國家市場監督管理總局)
- 掉期通的擴展或將擴大人民幣對沖範圍。根據彭博社引述知情人士報道,中國內地和香港的清算基礎設施提供者正致力於在2028年前將標準利率互換和標準債券遠期合約納入掉期通。第二季度,掉期通的清算量達到1.7兆元人民幣,較去年同期成長近48%。更標準化的合約有望改善外國債券投資者的流動性和對沖能力;報道中的擴展計畫目前仍處於規劃階段,具體實施細節尚未確定。 (彭博)
中國以外的亞洲地區
- 軟銀為其對 OpenAI 的投資發行了一筆規模龐大的債券。軟銀集團(9984 JP)發行了 100 億美元的美元債券和 10 億歐元的歐元債券,總額約 111 億美元。美元債券的票面利率介於 8.625% 至 9.75% 之間。所得款項將用於支付其對 OpenAI 的後續投資的最後一筆 100 億美元款項以及一般公司營運需求,同時取消剩餘的 100 億美元未提取的過渡性融資承諾。此次融資確保了長期資金來源,但也增加了軟銀集中投資人工智慧業務所帶來的經常性利息負擔。 (軟銀)
- 因日本市場對人工智慧設備的需求反映在股價中,Ibiden 股價上漲。 Ibiden(4062 JP)在日本 9 月 24 日的交易中上漲 14.57%,至 22,405 日元,而 9 月 18 日假期前的收盤價為 19,555 日元。路透社將CPU相關供應商股價的上漲與Meta公司先前發布的Charm AI設備連結起來。這項反應將投資者的關注點從晶片設計商擴展到了元元件供應商,儘管更強勁的需求預期仍需轉化為訂單、產能利用率和利潤率。 (路透社/市場數據)
- Multi-Chem的供應商中斷引發新一輪拋售。 9月24日,Multi-Chem(AWZ SP)股價下跌15.44%,至2.52新元。此前一天晚上,該公司披露,一家主要供應商已暫停向其子公司M.Tech下訂單和商業活動。該供應商的產品佔集團上半年收入的5%至10%。管理層預計這將對全年收益和每股淨有形資產產生重大不利影響,但未給出具體量化指標。彌補業務損失和維護客戶關係是當前面臨的營運考驗。 (Multi-Chem/市場數據)
- IHH就其對第一三共株式會社(Daiichi)損害賠償請求的駁回提出上訴。 IHH醫療保健集團(IHH MK)表示,其子公司Northern TK已就東京一家法院駁回其針對第一三共株式會社(Daiichi Sankyo)的損害賠償訴訟提出上訴。該訴訟於2025年5月修訂,就其對富通集團(Fortis)的投資延期,索賠金額高達1093億印度盧比(約合11.4億美元)。此外,IHH計劃在未來三到五年內將其在富通集團的持股比例從31%提高至51%。此次上訴保留了追回款項的可能性,但訴訟時效和收購執行仍存在許多不確定因素。 (路透社)
歐洲中東和非洲及其他地區
- 施耐德電機就智慧家庭擴張達成協議。施耐德電機 (SU FP) 計劃以每股 70 歐元現金收購 Shelly 集團,對這家智慧設備製造商的估值約為 12 億歐元。擬議價格較 Shelly 先前的收盤價高出 22%,持有約 57% 股份的創辦人已有條件地同意接受收購要約。該投資協議規定了 95% 的持股比例需達到一定門檻,並獲得監管部門的批准。 Shelly 的業務將包括智慧家庭技術和分銷管道,而高昂的接受條件使得交易的執行成為一項重要的考量。 (Shelly 集團/路透社)
- H&M 的利潤復甦包含一項可觀的臨時性收益。 H&M (HM B SS) 公佈 6 月至 8 月的營業利潤為 60.4 億瑞典克朗,年增約 22.9%,以瑞典克朗計價的銷售額增長了 1%。營業利潤率從 8.6% 提高至 10.6%,其中包括一項與關稅和進口相關成本相關的 160 個基點的臨時性收益。該零售商預計9月以當地貨幣計算的銷售額將成長1%。利潤率的提高令人鼓舞,但疲軟的需求和一次性收益表明,營運進度與暫時的成本削減之間需要區分開來。 (H&M)
- Vistry在經歷巨額虧損後調整了其營運模式。 Vistry (VTY LN)公佈上半年稅前虧損6.613億英鎊,其中包括4.75億英鎊的商譽減損和7,320萬英鎊的建築安全撥備。調整後的稅前虧損為8,330萬英鎊,淨負債增加至4.688億英鎊。其調整目標是縮小業務規模,每年交付約12,000套住房,並進一步節省5,000萬英鎊的年度營運成本。此次調整的重點是釋放現金流和降低槓桿率;執行力不足和疲軟的私募市場需求仍然是復甦的主要限制因素。 (Vistry)
- ASOS上調獲利預期,季度銷售額出現改善。 ASOS (ASC LN) 預計全年調整後毛利率將超過 50%,調整後 EBITDA 將高於其 1.5 億至 1.8 億英鎊預期區間的中點。第四季商品交易總額恢復了個位數低成長,但全年該指標下降了 5%。淨債務從 1.847 億英鎊降至約 1.1 億英鎊,這主要得益於約 1.16 億英鎊的物業出售。全價銷售的改善支撐了復甦,但略微為負的自由現金流表明,持續的內生現金流生成仍是下一個考驗。 (ASOS)
交易員專區
技術分析:
- 價格行為在前高阻力區域遭遇明確受阻,在整體結構擺動層級中形成了一個清晰的擺動低高點。
- 這一無力向上挑戰或突破上方供給錨點的現象,印證了買方意願的系統性耗竭,並強化了主導的看跌序列。
- 技術動能提供了強勁的方向確認:RSI指標已跌破50中軸並呈持續下行斜率,信號顯示下行速度正在加快且賣方主導地位穩固。
- 只要逆勢反彈被嚴格壓制在這一上方阻力天花板下方,最小阻力路徑將高度傾斜於維持向下推進,驅動價格向更低的核心支撐目標展開持續的下行拓展行情。
技術分析:
- 價格行為對缺口阻力區域完成了回踩試探,上方供給完全壓制了逆勢反彈勢頭,並驗證了缺口邊界作為主導的結構性供給天花板。
- RSI指標堅定運行於50中軸下方並呈持續下行斜率,信號顯示下行趨勢速度正在加快。
- 只要逆勢反彈被嚴格壓制在這一缺口阻力下方,最小阻力路徑將高度傾斜於維持向下推進,驅動價格向更低的核心支撐目標展開持續的下行拓展行情。
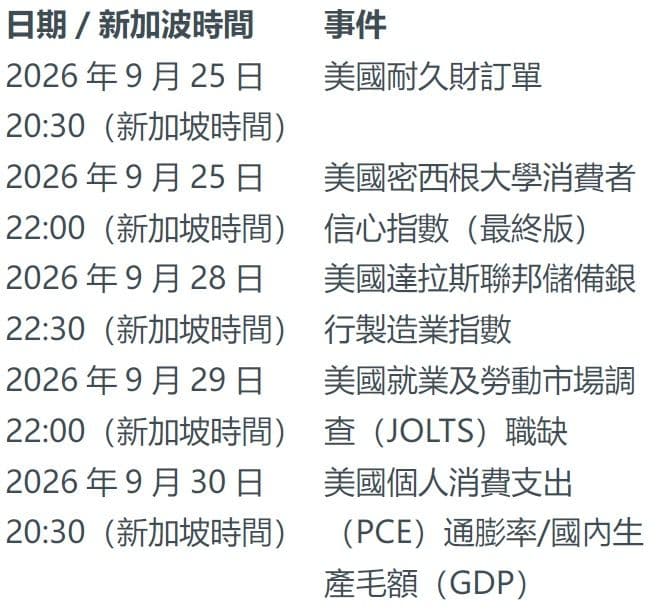
Disclosures and disclaimers
This report is provided subject to, and must be read together with, the full Disclosures / Disclaimers available at this link, which are incorporated by reference into this report. In particular, this report is intended for general circulation and informational purposes only and does not constitute personal investment advice or a recommendation to buy or sell any investment product or security. You should independently evaluate the information and, where necessary, seek advice from a qualified financial adviser regarding the suitability of any investment. Analyst certifications required under applicable regulations, including SEC Regulation AC (where relevant), are included in this report. By accessing, receiving or using this report, you acknowledge that you have read, understood and agreed to be bound by the Disclosures / Disclaimers, as may be amended, supplemented or updated from time to time.


