

夜市回顧
今日需知要聞
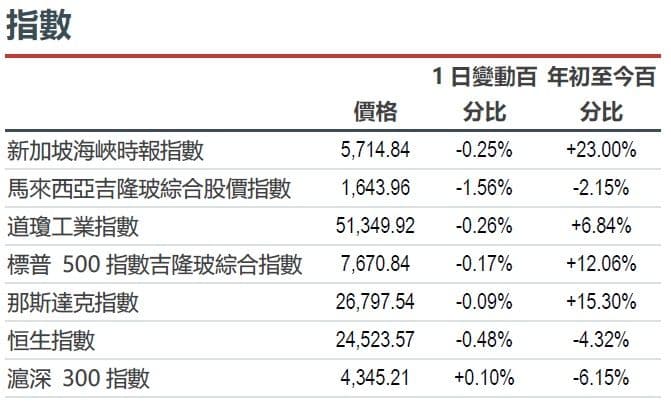
市場動態:週二美股收盤時,標普500指數下跌0.17%。 Meta Platforms (META US)股價上漲約3.2%,該公司發布了小型企業的Muse,該軟體將其人工智慧代理商與社交帳戶、廣告和外部商業工具連接起來。 Oracle (ORCL US)股價上漲約3.9%,同時發布了Fusion Claw,在其75個應用程式的基礎上新增了25個應用程式。 OpenAI單獨推出了Dots,這是一款持久性雲端代理,可連接到4000多個應用程序,加劇了企業工作流程領域的競爭。 Rocket Mortgage週一宣布,VantageScore 4.0將成為第四季度符合條件的直接貸款的首選評分模型。受此消息影響,FICO (FICO US)股價在首個常規交易日暴跌約26.5%。雖然產品排除條款限制了這項轉變的直接影響,但此舉無疑對FICO的抵押貸款業務構成了挑戰。 (Meta / Oracle / OpenAI / Rocket)Meta Platforms(META US)是我們的核心推薦。
宏觀:中國在周二中國內地和香港股市收盤後宣布了新的支持措施:一年期補充貸款利率下調25個基點至1.50%,並對符合條件的首次購房抵押貸款提供每年1個百分點的利息補貼,補貼期限最長可達五年,補貼本金上限為人民幣100萬元。澳洲將現金利率目標調高25個基點至4.60%。美國消費者信心指數從9月的88.6降至81.9,凸顯出由於政策和通膨風險在不同經濟體之間存在差異,家庭的不安情緒日益加劇。 (中國人民銀行 / 新華社 / 澳洲儲備銀行 / 世界大型企業聯合會)
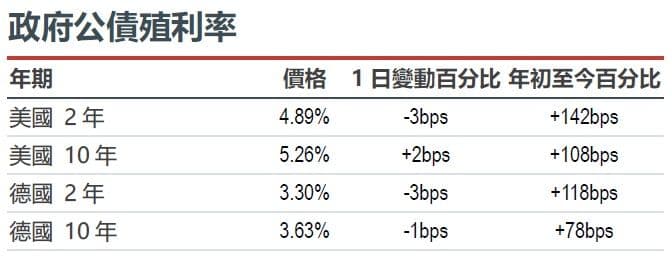
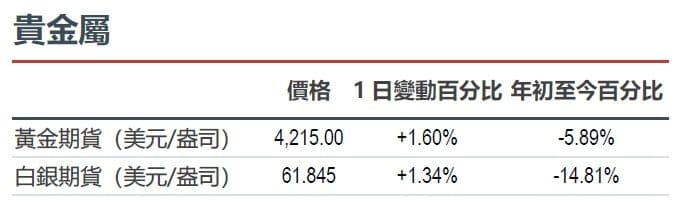
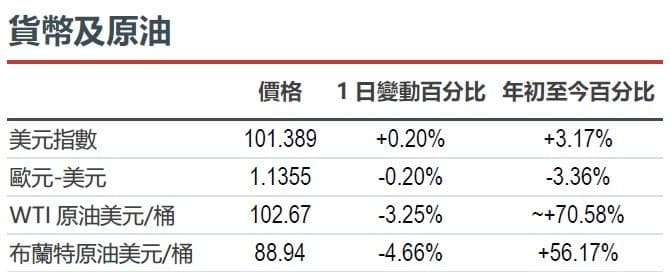
固定收益、貨幣及商品:週二,美國10年期公債殖利率上漲2個基點至5.26%。紐約時間17:00,11月WTI原油期貨價格下跌4.66%,至每桶88.94美元,而12月黃金期貨價格上漲1.60%,至每盎司4215.00美元。油價下跌的同時,有報告指出沙烏地阿拉伯的輸油管已恢復運營,延布港也已恢復出口,這緩解了市場對短期供應的擔憂。 (美國財政部/雅虎財經/雅虎財經/DTN)
人工智能
- Meta 將 Muse 推向小型企業工作流程。 Meta Platforms (META US) 於週二發布了小型企業的 Muse,將其 AI 代理商與 Shopify、QuickBooks、Stripe 和 Canva 連接起來。週二美國收盤時,該公司股價上漲約 3.2%。用戶必須批准發布、發送和消費。這些整合將 Meta 的功能擴展到日常業務運作中,工作流程的採用可以將其商業影響力擴展到現有廣告關係之外。 (Meta) Meta Platforms (META US) 是我們的核心推薦。
- OpenAI 擴展持久代理和更低成本的模型。 OpenAI 在周二的開發者日 (DevDay) 上發布了 Dots,提供可連接到 4000 多個應用程式的持久性雲端代理程式。 GPT-6.1 Sol 已在 Work、Codex 和 API 中可用,標準代幣價格為每百萬輸入 2 美元,每百萬輸出 10 美元。將持久執行與更低的模型成本相結合,可以擴展業務自動化,但節省的成本取決於每個工作負載的使用和可靠性。 (OpenAI Dots / OpenAI Sol)
- Anthropic 揭露的資訊揭露了其對雲端合作夥伴的依賴。路透社對 Anthropic IPO 招股說明書的最新審查顯示,該公司 2025 年 47% 的銷售額來自亞馬遜 (AMZN US) 和 Alphabet (GOOGL US) 旗下的 Google Marketplace,而 2024 年這一比例為 32%。通路銷售額為 21.6 億美元,其中約 3.51 億美元用於支付相關費用;兩家客戶分別貢獻了 12% 的收入。因此,分銷通路帶來的優勢也伴隨著對合作夥伴商業條款和運算能力的高度依賴。 (路透社)亞馬遜 (AMZN US) 是我們的核心推薦。 Alphabet (GOOGL US) 是我們的交易買入評級。
- Oracle 將自主執行功能嵌入企業應用。 Oracle (ORCL US) 於週二推出了 Fusion Claw,為其 75 款智慧應用產品組合新增了 25 款應用程式。 Fusion Claw 將 Gemini 和 OpenAI 模型與確定性運算和公司自訂的審批權限結合。週二美國收盤時,股價上漲約3.9%。將執行功能嵌入現有業務流程增強了Oracle的企業級人工智慧產品,但並未提供增量銷售預測來量化此次發布帶來的商業貢獻。 (Oracle)
美洲
- 嘉年華郵輪預訂量緩解了燃油價格上漲的影響。嘉年華郵輪(CCL US)週二美國收盤上漲約13.4%,此前該公司公佈第三季調整後每股收益為1.43美元,客戶存款為76億美元,在運力持平的情況下增長近7%。全年調整後利潤預期中超過1.5億美元的營運改善抵銷了1.5億美元的燃油價格衝擊。強勁的預訂量支撐了獲利韌性,但能源成本抵消了大部分營運成長。 (嘉年華郵輪)
- 由於Rocket Mortgage採用競爭對手的評分系統,FICO評分下滑。 FICO評分(FICO US)週二美國收盤下跌約26.5%,這是Rocket Mortgage週一宣布將在第四季度將符合條件的直接抵押貸款默認採用VantageScore 4.0評分系統後的首個常規交易日。 FHA貸款、巨額貸款和其他被排除在外的貸款仍保留FICO評分。這項轉變加劇了抵押貸款評分領域的競爭,削弱了FICO的定價權,但同時也保留了部分現有業務。 (Rocket Mortgage)
- UniQure股價下跌,此前公佈了亨廷頓舞蹈症治療結果喜憂參半。 UniQure(QURE US)在周二美國收盤時下跌約37.3%,此前該公司更新了AMT-130治療亨廷頓舞蹈症的結果。在12名接受高劑量治療48個月的患者中,與配對的外部對照組相比,綜合疾病評分的進展速度減緩了44%,但無統計學意義(p=0.144)。總功能能力指標減緩了61%(名目p=0.008)。儘管有證據表明該藥物對日常功能有益,但由於統計學意義的差異,其療效的持久性尚不確定。 (uniQure)
- Iovance上調業績指引,原因是治療需求增強。 Iovance (IOVA US) 週二美股收盤時股價上漲約 31.5%,此前該公司將 2026 年營收預期從 3.5 億至 3.7 億美元上調至 4.1 億至 4.2 億美元,中位數上調 5,500 萬美元。美國市場對 Amtagvi 和 Proleukin 的強勁需求推動了此次預期上調。目前,Iovance 擁有約 100 家治療中心,目標是在年底前至少達到 110 家。更大的治療能力將提升病患就醫便利性,而更高的銷售額則有助於更好地消化生產成本。 (Iovance)
- 康寧公司與 AT&T 達成多年光纖供應協議。康寧 (GLW US) 週二美股收盤時股價上漲約 4.7%,此前該公司與 AT&T (T US) 達成了一項價值超過 30 億美元的多年光纖供應合約。該協議支持 AT&T 實現到 2030 年底連接 6,000 萬美國人的目標。 AT&T 重申了其財務和資本配置預期,並將協議納入其中。該訂單提高了康寧公司的需求可見性,但並不意味著AT&T將增加支出計畫。 (AT&T)
- CarMax銷售復甦伴隨著利潤率的權衡。 CarMax (KMX US)股價在周二美國收盤時上漲約4.7%,此前該公司公佈第二季度營收成長19.5%至79億美元,每股收益從去年同期的0.64美元增至1.16美元。二手車同店銷售成長13.0%,但每輛車零售毛利下降111美元至2,105美元。恢復第三季股票回購的計畫顯示市場信心正在增強,而車輛利潤率的下降則表明恢復價格競爭力和銷售勢頭需要付出代價。 (CarMax)
- L3Harris根據THAAD專案擴大推進系統產量。 L3Harris (LHX US)獲得洛克希德·馬丁公司 (LMT US)一份未最終確定的合同,合同金額超過60億美元,為期七年(不包括價格上漲),用於擴大THAAD推進系統的生產。該項目計劃新建一座助推器生產設施,並增加轉向和姿態控制能力。此授標將延長生產週期,但仍需最終確定條款和資金狀況。由於與先前公佈的項目預期一致,短期內預測成長空間有限。 (L3Harris)
大中華區
- Shein首份業績報告暴露貨運成本壓力。 Shein (0625.HK)股價在9月29日香港交易時段下跌約10.7%,這是市場對週一業績報告的首次反應。經調整後的第二季獲利下降67%至2.28億美元,利潤率從6.2%收窄至2.1%。航空燃油和貨運成本上漲擠壓了獲利,凸顯了其跨境配送模式易受運輸通膨影響以及歐洲物價上漲幅度有限的問題。 (路透社)
- 恆瑞透過諾和諾德實現早期肥胖症產品線的商業化。恆瑞醫藥 (1276.HK) 將其試驗性藥物HRS-1596授權給諾和諾德 (NOVO-B.CO),總金額高達26億美元,其中包括3億美元的首付款和或有里程碑付款,以及特許權使用費。這款每週一次口服的GLP-1/GIP候選藥物已準備好進行一期臨床試驗;恆瑞仍保留其在大中華區的權益。該協議驗證了其創新的發現平台,但大部分潛在收益仍取決於臨床和商業上的成功。 (恆瑞/路透社)
- 喜憂參半的上市結果凸顯了選擇性投資工業科技的重要性。 9月29日香港上市的股票結果截然不同。 RoboTechnik(3757.HK)收在414.40港元,較其436港元的發行價下跌4.95%;而電路板製造商金王(3228.HK)收於77.05港元,較其69.88港元的發行價上漲10.26%。 Direct Drive(6731.HK)和Red Avenue(9607.HK)也同時上市。這種差異表明,重新開放股權融資並不能保證立即獲得收益,這也凸顯了發行估值和業務差異化的重要性。 (港交所/MT Newswires)
- 有針對性的信貸寬鬆政策支持可負擔住房需求。中國將一年期追加貸款利率調降25個基點至1.50%,並宣布對符合資格的首套房貸款提供每年1個百分點的抵押貸款利息補貼。補貼期限最長為五年,最高補貼金額為100萬元人民幣,適用於房屋價值不超過150萬元人民幣、面積不超過120平方公尺的房產。該方案旨在提高購屋者的負擔能力,而非無限制地刺激房地產市場。 (中國人民銀行/財政部)
- 網路速度投資拓展影片生成模式領域。網速投資(300017.SZ)已批准向Sand.ai投資3億元人民幣,目標是在Sand.ai完成融資後持有其4.3963%的股份。最終協議尚未簽署,且完成投資需辦理海外投資手續。 Sand.ai在2026年上半年實現營收約1,740萬元人民幣,但虧損1.516億元。此次投資將擴大網速投資的人工智慧領域,但Sand.ai的虧損也凸顯了視訊生成模式的融資需求和獲利前景的不確定性。 (網速投資)
中國以外的亞洲地區
- 三星拓展人工智慧業務至基礎建設領域。三星電子(005930.KS)及其五家關聯公司向Helix投資10億美元,Helix由KKR(KKR US)支持,其中三星電子出資5億美元。 Helix整合了資料中心、電力和連接技術,在成立之初就已獲得超過100億美元的投資承諾。這項投資涵蓋晶片、冷卻、建築和電池等領域,拓展了三星在零件供應之外的角色;商業效益仍取決於基礎設施部署和未來合約。 (三星/KKR)
- 豐田在中國市場的疲軟抵銷了日本市場的銷售復甦。豐田(7203.T)公佈,8月豐田和雷克薩斯全球銷量年減6.4%至790,743輛,產量下降5.9%至700,860輛。中國市場銷量下降22.8%,連續第七個月下滑,日本市場銷售成長9.1%。因此,國內復甦不足以抵銷海外壓力,產品競爭力及需求正常化成為集團銷售前景的關鍵。 (路透社)
- 晉江私有化方案提供現金或非上市股權。晉江環境集團(BWM.SI)在9月29日新加坡交易時段上漲約24.1%,此前該公司宣布了一項私有化方案,每股現有股份可獲得0.70新元現金或一股新的非上市收購方股份。預設選項為現金。目前仍需獲得批准,而選擇股權的投資者將持有流動性較差的股份,因此,除了最終的退出價格外,對價選擇也至關重要。 (發行商/《商業時報》)
- 新加坡金融管理局(MAS)的融資旨在擴大股票市場的流動性。 MAS根據其65億新元的股票市場發展計劃,向五家額外的資產管理公司分配了14.5億新元,使分配總額達到54億新元。另一項2000萬新元的做市商撥款將用於約80隻小型股票和新上市公司。這些措施共同旨在解決投資需求和交易成本問題,並有可能擴大指數權重股以外的市場參與度;考驗在於基金經理人能否持續投入資金並維持交易深度。 (路透社/The Edge)
歐洲中東和非洲及其他地區
- 阿斯特捷利康收購癌症聯合療法機會。阿斯特捷利康 (AZN.L) 揭露了對 Summit Therapeutics (SMMT US) 的 20 億美元投資,佔其已發行股份的 12%,同時雙方正在進行 Sone-Ve 抗體藥物偶聯物與 Summit 的 ivonescimab 聯合療法的臨床試驗。初期重點關注胃腸道癌症,雙方各自保留其藥物的商業權利。這種結構將股權投資與臨床合作結合,拓寬了腫瘤治療的選擇範圍,而價值創造則取決於聯合療法的療效和安全性。 (阿斯特捷利康)
- 柏林尋求保障措施,以因應義大利聯合信貸銀行 (UniCredit) 推進控制。根據路透社報道,德國希望義大利聯合信貸銀行 (UCG.MI) 能夠保護德國商業銀行 (CBK.DE) 的就業、法蘭克福總部、上市地位以及對中型企業的貸款業務。柏林持有德國商業銀行 13.3% 的股份,而義大利聯合信貸銀行已獲得其近一半的股份,但仍需獲得監管機構的批准。這些要求表明存在談判的可能性,但保護國內自主權的條件可能會限制整合以及支撐交易的成本節約。 (路透社)
- 瑞士蓮下調業績預期,凸顯需求敏感度。瑞士蓮 (LISP.SW) 在 9 月 29 日的瑞士交易時段下跌約 8.7%,此前該公司將 2026 年有機銷售成長預期從 4-6% 下調至 0-2%。儘管德國、瑞士和奧地利的季節性訂單疲軟,該公司仍維持 20-40 個基點的營業利潤率提升目標。定價和成本管理可以緩衝利潤率,但在價格大幅上漲後,高端糖果的需求韌性有所下降。 (瑞士蓮/Investing.com)
- 瑞士寶盛銀行的豁免措施仍保留資本分配限制。瑞士寶盛銀行 (BAER.SW) 在 9 月 29 日的瑞士交易時段上漲約 7.2%,此前瑞士金融市場監管局 (FINMA) 結束了執法程序並放寬了一些限制。該銀行仍需持有 2.5 億瑞士法郎的額外資本,直到特定客戶的退出完成,而股東分紅仍需獲得批准。一項股票回購申請仍在等待審批中。監管方面的不確定性有所緩解,但何時可以返還超額資本仍取決於具體條件。 (FINMA / 路透社)
- Vesuvius 的收購談判凸顯了耐火材料整合的潛力。 Vesuvius (VSVS.L) 在 9 月 29 日倫敦交易時段股價飆升約 24.7%,此前該公司披露了與 RHI Magnesita (RHIM.L) 就其意向性收購方案進行的深入談判。該方案以每股 470 便士現金加 0.028 股 RHI 股票作為對價,以前一交易日收盤價計算,每股價值 549 便士。該方案目前仍不具約束力。整合可能會重塑鋼鐵製造商的耐火材料供應格局,但具體執行和最終條款仍存在不確定性。 (RHI Magnesita / 路透社)
- Close Brothers 的復甦面臨資金限制。 Close Brothers (CBG.L) 在 9 月 29 日倫敦交易時段股價上漲約 15.5%,此前該公司公佈的業績顯示成本節約速度加快。經調整後的營業利潤下降17%至1.203億英鎊,但管理層預計2027年基礎貸款成長率將達到5%至10%。其14.1%的CET1比率支撐了業務擴張;然而,約3.2億英鎊的汽車金融撥備以及不派發末期股息,使得股東回報的不確定性成為主要問題。 (Close Brothers)
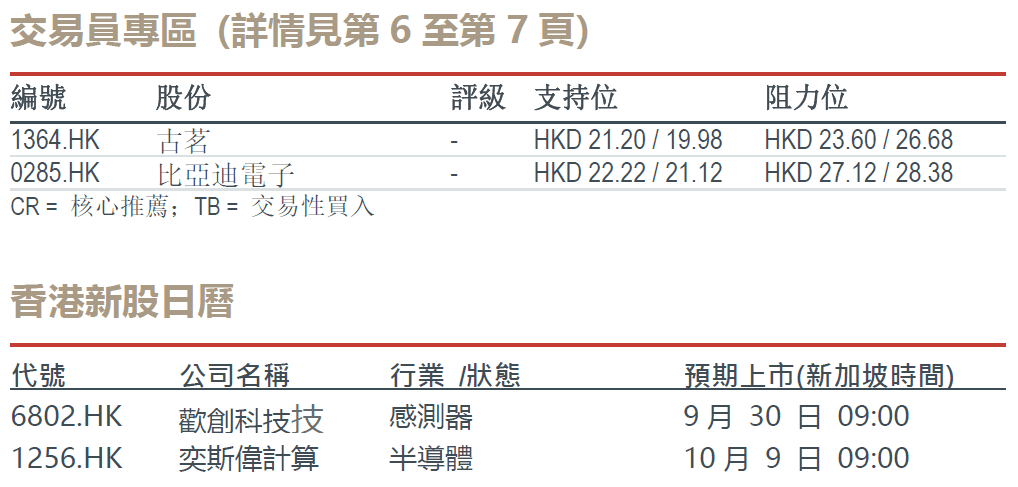
交易員專區
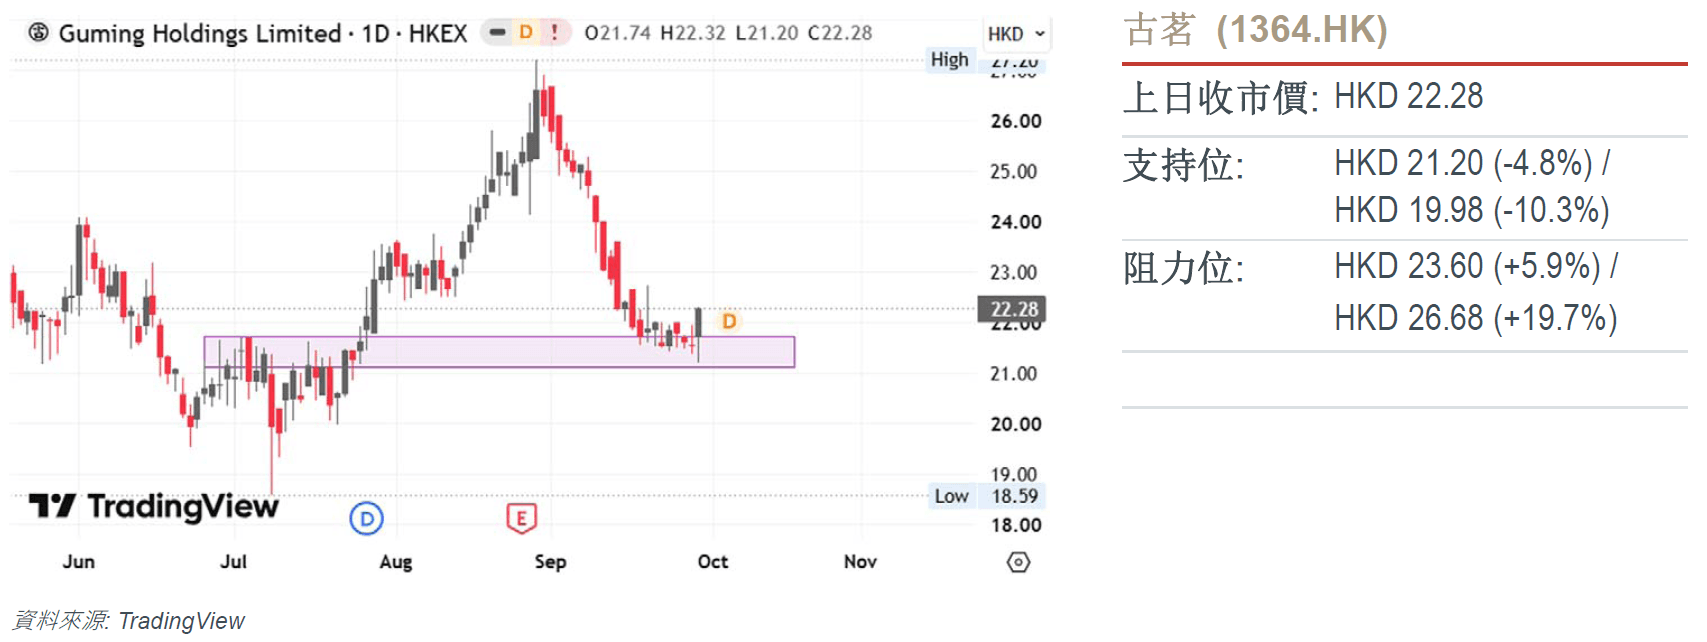
技術分析:
- 價格行為對阻力轉支撐區域完成了堅決的回踩與反彈,確認了有效的結構性極性轉換,並將這一新轉換的水準地基確立為主導的需求錨點。
- RSI指標直接從深度超賣區域強勢向上調頭,信號顯示賣方動能已出現極度衰竭,而買方動能正在急劇重新加速。
- 在價格被嚴格壓制並支撐於這一轉換錨點上方的背景下,最小阻力路徑將高度傾斜於維持看漲拓展行情,驅動價格向先前的擺動高點阻力目標挺進。
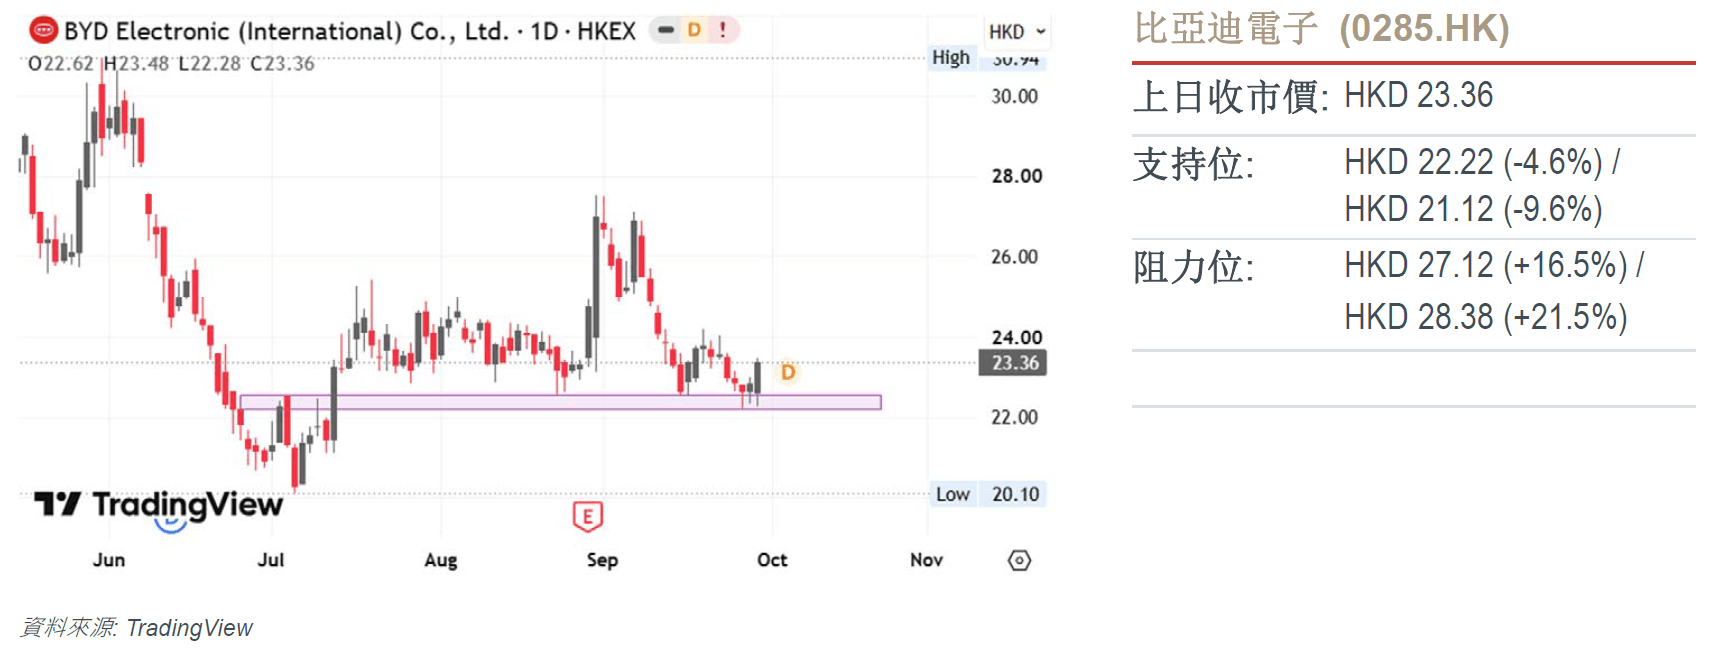
技術分析:
- 價格行為對阻力轉支撐區域完成了回踩與反彈,確認了有效的結構性極性轉換,並將這一新轉換的水準地基確立為主導的需求錨點。
- 雖然RSI指標仍處於50中軸下方,但其向上調頭的跡象表明下行動能正在衰竭,並呈現出動能重新加速的早期階段。
- 只要價格被嚴格支撐於這一轉換錨點上方,最小阻力路徑將高度傾斜於維持看漲拓展行情,驅動價格向更高的主導供給目標推進。
今日需知要聞
市場動態:週二美股收盤時,標普500指數下跌0.17%。 Meta Platforms (META US)股價上漲約3.2%,該公司發布了小型企業的Muse,該軟體將其人工智慧代理商與社交帳戶、廣告和外部商業工具連接起來。 Oracle (ORCL US)股價上漲約3.9%,同時發布了Fusion Claw,在其75個應用程式的基礎上新增了25個應用程式。 OpenAI單獨推出了Dots,這是一款持久性雲端代理,可連接到4000多個應用程序,加劇了企業工作流程領域的競爭。 Rocket Mortgage週一宣布,VantageScore 4.0將成為第四季度符合條件的直接貸款的首選評分模型。受此消息影響,FICO (FICO US)股價在首個常規交易日暴跌約26.5%。雖然產品排除條款限制了這項轉變的直接影響,但此舉無疑對FICO的抵押貸款業務構成了挑戰。 (Meta / Oracle / OpenAI / Rocket)Meta Platforms(META US)是我們的核心推薦。
宏觀:中國在周二中國內地和香港股市收盤後宣布了新的支持措施:一年期補充貸款利率下調25個基點至1.50%,並對符合條件的首次購房抵押貸款提供每年1個百分點的利息補貼,補貼期限最長可達五年,補貼本金上限為人民幣100萬元。澳洲將現金利率目標調高25個基點至4.60%。美國消費者信心指數從9月的88.6降至81.9,凸顯出由於政策和通膨風險在不同經濟體之間存在差異,家庭的不安情緒日益加劇。 (中國人民銀行 / 新華社 / 澳洲儲備銀行 / 世界大型企業聯合會)
固定收益、貨幣及商品:週二,美國10年期公債殖利率上漲2個基點至5.26%。紐約時間17:00,11月WTI原油期貨價格下跌4.66%,至每桶88.94美元,而12月黃金期貨價格上漲1.60%,至每盎司4215.00美元。油價下跌的同時,有報告指出沙烏地阿拉伯的輸油管已恢復運營,延布港也已恢復出口,這緩解了市場對短期供應的擔憂。 (美國財政部/雅虎財經/雅虎財經/DTN)
人工智能
- Meta 將 Muse 推向小型企業工作流程。 Meta Platforms (META US) 於週二發布了小型企業的 Muse,將其 AI 代理商與 Shopify、QuickBooks、Stripe 和 Canva 連接起來。週二美國收盤時,該公司股價上漲約 3.2%。用戶必須批准發布、發送和消費。這些整合將 Meta 的功能擴展到日常業務運作中,工作流程的採用可以將其商業影響力擴展到現有廣告關係之外。 (Meta) Meta Platforms (META US) 是我們的核心推薦。
- OpenAI 擴展持久代理和更低成本的模型。 OpenAI 在周二的開發者日 (DevDay) 上發布了 Dots,提供可連接到 4000 多個應用程式的持久性雲端代理程式。 GPT-6.1 Sol 已在 Work、Codex 和 API 中可用,標準代幣價格為每百萬輸入 2 美元,每百萬輸出 10 美元。將持久執行與更低的模型成本相結合,可以擴展業務自動化,但節省的成本取決於每個工作負載的使用和可靠性。 (OpenAI Dots / OpenAI Sol)
- Anthropic 揭露的資訊揭露了其對雲端合作夥伴的依賴。路透社對 Anthropic IPO 招股說明書的最新審查顯示,該公司 2025 年 47% 的銷售額來自亞馬遜 (AMZN US) 和 Alphabet (GOOGL US) 旗下的 Google Marketplace,而 2024 年這一比例為 32%。通路銷售額為 21.6 億美元,其中約 3.51 億美元用於支付相關費用;兩家客戶分別貢獻了 12% 的收入。因此,分銷通路帶來的優勢也伴隨著對合作夥伴商業條款和運算能力的高度依賴。 (路透社)亞馬遜 (AMZN US) 是我們的核心推薦。 Alphabet (GOOGL US) 是我們的交易買入評級。
- Oracle 將自主執行功能嵌入企業應用。 Oracle (ORCL US) 於週二推出了 Fusion Claw,為其 75 款智慧應用產品組合新增了 25 款應用程式。 Fusion Claw 將 Gemini 和 OpenAI 模型與確定性運算和公司自訂的審批權限結合。週二美國收盤時,股價上漲約3.9%。將執行功能嵌入現有業務流程增強了Oracle的企業級人工智慧產品,但並未提供增量銷售預測來量化此次發布帶來的商業貢獻。 (Oracle)
美洲
- 嘉年華郵輪預訂量緩解了燃油價格上漲的影響。嘉年華郵輪(CCL US)週二美國收盤上漲約13.4%,此前該公司公佈第三季調整後每股收益為1.43美元,客戶存款為76億美元,在運力持平的情況下增長近7%。全年調整後利潤預期中超過1.5億美元的營運改善抵銷了1.5億美元的燃油價格衝擊。強勁的預訂量支撐了獲利韌性,但能源成本抵消了大部分營運成長。 (嘉年華郵輪)
- 由於Rocket Mortgage採用競爭對手的評分系統,FICO評分下滑。 FICO評分(FICO US)週二美國收盤下跌約26.5%,這是Rocket Mortgage週一宣布將在第四季度將符合條件的直接抵押貸款默認採用VantageScore 4.0評分系統後的首個常規交易日。 FHA貸款、巨額貸款和其他被排除在外的貸款仍保留FICO評分。這項轉變加劇了抵押貸款評分領域的競爭,削弱了FICO的定價權,但同時也保留了部分現有業務。 (Rocket Mortgage)
- UniQure股價下跌,此前公佈了亨廷頓舞蹈症治療結果喜憂參半。 UniQure(QURE US)在周二美國收盤時下跌約37.3%,此前該公司更新了AMT-130治療亨廷頓舞蹈症的結果。在12名接受高劑量治療48個月的患者中,與配對的外部對照組相比,綜合疾病評分的進展速度減緩了44%,但無統計學意義(p=0.144)。總功能能力指標減緩了61%(名目p=0.008)。儘管有證據表明該藥物對日常功能有益,但由於統計學意義的差異,其療效的持久性尚不確定。 (uniQure)
- Iovance上調業績指引,原因是治療需求增強。 Iovance (IOVA US) 週二美股收盤時股價上漲約 31.5%,此前該公司將 2026 年營收預期從 3.5 億至 3.7 億美元上調至 4.1 億至 4.2 億美元,中位數上調 5,500 萬美元。美國市場對 Amtagvi 和 Proleukin 的強勁需求推動了此次預期上調。目前,Iovance 擁有約 100 家治療中心,目標是在年底前至少達到 110 家。更大的治療能力將提升病患就醫便利性,而更高的銷售額則有助於更好地消化生產成本。 (Iovance)
- 康寧公司與 AT&T 達成多年光纖供應協議。康寧 (GLW US) 週二美股收盤時股價上漲約 4.7%,此前該公司與 AT&T (T US) 達成了一項價值超過 30 億美元的多年光纖供應合約。該協議支持 AT&T 實現到 2030 年底連接 6,000 萬美國人的目標。 AT&T 重申了其財務和資本配置預期,並將協議納入其中。該訂單提高了康寧公司的需求可見性,但並不意味著AT&T將增加支出計畫。 (AT&T)
- CarMax銷售復甦伴隨著利潤率的權衡。 CarMax (KMX US)股價在周二美國收盤時上漲約4.7%,此前該公司公佈第二季度營收成長19.5%至79億美元,每股收益從去年同期的0.64美元增至1.16美元。二手車同店銷售成長13.0%,但每輛車零售毛利下降111美元至2,105美元。恢復第三季股票回購的計畫顯示市場信心正在增強,而車輛利潤率的下降則表明恢復價格競爭力和銷售勢頭需要付出代價。 (CarMax)
- L3Harris根據THAAD專案擴大推進系統產量。 L3Harris (LHX US)獲得洛克希德·馬丁公司 (LMT US)一份未最終確定的合同,合同金額超過60億美元,為期七年(不包括價格上漲),用於擴大THAAD推進系統的生產。該項目計劃新建一座助推器生產設施,並增加轉向和姿態控制能力。此授標將延長生產週期,但仍需最終確定條款和資金狀況。由於與先前公佈的項目預期一致,短期內預測成長空間有限。 (L3Harris)
大中華區
- Shein首份業績報告暴露貨運成本壓力。 Shein (0625.HK)股價在9月29日香港交易時段下跌約10.7%,這是市場對週一業績報告的首次反應。經調整後的第二季獲利下降67%至2.28億美元,利潤率從6.2%收窄至2.1%。航空燃油和貨運成本上漲擠壓了獲利,凸顯了其跨境配送模式易受運輸通膨影響以及歐洲物價上漲幅度有限的問題。 (路透社)
- 恆瑞透過諾和諾德實現早期肥胖症產品線的商業化。恆瑞醫藥 (1276.HK) 將其試驗性藥物HRS-1596授權給諾和諾德 (NOVO-B.CO),總金額高達26億美元,其中包括3億美元的首付款和或有里程碑付款,以及特許權使用費。這款每週一次口服的GLP-1/GIP候選藥物已準備好進行一期臨床試驗;恆瑞仍保留其在大中華區的權益。該協議驗證了其創新的發現平台,但大部分潛在收益仍取決於臨床和商業上的成功。 (恆瑞/路透社)
- 喜憂參半的上市結果凸顯了選擇性投資工業科技的重要性。 9月29日香港上市的股票結果截然不同。 RoboTechnik(3757.HK)收在414.40港元,較其436港元的發行價下跌4.95%;而電路板製造商金王(3228.HK)收於77.05港元,較其69.88港元的發行價上漲10.26%。 Direct Drive(6731.HK)和Red Avenue(9607.HK)也同時上市。這種差異表明,重新開放股權融資並不能保證立即獲得收益,這也凸顯了發行估值和業務差異化的重要性。 (港交所/MT Newswires)
- 有針對性的信貸寬鬆政策支持可負擔住房需求。中國將一年期追加貸款利率調降25個基點至1.50%,並宣布對符合資格的首套房貸款提供每年1個百分點的抵押貸款利息補貼。補貼期限最長為五年,最高補貼金額為100萬元人民幣,適用於房屋價值不超過150萬元人民幣、面積不超過120平方公尺的房產。該方案旨在提高購屋者的負擔能力,而非無限制地刺激房地產市場。 (中國人民銀行/財政部)
- 網路速度投資拓展影片生成模式領域。網速投資(300017.SZ)已批准向Sand.ai投資3億元人民幣,目標是在Sand.ai完成融資後持有其4.3963%的股份。最終協議尚未簽署,且完成投資需辦理海外投資手續。 Sand.ai在2026年上半年實現營收約1,740萬元人民幣,但虧損1.516億元。此次投資將擴大網速投資的人工智慧領域,但Sand.ai的虧損也凸顯了視訊生成模式的融資需求和獲利前景的不確定性。 (網速投資)
中國以外的亞洲地區
- 三星拓展人工智慧業務至基礎建設領域。三星電子(005930.KS)及其五家關聯公司向Helix投資10億美元,Helix由KKR(KKR US)支持,其中三星電子出資5億美元。 Helix整合了資料中心、電力和連接技術,在成立之初就已獲得超過100億美元的投資承諾。這項投資涵蓋晶片、冷卻、建築和電池等領域,拓展了三星在零件供應之外的角色;商業效益仍取決於基礎設施部署和未來合約。 (三星/KKR)
- 豐田在中國市場的疲軟抵銷了日本市場的銷售復甦。豐田(7203.T)公佈,8月豐田和雷克薩斯全球銷量年減6.4%至790,743輛,產量下降5.9%至700,860輛。中國市場銷量下降22.8%,連續第七個月下滑,日本市場銷售成長9.1%。因此,國內復甦不足以抵銷海外壓力,產品競爭力及需求正常化成為集團銷售前景的關鍵。 (路透社)
- 晉江私有化方案提供現金或非上市股權。晉江環境集團(BWM.SI)在9月29日新加坡交易時段上漲約24.1%,此前該公司宣布了一項私有化方案,每股現有股份可獲得0.70新元現金或一股新的非上市收購方股份。預設選項為現金。目前仍需獲得批准,而選擇股權的投資者將持有流動性較差的股份,因此,除了最終的退出價格外,對價選擇也至關重要。 (發行商/《商業時報》)
- 新加坡金融管理局(MAS)的融資旨在擴大股票市場的流動性。 MAS根據其65億新元的股票市場發展計劃,向五家額外的資產管理公司分配了14.5億新元,使分配總額達到54億新元。另一項2000萬新元的做市商撥款將用於約80隻小型股票和新上市公司。這些措施共同旨在解決投資需求和交易成本問題,並有可能擴大指數權重股以外的市場參與度;考驗在於基金經理人能否持續投入資金並維持交易深度。 (路透社/The Edge)
歐洲中東和非洲及其他地區
- 阿斯特捷利康收購癌症聯合療法機會。阿斯特捷利康 (AZN.L) 揭露了對 Summit Therapeutics (SMMT US) 的 20 億美元投資,佔其已發行股份的 12%,同時雙方正在進行 Sone-Ve 抗體藥物偶聯物與 Summit 的 ivonescimab 聯合療法的臨床試驗。初期重點關注胃腸道癌症,雙方各自保留其藥物的商業權利。這種結構將股權投資與臨床合作結合,拓寬了腫瘤治療的選擇範圍,而價值創造則取決於聯合療法的療效和安全性。 (阿斯特捷利康)
- 柏林尋求保障措施,以因應義大利聯合信貸銀行 (UniCredit) 推進控制。根據路透社報道,德國希望義大利聯合信貸銀行 (UCG.MI) 能夠保護德國商業銀行 (CBK.DE) 的就業、法蘭克福總部、上市地位以及對中型企業的貸款業務。柏林持有德國商業銀行 13.3% 的股份,而義大利聯合信貸銀行已獲得其近一半的股份,但仍需獲得監管機構的批准。這些要求表明存在談判的可能性,但保護國內自主權的條件可能會限制整合以及支撐交易的成本節約。 (路透社)
- 瑞士蓮下調業績預期,凸顯需求敏感度。瑞士蓮 (LISP.SW) 在 9 月 29 日的瑞士交易時段下跌約 8.7%,此前該公司將 2026 年有機銷售成長預期從 4-6% 下調至 0-2%。儘管德國、瑞士和奧地利的季節性訂單疲軟,該公司仍維持 20-40 個基點的營業利潤率提升目標。定價和成本管理可以緩衝利潤率,但在價格大幅上漲後,高端糖果的需求韌性有所下降。 (瑞士蓮/Investing.com)
- 瑞士寶盛銀行的豁免措施仍保留資本分配限制。瑞士寶盛銀行 (BAER.SW) 在 9 月 29 日的瑞士交易時段上漲約 7.2%,此前瑞士金融市場監管局 (FINMA) 結束了執法程序並放寬了一些限制。該銀行仍需持有 2.5 億瑞士法郎的額外資本,直到特定客戶的退出完成,而股東分紅仍需獲得批准。一項股票回購申請仍在等待審批中。監管方面的不確定性有所緩解,但何時可以返還超額資本仍取決於具體條件。 (FINMA / 路透社)
- Vesuvius 的收購談判凸顯了耐火材料整合的潛力。 Vesuvius (VSVS.L) 在 9 月 29 日倫敦交易時段股價飆升約 24.7%,此前該公司披露了與 RHI Magnesita (RHIM.L) 就其意向性收購方案進行的深入談判。該方案以每股 470 便士現金加 0.028 股 RHI 股票作為對價,以前一交易日收盤價計算,每股價值 549 便士。該方案目前仍不具約束力。整合可能會重塑鋼鐵製造商的耐火材料供應格局,但具體執行和最終條款仍存在不確定性。 (RHI Magnesita / 路透社)
- Close Brothers 的復甦面臨資金限制。 Close Brothers (CBG.L) 在 9 月 29 日倫敦交易時段股價上漲約 15.5%,此前該公司公佈的業績顯示成本節約速度加快。經調整後的營業利潤下降17%至1.203億英鎊,但管理層預計2027年基礎貸款成長率將達到5%至10%。其14.1%的CET1比率支撐了業務擴張;然而,約3.2億英鎊的汽車金融撥備以及不派發末期股息,使得股東回報的不確定性成為主要問題。 (Close Brothers)
交易員專區
技術分析:
- 價格行為對阻力轉支撐區域完成了堅決的回踩與反彈,確認了有效的結構性極性轉換,並將這一新轉換的水準地基確立為主導的需求錨點。
- RSI指標直接從深度超賣區域強勢向上調頭,信號顯示賣方動能已出現極度衰竭,而買方動能正在急劇重新加速。
- 在價格被嚴格壓制並支撐於這一轉換錨點上方的背景下,最小阻力路徑將高度傾斜於維持看漲拓展行情,驅動價格向先前的擺動高點阻力目標挺進。
技術分析:
- 價格行為對阻力轉支撐區域完成了回踩與反彈,確認了有效的結構性極性轉換,並將這一新轉換的水準地基確立為主導的需求錨點。
- 雖然RSI指標仍處於50中軸下方,但其向上調頭的跡象表明下行動能正在衰竭,並呈現出動能重新加速的早期階段。
- 只要價格被嚴格支撐於這一轉換錨點上方,最小阻力路徑將高度傾斜於維持看漲拓展行情,驅動價格向更高的主導供給目標推進。
Disclosures and disclaimers
This report is provided subject to, and must be read together with, the full Disclosures / Disclaimers available at this link, which are incorporated by reference into this report. In particular, this report is intended for general circulation and informational purposes only and does not constitute personal investment advice or a recommendation to buy or sell any investment product or security. You should independently evaluate the information and, where necessary, seek advice from a qualified financial adviser regarding the suitability of any investment. Analyst certifications required under applicable regulations, including SEC Regulation AC (where relevant), are included in this report. By accessing, receiving or using this report, you acknowledge that you have read, understood and agreed to be bound by the Disclosures / Disclaimers, as may be amended, supplemented or updated from time to time.


