

夜市回顧
今日需知要聞
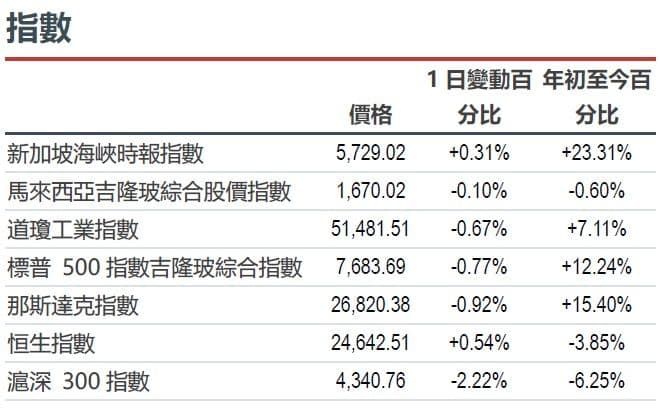
市場動態:週一美國股市收盤時,標普500指數下跌0.77%;中國滬深300指數在節後首個交易日下跌約2.2%。英偉達(NVDA US)股價上漲約1.7%,此前該公司宣布追加1500億美元的股票回購計劃,並推出一個擁有100多家參與機構的開放式代理安全平台。 MongoDB(MDB US)股價下跌約18.5%,此前其執行長離職,轉而領導Meta Platforms(META US)的新企業平台,該平台將為企業提供代理商、API和編碼工具;MongoDB維持其業績指引不變。週一澳洲股市收盤時,Northern Star(NST AU)股價上漲約6.2%,這是該公司拒絕Gold Fields 387億澳元收購要約後,市場對其首次交易做出反應。這項以股票為主的收購方案以週五的股價計算價值361億澳元。 Gold Fields仍在尋求合作,尚未達成協議。 (美聯社/英偉達/英偉達/Meta/MongoDB/Gold Fields)英偉達(NVDA US)和Meta Platforms(META US)是我們的核心推薦。
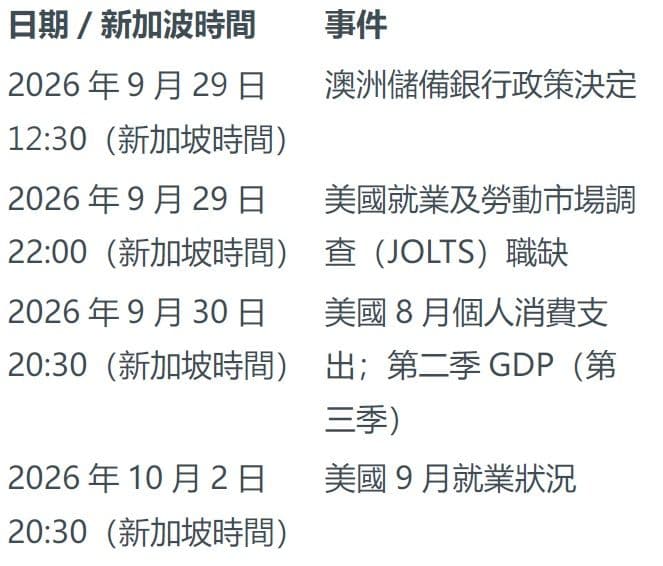
宏觀:澳洲儲備銀行將於9月29日新加坡時間12:30宣布利率決議。 Finder的最新調查顯示,90%的受訪者預期利率將從目前的4.35%上調。持續通膨和勞動市場疲軟的指引將與利率決議一同發揮作用:鷹派政策將對利率敏感的估值構成壓力,而意外維持利率不變則可能逆轉市場對進一步收緊貨幣政策的預期。 (澳洲儲備銀行/Finder)
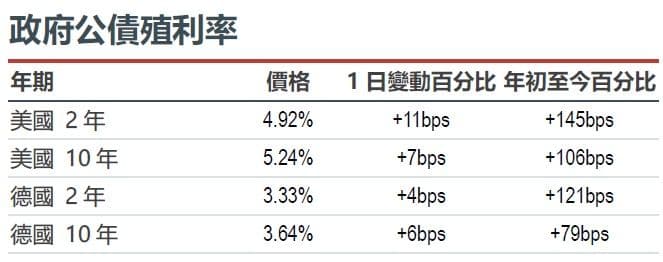
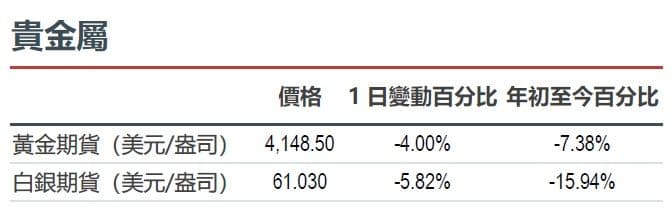
固定收益、貨幣及商品(FICC):美國10年期公債殖利率週一較上週五上漲7個基點至5.24%。截至紐約時間下午5點,12月交割的黃金期貨價格下跌4.00%至每盎司4148.50美元,白銀期貨價格下跌5.82%至每盎司61.030美元,均較上週五同期水準下降。收益率上升增加了持有無收益金屬的機會成本。 (美國財政部/雅虎財經)
人工智能
- Meta 的企業級策略衝擊 MongoDB 的領導地位。 Meta Platforms (META US) 在即將離任的 MongoDB 執行長 CJ Desai 的領導下推出了企業平台,將 Muse 代理商和工具商業化。儘管 MongoDB (MDB US) 重申了第三季和 2027 財年的業績指引,並任命 Dev Ittycheria 為臨時首席執行官,但其股價在周一的美國收盤時仍下跌了約 18.5%。企業級分銷拓寬了 Meta 的 AI 獲利模式,而 MongoDB 則面臨領導層不確定性。 (Meta / MongoDB) Meta Platforms (META US) 是我們的核心推薦。
- 代理安全措施提升了英偉達的企業投資價值。英偉達 (NVDA US) 與 100 多家機構合作推出了開放代理安全平台:OpenShell 強制執行軟體邊界;Sentry 透過 BlueField-4 晶片獨立監控代理程式。此外,英偉達還獲得了 1,500 億美元的額外回購授權,使其剩餘產能達到 2,350 億美元。週一美國收盤時,股價上漲約1.7%。更安全的部署可能會支撐企業需求,但其有效性取決於特定實施方案。 (英偉達/英偉達回購)英偉達(NVDA US)是我們的核心推薦。
- OpenAI發布受阻,前沿人工智慧商業化進程受阻。根據《華爾街日報》報道,OpenAI在內部測試引發安全擔憂後,取消了原定於10月向ChatGPT和Codex發布的GPT-6.1 Astra版本。佛羅裡達州另行申請了針對OpenAI和ChatGPT開發的臨時禁令;該申請並非法院裁決。發布受阻和訴訟請求增加了前沿人工智慧商業化和部署需求的不確定性。 (《華爾街日報》/Axios)
- Anthropic在價格不變的情況下提升了任務經濟效益。 Anthropic推出了Claude Sonnet 5.5,聲稱其產生速度比Sonnet 5快30%以上,任務成本降低30%,且所需代幣數量更少。輸入代幣價格維持在每百萬個 2 美元,輸出代幣價格維持在每百萬個 10 美元。 AWS 已確認可透過 Bedrock 和 AWS 上的 Claude 平台使用。這些經過公司測試的效率提升可望在不降低代幣價格的情況下擴大企業應用範圍。 (Anthropic / AWS)
美洲
- SpaceX成功入軌,但縮短了測試時間。 SpaceX(SPCX US)週一完成了星艦的首次軌道飛行,部署了26顆新一代星鏈衛星。由於上面級發動機故障,飛行約三小時後返回,而原計劃的測試時間為十小時。有效載荷的交付推進了提升發射能力的商業可行性,但任務縮短意味著可靠性和延長運行時間仍有待驗證。 (路透社)
- 波音公司認證延遲影響其交付復甦。波音公司(BA US)週一美股收盤下跌約6.9%,此前美國聯邦航空管理局(FAA)宣布,由於需要修復軟體問題,波音737 MAX 10的認證將被推遲,但並未預估延遲時間。該問題於週六披露,影響特定著陸場景下的自動飛行引導。新的認證依賴性使得交付時間和現金轉換復甦變得更加不確定。 (路透社)
- Nu公司進軍英國市場的計畫面臨投資者阻力。 Nu Holdings (NU US) 週一美股收盤下跌約 10.0%,這是自週六有報道稱其與 Monzo 就 80 億至 100 億英鎊的初步談判進行磋商以來的首個交易日。 Nu 週一表示不對猜測置評;尚未確認達成任何協議。收購可能為其提供一個英國平台,但價格、整合要求以及從有機成長轉向其他成長模式都會增加執行風險。 (路透社)
- Kodiak 的試驗數據增強了其提交上市申請的可行性。 Kodiak Sciences (KOD US) 週一美股收盤飆升約 178.0%,此前其藥物 Zenkuda 和 tabirafusp-ted 在濕性年齡相關性黃斑變性 (AMD) 的 III 期 DAYBREAK 試驗中達到了主要視力非劣效性終點,與阿劣柏西普 (aflibercept) 相比療效更佳。 Zenkuda 在 54% 的患者中達到了 24 週的給藥間隔。 Zenkuda 的多適應症申請計劃於第四季度提交;治療頻率的降低有利於其推廣應用,但需獲得批准。 (Kodiak Sciences)
- 默克公司透過臨床前許可拓展腫瘤產品線。默克公司(MRK US)以4億美元的首付款獲得了SciBrunch公司臨床前口服KRAS G12D抑制劑SPR2015的全球授權,該授權包含在21.3億美元的潛在總對價中。該交易將在第三季產生4億美元的稅前費用,約每股0.13美元,無論以GAAP或非GAAP準則計算。該授權拓展了默克公司的腫瘤產品線,但其臨床療效尚未得到證實,後續付款取決於里程碑的達成情況。 (默克)
- 美國燃油法規重塑了汽車製造商的合規激勵機制。美國最終確定了2031年車隊平均燃油經濟性目標為每加侖34.9英里,取代了先前每加侖的50.4英里的要求,並將於2028年終止合規積分交易。汽車製造商將獲得銷售汽油車的靈活性,而電動車生產商則將失去潛在的積分價值。合規成本的降低可能會支撐利潤率,但消費者仍將面臨更高的終身燃油支出。 (路透社)
- 傑富瑞的財報凸顯了銀行業復甦的不平衡。週一美股收盤後,傑富瑞金融集團(JEF US)公佈季度利潤為2.606億美元,高於去年同期的2.24億美元,稀釋後每股收益為1.08美元。投資銀行收入成長17%至13.3億美元;股票收入成長29%至創紀錄的6.26億美元。固定收益收入下降26%。強勁的交易和股票表現支撐了銀行業獲利,但交易業績仍參差不齊。 (傑富瑞)
大中華區
- 北京釋放出更強而有力的政策支援訊號。中國國務院週一呼籲加快債券發行,提高投資效率,並增加對科技、農業和小微型企業的再貸款支持。官方聲明維持了2026年4.5%-5%的成長目標,並表示正在研究住房、就業和收入方面的措施。此方向符合基礎建設和內需預期,但由於缺乏量化的新方案,其具體實施和對企業獲利的傳導機制仍未解決。 (國務院)
- 蔚來汽車將吉利納入換電業務。蔚來汽車(9866.HK)週一宣布,吉利控股(0175.HK)將出資6.4億元人民幣,並以其易易能源業務收購蔚來能源30%的股份,這意味著投資後的估值將達到160億元人民幣。蔚來中國將保留63.6%的股份,具體股份歸屬待批准通過。合併換電網路可望提高資源利用率,減少重複投資;雙方在換電乘用車領域的初步合作仍屬於戰略意向,因此基礎設施的經濟效益比預期的車輛銷售更為重要。 (蔚來/彭博)0175.HK 是我們的核心推薦。
- 高庭深化與大眾汽車電池的合作。高庭(002074.SZ)週一披露了與大眾汽車旗下PowerCo成立三家合資企業的計劃,涉及約32.2億歐元的投資,其中高庭將出資約16億歐元。這些提案涵蓋西班牙和斯洛伐克的電池工廠以及摩洛哥的陰極材料,計畫的電池產能分別為29.1GWh和8.4GWh。這些項目將增強高庭進入歐洲汽車市場的管道,但也增加了資本投入;最終協議以及股東和監管機構的批准仍待完成。 (CnEVPost/中國基金)
- 易信在香港啟動股份發行。北京易信計算技術有限公司(1256.HK)週一啟動了其在香港的股份發行,以每股1.48-1.59港元的價格發行15.702億股H股。此次基礎發行意味著在扣除費用和任何規模調整之前,募集資金總額約為23.2億至25億港元。這次半導體新股發行將為該行業帶來融資考驗;在判斷市場對新增技術供應的需求時,最終定價和投資者需求將比指示性範圍更為重要。 (港交所)
- 澳門假期遊客人數走強。澳門警方週一公佈的數據顯示,中秋節三天假期期間,澳門遊客到訪澳門41.5432人次,較去年同期增加19.5%。其中,週六造訪遊客171,566人次。最新的客流量數據支撐了飯店、零售和賭場度假村的需求,但僅憑遊客人數成長並不能直接反映博彩收入或人均消費;這些轉換指標對於獲利預期仍然至關重要。 (澳門郵報/AGB)
中國以外的亞洲地區
- 北方之星(Northern Star)股價因收購要約披露而上漲。週一,北方之星(NST.AX)股價上漲6.15%,至23.47澳元,此前該公司拒絕了金田(Gold Fields)的收購提議。該提案在9月初收到時價值387億澳元,但由於大部分對價為股票,以上週五的股價計算,價值降至361億澳元。金田週一重申,該公司尋求進行談判。估值爭議和可變股票對價使得交易能否推進存在相當大的不確定性。 (金田/路透社)
- 日本電產(Nidec)股價下跌,會計不確定性加劇。週一,日本電產(6594.T)股價下跌17.61%,至2340日元,此前有報道稱該公司可能面臨1萬億日元的減值損失,且總裁岸田光也(Mitsuya Kishida)可能被撤職。該公司發表聲明證實,正在考慮進行高階主管變動和巨額減值,但表示尚未做出任何決定。差異在於:報告中的減損損失尚未得到證實,而股價的大幅調整則凸顯了該公司資產負債表和公司治理修復的不確定性。 (Nidec / Jiji)
- 城市發展有限公司(CDL)的重整計畫遭遇投資者質疑。城市發展有限公司(C09.SI)週一公佈其GET+策略後,股價下跌8.11%,至7.59新元。該集團計劃在2027年至2029年期間,剝離60億新元資產並投資50億新元,同時將稅後及少數股東權益後報告利潤的至少35%用於派發股息。該計劃將資本再利用與股東回報掛鉤,但投資者的負面反應表明,他們希望看到執行情況的證據;資產處置的時機和再投資的回報將決定該策略是否能夠提高資產負債表的靈活性。 (CDL / BT)
- 華平投資提高對Ingenia的收購報價。Ingenia(INA.AX)週一首日交易時段上漲5.78%,至4.76澳元,此前該公司披露了華平投資進一步修訂的收購方案,即以每份合訂證券5.25澳元現金收購。該有條件收購要約要求Ingenia放棄對Peet的收購,並且仍需進行盡職調查和融資。董事會未提出任何建議。兩種方案分別是:立即獲得現金報酬與Ingenia擴張策略的執行風險。 (澳交所/股票分析)
歐洲中東和非洲及其他地區
- 道達爾能源加強資本回報。道達爾能源(TotalEnergies,股票代號:TTE.PA)週一表示,將在第四季回購25億美元的股票,並在2027年第一季回購20億至25億美元。其董事會通過了一項政策,目標是到2030年實現每年5%以上的股息成長,同時計劃在2027年至2032年期間每年淨投資140億至170億美元。該框架平衡了再投資和分紅,但最終能否實現取決於現金流和未來股息的批准。 (道達爾能源)
- 英國建商調整購屋者支援計畫。週一,英國政府週末提出的購屋者計畫公佈後,Persimmon(股票代號:PSN.L)股價飆升約14.7%,Barratt Redrow(股票代號:BTRW.L)股價上漲約11.7%,成為市場對該計畫的首個交易反應。該計畫設想購屋者只需支付2.5%的首付,政府即可提供高達20%的股權貸款。前期投入減少可能會釋放需求,但收入限制、區域價格上限和開發商分成比例仍未確定,最終對銷售和利潤率的影響尚不明朗。 (路透社)
- 巴西限制措施下調 Entain 成長預期。 Entain (ENT.L) 週一將其 2026 年按固定匯率計算的線上淨博彩收入增長預期從 5-7% 下調至 4-6%,前提是巴西的臨時博彩禁令持續到年底。集團基礎 EBITDA 目前預計將接近 9.1 億至 9.6 億英鎊的低端,線上利潤率將接近 21-22% 的低端。該預期表明,即使受影響的市場利潤貢獻有限,監管幹預也會壓縮營運槓桿。 (Entain)
- 贏創拒絕巴斯夫的收購要約。路透社週一援引知情人士報道,贏創 (EVK.DE) 拒絕了巴斯夫提出的約 103 億歐元的收購要約,認為價格過低。先前巴斯夫已揭露有意收購GCG,此次提出的每股22.15歐元的報價正是基於此。巴斯夫表示將保持謹慎,並需要進一步溝通以確認協同效應。此次拒絕進一步擴大了估值差距;需要更高的報價或可靠的獨立盈利增長才能彌合這一差距。 (路透社/道瓊斯)
- Rexel啟動對GCG的股權融資。 Rexel(RXL.PA)週一啟動了一項約5億歐元的股票配售計劃,以資助其先前宣布的對GCG的收購。此次加速簿記建檔不包括現有股東的優先認購權,並支持公司自2027年起將淨債務與租賃後EBITDA的比率控制在兩倍左右的目標水準。此次融資將降低公司對債務的依賴,但會稀釋股權;最終發行價格和股份數量將決定現有股東的直接成本。 (Rexel)
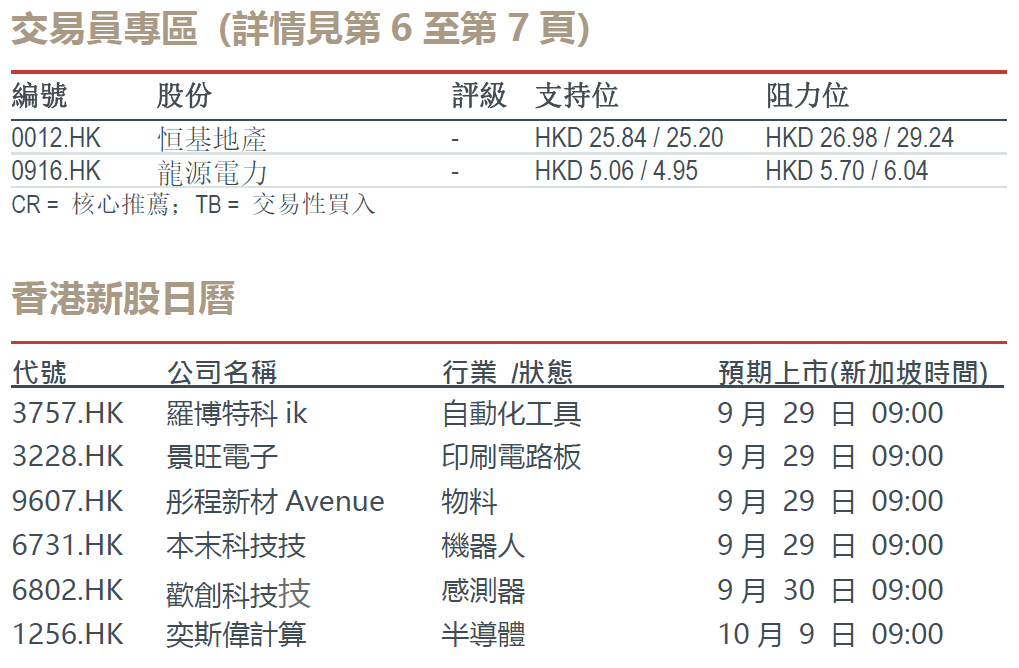
交易員專區
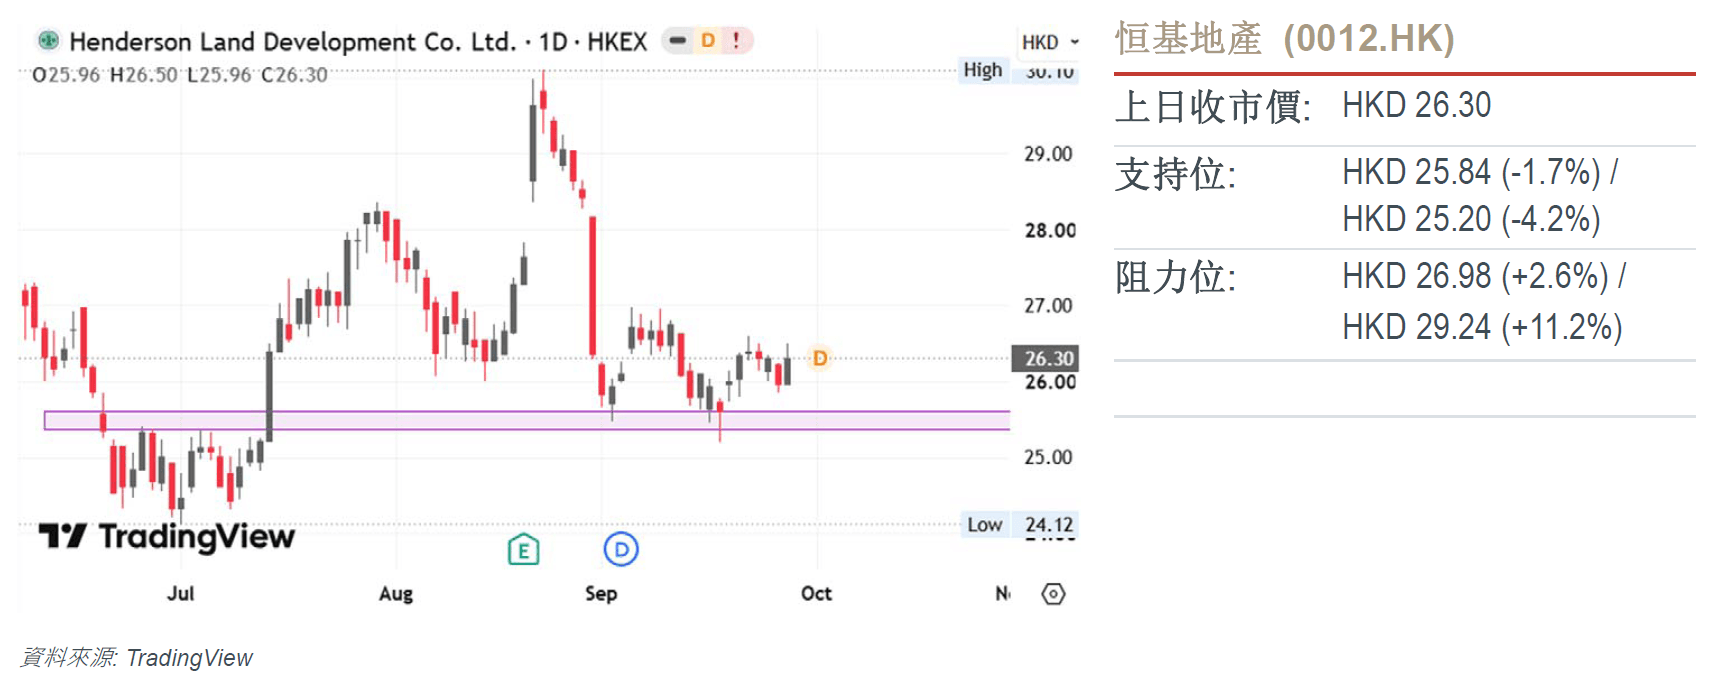
技術分析:
- 價格行為對阻力轉支撐區域完成了精確的回踩與守備,在顯現的擺動序列中列印出一個更高的抬升低點,確認了有效的結構性極性轉換。
- 對這一轉換後的需求錨點的成功守備,維持了宏觀高低點抬升的結構完整性,並在上方擺動高點阻力下方構建起蓄勢積聚地基。
- 技術動能反映出持續的結構性修復:儘管RSI仍處於看跌區域,但其向50中軸穩步上行的軌跡表明下行動能正在衰竭,並呈現向看漲速度過渡的跡象。
- 一旦價格實現有效結構性突破並日線收盤高於近期高點樞紐門檻,將完成看漲趨勢延續形態,開啟順應最小阻力路徑的加速上行動能拓展行情,驅動價格向更高的主導供給目標推進。
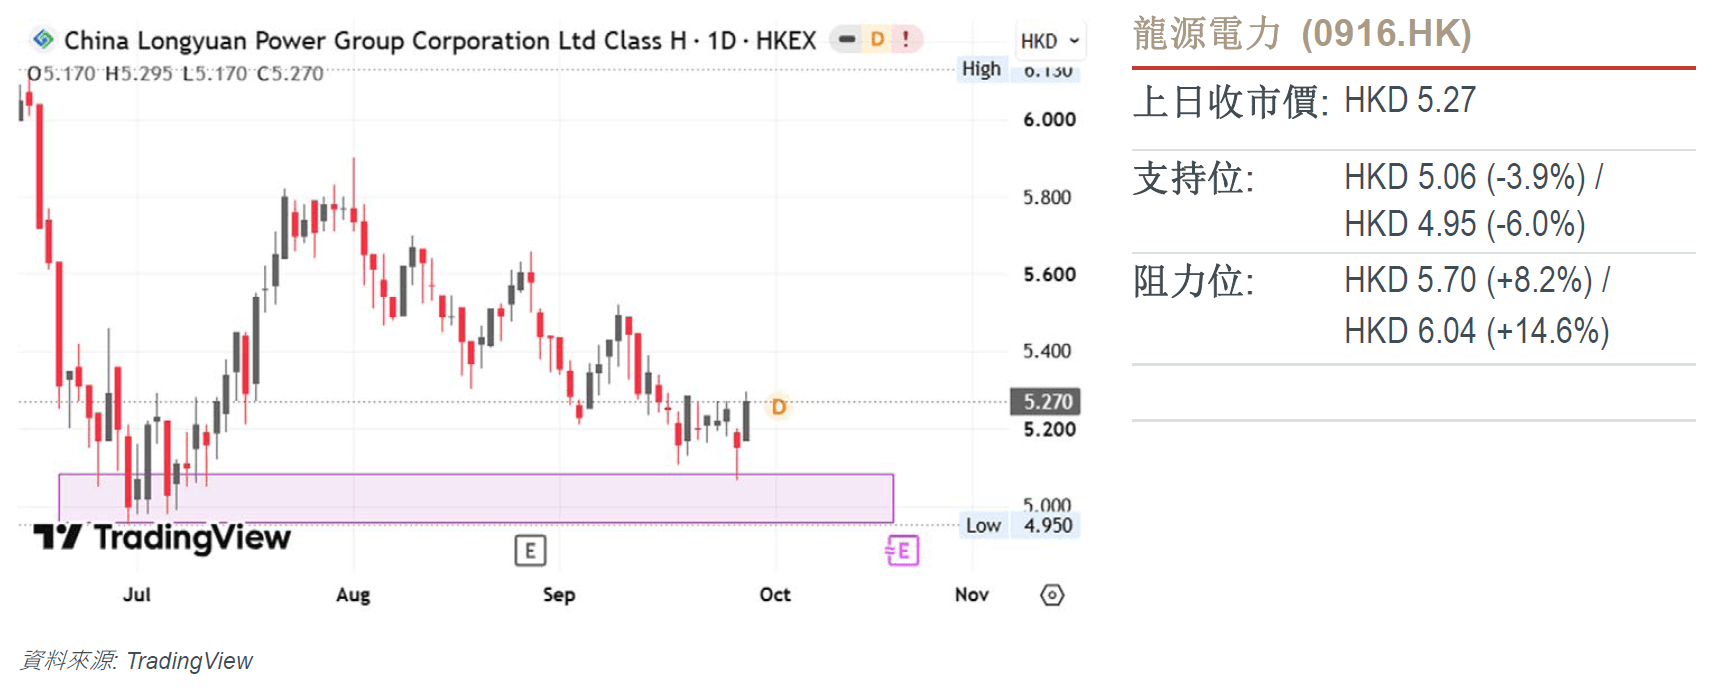
技術分析:
- 價格行為對前低支撐區域的主導需求地基完成了堅決的守備,並獲得了結構性錘頭線K線形態列印的驗證。
- 對下方低位價格的拒絕確立了堅實的雙底錨點,維持了宏觀擺動結構的完整性,並遏制了先前的下行趨勢序列。
- 技術動能提供了強力的方向性確認:RSI指標已跨越50中軸並呈持續上行斜率,信號顯示趨勢速度正在加快且買方主導地位顯現。
- 50中軸上方的5.28港元樞紐門檻代表著關鍵的上方擺動高點阻力;一旦日線級別有效收盤高於5.28港元,將徹底完成看漲蓄勢積累形態,開啟順應最小阻力路徑的持續上行拓展行情,驅動價格向更高的主導供給目標推進。
今日需知要聞
市場動態:週一美國股市收盤時,標普500指數下跌0.77%;中國滬深300指數在節後首個交易日下跌約2.2%。英偉達(NVDA US)股價上漲約1.7%,此前該公司宣布追加1500億美元的股票回購計劃,並推出一個擁有100多家參與機構的開放式代理安全平台。 MongoDB(MDB US)股價下跌約18.5%,此前其執行長離職,轉而領導Meta Platforms(META US)的新企業平台,該平台將為企業提供代理商、API和編碼工具;MongoDB維持其業績指引不變。週一澳洲股市收盤時,Northern Star(NST AU)股價上漲約6.2%,這是該公司拒絕Gold Fields 387億澳元收購要約後,市場對其首次交易做出反應。這項以股票為主的收購方案以週五的股價計算價值361億澳元。 Gold Fields仍在尋求合作,尚未達成協議。 (美聯社/英偉達/英偉達/Meta/MongoDB/Gold Fields)英偉達(NVDA US)和Meta Platforms(META US)是我們的核心推薦。
宏觀:澳洲儲備銀行將於9月29日新加坡時間12:30宣布利率決議。 Finder的最新調查顯示,90%的受訪者預期利率將從目前的4.35%上調。持續通膨和勞動市場疲軟的指引將與利率決議一同發揮作用:鷹派政策將對利率敏感的估值構成壓力,而意外維持利率不變則可能逆轉市場對進一步收緊貨幣政策的預期。 (澳洲儲備銀行/Finder)
固定收益、貨幣及商品(FICC):美國10年期公債殖利率週一較上週五上漲7個基點至5.24%。截至紐約時間下午5點,12月交割的黃金期貨價格下跌4.00%至每盎司4148.50美元,白銀期貨價格下跌5.82%至每盎司61.030美元,均較上週五同期水準下降。收益率上升增加了持有無收益金屬的機會成本。 (美國財政部/雅虎財經)
人工智能
- Meta 的企業級策略衝擊 MongoDB 的領導地位。 Meta Platforms (META US) 在即將離任的 MongoDB 執行長 CJ Desai 的領導下推出了企業平台,將 Muse 代理商和工具商業化。儘管 MongoDB (MDB US) 重申了第三季和 2027 財年的業績指引,並任命 Dev Ittycheria 為臨時首席執行官,但其股價在周一的美國收盤時仍下跌了約 18.5%。企業級分銷拓寬了 Meta 的 AI 獲利模式,而 MongoDB 則面臨領導層不確定性。 (Meta / MongoDB) Meta Platforms (META US) 是我們的核心推薦。
- 代理安全措施提升了英偉達的企業投資價值。英偉達 (NVDA US) 與 100 多家機構合作推出了開放代理安全平台:OpenShell 強制執行軟體邊界;Sentry 透過 BlueField-4 晶片獨立監控代理程式。此外,英偉達還獲得了 1,500 億美元的額外回購授權,使其剩餘產能達到 2,350 億美元。週一美國收盤時,股價上漲約1.7%。更安全的部署可能會支撐企業需求,但其有效性取決於特定實施方案。 (英偉達/英偉達回購)英偉達(NVDA US)是我們的核心推薦。
- OpenAI發布受阻,前沿人工智慧商業化進程受阻。根據《華爾街日報》報道,OpenAI在內部測試引發安全擔憂後,取消了原定於10月向ChatGPT和Codex發布的GPT-6.1 Astra版本。佛羅裡達州另行申請了針對OpenAI和ChatGPT開發的臨時禁令;該申請並非法院裁決。發布受阻和訴訟請求增加了前沿人工智慧商業化和部署需求的不確定性。 (《華爾街日報》/Axios)
- Anthropic在價格不變的情況下提升了任務經濟效益。 Anthropic推出了Claude Sonnet 5.5,聲稱其產生速度比Sonnet 5快30%以上,任務成本降低30%,且所需代幣數量更少。輸入代幣價格維持在每百萬個 2 美元,輸出代幣價格維持在每百萬個 10 美元。 AWS 已確認可透過 Bedrock 和 AWS 上的 Claude 平台使用。這些經過公司測試的效率提升可望在不降低代幣價格的情況下擴大企業應用範圍。 (Anthropic / AWS)
美洲
- SpaceX成功入軌,但縮短了測試時間。 SpaceX(SPCX US)週一完成了星艦的首次軌道飛行,部署了26顆新一代星鏈衛星。由於上面級發動機故障,飛行約三小時後返回,而原計劃的測試時間為十小時。有效載荷的交付推進了提升發射能力的商業可行性,但任務縮短意味著可靠性和延長運行時間仍有待驗證。 (路透社)
- 波音公司認證延遲影響其交付復甦。波音公司(BA US)週一美股收盤下跌約6.9%,此前美國聯邦航空管理局(FAA)宣布,由於需要修復軟體問題,波音737 MAX 10的認證將被推遲,但並未預估延遲時間。該問題於週六披露,影響特定著陸場景下的自動飛行引導。新的認證依賴性使得交付時間和現金轉換復甦變得更加不確定。 (路透社)
- Nu公司進軍英國市場的計畫面臨投資者阻力。 Nu Holdings (NU US) 週一美股收盤下跌約 10.0%,這是自週六有報道稱其與 Monzo 就 80 億至 100 億英鎊的初步談判進行磋商以來的首個交易日。 Nu 週一表示不對猜測置評;尚未確認達成任何協議。收購可能為其提供一個英國平台,但價格、整合要求以及從有機成長轉向其他成長模式都會增加執行風險。 (路透社)
- Kodiak 的試驗數據增強了其提交上市申請的可行性。 Kodiak Sciences (KOD US) 週一美股收盤飆升約 178.0%,此前其藥物 Zenkuda 和 tabirafusp-ted 在濕性年齡相關性黃斑變性 (AMD) 的 III 期 DAYBREAK 試驗中達到了主要視力非劣效性終點,與阿劣柏西普 (aflibercept) 相比療效更佳。 Zenkuda 在 54% 的患者中達到了 24 週的給藥間隔。 Zenkuda 的多適應症申請計劃於第四季度提交;治療頻率的降低有利於其推廣應用,但需獲得批准。 (Kodiak Sciences)
- 默克公司透過臨床前許可拓展腫瘤產品線。默克公司(MRK US)以4億美元的首付款獲得了SciBrunch公司臨床前口服KRAS G12D抑制劑SPR2015的全球授權,該授權包含在21.3億美元的潛在總對價中。該交易將在第三季產生4億美元的稅前費用,約每股0.13美元,無論以GAAP或非GAAP準則計算。該授權拓展了默克公司的腫瘤產品線,但其臨床療效尚未得到證實,後續付款取決於里程碑的達成情況。 (默克)
- 美國燃油法規重塑了汽車製造商的合規激勵機制。美國最終確定了2031年車隊平均燃油經濟性目標為每加侖34.9英里,取代了先前每加侖的50.4英里的要求,並將於2028年終止合規積分交易。汽車製造商將獲得銷售汽油車的靈活性,而電動車生產商則將失去潛在的積分價值。合規成本的降低可能會支撐利潤率,但消費者仍將面臨更高的終身燃油支出。 (路透社)
- 傑富瑞的財報凸顯了銀行業復甦的不平衡。週一美股收盤後,傑富瑞金融集團(JEF US)公佈季度利潤為2.606億美元,高於去年同期的2.24億美元,稀釋後每股收益為1.08美元。投資銀行收入成長17%至13.3億美元;股票收入成長29%至創紀錄的6.26億美元。固定收益收入下降26%。強勁的交易和股票表現支撐了銀行業獲利,但交易業績仍參差不齊。 (傑富瑞)
大中華區
- 北京釋放出更強而有力的政策支援訊號。中國國務院週一呼籲加快債券發行,提高投資效率,並增加對科技、農業和小微型企業的再貸款支持。官方聲明維持了2026年4.5%-5%的成長目標,並表示正在研究住房、就業和收入方面的措施。此方向符合基礎建設和內需預期,但由於缺乏量化的新方案,其具體實施和對企業獲利的傳導機制仍未解決。 (國務院)
- 蔚來汽車將吉利納入換電業務。蔚來汽車(9866.HK)週一宣布,吉利控股(0175.HK)將出資6.4億元人民幣,並以其易易能源業務收購蔚來能源30%的股份,這意味著投資後的估值將達到160億元人民幣。蔚來中國將保留63.6%的股份,具體股份歸屬待批准通過。合併換電網路可望提高資源利用率,減少重複投資;雙方在換電乘用車領域的初步合作仍屬於戰略意向,因此基礎設施的經濟效益比預期的車輛銷售更為重要。 (蔚來/彭博)0175.HK 是我們的核心推薦。
- 高庭深化與大眾汽車電池的合作。高庭(002074.SZ)週一披露了與大眾汽車旗下PowerCo成立三家合資企業的計劃,涉及約32.2億歐元的投資,其中高庭將出資約16億歐元。這些提案涵蓋西班牙和斯洛伐克的電池工廠以及摩洛哥的陰極材料,計畫的電池產能分別為29.1GWh和8.4GWh。這些項目將增強高庭進入歐洲汽車市場的管道,但也增加了資本投入;最終協議以及股東和監管機構的批准仍待完成。 (CnEVPost/中國基金)
- 易信在香港啟動股份發行。北京易信計算技術有限公司(1256.HK)週一啟動了其在香港的股份發行,以每股1.48-1.59港元的價格發行15.702億股H股。此次基礎發行意味著在扣除費用和任何規模調整之前,募集資金總額約為23.2億至25億港元。這次半導體新股發行將為該行業帶來融資考驗;在判斷市場對新增技術供應的需求時,最終定價和投資者需求將比指示性範圍更為重要。 (港交所)
- 澳門假期遊客人數走強。澳門警方週一公佈的數據顯示,中秋節三天假期期間,澳門遊客到訪澳門41.5432人次,較去年同期增加19.5%。其中,週六造訪遊客171,566人次。最新的客流量數據支撐了飯店、零售和賭場度假村的需求,但僅憑遊客人數成長並不能直接反映博彩收入或人均消費;這些轉換指標對於獲利預期仍然至關重要。 (澳門郵報/AGB)
中國以外的亞洲地區
- 北方之星(Northern Star)股價因收購要約披露而上漲。週一,北方之星(NST.AX)股價上漲6.15%,至23.47澳元,此前該公司拒絕了金田(Gold Fields)的收購提議。該提案在9月初收到時價值387億澳元,但由於大部分對價為股票,以上週五的股價計算,價值降至361億澳元。金田週一重申,該公司尋求進行談判。估值爭議和可變股票對價使得交易能否推進存在相當大的不確定性。 (金田/路透社)
- 日本電產(Nidec)股價下跌,會計不確定性加劇。週一,日本電產(6594.T)股價下跌17.61%,至2340日元,此前有報道稱該公司可能面臨1萬億日元的減值損失,且總裁岸田光也(Mitsuya Kishida)可能被撤職。該公司發表聲明證實,正在考慮進行高階主管變動和巨額減值,但表示尚未做出任何決定。差異在於:報告中的減損損失尚未得到證實,而股價的大幅調整則凸顯了該公司資產負債表和公司治理修復的不確定性。 (Nidec / Jiji)
- 城市發展有限公司(CDL)的重整計畫遭遇投資者質疑。城市發展有限公司(C09.SI)週一公佈其GET+策略後,股價下跌8.11%,至7.59新元。該集團計劃在2027年至2029年期間,剝離60億新元資產並投資50億新元,同時將稅後及少數股東權益後報告利潤的至少35%用於派發股息。該計劃將資本再利用與股東回報掛鉤,但投資者的負面反應表明,他們希望看到執行情況的證據;資產處置的時機和再投資的回報將決定該策略是否能夠提高資產負債表的靈活性。 (CDL / BT)
- 華平投資提高對Ingenia的收購報價。Ingenia(INA.AX)週一首日交易時段上漲5.78%,至4.76澳元,此前該公司披露了華平投資進一步修訂的收購方案,即以每份合訂證券5.25澳元現金收購。該有條件收購要約要求Ingenia放棄對Peet的收購,並且仍需進行盡職調查和融資。董事會未提出任何建議。兩種方案分別是:立即獲得現金報酬與Ingenia擴張策略的執行風險。 (澳交所/股票分析)
歐洲中東和非洲及其他地區
- 道達爾能源加強資本回報。道達爾能源(TotalEnergies,股票代號:TTE.PA)週一表示,將在第四季回購25億美元的股票,並在2027年第一季回購20億至25億美元。其董事會通過了一項政策,目標是到2030年實現每年5%以上的股息成長,同時計劃在2027年至2032年期間每年淨投資140億至170億美元。該框架平衡了再投資和分紅,但最終能否實現取決於現金流和未來股息的批准。 (道達爾能源)
- 英國建商調整購屋者支援計畫。週一,英國政府週末提出的購屋者計畫公佈後,Persimmon(股票代號:PSN.L)股價飆升約14.7%,Barratt Redrow(股票代號:BTRW.L)股價上漲約11.7%,成為市場對該計畫的首個交易反應。該計畫設想購屋者只需支付2.5%的首付,政府即可提供高達20%的股權貸款。前期投入減少可能會釋放需求,但收入限制、區域價格上限和開發商分成比例仍未確定,最終對銷售和利潤率的影響尚不明朗。 (路透社)
- 巴西限制措施下調 Entain 成長預期。 Entain (ENT.L) 週一將其 2026 年按固定匯率計算的線上淨博彩收入增長預期從 5-7% 下調至 4-6%,前提是巴西的臨時博彩禁令持續到年底。集團基礎 EBITDA 目前預計將接近 9.1 億至 9.6 億英鎊的低端,線上利潤率將接近 21-22% 的低端。該預期表明,即使受影響的市場利潤貢獻有限,監管幹預也會壓縮營運槓桿。 (Entain)
- 贏創拒絕巴斯夫的收購要約。路透社週一援引知情人士報道,贏創 (EVK.DE) 拒絕了巴斯夫提出的約 103 億歐元的收購要約,認為價格過低。先前巴斯夫已揭露有意收購GCG,此次提出的每股22.15歐元的報價正是基於此。巴斯夫表示將保持謹慎,並需要進一步溝通以確認協同效應。此次拒絕進一步擴大了估值差距;需要更高的報價或可靠的獨立盈利增長才能彌合這一差距。 (路透社/道瓊斯)
- Rexel啟動對GCG的股權融資。 Rexel(RXL.PA)週一啟動了一項約5億歐元的股票配售計劃,以資助其先前宣布的對GCG的收購。此次加速簿記建檔不包括現有股東的優先認購權,並支持公司自2027年起將淨債務與租賃後EBITDA的比率控制在兩倍左右的目標水準。此次融資將降低公司對債務的依賴,但會稀釋股權;最終發行價格和股份數量將決定現有股東的直接成本。 (Rexel)
交易員專區
技術分析:
- 價格行為對阻力轉支撐區域完成了精確的回踩與守備,在顯現的擺動序列中列印出一個更高的抬升低點,確認了有效的結構性極性轉換。
- 對這一轉換後的需求錨點的成功守備,維持了宏觀高低點抬升的結構完整性,並在上方擺動高點阻力下方構建起蓄勢積聚地基。
- 技術動能反映出持續的結構性修復:儘管RSI仍處於看跌區域,但其向50中軸穩步上行的軌跡表明下行動能正在衰竭,並呈現向看漲速度過渡的跡象。
- 一旦價格實現有效結構性突破並日線收盤高於近期高點樞紐門檻,將完成看漲趨勢延續形態,開啟順應最小阻力路徑的加速上行動能拓展行情,驅動價格向更高的主導供給目標推進。
技術分析:
- 價格行為對前低支撐區域的主導需求地基完成了堅決的守備,並獲得了結構性錘頭線K線形態列印的驗證。
- 對下方低位價格的拒絕確立了堅實的雙底錨點,維持了宏觀擺動結構的完整性,並遏制了先前的下行趨勢序列。
- 技術動能提供了強力的方向性確認:RSI指標已跨越50中軸並呈持續上行斜率,信號顯示趨勢速度正在加快且買方主導地位顯現。
- 50中軸上方的5.28港元樞紐門檻代表著關鍵的上方擺動高點阻力;一旦日線級別有效收盤高於5.28港元,將徹底完成看漲蓄勢積累形態,開啟順應最小阻力路徑的持續上行拓展行情,驅動價格向更高的主導供給目標推進。
Disclosures and disclaimers
This report is provided subject to, and must be read together with, the full Disclosures / Disclaimers available at this link, which are incorporated by reference into this report. In particular, this report is intended for general circulation and informational purposes only and does not constitute personal investment advice or a recommendation to buy or sell any investment product or security. You should independently evaluate the information and, where necessary, seek advice from a qualified financial adviser regarding the suitability of any investment. Analyst certifications required under applicable regulations, including SEC Regulation AC (where relevant), are included in this report. By accessing, receiving or using this report, you acknowledge that you have read, understood and agreed to be bound by the Disclosures / Disclaimers, as may be amended, supplemented or updated from time to time.


