
夜市回顧
今日需知要聞
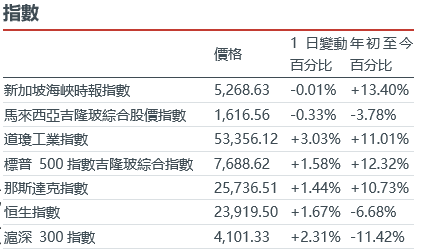
- 市場動態:主要市場在11月4日收盤,標普500指數上漲1.58%,道瓊指數上漲3.03%。民主黨橫掃國會,引發了對人工智慧基礎設施經濟的重新評估。亞馬遜(AMZN US)股價上漲約6.1%,投資人正在權衡對新建資料中心的限制能否保護現有雲端容量並抑制支出。通用電氣Vernova (GEV US)股價下跌約9.3%,因為市場擔憂電力設備需求放緩。這些只是預期,並非已生效的限制措施。長信儲存(688825 CH)股價上漲約13.6%,此前該公司董事長提議將股票回購規模從10億至20億元人民幣擴大至25億至50億元人民幣。這項規模更大的計劃仍需公司批准;該提案並不意味著已完成回購。 (美聯社/路透社/路透社/文件)亞馬遜(AMZN US)和通用電氣Vernova(GEV US)是我們的核心推薦。
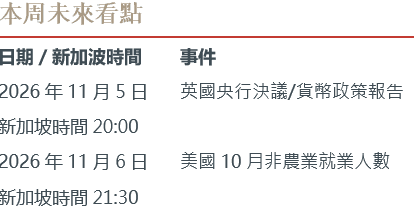
- 宏觀:中國將股票回購再貸款目標利率下修25個基點至1%,降低符合條件的回購融資成本,而非調整整體政策利率。英國央行將於今日新加坡時間20:00公佈利率決議。經濟學家預期央行將上調25個基點至4.00%;更新後的通膨預測和指引將檢驗市場對進一步收緊貨幣政策的預期。較為溫和的政策路徑將對市場定價構成挑戰。 (新華社/路透/英國央行)
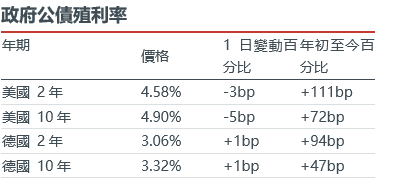
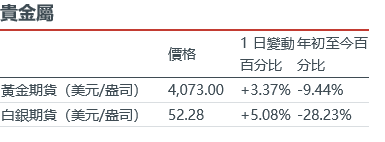
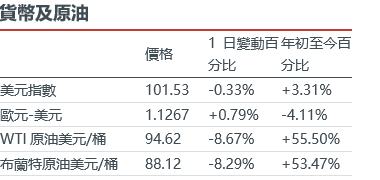
- 固定收益、商品及大宗商品:12月黃金期貨結算價為每盎司4,073美元,上漲3.37%;白銀期貨結算價為每盎司52.282美元,上漲5.08%。 1月布蘭特原油期貨下跌8.67%至每桶94.62美元;12月WTI原油期貨下跌8.29%至每桶88.12美元。美國10年期公債殖利率下跌5個基點至4.90%。 (市場數據/美國財政部)
人工智能
選舉後市場重新定價,亞馬遜股價上漲,現有雲端平台受益。亞馬遜(AMZN US)股價在美國收盤時上漲約6.1%,因為投資者重新評估了可能因新建資料中心數量限製而受益的公司。路透社通報稱,更嚴格的建設限制可能會保護現有雲端營運商的現有容量,並減輕其資本支出負擔。這反映了估值和政策預期的轉變:立法仍存在不確定性,而容量建設速度放緩也可能限制未來的成長。 (路透社) 亞馬遜(AMZN US)是我們的核心推薦。
騰訊為Hy4引進視覺和電腦應用功能。騰訊(0700.HK)推出了Hy4,該軟體具備影像理解和電腦應用功能,可用於執行更長的代理任務。模型權重和系統卡計劃在未來幾天內發布。 WorkBuddy和CodeBuddy用戶可以在11月15日之前免費試用,而TokenHub的價格在12月31日之前減半。此次發布加劇了代理軟體領域的競爭,但產品的普及和商業回報仍是決定性的考驗。 (公司/Anadolu)騰訊(0700.HK)是我們的核心推薦。
GE Vernova 和電力供應商面臨政治調整。由於民主黨橫掃大選,引發了人們對數據中心建設限制收緊的擔憂,GE Vernova(GEV US)股價下跌約 9.3%。 CoreWeave(CRWV US)股價也下跌約 9.9%。在以家庭用電成本為重點的競選活動之後,投資者正在重新評估電力需求假設和專案批准。目前尚未推出限制措施;風險在於人工智慧基礎設施支出轉化為設備訂單的速度將會放緩。 (路透社/道瓊斯)GE Vernova(GEV US)是我們的核心推薦。
Arm 授權收入激增掩蓋了其特許權使用費未達預期。 Arm(ARM US)公佈第二季營收為 14.4 億美元,年增 27%,其中授權收入成長 50% 至 7.73 億美元。儘管資料中心授權費翻了一番,但其專利使用費收入仍成長了8%至6.7億美元,低於市場普遍預期的7.208億美元。其15.4億美元的營收預期中位數基本上符合預期。這一差異凸顯了人工智慧設計專案轉化為晶片出貨授權費的轉換率不均衡,儘管市場對新授權的需求強勁。 (公司/路透社)
美洲
Meta 新增編碼代理基礎架構。 Meta Platforms (META US) 已同意收購 Conductor,其創辦人證實了這一消息。這家編碼工具開發商將於 11 月 20 日關閉其雲端服務,並在建立新介面的同時,繼續支援其本地產品至 2027 年初。財務條款未予揭露。隨著人工智慧競爭從模型功能擴展到日常軟體工作流程,此次收購將鞏固 Meta 在開發者工具領域的地位。 (公司/Axios)Meta Platforms (META US) 是我們的核心推薦。
CVS 提議分拆醫療保健和藥局業務。 CVS Health (CVS US) 宣布計劃在 2028 年上半年將其醫療保健和藥房業務分拆為兩家上市公司,消息公佈後股價下跌約 12.5%。該公司還預計 2027 年調整後每股收益至少為 8.65 美元,高於市場普遍預期的 8.53 美元。計劃中的免稅分拆可能會使估值更加清晰,但投資者仍然缺乏關於收益、債務和獨立營運成本的詳細分配資訊。 (公司/路透社)
OpenAI 進一步拓展編碼基礎架構。 OpenAI 已同意收購 Pierre Computer Company,該公司擁有程式碼儲存技術和開源樹與差異工具,這些工具已為 Codex 提供支援。該交易仍需滿足慣例成交條件,包括獲得監管部門批准,在交易完成前,兩家公司將保持獨立運作。 OpenAI 計劃整合團隊和技術,同時繼續提供開源支援。由於財務條款尚未披露,商業回報尚不明朗,但此次交易擴展了其編碼平台。 (公司/Axios)
Datadog 強勁的季度業績面臨更嚴峻的基數。儘管 Datadog (DDOG US) 第三季營收年增 35% 至 12 億美元,非 GAAP 每股盈餘達到 0.81 美元(高於市場普遍預期的 0.64 美元),但其股價仍下跌約 14.4%。該公司預計第四季度營收為 11.9 億至 12 億美元,這意味著環比成長有限。年經常性收入至少達到 10 萬美元的客戶數量從 4,060 家增加到 4,860 家。這一對比凸顯了持續擴張的重要性,而非僅關注某一季的獲利超預期。 (公司/Investing.com)
AppLovin 上調了廣告收入預期。 AppLovin (APP US) 公佈第三季營收為 21.85 億美元,年增 55%;調整後 EBITDA 為 18.42 億美元,利潤率為 84%。其第四季營收預期為 23.65 億至 23.95 億美元,預示著環比成長將進一步擴大。董事會將回購授權額度增加了 32 億美元。強勁的現金流為資本回報提供了支持,但此次授權代表的是未來的潛在回購,而非已回購的股票。 (公司)
受政策紓困預期提振,醫院股上漲。由於民主黨橫掃國會,人們對醫療補助計劃(Medicaid)資金削減的緩解以及可能延長增強型保險補貼的希望重燃,HCA Healthcare(HCA US)股價上漲約10.3%。路透社通報稱,分析師認為部分政策的實施仍有可能推遲,但川普總統的否決權限制了更廣泛的政策逆轉。此次上漲反映的是政策預期改善,而非醫院報銷或病患保險覆蓋範圍的實際變化。 (路透社)
- Uber 訂單成長超過其獲利預期。 Uber Technologies(UBER US)公佈第三季總訂單金額為598億美元,年增20%;調整後EBITDA為30億美元,年增31%。然而,其第四季調整後每股收益預期為0.95-0.99美元,低於市場普遍預期的1.06美元。更高的司機激勵和中東地區的動盪令其盈利預期承壓。持續的需求令人鼓舞,但利潤與訂單金額之間的差距表明,訂單量的成長並不會自動轉化為更強勁的短期利潤率。 (公司/路透社)
大中華區
CXMT董事長提議擴大股票回購規模。 CXMT(688825.SH)股價當日上漲約13.6%,此前該公司董事長提議將股票回購規模從10億至20億元人民幣提高至25億至50億元人民幣。該提議仍需公司批准。此消息發布之際,正值半導體產業全面反彈,且政府再次推出政策支持股市。擴大回購規模將有助於釋放市場信心並消化部分供應,但本身並不能解決記憶體產業的定價或資本支出風險。 (公司/彭博)
受政策支持,記憶體類股反彈。隨著央行降低股票回購融資成本,中國半導體股普遍反彈,Montage Technology(688008.SH)和GigaDevice(3986.HK)股價分別上漲約11.9%和8.6%。這些是整個半導體板塊上漲行情中,各家公司在收盤後做出的反應。市場流動性的改善可以支撐估值,但持續上漲仍取決於訂單、利潤率以及人工智慧相關需求的交付情況。 (格隆匯/東方金融)蒙太奇科技(688008.SH)和兆基光電(3986.HK)是我們的投資機會。
濰柴動力加入大陸股市反彈行列。濰柴動力(000338.SZ)在內地交易時段收盤後上漲約8.5%,成交額約36億元。此舉得益於央行對股票回購的新支持,提振了中國股市。流動性增強的環境可能會維持投資者對工業供應商的興趣,但股價反彈本身並不能證明引擎需求、利潤率或訂單轉換率有所相應改善。 (新浪/新華社)濰柴動力(000338.SZ)是我們的投資機會。
國藥集團簽署腫瘤藥物選擇權協議。中國生物製藥(1177.HK)與勃林格殷格翰達成協議,共同開發六個臨床前癌症計畫。中國生物將獲得3.58億美元的首付款和近期付款,並有資格獲得高達70億美元的選擇權費、里程碑付款以及特許權使用費。中國生物將主導全球I期臨床試驗。該協議帶來了外部驗證和資金支持,但最終的成敗取決於臨床開發和商業化的成功。 (公司/路透社)
中國以外的亞洲地區
三菱上調獲利預期並宣布股票回購計畫。三菱商事株式會社(8058 JP)將截至2027年3月的財年獲利預期從1.1兆日圓上調至1.2兆日圓,並宣布計畫回購至多1兆日圓的股票。受能源和金屬價格走強提振,上半年歸屬於母公司股東的淨利成長74.2%至6197億日圓。資本回報增強了股東信心,但獲利預期仍受大宗商品價格和資產交易收益時間的影響。 (公司/路透社)
大華銀行下調利潤率預期,儘管手續費收入成長。大華銀行(UOB SP)公佈第三季淨利為12.5億新元,去年同期為4.43億新元,低於分析師預期的13.5億新元。淨手續費收入成長19%至7.33億新元,但淨利差降至1.68%。全年利潤率預期目前低於1.75%,此前預期為1.75%至1.80%。財富管理相關費用提供支撐,而存款競爭繼續限制貸款獲利能力。 (公司/路透社)
三井物產上調獲利預期,資源實力增強。三井物產(8031 JP)將截至2027年3月的財年獲利預期從9,200億日圓上調至1.05兆日圓,增幅達14%,主要得益於能源和金屬價格走強。該公司還計劃在2030年將液化天然氣年處理量從目前的1,200萬噸增加300萬噸。此舉將支持長期供應成長,而大宗商品週期性波動仍是影響現金流的重要因素。 (公司/路透社)
中華映管集團獲利成長,得益於資訊通信技術業務及資產收益。中華電信(2412 TT)公佈第三季營收為675.9億新台幣,年增16.7%;淨利為122.2億新台幣,較去年同期成長29.5%。資產更新收益及營運成長均對績效有所貢獻。資訊通信技術(ICT)業務營收成長19%,訂單量成長84%。企業專案儲備充足,足以支撐未來的業務發展,但投資者在評估獲利前景時,應區分經常性業務表現與一次性業務貢獻。 (公司)
歐洲中東和非洲及其他地區
人工智慧基礎設施估價面臨監理考驗。由於投資者評估民主黨可能加強對人工智慧投資的監管,西門子能源 (ENR GR) 下跌約 8.0%,施耐德電機 (SU FP) 下跌約 3.4%。歐洲科技股下跌 0.2%,而史托克 600 指數上漲 1.82%。電力設備估值仍然對資料中心支出預期敏感;目前的市場反應並不意味著客戶訂單發生了變化。 (路透社)
隨著肥胖症治療需求回升,諾和諾德上調業績展望。諾和諾德 (NOVO B DC) 將 2026 財年調整後銷售額和營業利潤成長預期(以固定匯率計算)從 -6% 至 0% 上調至 -2% 至 +2%。據此,季度調整後營業利潤成長 27% 至 317.2 億丹麥克朗,銷售額成長 4%。在提列 87 億丹麥克朗減損損失後,以固定匯率計算,報告營業利益下降 9%。 GLP-1銷量回升支撐了評級上調,但減記抵消了部分漲幅。 (公司/路透社)
歐洲銀行股領漲大選後輪動。歐元區斯托克銀行指數上漲約4.6%,而史托克600指數上漲1.82%至657.40點。路透社將此上漲歸因於資金轉向貸款機構,以及市場預期大選後美國單邊施壓將減弱。油價下跌緩解了通膨壓力;持續上漲仍取決於貸款需求、信貸成本和實際政策變化。 (路透社)
BMW將營運韌性與重組成本分開。 BMW GR)公佈季度稅前利潤為20.83億歐元,較去年同期下降10.6%,汽車業務息稅前利潤率為3.4%。全年汽車業務利潤率預期從1%-3%下調至-0.5%-+0.5%,反映了第四季的重組費用。汽車業務的自由現金流預計仍將高於25億歐元,因此現金流交付是公司扭虧為盈的關鍵考驗。 (公司/路透社)
建築業復甦與成本節約提振海德堡。海德堡材料(HEI GR)股價上漲約9.5%,季度營收從58.07億歐元增至64.13億歐元,營業利潤從11.79億歐元增至12.81億歐元。公司計劃在2027-2028財年再節省3億歐元;2026財年營業利潤預期維持在34億至36.5億歐元之間。歐洲和北美市場的復甦支撐了公司獲利,而額外的成本節約則有助於緩衝能源成本波動。 (公司/路透社)
費森尤斯上調獲利預期,利潤率擴大。費森尤斯(FRE GR)公佈季度營收為58.03億歐元,息稅前利潤為6.38億歐元,以固定匯率計算成長10%。利潤率上升50個基點至11.0%;以固定匯率計算,核心每股收益成長14%至0.72歐元。預計2026財年每股盈餘成長將達到10%-15%的區間上限,息稅前利潤率將高於11.5%。獲利能力的提升將有助於降低債務和進行投資。 (公司/路透社)
交易員專區
技術分析:
價格行為成功防守了其先前支撐,吸收了下行壓力並在價格結構層級中確立了抬高的低點。
技術動能強力印證了這一結構性防守:在 50 中性基線附近盤整後,RSI 指標已以正向速度向上勾頭進入看漲區間。
- 只要價格行為在盤中暫態回踩中嚴格防守在該新建的支撐地板上方,最小阻力路徑將高度傾斜于向上方波段高點阻力目標展開持續的向上拓展。
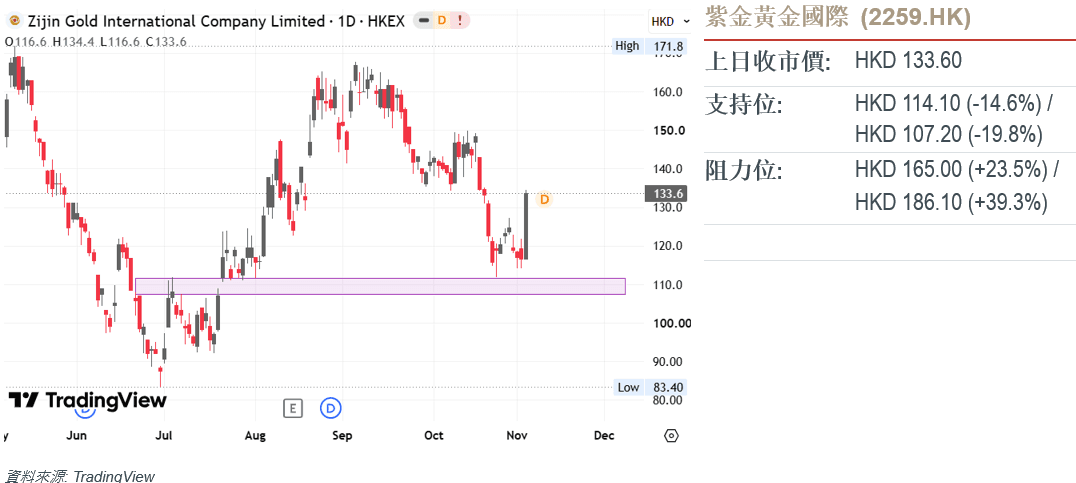
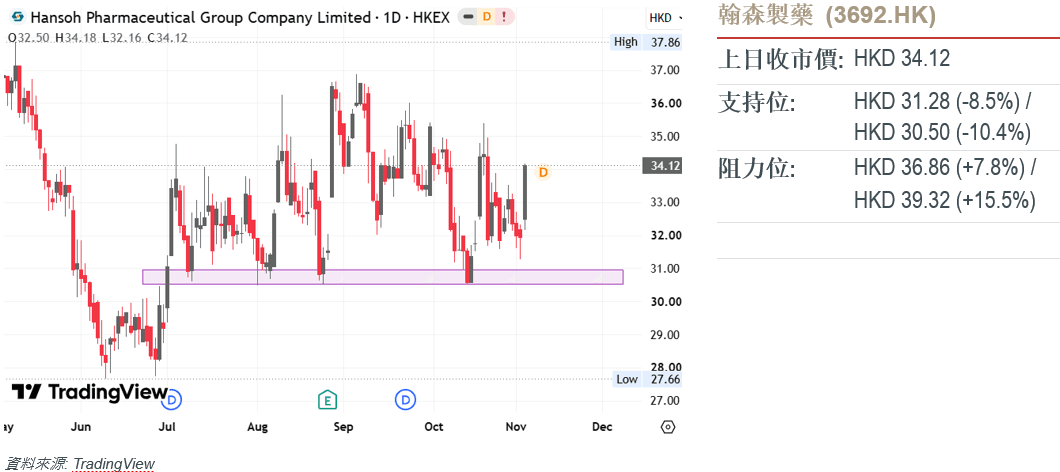
技術分析:
價格行為從其先前缺口支撐基線展開了強勁反彈,並由日線級別看漲反彈蠟燭形態予以驗證。
技術動能強力印證了這一結構性防守:RSI 指標在超賣門檻附近向上勾頭後,已堅定轉為看漲。
只要價格行為在盤中暫態回檔中持續防守在缺口支撐地板上方,最小阻力路徑將高度傾斜于向上方更高阻力目標展開持續的向上拓展。
今日需知要聞
- 市場動態:主要市場在11月4日收盤,標普500指數上漲1.58%,道瓊指數上漲3.03%。民主黨橫掃國會,引發了對人工智慧基礎設施經濟的重新評估。亞馬遜(AMZN US)股價上漲約6.1%,投資人正在權衡對新建資料中心的限制能否保護現有雲端容量並抑制支出。通用電氣Vernova (GEV US)股價下跌約9.3%,因為市場擔憂電力設備需求放緩。這些只是預期,並非已生效的限制措施。長信儲存(688825 CH)股價上漲約13.6%,此前該公司董事長提議將股票回購規模從10億至20億元人民幣擴大至25億至50億元人民幣。這項規模更大的計劃仍需公司批准;該提案並不意味著已完成回購。 (美聯社/路透社/路透社/文件)亞馬遜(AMZN US)和通用電氣Vernova(GEV US)是我們的核心推薦。
- 宏觀:中國將股票回購再貸款目標利率下修25個基點至1%,降低符合條件的回購融資成本,而非調整整體政策利率。英國央行將於今日新加坡時間20:00公佈利率決議。經濟學家預期央行將上調25個基點至4.00%;更新後的通膨預測和指引將檢驗市場對進一步收緊貨幣政策的預期。較為溫和的政策路徑將對市場定價構成挑戰。 (新華社/路透/英國央行)
- 固定收益、商品及大宗商品:12月黃金期貨結算價為每盎司4,073美元,上漲3.37%;白銀期貨結算價為每盎司52.282美元,上漲5.08%。 1月布蘭特原油期貨下跌8.67%至每桶94.62美元;12月WTI原油期貨下跌8.29%至每桶88.12美元。美國10年期公債殖利率下跌5個基點至4.90%。 (市場數據/美國財政部)
人工智能
選舉後市場重新定價,亞馬遜股價上漲,現有雲端平台受益。亞馬遜(AMZN US)股價在美國收盤時上漲約6.1%,因為投資者重新評估了可能因新建資料中心數量限製而受益的公司。路透社通報稱,更嚴格的建設限制可能會保護現有雲端營運商的現有容量,並減輕其資本支出負擔。這反映了估值和政策預期的轉變:立法仍存在不確定性,而容量建設速度放緩也可能限制未來的成長。 (路透社) 亞馬遜(AMZN US)是我們的核心推薦。
騰訊為Hy4引進視覺和電腦應用功能。騰訊(0700.HK)推出了Hy4,該軟體具備影像理解和電腦應用功能,可用於執行更長的代理任務。模型權重和系統卡計劃在未來幾天內發布。 WorkBuddy和CodeBuddy用戶可以在11月15日之前免費試用,而TokenHub的價格在12月31日之前減半。此次發布加劇了代理軟體領域的競爭,但產品的普及和商業回報仍是決定性的考驗。 (公司/Anadolu)騰訊(0700.HK)是我們的核心推薦。
GE Vernova 和電力供應商面臨政治調整。由於民主黨橫掃大選,引發了人們對數據中心建設限制收緊的擔憂,GE Vernova(GEV US)股價下跌約 9.3%。 CoreWeave(CRWV US)股價也下跌約 9.9%。在以家庭用電成本為重點的競選活動之後,投資者正在重新評估電力需求假設和專案批准。目前尚未推出限制措施;風險在於人工智慧基礎設施支出轉化為設備訂單的速度將會放緩。 (路透社/道瓊斯)GE Vernova(GEV US)是我們的核心推薦。
Arm 授權收入激增掩蓋了其特許權使用費未達預期。 Arm(ARM US)公佈第二季營收為 14.4 億美元,年增 27%,其中授權收入成長 50% 至 7.73 億美元。儘管資料中心授權費翻了一番,但其專利使用費收入仍成長了8%至6.7億美元,低於市場普遍預期的7.208億美元。其15.4億美元的營收預期中位數基本上符合預期。這一差異凸顯了人工智慧設計專案轉化為晶片出貨授權費的轉換率不均衡,儘管市場對新授權的需求強勁。 (公司/路透社)
美洲
Meta 新增編碼代理基礎架構。 Meta Platforms (META US) 已同意收購 Conductor,其創辦人證實了這一消息。這家編碼工具開發商將於 11 月 20 日關閉其雲端服務,並在建立新介面的同時,繼續支援其本地產品至 2027 年初。財務條款未予揭露。隨著人工智慧競爭從模型功能擴展到日常軟體工作流程,此次收購將鞏固 Meta 在開發者工具領域的地位。 (公司/Axios)Meta Platforms (META US) 是我們的核心推薦。
CVS 提議分拆醫療保健和藥局業務。 CVS Health (CVS US) 宣布計劃在 2028 年上半年將其醫療保健和藥房業務分拆為兩家上市公司,消息公佈後股價下跌約 12.5%。該公司還預計 2027 年調整後每股收益至少為 8.65 美元,高於市場普遍預期的 8.53 美元。計劃中的免稅分拆可能會使估值更加清晰,但投資者仍然缺乏關於收益、債務和獨立營運成本的詳細分配資訊。 (公司/路透社)
OpenAI 進一步拓展編碼基礎架構。 OpenAI 已同意收購 Pierre Computer Company,該公司擁有程式碼儲存技術和開源樹與差異工具,這些工具已為 Codex 提供支援。該交易仍需滿足慣例成交條件,包括獲得監管部門批准,在交易完成前,兩家公司將保持獨立運作。 OpenAI 計劃整合團隊和技術,同時繼續提供開源支援。由於財務條款尚未披露,商業回報尚不明朗,但此次交易擴展了其編碼平台。 (公司/Axios)
Datadog 強勁的季度業績面臨更嚴峻的基數。儘管 Datadog (DDOG US) 第三季營收年增 35% 至 12 億美元,非 GAAP 每股盈餘達到 0.81 美元(高於市場普遍預期的 0.64 美元),但其股價仍下跌約 14.4%。該公司預計第四季度營收為 11.9 億至 12 億美元,這意味著環比成長有限。年經常性收入至少達到 10 萬美元的客戶數量從 4,060 家增加到 4,860 家。這一對比凸顯了持續擴張的重要性,而非僅關注某一季的獲利超預期。 (公司/Investing.com)
AppLovin 上調了廣告收入預期。 AppLovin (APP US) 公佈第三季營收為 21.85 億美元,年增 55%;調整後 EBITDA 為 18.42 億美元,利潤率為 84%。其第四季營收預期為 23.65 億至 23.95 億美元,預示著環比成長將進一步擴大。董事會將回購授權額度增加了 32 億美元。強勁的現金流為資本回報提供了支持,但此次授權代表的是未來的潛在回購,而非已回購的股票。 (公司)
受政策紓困預期提振,醫院股上漲。由於民主黨橫掃國會,人們對醫療補助計劃(Medicaid)資金削減的緩解以及可能延長增強型保險補貼的希望重燃,HCA Healthcare(HCA US)股價上漲約10.3%。路透社通報稱,分析師認為部分政策的實施仍有可能推遲,但川普總統的否決權限制了更廣泛的政策逆轉。此次上漲反映的是政策預期改善,而非醫院報銷或病患保險覆蓋範圍的實際變化。 (路透社)
- Uber 訂單成長超過其獲利預期。 Uber Technologies(UBER US)公佈第三季總訂單金額為598億美元,年增20%;調整後EBITDA為30億美元,年增31%。然而,其第四季調整後每股收益預期為0.95-0.99美元,低於市場普遍預期的1.06美元。更高的司機激勵和中東地區的動盪令其盈利預期承壓。持續的需求令人鼓舞,但利潤與訂單金額之間的差距表明,訂單量的成長並不會自動轉化為更強勁的短期利潤率。 (公司/路透社)
大中華區
CXMT董事長提議擴大股票回購規模。 CXMT(688825.SH)股價當日上漲約13.6%,此前該公司董事長提議將股票回購規模從10億至20億元人民幣提高至25億至50億元人民幣。該提議仍需公司批准。此消息發布之際,正值半導體產業全面反彈,且政府再次推出政策支持股市。擴大回購規模將有助於釋放市場信心並消化部分供應,但本身並不能解決記憶體產業的定價或資本支出風險。 (公司/彭博)
受政策支持,記憶體類股反彈。隨著央行降低股票回購融資成本,中國半導體股普遍反彈,Montage Technology(688008.SH)和GigaDevice(3986.HK)股價分別上漲約11.9%和8.6%。這些是整個半導體板塊上漲行情中,各家公司在收盤後做出的反應。市場流動性的改善可以支撐估值,但持續上漲仍取決於訂單、利潤率以及人工智慧相關需求的交付情況。 (格隆匯/東方金融)蒙太奇科技(688008.SH)和兆基光電(3986.HK)是我們的投資機會。
濰柴動力加入大陸股市反彈行列。濰柴動力(000338.SZ)在內地交易時段收盤後上漲約8.5%,成交額約36億元。此舉得益於央行對股票回購的新支持,提振了中國股市。流動性增強的環境可能會維持投資者對工業供應商的興趣,但股價反彈本身並不能證明引擎需求、利潤率或訂單轉換率有所相應改善。 (新浪/新華社)濰柴動力(000338.SZ)是我們的投資機會。
國藥集團簽署腫瘤藥物選擇權協議。中國生物製藥(1177.HK)與勃林格殷格翰達成協議,共同開發六個臨床前癌症計畫。中國生物將獲得3.58億美元的首付款和近期付款,並有資格獲得高達70億美元的選擇權費、里程碑付款以及特許權使用費。中國生物將主導全球I期臨床試驗。該協議帶來了外部驗證和資金支持,但最終的成敗取決於臨床開發和商業化的成功。 (公司/路透社)
中國以外的亞洲地區
三菱上調獲利預期並宣布股票回購計畫。三菱商事株式會社(8058 JP)將截至2027年3月的財年獲利預期從1.1兆日圓上調至1.2兆日圓,並宣布計畫回購至多1兆日圓的股票。受能源和金屬價格走強提振,上半年歸屬於母公司股東的淨利成長74.2%至6197億日圓。資本回報增強了股東信心,但獲利預期仍受大宗商品價格和資產交易收益時間的影響。 (公司/路透社)
大華銀行下調利潤率預期,儘管手續費收入成長。大華銀行(UOB SP)公佈第三季淨利為12.5億新元,去年同期為4.43億新元,低於分析師預期的13.5億新元。淨手續費收入成長19%至7.33億新元,但淨利差降至1.68%。全年利潤率預期目前低於1.75%,此前預期為1.75%至1.80%。財富管理相關費用提供支撐,而存款競爭繼續限制貸款獲利能力。 (公司/路透社)
三井物產上調獲利預期,資源實力增強。三井物產(8031 JP)將截至2027年3月的財年獲利預期從9,200億日圓上調至1.05兆日圓,增幅達14%,主要得益於能源和金屬價格走強。該公司還計劃在2030年將液化天然氣年處理量從目前的1,200萬噸增加300萬噸。此舉將支持長期供應成長,而大宗商品週期性波動仍是影響現金流的重要因素。 (公司/路透社)
中華映管集團獲利成長,得益於資訊通信技術業務及資產收益。中華電信(2412 TT)公佈第三季營收為675.9億新台幣,年增16.7%;淨利為122.2億新台幣,較去年同期成長29.5%。資產更新收益及營運成長均對績效有所貢獻。資訊通信技術(ICT)業務營收成長19%,訂單量成長84%。企業專案儲備充足,足以支撐未來的業務發展,但投資者在評估獲利前景時,應區分經常性業務表現與一次性業務貢獻。 (公司)
歐洲中東和非洲及其他地區
人工智慧基礎設施估價面臨監理考驗。由於投資者評估民主黨可能加強對人工智慧投資的監管,西門子能源 (ENR GR) 下跌約 8.0%,施耐德電機 (SU FP) 下跌約 3.4%。歐洲科技股下跌 0.2%,而史托克 600 指數上漲 1.82%。電力設備估值仍然對資料中心支出預期敏感;目前的市場反應並不意味著客戶訂單發生了變化。 (路透社)
隨著肥胖症治療需求回升,諾和諾德上調業績展望。諾和諾德 (NOVO B DC) 將 2026 財年調整後銷售額和營業利潤成長預期(以固定匯率計算)從 -6% 至 0% 上調至 -2% 至 +2%。據此,季度調整後營業利潤成長 27% 至 317.2 億丹麥克朗,銷售額成長 4%。在提列 87 億丹麥克朗減損損失後,以固定匯率計算,報告營業利益下降 9%。 GLP-1銷量回升支撐了評級上調,但減記抵消了部分漲幅。 (公司/路透社)
歐洲銀行股領漲大選後輪動。歐元區斯托克銀行指數上漲約4.6%,而史托克600指數上漲1.82%至657.40點。路透社將此上漲歸因於資金轉向貸款機構,以及市場預期大選後美國單邊施壓將減弱。油價下跌緩解了通膨壓力;持續上漲仍取決於貸款需求、信貸成本和實際政策變化。 (路透社)
BMW將營運韌性與重組成本分開。 BMW GR)公佈季度稅前利潤為20.83億歐元,較去年同期下降10.6%,汽車業務息稅前利潤率為3.4%。全年汽車業務利潤率預期從1%-3%下調至-0.5%-+0.5%,反映了第四季的重組費用。汽車業務的自由現金流預計仍將高於25億歐元,因此現金流交付是公司扭虧為盈的關鍵考驗。 (公司/路透社)
建築業復甦與成本節約提振海德堡。海德堡材料(HEI GR)股價上漲約9.5%,季度營收從58.07億歐元增至64.13億歐元,營業利潤從11.79億歐元增至12.81億歐元。公司計劃在2027-2028財年再節省3億歐元;2026財年營業利潤預期維持在34億至36.5億歐元之間。歐洲和北美市場的復甦支撐了公司獲利,而額外的成本節約則有助於緩衝能源成本波動。 (公司/路透社)
費森尤斯上調獲利預期,利潤率擴大。費森尤斯(FRE GR)公佈季度營收為58.03億歐元,息稅前利潤為6.38億歐元,以固定匯率計算成長10%。利潤率上升50個基點至11.0%;以固定匯率計算,核心每股收益成長14%至0.72歐元。預計2026財年每股盈餘成長將達到10%-15%的區間上限,息稅前利潤率將高於11.5%。獲利能力的提升將有助於降低債務和進行投資。 (公司/路透社)
交易員專區
技術分析:
價格行為成功防守了其先前支撐,吸收了下行壓力並在價格結構層級中確立了抬高的低點。
技術動能強力印證了這一結構性防守:在 50 中性基線附近盤整後,RSI 指標已以正向速度向上勾頭進入看漲區間。
- 只要價格行為在盤中暫態回踩中嚴格防守在該新建的支撐地板上方,最小阻力路徑將高度傾斜于向上方波段高點阻力目標展開持續的向上拓展。
技術分析:
價格行為從其先前缺口支撐基線展開了強勁反彈,並由日線級別看漲反彈蠟燭形態予以驗證。
技術動能強力印證了這一結構性防守:RSI 指標在超賣門檻附近向上勾頭後,已堅定轉為看漲。
只要價格行為在盤中暫態回檔中持續防守在缺口支撐地板上方,最小阻力路徑將高度傾斜于向上方更高阻力目標展開持續的向上拓展。


