
夜市回顧
今日需知要聞
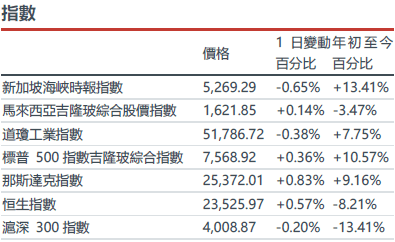
- 市場動態:11月3日美股收高:標普500指數上漲0.4%,那斯達克指數上漲0.8%,此前韓國綜合股價指數(KOSPI)在亞洲早盤下跌3.6%。 AMD(AMD US)和Arista Networks(ANET US)在新加坡時間06:00的盤後交易中分別上漲約8.0%和14.6%,此前兩家公司公佈了業績。 AMD第三季營收成長45%至133.8億美元,其中資料中心銷售額成長97%,預計第四季銷售額將達到170億美元。預計第四季非GAAP毛利率為55%,低於第三季的56%,凸顯了擴張成本。 Arista營收成長58.5%至36.6億美元,預計第四季營收為39億至40億美元,支撐了網路需求。 Meta Platforms (META US +2.4%) 提交了一份初步的五期債券招股說明書,目前該公司已有809.2億美元的非流動債務未償付。債券金額和票息尚未確定。募集資金將用於一般公司用途;此次提交的招股說明書本身並不構成新的AI支出承諾。 (公司/公司/文件/AP/價格)Meta Platforms (META US) 是我們的核心推薦。
- 宏觀:澳洲儲備銀行以6比3的投票結果將現金利率上調25個基點至4.85%,理由是通膨持續存在。三名成員贊成維持4.60%的利率不變,顯示市場對進一步限制利率有不確定性。這種分歧使得澳洲對利率敏感的股票和久期仍易受即將公佈的價格和經濟活動數據的影響。 (澳洲儲備銀行)
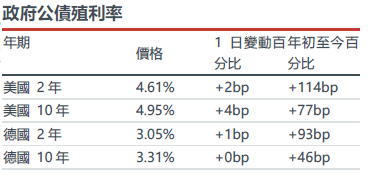
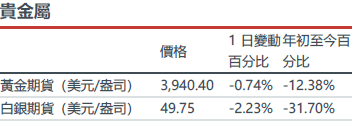
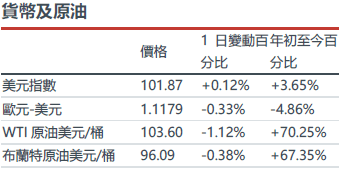
- 固定收益、商品及大宗商品:12月交割的白銀期貨結算價下跌2.2%,至每盎司49.75美元;12月交割的黃金期貨結算價下跌0.7%,至每盎司3940.40美元。 1月布蘭特原油期貨結算價為每桶103.60美元,下跌1.1%;12月WTI原油期貨結算價為每桶96.09美元,下跌0.4%。儘管伊朗方面表示達成協議仍遙遙無期,但由於和平方案仍在討論中,油價有所回落。美國10年期公債殖利率上漲4個基點至4.95%。截至新加坡時間05:53,美元指數(DXY)報101.87,上漲0.1%。 (eOption / 路透社 / 財政部 / 雅虎財經)
人工智能
AMD 預期資料中心業務成長加速。 AMD(AMD US)公佈第三季營收為 133.8 億美元,年增 45%,其中資料中心業務銷售額成長 97% 至 85.5 億美元。該公司預測第四季營收約 170 億美元,上下浮動 3%。截至新加坡時間早上 6 點,AMD 股價在盤後交易中較收盤價上漲約 8.0%。儘管需求強勁,但其非 GAAP 毛利率預測為 55%,低於第三季的 56%,凸顯了產能爬坡成本的存在。 (公司)
SK 海力士面臨美國許可障礙。根據路透社報道,SK 海力士(SKHY US)在中國擴張計劃中,其設備在美國的審批流程受阻,這使得該公司計劃在紐約新建兩座 NAND 閃存工廠的 450 億美元投資計劃變得複雜。消息人士稱,最終投資額可能達到 1,000 億美元。 Solidigm 表示尚未決定選址。許可僵局將近期中國產能與長期美國供應連結起來;談判仍未解決。 (路透)SK海力士(SKHY US)是我們的投資機會。
Arista 展現更強勁的人工智慧網路前景。 Arista Networks(ANET US)公佈第三季營收為36.6億美元,年增58.5%,並預期第四季銷售額為39億至40億美元。非GAAP營業利益率達49.1%。截至新加坡時間上午6:00的盤後交易中,股價較收盤價上漲約14.6%。隨著人工智慧叢集的擴展,乙太網路基礎設施的快速成長和穩健的獲利能力增強了其投資價值。 (公司)
Meta開闢新的融資管道。 Meta Platforms(META US)已提交五期高級無抵押債券的申請,並可能推出單獨的歐元發行。初步招股說明書中,金額和票息資訊仍為空白,但截至9月底,該公司非流動債務總額為809.2億美元。股價上漲2.4%。新增借款將有助於提升公司營運彈性,而最終定價將考驗投資者對其不斷增長的融資需求的接受程度。 (文件/價格)Meta Platforms (META US) 是我們的核心推薦。
美洲
蘋果記憶體成本上漲拖累利潤率。蘋果(AAPL US)在財報電話會議上警告記憶成本將持續上漲,受此影響,其股價在首個完整交易日下跌1.9%。預計12月季毛利率為45%至46%,低於9月的47.9%,也反映了人工智慧Siri的推出。儘管第四財季iPhone營收達到575.8億美元,但更高的投入成本限制了強勁的手機需求能夠轉化為多少利潤成長。 (路透社/價格)
GE Vernova股價反彈,分析師保持信心。 GE Vernova (GEV US)股價上漲約6.5%,分析師的支持提振了其在近期財報更新後的市場興趣。 Argus維持「買入」評級,但將目標價從1,300美元下調至1,100美元;Bernstein也重申了「買入」評級。這種喜憂參半的訊號頗具啟發性:市場對電力基礎設施需求的信心依然存在,但較低的估值假設表明,投資者仍需要看到積壓訂單能夠轉化為持續現金流的證據。 (Investing.com / 價格)GE Vernova (GEV US) 是我們的核心推薦。
OpenAI 面臨新的內部控制檢討。路透社引述五位知情人士的消息報告稱,先前未公開的員工曾就 OpenAI 的安全措施發出警告。 OpenAI 表示,敏感工作有單獨的存取控制,並且現在會定期審查內部工具。先前的一次安全衝刺中,公司投入了 25% 的產品工程師進行安全修復。更嚴格的安全措施可以保護智慧財產權,但隨著前沿模型開發加速,這些措施也會佔用稀缺的工程資源。 (路透社 / 公司)
Palantir 的成長未能阻止股價回檔。儘管第三季營收年增 96% 至 23.1 億美元,Palantir (PLTR US) 在發布財報後,股價在收盤時仍下跌了 1.6%。美國商業收入成長 148% 至 9.84 億美元,首次超過政府收入 9.53 億美元。這項反應表明,僅靠強勁的市場接受度並不能消除估值風險;投資者需要企業人工智慧需求持續轉化為經常性收入。 (公司/路透社/價格)
伊頓訂單支持更高的成長目標。伊頓(ETN US)公佈第三季銷售額為89億美元,年增28%,其中內生成長19%,並將2026財年內生成長預期上調至13%-15%。電氣積壓訂單年增46%,業務利潤率達25.3%。股價上漲約7.0%。強勁的訂單支撐了產能投資,隨著資料中心電力需求的成長,將積壓訂單轉化為交付仍然是維持獲利能力的關鍵。 (文件/價格)
Shopify營收未達預期,考驗消費者的承受能力。 Shopify(SHOP US)第三季營收為37.4億美元,略低於預期,儘管年增32%,但股價仍下跌約8.7%。自由現金流達8.16億美元,佔銷售額的22%。管理層預計第四季度營收成長在30%左右,毛利成長在20%以上,這意味著即使商家活動依然強勁,假期季節的投資也可能限制營運槓桿。 (公司/路透社/股價)
Fabrinet 的績效指引提振了光學產品需求。 Fabrinet (FN US) 在公佈2027財年第一季營收為14.7億美元,年增51%後,股價在首個完整交易日上漲約15.5%。該公司預計第二季銷售額為16億至16.5億美元,非GAAP每股收益為4.77至4.92美元。強勁的需求支撐了光學產品製造的前景,但隨著客戶專案的推進,這家規模較小的供應商仍必須在不犧牲產品品質或利潤率的情況下擴大產能。 (公司/股價)
湯森路透面臨人工智慧利潤率的考驗。儘管湯森路透 (TRI US) 第三季營收成長 10% 至 18.3 億美元,但由於投資者對人工智慧支出增加感到擔憂,該公司股價下跌約 9.9%。受人工智慧投資、遣散費和收購的影響,法律部門利潤率從 49.0% 降至 46.6%。該公司將 2026 財年的有機成長預期上調至 8.5% 至 9.0%。代理產品的溢價必須先抵銷投資成本,才能透過更快的市場普及帶來持續的利潤率提升。 (公司/路透社/股價)
輝瑞上調業績預期,新產品貢獻良多。輝瑞 (PFE US) 將 2026 財年營收預期從 605 億至 625 億美元上調至 620 億至 640 億美元,並將調整後每股收益預期從 2.80 至 3.00 美元上調至 2.95 至 3.05 美元。該公司第三季調整後每股收益為0.87美元,高於市場普遍預期的0.73美元,同時,新上市和收購的產品帶來了32%的營運收入成長。這項改善增強了公司近期的獲利基礎,但由於老藥面臨競爭,產品線的執行仍然至關重要。 (公司/路透社/價格)
大中華區
寧德時代(CATL)股價因長時儲能業務反彈。寧德時代(300750.SZ)股價上漲3.8%,至人民幣249.32元,投資人消化了該公司11月2日發布的儲能公告。 5.64兆瓦時的EnerQB系統專為澳洲總容量為3吉瓦/24吉瓦時的專案而設計。將8小時電池大規模部署,擴大了電動車以外的市場需求,但最終的獲利貢獻將取決於交付經濟效益和專案執行。 (上海證券報/Stockstar) 寧德時代(300750.SZ)是我們的核心推薦股。
蒙太奇(Montage)股價隨半導體股下跌。蒙太奇科技(688008.SH)股價下跌約8.9%,受中國大陸半導體股普遍拋售的影響。成交額達人民幣72.3億元。這家記憶體介面供應商參與了人工智慧伺服器的投資,但此次下跌並未伴隨新近確認的發行人風險預警。整個行業的疲軟表明,在將股價下跌視為公司訂單惡化的證據之前,應先密切關注需求和消費者支出。 (新浪/格隆匯)蒙太奇科技(688008.SH)是我們的投資機會。
據報道,中國限制了股票供應。據路透社報道,《金融時報》稱,中國證監會已指示投資銀行暫停IPO,並暫停大股東出售,直至市場復甦。此前,滬深300指數10月下跌了8.5%。路透社無法獨立核實該報道。限制供應可能有助於提振流動性,但也會限制融資,無法解決企業需求疲軟的問題。 (路透社)
儘管同店銷售下滑,百勝中國仍擴張。百勝中國(9987.HK)公佈第三季營收為35億美元,年增8%;營業利潤為4.51億美元,較去年同期成長13%。同店銷售額下降3%,但交易量成長3%。管理階層將年度淨增門市目標上調至2,400家以上。成本控制和擴張支撐了盈利,但單次消費額下降仍需關註消費者需求的品質。 (百勝中國)瑞幸咖啡利潤率提升,但同店銷售額下滑。
瑞幸咖啡(LKNCY US)公佈第三季營收為179億元人民幣,年增17%;營業利潤為27.6億元人民幣,較去年同期成長55.1%。營業利益率達15.4%,但自營同店銷售額較去年同期補貼配送模式下降11.1%。新增的5億美元股票回購授權提供了支撐,但同店銷售額下滑仍需對潛在需求進行深入分析。 (瑞幸咖啡)
中國以外的亞洲地區
聯發科領跌台灣晶片股。聯發科(2454 TT)股價下跌7.4%,至新台幣3,675元,受美國大選結果公佈前台灣科技股拋售的影響。台積電股價也下跌約3.6%。拋售潮蔓延顯示整個供應鏈的風險偏好降低。投資者在改變對人工智慧晶片需求的預期之前,應區分估值壓力和實際訂單調整。 (《鏡報》)
韓進大航股價因控股權爭奪傳聞而飆升。韓進大航(180640 KS)股價上漲30.0%,至韓元175,200元,投資人關注和番集團及其董事長趙元泰之間再次爆發的控股權爭奪。有報告指出和番集團增持股份並提交合併審查申請,加劇了市場對不同投票集團的關注。此次上漲反映了對控股權的潛在需求,但並不代表航空公司營運利潤有所改善。 (《TopDaily》/《亞洲新聞》)
南洋理工大學(NSE)利潤隨交易活躍度上升。印度國家證券交易所(NSE)公佈上市以來的首份業績報告,顯示其第三季利潤為257.8億印度盧比,較上年同期的209.8億印度盧比成長23%。營業收入從367.7億印度盧比增加至406.7億印度盧比,現貨市場交易量成長24%。強勁的交易活動支撐了NSE的業績,但選擇權交易限制以及來自孟買證券交易所(BSE)的競爭仍然對交易收入和獲利成長的可持續性產生影響。 (路透社)
Grab在營運狀況改善後上調業績預期。總部位於新加坡的Grab(GRAB US)股價上漲9.1%,至3.12美元,此前該公司公佈第三季營收為11.12億美元,年增27%,調整後EBITDA為2.37億美元。 Grab將全年EBITDA預期上調至7.9億至8億美元。淨利潤僅1800萬美元,而去年同期為1700萬美元,凸顯了營運進度與淨利潤之間的差距。貸款業務的成長帶來了機遇,但也增加了撥備敏感度。 (Grab / 商業時報)
澳儲行升息,董事會內部出現分歧。澳洲儲備銀行將現金利率調高25個基點至4.85%,六名董事支持升息,三名董事則傾向維持在4.60%。澳儲行大幅上調了通膨預期,理由是能源價格上漲和國內產能趨緊。此次分歧凸顯了市場對進一步緊縮力度的不確定性;對利率敏感的資產仍將面臨通膨和經濟活動數據的影響。 (澳洲儲行)
歐洲中東和非洲及其他地區
沙烏地阿美現金流受惠於油價上漲。沙特阿美(2222.SR +0.2%)公佈第三季調整後淨利為312億美元,年增9%;自由現金流為282億美元,高於去年同期的236億美元。原油實際均價為每桶95.20美元,高於去年同期的70.10美元。宣布的基本股息為219億美元,成長3.5%。煉油利潤率的提高也提振了盈利,但由於依賴其他出口路線,營運韌性對於維持分紅至關重要。 (公司/美聯社)
聯合聖保羅銀行增強獲利和分紅預期。聯合聖保羅銀行(ISP IM +0.6%)在第三季獲利達到26.5億歐元(高於去年同期的23.7億歐元)後,目前預計2026年淨利將遠超100億歐元。季度營業收入成長4.2%,成本下降2.5%,支撐了營運槓桿。董事會批准派發每股0.22歐元的期中股利。費用成長和成本控制支撐了分紅,但扣除應計股利後的CET1比率為13.1%,仍是重要的資本限制因素。 (公司/路透社)
拜耳上調獲利預期,主要得益於製藥業務的強勁表現。拜耳(BAYN GR +3.6%)將2026年經匯率調整後的不計特殊項目的EBITDA預期從96億至101億歐元上調至98億至103億歐元。其第三季EBITDA為16.2億歐元,超出市場預期約13%;製藥銷售額為46.8億歐元,超出預期5%。強勁的藥品需求改善了獲利結構,但作物科學業務表現疲軟以及訴訟相關的現金流出仍然限制債務削減的速度。 (公司/路透社)
飛利浦推進召回和解,獲利改善。皇家飛利浦(PHIA NA +4.8%)在與美國司法部就Respironics調查達成原則性協議後,提列了2.88億歐元的撥備。相關文件尚未完成,預計2027年第一季支付。經調整後的第三季息稅前利潤成長7.2%至5.69億歐元,高於市場預期的5.22億歐元。毛利率和生產力的提高有所助長,但其他州的調查仍超出年度目標,最終的法律費用存在不確定性。 (路透社/公司)
奧地利中央合作銀行(RBI)擴大俄羅斯以外地區的核心獲利。奧地利中央合作銀行(RBI AV +0.4%)公佈,剔除俄羅斯市場後的前九個月合併利潤為11.3億歐元,年增10%,主要收入成長8%至49.7億歐元。今年迄今,客戶貸款成長8%至1,090億歐元,一級資本充足率(CET1)為15.4%。已完成的對Garanti BBVA羅馬尼亞的收購擴大了其區域業務範圍;整合成本和信貸成本將決定資產負債表增長能轉化為多少可持續回報。 (公司)
交易員專區
技術分析:
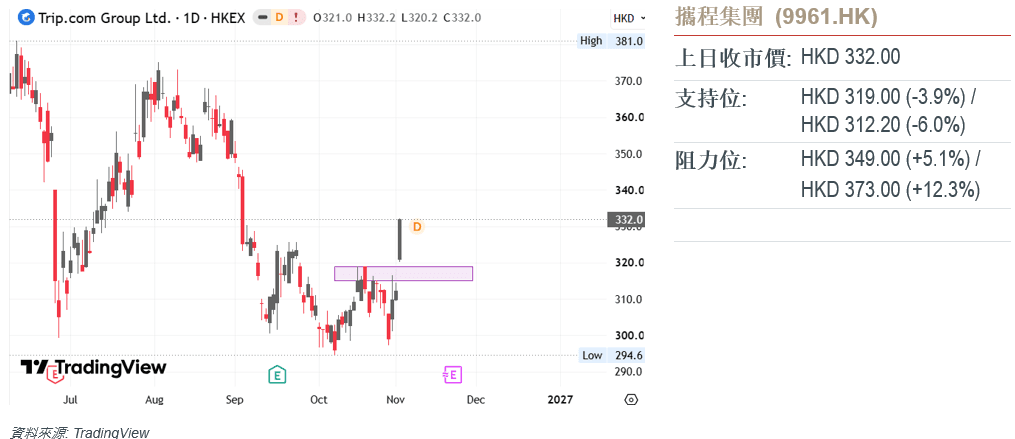
價格行為通過顯著的跳空高開堅決穿透了近期波段高點,確認了強勁的結構性突破,並重新確立了由高點升高與低點升高構築的主導標記上行層級。
RSI 指標已堅定轉為看漲,並以高速度向超買閾值向上斜升。
- 只要價格行為在盤中暫態回檔中持續防守在新建的缺口支撐基線上方,最小阻力路徑將高度傾斜于向更高主導擴展目標展開持續的向上拓展。
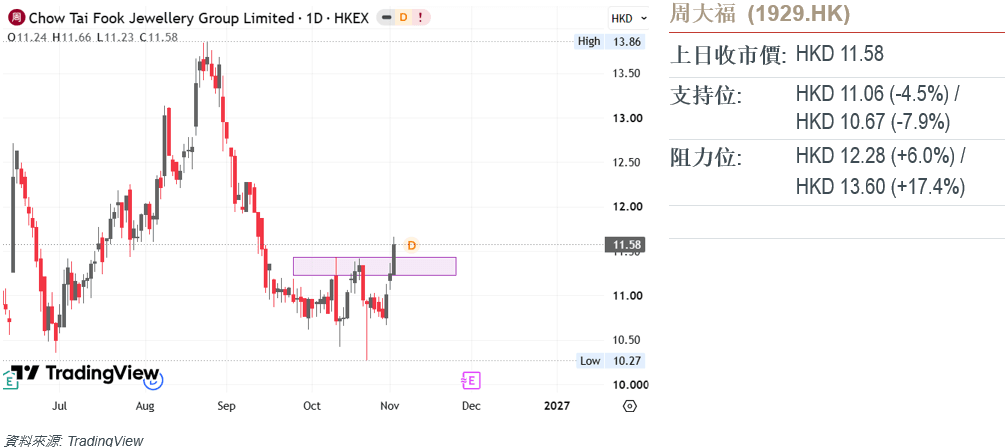
技術分析:
價格行為堅決穿透了先前的上方阻力天花板,確立了經典的水準極性反轉為結構性支撐。
在極性轉換過程中,RSI 的持續上行並非預示著超載狀態,而是反映了驅動價格發現的健康機構買盤壓力。
只要價格行為在盤中暫態回踩中嚴格防守在該新建的支撐地板上方,最小阻力路徑將高度傾斜于向更高主導擴展目標展開持續的向上拓展。
今日需知要聞
- 市場動態:11月3日美股收高:標普500指數上漲0.4%,那斯達克指數上漲0.8%,此前韓國綜合股價指數(KOSPI)在亞洲早盤下跌3.6%。 AMD(AMD US)和Arista Networks(ANET US)在新加坡時間06:00的盤後交易中分別上漲約8.0%和14.6%,此前兩家公司公佈了業績。 AMD第三季營收成長45%至133.8億美元,其中資料中心銷售額成長97%,預計第四季銷售額將達到170億美元。預計第四季非GAAP毛利率為55%,低於第三季的56%,凸顯了擴張成本。 Arista營收成長58.5%至36.6億美元,預計第四季營收為39億至40億美元,支撐了網路需求。 Meta Platforms (META US +2.4%) 提交了一份初步的五期債券招股說明書,目前該公司已有809.2億美元的非流動債務未償付。債券金額和票息尚未確定。募集資金將用於一般公司用途;此次提交的招股說明書本身並不構成新的AI支出承諾。 (公司/公司/文件/AP/價格)Meta Platforms (META US) 是我們的核心推薦。
- 宏觀:澳洲儲備銀行以6比3的投票結果將現金利率上調25個基點至4.85%,理由是通膨持續存在。三名成員贊成維持4.60%的利率不變,顯示市場對進一步限制利率有不確定性。這種分歧使得澳洲對利率敏感的股票和久期仍易受即將公佈的價格和經濟活動數據的影響。 (澳洲儲備銀行)
- 固定收益、商品及大宗商品:12月交割的白銀期貨結算價下跌2.2%,至每盎司49.75美元;12月交割的黃金期貨結算價下跌0.7%,至每盎司3940.40美元。 1月布蘭特原油期貨結算價為每桶103.60美元,下跌1.1%;12月WTI原油期貨結算價為每桶96.09美元,下跌0.4%。儘管伊朗方面表示達成協議仍遙遙無期,但由於和平方案仍在討論中,油價有所回落。美國10年期公債殖利率上漲4個基點至4.95%。截至新加坡時間05:53,美元指數(DXY)報101.87,上漲0.1%。 (eOption / 路透社 / 財政部 / 雅虎財經)
人工智能
AMD 預期資料中心業務成長加速。 AMD(AMD US)公佈第三季營收為 133.8 億美元,年增 45%,其中資料中心業務銷售額成長 97% 至 85.5 億美元。該公司預測第四季營收約 170 億美元,上下浮動 3%。截至新加坡時間早上 6 點,AMD 股價在盤後交易中較收盤價上漲約 8.0%。儘管需求強勁,但其非 GAAP 毛利率預測為 55%,低於第三季的 56%,凸顯了產能爬坡成本的存在。 (公司)
SK 海力士面臨美國許可障礙。根據路透社報道,SK 海力士(SKHY US)在中國擴張計劃中,其設備在美國的審批流程受阻,這使得該公司計劃在紐約新建兩座 NAND 閃存工廠的 450 億美元投資計劃變得複雜。消息人士稱,最終投資額可能達到 1,000 億美元。 Solidigm 表示尚未決定選址。許可僵局將近期中國產能與長期美國供應連結起來;談判仍未解決。 (路透)SK海力士(SKHY US)是我們的投資機會。
Arista 展現更強勁的人工智慧網路前景。 Arista Networks(ANET US)公佈第三季營收為36.6億美元,年增58.5%,並預期第四季銷售額為39億至40億美元。非GAAP營業利益率達49.1%。截至新加坡時間上午6:00的盤後交易中,股價較收盤價上漲約14.6%。隨著人工智慧叢集的擴展,乙太網路基礎設施的快速成長和穩健的獲利能力增強了其投資價值。 (公司)
Meta開闢新的融資管道。 Meta Platforms(META US)已提交五期高級無抵押債券的申請,並可能推出單獨的歐元發行。初步招股說明書中,金額和票息資訊仍為空白,但截至9月底,該公司非流動債務總額為809.2億美元。股價上漲2.4%。新增借款將有助於提升公司營運彈性,而最終定價將考驗投資者對其不斷增長的融資需求的接受程度。 (文件/價格)Meta Platforms (META US) 是我們的核心推薦。
美洲
蘋果記憶體成本上漲拖累利潤率。蘋果(AAPL US)在財報電話會議上警告記憶成本將持續上漲,受此影響,其股價在首個完整交易日下跌1.9%。預計12月季毛利率為45%至46%,低於9月的47.9%,也反映了人工智慧Siri的推出。儘管第四財季iPhone營收達到575.8億美元,但更高的投入成本限制了強勁的手機需求能夠轉化為多少利潤成長。 (路透社/價格)
GE Vernova股價反彈,分析師保持信心。 GE Vernova (GEV US)股價上漲約6.5%,分析師的支持提振了其在近期財報更新後的市場興趣。 Argus維持「買入」評級,但將目標價從1,300美元下調至1,100美元;Bernstein也重申了「買入」評級。這種喜憂參半的訊號頗具啟發性:市場對電力基礎設施需求的信心依然存在,但較低的估值假設表明,投資者仍需要看到積壓訂單能夠轉化為持續現金流的證據。 (Investing.com / 價格)GE Vernova (GEV US) 是我們的核心推薦。
OpenAI 面臨新的內部控制檢討。路透社引述五位知情人士的消息報告稱,先前未公開的員工曾就 OpenAI 的安全措施發出警告。 OpenAI 表示,敏感工作有單獨的存取控制,並且現在會定期審查內部工具。先前的一次安全衝刺中,公司投入了 25% 的產品工程師進行安全修復。更嚴格的安全措施可以保護智慧財產權,但隨著前沿模型開發加速,這些措施也會佔用稀缺的工程資源。 (路透社 / 公司)
Palantir 的成長未能阻止股價回檔。儘管第三季營收年增 96% 至 23.1 億美元,Palantir (PLTR US) 在發布財報後,股價在收盤時仍下跌了 1.6%。美國商業收入成長 148% 至 9.84 億美元,首次超過政府收入 9.53 億美元。這項反應表明,僅靠強勁的市場接受度並不能消除估值風險;投資者需要企業人工智慧需求持續轉化為經常性收入。 (公司/路透社/價格)
伊頓訂單支持更高的成長目標。伊頓(ETN US)公佈第三季銷售額為89億美元,年增28%,其中內生成長19%,並將2026財年內生成長預期上調至13%-15%。電氣積壓訂單年增46%,業務利潤率達25.3%。股價上漲約7.0%。強勁的訂單支撐了產能投資,隨著資料中心電力需求的成長,將積壓訂單轉化為交付仍然是維持獲利能力的關鍵。 (文件/價格)
Shopify營收未達預期,考驗消費者的承受能力。 Shopify(SHOP US)第三季營收為37.4億美元,略低於預期,儘管年增32%,但股價仍下跌約8.7%。自由現金流達8.16億美元,佔銷售額的22%。管理層預計第四季度營收成長在30%左右,毛利成長在20%以上,這意味著即使商家活動依然強勁,假期季節的投資也可能限制營運槓桿。 (公司/路透社/股價)
Fabrinet 的績效指引提振了光學產品需求。 Fabrinet (FN US) 在公佈2027財年第一季營收為14.7億美元,年增51%後,股價在首個完整交易日上漲約15.5%。該公司預計第二季銷售額為16億至16.5億美元,非GAAP每股收益為4.77至4.92美元。強勁的需求支撐了光學產品製造的前景,但隨著客戶專案的推進,這家規模較小的供應商仍必須在不犧牲產品品質或利潤率的情況下擴大產能。 (公司/股價)
湯森路透面臨人工智慧利潤率的考驗。儘管湯森路透 (TRI US) 第三季營收成長 10% 至 18.3 億美元,但由於投資者對人工智慧支出增加感到擔憂,該公司股價下跌約 9.9%。受人工智慧投資、遣散費和收購的影響,法律部門利潤率從 49.0% 降至 46.6%。該公司將 2026 財年的有機成長預期上調至 8.5% 至 9.0%。代理產品的溢價必須先抵銷投資成本,才能透過更快的市場普及帶來持續的利潤率提升。 (公司/路透社/股價)
輝瑞上調業績預期,新產品貢獻良多。輝瑞 (PFE US) 將 2026 財年營收預期從 605 億至 625 億美元上調至 620 億至 640 億美元,並將調整後每股收益預期從 2.80 至 3.00 美元上調至 2.95 至 3.05 美元。該公司第三季調整後每股收益為0.87美元,高於市場普遍預期的0.73美元,同時,新上市和收購的產品帶來了32%的營運收入成長。這項改善增強了公司近期的獲利基礎,但由於老藥面臨競爭,產品線的執行仍然至關重要。 (公司/路透社/價格)
大中華區
寧德時代(CATL)股價因長時儲能業務反彈。寧德時代(300750.SZ)股價上漲3.8%,至人民幣249.32元,投資人消化了該公司11月2日發布的儲能公告。 5.64兆瓦時的EnerQB系統專為澳洲總容量為3吉瓦/24吉瓦時的專案而設計。將8小時電池大規模部署,擴大了電動車以外的市場需求,但最終的獲利貢獻將取決於交付經濟效益和專案執行。 (上海證券報/Stockstar) 寧德時代(300750.SZ)是我們的核心推薦股。
蒙太奇(Montage)股價隨半導體股下跌。蒙太奇科技(688008.SH)股價下跌約8.9%,受中國大陸半導體股普遍拋售的影響。成交額達人民幣72.3億元。這家記憶體介面供應商參與了人工智慧伺服器的投資,但此次下跌並未伴隨新近確認的發行人風險預警。整個行業的疲軟表明,在將股價下跌視為公司訂單惡化的證據之前,應先密切關注需求和消費者支出。 (新浪/格隆匯)蒙太奇科技(688008.SH)是我們的投資機會。
據報道,中國限制了股票供應。據路透社報道,《金融時報》稱,中國證監會已指示投資銀行暫停IPO,並暫停大股東出售,直至市場復甦。此前,滬深300指數10月下跌了8.5%。路透社無法獨立核實該報道。限制供應可能有助於提振流動性,但也會限制融資,無法解決企業需求疲軟的問題。 (路透社)
儘管同店銷售下滑,百勝中國仍擴張。百勝中國(9987.HK)公佈第三季營收為35億美元,年增8%;營業利潤為4.51億美元,較去年同期成長13%。同店銷售額下降3%,但交易量成長3%。管理階層將年度淨增門市目標上調至2,400家以上。成本控制和擴張支撐了盈利,但單次消費額下降仍需關註消費者需求的品質。 (百勝中國)瑞幸咖啡利潤率提升,但同店銷售額下滑。
瑞幸咖啡(LKNCY US)公佈第三季營收為179億元人民幣,年增17%;營業利潤為27.6億元人民幣,較去年同期成長55.1%。營業利益率達15.4%,但自營同店銷售額較去年同期補貼配送模式下降11.1%。新增的5億美元股票回購授權提供了支撐,但同店銷售額下滑仍需對潛在需求進行深入分析。 (瑞幸咖啡)
中國以外的亞洲地區
聯發科領跌台灣晶片股。聯發科(2454 TT)股價下跌7.4%,至新台幣3,675元,受美國大選結果公佈前台灣科技股拋售的影響。台積電股價也下跌約3.6%。拋售潮蔓延顯示整個供應鏈的風險偏好降低。投資者在改變對人工智慧晶片需求的預期之前,應區分估值壓力和實際訂單調整。 (《鏡報》)
韓進大航股價因控股權爭奪傳聞而飆升。韓進大航(180640 KS)股價上漲30.0%,至韓元175,200元,投資人關注和番集團及其董事長趙元泰之間再次爆發的控股權爭奪。有報告指出和番集團增持股份並提交合併審查申請,加劇了市場對不同投票集團的關注。此次上漲反映了對控股權的潛在需求,但並不代表航空公司營運利潤有所改善。 (《TopDaily》/《亞洲新聞》)
南洋理工大學(NSE)利潤隨交易活躍度上升。印度國家證券交易所(NSE)公佈上市以來的首份業績報告,顯示其第三季利潤為257.8億印度盧比,較上年同期的209.8億印度盧比成長23%。營業收入從367.7億印度盧比增加至406.7億印度盧比,現貨市場交易量成長24%。強勁的交易活動支撐了NSE的業績,但選擇權交易限制以及來自孟買證券交易所(BSE)的競爭仍然對交易收入和獲利成長的可持續性產生影響。 (路透社)
Grab在營運狀況改善後上調業績預期。總部位於新加坡的Grab(GRAB US)股價上漲9.1%,至3.12美元,此前該公司公佈第三季營收為11.12億美元,年增27%,調整後EBITDA為2.37億美元。 Grab將全年EBITDA預期上調至7.9億至8億美元。淨利潤僅1800萬美元,而去年同期為1700萬美元,凸顯了營運進度與淨利潤之間的差距。貸款業務的成長帶來了機遇,但也增加了撥備敏感度。 (Grab / 商業時報)
澳儲行升息,董事會內部出現分歧。澳洲儲備銀行將現金利率調高25個基點至4.85%,六名董事支持升息,三名董事則傾向維持在4.60%。澳儲行大幅上調了通膨預期,理由是能源價格上漲和國內產能趨緊。此次分歧凸顯了市場對進一步緊縮力度的不確定性;對利率敏感的資產仍將面臨通膨和經濟活動數據的影響。 (澳洲儲行)
歐洲中東和非洲及其他地區
沙烏地阿美現金流受惠於油價上漲。沙特阿美(2222.SR +0.2%)公佈第三季調整後淨利為312億美元,年增9%;自由現金流為282億美元,高於去年同期的236億美元。原油實際均價為每桶95.20美元,高於去年同期的70.10美元。宣布的基本股息為219億美元,成長3.5%。煉油利潤率的提高也提振了盈利,但由於依賴其他出口路線,營運韌性對於維持分紅至關重要。 (公司/美聯社)
聯合聖保羅銀行增強獲利和分紅預期。聯合聖保羅銀行(ISP IM +0.6%)在第三季獲利達到26.5億歐元(高於去年同期的23.7億歐元)後,目前預計2026年淨利將遠超100億歐元。季度營業收入成長4.2%,成本下降2.5%,支撐了營運槓桿。董事會批准派發每股0.22歐元的期中股利。費用成長和成本控制支撐了分紅,但扣除應計股利後的CET1比率為13.1%,仍是重要的資本限制因素。 (公司/路透社)
拜耳上調獲利預期,主要得益於製藥業務的強勁表現。拜耳(BAYN GR +3.6%)將2026年經匯率調整後的不計特殊項目的EBITDA預期從96億至101億歐元上調至98億至103億歐元。其第三季EBITDA為16.2億歐元,超出市場預期約13%;製藥銷售額為46.8億歐元,超出預期5%。強勁的藥品需求改善了獲利結構,但作物科學業務表現疲軟以及訴訟相關的現金流出仍然限制債務削減的速度。 (公司/路透社)
飛利浦推進召回和解,獲利改善。皇家飛利浦(PHIA NA +4.8%)在與美國司法部就Respironics調查達成原則性協議後,提列了2.88億歐元的撥備。相關文件尚未完成,預計2027年第一季支付。經調整後的第三季息稅前利潤成長7.2%至5.69億歐元,高於市場預期的5.22億歐元。毛利率和生產力的提高有所助長,但其他州的調查仍超出年度目標,最終的法律費用存在不確定性。 (路透社/公司)
奧地利中央合作銀行(RBI)擴大俄羅斯以外地區的核心獲利。奧地利中央合作銀行(RBI AV +0.4%)公佈,剔除俄羅斯市場後的前九個月合併利潤為11.3億歐元,年增10%,主要收入成長8%至49.7億歐元。今年迄今,客戶貸款成長8%至1,090億歐元,一級資本充足率(CET1)為15.4%。已完成的對Garanti BBVA羅馬尼亞的收購擴大了其區域業務範圍;整合成本和信貸成本將決定資產負債表增長能轉化為多少可持續回報。 (公司)
交易員專區
技術分析:
價格行為通過顯著的跳空高開堅決穿透了近期波段高點,確認了強勁的結構性突破,並重新確立了由高點升高與低點升高構築的主導標記上行層級。
RSI 指標已堅定轉為看漲,並以高速度向超買閾值向上斜升。
- 只要價格行為在盤中暫態回檔中持續防守在新建的缺口支撐基線上方,最小阻力路徑將高度傾斜于向更高主導擴展目標展開持續的向上拓展。
技術分析:
價格行為堅決穿透了先前的上方阻力天花板,確立了經典的水準極性反轉為結構性支撐。
在極性轉換過程中,RSI 的持續上行並非預示著超載狀態,而是反映了驅動價格發現的健康機構買盤壓力。
只要價格行為在盤中暫態回踩中嚴格防守在該新建的支撐地板上方,最小阻力路徑將高度傾斜于向更高主導擴展目標展開持續的向上拓展。


