

夜市回顧
今日需知要聞
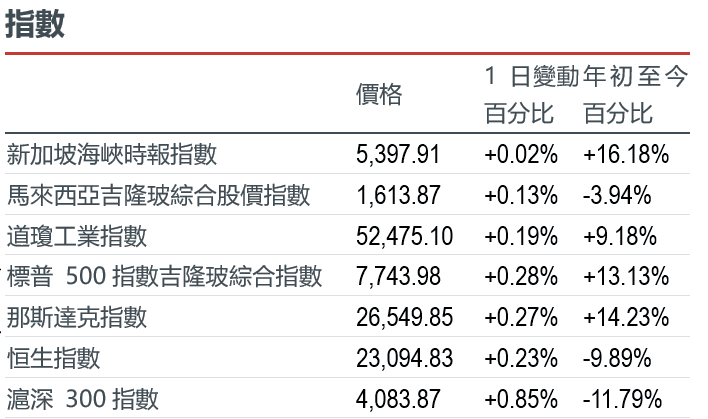
市場動態:10月28日收盤時,標普500指數上漲0.28%。甲骨文公司(ORCL US)股價上漲10.73%,此前該公司設定了2029財年至少300億美元的自由現金流目標。 SK海力士美國存託憑證(SKHY US)股價飆升13.30%,此前該公司第三季營業利潤年增632%至83.3兆韓元,併計劃在2026年向股東返還約100萬億韓元,其中包括此前的股票回購。 Genmab美國存託憑證(GMAB US)股價暴漲28.25%,此前該公司的第三期petosemtamab聯合療法在PD-L1陽性晚期頭頸癌一線治療中,與單獨使用pembrolizumab相比,死亡風險降低了一半;該療法仍需接受監管審查。美國股市收盤後,Alphabet (GOOGL US) 公佈營收成長 25% 至 1,276 億美元,但低於市場預期,自由現金流出現 90.7 億美元的缺口。微軟 (MSFT US) 公佈 Azure 營收成長 48%,自由現金流達 186 億美元,凸顯了人工智慧領域現金回報的分化。 (Oracle / Reuters / SK hynix / Yonhap / Alphabet / Genmab / Microsoft / Reuters / Reuters) 微軟 (MSFT US) 是我們的核心推薦;Alphabet (GOOGL US) 和 SK Hynix ADR (SKHY US) 是我們的投資機會。
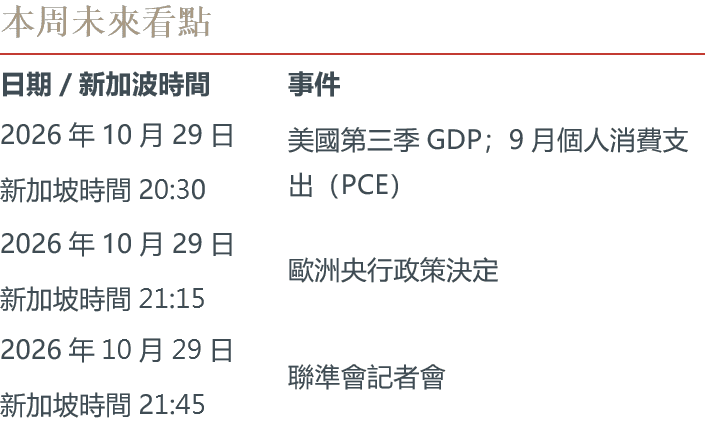
宏觀:聯準會以 10 比 2 的投票結果維持利率在 3.75% 至 4.00% 之間;兩名反對者均支持升息 25 個基點。預計歐洲央行將於新加坡時間 21:15 公佈的利率決議將維持存款利率在 2.50% 不變。密切關注通膨指引和財務壓力:鴿派立場可能削弱歐元,而價格壓力則限制寬鬆政策的實施。新加坡時間20:30公佈的美國GDP和PCE數據將檢驗經濟成長和通膨狀況。 (美聯儲/彭博社/歐洲央行/路透調查/美國經濟分析局)
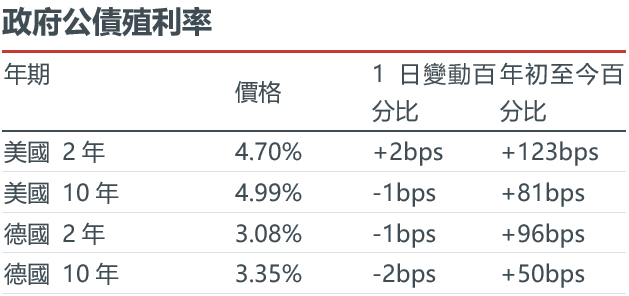
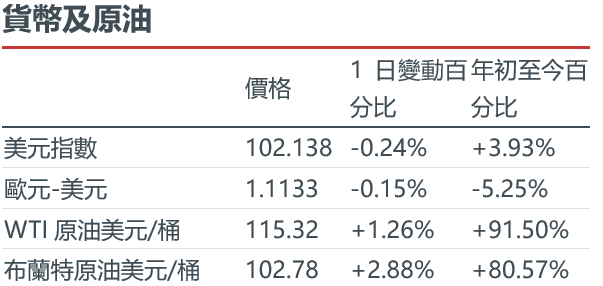
固定收益、商品及大宗商品(FICC):12月WTI原油期貨結算價為每桶102.78美元,上漲2.88%;美國10年期公債殖利率上漲6個基點至5.05%。能源成本上升和長期收益率走高對融資環境造成壓力,能源敏感型利潤率和利率風險敞口仍是關注焦點。 (市場數據/美國財政部)
人工智能
現金消耗掩蓋了Alphabet的雲端業務擴張。 Alphabet(GOOGL US)在收盤後公佈,營收年增25%至1,276億美元,Google雲端業務成長103%至307億美元,但自由現金流為負90.7億美元。每股收益從2.87美元降至2.12美元。谷歌也推出了Gemini 4 Carbon,供網路安全防禦者分階段使用。因此,強勁的需求依然存在,但也伴隨著龐大的資金需求。 (Alphabet / Google)Alphabet(GOOGL US)是我們的投資機會。
SK海力士的記憶體需求轉化為股東回報。 SK海力士(SKHY US)公佈,營收年增328%至104.6兆韓元,營業利潤成長632%至83.3兆韓元。該公司計劃在2026年向股東返還約100兆韓元,其中包括先前宣布的股票回購。美國存託憑證 (ADR) 上漲 13.30%,至 164.70 美元。覆蓋 2027-2028 年產能一半以上的合約支撐了需求可見;韓國綜合股價指數 (KOSPI) 上漲 6.63%。 (SK 海力士/韓聯社/市場數據) SK 海力士美國存託憑證 (SKHY US) 是我們的投資機會。
Azure 需求轉換為微軟現金流。微軟 (MSFT US) 在收盤後公佈,第一財季營收年增 19% 至 923 億美元,Azure 營收成長 48% 至 332 億美元,調整後每股收益成長 18% 至 4.89 美元。自由現金流達到 186 億美元。商業剩餘履約義務增加 73% 至 6,770 億美元,支撐了需求可見性,儘管基礎設施交付延遲導致支出低於公司預期。 (微軟/路透社) 微軟 (MSFT US) 是我們的核心推薦。
甲骨文設定了現金產生時間表。甲骨文公司(ORCL US)股價上漲10.73%,至144.54美元,先前管理層設定目標,預計2028財年下半年將實現正自由現金流,2029財年至少達到300億美元。截至2030財年,公司計劃額外融資200億美元(不含再融資)。預計資本支出將減少,這為該計劃提供了支撐;但執行情況和客戶集中度仍然是主要的投資風險。 (甲骨文/路透社/市場數據)Celestica股價因雄心勃勃的2027年營收預期而飆升。 Celestica (CLS US) 股價上漲 12.12%,至 276.54 美元,此前該公司公佈的業績預測顯示,2027 年營收將達到 400 億美元,年增約 90%。第三季營收年增 83% 至 58.3 億美元,調整後每股收益成長 109% 至 3.30 美元。人工智慧需求支撐了業務擴張,但由於營運資金需求增加,2026 年自由現金流預期從 6 億美元下調至 4.6 億美元。 (Celestica / 市場數據)
美洲
禮來公司下一代糖尿病治療方案前景更加光明。禮來公司(LLY US)報告稱,在一項為期 80 週的 III 期臨床試驗中,在研藥物 retatrutide 12mg 使糖化血紅蛋白 (A1C) 降低 2.2 個百分點,體重減輕 20.9%,而 Ozempic 2mg 則分別使 A1C 百分點降低 1.8 個百分點和體重減輕。這些是假設持續治療的療效估計結果。不良事件導致的停藥率分別為 7.9% 及 2.7%。療效增強了其競爭潛力,但審批和耐受性仍然至關重要。 (禮來/路透)禮來公司(LLY US)是我們的核心推薦。
GE Vernova 的電網設備業務範圍擴大。 GE Vernova(GEV US)同意以 90 億美元收購 Trench Group,資金將以現金和債務各佔一半,預計將於 2027 年底完成,但需獲得相關批准。第三季訂單金額成長96%至293億美元,積壓訂單金額達1,970億美元。股價下跌1.90%至878.03美元。此次收購增加了生產能力,但融資和整合仍需落實。 (GE Vernova / 路透社 / 市場數據)GE Vernova (GEV US) 是我們的核心推薦。
Visa 財報發布後的首個現金交易日,市場反應依然平淡。 Visa (V US) 在財報發布後的首個現金交易日下跌0.31%至400.60美元。第四財季淨收入年增13%至121億美元,調整後每股收益成長17%至3.48美元。不包括歐洲內部交易的跨國交易量成長14%。季度股利成長16%至0.78美元;客戶激勵措施成長21%,凸顯了維持支付業務成長的成本。 (Visa / 市場數據)
安費諾 (Amphenol) 實現創紀錄的成長,並帶來資本回報。安費諾 (Amphenol,APH US) 股價上漲 3.52%,至 80.96 美元。此前該公司公佈第三季銷售額年增 65% 至 102 億美元,其中有機成長 37%。調整後每股盈餘 (EPS) 成長 74%,至 0.80 美元。訂單金額達 122 億美元。一項新的為期三年、總額 40 億美元的股票回購計畫將於 1 月啟動;強勁的數據網路需求支撐了公司擴張,而收購也貢獻了相當一部分成長。 (安費諾/市場數據)
希捷股價在現金交易時段表現正向。希捷科技(STX US)在公佈第一財季業績後的首個現金交易日上漲4.51%,至697.97美元。營收年增61%至42.33億美元,調整後每股收益為7.68美元,去年同期為2.61美元。下一季營收中位數為48億美元。定價和雲端儲存需求支撐了獲利能力,而產能控制和持續的客戶訂單仍然是關鍵假設。 (希捷/市場資料)
隨著基礎設施擴張,Flex上調了獲利預期。 Flex(FLEX US)股價上漲11.61%至93.03美元,此前該公司公佈第二財季銷售額年增25%至84.9億美元,調整後每股收益成長49%至1.18美元。 2027財年調整後每股盈餘預期從4.42-4.74美元上調至4.84-5.16美元。雲端和電力基礎設施分拆的準備工作仍在進行中;目前的預期包含了該業務和近期收購,因此分拆執行情況是一個重要的考慮因素。 (Flex/市場數據)
ServiceNow上調了人工智慧貨幣化預期。 ServiceNow(NOW US)在收盤後公佈,第三季訂閱營收年增21%至39.88億美元,目前剩餘履約義務成長20.5%至136.5億美元。管理階層將年底人工智慧年度合約價值目標從年初的10億美元上調至17億美元。全年自由現金流利潤率目標也上調至36%,進一步強調了對企業獲利性採用的重視。 (ServiceNow)
展望反映了波士頓科學公司持續面臨的困境。波士頓科學公司(BSX US)股價下跌5.84%至42.43美元,此前該公司公佈第三季銷售額年增僅1.5%至51.38億美元,調整後每股收益從0.75美元降至0.73美元。管理層目前預測全年調整後每股收益為3.16美元至3.18美元,第四季銷售額將下降1%至3%。網路安全事件的恢復仍是營運重點,而銷售前景限制了近期盈利的可見性。 (波士頓科學/市場數據)
Phillips 66 強勁的現金流用於回報。 Phillips 66(PSX US)股價上漲 1.95%,至 273.76 美元,此前這家煉油商公佈了第三季度調整後收益為 56 億美元,合每股 14.08 美元,煉油產能利用率為 98%。該公司向股東返還了 28 億美元,並將總債務減少了 20 億美元,降至 185 億美元。強勁的煉油經濟效益支撐了分紅,但利潤率波動使得收益基礎具有週期性。 (Phillips 66/市場數據)
成長前景放緩令 F5 的業績黯然失色。 F5(FFIV US)在業績公佈後的首個現金交易日下跌 20.43%,至 365.53 美元。第四財季營收年增13%至9.17億美元,但2027財年營收成長預期為8%-9%,低於2026財年的11%。調整後每股收益為4.42美元,低於去年同期的4.39美元。一項新的15億美元股票回購授權提供了支撐;但成長預期放緩仍然對前景構成壓力。 (F5/市場數據)
大中華區
得益於能源價格走強,中國石油(0857.HK)業績向好。該公司在港股收盤後發布財報顯示,第三季歸母淨利為518.4億元人民幣,依重述後的可比口徑計算,年增21.6%;營收成長10.4%,達7935.7億元。前九個月成品油銷量下降5.1%,但經營性現金流成長8.8%,達3,735.4億元。大宗商品業務的強勁收益支撐了現金流的產生,不過成品油銷量下滑顯示國內需求仍呈現不均衡態勢。 (公司 / Egypt Oil & Gas)中國石油(0857.HK)是我們重點推薦。
中國平安(2318.HK)展現出較強的經營韌性,與帳面淨利的下滑形成對比。該公司在港股收盤後披露,前九個月營運利潤為1,259.1億元人民幣,較去年同期成長8.3%。淨利下降27.3%,至966.5億元;壽險及健康險新業務價值下降13.3%,至309.9億元。財產險綜合成本率改善1.4個百分點,降至95.6%,這在投資收益(對市場波動敏感)及壽險銷售表現疲軟的情況下,為承保利潤提供了支撐。 (公司 / Rein Asia)
金沙中國(1928.HK)透過發行新票據延長債務期限,但藉貸成本有所上升。公司定價發行了總額10億美元的優先票據:其中7億美元票據利率為6.4%,2032年到期;3億美元票據利率為6.7%,2033年到期。此次發行所得款項約9.89億美元,將用於贖回2027年到期、利率2.3%的票據,償還循環貸款,並補充營運資金。此舉緩解了近期的債務到期壓力,但以利率顯著更高的債務置換了原有的低成本債務。 (公司 / Asia Gaming Brief)
中國海外發展(China Overseas)在合約銷售面積下降的情況下,實現了銷售額的成長。中國海外發展(0688.HK)公佈,前九個月累計合約銷售額為1,810.4億元人民幣,較去年同期成長6.2%;同期銷售面積則下降19.2%,至612萬平方公尺。第三季實現營收328億元人民幣,營業利潤為19.5億元。公司斥資492.2億元購入土地,重點在核心城市進行擴張,此舉在提升對較強市場佈局的同時,也要求公司繼續保持審慎的現金管理。 (公司 / 《英文虎報》)
中國以外的亞洲地區
隨著基礎設施需求範圍擴大,日立(Hitachi,6501.T)上調了業績預期。該公司將全年營收預期上調3,000億日元,至12兆日圓;將淨利預期調高200億日元,至9,200億日圓。第二季營收年增15%,達2.90兆日圓;旗下四大業務部門的銷售額和利潤均實現成長。能源和數位領域的需求支撐了此次業績預期的上調,不過管理層仍在密切關注高利率環境以及地緣政治因素對訂單的影響。 (公司)豐益國際(Wilmar International,F34.SI)營收成長的背後,掩蓋了加工利潤率所面臨的壓力。在新加坡股市收盤後,豐益國際公佈了第三季核心利潤,為2.673億美元,年減25.2%;同期營收則成長13.6%,達到216.6億美元。原料成本上升以及大豆壓榨利潤率走軟,對獲利造成了拖累。若剔除新併入的AWL公司,銷售量實際下降了2.7%。這表明,儘管由於收購帶來的帳面成長,且棕櫚種植業務表現穩健,但公司仍面臨潛在的需求壓力。 (公司 / 《商業時報》)
歐洲中東和非洲及其他地區
Genmab 的關鍵性癌症研究結果推動其股價重估。 Genmab 的美國 ADR (GMAB) 股價上漲 28.25%,至 57.29 美元,此前其 3 期 LiGeR-HN1 研究達到了兩個主要終點。在 PD-L1 陽性復發或轉移性頭頸癌的第一線治療中,與單一帕博利珠單抗相比,Petosemtamab 合併帕博利珠單抗可將死亡風險降低 50%。未出現新的安全性訊號;監管機構正在跟進,但完整數據仍待公佈,獲批尚無定論。 (公司/市場數據)
GSK 的特藥業務成長被疫苗業務疲軟所抵消。 GSK (GSK.L) 公佈第三季銷售額為 88.9 億英鎊,以實際匯率計算年增 4%,核心每股收益為 54.6 便士,高於預期的 50.4 便士。特藥銷售額以固定匯率計算成長 15%,但疫苗銷售額下降 2%。公司維持業績指引。疫苗研發疲軟以及愛滋病專利即將到期,使得研發管線的執行成為重組後維持成長的關鍵。 (公司/路透社)
瑞銀在資本規則仍不明朗的情況下加快分紅。瑞銀(UBSG.SW)公佈第三季淨利為26.9億美元,年增8%,財富管理淨新增資產達551億美元。該公司計劃在2月前完成30億美元的股票回購,比先前預計的2027年年中提早。客戶活躍度提高和整合節省的成本支撐了分紅,但擬議的瑞士資本要求仍然限制了未來分紅的速度。 (公司/路透社)
儘管第三季業績疲軟,空中巴士仍維持目標不變。空中巴士(AIR.PA)公佈第三季調整後息稅前利潤為17.7億歐元,年減9%;營收為174.7億歐元,年減2%。該公司維持了今年交付約870架飛機和調整後息稅前利潤75億歐元的目標。截至9月,已交付547架飛機,剩餘的323架凸顯了年底生產計畫的緊迫性以及對供應商執行能力的依賴。 (公司)
隨著能源獲利走強,Equinor上調產量預期。 Equinor(EQNR.OL)公佈第三季調整後營業收入為123.5億美元,約為去年同期的兩倍。日產量成長2%至216.6萬桶油當量,促使公司將全年成長預期從先前的3%上調至約4%。能源價格上漲有助於現金流,但管理層警告稱,2027年產量可能會從今年的異常高點回落。 (公司/路透社)
由於成本節約信心抵銷了現金消耗,Stellantis股價上漲。 Stellantis (STLAP.PA) 股價上漲 15.39%,此前管理層表示,到 2028 年,公司預計將實現超過 60 億歐元的年度成本節約。第三季調整後營業利潤從去年同期的 9,000 萬歐元增至 2.56 億歐元,但工業自由現金流仍為負 40.1 億歐元。公司認為,轉虧為盈的關鍵在於能否在 2027 年實現預期的現金流復甦,儘管執行風險依然存在,但公司仍維持先前的業績指引。 (公司/路透社/市場數據)
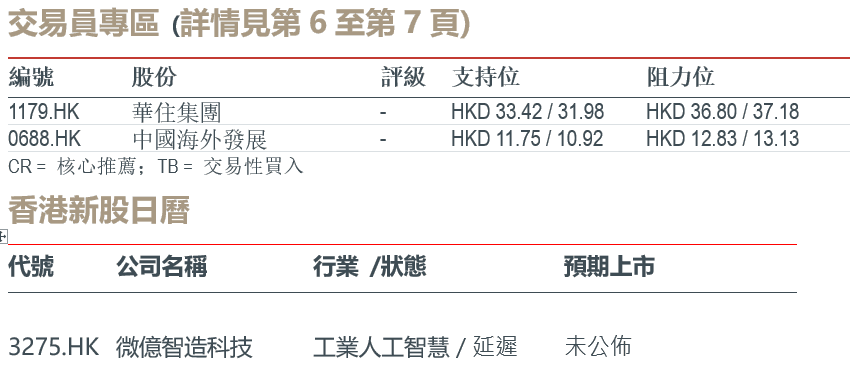
交易員專區
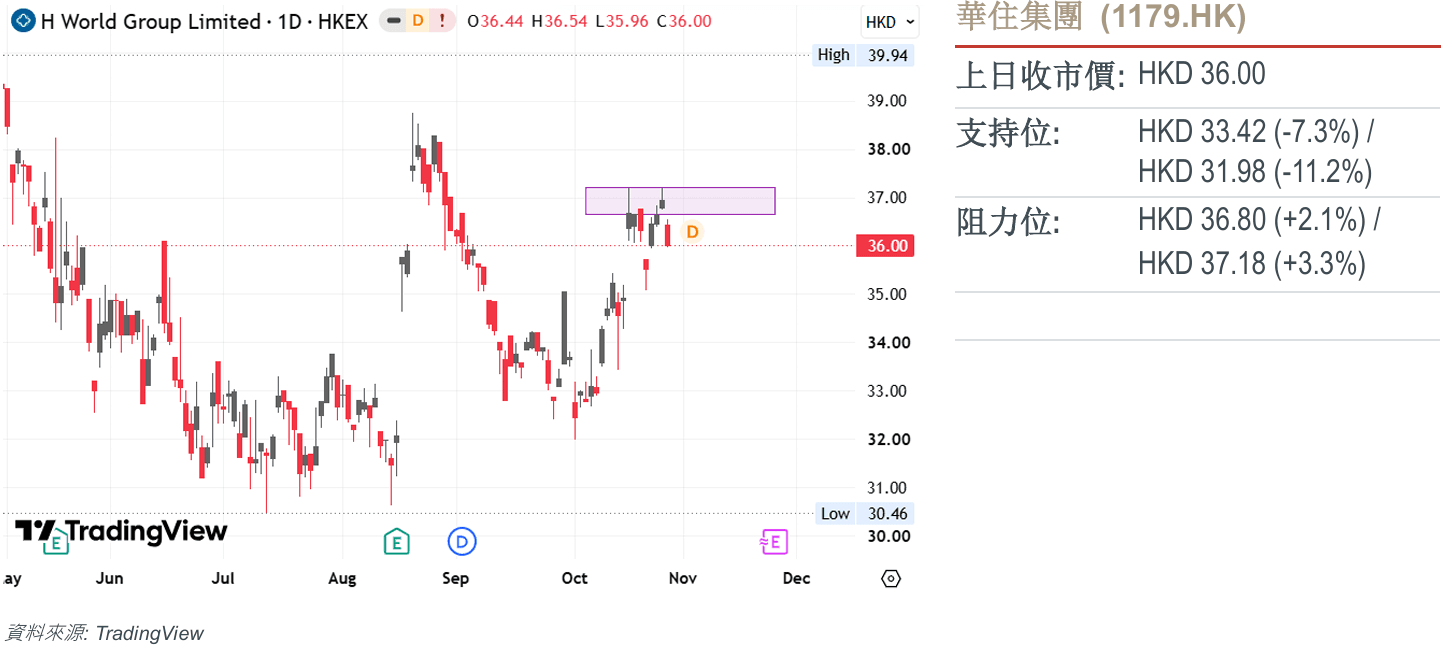
技術分析:
價格行為已在 HK$37.18 確立了顯著的波段高點峰值,昨交易日更以向下跳空缺口構築出結構性下行視窗。
技術動能強力印證了這一看跌反轉:RSI 指標正自近超買區間以負向速度向下拐頭,信號呈現出買方力量的嚴重衰減以及籌碼派發壓力的湧入。
- 只要價格行為在隨後的盤中暫態回踩中被壓制在該缺口天花板下方,最小阻力路徑將高度傾斜于向下方水準需求及主導支撐目標展開持續的下行拓展。
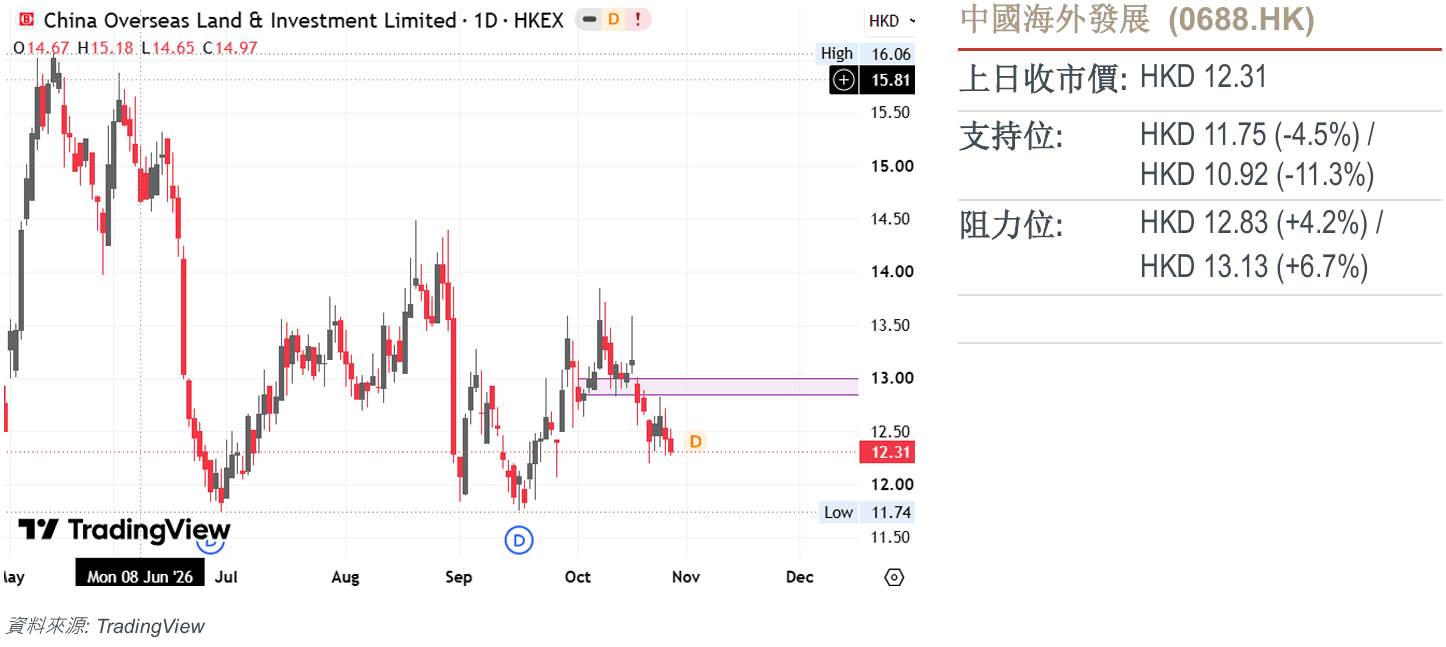
技術分析:
價格行為在受阻於其轉換後的支撐轉阻力區域後展開了堅決的向下延續,強化了經典的水準極性反轉。
技術動能強力印證了這一看跌趨勢延續:RSI 指標穩固紮根於看跌區間,並持續以負向速度呈向下斜率向下傾斜。
- 只要價格行為在盤中暫態回檔中持續被壓制在該轉換後的阻力基線下方,最小阻力路徑將高度傾斜于向下方主導水準需求目標展開持續的下行拓展。
今日需知要聞
市場動態:10月28日收盤時,標普500指數上漲0.28%。甲骨文公司(ORCL US)股價上漲10.73%,此前該公司設定了2029財年至少300億美元的自由現金流目標。 SK海力士美國存託憑證(SKHY US)股價飆升13.30%,此前該公司第三季營業利潤年增632%至83.3兆韓元,併計劃在2026年向股東返還約100萬億韓元,其中包括此前的股票回購。 Genmab美國存託憑證(GMAB US)股價暴漲28.25%,此前該公司的第三期petosemtamab聯合療法在PD-L1陽性晚期頭頸癌一線治療中,與單獨使用pembrolizumab相比,死亡風險降低了一半;該療法仍需接受監管審查。美國股市收盤後,Alphabet (GOOGL US) 公佈營收成長 25% 至 1,276 億美元,但低於市場預期,自由現金流出現 90.7 億美元的缺口。微軟 (MSFT US) 公佈 Azure 營收成長 48%,自由現金流達 186 億美元,凸顯了人工智慧領域現金回報的分化。 (Oracle / Reuters / SK hynix / Yonhap / Alphabet / Genmab / Microsoft / Reuters / Reuters) 微軟 (MSFT US) 是我們的核心推薦;Alphabet (GOOGL US) 和 SK Hynix ADR (SKHY US) 是我們的投資機會。
宏觀:聯準會以 10 比 2 的投票結果維持利率在 3.75% 至 4.00% 之間;兩名反對者均支持升息 25 個基點。預計歐洲央行將於新加坡時間 21:15 公佈的利率決議將維持存款利率在 2.50% 不變。密切關注通膨指引和財務壓力:鴿派立場可能削弱歐元,而價格壓力則限制寬鬆政策的實施。新加坡時間20:30公佈的美國GDP和PCE數據將檢驗經濟成長和通膨狀況。 (美聯儲/彭博社/歐洲央行/路透調查/美國經濟分析局)
固定收益、商品及大宗商品(FICC):12月WTI原油期貨結算價為每桶102.78美元,上漲2.88%;美國10年期公債殖利率上漲6個基點至5.05%。能源成本上升和長期收益率走高對融資環境造成壓力,能源敏感型利潤率和利率風險敞口仍是關注焦點。 (市場數據/美國財政部)
人工智能
現金消耗掩蓋了Alphabet的雲端業務擴張。 Alphabet(GOOGL US)在收盤後公佈,營收年增25%至1,276億美元,Google雲端業務成長103%至307億美元,但自由現金流為負90.7億美元。每股收益從2.87美元降至2.12美元。谷歌也推出了Gemini 4 Carbon,供網路安全防禦者分階段使用。因此,強勁的需求依然存在,但也伴隨著龐大的資金需求。 (Alphabet / Google)Alphabet(GOOGL US)是我們的投資機會。
SK海力士的記憶體需求轉化為股東回報。 SK海力士(SKHY US)公佈,營收年增328%至104.6兆韓元,營業利潤成長632%至83.3兆韓元。該公司計劃在2026年向股東返還約100兆韓元,其中包括先前宣布的股票回購。美國存託憑證 (ADR) 上漲 13.30%,至 164.70 美元。覆蓋 2027-2028 年產能一半以上的合約支撐了需求可見;韓國綜合股價指數 (KOSPI) 上漲 6.63%。 (SK 海力士/韓聯社/市場數據) SK 海力士美國存託憑證 (SKHY US) 是我們的投資機會。
Azure 需求轉換為微軟現金流。微軟 (MSFT US) 在收盤後公佈,第一財季營收年增 19% 至 923 億美元,Azure 營收成長 48% 至 332 億美元,調整後每股收益成長 18% 至 4.89 美元。自由現金流達到 186 億美元。商業剩餘履約義務增加 73% 至 6,770 億美元,支撐了需求可見性,儘管基礎設施交付延遲導致支出低於公司預期。 (微軟/路透社) 微軟 (MSFT US) 是我們的核心推薦。
甲骨文設定了現金產生時間表。甲骨文公司(ORCL US)股價上漲10.73%,至144.54美元,先前管理層設定目標,預計2028財年下半年將實現正自由現金流,2029財年至少達到300億美元。截至2030財年,公司計劃額外融資200億美元(不含再融資)。預計資本支出將減少,這為該計劃提供了支撐;但執行情況和客戶集中度仍然是主要的投資風險。 (甲骨文/路透社/市場數據)Celestica股價因雄心勃勃的2027年營收預期而飆升。 Celestica (CLS US) 股價上漲 12.12%,至 276.54 美元,此前該公司公佈的業績預測顯示,2027 年營收將達到 400 億美元,年增約 90%。第三季營收年增 83% 至 58.3 億美元,調整後每股收益成長 109% 至 3.30 美元。人工智慧需求支撐了業務擴張,但由於營運資金需求增加,2026 年自由現金流預期從 6 億美元下調至 4.6 億美元。 (Celestica / 市場數據)
美洲
禮來公司下一代糖尿病治療方案前景更加光明。禮來公司(LLY US)報告稱,在一項為期 80 週的 III 期臨床試驗中,在研藥物 retatrutide 12mg 使糖化血紅蛋白 (A1C) 降低 2.2 個百分點,體重減輕 20.9%,而 Ozempic 2mg 則分別使 A1C 百分點降低 1.8 個百分點和體重減輕。這些是假設持續治療的療效估計結果。不良事件導致的停藥率分別為 7.9% 及 2.7%。療效增強了其競爭潛力,但審批和耐受性仍然至關重要。 (禮來/路透)禮來公司(LLY US)是我們的核心推薦。
GE Vernova 的電網設備業務範圍擴大。 GE Vernova(GEV US)同意以 90 億美元收購 Trench Group,資金將以現金和債務各佔一半,預計將於 2027 年底完成,但需獲得相關批准。第三季訂單金額成長96%至293億美元,積壓訂單金額達1,970億美元。股價下跌1.90%至878.03美元。此次收購增加了生產能力,但融資和整合仍需落實。 (GE Vernova / 路透社 / 市場數據)GE Vernova (GEV US) 是我們的核心推薦。
Visa 財報發布後的首個現金交易日,市場反應依然平淡。 Visa (V US) 在財報發布後的首個現金交易日下跌0.31%至400.60美元。第四財季淨收入年增13%至121億美元,調整後每股收益成長17%至3.48美元。不包括歐洲內部交易的跨國交易量成長14%。季度股利成長16%至0.78美元;客戶激勵措施成長21%,凸顯了維持支付業務成長的成本。 (Visa / 市場數據)
安費諾 (Amphenol) 實現創紀錄的成長,並帶來資本回報。安費諾 (Amphenol,APH US) 股價上漲 3.52%,至 80.96 美元。此前該公司公佈第三季銷售額年增 65% 至 102 億美元,其中有機成長 37%。調整後每股盈餘 (EPS) 成長 74%,至 0.80 美元。訂單金額達 122 億美元。一項新的為期三年、總額 40 億美元的股票回購計畫將於 1 月啟動;強勁的數據網路需求支撐了公司擴張,而收購也貢獻了相當一部分成長。 (安費諾/市場數據)
希捷股價在現金交易時段表現正向。希捷科技(STX US)在公佈第一財季業績後的首個現金交易日上漲4.51%,至697.97美元。營收年增61%至42.33億美元,調整後每股收益為7.68美元,去年同期為2.61美元。下一季營收中位數為48億美元。定價和雲端儲存需求支撐了獲利能力,而產能控制和持續的客戶訂單仍然是關鍵假設。 (希捷/市場資料)
隨著基礎設施擴張,Flex上調了獲利預期。 Flex(FLEX US)股價上漲11.61%至93.03美元,此前該公司公佈第二財季銷售額年增25%至84.9億美元,調整後每股收益成長49%至1.18美元。 2027財年調整後每股盈餘預期從4.42-4.74美元上調至4.84-5.16美元。雲端和電力基礎設施分拆的準備工作仍在進行中;目前的預期包含了該業務和近期收購,因此分拆執行情況是一個重要的考慮因素。 (Flex/市場數據)
ServiceNow上調了人工智慧貨幣化預期。 ServiceNow(NOW US)在收盤後公佈,第三季訂閱營收年增21%至39.88億美元,目前剩餘履約義務成長20.5%至136.5億美元。管理階層將年底人工智慧年度合約價值目標從年初的10億美元上調至17億美元。全年自由現金流利潤率目標也上調至36%,進一步強調了對企業獲利性採用的重視。 (ServiceNow)
展望反映了波士頓科學公司持續面臨的困境。波士頓科學公司(BSX US)股價下跌5.84%至42.43美元,此前該公司公佈第三季銷售額年增僅1.5%至51.38億美元,調整後每股收益從0.75美元降至0.73美元。管理層目前預測全年調整後每股收益為3.16美元至3.18美元,第四季銷售額將下降1%至3%。網路安全事件的恢復仍是營運重點,而銷售前景限制了近期盈利的可見性。 (波士頓科學/市場數據)
Phillips 66 強勁的現金流用於回報。 Phillips 66(PSX US)股價上漲 1.95%,至 273.76 美元,此前這家煉油商公佈了第三季度調整後收益為 56 億美元,合每股 14.08 美元,煉油產能利用率為 98%。該公司向股東返還了 28 億美元,並將總債務減少了 20 億美元,降至 185 億美元。強勁的煉油經濟效益支撐了分紅,但利潤率波動使得收益基礎具有週期性。 (Phillips 66/市場數據)
成長前景放緩令 F5 的業績黯然失色。 F5(FFIV US)在業績公佈後的首個現金交易日下跌 20.43%,至 365.53 美元。第四財季營收年增13%至9.17億美元,但2027財年營收成長預期為8%-9%,低於2026財年的11%。調整後每股收益為4.42美元,低於去年同期的4.39美元。一項新的15億美元股票回購授權提供了支撐;但成長預期放緩仍然對前景構成壓力。 (F5/市場數據)
大中華區
得益於能源價格走強,中國石油(0857.HK)業績向好。該公司在港股收盤後發布財報顯示,第三季歸母淨利為518.4億元人民幣,依重述後的可比口徑計算,年增21.6%;營收成長10.4%,達7935.7億元。前九個月成品油銷量下降5.1%,但經營性現金流成長8.8%,達3,735.4億元。大宗商品業務的強勁收益支撐了現金流的產生,不過成品油銷量下滑顯示國內需求仍呈現不均衡態勢。 (公司 / Egypt Oil & Gas)中國石油(0857.HK)是我們重點推薦。
中國平安(2318.HK)展現出較強的經營韌性,與帳面淨利的下滑形成對比。該公司在港股收盤後披露,前九個月營運利潤為1,259.1億元人民幣,較去年同期成長8.3%。淨利下降27.3%,至966.5億元;壽險及健康險新業務價值下降13.3%,至309.9億元。財產險綜合成本率改善1.4個百分點,降至95.6%,這在投資收益(對市場波動敏感)及壽險銷售表現疲軟的情況下,為承保利潤提供了支撐。 (公司 / Rein Asia)
金沙中國(1928.HK)透過發行新票據延長債務期限,但藉貸成本有所上升。公司定價發行了總額10億美元的優先票據:其中7億美元票據利率為6.4%,2032年到期;3億美元票據利率為6.7%,2033年到期。此次發行所得款項約9.89億美元,將用於贖回2027年到期、利率2.3%的票據,償還循環貸款,並補充營運資金。此舉緩解了近期的債務到期壓力,但以利率顯著更高的債務置換了原有的低成本債務。 (公司 / Asia Gaming Brief)
中國海外發展(China Overseas)在合約銷售面積下降的情況下,實現了銷售額的成長。中國海外發展(0688.HK)公佈,前九個月累計合約銷售額為1,810.4億元人民幣,較去年同期成長6.2%;同期銷售面積則下降19.2%,至612萬平方公尺。第三季實現營收328億元人民幣,營業利潤為19.5億元。公司斥資492.2億元購入土地,重點在核心城市進行擴張,此舉在提升對較強市場佈局的同時,也要求公司繼續保持審慎的現金管理。 (公司 / 《英文虎報》)
中國以外的亞洲地區
隨著基礎設施需求範圍擴大,日立(Hitachi,6501.T)上調了業績預期。該公司將全年營收預期上調3,000億日元,至12兆日圓;將淨利預期調高200億日元,至9,200億日圓。第二季營收年增15%,達2.90兆日圓;旗下四大業務部門的銷售額和利潤均實現成長。能源和數位領域的需求支撐了此次業績預期的上調,不過管理層仍在密切關注高利率環境以及地緣政治因素對訂單的影響。 (公司)豐益國際(Wilmar International,F34.SI)營收成長的背後,掩蓋了加工利潤率所面臨的壓力。在新加坡股市收盤後,豐益國際公佈了第三季核心利潤,為2.673億美元,年減25.2%;同期營收則成長13.6%,達到216.6億美元。原料成本上升以及大豆壓榨利潤率走軟,對獲利造成了拖累。若剔除新併入的AWL公司,銷售量實際下降了2.7%。這表明,儘管由於收購帶來的帳面成長,且棕櫚種植業務表現穩健,但公司仍面臨潛在的需求壓力。 (公司 / 《商業時報》)
歐洲中東和非洲及其他地區
Genmab 的關鍵性癌症研究結果推動其股價重估。 Genmab 的美國 ADR (GMAB) 股價上漲 28.25%,至 57.29 美元,此前其 3 期 LiGeR-HN1 研究達到了兩個主要終點。在 PD-L1 陽性復發或轉移性頭頸癌的第一線治療中,與單一帕博利珠單抗相比,Petosemtamab 合併帕博利珠單抗可將死亡風險降低 50%。未出現新的安全性訊號;監管機構正在跟進,但完整數據仍待公佈,獲批尚無定論。 (公司/市場數據)
GSK 的特藥業務成長被疫苗業務疲軟所抵消。 GSK (GSK.L) 公佈第三季銷售額為 88.9 億英鎊,以實際匯率計算年增 4%,核心每股收益為 54.6 便士,高於預期的 50.4 便士。特藥銷售額以固定匯率計算成長 15%,但疫苗銷售額下降 2%。公司維持業績指引。疫苗研發疲軟以及愛滋病專利即將到期,使得研發管線的執行成為重組後維持成長的關鍵。 (公司/路透社)
瑞銀在資本規則仍不明朗的情況下加快分紅。瑞銀(UBSG.SW)公佈第三季淨利為26.9億美元,年增8%,財富管理淨新增資產達551億美元。該公司計劃在2月前完成30億美元的股票回購,比先前預計的2027年年中提早。客戶活躍度提高和整合節省的成本支撐了分紅,但擬議的瑞士資本要求仍然限制了未來分紅的速度。 (公司/路透社)
儘管第三季業績疲軟,空中巴士仍維持目標不變。空中巴士(AIR.PA)公佈第三季調整後息稅前利潤為17.7億歐元,年減9%;營收為174.7億歐元,年減2%。該公司維持了今年交付約870架飛機和調整後息稅前利潤75億歐元的目標。截至9月,已交付547架飛機,剩餘的323架凸顯了年底生產計畫的緊迫性以及對供應商執行能力的依賴。 (公司)
隨著能源獲利走強,Equinor上調產量預期。 Equinor(EQNR.OL)公佈第三季調整後營業收入為123.5億美元,約為去年同期的兩倍。日產量成長2%至216.6萬桶油當量,促使公司將全年成長預期從先前的3%上調至約4%。能源價格上漲有助於現金流,但管理層警告稱,2027年產量可能會從今年的異常高點回落。 (公司/路透社)
由於成本節約信心抵銷了現金消耗,Stellantis股價上漲。 Stellantis (STLAP.PA) 股價上漲 15.39%,此前管理層表示,到 2028 年,公司預計將實現超過 60 億歐元的年度成本節約。第三季調整後營業利潤從去年同期的 9,000 萬歐元增至 2.56 億歐元,但工業自由現金流仍為負 40.1 億歐元。公司認為,轉虧為盈的關鍵在於能否在 2027 年實現預期的現金流復甦,儘管執行風險依然存在,但公司仍維持先前的業績指引。 (公司/路透社/市場數據)
交易員專區
技術分析:
價格行為已在 HK$37.18 確立了顯著的波段高點峰值,昨交易日更以向下跳空缺口構築出結構性下行視窗。
技術動能強力印證了這一看跌反轉:RSI 指標正自近超買區間以負向速度向下拐頭,信號呈現出買方力量的嚴重衰減以及籌碼派發壓力的湧入。
- 只要價格行為在隨後的盤中暫態回踩中被壓制在該缺口天花板下方,最小阻力路徑將高度傾斜于向下方水準需求及主導支撐目標展開持續的下行拓展。
技術分析:
價格行為在受阻於其轉換後的支撐轉阻力區域後展開了堅決的向下延續,強化了經典的水準極性反轉。
技術動能強力印證了這一看跌趨勢延續:RSI 指標穩固紮根於看跌區間,並持續以負向速度呈向下斜率向下傾斜。
- 只要價格行為在盤中暫態回檔中持續被壓制在該轉換後的阻力基線下方,最小阻力路徑將高度傾斜于向下方主導水準需求目標展開持續的下行拓展。
Disclosures and disclaimers
This report is provided subject to, and must be read together with, the full Disclosures / Disclaimers available at this link, which are incorporated by reference into this report. In particular, this report is intended for general circulation and informational purposes only and does not constitute personal investment advice or a recommendation to buy or sell any investment product or security. You should independently evaluate the information and, where necessary, seek advice from a qualified financial adviser regarding the suitability of any investment. Analyst certifications required under applicable regulations, including SEC Regulation AC (where relevant), are included in this report. By accessing, receiving or using this report, you acknowledge that you have read, understood and agreed to be bound by the Disclosures / Disclaimers, as may be amended, supplemented or updated from time to time.


