

夜市回顧
今日需知要聞
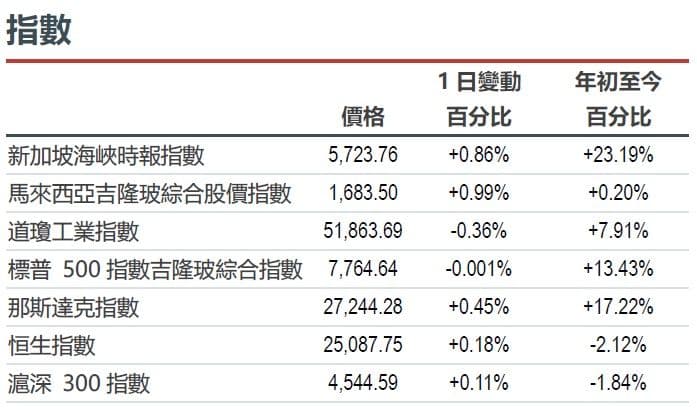
市場動態:週二美股走勢分化:標普500指數基本持平,那斯達克指數上漲0.45%。阿里巴巴(9988.HK)在香港上漲約2.0%,此前該公司在Apsara大會上公佈了到2032年運算能力超過20GW的目標,以及更廣泛的晶片到模型策略。騰訊(0700.HK)上漲約5.0%,此前該公司公開預覽了Hy Image 3.5,進一步擴展了其影像生成產品。 SanDisk (SNDK US)上漲約6.8%,此前Rosenblatt週一首次給予該股「買入」評級,凸顯了人工智慧相關的儲存需求。新加坡海峽時報指數上漲0.86%,香港恆生指數和中國滬深300指數分別上漲0.18%和0.11%。 (公司/路透/24/7 Wall St./法新社)
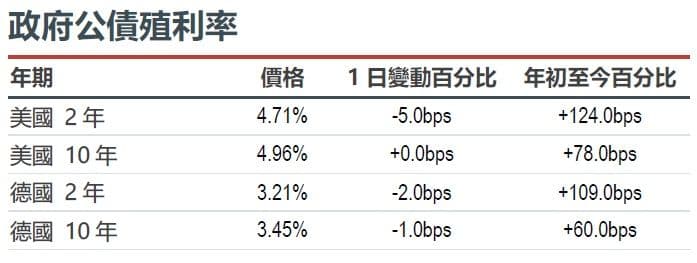
宏觀:里士滿聯邦儲備銀行主席托馬斯·巴爾金週二表示,由於美國需求走強,目前的通膨風險超過了就業擔憂。他指出,儘管關稅和能源問題備受關注,但個人消費支出(PCE)籃子中超過60%的商品和服務比去年同期漲幅超過3%。他引用7月PCE整體通膨率為3.7%,核心通膨率為3.3%,凸顯了價格壓力的廣泛性。他的言論表明,在上週升息後仍需保持警惕;進一步收緊貨幣政策仍取決於即將公佈的數據,而非承諾再次升息。 (里士滿聯邦儲備銀行/路透社)
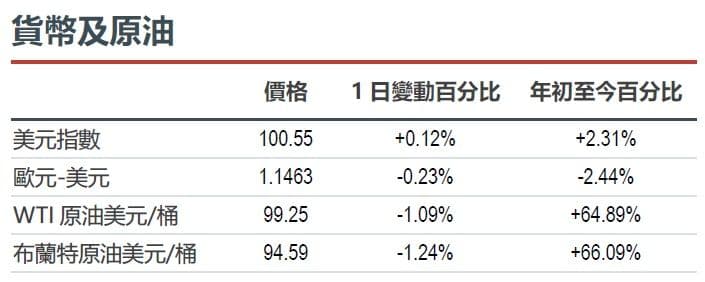
固定收益、商品及大宗商品(FICC):週二,由於沙烏地阿拉伯管道輸油量改善,布蘭特原油11月期貨結算價下跌1.09%,至每桶99.25美元。此前,川普總統暗示與伊朗的和平協議可能會等到美國中期選舉之後才能達成,受此影響,油價收復了早盤的部分失地。霍爾木茲海峽能否持續重新開放仍有變數,石油供應仍面臨再次中斷的風險。 (路透社)阿里巴巴(9988.HK)和騰訊(0700.HK)是我們的核心推薦。
人工智慧
- 阿里巴巴提升人工智慧雄心。阿里巴巴(9988.HK)公佈了到2032年雲端容量超過20GW的目標,並發布了其振武V900加速器,計劃於2027年第一季量產。該公司表示,Qwen 4正在訓練中,而後續的Qwen 4.5/5模型參數處理能力可達5-10兆。這些是研發和容量目標,而非已部署資產。週二,其香港股價上漲約2.0%。該路線圖拓寬了其國內人工智慧業務,但也凸顯了資金、晶片良率和交付執行的重要性。 (公司/路透社)阿里巴巴(9988.HK)是我們的核心推薦。
- Muse的普及使智慧商務成為關注焦點。根據Apptopia週二發布的數據顯示,Meta Platforms(META US)的Muse應用程式在上線後的前12天內下載量達到280萬次。 Shopify (SHOP US) 股價在周一宣布支持透過 Shop Pay 為 Muse 提供購物服務後,漲幅擴大約 7.1%。傑富瑞 (Jefferies) 對 Meta 的年化營收預測為 108 億美元,該預測基於 Muse 到 2027 年底用戶量達到 10 億以及 3% 的付費轉換率;但這並非公司自身的績效指引。亞馬遜週一表示 Muse 未經授權無法訪問其商店,因此商家的接受度仍然至關重要。 (路透社/The Motley Fool)Meta Platforms (META US) 是我們的核心推薦。
- 前沿模型競爭轉向降低成本。 OpenAI 推出了 GPT-6 Sol 和 Luna,Sol 的定價為每百萬輸入代幣 2 美元,每百萬輸出代幣 10 美元,僅為 GPT-5.6 Sol 相應價格的一半。 Anthropic 發布了 Claude Opus 5.5,每百萬輸入/輸出代幣的價格分別為 4 美元/20 美元,比 Opus 5 的代幣價格降低了 20%。 Anthropic 單獨估計,典型工作負載的成本降低了約 40%。更低的推理成本可以擴大智能體的採用範圍,同時也會增加模型提供者將效率提升轉化為足夠使用量和收入的壓力。 (公司/公司)
- 蘋果公司推出本地 AI 桌面產品。蘋果(AAPL US)於週二開始發售新款 Mac mini 和 Mac Studio,美國起售價分別為 899 美元和 2,499 美元。這些系統將蘋果晶片定位為在本地運行 AI 工作負載的另一種方式,與當天宣布的雲端模型降價計劃相輔相成。投資的關鍵問題在於,隨著託管推理成本的降低,客戶是否足夠重視本地控制和可重用硬件,從而支持更新換代;實際節省的成本取決於利用率和工作負載需求。 (公司/公司)
美洲
- 受人工智慧需求前景明朗提振,記憶體類股上漲。週二收盤時,SanDisk (SNDK US) 上漲約 6.8%,美光科技 (MU US) 上漲約 5.0%,延續了人工智慧記憶體股的上漲勢頭。此前,Rosenblatt 於週一首次給予 SanDisk “買入”評級,目標價為 2400 美元。該券商預計,新客戶協議可能涵蓋 2028 財年 65% 的產量。這將提高需求的可見性,但這一估計並不能保證收入:合約執行、定價以及記憶體行業的歷史週期性仍然是估值討論的核心。 (24/7 Wall St. / 路透社)
- 人工智慧擔憂波及財富管理,嘉信理財下跌。週二收盤時,嘉信理財 (SCHW US) 下跌約 6.1%,因為投資者重新評估了人工智慧代理商對財務諮詢和其他收費服務的威脅。路透社也將金融股的疲軟歸因於殖利率曲線趨平,這可能會降低傳統貸款利差的吸引力。這些擔憂主要集中在估值上,而非嘉信理財收入損失的證據。下一個考驗是,顧問能否利用代理人提高工作效率,同時維護客戶關係和定價權。 (路透社)
- 安進公司推動乾燥症治療藥物的研發。安進公司(AMGN US)表示,其藥物dazodalibep在3期OASIZ 301研究中達到了主要終點,在第48週時改善了中重度乾燥綜合徵患者的全身疾病活動度。該公司稱,最常見的不良事件通常為輕度至中度。此結果針對的是一種目前尚無FDA核准藥物的疾病,但詳細的療效比較仍有待進行。另一項OASIZ 303研究預計將於2026年第四季完成,這意味著在商業化之前仍需克服一些臨床和監管方面的障礙。 (公司/路透社)
- Viking的維持治療數據擴大了其肥胖症治療方案。 Viking Therapeutics (VKTX US) 週二股價飆升約 35.7%,此前該公司公佈,部分隔週注射 VK2735 的方案在 12 週的維持期內可維持高達 97% 的初始減重效果,而安慰劑組僅為 61%。每月注射方案的減重效果可維持高達 90%。減少注射頻率可能有助於提高治療依從性和增強市場競爭力,但這些數據來自一項小劑量組的探索性維持研究。更大規模的後期研究仍需進一步驗證該藥物的長期療效和安全性。 (公司/路透社)
- 安全性疑慮令 Celldex 的試驗成功蒙上陰影。儘管 barzolvolimab 的兩項 3 期臨床試驗均達到了治療慢性自發性蕁麻疹的主要終點,Celldex Therapeutics (CLDX US) 的股價週二仍下跌約 11.6%。在第 12 週,接受治療的患者中有 42.1% 至 45.7% 沒有出現搔癢或蕁麻疹症狀,而安慰劑組的比例為 9.3% 至 12.6%。投資人關注兩例疑似過敏性休克病例,其中一例需要住院治療。計劃於 2027 年向美國提交上市申請,該計畫得以繼續推進,但除了療效之外,標籤、治療監測和耐受性也將對決定其商業潛力產生重要影響。 (路透社)
- 資料中心供應商設定了規模可觀的 IPO 條款。根據彭博社報道,資料中心設備供應商 Accelevation 及其私募股權支持者計劃在美國進行 IPO,發行 3,000 萬股,每股價格為 20 至 24 美元,預計籌集資金 7.2 億美元,估值最高可達 54 億美元。該公司將僅發行 860 萬股,其餘股份將透過二級市場出售。上半年營收從1.586億美元增至4.375億美元,但兩家客戶貢獻了2025財年總銷售額的61%。此次產品測試了市場對人工智慧基礎設施的需求,同時也檢驗了客戶集中度和贊助商變現能力。 (彭博)
- AutoZone利潤率的提升得益於關稅退款。 AutoZone(AZO US)週二股價上漲約3.3%,此前該公司公佈2026財年第四季銷售額為66億美元,年增5.6%;每股收益為56.05美元,去年同期為48.71美元。國內同店銷售額成長1.6%。毛利率提升182個基點至53.3%,其中包括關稅退款帶來的145個基點收益以及利好的後進先出法(LIFO)較去年同期影響。需要注意的是:一旦這些會計和退款比較恢復正常,實際銷售額和商業執行力必須能夠支撐獲利。 (公司/公司)
- KB Home的訂單量依然承壓KB Home(KBH US)週二收盤後公佈,2026財年第三季營收年減20%至13億美元,淨訂單量較去年同期下降12%至2604套。每股收益為1.05美元,低於去年同期的1.61美元。住宅毛利率為16.5%,較上季改善,但仍低於去年同期的18.2%。管理階層維持2026財年交付量10,500至11,000套的預期,因此訂單轉換率和毛利率是衡量營運改善能否抵銷需求疲軟的重要指標。 (公司)
大中華區
- 騰訊擴大影像模型部署範圍。騰訊(0700.HK)週二股價上漲約5.0%。該公司發布了其Hy Image 3.5模型的公開預覽版。此模型支援文字轉圖像和圖像轉圖像生成,每次請求最多可使用五張參考圖像,並支援跨對話編輯。透過騰訊應用程式分發,該模型為設計和廣告工作流程提供了更廣闊的空間;如何將這些功能轉化為付費使用仍是關鍵的商業考驗。 (路透社/The Latent)騰訊(0700.HK)是我們的核心推薦。
- Ligent上市將人工智慧需求引入光連接領域。 Ligent Technologies(9856.HK)週二在香港上市,收盤價為34.48港元,較32.96港元的IPO發行價上漲4.61%,募集資金約56.7億港元。這家光收發器供應商計劃將大部分募集資金用於研發和產能擴張。人工智慧資料中心互聯互通帶來了需求機遇,但開盤走強後收盤溢價收窄,使得執行和估值成為關注焦點。 (路透社/港交所)
- 據通報,監理機關的寬容措施緩解了萬科的短期融資壓力。路透社週二引述消息人士的話報道稱,中國監管機構已非正式地要求銀行避免將萬科(2202.HK)的逾期貸款歸類為不良貸款,延長還款期限並推遲收取利息。截至6月底,萬科的計息債務為人民幣3,510億元,其中銀行貸款佔72%。寬容措施可以為這家開發商爭取時間,並限制已確認的銀行減損損失,但疲軟的房地產現金流和最終的信貸損失問題仍未解決。 (路透社)
- 離岸信託稅造成股東流動性風險。美國銀行週二警告稱,中國對離岸信託稅的執行可能會透過股東對個別香港上市公司施加壓力,而不是成為整個市場的驅動因素。先前宣布的90天結算期凸顯了所有者融資需求的重要性;該銀行表示,私人企業比國有企業更容易受到衝擊。投資人在評估由此導致的股價疲軟時,應區分潛在的大宗商品拋售供應與公司經營利潤惡化。 (路透社)
中國以外的亞洲地區
- IDP拒絕黑石集團的估價方案。 IDP教育集團(IEL AU)週二披露,已拒絕黑石集團先前提出的每股2.30澳元的有條件現金收購方案。董事會表示,該方案低估了公司價值;黑石集團要求的盡職調查包括為期四週的獨家談判,且未獲得信託豁免。此揭露使潛在的現金退出方案與管理層預期從復甦中獲得的價值之間的選擇更加明確,儘管該方案不具約束力,且交易尚未最終確定。 (公司/路透社)
- 新加坡金融管理局(MAS)壓力測試凸顯企業債務敏感度。根據《商業時報》週二報道,如果人工智慧投資大幅下滑,新加坡32%的上市公司將面臨風險,相當於16%的企業債務。此次壓力測試模擬了高達30%的收入衝擊和高達400個基點的利率上調。結果表明,即使大多數公司在人工智慧相關風險敞口中仍保持韌性,現金緩衝、再融資需求和客戶集中度仍然是區分這些風險敞口的重要指標。 (《商業時報》)
- Seatrium 的股票回購計畫支持資本回報。 Seatrium (5E2 SG) 在周二盤前披露了一項 2 億新元的股票回購計劃後,股價上漲 4.88%,至 2.15 新元。該計劃規模是先前 1 億新元計劃的兩倍。現有現金將用於回購,回購額度最高可達已發行股份的 2%。回購將分階段進行,並取決於市場狀況和資本優先事項,因此此次回購計畫主要反映的是回購能力,而非現金回報的固定時間表。 (新加坡交易所/ShareInvestor)
歐洲中東和非洲及其他地區
- 翠鳥集團(Kingfisher)上調獲利預期,利潤率提升。翠鳥集團(KGF LN)週二股價上漲約12.4%,此前該公司將2026/2027財年調整後稅前利潤預期從5.65億至6.25億英鎊上調至5.95億至6.35億英鎊。上半年調整後利潤成長9.9%至4.04億英鎊,其中包括1,400萬英鎊的一次性商業稅退款,毛利率提升70個基點。此次上調獲利預期顯示公司商業執行力有所提升,但由於有退款,因此報告的利潤成長不應完全推斷為經常性成長。 (公司/路透社)
- 史密斯集團(Smiths Group)調整投資組合與利潤率目標。史密斯集團(SMIN LN)週二股價上漲約7.5%,此前該公司公佈其核心營業利潤率為20.6%,並設定2027財年有機收入增長目標約為4%,利潤率目標為21%。繼剝離其檢測和互連部門後,該集團還啟動了出售其在美國John Crane公司石棉負債的流程。更精簡的投資組合和更低的遺留風險敞口可望改善資本配置,但負債交易的條款和執行情況仍將起到決定性作用。 (史密斯集團/路透社)
- 製藥商敦促歐洲加強投資框架。週二,九家歐洲製藥公司的董事長敦促政策制定者加快臨床試驗,加強智慧財產權保護,並增加醫療保健投資。他們在信中指出,歐洲在全球製藥研發支出中所佔的份額已從1990年的43%下降至31%,而其臨床試驗份額在過去十年中減半至9%。這項呼籲凸顯了研發資金和上市市場的競爭,但本身並未改變報銷政策或公共預算。 (公司/凱西集團)
- Snam在保留De Nora公司投資的同時,回收了部分資本。 Snam(SRG IM)週二表示,其子公司已完成約1,000萬股Industrie De Nora股份的配售,每股價格為6.69歐元,籌集資金約6,700萬歐元。此次出售約佔De Nora股本的5%;Snam保留16.6%的股份,但需鎖定90天。此次交易釋放了現金,但並未消除策略性投資,而保留的股份既保留了進一步變現的潛力,也可能造成長期的股份供應過剩。 (Trend News Agency)
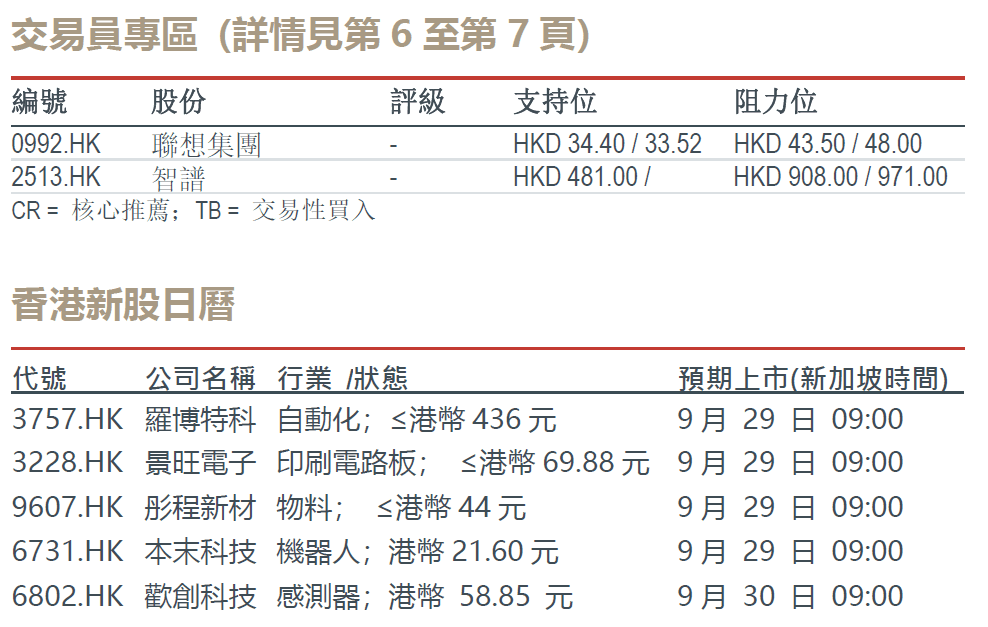
交易員專區
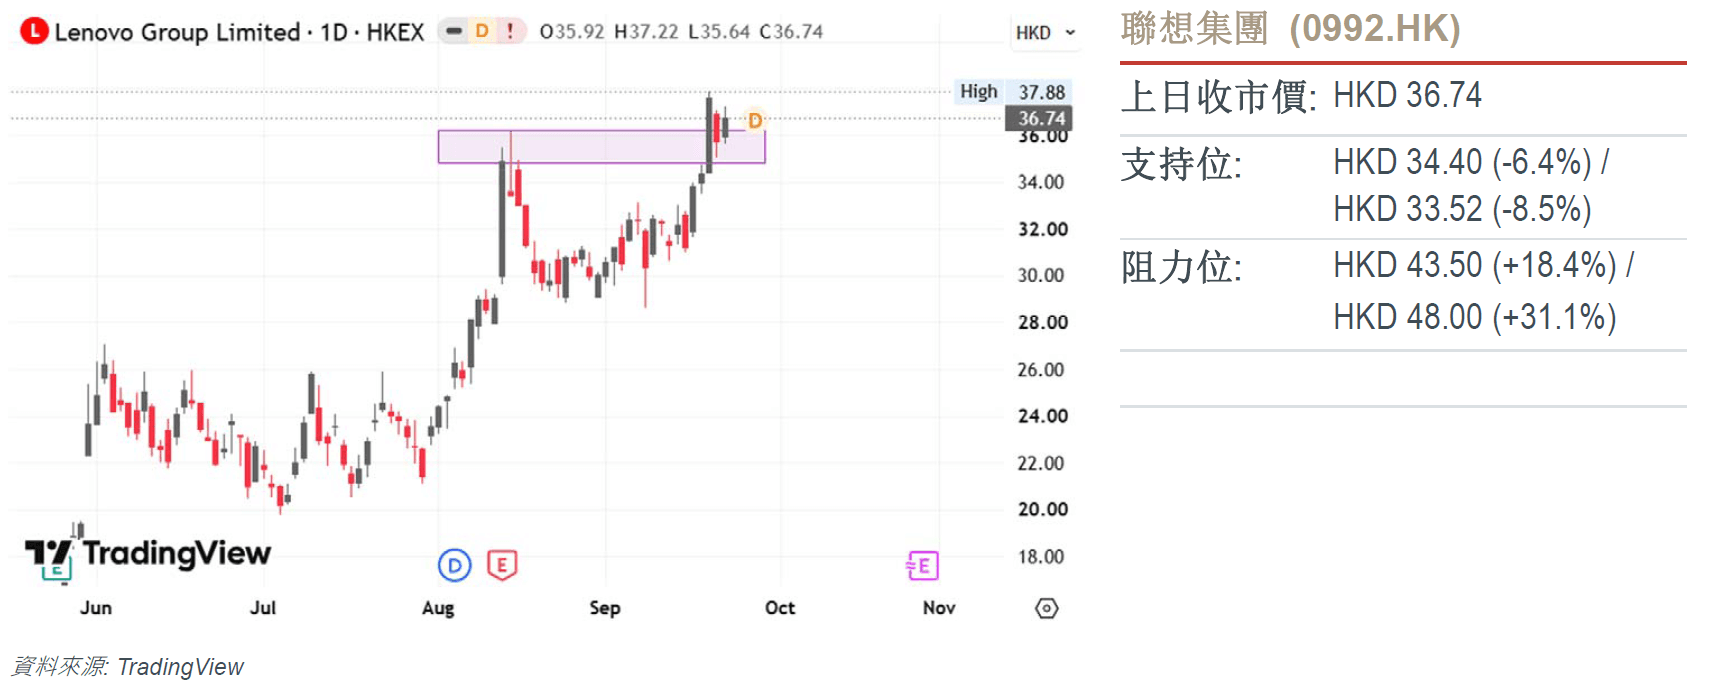
技術分析:
- 價格行為成功企穩於阻力轉支撐區域上方,確認了結構的順暢轉換,並將這一新轉換的邊界驗證為核心需求地基。
- 在這一轉化錨點之上吸收供給並維持結構防守的能力,維繫了更高低點的擺動序列,確保了更廣泛的上行趨勢完好無損。
- 技術動能重磅印證了這一看漲格局:RSI指標堅定運行於50中軸上方,信號顯示趨勢速度持續且買方主導地位穩固。
- 只要價格維持在該核心支撐錨點上方,最小阻力路徑將高度傾斜于維持向上推進,驅動價格向更高的核心拓展目標展開持續的上行拓展行情。
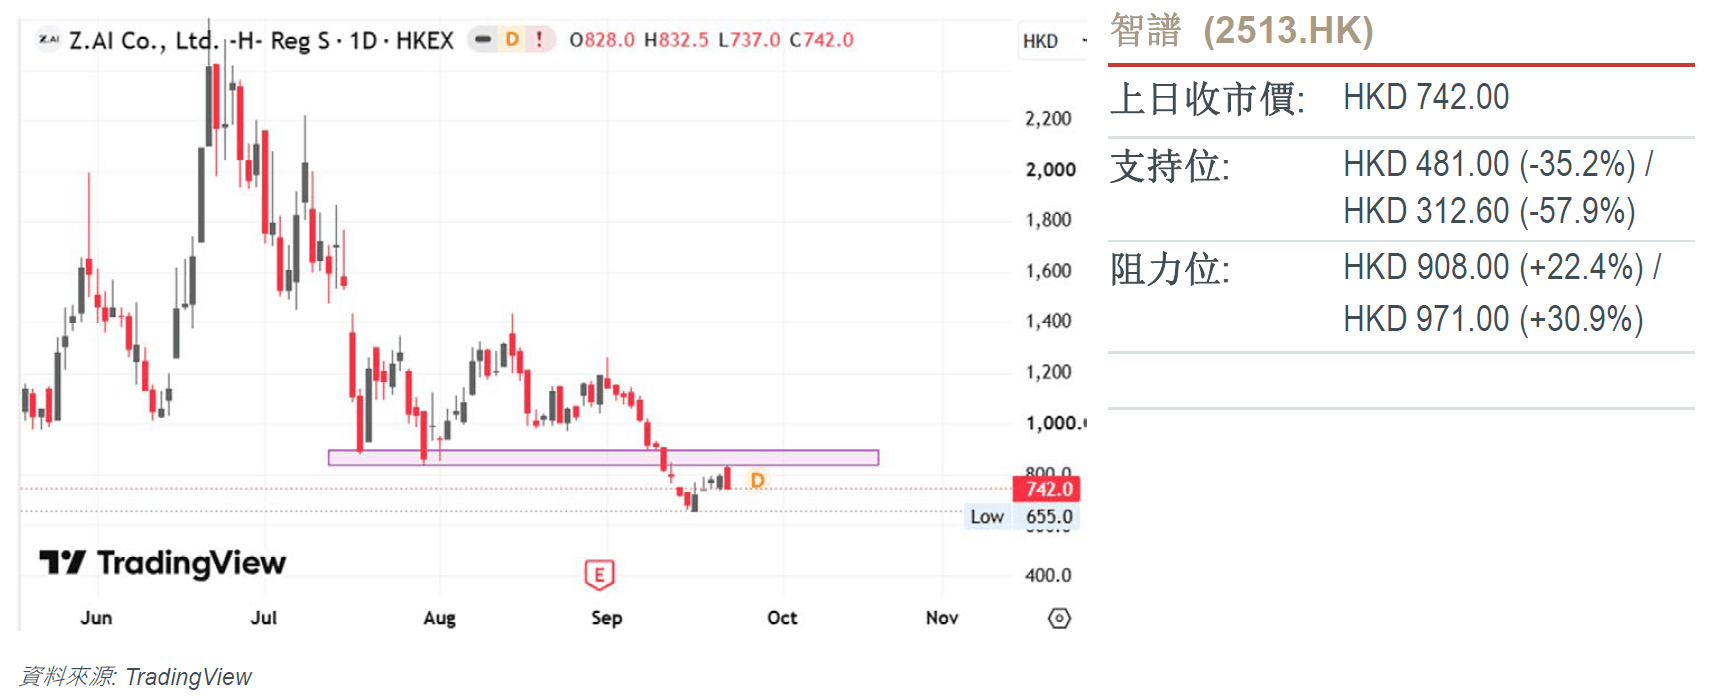
技術分析:
- 價格行為對支撐轉阻力區域完成了精確的回踩試探與受阻回落,確立了這一新轉換的錨點作為主導的上方供給天花板。
- 這一極性轉換成功壓制了逆勢反彈勢頭,確保了更廣泛的下行趨勢序列完好無損。
- 技術動能進一步印證了這一看跌格局:RSI指標堅定運行於50中軸下方並呈持續下行斜率,信號顯示下行趨勢速度正在加快且賣方主導地位穩固。
- 只要逆勢反彈被嚴格壓制在這一核心阻力錨點下方,最小阻力路徑將高度傾斜於維持向下推進,驅動價格向更低的核心支撐目標展開持續的下行拓展行情。
今日需知要聞
市場動態:週二美股走勢分化:標普500指數基本持平,那斯達克指數上漲0.45%。阿里巴巴(9988.HK)在香港上漲約2.0%,此前該公司在Apsara大會上公佈了到2032年運算能力超過20GW的目標,以及更廣泛的晶片到模型策略。騰訊(0700.HK)上漲約5.0%,此前該公司公開預覽了Hy Image 3.5,進一步擴展了其影像生成產品。 SanDisk (SNDK US)上漲約6.8%,此前Rosenblatt週一首次給予該股「買入」評級,凸顯了人工智慧相關的儲存需求。新加坡海峽時報指數上漲0.86%,香港恆生指數和中國滬深300指數分別上漲0.18%和0.11%。 (公司/路透/24/7 Wall St./法新社)
宏觀:里士滿聯邦儲備銀行主席托馬斯·巴爾金週二表示,由於美國需求走強,目前的通膨風險超過了就業擔憂。他指出,儘管關稅和能源問題備受關注,但個人消費支出(PCE)籃子中超過60%的商品和服務比去年同期漲幅超過3%。他引用7月PCE整體通膨率為3.7%,核心通膨率為3.3%,凸顯了價格壓力的廣泛性。他的言論表明,在上週升息後仍需保持警惕;進一步收緊貨幣政策仍取決於即將公佈的數據,而非承諾再次升息。 (里士滿聯邦儲備銀行/路透社)
固定收益、商品及大宗商品(FICC):週二,由於沙烏地阿拉伯管道輸油量改善,布蘭特原油11月期貨結算價下跌1.09%,至每桶99.25美元。此前,川普總統暗示與伊朗的和平協議可能會等到美國中期選舉之後才能達成,受此影響,油價收復了早盤的部分失地。霍爾木茲海峽能否持續重新開放仍有變數,石油供應仍面臨再次中斷的風險。 (路透社)阿里巴巴(9988.HK)和騰訊(0700.HK)是我們的核心推薦。
人工智慧
- 阿里巴巴提升人工智慧雄心。阿里巴巴(9988.HK)公佈了到2032年雲端容量超過20GW的目標,並發布了其振武V900加速器,計劃於2027年第一季量產。該公司表示,Qwen 4正在訓練中,而後續的Qwen 4.5/5模型參數處理能力可達5-10兆。這些是研發和容量目標,而非已部署資產。週二,其香港股價上漲約2.0%。該路線圖拓寬了其國內人工智慧業務,但也凸顯了資金、晶片良率和交付執行的重要性。 (公司/路透社)阿里巴巴(9988.HK)是我們的核心推薦。
- Muse的普及使智慧商務成為關注焦點。根據Apptopia週二發布的數據顯示,Meta Platforms(META US)的Muse應用程式在上線後的前12天內下載量達到280萬次。 Shopify (SHOP US) 股價在周一宣布支持透過 Shop Pay 為 Muse 提供購物服務後,漲幅擴大約 7.1%。傑富瑞 (Jefferies) 對 Meta 的年化營收預測為 108 億美元,該預測基於 Muse 到 2027 年底用戶量達到 10 億以及 3% 的付費轉換率;但這並非公司自身的績效指引。亞馬遜週一表示 Muse 未經授權無法訪問其商店,因此商家的接受度仍然至關重要。 (路透社/The Motley Fool)Meta Platforms (META US) 是我們的核心推薦。
- 前沿模型競爭轉向降低成本。 OpenAI 推出了 GPT-6 Sol 和 Luna,Sol 的定價為每百萬輸入代幣 2 美元,每百萬輸出代幣 10 美元,僅為 GPT-5.6 Sol 相應價格的一半。 Anthropic 發布了 Claude Opus 5.5,每百萬輸入/輸出代幣的價格分別為 4 美元/20 美元,比 Opus 5 的代幣價格降低了 20%。 Anthropic 單獨估計,典型工作負載的成本降低了約 40%。更低的推理成本可以擴大智能體的採用範圍,同時也會增加模型提供者將效率提升轉化為足夠使用量和收入的壓力。 (公司/公司)
- 蘋果公司推出本地 AI 桌面產品。蘋果(AAPL US)於週二開始發售新款 Mac mini 和 Mac Studio,美國起售價分別為 899 美元和 2,499 美元。這些系統將蘋果晶片定位為在本地運行 AI 工作負載的另一種方式,與當天宣布的雲端模型降價計劃相輔相成。投資的關鍵問題在於,隨著託管推理成本的降低,客戶是否足夠重視本地控制和可重用硬件,從而支持更新換代;實際節省的成本取決於利用率和工作負載需求。 (公司/公司)
美洲
- 受人工智慧需求前景明朗提振,記憶體類股上漲。週二收盤時,SanDisk (SNDK US) 上漲約 6.8%,美光科技 (MU US) 上漲約 5.0%,延續了人工智慧記憶體股的上漲勢頭。此前,Rosenblatt 於週一首次給予 SanDisk “買入”評級,目標價為 2400 美元。該券商預計,新客戶協議可能涵蓋 2028 財年 65% 的產量。這將提高需求的可見性,但這一估計並不能保證收入:合約執行、定價以及記憶體行業的歷史週期性仍然是估值討論的核心。 (24/7 Wall St. / 路透社)
- 人工智慧擔憂波及財富管理,嘉信理財下跌。週二收盤時,嘉信理財 (SCHW US) 下跌約 6.1%,因為投資者重新評估了人工智慧代理商對財務諮詢和其他收費服務的威脅。路透社也將金融股的疲軟歸因於殖利率曲線趨平,這可能會降低傳統貸款利差的吸引力。這些擔憂主要集中在估值上,而非嘉信理財收入損失的證據。下一個考驗是,顧問能否利用代理人提高工作效率,同時維護客戶關係和定價權。 (路透社)
- 安進公司推動乾燥症治療藥物的研發。安進公司(AMGN US)表示,其藥物dazodalibep在3期OASIZ 301研究中達到了主要終點,在第48週時改善了中重度乾燥綜合徵患者的全身疾病活動度。該公司稱,最常見的不良事件通常為輕度至中度。此結果針對的是一種目前尚無FDA核准藥物的疾病,但詳細的療效比較仍有待進行。另一項OASIZ 303研究預計將於2026年第四季完成,這意味著在商業化之前仍需克服一些臨床和監管方面的障礙。 (公司/路透社)
- Viking的維持治療數據擴大了其肥胖症治療方案。 Viking Therapeutics (VKTX US) 週二股價飆升約 35.7%,此前該公司公佈,部分隔週注射 VK2735 的方案在 12 週的維持期內可維持高達 97% 的初始減重效果,而安慰劑組僅為 61%。每月注射方案的減重效果可維持高達 90%。減少注射頻率可能有助於提高治療依從性和增強市場競爭力,但這些數據來自一項小劑量組的探索性維持研究。更大規模的後期研究仍需進一步驗證該藥物的長期療效和安全性。 (公司/路透社)
- 安全性疑慮令 Celldex 的試驗成功蒙上陰影。儘管 barzolvolimab 的兩項 3 期臨床試驗均達到了治療慢性自發性蕁麻疹的主要終點,Celldex Therapeutics (CLDX US) 的股價週二仍下跌約 11.6%。在第 12 週,接受治療的患者中有 42.1% 至 45.7% 沒有出現搔癢或蕁麻疹症狀,而安慰劑組的比例為 9.3% 至 12.6%。投資人關注兩例疑似過敏性休克病例,其中一例需要住院治療。計劃於 2027 年向美國提交上市申請,該計畫得以繼續推進,但除了療效之外,標籤、治療監測和耐受性也將對決定其商業潛力產生重要影響。 (路透社)
- 資料中心供應商設定了規模可觀的 IPO 條款。根據彭博社報道,資料中心設備供應商 Accelevation 及其私募股權支持者計劃在美國進行 IPO,發行 3,000 萬股,每股價格為 20 至 24 美元,預計籌集資金 7.2 億美元,估值最高可達 54 億美元。該公司將僅發行 860 萬股,其餘股份將透過二級市場出售。上半年營收從1.586億美元增至4.375億美元,但兩家客戶貢獻了2025財年總銷售額的61%。此次產品測試了市場對人工智慧基礎設施的需求,同時也檢驗了客戶集中度和贊助商變現能力。 (彭博)
- AutoZone利潤率的提升得益於關稅退款。 AutoZone(AZO US)週二股價上漲約3.3%,此前該公司公佈2026財年第四季銷售額為66億美元,年增5.6%;每股收益為56.05美元,去年同期為48.71美元。國內同店銷售額成長1.6%。毛利率提升182個基點至53.3%,其中包括關稅退款帶來的145個基點收益以及利好的後進先出法(LIFO)較去年同期影響。需要注意的是:一旦這些會計和退款比較恢復正常,實際銷售額和商業執行力必須能夠支撐獲利。 (公司/公司)
- KB Home的訂單量依然承壓KB Home(KBH US)週二收盤後公佈,2026財年第三季營收年減20%至13億美元,淨訂單量較去年同期下降12%至2604套。每股收益為1.05美元,低於去年同期的1.61美元。住宅毛利率為16.5%,較上季改善,但仍低於去年同期的18.2%。管理階層維持2026財年交付量10,500至11,000套的預期,因此訂單轉換率和毛利率是衡量營運改善能否抵銷需求疲軟的重要指標。 (公司)
大中華區
- 騰訊擴大影像模型部署範圍。騰訊(0700.HK)週二股價上漲約5.0%。該公司發布了其Hy Image 3.5模型的公開預覽版。此模型支援文字轉圖像和圖像轉圖像生成,每次請求最多可使用五張參考圖像,並支援跨對話編輯。透過騰訊應用程式分發,該模型為設計和廣告工作流程提供了更廣闊的空間;如何將這些功能轉化為付費使用仍是關鍵的商業考驗。 (路透社/The Latent)騰訊(0700.HK)是我們的核心推薦。
- Ligent上市將人工智慧需求引入光連接領域。 Ligent Technologies(9856.HK)週二在香港上市,收盤價為34.48港元,較32.96港元的IPO發行價上漲4.61%,募集資金約56.7億港元。這家光收發器供應商計劃將大部分募集資金用於研發和產能擴張。人工智慧資料中心互聯互通帶來了需求機遇,但開盤走強後收盤溢價收窄,使得執行和估值成為關注焦點。 (路透社/港交所)
- 據通報,監理機關的寬容措施緩解了萬科的短期融資壓力。路透社週二引述消息人士的話報道稱,中國監管機構已非正式地要求銀行避免將萬科(2202.HK)的逾期貸款歸類為不良貸款,延長還款期限並推遲收取利息。截至6月底,萬科的計息債務為人民幣3,510億元,其中銀行貸款佔72%。寬容措施可以為這家開發商爭取時間,並限制已確認的銀行減損損失,但疲軟的房地產現金流和最終的信貸損失問題仍未解決。 (路透社)
- 離岸信託稅造成股東流動性風險。美國銀行週二警告稱,中國對離岸信託稅的執行可能會透過股東對個別香港上市公司施加壓力,而不是成為整個市場的驅動因素。先前宣布的90天結算期凸顯了所有者融資需求的重要性;該銀行表示,私人企業比國有企業更容易受到衝擊。投資人在評估由此導致的股價疲軟時,應區分潛在的大宗商品拋售供應與公司經營利潤惡化。 (路透社)
中國以外的亞洲地區
- IDP拒絕黑石集團的估價方案。 IDP教育集團(IEL AU)週二披露,已拒絕黑石集團先前提出的每股2.30澳元的有條件現金收購方案。董事會表示,該方案低估了公司價值;黑石集團要求的盡職調查包括為期四週的獨家談判,且未獲得信託豁免。此揭露使潛在的現金退出方案與管理層預期從復甦中獲得的價值之間的選擇更加明確,儘管該方案不具約束力,且交易尚未最終確定。 (公司/路透社)
- 新加坡金融管理局(MAS)壓力測試凸顯企業債務敏感度。根據《商業時報》週二報道,如果人工智慧投資大幅下滑,新加坡32%的上市公司將面臨風險,相當於16%的企業債務。此次壓力測試模擬了高達30%的收入衝擊和高達400個基點的利率上調。結果表明,即使大多數公司在人工智慧相關風險敞口中仍保持韌性,現金緩衝、再融資需求和客戶集中度仍然是區分這些風險敞口的重要指標。 (《商業時報》)
- Seatrium 的股票回購計畫支持資本回報。 Seatrium (5E2 SG) 在周二盤前披露了一項 2 億新元的股票回購計劃後,股價上漲 4.88%,至 2.15 新元。該計劃規模是先前 1 億新元計劃的兩倍。現有現金將用於回購,回購額度最高可達已發行股份的 2%。回購將分階段進行,並取決於市場狀況和資本優先事項,因此此次回購計畫主要反映的是回購能力,而非現金回報的固定時間表。 (新加坡交易所/ShareInvestor)
歐洲中東和非洲及其他地區
- 翠鳥集團(Kingfisher)上調獲利預期,利潤率提升。翠鳥集團(KGF LN)週二股價上漲約12.4%,此前該公司將2026/2027財年調整後稅前利潤預期從5.65億至6.25億英鎊上調至5.95億至6.35億英鎊。上半年調整後利潤成長9.9%至4.04億英鎊,其中包括1,400萬英鎊的一次性商業稅退款,毛利率提升70個基點。此次上調獲利預期顯示公司商業執行力有所提升,但由於有退款,因此報告的利潤成長不應完全推斷為經常性成長。 (公司/路透社)
- 史密斯集團(Smiths Group)調整投資組合與利潤率目標。史密斯集團(SMIN LN)週二股價上漲約7.5%,此前該公司公佈其核心營業利潤率為20.6%,並設定2027財年有機收入增長目標約為4%,利潤率目標為21%。繼剝離其檢測和互連部門後,該集團還啟動了出售其在美國John Crane公司石棉負債的流程。更精簡的投資組合和更低的遺留風險敞口可望改善資本配置,但負債交易的條款和執行情況仍將起到決定性作用。 (史密斯集團/路透社)
- 製藥商敦促歐洲加強投資框架。週二,九家歐洲製藥公司的董事長敦促政策制定者加快臨床試驗,加強智慧財產權保護,並增加醫療保健投資。他們在信中指出,歐洲在全球製藥研發支出中所佔的份額已從1990年的43%下降至31%,而其臨床試驗份額在過去十年中減半至9%。這項呼籲凸顯了研發資金和上市市場的競爭,但本身並未改變報銷政策或公共預算。 (公司/凱西集團)
- Snam在保留De Nora公司投資的同時,回收了部分資本。 Snam(SRG IM)週二表示,其子公司已完成約1,000萬股Industrie De Nora股份的配售,每股價格為6.69歐元,籌集資金約6,700萬歐元。此次出售約佔De Nora股本的5%;Snam保留16.6%的股份,但需鎖定90天。此次交易釋放了現金,但並未消除策略性投資,而保留的股份既保留了進一步變現的潛力,也可能造成長期的股份供應過剩。 (Trend News Agency)
交易員專區
技術分析:
- 價格行為成功企穩於阻力轉支撐區域上方,確認了結構的順暢轉換,並將這一新轉換的邊界驗證為核心需求地基。
- 在這一轉化錨點之上吸收供給並維持結構防守的能力,維繫了更高低點的擺動序列,確保了更廣泛的上行趨勢完好無損。
- 技術動能重磅印證了這一看漲格局:RSI指標堅定運行於50中軸上方,信號顯示趨勢速度持續且買方主導地位穩固。
- 只要價格維持在該核心支撐錨點上方,最小阻力路徑將高度傾斜于維持向上推進,驅動價格向更高的核心拓展目標展開持續的上行拓展行情。
技術分析:
- 價格行為對支撐轉阻力區域完成了精確的回踩試探與受阻回落,確立了這一新轉換的錨點作為主導的上方供給天花板。
- 這一極性轉換成功壓制了逆勢反彈勢頭,確保了更廣泛的下行趨勢序列完好無損。
- 技術動能進一步印證了這一看跌格局:RSI指標堅定運行於50中軸下方並呈持續下行斜率,信號顯示下行趨勢速度正在加快且賣方主導地位穩固。
- 只要逆勢反彈被嚴格壓制在這一核心阻力錨點下方,最小阻力路徑將高度傾斜於維持向下推進,驅動價格向更低的核心支撐目標展開持續的下行拓展行情。
Disclosures and disclaimers
This report is provided subject to, and must be read together with, the full Disclosures / Disclaimers available at this link, which are incorporated by reference into this report. In particular, this report is intended for general circulation and informational purposes only and does not constitute personal investment advice or a recommendation to buy or sell any investment product or security. You should independently evaluate the information and, where necessary, seek advice from a qualified financial adviser regarding the suitability of any investment. Analyst certifications required under applicable regulations, including SEC Regulation AC (where relevant), are included in this report. By accessing, receiving or using this report, you acknowledge that you have read, understood and agreed to be bound by the Disclosures / Disclaimers, as may be amended, supplemented or updated from time to time.


