夜市回顧
今日需知要聞
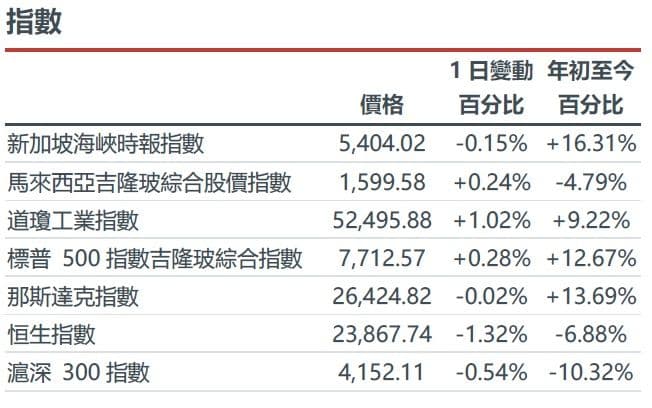
市場動態:標普500指數上漲0.28%。英偉達(NVDA US)股價下跌0.29%,儘管該公司公佈的中國顯示卡訂單價值超過350億美元(以標價計算),但交付無法保證。 ABB(ABBN SW)在瑞士股價下跌5.01%,儘管第三季訂單年增40%,營運息稅前獲利(EBITA)成長24%,但仍凸顯了市場對人工智慧支出的擔憂。寧德時代(300750.SZ)在中國股價下跌2.97%,此前該公司公佈了晚間業績:季度利潤同比增長14.5%至人民幣212億元,低於此前41.2%的預期增長。因此,強勁的需求與獲利預期和供應限制並存。 (路透/ABB/路透/路透/市場數據/市場數據/市場數據/市場數據)英偉達(NVDA US)和寧德時代(300750.SZ)是我們的核心推薦。
宏觀:美國9月新屋開工量較上季下降5.2%,年減7.4%,至年化122.1萬套,但這兩個降幅在統計上均存在不確定性。建築許可證年減3.0%,至140萬套,進一步印證了建築業的疲軟態勢。中國公佈一年期及五年期以上貸款市場報價利率分別為3.00%及3.50%,作為融資成本的基準。 (美國人口普查局/中國人民銀行)
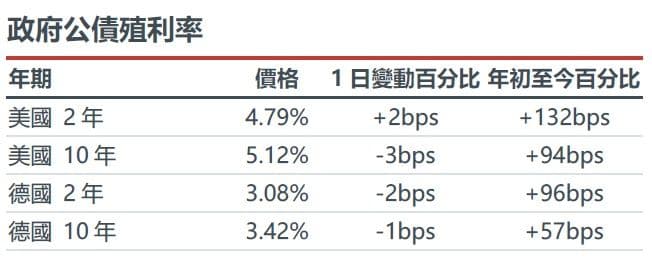
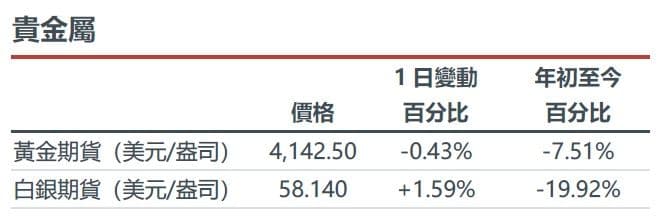
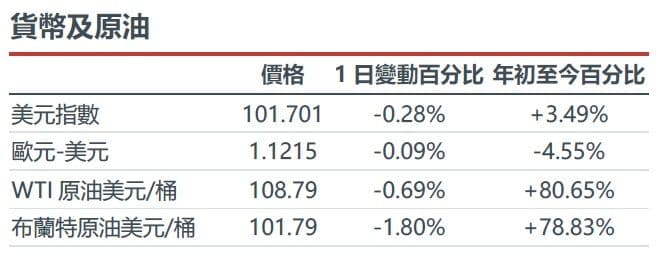
固定收益、貨幣及商品:12月布蘭特原油期貨結算價下跌0.69%,至每桶108.79美元。 11月WTI原油期貨下跌1.80%,至每桶101.79美元,而12月WTI原油期貨收在每桶97.82美元。到期合約的持有以及俄羅斯柴油製裁的解除緩解了供應擔憂。美國10年期公債殖利率下跌3個基點至5.12%;12月白銀期貨在紐約時間17:00的參考價位上漲1.59%。 (DTN/美國財政部/市場資料)
人工智能
英偉達(NVDA US)面臨中國市場需求過剩。路透社報道稱,位元組跳動、阿里巴巴(9988.HK)和騰訊(0700.HK)共訂購了超過300萬張RTX PRO 5500顯示卡,以標價計算價值超過350億美元。據報道,英偉達無法保證交貨。這些效能稍弱、符合出口標準的工作站晶片主要用於推理工作負載,凸顯了潛在的市場需求,但這些已公佈的訂單不應被視為已確定的收入。 (路透)英偉達(NVDA US)是我們的核心推薦。
SpaceX(SPCX US)在人工智慧業務成長的同時,也積極探索併購。 2026年第三季營收年增161%至146億美元,其中人工智慧業務營收成長830%至76億美元;196億美元的資本支出凸顯了其資金需求。馬斯克表示,SpaceX和特斯拉(TSLA US)的獨立委員會正在探討合併的可能性。 (SpaceX / Investing.com)
OpenAI 加快融資步伐。路透社通報稱,這家私人公司正在為其母公司 Anthropic 的預期 IPO 尋求投資者承諾,預計融資額約為 300 億美元,估值可能超過 1.4 兆美元。其投資人推介方案中提到的是 500 億美元的年化收入,而非已實現的收入。 (路透社)
Super Micro Computer (SMCI US) 上調初步銷售預期。這家伺服器製造商表示,2027 財年第一季營收為 185 億至 195 億美元,高於先前預期的 145 億至 155 億美元;毛利率為 12% 至 12.5%,高於先前預期的 10.4% 至 10.8%,並指出產品組合優化是主要原因。盤後交易中,該公司股價上漲 11.3%。 (路透社)
美洲
- 蘋果公司 (AAPL US) 面臨出貨量預期下調。 Loop Capital 將蘋果評級從“買入”下調至“持有”,並將目標價從 370 美元下調至 330 美元,理由是調查顯示,原計劃下半年 1300 萬部 iPhone 的出貨量在 2027 年無法彌補。這是券商的估計,並非公司指引。股價下跌 1.00%;供應限制和發佈時間表使得此評級下調難以解讀為潛在需求疲軟。 (Investing.com / AppleInsider / 市場數據)
- 通用電氣航空航太公司 (GE US) 上調業績指引,但隨後又下調。 2026 年第三季調整後營收年增 18% 至 133 億美元,調整後每股收益成長 36% 至 2.25 美元。 2026 財年每股收益指引從 7.65-7.85 美元上調至 8.00-8.10 美元。儘管如此,由於 2026 年第四季隱含的獲利預期令投資者失望,股價仍下跌 3.67%,這表明強勁的引擎服務需求也必須轉化為持續的短期獲利。 (GE Aerospace / 路透社 / 市場數據)
- 3M(MMM US)股價上漲,主要得益於獲利成長及資料中心業務的拓展。經調整後的每股盈餘年增12%至2.50美元(基於重新調整後的基數);2026財年業績指引為9.10-9.15美元。股價上漲5.78%。此外,3M向亞馬遜(AMZN US)發行的認股權證中,85%的股份將在累計購買額達到60億美元時生效。該安排擴大了3M在資料中心領域的業務,但該購買門檻並非承諾的銷售預測。 (3M / 路透社 / 市場數據)亞馬遜(AMZN US)是我們的核心推薦。
- Salesforce(CRM US)同意收購Braze(BRZE US)。這筆交易的企業價值為56.6億美元,每股現金支付47.50美元;Braze股價飆漲51.70%。 Braze的客戶互動和人工智慧決策能力將擴展Salesforce的行銷平台。該交易預計將於 Salesforce 2028 財年完成,但需獲得股東和監管機構的批准。該交易將擴大交叉銷售機會,但在實現這些收益之前,仍有整合和批准風險。 (Salesforce / 市場數據)
- Netflix (NFLX US) 在廣告業務疲軟的情況下實現了利潤成長。 2026 年第三季營收年增 12% 至 128.7 億美元,每股盈餘 (EPS) 為 0.87 美元,去年同期為 0.59 美元。然而,由於新廣告功能的推出速度放緩,其 2026 財年廣告收入預期從 30 億美元下調至約 27 億美元。盤後發布的財報顯示,儘管成長管道正在發展,但其強勁的潛在獲利能力仍面臨執行風險。 (Netflix)
- RTX (RTX US) 上調了獲利預期。 2026 年第三季銷售額年增 11% 至 250 億美元,調整後每股收益成長 33% 至 2.26 美元,其中包括 0.25 美元的關稅相關成本回收。 2026財年調整後每股盈餘預期從7.10-7.25美元上調至7.65-7.75美元。創紀錄的3,400億美元積壓訂單提振了國防和商用航空航太領域的業績可見性,但復甦帶來的貢獻抑制了對本季獲利成長的預期。 (RTX)
- 通用汽車(GM US)股價下跌,成本影響了業績預期。 2026財年第三季調整後息稅前利潤年增22%至41億美元,董事會批准了200億美元的股票回購計畫。然而,2026財年調整後每股盈餘預期為12.75-13.75美元,中點低於13.41美元的市場普遍預期。股價下跌6.84%;大宗商品和物流成本上漲,加上車型換代期間卡車交付量減少,限制了近期獲利前景。 (路透社/市場數據)
- 波音(BA US)獲得MAX 10認證。美國聯邦航空管理局 (FAA) 已批准波音 737 MAX 10 的認證,使其可以交付並投入商業運營。波音公司報告稱,已收到來自 30 多家客戶的 1555 架訂單,佔 MAX 目前訂單總量的 30% 以上。認證掃清了該專案的一大障礙;產能、客戶驗收和交付執行情況將決定積壓訂單何時能夠轉化為現金。 (FAA / 波音)
- 儘管抵押貸款市場承壓,Equifax (EFX US) 股價依然上漲。 2026 財年第三季營收年增 10% 至 16.93 億美元,調整後每股收益成長 11% 至 2.26 美元。儘管 2026 財年調整後每股盈餘中位數下跌 4 美分至 8.50 美元,但 Equifax 股價仍上漲 11.33%。人工智慧驅動的成本效益有望緩解抵押貸款活動疲軟的影響,因此,營運效率而非單純的房地產市場復甦,將成為獲利前景的關鍵。 (Equifax / 市場數據)
大中華區
寧德時代(300750.SZ)獲利成長不如預期。寧德時代公佈第三季淨利為人民幣212.5億元,年增14.54%;營收成長58.58%至人民幣1,652.2億元。路透社先前預測的獲利成長率為41.2%。儘管銷售成長,但實際利潤與預期差距凸顯了電池市場競爭的激烈程度。財報發布前,A股收盤下跌2.97%至人民幣259.08元,因此此次下跌並非獲利預期所致。 (香港交易所/路透/市場數據)
寧德時代(300750.SZ)是我們的核心推薦股。中國移動(0941.HK)儘管用戶數量成長,但獲利卻有所下滑。該公司10月20日發布的財報顯示,前九個月淨利年減7.9%至人民幣1,062億元,營收年減1.8%至人民幣7,803億元。主要業務收入下降3.7%,EBITDA下降6.7%。行動用戶數達到10.14億。隨著集團拓展運算和人工智慧服務,這種收入成長與利潤成長的差異凸顯了獲利能力和成本控制的重要性。 (港交所/市場數據)中國移動(0941.HK)是我們的核心推薦。
翰森製藥(3692.HK)在交易達成後的首個交易日股價上漲。在10月19日宣布與羅氏合作後,該公司股價在香港假期後上漲8.32%,至34.38港元。合作條款包括4億美元的預付款,一年後支付1.1億美元,以及可能超過150億美元的里程碑付款。這些開發、監管和商業付款仍有條件;該協議驗證了其抗體藥物偶聯物平台,但並未保證最終價值。 (公司/新時空)
聯想(0992.HK)在拓展人工智慧合作關係的同時股價大幅下跌。股價收跌9.98%,報25.26港元。另據報導,Rafay宣布與聯想在美洲、歐洲、中東和非洲以及亞太地區開展聯合銷售合作,提供用於管理GPU基礎設施和計量使用情況的軟體。此次合作旨在實現已安裝容量的商業化;但為消除未來商業回報的不確定性,並未揭露合約金額。 (公司/MT Newswires)
中國以外的亞洲地區
Sea(SE US)概述了其雲端業務以及Monee可能上市的計劃。管理層在致員工的信中表示,約500名員工在過去兩年中重建了其平台,並將對外提供Sea Cloud服務。該公司還表示,其金融服務部門Monee即將獨立營運。股價下跌9.09%,報80.43美元。可能的IPO可以為擴張提供資金,但信中並未設定交易時間表。 (公司/金融科技新聞/市場數據)
吉寶房地產信託(K71U.SI)提議收購South Central 51%的股份。該方案對價約6.109億新元,預計分紅增幅為2.01%,其中包括收入支持和特定資產剝離。發起人保證每月223萬新元的收入,期限最長可達五年。單位價格下跌4.85%至0.785新元。該方案預計將於2027年第二季完成,但需獲得單位持有人批准;租賃和融資仍是收益的關鍵。 (公司/新加坡交易所/市場數據)
歐洲中東和非洲及其他地區
儘管訂單創歷史新高且獲利強勁,ABB(ABBN.SW)股價仍下跌。股價下跌5.01%至70.96瑞士法郎。第三季訂單年增40%至120.55億美元,營運息稅前利潤成長24%至20.26億美元;營收成長14%。路透社將拋售歸因於對永續人工智慧基礎設施支出的疑慮。因此,強勁的設備需求仍取決於客戶的融資能力和對最終收益的信心。 (公司/路透社/市場數據)
依視路陸遜梯卡(EssilorLuxottica,EL.PA)營收超出預期,儘管穿戴式裝置成長放緩。該公司10月20日發布的財報顯示,第三季銷售額為74.86億歐元,較去年同期成長9.0%,以固定匯率計算成長7.2%,高於路透社先前73.6億歐元的預期。其中,穿戴式裝置貢獻了4.86億歐元,成長20%,而第二季增幅接近100%。這顯示市場需求依然強勁,同時也凸顯了眼科護理業務成長對投資價值的重要性。 (路透社/金融/市場數據)
西班牙對外銀行(BBVA,BBVA.MC)的晨星DBRS評等調高一級。該行提交的監理文件確認,其長期高級發行人評等從A(高)上調至AA(低),展望由正面調整為穩定。次級債務評級也從A(低)上調至A。此評級調整有助於提升該行的信用評級,但實際融資成本仍將取決於市場利差和利率。 (公司/RNS/市場數據)
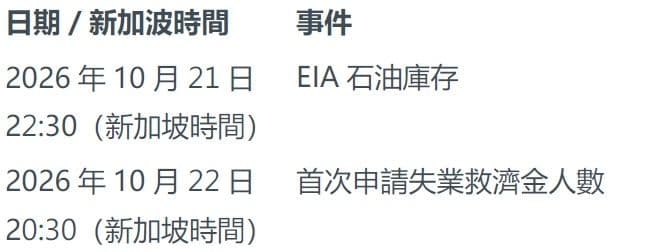
德意志交易所 (DB1.DE) 再次上調營收預期。其10月20日公佈的業績顯示,第三季淨營收年增13%至16.33億歐元,股東獲利成長18%至5.59億歐元。國庫營收成長7%,這是自2024年以來的首次年度成長,而EBITDA成長16%。交易活動和資產服務資金流支撐了營運槓桿;分析師電話會議定於10月21日新加坡時間20:00舉行。 (公司/市場數據)
阿迪達斯 (ADS.DE) 在創紀錄的季度業績後上調了利潤預期。初步數據顯示,第三季營收年增9%至72.52億歐元,營業利潤成長37%至10.08億歐元。約2億歐元的美國關稅退款提振了利潤率。經計畫再投資後,2026年營業利潤預期將從23億歐元增加至約25億歐元;但由於退款並非經常性收益,因此對利潤外推的預測有所限制。 (公司/市場數據)
交易員專區
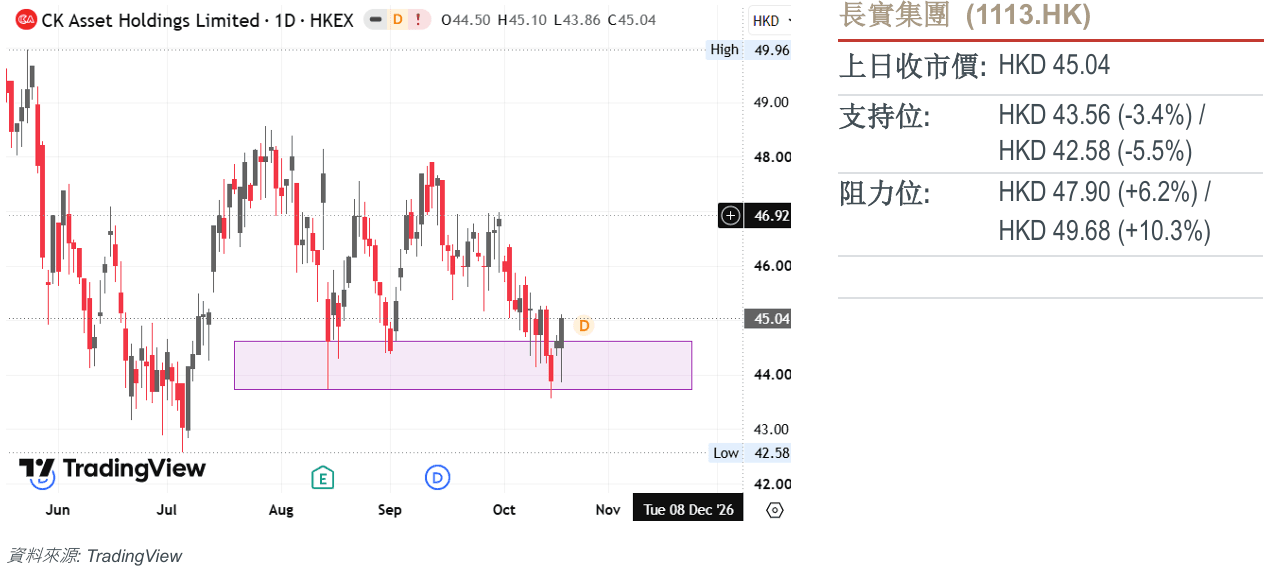
技術分析:
價格行為在其前期水準支撐區域完成決絕回升,有效維護了主導需求地基的結構完整性。
技術動能為該上行延續提供了強力佐證:RSI指標呈現持續的正向斜率,穩步向中性50分界線攀升,信號呈現賣方動能的持續收斂以及買方主動性資金的積極介入。
- 只要價格行為在隨後的盤中暫態回踩中嚴格維持在該防守支撐地基上方,最小阻力路徑將傾斜于向上方水準阻力目的地區域展開持續的看漲拓展。
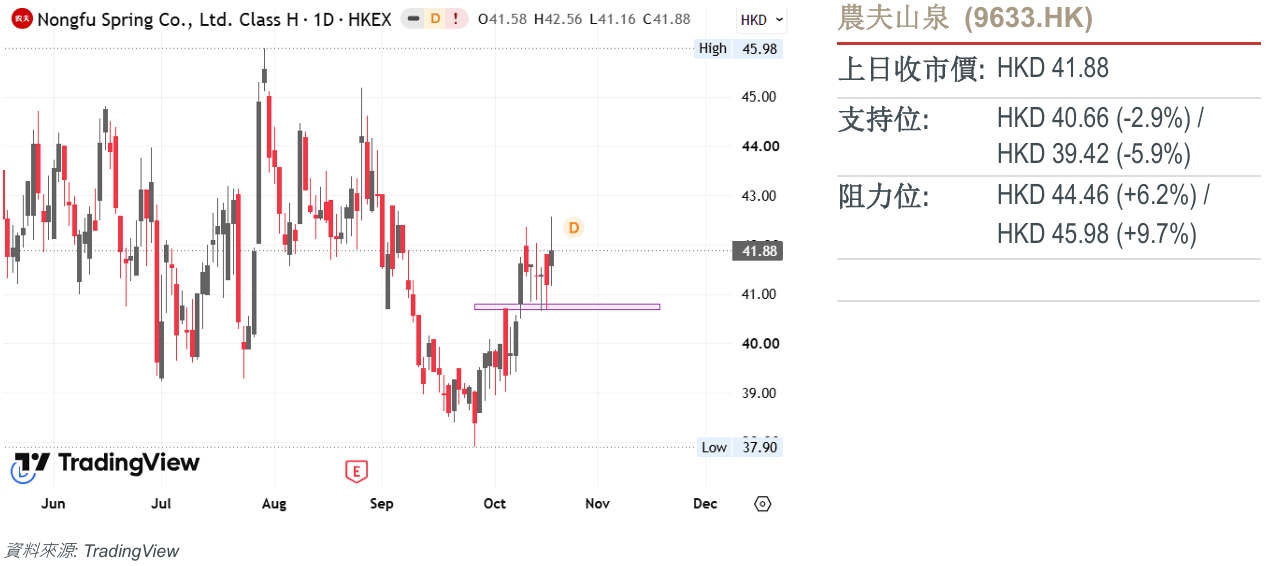
技術分析:
價格行為在其支撐轉阻力區域完成了標準的突破回踩確認,驗證了水準極性轉換的結構有效性,並在回踩成功後延續上行軌跡。
技術動能強力印證了這一看漲擴張:RSI指標穩固紮根於看跌與看漲交界的上方看漲區間,並持續以正向加速度呈向上斜率傾斜,信號呈現買方動能的持續擴張而非即時的動能衰竭或背離。
- 只要價格行為在隨後的盤中暫態回踩中嚴格維持在該新轉換的支撐地基上方,最小阻力路徑將高度傾斜于向上方主導阻力目的地區域展開持續的上行拓展。
今日需知要聞
市場動態:標普500指數上漲0.28%。英偉達(NVDA US)股價下跌0.29%,儘管該公司公佈的中國顯示卡訂單價值超過350億美元(以標價計算),但交付無法保證。 ABB(ABBN SW)在瑞士股價下跌5.01%,儘管第三季訂單年增40%,營運息稅前獲利(EBITA)成長24%,但仍凸顯了市場對人工智慧支出的擔憂。寧德時代(300750.SZ)在中國股價下跌2.97%,此前該公司公佈了晚間業績:季度利潤同比增長14.5%至人民幣212億元,低於此前41.2%的預期增長。因此,強勁的需求與獲利預期和供應限制並存。 (路透/ABB/路透/路透/市場數據/市場數據/市場數據/市場數據)英偉達(NVDA US)和寧德時代(300750.SZ)是我們的核心推薦。
宏觀:美國9月新屋開工量較上季下降5.2%,年減7.4%,至年化122.1萬套,但這兩個降幅在統計上均存在不確定性。建築許可證年減3.0%,至140萬套,進一步印證了建築業的疲軟態勢。中國公佈一年期及五年期以上貸款市場報價利率分別為3.00%及3.50%,作為融資成本的基準。 (美國人口普查局/中國人民銀行)
固定收益、貨幣及商品:12月布蘭特原油期貨結算價下跌0.69%,至每桶108.79美元。 11月WTI原油期貨下跌1.80%,至每桶101.79美元,而12月WTI原油期貨收在每桶97.82美元。到期合約的持有以及俄羅斯柴油製裁的解除緩解了供應擔憂。美國10年期公債殖利率下跌3個基點至5.12%;12月白銀期貨在紐約時間17:00的參考價位上漲1.59%。 (DTN/美國財政部/市場資料)
人工智能
英偉達(NVDA US)面臨中國市場需求過剩。路透社報道稱,位元組跳動、阿里巴巴(9988.HK)和騰訊(0700.HK)共訂購了超過300萬張RTX PRO 5500顯示卡,以標價計算價值超過350億美元。據報道,英偉達無法保證交貨。這些效能稍弱、符合出口標準的工作站晶片主要用於推理工作負載,凸顯了潛在的市場需求,但這些已公佈的訂單不應被視為已確定的收入。 (路透)英偉達(NVDA US)是我們的核心推薦。
SpaceX(SPCX US)在人工智慧業務成長的同時,也積極探索併購。 2026年第三季營收年增161%至146億美元,其中人工智慧業務營收成長830%至76億美元;196億美元的資本支出凸顯了其資金需求。馬斯克表示,SpaceX和特斯拉(TSLA US)的獨立委員會正在探討合併的可能性。 (SpaceX / Investing.com)
OpenAI 加快融資步伐。路透社通報稱,這家私人公司正在為其母公司 Anthropic 的預期 IPO 尋求投資者承諾,預計融資額約為 300 億美元,估值可能超過 1.4 兆美元。其投資人推介方案中提到的是 500 億美元的年化收入,而非已實現的收入。 (路透社)
Super Micro Computer (SMCI US) 上調初步銷售預期。這家伺服器製造商表示,2027 財年第一季營收為 185 億至 195 億美元,高於先前預期的 145 億至 155 億美元;毛利率為 12% 至 12.5%,高於先前預期的 10.4% 至 10.8%,並指出產品組合優化是主要原因。盤後交易中,該公司股價上漲 11.3%。 (路透社)
美洲
- 蘋果公司 (AAPL US) 面臨出貨量預期下調。 Loop Capital 將蘋果評級從“買入”下調至“持有”,並將目標價從 370 美元下調至 330 美元,理由是調查顯示,原計劃下半年 1300 萬部 iPhone 的出貨量在 2027 年無法彌補。這是券商的估計,並非公司指引。股價下跌 1.00%;供應限制和發佈時間表使得此評級下調難以解讀為潛在需求疲軟。 (Investing.com / AppleInsider / 市場數據)
- 通用電氣航空航太公司 (GE US) 上調業績指引,但隨後又下調。 2026 年第三季調整後營收年增 18% 至 133 億美元,調整後每股收益成長 36% 至 2.25 美元。 2026 財年每股收益指引從 7.65-7.85 美元上調至 8.00-8.10 美元。儘管如此,由於 2026 年第四季隱含的獲利預期令投資者失望,股價仍下跌 3.67%,這表明強勁的引擎服務需求也必須轉化為持續的短期獲利。 (GE Aerospace / 路透社 / 市場數據)
- 3M(MMM US)股價上漲,主要得益於獲利成長及資料中心業務的拓展。經調整後的每股盈餘年增12%至2.50美元(基於重新調整後的基數);2026財年業績指引為9.10-9.15美元。股價上漲5.78%。此外,3M向亞馬遜(AMZN US)發行的認股權證中,85%的股份將在累計購買額達到60億美元時生效。該安排擴大了3M在資料中心領域的業務,但該購買門檻並非承諾的銷售預測。 (3M / 路透社 / 市場數據)亞馬遜(AMZN US)是我們的核心推薦。
- Salesforce(CRM US)同意收購Braze(BRZE US)。這筆交易的企業價值為56.6億美元,每股現金支付47.50美元;Braze股價飆漲51.70%。 Braze的客戶互動和人工智慧決策能力將擴展Salesforce的行銷平台。該交易預計將於 Salesforce 2028 財年完成,但需獲得股東和監管機構的批准。該交易將擴大交叉銷售機會,但在實現這些收益之前,仍有整合和批准風險。 (Salesforce / 市場數據)
- Netflix (NFLX US) 在廣告業務疲軟的情況下實現了利潤成長。 2026 年第三季營收年增 12% 至 128.7 億美元,每股盈餘 (EPS) 為 0.87 美元,去年同期為 0.59 美元。然而,由於新廣告功能的推出速度放緩,其 2026 財年廣告收入預期從 30 億美元下調至約 27 億美元。盤後發布的財報顯示,儘管成長管道正在發展,但其強勁的潛在獲利能力仍面臨執行風險。 (Netflix)
- RTX (RTX US) 上調了獲利預期。 2026 年第三季銷售額年增 11% 至 250 億美元,調整後每股收益成長 33% 至 2.26 美元,其中包括 0.25 美元的關稅相關成本回收。 2026財年調整後每股盈餘預期從7.10-7.25美元上調至7.65-7.75美元。創紀錄的3,400億美元積壓訂單提振了國防和商用航空航太領域的業績可見性,但復甦帶來的貢獻抑制了對本季獲利成長的預期。 (RTX)
- 通用汽車(GM US)股價下跌,成本影響了業績預期。 2026財年第三季調整後息稅前利潤年增22%至41億美元,董事會批准了200億美元的股票回購計畫。然而,2026財年調整後每股盈餘預期為12.75-13.75美元,中點低於13.41美元的市場普遍預期。股價下跌6.84%;大宗商品和物流成本上漲,加上車型換代期間卡車交付量減少,限制了近期獲利前景。 (路透社/市場數據)
- 波音(BA US)獲得MAX 10認證。美國聯邦航空管理局 (FAA) 已批准波音 737 MAX 10 的認證,使其可以交付並投入商業運營。波音公司報告稱,已收到來自 30 多家客戶的 1555 架訂單,佔 MAX 目前訂單總量的 30% 以上。認證掃清了該專案的一大障礙;產能、客戶驗收和交付執行情況將決定積壓訂單何時能夠轉化為現金。 (FAA / 波音)
- 儘管抵押貸款市場承壓,Equifax (EFX US) 股價依然上漲。 2026 財年第三季營收年增 10% 至 16.93 億美元,調整後每股收益成長 11% 至 2.26 美元。儘管 2026 財年調整後每股盈餘中位數下跌 4 美分至 8.50 美元,但 Equifax 股價仍上漲 11.33%。人工智慧驅動的成本效益有望緩解抵押貸款活動疲軟的影響,因此,營運效率而非單純的房地產市場復甦,將成為獲利前景的關鍵。 (Equifax / 市場數據)
大中華區
寧德時代(300750.SZ)獲利成長不如預期。寧德時代公佈第三季淨利為人民幣212.5億元,年增14.54%;營收成長58.58%至人民幣1,652.2億元。路透社先前預測的獲利成長率為41.2%。儘管銷售成長,但實際利潤與預期差距凸顯了電池市場競爭的激烈程度。財報發布前,A股收盤下跌2.97%至人民幣259.08元,因此此次下跌並非獲利預期所致。 (香港交易所/路透/市場數據)
寧德時代(300750.SZ)是我們的核心推薦股。中國移動(0941.HK)儘管用戶數量成長,但獲利卻有所下滑。該公司10月20日發布的財報顯示,前九個月淨利年減7.9%至人民幣1,062億元,營收年減1.8%至人民幣7,803億元。主要業務收入下降3.7%,EBITDA下降6.7%。行動用戶數達到10.14億。隨著集團拓展運算和人工智慧服務,這種收入成長與利潤成長的差異凸顯了獲利能力和成本控制的重要性。 (港交所/市場數據)中國移動(0941.HK)是我們的核心推薦。
翰森製藥(3692.HK)在交易達成後的首個交易日股價上漲。在10月19日宣布與羅氏合作後,該公司股價在香港假期後上漲8.32%,至34.38港元。合作條款包括4億美元的預付款,一年後支付1.1億美元,以及可能超過150億美元的里程碑付款。這些開發、監管和商業付款仍有條件;該協議驗證了其抗體藥物偶聯物平台,但並未保證最終價值。 (公司/新時空)
聯想(0992.HK)在拓展人工智慧合作關係的同時股價大幅下跌。股價收跌9.98%,報25.26港元。另據報導,Rafay宣布與聯想在美洲、歐洲、中東和非洲以及亞太地區開展聯合銷售合作,提供用於管理GPU基礎設施和計量使用情況的軟體。此次合作旨在實現已安裝容量的商業化;但為消除未來商業回報的不確定性,並未揭露合約金額。 (公司/MT Newswires)
中國以外的亞洲地區
Sea(SE US)概述了其雲端業務以及Monee可能上市的計劃。管理層在致員工的信中表示,約500名員工在過去兩年中重建了其平台,並將對外提供Sea Cloud服務。該公司還表示,其金融服務部門Monee即將獨立營運。股價下跌9.09%,報80.43美元。可能的IPO可以為擴張提供資金,但信中並未設定交易時間表。 (公司/金融科技新聞/市場數據)
吉寶房地產信託(K71U.SI)提議收購South Central 51%的股份。該方案對價約6.109億新元,預計分紅增幅為2.01%,其中包括收入支持和特定資產剝離。發起人保證每月223萬新元的收入,期限最長可達五年。單位價格下跌4.85%至0.785新元。該方案預計將於2027年第二季完成,但需獲得單位持有人批准;租賃和融資仍是收益的關鍵。 (公司/新加坡交易所/市場數據)
歐洲中東和非洲及其他地區
儘管訂單創歷史新高且獲利強勁,ABB(ABBN.SW)股價仍下跌。股價下跌5.01%至70.96瑞士法郎。第三季訂單年增40%至120.55億美元,營運息稅前利潤成長24%至20.26億美元;營收成長14%。路透社將拋售歸因於對永續人工智慧基礎設施支出的疑慮。因此,強勁的設備需求仍取決於客戶的融資能力和對最終收益的信心。 (公司/路透社/市場數據)
依視路陸遜梯卡(EssilorLuxottica,EL.PA)營收超出預期,儘管穿戴式裝置成長放緩。該公司10月20日發布的財報顯示,第三季銷售額為74.86億歐元,較去年同期成長9.0%,以固定匯率計算成長7.2%,高於路透社先前73.6億歐元的預期。其中,穿戴式裝置貢獻了4.86億歐元,成長20%,而第二季增幅接近100%。這顯示市場需求依然強勁,同時也凸顯了眼科護理業務成長對投資價值的重要性。 (路透社/金融/市場數據)
西班牙對外銀行(BBVA,BBVA.MC)的晨星DBRS評等調高一級。該行提交的監理文件確認,其長期高級發行人評等從A(高)上調至AA(低),展望由正面調整為穩定。次級債務評級也從A(低)上調至A。此評級調整有助於提升該行的信用評級,但實際融資成本仍將取決於市場利差和利率。 (公司/RNS/市場數據)
德意志交易所 (DB1.DE) 再次上調營收預期。其10月20日公佈的業績顯示,第三季淨營收年增13%至16.33億歐元,股東獲利成長18%至5.59億歐元。國庫營收成長7%,這是自2024年以來的首次年度成長,而EBITDA成長16%。交易活動和資產服務資金流支撐了營運槓桿;分析師電話會議定於10月21日新加坡時間20:00舉行。 (公司/市場數據)
阿迪達斯 (ADS.DE) 在創紀錄的季度業績後上調了利潤預期。初步數據顯示,第三季營收年增9%至72.52億歐元,營業利潤成長37%至10.08億歐元。約2億歐元的美國關稅退款提振了利潤率。經計畫再投資後,2026年營業利潤預期將從23億歐元增加至約25億歐元;但由於退款並非經常性收益,因此對利潤外推的預測有所限制。 (公司/市場數據)
交易員專區
技術分析:
價格行為在其前期水準支撐區域完成決絕回升,有效維護了主導需求地基的結構完整性。
技術動能為該上行延續提供了強力佐證:RSI指標呈現持續的正向斜率,穩步向中性50分界線攀升,信號呈現賣方動能的持續收斂以及買方主動性資金的積極介入。
- 只要價格行為在隨後的盤中暫態回踩中嚴格維持在該防守支撐地基上方,最小阻力路徑將傾斜于向上方水準阻力目的地區域展開持續的看漲拓展。
技術分析:
價格行為在其支撐轉阻力區域完成了標準的突破回踩確認,驗證了水準極性轉換的結構有效性,並在回踩成功後延續上行軌跡。
技術動能強力印證了這一看漲擴張:RSI指標穩固紮根於看跌與看漲交界的上方看漲區間,並持續以正向加速度呈向上斜率傾斜,信號呈現買方動能的持續擴張而非即時的動能衰竭或背離。
- 只要價格行為在隨後的盤中暫態回踩中嚴格維持在該新轉換的支撐地基上方,最小阻力路徑將高度傾斜于向上方主導阻力目的地區域展開持續的上行拓展。
Disclosures and disclaimers
This report is provided subject to, and must be read together with, the full Disclosures / Disclaimers available at this link, which are incorporated by reference into this report. In particular, this report is intended for general circulation and informational purposes only and does not constitute personal investment advice or a recommendation to buy or sell any investment product or security. You should independently evaluate the information and, where necessary, seek advice from a qualified financial adviser regarding the suitability of any investment. Analyst certifications required under applicable regulations, including SEC Regulation AC (where relevant), are included in this report. By accessing, receiving or using this report, you acknowledge that you have read, understood and agreed to be bound by the Disclosures / Disclaimers, as may be amended, supplemented or updated from time to time.


