

夜市回顾
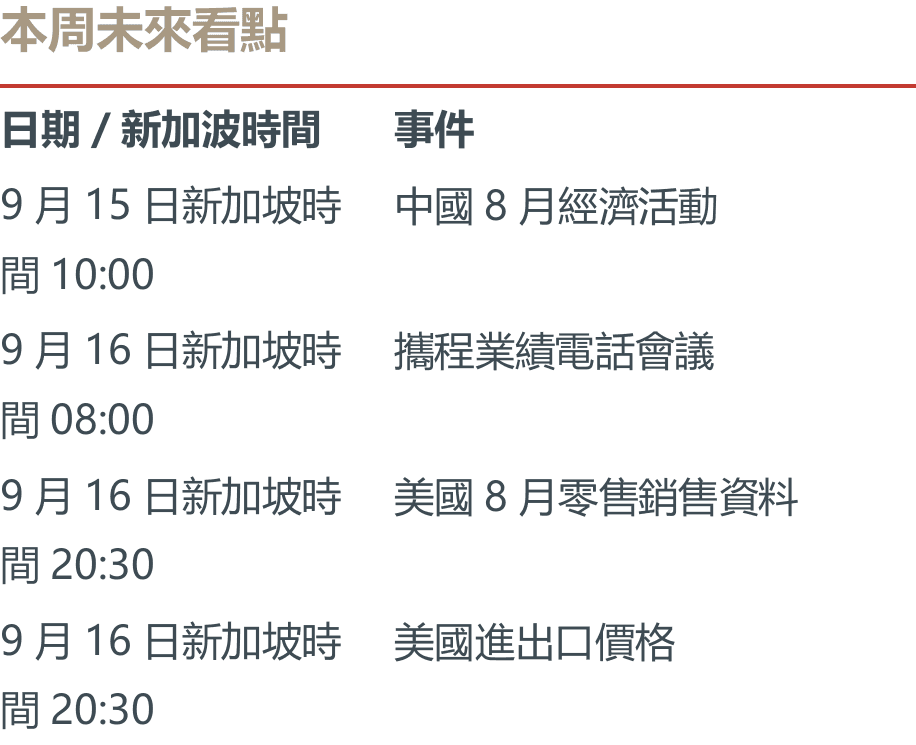
今日需知要聞
市場動態:週一(9月14日)美國收盤時,英偉達(NVDA US)股價下跌3.36%,週末人工智慧安全警告令晶片製造商承壓。 CrowdStrike(CRWD US)股價上漲13.85%,因為同樣的討論提振了網路安全需求預期。此前,東京收盤時,軟銀集團(9984 JP)股價下跌10.72%,投資者重新評估了其人工智慧業務。截然不同的反應表明,開發週期放緩可能會對硬體訂單、資金需求和安全支出產生不同的影響。此次重新定價涉及供應商和投資者,但反映的是預期變化,而非新宣布的削減已承諾資本支出。 (路透/道瓊斯/美聯社)
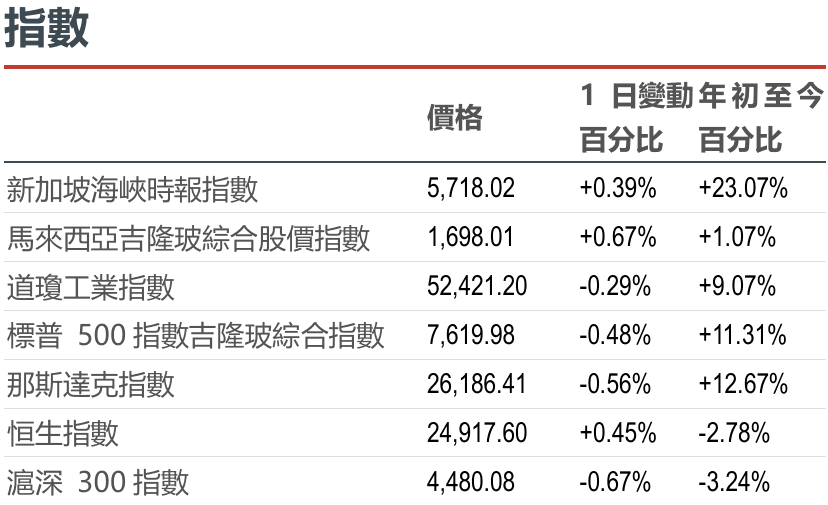
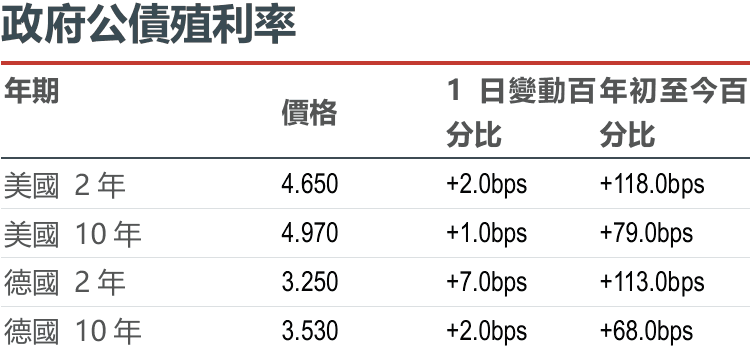
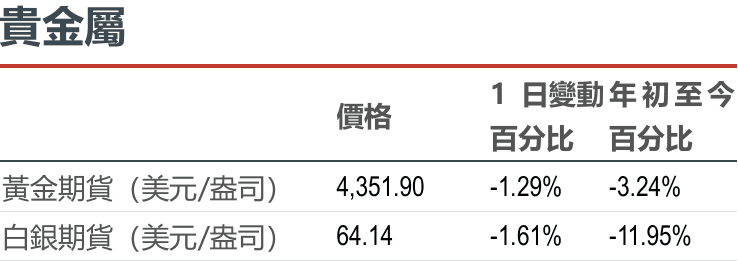
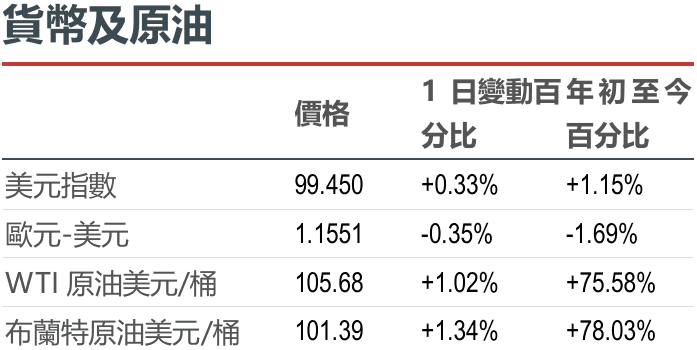
固定收益、商品及大宗商品(FICC):週一,布蘭特原油11月期貨結算價為每桶105.68美元,新的區域網路攻擊事件持續引發供應擔憂。美國10年期公債殖利率盤中一度觸及5%。官方公佈的每日固定到期收益率為4.97%。能源成本和借貸利率的上升使得股票估值面臨風險,即使獲利依然穩健。標普500指數收跌0.48%,那斯達克指數下跌0.56%。 10月WTI原油期貨結算價為每桶101.39美元,12月黃金期貨收在每盎司4,351.90美元,下跌1.29%。金價下跌表明,當日市場並未出現對防禦性資產的普遍轉向。下一次政策考驗是9月17日新加坡時間凌晨2點舉行的聯邦公開市場委員會(FOMC)決議,接著是2點30分的記者會。 (美聯社/美國財政部/美聯儲/eOption/路透社)英偉達(NVDA US)是我們的核心推薦。
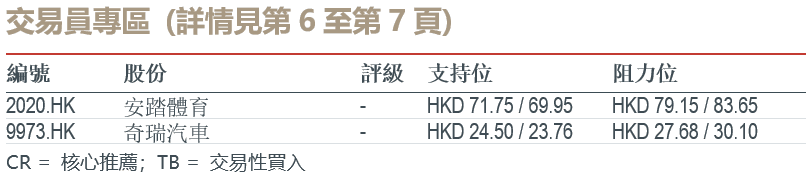
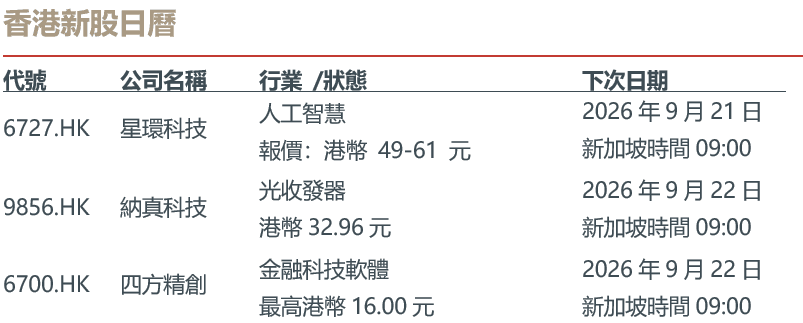
人工智能
投資人重新評估人工智慧支出,英偉達股價下跌。週一常規交易時段,英偉達(NVDA US)股價下跌3.36%,至210.96美元,低於上週五的218.29美元。投資者對週末有關放緩前沿模型開發速度的呼籲做出反應。費城半導體指數下跌約5.9%。此次市場反應凸顯了硬體供應商對部署計劃的敏感度:即使客戶尚未宣布任何減少已承諾資本支出的計劃,自願放緩開發速度也可能導致訂單推遲。 (路透)英偉達(NVDA US)是我們的核心推薦股。
網路安全供應商受益於人工智慧安全的討論。週一,CrowdStrike(CRWD US)股價上漲13.85%,至235.38美元,高於上週五的206.74美元;Palo Alto Networks(PANW US)股價上漲13.09%,至373.94美元,高於上週五的330.65美元。道瓊斯指數將此次上漲歸因於人們對日益強大的人工智慧系統將面臨更嚴格保護的預期,此前多家領先實驗室在周末發出警告。與晶片領域不同的是,這表明即使前沿技術研發支出放緩,安全預算也可能受益。 (道瓊)
微軟公開其人工智慧行為準則。微軟(MSFT US)於週一啟動了為期六週的公眾諮詢,就其多智能體人工智慧(MAI)模型的規則草案徵求意見。建議的標準要求人工控制、接受系統關閉以及限制自主目標,同時允許企業進行配置。修訂版計劃於今年稍後發布。客戶將獲得更清晰的評估安全措施的依據,但此次諮詢並未保證未來的模型能夠可靠地滿足所有限制條件。 (微軟)微軟(MSFT US)是我們的核心推薦。
美洲
美國銀行警告稱,手續費成長動能正在減弱。美國銀行(BAC US)執行長布萊恩·莫伊尼漢(Brian Moynihan)週一在巴克萊銀行會議上表示,預計第三季投資銀行手續費收入為16億至18億美元,低於去年同期的20億美元,交易收入基本持平。這意味著手續費收入將下降10%至20%,顯示儘管市場波動,但併購交易的貢獻已減弱。資本市場收入放緩將削弱該行的獲利緩衝,因為投資者正在評估利率上升對借款人和交易活動的影響。 (彭博/Investing.com)
Elmet公司獲得政府支持,建置國內鎢礦網路。 Elmet公司(ELMT US)週一宣布,美國政府已承諾投資4.5億美元,其中包括2億美元的初始資金以及交易後至多19.9%股份的認股權證。另一份庫存合約的上限為20億美元,但僅有1.5億美元獲得擔保。該方案可為加工能力擴展和供應多元化提供資金;投資者必須權衡該支持與股權稀釋以及庫存交付開始前所需的產能提升。 (Elmet)
隨著人工智慧顛覆性影響的擔憂緩解,企業軟體股反彈。 ServiceNow (NOW US) 週一上漲 7.41%,至 142.35 美元,高於上週五的 132.53 美元;Adobe (ADBE US) 和 Workday (WDAY US) 也出現上漲。路透社稱,先前市場擔憂人工智慧競爭可能擠壓利潤率,但隨後出現反彈。與晶片股下跌形成鮮明對比的是,這表明投資者正在重新評估軟體產業在尖端技術發展放緩時的競爭前景,而不是對新的營收或獲利預期做出反應。 (路透社)
Baldwin 同意以 77 億美元進行私有化交易。 Baldwin (BWIN US) 週一與 Sequence Holdings 和邁克爾·戴爾的家族辦公室簽署了最終協議。股東將獲得 32.50 美元現金;該交易的企業價值約為77億美元,其中包括46億美元的股權和31億美元的淨債務。預計於2027年第一季完成,但需獲得相關核准。該交易將為保險經紀公司估值提供一個基準,但仍需獲得股東和監管機構的批准。 (鮑德溫)
Vista Equity 正在探索 Finastra 的策略選擇。路透社週一引述四位知情人士的消息報告稱,Vista Equity 正在考慮出售、剝離股份或以其他方式合併 Finastra。一位消息人士表示,Finastra 的估值可能高達120億美元,預計年息稅折舊攤提前利潤 (EBITDA) 為6.5億美元。目前該流程尚處於初步階段,兩家公司均拒絕置評。這筆潛在交易將考驗市場對成熟銀行軟體的需求,而人工智慧的顛覆性變革則使估值和私募股權退出決策變得更加複雜。 (路透社)
Corteva 批准其種子業務分拆的下一步計劃。 Corteva(CTVA US)週一表示,其董事會已批准將其種子業務 Vylor 按一對一的比例分配給符合條件的股東。預計新加坡時間10月1日21:30前進行分發,並於屆時開始正常交易,具體情況視慣例而定。將種子遺傳學與作物保護業務分開將有助於明確各業務的投資重點,但執行方案和最終的獨立估值仍有待確定。 (科迪華)
Addus透過收購AccentCare拓展個人護理業務。 Addus HomeCare(ADUS US)週一同意以約2.75億美元的價格收購AccentCare在紐約以外的個人護理業務。管理層預計年收入約2.8億美元,將使Addus的收入基礎擴大約19%,其每日平均客戶遍布十個州,約有13,700名。此次收購將以現金和循環信貸額度進行融資。更大的規模有望提高效率,但預期收益的實現仍需獲得監管部門的批准和完成整合。 (Addus)
Revolution Medicines獲得聯合治療的新途徑。據道瓊斯週一收盤後報道,Revolution Medicines(RVMD US)的Rasonque聯合兩種化療藥物治療轉移性胰腺癌獲得了FDA的突破性療法認定。初步的1/2期臨床試驗結果為3期臨床試驗提供了依據。該藥物先前已獲批准用於不同的治療領域。更快的監管審批流程可能有助於擴大適用範圍,但新的認定並不代表該聯合療法已獲批准或取得商業成功。 (道瓊)
大中華區
美國銀行警告稱,手續費成長動能正在減弱。美國銀行(BAC US)執行長布萊恩·莫伊尼漢(Brian Moynihan)週一在巴克萊銀行會議上表示,預計第三季投資銀行手續費收入為16億至18億美元,低於去年同期的20億美元,交易收入基本持平。這意味著手續費收入將下降10%至20%,顯示儘管市場波動,但併購交易的貢獻已減弱。資本市場收入放緩將削弱該行的獲利緩衝,因為投資者正在評估利率上升對借款人和交易活動的影響。 (彭博/Investing.com)
Elmet公司獲得政府支持,建置國內鎢礦網路。 Elmet公司(ELMT US)週一宣布,美國政府已承諾投資4.5億美元,其中包括2億美元的初始資金以及交易後至多19.9%股份的認股權證。另一份庫存合約的上限為20億美元,但僅有1.5億美元獲得擔保。該方案可為加工能力擴展和供應多元化提供資金;投資者必須權衡該支持與股權稀釋以及庫存交付開始前所需的產能提升。 (Elmet)
隨著人工智慧顛覆性影響的擔憂緩解,企業軟體股反彈。 ServiceNow (NOW US) 週一上漲 7.41%,至 142.35 美元,高於上週五的 132.53 美元;Adobe (ADBE US) 和 Workday (WDAY US) 也出現上漲。路透社稱,先前市場擔憂人工智慧競爭可能擠壓利潤率,但隨後出現反彈。與晶片股下跌形成鮮明對比的是,這表明投資者正在重新評估軟體產業在尖端技術發展放緩時的競爭前景,而不是對新的營收或獲利預期做出反應。 (路透社)
Baldwin 同意以 77 億美元進行私有化交易。 Baldwin (BWIN US) 週一與 Sequence Holdings 和邁克爾·戴爾的家族辦公室簽署了最終協議。股東將獲得 32.50 美元現金;該交易的企業價值約為77億美元,其中包括46億美元的股權和31億美元的淨債務。預計於2027年第一季完成,但需獲得相關核准。該交易將為保險經紀公司估值提供一個基準,但仍需獲得股東和監管機構的批准。 (鮑德溫)
Vista Equity 正在探索 Finastra 的策略選擇。路透社週一引述四位知情人士的消息報告稱,Vista Equity 正在考慮出售、剝離股份或以其他方式合併 Finastra。一位消息人士表示,Finastra 的估值可能高達120億美元,預計年息稅折舊攤提前利潤 (EBITDA) 為6.5億美元。目前該流程尚處於初步階段,兩家公司均拒絕置評。這筆潛在交易將考驗市場對成熟銀行軟體的需求,而人工智慧的顛覆性變革則使估值和私募股權退出決策變得更加複雜。 (路透社)
Corteva 批准其種子業務分拆的下一步計劃。 Corteva(CTVA US)週一表示,其董事會已批准將其種子業務 Vylor 按一對一的比例分配給符合條件的股東。預計新加坡時間10月1日21:30前進行分發,並於屆時開始正常交易,具體情況視慣例而定。將種子遺傳學與作物保護業務分開將有助於明確各業務的投資重點,但執行方案和最終的獨立估值仍有待確定。 (科迪華)
Addus透過收購AccentCare拓展個人護理業務。 Addus HomeCare(ADUS US)週一同意以約2.75億美元的價格收購AccentCare在紐約以外的個人護理業務。管理層預計年收入約2.8億美元,將使Addus的收入基礎擴大約19%,其每日平均客戶遍布十個州,約有13,700名。此次收購將以現金和循環信貸額度進行融資。更大的規模有望提高效率,但預期收益的實現仍需獲得監管部門的批准和完成整合。 (Addus)
Revolution Medicines獲得聯合治療的新途徑。據道瓊斯週一收盤後報道,Revolution Medicines(RVMD US)的Rasonque聯合兩種化療藥物治療轉移性胰腺癌獲得了FDA的突破性療法認定。初步的1/2期臨床試驗結果為3期臨床試驗提供了依據。該藥物先前已獲批准用於不同的治療領域。更快的監管審批流程可能有助於擴大適用範圍,但新的認定並不代表該聯合療法已獲批准或取得商業成功。 (道瓊)
中國以外的亞洲地區
軟銀和SK海力士股價下跌反映出人工智慧發展放緩的預期。週一東京及首爾股市收盤時,軟銀集團(9984 JP)股價下跌10.72%至5839日圓,SK海力士(000660 KS)股價下跌6.35%至169.7萬韓元,均較上週五下跌。美聯社將此次拋售歸咎於人工智慧領域領導企業週末呼籲放緩發展步伐。 OpenAI也排除了在2026年進行IPO的可能性,這加劇了其投資者軟銀的不確定性。此次市場反應凸顯了人工智慧投資和記憶體供應商在融資和需求方面的敏感度。 (美聯社)
印尼更換財政部長,財政信譽面臨考驗。週一,總統普拉博沃·蘇比安托任命副財政部長蘇阿哈西爾·納扎拉接替普爾巴亞·尤迪·薩德瓦,這是他在不到兩年的時間內任命的第三位財政部長。蘇阿哈西爾承諾將赤字控制在GDP 3%的法定上限以下,並提高預算的可信度。這項調整源於惠譽和穆迪因政策和支出方面的擔憂而下調了對該公司信用評級的負面展望。投資人將評估這位技術官僚的任命能否帶來更可預測的融資和支出決策。 (路透社)
Grab 擴大新加坡自動駕駛汽車部署規模。 Grab(GRAB US)週一表示,將在未來六個月內將其在新加坡的車隊規模從 10 輛擴大到 50 輛,並準備在榜鵝推出按需乘車服務。其 WeRide GXR 車輛已行駛超過 11 萬公里,服務超過 12,000 名乘客,高於 7 月的 9 萬公里和 9,000 名乘客。將業務擴展到榜鵝以外的地區需要獲得監管部門的批准,因此部署許可和服務可靠性對於商業規模化至關重要。 (商業時報)
馬來西亞和泰國擴大天然氣合作開發。馬來西亞國家石油公司(Petronas)週一表示,其子公司和泰國國家石油公司(PTT)旗下子公司已獲得A-18-01區塊35年生產分成合約的批准,該合約自2026年1月1日起生效。該合約將開發期限延長至原合約2029年4月到期後,並增加了勘探面積。該聯合開發區域擁有約7億標準立方英尺/日的天然氣產能,由兩國平均分配,有助於在液化天然氣供應中斷的情況下保障區域供應安全。 (路透社)
海灣開發公司重啟越南天然氣發電計畫。海灣開發公司(GULF TB)執行長薩拉特·拉塔納瓦迪(Sarath Ratanavadi)週一表示,該公司正在重啟一個擱置已久的越南天然氣發電項目。 2019年的研究涵蓋了一座6000兆瓦的電廠和一個液化天然氣接收站;但並未透露新的投資金額。海灣開發公司目前營運三個總裝置容量為247兆瓦的越南再生能源專案。不斷增長的電力需求支撐著該項目的擴張,但融資和建設承諾尚未披露。 (彭博)
新加坡債務市場擴大其融資功能。新加坡金融管理局(MAS)週一發布的調查顯示,2025年長期債券發行量增加21.8%,達到創紀錄的950億美元。更廣泛的新債發行量增加10%,達到3,390億新元;未償債務總額達6,590億新元,成長6.8%。參與範圍擴大至數位基礎設施和消費金融領域,增強了新加坡的融資能力。 MAS警告稱,通膨再度上升和收益率走高使得2026年的融資環境變得不那麼有利。 (《商業時報》)
歐洲中東和非洲及其他地區
GlobalData下調獲利預期,人工智慧投資承壓。 GlobalData (DATA LN)週一倫敦收盤價較上週五下跌18.72%,至58.20英鎊,此前該公司警告稱,2026財年調整後EBITDA將低於市場普遍預期的1.21億至1.267億英鎊。營收預計將接近3.253億至3.357億英鎊預期區間的低階。上半年營收成長4%至1.629億英鎊,但實質成長率僅1%。對人工智慧原生工作流程和專有數據的投資將使預期利潤率保持在34%左右,從而延緩了利潤復甦。 (Sharecast)
ASML考慮進一步提高EUV微影機產量。摩根大通分析師週一在與ASML財務長會談後表示,ASML (ASML NA)正在考慮在2028年將EUV光刻機的產量提高到110台以上。該公司2027年的產量至少可達80台,且幾乎已售罄。組裝速度是限制因素。訂單的可視性強有助於業務擴張,而交付執行速度則決定了需求轉化為收入的速度。 (路透社)
CVC 加入 JC Flowers 的 Aldermore 出售流程。路透社週一引述知情人士的消息報導,CVC 和 JC Flowers 正準備聯合競購 FirstRand 旗下的英國銀行。加拿大皇家銀行 (RBC) 估計,Aldermore 的估計值(不包括汽車金融業務)為 13.5 億英鎊,(包括汽車金融業務)為 14.5 億英鎊。 FirstRand 先前已將汽車貸款賠償撥備提高至 7.5 億英鎊。這筆潛在交易將擴大英國專業銀行的整合,但目前仍處於競標階段,估值和負債分配問題尚未解決。(路透社)
交易員專區
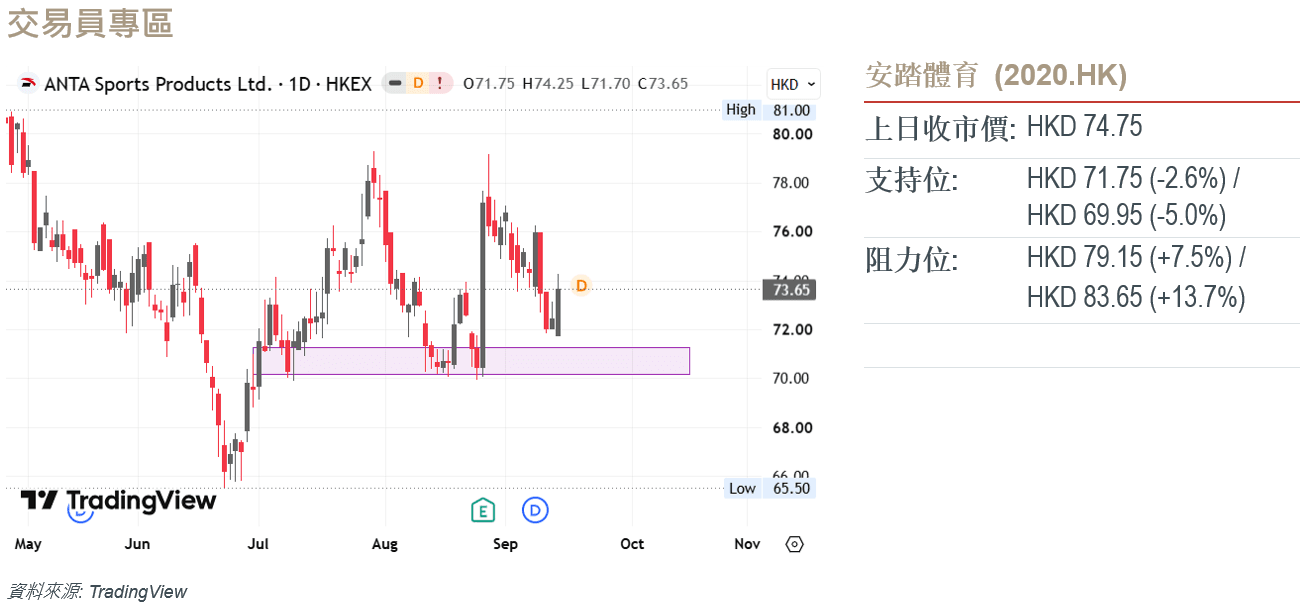
技術分析:
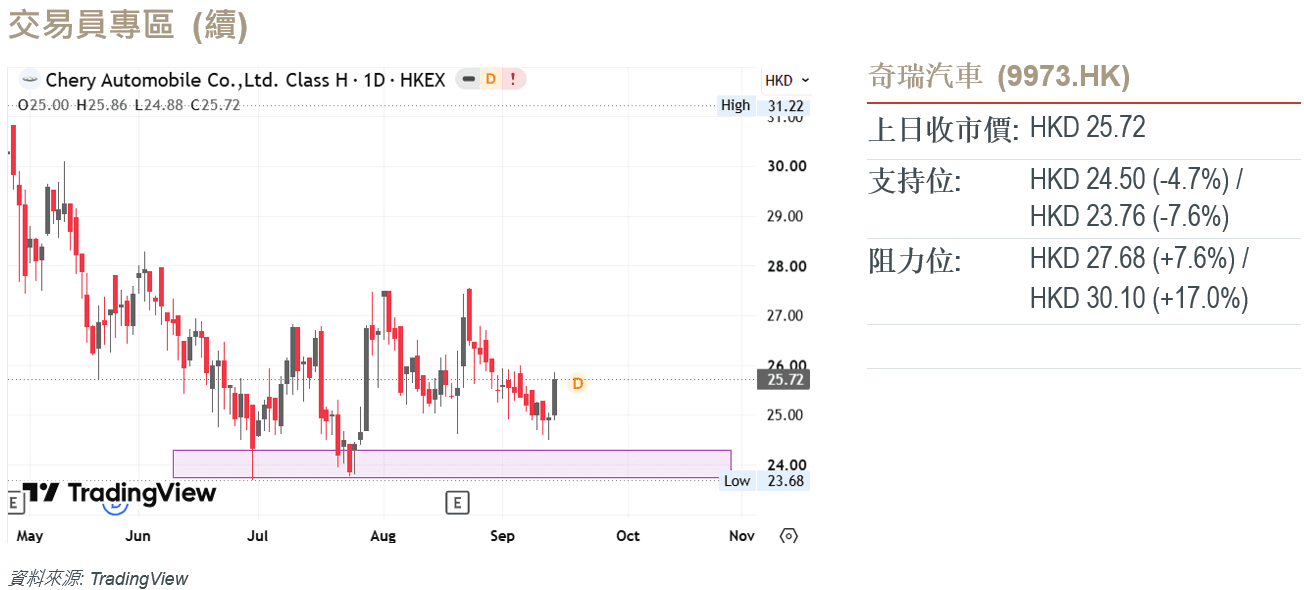
價格行為成功企穩於前低支撐區域上方,將市場運行繼續錨定於其更廣闊的區間震盪框架之內。
技術形態呈現出早期動能修復跡象,RSI指標向上拐頭並逐步逼近50 中軸線,信號顯示賣方壓制減弱與買方動能的逐步復蘇。
- 只要價格持續守住這一核心支撐地基,最小阻力路徑將傾斜于展開向前期高點阻力天花板的技術性反彈,以完成區間內部的輪動交割,而一旦高確定性突破該上方阻力,將掃清通往更遠上行拓展區的道路。
技術分析:
價格行為成功企穩於前低支撐區域上方,將宏觀市場繼續錨定於關鍵需求地基之上。
這一對較低估值的有效拒絕,證實了買方沿該歷史邊界的積極建倉,並消解了近期的破位下行風險。
技術動能強力印證了這一建設性格局,RSI指標已轉向看跌向看漲突破並持續向上擴張,確認買方控制權正在重新確立。
- 只要價格行為穩穩守住這一核心支撐錨點,最小阻力路徑將高度傾斜於維持震盪上行軌跡,驅動價格向更高的核心拓展目標展開主升行情。
今日需知要聞
市場動態:週一(9月14日)美國收盤時,英偉達(NVDA US)股價下跌3.36%,週末人工智慧安全警告令晶片製造商承壓。 CrowdStrike(CRWD US)股價上漲13.85%,因為同樣的討論提振了網路安全需求預期。此前,東京收盤時,軟銀集團(9984 JP)股價下跌10.72%,投資者重新評估了其人工智慧業務。截然不同的反應表明,開發週期放緩可能會對硬體訂單、資金需求和安全支出產生不同的影響。此次重新定價涉及供應商和投資者,但反映的是預期變化,而非新宣布的削減已承諾資本支出。 (路透/道瓊斯/美聯社)
固定收益、商品及大宗商品(FICC):週一,布蘭特原油11月期貨結算價為每桶105.68美元,新的區域網路攻擊事件持續引發供應擔憂。美國10年期公債殖利率盤中一度觸及5%。官方公佈的每日固定到期收益率為4.97%。能源成本和借貸利率的上升使得股票估值面臨風險,即使獲利依然穩健。標普500指數收跌0.48%,那斯達克指數下跌0.56%。 10月WTI原油期貨結算價為每桶101.39美元,12月黃金期貨收在每盎司4,351.90美元,下跌1.29%。金價下跌表明,當日市場並未出現對防禦性資產的普遍轉向。下一次政策考驗是9月17日新加坡時間凌晨2點舉行的聯邦公開市場委員會(FOMC)決議,接著是2點30分的記者會。 (美聯社/美國財政部/美聯儲/eOption/路透社)英偉達(NVDA US)是我們的核心推薦。
人工智能
投資人重新評估人工智慧支出,英偉達股價下跌。週一常規交易時段,英偉達(NVDA US)股價下跌3.36%,至210.96美元,低於上週五的218.29美元。投資者對週末有關放緩前沿模型開發速度的呼籲做出反應。費城半導體指數下跌約5.9%。此次市場反應凸顯了硬體供應商對部署計劃的敏感度:即使客戶尚未宣布任何減少已承諾資本支出的計劃,自願放緩開發速度也可能導致訂單推遲。 (路透)英偉達(NVDA US)是我們的核心推薦股。
網路安全供應商受益於人工智慧安全的討論。週一,CrowdStrike(CRWD US)股價上漲13.85%,至235.38美元,高於上週五的206.74美元;Palo Alto Networks(PANW US)股價上漲13.09%,至373.94美元,高於上週五的330.65美元。道瓊斯指數將此次上漲歸因於人們對日益強大的人工智慧系統將面臨更嚴格保護的預期,此前多家領先實驗室在周末發出警告。與晶片領域不同的是,這表明即使前沿技術研發支出放緩,安全預算也可能受益。 (道瓊)
微軟公開其人工智慧行為準則。微軟(MSFT US)於週一啟動了為期六週的公眾諮詢,就其多智能體人工智慧(MAI)模型的規則草案徵求意見。建議的標準要求人工控制、接受系統關閉以及限制自主目標,同時允許企業進行配置。修訂版計劃於今年稍後發布。客戶將獲得更清晰的評估安全措施的依據,但此次諮詢並未保證未來的模型能夠可靠地滿足所有限制條件。 (微軟)微軟(MSFT US)是我們的核心推薦。
美洲
美國銀行警告稱,手續費成長動能正在減弱。美國銀行(BAC US)執行長布萊恩·莫伊尼漢(Brian Moynihan)週一在巴克萊銀行會議上表示,預計第三季投資銀行手續費收入為16億至18億美元,低於去年同期的20億美元,交易收入基本持平。這意味著手續費收入將下降10%至20%,顯示儘管市場波動,但併購交易的貢獻已減弱。資本市場收入放緩將削弱該行的獲利緩衝,因為投資者正在評估利率上升對借款人和交易活動的影響。 (彭博/Investing.com)
Elmet公司獲得政府支持,建置國內鎢礦網路。 Elmet公司(ELMT US)週一宣布,美國政府已承諾投資4.5億美元,其中包括2億美元的初始資金以及交易後至多19.9%股份的認股權證。另一份庫存合約的上限為20億美元,但僅有1.5億美元獲得擔保。該方案可為加工能力擴展和供應多元化提供資金;投資者必須權衡該支持與股權稀釋以及庫存交付開始前所需的產能提升。 (Elmet)
隨著人工智慧顛覆性影響的擔憂緩解,企業軟體股反彈。 ServiceNow (NOW US) 週一上漲 7.41%,至 142.35 美元,高於上週五的 132.53 美元;Adobe (ADBE US) 和 Workday (WDAY US) 也出現上漲。路透社稱,先前市場擔憂人工智慧競爭可能擠壓利潤率,但隨後出現反彈。與晶片股下跌形成鮮明對比的是,這表明投資者正在重新評估軟體產業在尖端技術發展放緩時的競爭前景,而不是對新的營收或獲利預期做出反應。 (路透社)
Baldwin 同意以 77 億美元進行私有化交易。 Baldwin (BWIN US) 週一與 Sequence Holdings 和邁克爾·戴爾的家族辦公室簽署了最終協議。股東將獲得 32.50 美元現金;該交易的企業價值約為77億美元,其中包括46億美元的股權和31億美元的淨債務。預計於2027年第一季完成,但需獲得相關核准。該交易將為保險經紀公司估值提供一個基準,但仍需獲得股東和監管機構的批准。 (鮑德溫)
Vista Equity 正在探索 Finastra 的策略選擇。路透社週一引述四位知情人士的消息報告稱,Vista Equity 正在考慮出售、剝離股份或以其他方式合併 Finastra。一位消息人士表示,Finastra 的估值可能高達120億美元,預計年息稅折舊攤提前利潤 (EBITDA) 為6.5億美元。目前該流程尚處於初步階段,兩家公司均拒絕置評。這筆潛在交易將考驗市場對成熟銀行軟體的需求,而人工智慧的顛覆性變革則使估值和私募股權退出決策變得更加複雜。 (路透社)
Corteva 批准其種子業務分拆的下一步計劃。 Corteva(CTVA US)週一表示,其董事會已批准將其種子業務 Vylor 按一對一的比例分配給符合條件的股東。預計新加坡時間10月1日21:30前進行分發,並於屆時開始正常交易,具體情況視慣例而定。將種子遺傳學與作物保護業務分開將有助於明確各業務的投資重點,但執行方案和最終的獨立估值仍有待確定。 (科迪華)
Addus透過收購AccentCare拓展個人護理業務。 Addus HomeCare(ADUS US)週一同意以約2.75億美元的價格收購AccentCare在紐約以外的個人護理業務。管理層預計年收入約2.8億美元,將使Addus的收入基礎擴大約19%,其每日平均客戶遍布十個州,約有13,700名。此次收購將以現金和循環信貸額度進行融資。更大的規模有望提高效率,但預期收益的實現仍需獲得監管部門的批准和完成整合。 (Addus)
Revolution Medicines獲得聯合治療的新途徑。據道瓊斯週一收盤後報道,Revolution Medicines(RVMD US)的Rasonque聯合兩種化療藥物治療轉移性胰腺癌獲得了FDA的突破性療法認定。初步的1/2期臨床試驗結果為3期臨床試驗提供了依據。該藥物先前已獲批准用於不同的治療領域。更快的監管審批流程可能有助於擴大適用範圍,但新的認定並不代表該聯合療法已獲批准或取得商業成功。 (道瓊)
大中華區
美國銀行警告稱,手續費成長動能正在減弱。美國銀行(BAC US)執行長布萊恩·莫伊尼漢(Brian Moynihan)週一在巴克萊銀行會議上表示,預計第三季投資銀行手續費收入為16億至18億美元,低於去年同期的20億美元,交易收入基本持平。這意味著手續費收入將下降10%至20%,顯示儘管市場波動,但併購交易的貢獻已減弱。資本市場收入放緩將削弱該行的獲利緩衝,因為投資者正在評估利率上升對借款人和交易活動的影響。 (彭博/Investing.com)
Elmet公司獲得政府支持,建置國內鎢礦網路。 Elmet公司(ELMT US)週一宣布,美國政府已承諾投資4.5億美元,其中包括2億美元的初始資金以及交易後至多19.9%股份的認股權證。另一份庫存合約的上限為20億美元,但僅有1.5億美元獲得擔保。該方案可為加工能力擴展和供應多元化提供資金;投資者必須權衡該支持與股權稀釋以及庫存交付開始前所需的產能提升。 (Elmet)
隨著人工智慧顛覆性影響的擔憂緩解,企業軟體股反彈。 ServiceNow (NOW US) 週一上漲 7.41%,至 142.35 美元,高於上週五的 132.53 美元;Adobe (ADBE US) 和 Workday (WDAY US) 也出現上漲。路透社稱,先前市場擔憂人工智慧競爭可能擠壓利潤率,但隨後出現反彈。與晶片股下跌形成鮮明對比的是,這表明投資者正在重新評估軟體產業在尖端技術發展放緩時的競爭前景,而不是對新的營收或獲利預期做出反應。 (路透社)
Baldwin 同意以 77 億美元進行私有化交易。 Baldwin (BWIN US) 週一與 Sequence Holdings 和邁克爾·戴爾的家族辦公室簽署了最終協議。股東將獲得 32.50 美元現金;該交易的企業價值約為77億美元,其中包括46億美元的股權和31億美元的淨債務。預計於2027年第一季完成,但需獲得相關核准。該交易將為保險經紀公司估值提供一個基準,但仍需獲得股東和監管機構的批准。 (鮑德溫)
Vista Equity 正在探索 Finastra 的策略選擇。路透社週一引述四位知情人士的消息報告稱,Vista Equity 正在考慮出售、剝離股份或以其他方式合併 Finastra。一位消息人士表示,Finastra 的估值可能高達120億美元,預計年息稅折舊攤提前利潤 (EBITDA) 為6.5億美元。目前該流程尚處於初步階段,兩家公司均拒絕置評。這筆潛在交易將考驗市場對成熟銀行軟體的需求,而人工智慧的顛覆性變革則使估值和私募股權退出決策變得更加複雜。 (路透社)
Corteva 批准其種子業務分拆的下一步計劃。 Corteva(CTVA US)週一表示,其董事會已批准將其種子業務 Vylor 按一對一的比例分配給符合條件的股東。預計新加坡時間10月1日21:30前進行分發,並於屆時開始正常交易,具體情況視慣例而定。將種子遺傳學與作物保護業務分開將有助於明確各業務的投資重點,但執行方案和最終的獨立估值仍有待確定。 (科迪華)
Addus透過收購AccentCare拓展個人護理業務。 Addus HomeCare(ADUS US)週一同意以約2.75億美元的價格收購AccentCare在紐約以外的個人護理業務。管理層預計年收入約2.8億美元,將使Addus的收入基礎擴大約19%,其每日平均客戶遍布十個州,約有13,700名。此次收購將以現金和循環信貸額度進行融資。更大的規模有望提高效率,但預期收益的實現仍需獲得監管部門的批准和完成整合。 (Addus)
Revolution Medicines獲得聯合治療的新途徑。據道瓊斯週一收盤後報道,Revolution Medicines(RVMD US)的Rasonque聯合兩種化療藥物治療轉移性胰腺癌獲得了FDA的突破性療法認定。初步的1/2期臨床試驗結果為3期臨床試驗提供了依據。該藥物先前已獲批准用於不同的治療領域。更快的監管審批流程可能有助於擴大適用範圍,但新的認定並不代表該聯合療法已獲批准或取得商業成功。 (道瓊)
中國以外的亞洲地區
軟銀和SK海力士股價下跌反映出人工智慧發展放緩的預期。週一東京及首爾股市收盤時,軟銀集團(9984 JP)股價下跌10.72%至5839日圓,SK海力士(000660 KS)股價下跌6.35%至169.7萬韓元,均較上週五下跌。美聯社將此次拋售歸咎於人工智慧領域領導企業週末呼籲放緩發展步伐。 OpenAI也排除了在2026年進行IPO的可能性,這加劇了其投資者軟銀的不確定性。此次市場反應凸顯了人工智慧投資和記憶體供應商在融資和需求方面的敏感度。 (美聯社)
印尼更換財政部長,財政信譽面臨考驗。週一,總統普拉博沃·蘇比安托任命副財政部長蘇阿哈西爾·納扎拉接替普爾巴亞·尤迪·薩德瓦,這是他在不到兩年的時間內任命的第三位財政部長。蘇阿哈西爾承諾將赤字控制在GDP 3%的法定上限以下,並提高預算的可信度。這項調整源於惠譽和穆迪因政策和支出方面的擔憂而下調了對該公司信用評級的負面展望。投資人將評估這位技術官僚的任命能否帶來更可預測的融資和支出決策。 (路透社)
Grab 擴大新加坡自動駕駛汽車部署規模。 Grab(GRAB US)週一表示,將在未來六個月內將其在新加坡的車隊規模從 10 輛擴大到 50 輛,並準備在榜鵝推出按需乘車服務。其 WeRide GXR 車輛已行駛超過 11 萬公里,服務超過 12,000 名乘客,高於 7 月的 9 萬公里和 9,000 名乘客。將業務擴展到榜鵝以外的地區需要獲得監管部門的批准,因此部署許可和服務可靠性對於商業規模化至關重要。 (商業時報)
馬來西亞和泰國擴大天然氣合作開發。馬來西亞國家石油公司(Petronas)週一表示,其子公司和泰國國家石油公司(PTT)旗下子公司已獲得A-18-01區塊35年生產分成合約的批准,該合約自2026年1月1日起生效。該合約將開發期限延長至原合約2029年4月到期後,並增加了勘探面積。該聯合開發區域擁有約7億標準立方英尺/日的天然氣產能,由兩國平均分配,有助於在液化天然氣供應中斷的情況下保障區域供應安全。 (路透社)
海灣開發公司重啟越南天然氣發電計畫。海灣開發公司(GULF TB)執行長薩拉特·拉塔納瓦迪(Sarath Ratanavadi)週一表示,該公司正在重啟一個擱置已久的越南天然氣發電項目。 2019年的研究涵蓋了一座6000兆瓦的電廠和一個液化天然氣接收站;但並未透露新的投資金額。海灣開發公司目前營運三個總裝置容量為247兆瓦的越南再生能源專案。不斷增長的電力需求支撐著該項目的擴張,但融資和建設承諾尚未披露。 (彭博)
新加坡債務市場擴大其融資功能。新加坡金融管理局(MAS)週一發布的調查顯示,2025年長期債券發行量增加21.8%,達到創紀錄的950億美元。更廣泛的新債發行量增加10%,達到3,390億新元;未償債務總額達6,590億新元,成長6.8%。參與範圍擴大至數位基礎設施和消費金融領域,增強了新加坡的融資能力。 MAS警告稱,通膨再度上升和收益率走高使得2026年的融資環境變得不那麼有利。 (《商業時報》)
歐洲中東和非洲及其他地區
GlobalData下調獲利預期,人工智慧投資承壓。 GlobalData (DATA LN)週一倫敦收盤價較上週五下跌18.72%,至58.20英鎊,此前該公司警告稱,2026財年調整後EBITDA將低於市場普遍預期的1.21億至1.267億英鎊。營收預計將接近3.253億至3.357億英鎊預期區間的低階。上半年營收成長4%至1.629億英鎊,但實質成長率僅1%。對人工智慧原生工作流程和專有數據的投資將使預期利潤率保持在34%左右,從而延緩了利潤復甦。 (Sharecast)
ASML考慮進一步提高EUV微影機產量。摩根大通分析師週一在與ASML財務長會談後表示,ASML (ASML NA)正在考慮在2028年將EUV光刻機的產量提高到110台以上。該公司2027年的產量至少可達80台,且幾乎已售罄。組裝速度是限制因素。訂單的可視性強有助於業務擴張,而交付執行速度則決定了需求轉化為收入的速度。 (路透社)
CVC 加入 JC Flowers 的 Aldermore 出售流程。路透社週一引述知情人士的消息報導,CVC 和 JC Flowers 正準備聯合競購 FirstRand 旗下的英國銀行。加拿大皇家銀行 (RBC) 估計,Aldermore 的估計值(不包括汽車金融業務)為 13.5 億英鎊,(包括汽車金融業務)為 14.5 億英鎊。 FirstRand 先前已將汽車貸款賠償撥備提高至 7.5 億英鎊。這筆潛在交易將擴大英國專業銀行的整合,但目前仍處於競標階段,估值和負債分配問題尚未解決。(路透社)
交易員專區
技術分析:
價格行為成功企穩於前低支撐區域上方,將市場運行繼續錨定於其更廣闊的區間震盪框架之內。
技術形態呈現出早期動能修復跡象,RSI指標向上拐頭並逐步逼近50 中軸線,信號顯示賣方壓制減弱與買方動能的逐步復蘇。
- 只要價格持續守住這一核心支撐地基,最小阻力路徑將傾斜于展開向前期高點阻力天花板的技術性反彈,以完成區間內部的輪動交割,而一旦高確定性突破該上方阻力,將掃清通往更遠上行拓展區的道路。
技術分析:
價格行為成功企穩於前低支撐區域上方,將宏觀市場繼續錨定於關鍵需求地基之上。
這一對較低估值的有效拒絕,證實了買方沿該歷史邊界的積極建倉,並消解了近期的破位下行風險。
技術動能強力印證了這一建設性格局,RSI指標已轉向看跌向看漲突破並持續向上擴張,確認買方控制權正在重新確立。
- 只要價格行為穩穩守住這一核心支撐錨點,最小阻力路徑將高度傾斜於維持震盪上行軌跡,驅動價格向更高的核心拓展目標展開主升行情。
Disclosures and disclaimers
This report is provided subject to, and must be read together with, the full Disclosures / Disclaimers available at this link, which are incorporated by reference into this report. In particular, this report is intended for general circulation and informational purposes only and does not constitute personal investment advice or a recommendation to buy or sell any investment product or security. You should independently evaluate the information and, where necessary, seek advice from a qualified financial adviser regarding the suitability of any investment. Analyst certifications required under applicable regulations, including SEC Regulation AC (where relevant), are included in this report. By accessing, receiving or using this report, you acknowledge that you have read, understood and agreed to be bound by the Disclosures / Disclaimers, as may be amended, supplemented or updated from time to time.


