

夜市回顾
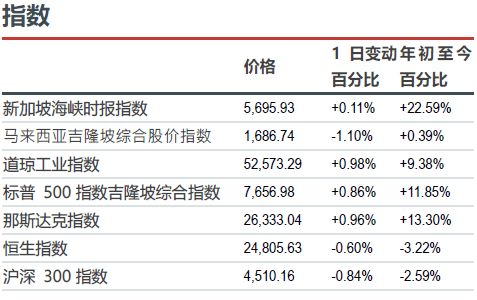
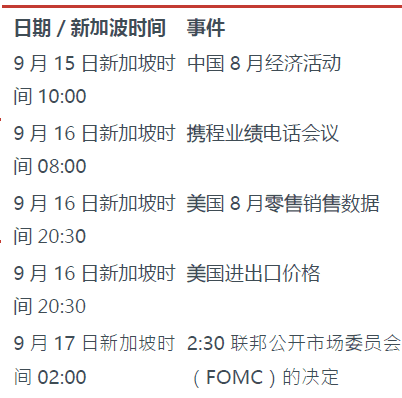
市场动态:Enflame(688801.SH)周五在上海首日交易收于人民币 397 元,较发行价人民币 142.18 元上涨 179.22%,受中国 AI 芯片需求推动,其市值达到人民币 1710 亿元。其支持者腾讯(0700.HK)持有 17.95% 的股份。 9 月 11 日美国股市收盘时,戴尔(DELL US)上涨 11.98% 至 567.29 美元,HPE(HPE US)上涨 12.44% 至 62.09 美元,延续了此前甲骨文(ORCL US)财报发布后服务器股的上涨势头。周末,Anthropic 提议协调限制前沿 AI 的发展,并承诺采用嵌入式评估器;但尚未就行业放缓达成协议。该提案增加了模型发布速度和支出的不确定性,尽管硬件订单仍然是投资者关注的重点。任何最终的限制都将考验产能计划以及订单转化为利润的能力。 (路透社/路透社/路透社)
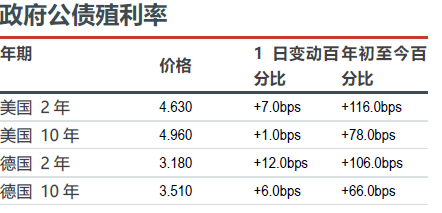
宏观经济:美国8月CPI于周五公布,季增0.4%,核心CPI季增0.3%。年度整体通膨率维持在3.4%,核心CPI放缓至2.4%。汽油价格较上季上涨3.9%,推高了整体通膨率的三分之一以上。因此,在9月17日新加坡时间凌晨2点联准会公开市场委员会(FOMC)决议之前,能源成本仍然是政策前景的核心。 (美国劳工统计局/美联储)
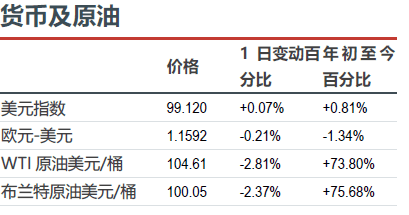
固定收益、商品及服务(FICC):据伊朗国家媒体报道,一艘伊朗货船周日在格甚姆岛附近遭到袭击,造成一人死亡。胡塞武装袭击沙特阿拉伯,也门红海沿岸的战斗也随之加剧。这些事态发展使货运和能源供应风险居高不下。在周末事件发生之前,11月布兰特原油期货周五结算价为每桶104.61美元,下跌2.81%。这一回落带来的安心感有限,而中断威胁着霍尔木兹海峡和红海沿岸的航运安全。周一的反应将检验外交手段能否抑制供应溢价。 (美联社/美联社/雅虎财经)腾讯(0700.HK)是我们的核心推荐。
人工智能
Enflame上市重塑国内AI估值格局。 Enflame(688801.SH)周五在上海证券交易所上市,收盘价397元,较发行价人民币142.18元上涨179.22%,募集资金61.2亿元。腾讯(0700.HK)上市后持有17.95%的股份。约1,710亿元人民币的收盘估值反映了快速的进口替代效应,而腾讯相关的销售额占2025年总收入的83.79%,这意味着投资者在面临中国计算需求增长机会的同时,也需关注客户集中度较高的问题。 (Enflame/路透社)
腾讯(0700.HK)是我们的核心推荐。
安全检查成为部署的限制因素。 Anthropic周六承诺将外部评估人员嵌入到系统中,并赋予他们与员工类似的访问权限,这是三步骤推进框架的第一步。产业和国际协调仍处于提议阶段;Amodei明确拒绝停止训练。 OpenAI和xAI的领导者对此方案表示支持。为安全工作争取一到两年的时间可能会重塑产品发布计划和基础设施利用率,尽管并未宣布削减开支。 (Dario Amodei / 路透社)
OpenAI 取消了 2026 年 IPO 的催化剂。 Sam Altman 在周五接受采访时排除了今年上市的可能性,并表示安全工作使得上市变得不明智。他的回答倾向于延后交易,但并未承诺 2027 年的上市日期。保持公司私有化将推迟潜在的万亿美元公开市场测试;其上市计算供货商的投资者将继续面临融资和部署计划的不确定性。 (路透社)
英伟达正在考虑另一项重大客户投资。路透社在周五美国股市收盘后报道称,英伟达 (NVDA US) 正在考虑向 Anthropic 的 IPO 提供至多 100 亿美元的锚定投资,Anthropic 的 IPO 可能筹集 1000 亿美元,估值约为 2 兆美元。相关讨论仍有条件。潜在的融资将加深供货商与客户之间的联系,同时增加对前沿模式开发商融资需求的关注;上周五的收盘价早于这份报告。 (路透社)
英伟达(NVDA US)是我们的核心推荐。
美洲
服务器制造商的表现优于其云端客户。截至周五美国收盘,戴尔科技(DELL US)股价上涨11.98%至567.29美元,HPE(HPE US)上涨12.44%至62.09美元,惠普(HPQ US)上涨8.40%。路透社将这些涨幅与甲骨文(ORCL US)先前公布的超预期获利联系起来;甲骨文股价下跌1.74%。这种分化有利于设备需求而非云端获利,但早于周末关于安全交易节奏的讨论。 (路透社)
ACV收购案缩小了剩余上涨空间。 ACV Auctions(ACVA US)股价在美国周五收盘时飙升44.18%至10.41美元,此前Copart(CPRT US)宣布了10.50美元的现金收购要约。这项价值约19亿美元的股权交易将Copart的业务拓展至经销商之间的批发拍卖领域。由于股价较要约低9美分,投资人目前主要关注的是交易完成而非营运收益;成交条件仍然有效。 (Copart/路透社)
本地化生产可能会改变中国汽车制造商的市场准入。川普在周五的采访中表示,他将接受中国制造商在美国建厂并雇用美国人,同时反对经由墨西哥进口汽车。现有的限制措施仍然有效地禁止中国乘用车在美国的销售或生产,此外,电动车的关税超过100%。这些言论为本地投资提供了政策选择,但并不构成监管上的改变。 (路透社)
克罗格公司在销售预期下调的情况下维持了利润。克罗格公司(KR US)将2026财年不计燃油销售的同店销售成长预期从1%-2%下调至0.2%-0.8%,同时维持调整后每股收益预期为5.10-5.30美元。第二季调整后每股盈余为1.09美元,高于市场普遍预期的1.06美元。周五美国收盘时,股价上涨2.70%,至58.49美元。成本控制和高利润率营运支撑了盈利,但下调的销售目标加剧了食品杂货支出的压力。 (克罗格/路透社)
雪佛龙公司为委内瑞拉扩张计划预留资金。执行长 Mike Wirth)周五表示,雪佛龙(CVX US)将完全利用其在委内瑞拉的三家现有合资企业产生的现金,为其计划中的70亿美元扩张项目提供资金。先前商定的扩张条款目标是到2031年实现日产约60万桶原油。内部融资限制了母公司新增现金投入,但项目的执行仍取决于营运状况和合资企业产生足够现金的能力。 (路透社)
Roblox扩大其应用程序以外的发行管道。 Roblox(RBLX US)周五表示,创作者将能够在行动装置、PC和游戏主机上提供独立游戏,同时浏览器存取和脱机模式也扩大了发行管道。其Build工具已制作出约9000款游戏,其中71%的创作者是Roblox Studio的新用户。降低制作和访问门坎有望扩大用户参与度,但其获利能力仍有待量化。 (路透社)
Salesforce将代理程序扩展到持久工作流程。 Salesforce(美国CRM公司)于周五推出了针对特定工作的Agentforce代理,以及支持跨天和跨周工作的执行环境。该公司报告称,过去两年Agentforce和Slack平台共产生了70亿个代理程序工作单元(Agentic Work Units),其中第二季达到32亿个。这些数据衡量的是活动量,而非收入;如何将这些使用量转化为获利的订阅仍然是投资的核心考验。 (Salesforce)
波音公司与关键工程师达成协议。周五达成的初步协议涵盖约17,000名SPEEA专业技术人员,提供10%的初始薪资成长,随后每年保证4%的加薪。该协议仍待批准。这项协议可能会降低波音公司(美国BA公司)的营运中断风险,该公司的工程师对于延迟的737 MAX 10和777-9认证至关重要,但同时也增加了劳动力成本。 (SPEEA/路透社)
大中华区
中国将期货牌照与资本挂钩。中国证监会周五发布的规则将基础经纪和咨询业务与交易业务分开。自2027年1月1日起,注册资本要求从境内经纪业务的1亿元人民币到单一交易业务的5亿元人民币,以及两项或两项以上交易业务的10亿元人民币不等。更严格的所有权、治理和子公司控制有利于资本充足的营运商,因为企业在评估扩张和合规成本时会更加谨慎。 (中国证监会/中国证监会规则)
Ginko China 的收购估值降低。路透社报道,CVC Capital Partners 周五进入收购 EQT 中国大陆隐形眼镜业务的最终谈判阶段。潜在的7亿至8亿美元估值包含债务,低于 EQT 此前至少10亿美元的目标。财务条款尚未确定,谈判可能失败。这项指示性定价凸显了卖方预期与买方为中国消费资产融资意愿之间的差距。 (路透社)
周大福寻求100亿元人民币的中国大陆融资这家珠宝商(1929.HK)周五晚间披露,已申请注册发行至多100亿元人民币的熊猫债券,并计划在适当时分期发行。所得款项将用于支持营运资金、产品研发、门市升级和市场扩张,以及偿还现有借款。该计划旨在实现融资管道和期限的多元化;注册和发行并不代表融资完成。 (证券时报)
福田汽车拟出售关联方资产,金额达15亿元。这家汽车制造商(600166.SH)周五披露,计划将旗下位于密云的378家工厂资产以含增值税15.163亿元人民币的价格转让给北汽新能源北京分公司。该资产包括土地、建筑物和设备。目前尚待股东批准。资产变现有望减少折旧并释放资金,但拟议的处置收益取决于交易完成和最终结算。 (公司/第一财经)
中国以外的亚洲地区
美光科技台湾员工奖励计划未能消除罢工风险。美光科技(MU US)周五宣布,将向台湾员工发放相当于2026财年35至68个月工资的奖励,最低现金补偿为170万新台币。然而,桃园工会表示尚未达成协议,并要求发放与营业利润15%挂钩的奖金。尽管奖励金额异常丰厚,但由于美光在台湾拥有约1.5万名员工,罢工仍然是重大的供应风险。 (路透社)
金砖国家外交使伊朗和阿联酋继续对话。两国支持周六发表的声明,该声明敦促各方在持续六个月的中东战争中保持克制,并保护贸易、能源流动和海上安全。两国领导人举行了自冲突爆发以来最高级别的双边会面。公报为缓和局势提供了管道,但并未宣布任何解决方案;航运和能源风险仍取决于后续行动,而非峰会措辞。 (路透社)
马来亚银行全资收购其控股公司Etiqa马来亚银行(Maybank,股票代码:1155 MK)于周五完成对Ageas 30.95%股份的收购,交易对价为11亿欧元现金,其中包括5300万欧元的交割前股息。此次交易对Maybank Ageas Holdings的估值为35亿欧元,约为2025年国际财务报告准则(IFRS)下股本的两倍。完全控股使马来亚银行能够更好地整合其在马来西亚和新加坡客户群中的银行、财富管理和保险业务。 (公司/《新海峡时报》)
凯德集团(CapitaLand Integrated Commercial Trust,股票代号:C38U SP)以单位结算收购及管理费。该信托于周五发行了1960万个单位,其中包括以每个单位2.3607新元的价格发行的1650万个单位,用于支付3900万新元的Paragon收购费。另有300万个单位用于支付4月至6月基本管理费的一半。单位总数增加至79.74亿个。以单位支付费用既能保留现金,又能略微扩大未来分红的分母。 (老虎证券)
欧洲中东和非洲及其他地区
欧洲银行业主管寻求紧急暂停增资。根据《五日新闻报》(Cinco Días)报道,桑坦德银行董事长安娜·博廷和其他十位银行业领袖敦促欧盟机构暂停增资,并于2027年初提出简化监管的立法提案。他们也希望减少跨国规模扩张的障碍。该请求将减免资本视为对贷款和投资的支持;目前仍属于产业游说,而非一项已采纳的变革。 (《五日新闻报》)
巴斯夫进一步减持海港能源股份。巴斯夫(BAS GR)于周五以每股266便士的价格出售了约1.33亿股海港能源(HBR LN)股份,筹集了约3.538亿英镑。机构投资人认购了8,000万股,海港能源认购了5,300万股。交易完成后,巴斯夫的投票权将从约24.3%降至16.4%。此次出售为巴斯夫释放了现金,而海港能源的参与吸收了部分配售股份,并限制了短期市场供应。 (道琼)
伯克利维持获利预期,同时保留现金。伯克利(BKG LN)在周五的交易更新中维持了其四年14亿英镑的税前利润计划,但警告称,买家可能会推迟购买,直到10月份的预算案公布以及选举的不确定性之后。该公司在5月至8月期间回购了价值6,000万英镑的股票,并预计上半年净现金约为2.5亿英镑。暂停土地投资有助于维持财务灵活性,但交易活动疲软仍然是主要的获利限制因素。 (公司)
瑞典大选结果显示,反对党将以一席之差赢得多数席次。路透社周一早晨(瑞典时间)报道称,选举机构预测,在349个议席的议会中,玛格达莱娜·安德森领导的中左翼联盟将获得175个席位,而执政的右翼联盟将获得174个席位。该预测使用了6312个选区中的4853个选区的计票结果。如此微弱的初步差距使得组阁和财政走向充满不确定性,最终计票和组阁谈判将成为下一个关键的转折点。 (路透社)
交易员专区
技术分析:
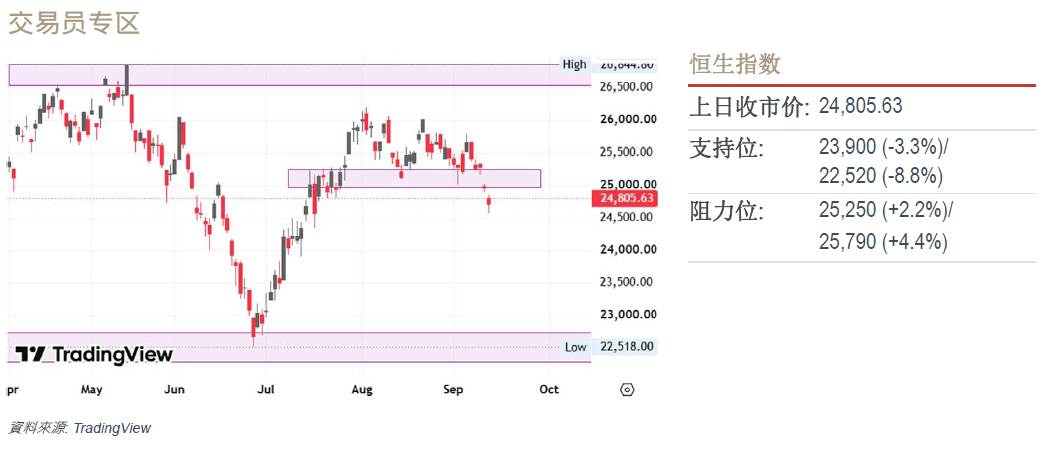
周线图:价格行为上周以一根强劲的大阴线破位下行,同时贯穿了前期的巩固盘整区间与历史波段低点支撑枢纽。这一双重结构突破宣告了先前吸筹基底的失效,确认了主宏观趋势向下的延续。对这些核心需求层级的破位触发了典型的结构性极性反转,将先前的支撑集群转换为新确立的上方供给天花板。技术动能强力印证了这一破位有效性,RSI指标转向看跌并在 neutral 50 中轴线下方加速下行,展现出卖方的持续主导地位与下行动能的释放。只要反弹回踩受阻于这一转换后的阻力区域下方,最小阻力路径将高度倾斜于维持震荡下行轨迹,驱动价格向下一个核心支撑目标拓展。
- 线日图:价格行为以前高下方的跳空缺口强力贯穿历史波段低点支撑枢纽,标志着市场打破了先前的巩固盘整形态,并完成了由支撑向上方阻力天花板的结构性极性反转。这一缺口不仅确认了多方防线的彻底溃败,更建立了强有力的上方供给压制边界。技术动能与此破位格局高度共振,RSI指标稳稳运行于50 中轴线下方且向下倾斜,信号显示卖家已全面掌控市场主导权,并推动下行动能持续释放。只要低维度反抽无法填补该下行窗口并持续受制于转换后的阻力天花板,最小阻力路径将倾斜于维持震荡下行轨迹,驱动价格向下方核心支撑目标拓展。
技术分析:
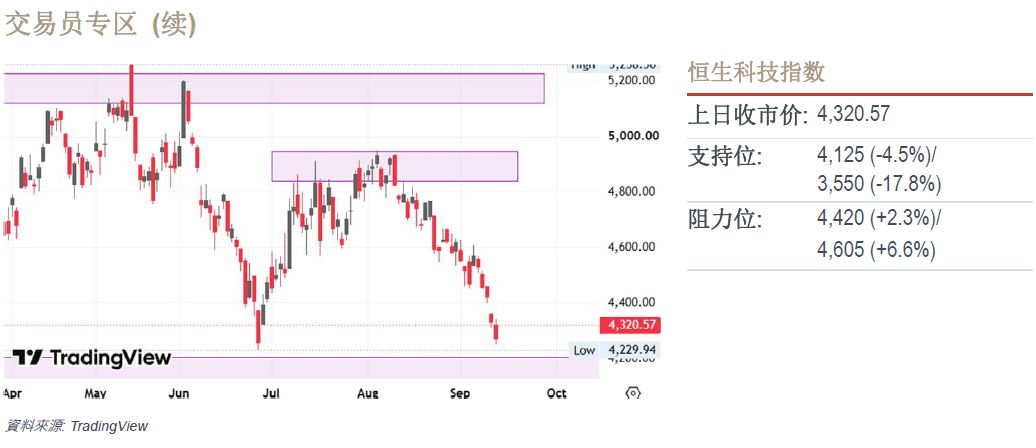
周线图:价格行为延续了其主导的下行轨迹,驱动价格直接逼近其上方支撑区域。持续的卖方压制反映了完整的下行结构框架。若高确定性地贯穿并收盘跌破这一关键需求地基,将把该历史支撑锚点转换为新的供给天花板。技术概率表明,确认的破位将释放下行加速度,并扫清通往更低拓展目标的最小阻力路径。
- 日线图:价格行为延续了其下行轨迹,驱动市场直接逼近并试探前低支撑区域这一核心需求地基。技术形态呈现出卖方减速的早期迹象,表现为RSI指针接近超卖区域并开始向上拐头,信号显示下行动能有所放缓,并孕育着潜在的技术性反弹。然而,市场结构完整性仍处于双向临界状态:若高确定性地贯穿并收盘跌破这一历史枢纽,将完成典型的结构性极性反转,把先前的支撑底座转化为供给天花板,并确认主下行趋势向更低拓展目标的深度延续
市场动态:Enflame(688801.SH)周五在上海首日交易收于人民币 397 元,较发行价人民币 142.18 元上涨 179.22%,受中国 AI 芯片需求推动,其市值达到人民币 1710 亿元。其支持者腾讯(0700.HK)持有 17.95% 的股份。 9 月 11 日美国股市收盘时,戴尔(DELL US)上涨 11.98% 至 567.29 美元,HPE(HPE US)上涨 12.44% 至 62.09 美元,延续了此前甲骨文(ORCL US)财报发布后服务器股的上涨势头。周末,Anthropic 提议协调限制前沿 AI 的发展,并承诺采用嵌入式评估器;但尚未就行业放缓达成协议。该提案增加了模型发布速度和支出的不确定性,尽管硬件订单仍然是投资者关注的重点。任何最终的限制都将考验产能计划以及订单转化为利润的能力。 (路透社/路透社/路透社)
宏观经济:美国8月CPI于周五公布,季增0.4%,核心CPI季增0.3%。年度整体通膨率维持在3.4%,核心CPI放缓至2.4%。汽油价格较上季上涨3.9%,推高了整体通膨率的三分之一以上。因此,在9月17日新加坡时间凌晨2点联准会公开市场委员会(FOMC)决议之前,能源成本仍然是政策前景的核心。 (美国劳工统计局/美联储)
固定收益、商品及服务(FICC):据伊朗国家媒体报道,一艘伊朗货船周日在格甚姆岛附近遭到袭击,造成一人死亡。胡塞武装袭击沙特阿拉伯,也门红海沿岸的战斗也随之加剧。这些事态发展使货运和能源供应风险居高不下。在周末事件发生之前,11月布兰特原油期货周五结算价为每桶104.61美元,下跌2.81%。这一回落带来的安心感有限,而中断威胁着霍尔木兹海峡和红海沿岸的航运安全。周一的反应将检验外交手段能否抑制供应溢价。 (美联社/美联社/雅虎财经)腾讯(0700.HK)是我们的核心推荐。
人工智能
Enflame上市重塑国内AI估值格局。 Enflame(688801.SH)周五在上海证券交易所上市,收盘价397元,较发行价人民币142.18元上涨179.22%,募集资金61.2亿元。腾讯(0700.HK)上市后持有17.95%的股份。约1,710亿元人民币的收盘估值反映了快速的进口替代效应,而腾讯相关的销售额占2025年总收入的83.79%,这意味着投资者在面临中国计算需求增长机会的同时,也需关注客户集中度较高的问题。 (Enflame/路透社)
腾讯(0700.HK)是我们的核心推荐。
安全检查成为部署的限制因素。 Anthropic周六承诺将外部评估人员嵌入到系统中,并赋予他们与员工类似的访问权限,这是三步骤推进框架的第一步。产业和国际协调仍处于提议阶段;Amodei明确拒绝停止训练。 OpenAI和xAI的领导者对此方案表示支持。为安全工作争取一到两年的时间可能会重塑产品发布计划和基础设施利用率,尽管并未宣布削减开支。 (Dario Amodei / 路透社)
OpenAI 取消了 2026 年 IPO 的催化剂。 Sam Altman 在周五接受采访时排除了今年上市的可能性,并表示安全工作使得上市变得不明智。他的回答倾向于延后交易,但并未承诺 2027 年的上市日期。保持公司私有化将推迟潜在的万亿美元公开市场测试;其上市计算供货商的投资者将继续面临融资和部署计划的不确定性。 (路透社)
英伟达正在考虑另一项重大客户投资。路透社在周五美国股市收盘后报道称,英伟达 (NVDA US) 正在考虑向 Anthropic 的 IPO 提供至多 100 亿美元的锚定投资,Anthropic 的 IPO 可能筹集 1000 亿美元,估值约为 2 兆美元。相关讨论仍有条件。潜在的融资将加深供货商与客户之间的联系,同时增加对前沿模式开发商融资需求的关注;上周五的收盘价早于这份报告。 (路透社)
英伟达(NVDA US)是我们的核心推荐。
美洲
服务器制造商的表现优于其云端客户。截至周五美国收盘,戴尔科技(DELL US)股价上涨11.98%至567.29美元,HPE(HPE US)上涨12.44%至62.09美元,惠普(HPQ US)上涨8.40%。路透社将这些涨幅与甲骨文(ORCL US)先前公布的超预期获利联系起来;甲骨文股价下跌1.74%。这种分化有利于设备需求而非云端获利,但早于周末关于安全交易节奏的讨论。 (路透社)
ACV收购案缩小了剩余上涨空间。 ACV Auctions(ACVA US)股价在美国周五收盘时飙升44.18%至10.41美元,此前Copart(CPRT US)宣布了10.50美元的现金收购要约。这项价值约19亿美元的股权交易将Copart的业务拓展至经销商之间的批发拍卖领域。由于股价较要约低9美分,投资人目前主要关注的是交易完成而非营运收益;成交条件仍然有效。 (Copart/路透社)
本地化生产可能会改变中国汽车制造商的市场准入。川普在周五的采访中表示,他将接受中国制造商在美国建厂并雇用美国人,同时反对经由墨西哥进口汽车。现有的限制措施仍然有效地禁止中国乘用车在美国的销售或生产,此外,电动车的关税超过100%。这些言论为本地投资提供了政策选择,但并不构成监管上的改变。 (路透社)
克罗格公司在销售预期下调的情况下维持了利润。克罗格公司(KR US)将2026财年不计燃油销售的同店销售成长预期从1%-2%下调至0.2%-0.8%,同时维持调整后每股收益预期为5.10-5.30美元。第二季调整后每股盈余为1.09美元,高于市场普遍预期的1.06美元。周五美国收盘时,股价上涨2.70%,至58.49美元。成本控制和高利润率营运支撑了盈利,但下调的销售目标加剧了食品杂货支出的压力。 (克罗格/路透社)
雪佛龙公司为委内瑞拉扩张计划预留资金。执行长 Mike Wirth)周五表示,雪佛龙(CVX US)将完全利用其在委内瑞拉的三家现有合资企业产生的现金,为其计划中的70亿美元扩张项目提供资金。先前商定的扩张条款目标是到2031年实现日产约60万桶原油。内部融资限制了母公司新增现金投入,但项目的执行仍取决于营运状况和合资企业产生足够现金的能力。 (路透社)
Roblox扩大其应用程序以外的发行管道。 Roblox(RBLX US)周五表示,创作者将能够在行动装置、PC和游戏主机上提供独立游戏,同时浏览器存取和脱机模式也扩大了发行管道。其Build工具已制作出约9000款游戏,其中71%的创作者是Roblox Studio的新用户。降低制作和访问门坎有望扩大用户参与度,但其获利能力仍有待量化。 (路透社)
Salesforce将代理程序扩展到持久工作流程。 Salesforce(美国CRM公司)于周五推出了针对特定工作的Agentforce代理,以及支持跨天和跨周工作的执行环境。该公司报告称,过去两年Agentforce和Slack平台共产生了70亿个代理程序工作单元(Agentic Work Units),其中第二季达到32亿个。这些数据衡量的是活动量,而非收入;如何将这些使用量转化为获利的订阅仍然是投资的核心考验。 (Salesforce)
波音公司与关键工程师达成协议。周五达成的初步协议涵盖约17,000名SPEEA专业技术人员,提供10%的初始薪资成长,随后每年保证4%的加薪。该协议仍待批准。这项协议可能会降低波音公司(美国BA公司)的营运中断风险,该公司的工程师对于延迟的737 MAX 10和777-9认证至关重要,但同时也增加了劳动力成本。 (SPEEA/路透社)
大中华区
中国将期货牌照与资本挂钩。中国证监会周五发布的规则将基础经纪和咨询业务与交易业务分开。自2027年1月1日起,注册资本要求从境内经纪业务的1亿元人民币到单一交易业务的5亿元人民币,以及两项或两项以上交易业务的10亿元人民币不等。更严格的所有权、治理和子公司控制有利于资本充足的营运商,因为企业在评估扩张和合规成本时会更加谨慎。 (中国证监会/中国证监会规则)
Ginko China 的收购估值降低。路透社报道,CVC Capital Partners 周五进入收购 EQT 中国大陆隐形眼镜业务的最终谈判阶段。潜在的7亿至8亿美元估值包含债务,低于 EQT 此前至少10亿美元的目标。财务条款尚未确定,谈判可能失败。这项指示性定价凸显了卖方预期与买方为中国消费资产融资意愿之间的差距。 (路透社)
周大福寻求100亿元人民币的中国大陆融资这家珠宝商(1929.HK)周五晚间披露,已申请注册发行至多100亿元人民币的熊猫债券,并计划在适当时分期发行。所得款项将用于支持营运资金、产品研发、门市升级和市场扩张,以及偿还现有借款。该计划旨在实现融资管道和期限的多元化;注册和发行并不代表融资完成。 (证券时报)
福田汽车拟出售关联方资产,金额达15亿元。这家汽车制造商(600166.SH)周五披露,计划将旗下位于密云的378家工厂资产以含增值税15.163亿元人民币的价格转让给北汽新能源北京分公司。该资产包括土地、建筑物和设备。目前尚待股东批准。资产变现有望减少折旧并释放资金,但拟议的处置收益取决于交易完成和最终结算。 (公司/第一财经)
中国以外的亚洲地区
美光科技台湾员工奖励计划未能消除罢工风险。美光科技(MU US)周五宣布,将向台湾员工发放相当于2026财年35至68个月工资的奖励,最低现金补偿为170万新台币。然而,桃园工会表示尚未达成协议,并要求发放与营业利润15%挂钩的奖金。尽管奖励金额异常丰厚,但由于美光在台湾拥有约1.5万名员工,罢工仍然是重大的供应风险。 (路透社)
金砖国家外交使伊朗和阿联酋继续对话。两国支持周六发表的声明,该声明敦促各方在持续六个月的中东战争中保持克制,并保护贸易、能源流动和海上安全。两国领导人举行了自冲突爆发以来最高级别的双边会面。公报为缓和局势提供了管道,但并未宣布任何解决方案;航运和能源风险仍取决于后续行动,而非峰会措辞。 (路透社)
马来亚银行全资收购其控股公司Etiqa马来亚银行(Maybank,股票代码:1155 MK)于周五完成对Ageas 30.95%股份的收购,交易对价为11亿欧元现金,其中包括5300万欧元的交割前股息。此次交易对Maybank Ageas Holdings的估值为35亿欧元,约为2025年国际财务报告准则(IFRS)下股本的两倍。完全控股使马来亚银行能够更好地整合其在马来西亚和新加坡客户群中的银行、财富管理和保险业务。 (公司/《新海峡时报》)
凯德集团(CapitaLand Integrated Commercial Trust,股票代号:C38U SP)以单位结算收购及管理费。该信托于周五发行了1960万个单位,其中包括以每个单位2.3607新元的价格发行的1650万个单位,用于支付3900万新元的Paragon收购费。另有300万个单位用于支付4月至6月基本管理费的一半。单位总数增加至79.74亿个。以单位支付费用既能保留现金,又能略微扩大未来分红的分母。 (老虎证券)
欧洲中东和非洲及其他地区
欧洲银行业主管寻求紧急暂停增资。根据《五日新闻报》(Cinco Días)报道,桑坦德银行董事长安娜·博廷和其他十位银行业领袖敦促欧盟机构暂停增资,并于2027年初提出简化监管的立法提案。他们也希望减少跨国规模扩张的障碍。该请求将减免资本视为对贷款和投资的支持;目前仍属于产业游说,而非一项已采纳的变革。 (《五日新闻报》)
巴斯夫进一步减持海港能源股份。巴斯夫(BAS GR)于周五以每股266便士的价格出售了约1.33亿股海港能源(HBR LN)股份,筹集了约3.538亿英镑。机构投资人认购了8,000万股,海港能源认购了5,300万股。交易完成后,巴斯夫的投票权将从约24.3%降至16.4%。此次出售为巴斯夫释放了现金,而海港能源的参与吸收了部分配售股份,并限制了短期市场供应。 (道琼)
伯克利维持获利预期,同时保留现金。伯克利(BKG LN)在周五的交易更新中维持了其四年14亿英镑的税前利润计划,但警告称,买家可能会推迟购买,直到10月份的预算案公布以及选举的不确定性之后。该公司在5月至8月期间回购了价值6,000万英镑的股票,并预计上半年净现金约为2.5亿英镑。暂停土地投资有助于维持财务灵活性,但交易活动疲软仍然是主要的获利限制因素。 (公司)
瑞典大选结果显示,反对党将以一席之差赢得多数席次。路透社周一早晨(瑞典时间)报道称,选举机构预测,在349个议席的议会中,玛格达莱娜·安德森领导的中左翼联盟将获得175个席位,而执政的右翼联盟将获得174个席位。该预测使用了6312个选区中的4853个选区的计票结果。如此微弱的初步差距使得组阁和财政走向充满不确定性,最终计票和组阁谈判将成为下一个关键的转折点。 (路透社)
交易员专区
技术分析:
周线图:价格行为上周以一根强劲的大阴线破位下行,同时贯穿了前期的巩固盘整区间与历史波段低点支撑枢纽。这一双重结构突破宣告了先前吸筹基底的失效,确认了主宏观趋势向下的延续。对这些核心需求层级的破位触发了典型的结构性极性反转,将先前的支撑集群转换为新确立的上方供给天花板。技术动能强力印证了这一破位有效性,RSI指标转向看跌并在 neutral 50 中轴线下方加速下行,展现出卖方的持续主导地位与下行动能的释放。只要反弹回踩受阻于这一转换后的阻力区域下方,最小阻力路径将高度倾斜于维持震荡下行轨迹,驱动价格向下一个核心支撑目标拓展。
- 线日图:价格行为以前高下方的跳空缺口强力贯穿历史波段低点支撑枢纽,标志着市场打破了先前的巩固盘整形态,并完成了由支撑向上方阻力天花板的结构性极性反转。这一缺口不仅确认了多方防线的彻底溃败,更建立了强有力的上方供给压制边界。技术动能与此破位格局高度共振,RSI指标稳稳运行于50 中轴线下方且向下倾斜,信号显示卖家已全面掌控市场主导权,并推动下行动能持续释放。只要低维度反抽无法填补该下行窗口并持续受制于转换后的阻力天花板,最小阻力路径将倾斜于维持震荡下行轨迹,驱动价格向下方核心支撑目标拓展。
技术分析:
周线图:价格行为延续了其主导的下行轨迹,驱动价格直接逼近其上方支撑区域。持续的卖方压制反映了完整的下行结构框架。若高确定性地贯穿并收盘跌破这一关键需求地基,将把该历史支撑锚点转换为新的供给天花板。技术概率表明,确认的破位将释放下行加速度,并扫清通往更低拓展目标的最小阻力路径。
- 日线图:价格行为延续了其下行轨迹,驱动市场直接逼近并试探前低支撑区域这一核心需求地基。技术形态呈现出卖方减速的早期迹象,表现为RSI指针接近超卖区域并开始向上拐头,信号显示下行动能有所放缓,并孕育着潜在的技术性反弹。然而,市场结构完整性仍处于双向临界状态:若高确定性地贯穿并收盘跌破这一历史枢纽,将完成典型的结构性极性反转,把先前的支撑底座转化为供给天花板,并确认主下行趋势向更低拓展目标的深度延续
Disclosures and disclaimers
This report is provided subject to, and must be read together with, the full Disclosures / Disclaimers available at this link, which are incorporated by reference into this report. In particular, this report is intended for general circulation and informational purposes only and does not constitute personal investment advice or a recommendation to buy or sell any investment product or security. You should independently evaluate the information and, where necessary, seek advice from a qualified financial adviser regarding the suitability of any investment. Analyst certifications required under applicable regulations, including SEC Regulation AC (where relevant), are included in this report. By accessing, receiving or using this report, you acknowledge that you have read, understood and agreed to be bound by the Disclosures / Disclaimers, as may be amended, supplemented or updated from time to time.


