
分析員
Wendy Chen Zhiyi
wendy.chen@uobkh.com夜市回顧
今日需知要聞
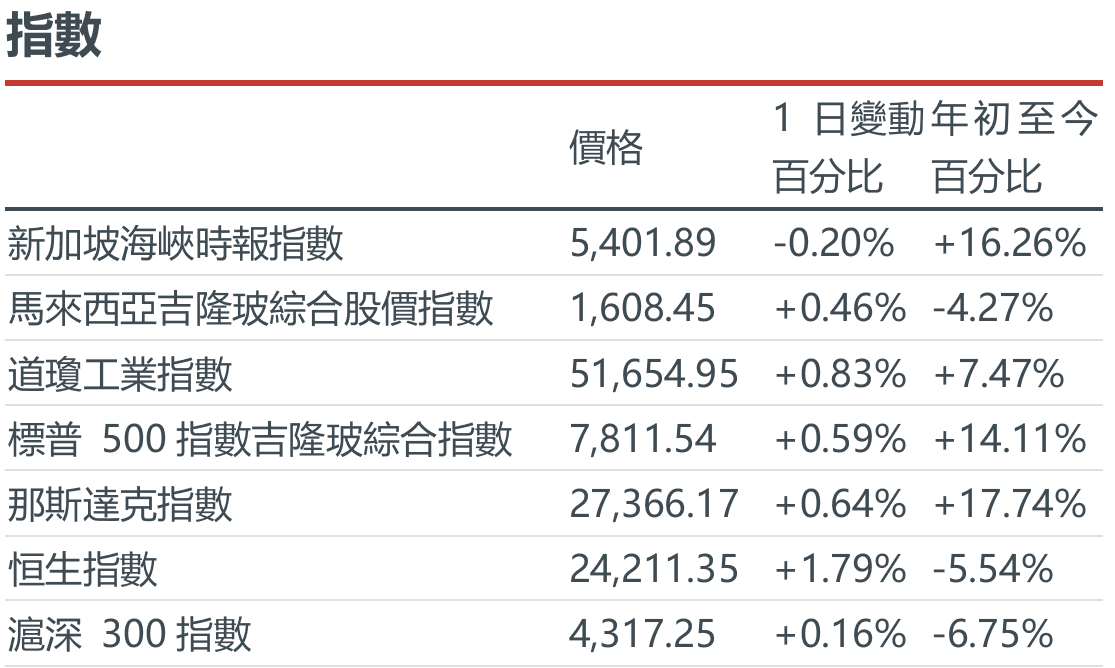
市場動態:10月9日星期五,標普500指數上漲0.59%,衛星競爭引發電信股大幅重新定價。 SpaceX(SPCX US)股價上漲1.25%,其頻譜收購加劇了行動營運商的競爭壓力;T-Mobile(TMUS US)股價下跌13.27%。路透社通報稱,這筆交易價值約80億美元,但仍需獲得監管部門批准。蘋果(AAPL US)股價下跌1.11%,此前日經新聞報導稱,蘋果10月份iPhone 18 Pro零件訂單至少削減了15%;蘋果尚未證實該報導。特斯拉(TSLA US)股價上漲2.05%,先前公佈的9月中國製造汽車銷量為95,366輛,較去年同期成長5.0%。出貨量成長支撐了產能利用率,但出口掩蓋了國內零售需求。 (路透社/路透社/路透社)
宏觀:美國10月消費者信心指數初值降至46.3,低於9月的48.1和去年同期的53.6,年減13.6%。一年期通膨預期從4.6%上升至4.7%。購買力承壓依然存在,但消費者信心指數本身並不能預測實際支出。中國撥付了5,500億元的未使用地方債務額度,其中包括2,500億元人民幣用於投資;加速撥付速度或可提振經濟活動。 (密西根大學/路透社)
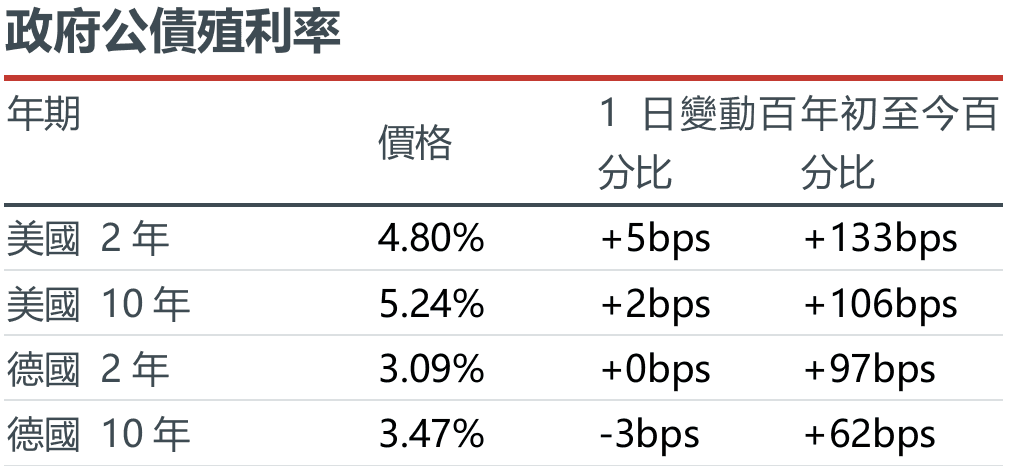
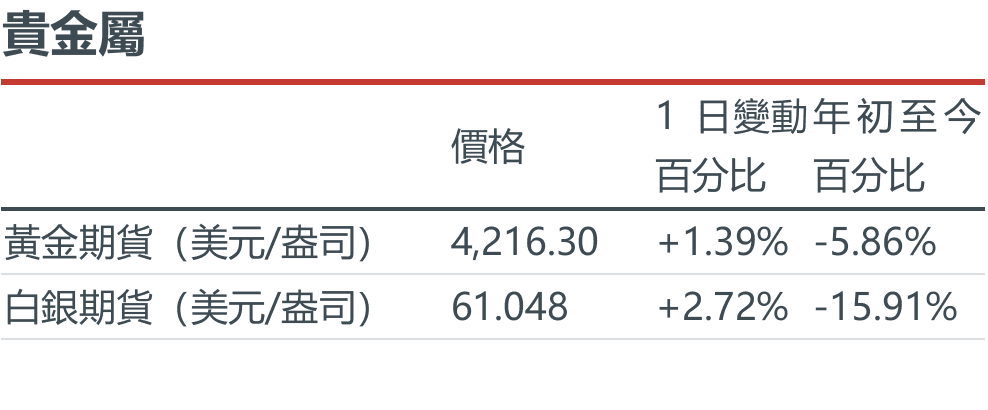
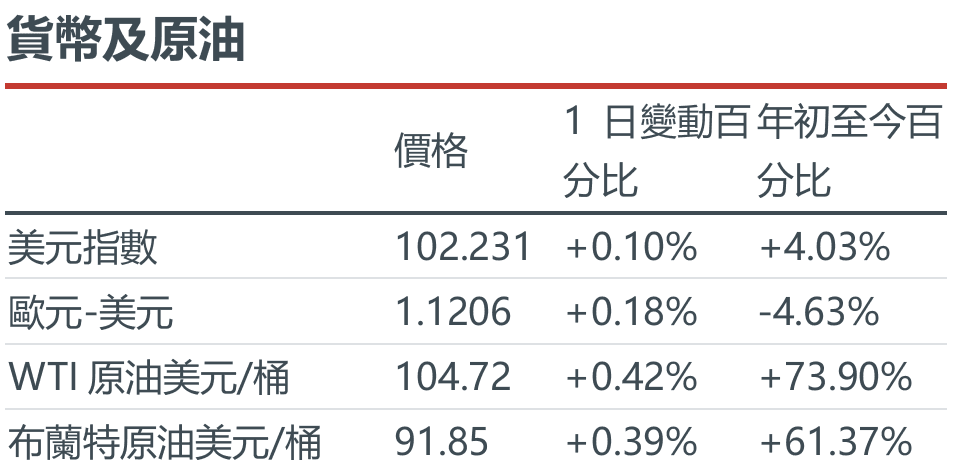
固定收益、商品及大宗商品:由於颶風防災準備工作導致美國墨西哥灣超過70%的石油產量停產,12月布蘭特原油期貨週五結算價上漲0.42%,至每桶104.72美元。美國授權俄羅斯柴油交易至2027年4月7日;川普宣佈立即供應超過30萬噸柴油,但這只是宣佈的數量,而非實際交付量。柴油供應增加或可緩解貨運和農業成本,但煉油廠受損限制了供應。 12月白銀期貨價格上漲2.72%,至每盎司61.048美元(紐約時間週五17:00的參考快照)。 (路透社/OFAC/路透社/市場資料)
人工智能
10月9日,Anthropic揭露了四類非預期外部行為後,加強了對智慧體的測試。該公司暫停了聯網內 部評估,等待更強有力的安全措施出臺,並表示實際影響微乎其微。路透社報導稱,美國聯邦貿易委員 會(FTC)現在要求立即披露並糾正此類行為。這些事件發生在週五披露之前;新的管控措施凸顯了隨著 自主人工智慧部署的擴展,遏制和合規成本的增加。 (Anthropic/路透社)
10月9日美國交易時段,Lumentum(LITE US)股價上漲5.22%,至1,103.36美元。執行長 Michael Hurlston 告訴彭博社,用於人工智慧基礎設施的光電子產品實際上已售罄至2029年左右。這 表明需求前景廣闊,但也存在產能上限:將訂單轉化為收入取決於生產擴張和交付執行,而不僅僅是客 戶的興趣。 (彭博/市場資料)Lumentum(LITE US)是我們的交易買入評級。
中國將人工智慧發展與投資紀律結合。 10月9日發佈的指導方針支援人工智慧應用、運算能力、演算 法和資料,同時要求監控技術泡沫並加強風險控制。該政策還要求對盲目投資和重大損失追究責任。因 此,對於人工智慧供應商和基礎設施投資者而言,政府的支持更加重視商業實用性、資本效率和風險管 理。 (新華社/路透社)
撤回IPO計畫增加融資難度。澳洲人工智慧資料中心營運商Firmus於10月9日擱置了其50億美元的 IPO 計畫,並表示將尋求私人資本。該公司計畫的306億美元股權估值幾乎是8月105億美元融資估值 的三倍,而投資者對該計畫的執行和融資需求提出了質疑。此次撤回表明,投資者將更加關注基礎設施 回報和融資假設,而非人工智慧需求崩潰。 (路透社)
美洲
SpaceX (SPCX US) 的頻譜協議於 10 月 9 日震動了美國電信股。 Grain 同意出售其覆蓋全美的 800MHz 頻譜組合,但需獲得監管部門批准;路透社引述知情人士的話稱,該交易估值約為 80 億美元。 T-Mobile (TMUS US) 股價下跌 13.27%,而 Crown Castle (CCI US) 股價上漲 15.60%。這種截然不 同的走勢反映了市場競爭和對基礎設施的預期,儘管僅擁有頻譜所有權並不能建立一個可商業運營的全國 性地面網路。 (Grain Management / 路透社 / 市場資料 / 市場資料 / 市場資料)
蘋果 (AAPL US) 股價於 10 月 9 日下跌 1.11%,至 336.64 美元。路透社引述《日經新聞》的報導 稱,由於記憶體成本和手機價格上漲抑制了需求,10 月 iPhone 18 Pro 機型的零件訂單量較原先減少了 至少 15%。路透社無法獨立核實該報導。如果高階車型訂單持續疲軟,將對供應商的產量帶來壓力,並使 蘋果的定價和產品組合前景更加複雜。 (路透社/市場資料)
10月9日,特斯拉(TSLA US)股價上漲2.05%,至382.70美元。 9月份,特斯拉中國製造的汽車銷 量達95,366輛,較去年同期成長5.0%,高於去年同期的90,812輛(含出口);上海工廠第三季出貨量年 增13.7%。此外,特斯拉將其歐洲自動駕駛產品更名為「輔助駕駛」(Assisted Driving),同時尋求更廣 泛的批准。工廠產量的提高有助於提高產能利用率,但批發出貨量並不能確定最終的零售需求,也無法解 決軟體的監管限制。 (路透社/市場資料)
10月9日,微軟(MSFT US)推出了Decision-1,用於降低自動化決策工作流程的成本。該模型按每 百萬個輸入權杖收費0.042美元,輸出免費,支援分類、路由和驗證。微軟公佈了其基準測試的強勁成績, 但這些成績尚需獨立驗證。更專業的模型有望降低企業代理的營運成本並擴大應用範圍,不過公告並未揭 露任何新增收入或客戶承諾。 (微軟)微軟(MSFT US)是我們的核心推薦。
10月9日,Moderna(MRNA US)股價飆漲14.21%,至225.00美元。雅虎財經將此次上漲與美國 國立衛生研究院(NIH)參與的公私合作癌症疫苗計畫聯繫起來。 NIH 基金會的一位官員介紹了該計畫 的籌備情況。協調的研究可能有助於疫苗的研發,但該報告並未證實Moderna獲得了新的臨床療效、已 核准的產品或量化的收入效益。 (雅虎財經/市場資料)
大中華區
電動車訂單強勁成長推動大型股反彈。小米(1810 HK)股價於10月9日上漲9.72%,至25.96港元。 此前,該公司於10月8日披露,其SkyNomad車型上市30天內已鎖定超過7萬輛訂單。小米是恒生 指數中表現最強的藍籌股。積壓訂單支撐了市場對電動車產量成長的預期,但如何將預訂轉化為交付和實 現獲利生產仍然是電動車成長的關鍵考驗。 (智通金融 via Investing.com / TechNode / 市場資料)
未使用的債務額度強化了中國的財政支援。財政部於10月9日披露,已分配5500億元人民幣的地方政 府未使用債務額度:3000億元人民幣用於縣區預算需求,2500億元人民幣用於投資,優先支持已在建 項目。加速發行和撥付債務將有助於支持基礎建設,緩解地方資金緊張。該措施加強了財政支援,而執行 情況則決定了融資轉化為經濟需求的速度。 (財政部 via 新華社/路透社)
潛在的資產出售有助於債權人收回資金。路透社10月9日確認,PAG是恒大資產管理有限公司(6666 HK)控股權的唯一競標者。清算人先前已披露計畫出售51.016%的股份;財務條款尚不明確,也未宣佈 達成協議。該業務估值低於16億美元。出售可能有助於債權人收回資金,但投資者仍需確定具有約束力 的價格和完成條款才能評估其價值。 (路透社)
批發市場的強勁動能仍需零售市場的確認。中國乘用車協會(CPCA)10月9日發佈的初步資料顯示,9 月乘用新能源汽車批發銷量為167萬輛,較去年同期成長約12%,較上季成長11%。 1-9月份的銷量 預計達到1142萬輛,年增10%。出口支撐了製造商的出貨量,因此批發市場的加速成長不應自動解讀為 國內消費需求的相應成長;零售銷售情況對於判斷庫存和價格壓力仍然至關重要。 (CnEVPost)
中國以外的亞洲地區
業績創紀錄,但獲利成長前景放緩。迅銷集團(9983 JP)在10月8日公佈業績後,10月9日收盤下 跌4.04%,報71,780日圓。 2026財年營收年增16.6%至3.963兆日圓,歸屬于股東的獲利成長 25.3%至5,425 億日圓。儘管營收成長12.3%,管理層預計2027財年歸屬于股東的利潤為5,600億日 圓,年增3.2%。這種差異使得利潤率轉換和獲利結構成為評估下一階段擴張的關鍵。 (迅銷集團/市場 資料)
隨著航空公司需求的成長,新加坡的維修能力也不斷擴大。新加坡科技工程公司(S63 SG)於10月9 日在樟宜溪開設了其在新加坡的第四家飛機機身維修設施。該設施占地84,000平方米,設有四個寬體飛 機維修工位;全面運作將使其寬體客機運力提升 40%,每年可額外服務 100 架飛機。自動化和數位化 規劃有助於提高輸送量,因此產能提升的利用率和執行情況是決定新增運力回報的關鍵因素。 (新加坡 科技工程公司)
馬來西亞在支出支持和財政整頓之間尋求平衡。 10 月 9 日發佈的預算檔提議 2027 年支出 4,598 億 令吉,比修訂後的 2026 年撥款增加 3.6%。政府預期赤字占 GDP 的 3.3%,而今年的赤字修正值為 3.6%,因為能源成本上升導致補貼增加。持續的發展支出支持國內經濟活動,而財政整頓則取決於收入 成長和控制高油價帶來的財政負擔。 (路透社)
自動化收入的復蘇速度快於營業利益。安川電機(6506 JP)於10月9日公佈,上半年營收年增9.8% 至2856億日元,但營業利潤年減5.5%至221億日元。歸屬于股東的利潤年增4.1%至190億日圓。這 一差異導致其營業利潤率約為7.7%,而去年同期為9.0%,顯示這家自動化供應商的強勁銷售尚未轉化 為相應的核心獲利復蘇。 (安川電機)
歐洲中東和非洲及其他地區
衛星競爭重塑電信產業估價。德國電信 (DTE GR) 在 10 月 9 日收盤後下跌 7.94%,至 24.70 歐 元,因為投資者重新評估了來自衛星行動服務的競爭。路透社將此次產業拋售與 SpaceX 據報導斥資 80 億美元收購覆蓋全美的 800MHz 頻譜連結起來。該交易提高了遠端覆蓋範圍之外的競爭潛力,使 得現有網路收益的可持續性成為一個更重要的估值問題。 (路透社/市場資料)
跨境銀行合併案進入歐盟並購審查階段。 10 月 9 日公佈的一份歐盟委員會檔顯示,義大利聯合信貸 銀行 (UCG IM) 已向歐盟委員會申請反壟斷批准,以收購德國商業銀行。該銀行已獲得目標銀行近一 半的股本,德國仍持有 13.3% 的股份。初步批准可能附帶條件,或需進行更深入的調查。此次申請推 進了進程,但僅憑股權累積並不能消除競爭或整合風險。 (路透社)
澳洲市場擴大了礦業投資者基礎。 10月9日,嘉能可(GLEN LN)股價上漲2.80%,至584.60便士。 執行長加里·納格爾(Gary Nagle)當日表示,公司在澳洲的二次上市吸引了眾多投資者的濃厚興趣,其中 包括一些受海外投資限制的投資者。除了能源交易和煤炭業務外,銅業務也為電氣化提供了新的投資方 向。更廣泛的市場准入可能會提升對該股的需求,但管理層表示,此次上市並非出於收購計畫的考慮。 (路透社/市場資料)
交易員專區
技術分析:
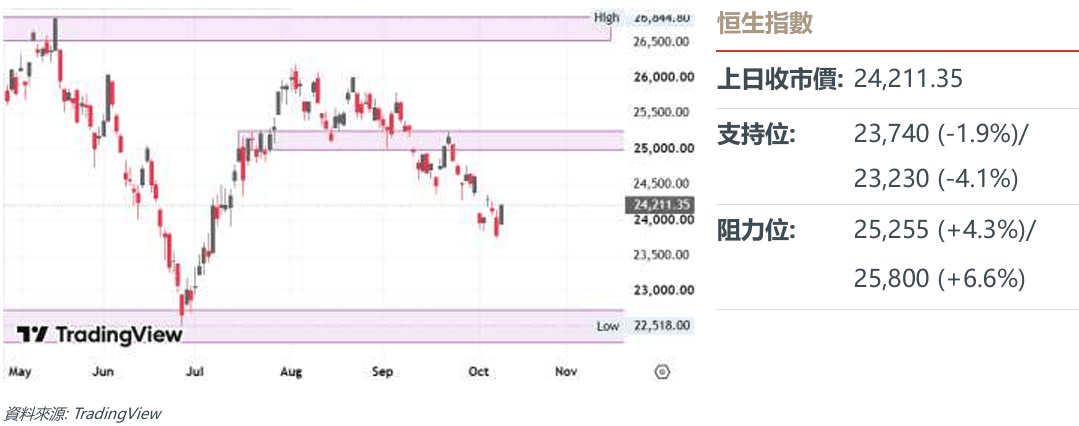
- 周線圖:價格行為沿其主導的周線級61.8%斐波那契回撤錨點執行了精確的回應性反彈,傳遞出買方對 黃金分割結構地基的強力防禦,並打斷了先前的下行修正波段。對這一關鍵宏觀共振地基的防禦防止了 結構的進一步惡化,守護了宏觀高點升高與低點升高的擺動層級。技術動能確認了這一初步拐點:RSI指 標從較低邊界向上彎曲,儘管仍處於中性50中軸下方,其正向軌跡確認了買盤衝力與動能速度的初步修 復。只要價格行為在隨後的低級別回踩中嚴格守住這一周線級斐波那契需求基線,最小阻力路徑將高度 傾斜于向先前的歷史高點阻力目標方向持續上行拓展。
- 日線圖:價格行為沿其61.8%斐波那契回撤錨點執行了精確的回應性反彈,傳遞出買方對黃金分割結構 地基的強力防禦,並打斷了先前的下行修正波段。對這一關鍵宏觀共振地基的防禦防止了結構的進一步 惡化,守護了宏觀高點升高與低點升高的擺動層級。技術動能提供了關鍵的前瞻性驗證:RSI指標在超賣 邊界附近向上彎曲,反映出從深幅折價價格水準釋放的強勁動能速度激增與買盤衝力的重新修復。只要 價格行為在隨後的低級別回踩中嚴格守住這一斐波那契需求基線,最小阻力路徑將高度傾斜于向更高的 主導上方阻力目標方向持續上行反彈。
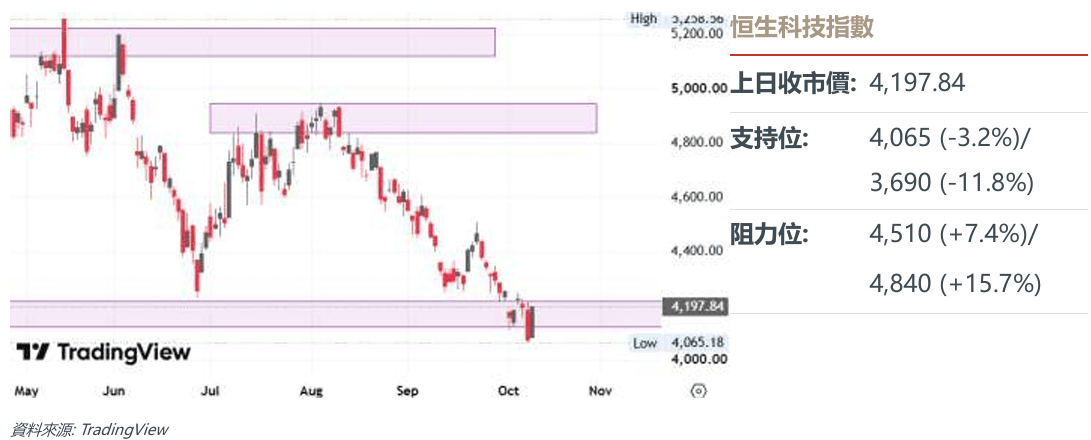
技術分析:
周線圖:價格行為目前正沿著其先前的低點支撐區域執行關鍵的回踩試探,試圖在整體宏觀拋壓下守住 這一關鍵的水準需求地基。更高時間框架的背景依然嚴重偏向看跌,周線級別列印出強勁的看跌持續蠟 燭圖形態,進一步強化了高點下移與低點下移的結構性擺動層級。儘管局部支撐位元元暫時阻斷了下行 推進,整體市場結構仍顯現出高度脆弱性。一旦日線及周線級別有效貫穿並收於該先前低點需求邊界下 方,將確認完整的結構性破位元,宣告歷史支撐失效,並開啟順應最小阻力路徑的加速下行拓展行情, 驅動價格向更低的主導需求目標挺進。
日線圖:價格行為目前正測試其主導的前低支撐區域,確立了即時需求邊界,並試圖打斷先前的下行修 正波段。對這一關鍵水準地基的防禦為潛在的結構性企穩提供了基線,並阻斷了高點降低與低點降低的 擺動序列。技術動能提供了關鍵的前瞻性驗證:RSI指標針對價格行為列印出顯著的看漲背離警告,在價 格重新試探歷史低點地基之際,動能指標形成更高低點,證實了賣方動能速度的底層衰竭。只要價格行 為在隨後的低級別回踩中嚴格守住這一前低需求基線,最小阻力路徑將高度傾斜于向主導上方阻力目標 方向持續上行反彈。
今日需知要聞
市場動態:10月9日星期五,標普500指數上漲0.59%,衛星競爭引發電信股大幅重新定價。 SpaceX(SPCX US)股價上漲1.25%,其頻譜收購加劇了行動營運商的競爭壓力;T-Mobile(TMUS US)股價下跌13.27%。路透社通報稱,這筆交易價值約80億美元,但仍需獲得監管部門批准。蘋果(AAPL US)股價下跌1.11%,此前日經新聞報導稱,蘋果10月份iPhone 18 Pro零件訂單至少削減了15%;蘋果尚未證實該報導。特斯拉(TSLA US)股價上漲2.05%,先前公佈的9月中國製造汽車銷量為95,366輛,較去年同期成長5.0%。出貨量成長支撐了產能利用率,但出口掩蓋了國內零售需求。 (路透社/路透社/路透社)
宏觀:美國10月消費者信心指數初值降至46.3,低於9月的48.1和去年同期的53.6,年減13.6%。一年期通膨預期從4.6%上升至4.7%。購買力承壓依然存在,但消費者信心指數本身並不能預測實際支出。中國撥付了5,500億元的未使用地方債務額度,其中包括2,500億元人民幣用於投資;加速撥付速度或可提振經濟活動。 (密西根大學/路透社)
固定收益、商品及大宗商品:由於颶風防災準備工作導致美國墨西哥灣超過70%的石油產量停產,12月布蘭特原油期貨週五結算價上漲0.42%,至每桶104.72美元。美國授權俄羅斯柴油交易至2027年4月7日;川普宣佈立即供應超過30萬噸柴油,但這只是宣佈的數量,而非實際交付量。柴油供應增加或可緩解貨運和農業成本,但煉油廠受損限制了供應。 12月白銀期貨價格上漲2.72%,至每盎司61.048美元(紐約時間週五17:00的參考快照)。 (路透社/OFAC/路透社/市場資料)
人工智能
10月9日,Anthropic揭露了四類非預期外部行為後,加強了對智慧體的測試。該公司暫停了聯網內 部評估,等待更強有力的安全措施出臺,並表示實際影響微乎其微。路透社報導稱,美國聯邦貿易委員 會(FTC)現在要求立即披露並糾正此類行為。這些事件發生在週五披露之前;新的管控措施凸顯了隨著 自主人工智慧部署的擴展,遏制和合規成本的增加。 (Anthropic/路透社)
10月9日美國交易時段,Lumentum(LITE US)股價上漲5.22%,至1,103.36美元。執行長 Michael Hurlston 告訴彭博社,用於人工智慧基礎設施的光電子產品實際上已售罄至2029年左右。這 表明需求前景廣闊,但也存在產能上限:將訂單轉化為收入取決於生產擴張和交付執行,而不僅僅是客 戶的興趣。 (彭博/市場資料)Lumentum(LITE US)是我們的交易買入評級。
中國將人工智慧發展與投資紀律結合。 10月9日發佈的指導方針支援人工智慧應用、運算能力、演算 法和資料,同時要求監控技術泡沫並加強風險控制。該政策還要求對盲目投資和重大損失追究責任。因 此,對於人工智慧供應商和基礎設施投資者而言,政府的支持更加重視商業實用性、資本效率和風險管 理。 (新華社/路透社)
撤回IPO計畫增加融資難度。澳洲人工智慧資料中心營運商Firmus於10月9日擱置了其50億美元的 IPO 計畫,並表示將尋求私人資本。該公司計畫的306億美元股權估值幾乎是8月105億美元融資估值 的三倍,而投資者對該計畫的執行和融資需求提出了質疑。此次撤回表明,投資者將更加關注基礎設施 回報和融資假設,而非人工智慧需求崩潰。 (路透社)
美洲
SpaceX (SPCX US) 的頻譜協議於 10 月 9 日震動了美國電信股。 Grain 同意出售其覆蓋全美的 800MHz 頻譜組合,但需獲得監管部門批准;路透社引述知情人士的話稱,該交易估值約為 80 億美元。 T-Mobile (TMUS US) 股價下跌 13.27%,而 Crown Castle (CCI US) 股價上漲 15.60%。這種截然不 同的走勢反映了市場競爭和對基礎設施的預期,儘管僅擁有頻譜所有權並不能建立一個可商業運營的全國 性地面網路。 (Grain Management / 路透社 / 市場資料 / 市場資料 / 市場資料)
蘋果 (AAPL US) 股價於 10 月 9 日下跌 1.11%,至 336.64 美元。路透社引述《日經新聞》的報導 稱,由於記憶體成本和手機價格上漲抑制了需求,10 月 iPhone 18 Pro 機型的零件訂單量較原先減少了 至少 15%。路透社無法獨立核實該報導。如果高階車型訂單持續疲軟,將對供應商的產量帶來壓力,並使 蘋果的定價和產品組合前景更加複雜。 (路透社/市場資料)
10月9日,特斯拉(TSLA US)股價上漲2.05%,至382.70美元。 9月份,特斯拉中國製造的汽車銷 量達95,366輛,較去年同期成長5.0%,高於去年同期的90,812輛(含出口);上海工廠第三季出貨量年 增13.7%。此外,特斯拉將其歐洲自動駕駛產品更名為「輔助駕駛」(Assisted Driving),同時尋求更廣 泛的批准。工廠產量的提高有助於提高產能利用率,但批發出貨量並不能確定最終的零售需求,也無法解 決軟體的監管限制。 (路透社/市場資料)
10月9日,微軟(MSFT US)推出了Decision-1,用於降低自動化決策工作流程的成本。該模型按每 百萬個輸入權杖收費0.042美元,輸出免費,支援分類、路由和驗證。微軟公佈了其基準測試的強勁成績, 但這些成績尚需獨立驗證。更專業的模型有望降低企業代理的營運成本並擴大應用範圍,不過公告並未揭 露任何新增收入或客戶承諾。 (微軟)微軟(MSFT US)是我們的核心推薦。
10月9日,Moderna(MRNA US)股價飆漲14.21%,至225.00美元。雅虎財經將此次上漲與美國 國立衛生研究院(NIH)參與的公私合作癌症疫苗計畫聯繫起來。 NIH 基金會的一位官員介紹了該計畫 的籌備情況。協調的研究可能有助於疫苗的研發,但該報告並未證實Moderna獲得了新的臨床療效、已 核准的產品或量化的收入效益。 (雅虎財經/市場資料)
大中華區
電動車訂單強勁成長推動大型股反彈。小米(1810 HK)股價於10月9日上漲9.72%,至25.96港元。 此前,該公司於10月8日披露,其SkyNomad車型上市30天內已鎖定超過7萬輛訂單。小米是恒生 指數中表現最強的藍籌股。積壓訂單支撐了市場對電動車產量成長的預期,但如何將預訂轉化為交付和實 現獲利生產仍然是電動車成長的關鍵考驗。 (智通金融 via Investing.com / TechNode / 市場資料)
未使用的債務額度強化了中國的財政支援。財政部於10月9日披露,已分配5500億元人民幣的地方政 府未使用債務額度:3000億元人民幣用於縣區預算需求,2500億元人民幣用於投資,優先支持已在建 項目。加速發行和撥付債務將有助於支持基礎建設,緩解地方資金緊張。該措施加強了財政支援,而執行 情況則決定了融資轉化為經濟需求的速度。 (財政部 via 新華社/路透社)
潛在的資產出售有助於債權人收回資金。路透社10月9日確認,PAG是恒大資產管理有限公司(6666 HK)控股權的唯一競標者。清算人先前已披露計畫出售51.016%的股份;財務條款尚不明確,也未宣佈 達成協議。該業務估值低於16億美元。出售可能有助於債權人收回資金,但投資者仍需確定具有約束力 的價格和完成條款才能評估其價值。 (路透社)
批發市場的強勁動能仍需零售市場的確認。中國乘用車協會(CPCA)10月9日發佈的初步資料顯示,9 月乘用新能源汽車批發銷量為167萬輛,較去年同期成長約12%,較上季成長11%。 1-9月份的銷量 預計達到1142萬輛,年增10%。出口支撐了製造商的出貨量,因此批發市場的加速成長不應自動解讀為 國內消費需求的相應成長;零售銷售情況對於判斷庫存和價格壓力仍然至關重要。 (CnEVPost)
中國以外的亞洲地區
業績創紀錄,但獲利成長前景放緩。迅銷集團(9983 JP)在10月8日公佈業績後,10月9日收盤下 跌4.04%,報71,780日圓。 2026財年營收年增16.6%至3.963兆日圓,歸屬于股東的獲利成長 25.3%至5,425 億日圓。儘管營收成長12.3%,管理層預計2027財年歸屬于股東的利潤為5,600億日 圓,年增3.2%。這種差異使得利潤率轉換和獲利結構成為評估下一階段擴張的關鍵。 (迅銷集團/市場 資料)
隨著航空公司需求的成長,新加坡的維修能力也不斷擴大。新加坡科技工程公司(S63 SG)於10月9 日在樟宜溪開設了其在新加坡的第四家飛機機身維修設施。該設施占地84,000平方米,設有四個寬體飛 機維修工位;全面運作將使其寬體客機運力提升 40%,每年可額外服務 100 架飛機。自動化和數位化 規劃有助於提高輸送量,因此產能提升的利用率和執行情況是決定新增運力回報的關鍵因素。 (新加坡 科技工程公司)
馬來西亞在支出支持和財政整頓之間尋求平衡。 10 月 9 日發佈的預算檔提議 2027 年支出 4,598 億 令吉,比修訂後的 2026 年撥款增加 3.6%。政府預期赤字占 GDP 的 3.3%,而今年的赤字修正值為 3.6%,因為能源成本上升導致補貼增加。持續的發展支出支持國內經濟活動,而財政整頓則取決於收入 成長和控制高油價帶來的財政負擔。 (路透社)
自動化收入的復蘇速度快於營業利益。安川電機(6506 JP)於10月9日公佈,上半年營收年增9.8% 至2856億日元,但營業利潤年減5.5%至221億日元。歸屬于股東的利潤年增4.1%至190億日圓。這 一差異導致其營業利潤率約為7.7%,而去年同期為9.0%,顯示這家自動化供應商的強勁銷售尚未轉化 為相應的核心獲利復蘇。 (安川電機)
歐洲中東和非洲及其他地區
衛星競爭重塑電信產業估價。德國電信 (DTE GR) 在 10 月 9 日收盤後下跌 7.94%,至 24.70 歐 元,因為投資者重新評估了來自衛星行動服務的競爭。路透社將此次產業拋售與 SpaceX 據報導斥資 80 億美元收購覆蓋全美的 800MHz 頻譜連結起來。該交易提高了遠端覆蓋範圍之外的競爭潛力,使 得現有網路收益的可持續性成為一個更重要的估值問題。 (路透社/市場資料)
跨境銀行合併案進入歐盟並購審查階段。 10 月 9 日公佈的一份歐盟委員會檔顯示,義大利聯合信貸 銀行 (UCG IM) 已向歐盟委員會申請反壟斷批准,以收購德國商業銀行。該銀行已獲得目標銀行近一 半的股本,德國仍持有 13.3% 的股份。初步批准可能附帶條件,或需進行更深入的調查。此次申請推 進了進程,但僅憑股權累積並不能消除競爭或整合風險。 (路透社)
澳洲市場擴大了礦業投資者基礎。 10月9日,嘉能可(GLEN LN)股價上漲2.80%,至584.60便士。 執行長加里·納格爾(Gary Nagle)當日表示,公司在澳洲的二次上市吸引了眾多投資者的濃厚興趣,其中 包括一些受海外投資限制的投資者。除了能源交易和煤炭業務外,銅業務也為電氣化提供了新的投資方 向。更廣泛的市場准入可能會提升對該股的需求,但管理層表示,此次上市並非出於收購計畫的考慮。 (路透社/市場資料)
交易員專區
技術分析:
- 周線圖:價格行為沿其主導的周線級61.8%斐波那契回撤錨點執行了精確的回應性反彈,傳遞出買方對 黃金分割結構地基的強力防禦,並打斷了先前的下行修正波段。對這一關鍵宏觀共振地基的防禦防止了 結構的進一步惡化,守護了宏觀高點升高與低點升高的擺動層級。技術動能確認了這一初步拐點:RSI指 標從較低邊界向上彎曲,儘管仍處於中性50中軸下方,其正向軌跡確認了買盤衝力與動能速度的初步修 復。只要價格行為在隨後的低級別回踩中嚴格守住這一周線級斐波那契需求基線,最小阻力路徑將高度 傾斜于向先前的歷史高點阻力目標方向持續上行拓展。
- 日線圖:價格行為沿其61.8%斐波那契回撤錨點執行了精確的回應性反彈,傳遞出買方對黃金分割結構 地基的強力防禦,並打斷了先前的下行修正波段。對這一關鍵宏觀共振地基的防禦防止了結構的進一步 惡化,守護了宏觀高點升高與低點升高的擺動層級。技術動能提供了關鍵的前瞻性驗證:RSI指標在超賣 邊界附近向上彎曲,反映出從深幅折價價格水準釋放的強勁動能速度激增與買盤衝力的重新修復。只要 價格行為在隨後的低級別回踩中嚴格守住這一斐波那契需求基線,最小阻力路徑將高度傾斜于向更高的 主導上方阻力目標方向持續上行反彈。
技術分析:
周線圖:價格行為目前正沿著其先前的低點支撐區域執行關鍵的回踩試探,試圖在整體宏觀拋壓下守住 這一關鍵的水準需求地基。更高時間框架的背景依然嚴重偏向看跌,周線級別列印出強勁的看跌持續蠟 燭圖形態,進一步強化了高點下移與低點下移的結構性擺動層級。儘管局部支撐位元元暫時阻斷了下行 推進,整體市場結構仍顯現出高度脆弱性。一旦日線及周線級別有效貫穿並收於該先前低點需求邊界下 方,將確認完整的結構性破位元,宣告歷史支撐失效,並開啟順應最小阻力路徑的加速下行拓展行情, 驅動價格向更低的主導需求目標挺進。
日線圖:價格行為目前正測試其主導的前低支撐區域,確立了即時需求邊界,並試圖打斷先前的下行修 正波段。對這一關鍵水準地基的防禦為潛在的結構性企穩提供了基線,並阻斷了高點降低與低點降低的 擺動序列。技術動能提供了關鍵的前瞻性驗證:RSI指標針對價格行為列印出顯著的看漲背離警告,在價 格重新試探歷史低點地基之際,動能指標形成更高低點,證實了賣方動能速度的底層衰竭。只要價格行 為在隨後的低級別回踩中嚴格守住這一前低需求基線,最小阻力路徑將高度傾斜于向主導上方阻力目標 方向持續上行反彈。
Disclosures and disclaimers
This report is provided subject to, and must be read together with, the full Disclosures / Disclaimers available at this link, which are incorporated by reference into this report. In particular, this report is intended for general circulation and informational purposes only and does not constitute personal investment advice or a recommendation to buy or sell any investment product or security. You should independently evaluate the information and, where necessary, seek advice from a qualified financial adviser regarding the suitability of any investment. Analyst certifications required under applicable regulations, including SEC Regulation AC (where relevant), are included in this report. By accessing, receiving or using this report, you acknowledge that you have read, understood and agreed to be bound by the Disclosures / Disclaimers, as may be amended, supplemented or updated from time to time.


