

夜市回顧
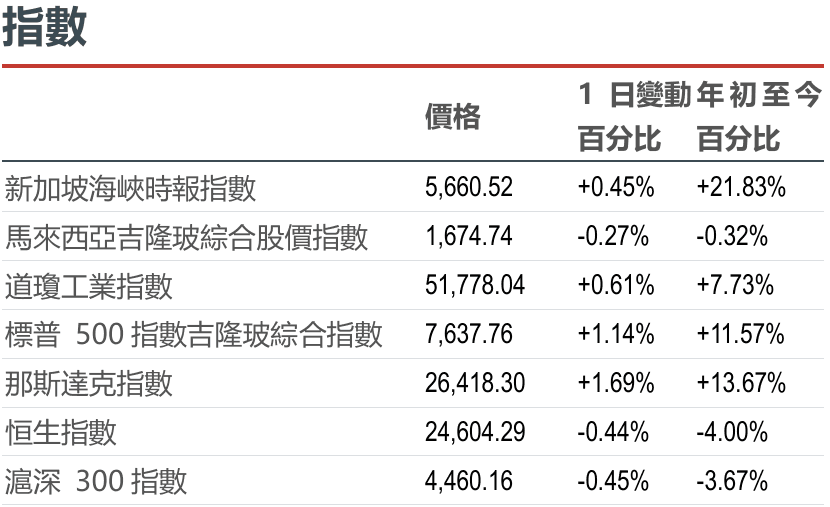
市場動態:標普500指數在9月17日美國交易日收盤後上漲1.14%,科技股反彈。Generac (GNRC US)股價上漲約18.3%,這是該公司在常規交易日的首日漲幅,主要受亞馬遜發電機合約消息提振,該合約預計首批交付總額將達24億美元。英偉達 (NVDA US)股價上漲約2.5%;該公司新揭露向Brookfield人工智慧基金注資20億美元,進一步細化了先前的投資公告。 MiniMax (0100 HK)股價在9月17日香港收盤時上漲約7.1%,主要受新加坡技能創前程計畫認購股份的提振。 (WPR / 彭博社 / 路透社 / AAStocks / StockAnalysis)
宏觀:英國央行以6比3的投票結果維持利率在3.75%不變,並警告通膨率可能在2027年初超過4%,同時暫停發行英國國債,等待其營運評估結果。日本央行預計今日將利率從1.00%上調至1.25%,創31年來新高;該決定仍處於截止日期之前。後續緊縮步伐和日圓反應是關鍵觀察點。 (英國央行 / 路透)
地緣政治:川普週四表示,他正在考慮再次對伊朗發動大規模襲擊;但並未宣布任何決定。局勢升級將威脅能源供應和航運,使地緣政治風險溢價對新的政策訊號保持敏感。 (Axios)
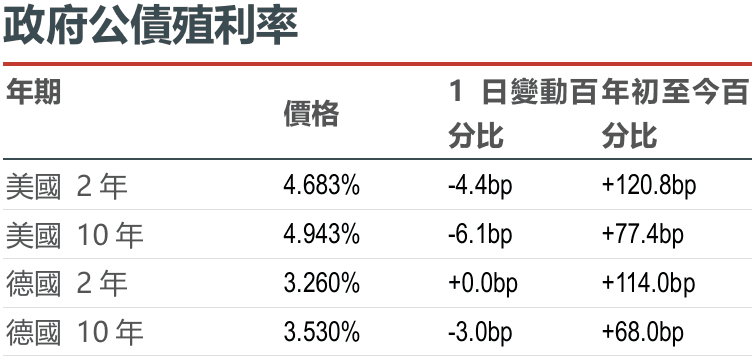
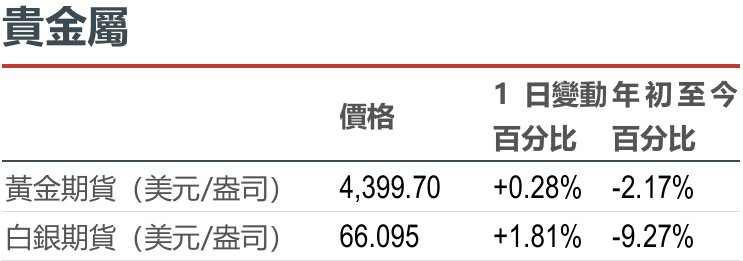
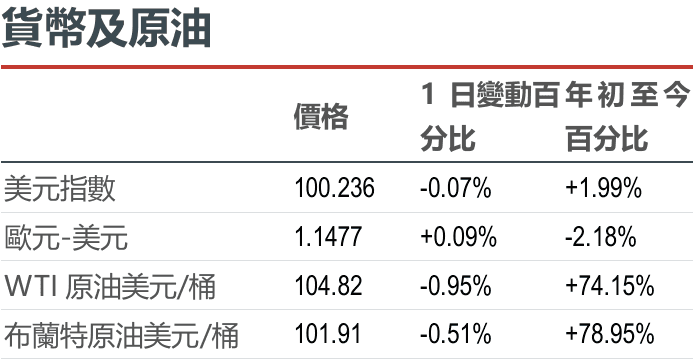
固定收益、商品及大宗商品:9月17日,布蘭特原油11月期貨結算價為每桶104.82美元,下跌0.95%,原因是沙烏地阿拉伯供應擔憂有所緩解;WTI 10月期貨價格下跌0.51%,至每桶101.91美元。 12月黃金期貨結算價為每盎司4,399.70美元,上漲0.28%。 12月白銀期貨上漲約1.8%,至每盎司66.095美元,表現優於黃金。截至新加坡時間03:03,美國10年期公債殖利率指示性數據為4.943%,較前一交易日收盤價下跌6.1個基點。 (路透/美聯社/路透)英偉達(NVDA US)和亞馬遜(AMZN US)是我們的核心推薦。
人工智能
英偉達揭露的Brookfield投資承諾進一步擴大了其融資規模。彭博社報道的投資人文件顯示,英偉達先前宣布的Brookfield AI基金投資承諾為20億美元。該基金的目標是募集100億美元;此次揭露確定的是投資規模,而非達成新的協議。英偉達(NVDA US)股價在9月17日的美國交易時段上漲約2.5%。客戶融資可以支撐晶片需求,同時加深英偉達在人工智慧基礎設施經濟領域的佈局。 (彭博社/StockAnalysis) 英偉達(NVDA US)是我們的核心推薦。
Generac與亞馬遜的合約使其股價在首個交易日大幅上漲。 Generac(GNRC US)股價在9月17日的美國交易時段上漲約18.3%,這是其披露與亞馬遜的供貨協議後的首個常規交易日。預計2027-2028年將交付價值24億美元的備用發電機,而亞馬遜將獲得近170萬股的認股權證。該協議提高了資料中心長期收入的可見性,但生產執行和潛在的股權稀釋仍然是主要風險。 (WPR / StockAnalysis) 亞馬遜 (AMZN US) 是我們的核心推薦。
CoreWeave 的融資凸顯了擴展 AI 容量的成本。 CoreWeave (CRWV US) 在 9 月 17 日的美國交易時段下跌約 4.2%,此前該公司宣布發行 30 億美元的可轉換債券,並附帶 5 億美元的買方選擇權,以及一項最多發行 3500 萬股股票的計劃。其合約電力已從 6 月底的 3.7 吉瓦增至約 4.2 吉瓦。產能擴張支撐了收入潛力,但巨額融資需求仍使槓桿率和股權稀釋問題成為焦點。 (Reuters / StockAnalysis)
隨著運算需求吸收了部分產能,Nebius 提高了雲端價格。 Nebius (NBIS US) 宣布了三個月內的第二次漲價:部分英偉達 GPU 的價格上漲 17% 至 21%,部分 CPU 執行個體上漲 25%,記憶體價格上漲約 41%。四份客戶合約平均每份超過10億美元。大額、個多月的預訂可享折扣。更高的按需定價有助於提高單位容量收入,但可能與長期合約的經濟效益有所不同。 (路透)英偉達(NVDA US)是我們的核心推薦。
美洲
應用材料公司承諾將在印度晶片生態系統投資50億美元。應用材料公司(AMAT US)宣布了一項為期十年的印度計劃,涵蓋研發、供應鏈和勞動力發展。印度政府預計,到2030年,晶片消費額將達到1,100億美元,2025年為450億至500億美元。這項投資擴大了印度新興製造業的准入機會,但印度首批大型製造項目的延誤表明,設備需求將逐步成長。 (路透社)
Marvell從GlobalFoundries獲得更多光連結產能。 Marvell(MRVL US)和GlobalFoundries(GFS US)擴大了雙方在佛蒙特州伯靈頓的矽鍺產能多年協議。該技術支援每個通道200G的連接,並將光元件與計算晶片封裝在一起。財務條款未揭露。該協議旨在滿足人工智慧加速器之間日益增長的數據傳輸需求,並將支出範圍擴展到處理器之外;收入將取決於部署進度和利用率。 (公司)
美國證券交易委員會(SEC)為代幣化股票交易開闢了有條件途徑。監管機構給予符合條件的代幣化股票平台和流動性提供者五年豁免,使其無需遵守交易所和交易商的要求。發行人可以提出異議,合成敞口被排除在外,持有者保留股息和投票權。 Circle(CRCL US)在9月17日的美國交易時段上漲約5.8%。該框架可能會擴大經紀商之間的競爭,但發行人同意限制了其擴張。 (路透社/StockAnalysis)
埃克森美孚的展望揭示了轉型預測與氣候路徑之間的差距。埃克森美孚(XOM US)預計,到2050年,其能源相關排放量約為300億噸,比目前水準低約20%。相較之下,政府間氣候變遷專門委員會(IPCC)預測,在升溫幅度低於攝氏2度的情況下,平均排放量約為110億噸。其新的展望需要大幅擴大碳捕獲、氫能和生物燃料的生產,這進一步凸顯了低碳專案對政策支援和商業可行部署的依賴。 (公司)
Fluence 的生產瓶頸導致獲利預期大幅下調。 Fluence Energy (FLNC US) 股價在 9 月 17 日美國交易時段下跌約 15.4%,此前該公司在前一晚下調了盈利預期。目前預估 2026 財年營收 24 億美元,低於先前預期的 29 億至 31 億美元,調整後 EBITDA 虧損接近 2 億美元。休士頓的生產和勞動力問題導致交付延遲並增加了成本,公司將注意力轉向執行、現金流週轉和專案完成。 (Energy-Storage.news / 路透社 / StockAnalysis)
GFL 的競購方將收購預期計入股價。 GFL Environmental (GFL US) 股價在 9 月 17 日美國交易時段上漲約 5.3%,此前彭博社報道了收購要約。 KKR、Energy Capital Partners 和 Blackstone 正在與 Brookfield 和 IFM Investors 競爭。最終結果可能在幾週內公佈。競標可能有助於估值,但尚未揭露任何已達成的交易,融資和完成風險仍未解決。 (彭博社/StockAnalysis)
隨著人工智慧重塑金融軟體,Intuit重申其成長前景。在9月17日的投資者日上,Intuit(INTU US)重申了其2027財年營收預期為232.8億至235.1億美元,年增9%至10%,GAAP每股收益預期為20.12至20.36美元。企業平台13%至14%的成長率高於消費者平台4%至6%的成長率。管理階層對人工智慧和客戶獲取的重視,讓投資人評估產品投資能否在維持價格的同時擴大用戶群。 (公司)
Xenon的精神科試驗因安全問題暫停。 Xenon Pharmaceuticals(XENE US)在發現精神和神經系統副作用後,暫停了用於治療重度憂鬱症和雙相情感障礙的阿澤妥卡納(azetukalner)新患者的招募。已入組的患者可以繼續接受治療,同時公司將與安全監測人員一起考慮調整劑量。癲癇治療項目不受影響,其針對局部癲癇的FDA申請已提交。這一區別保留了癲癇治療的前景,但增加了精神疾病治療擴展的不確定性。 (路透社)
大中華區
香港銀行維持優惠利率不變。雖然香港金融管理局將基準利率調高25個基點至4.25%,但匯豐銀行和中國銀行(香港)仍將優惠貸款利率維持在5.0%,渣打銀行則維持在5.25%。這三家銀行也都維持港幣儲蓄利率不變。這些決定可以緩衝借款人立即面臨利率重新調整的風險;然而,融資成本和存款競爭對貸款利潤率仍然至關重要。 (路透/匯豐銀行)匯豐控股(0005 HK)是我們的核心推薦。
華為指出國內計算設備短缺。輪值董事長徐直軍週四表示,華為無法生產足夠的AI計算設備來滿足國內需求。他也指出,中國模型開發商需要進一步發展,才能遇到美國領先系統所面臨的前沿風險。我們認為,國內半導體產業鏈的需求依然強勁,而設備供應仍是部署的限制因素。 (路透社)
MiniMax 因新加坡分銷業務而上漲。由於投資者對 MiniMax Agent、Hailuo AI 和 MiniMax Audio 透過 Singtel AI Pass 納入新加坡 SkillsFuture AI 訂閱計劃做出反應,該股在 9 月 17 日香港收盤時上漲約 7.1%。符合條件的學習者可以獲得六個月的存取權限。該計劃提供了海外用戶採用的途徑;從補貼訪問轉變為經常性付費使用將是更有意義的商業測試。 (AAStocks/第一財經/股評)
Nexperia 透過印度拓寬其供應鏈。在脫離中國母公司聞泰科技的控制後,Nexperia 與塔塔電子達成了涵蓋晶圓製造、組裝和測試領域的合作夥伴關係。計劃中的 MOSFET 生產將使用塔塔的 300 毫米 Dholera 工廠,並在 Jagiroad 進行分立晶片封裝。塔塔在印度的這兩座工廠的投資金額達 140 億美元。該協議說明了成熟晶片的地理多元化,製造準備和客戶資格仍然至關重要。 (安世半導體/路透)
中國以外的亞洲地區
新加坡電子產品出口大幅加速成長。 8月非石油類國內出口年增46.2%,超過路透社先前預測的35.3%,其中電子產品出貨量飆升131.8%,非電子產品出貨量成長12.0%。這項數據進一步印證了人工智慧相關硬體需求的強勁,並提振了區域零件供應商的前景。兩類產品之間的差距也表明,出口激增的勢頭依然集中,而更廣泛的工業需求則相對缺乏均衡性。 (新加坡企業發展局/路透社)
布魯克菲爾德支持ACME的綠色燃料擴張。布魯克菲爾德同意向ACME Cleantech的綠色燃料業務投資至多6億美元,用於支持其在印度和阿曼的綠色氨和綠色甲醇計畫。這筆資金為能源轉型中資本密集的環節提供了機構支持,ACME已與Yara、IHI和三菱瓦斯化學公司簽署了供應協議。我們將重點放在專案執行和產能開發過程中的合約需求。 (路透社)
Banyan 擴大在非洲的飯店版圖。 Banyan 集團宣布對 Newmark Hotels & Reserves 進行多數股權投資,並將分階段完成全資收購。此交易將為 Banyan 集團在七個非洲國家新增 26 家飯店、度假村和度假勝地,使其旗下物業總數達到 130 家,涵蓋 14 個品牌,業務遍及 28 個國家。保留 Newmark 的品牌和本地營運團隊將有助於維持業務的連續性,同時為 Banyan 在非洲休閒市場提供更廣泛的分銷平台。 (Banyan 集團)
歐洲中東和非洲及其他地區
儘管英國市場前景疲軟,Next 仍提升了利潤。上半年基本稅前利潤成長 10.5% 至 5.69 億英鎊,Next 將全年獲利預期上調 1,200 萬英鎊至 12.55 億英鎊,這主要得益於銷售和倉儲效率的提升。然而,該公司將下半年英國銷售成長預期從 2.8% 下調至 2.0%。海外擴張提供了支撐,但這種差異凸顯了通貨膨脹、抵押貸款成本和就業市場疲軟對國內可自由支配支出造成的壓力。 (Next / 路透社)
Helvetia Baloise 加速合併節省成本。這家保險公司公佈上半年基本收益為 6.316 億瑞士法郎,非壽險綜合比率為 92.0%。該公司將年底已實現協同效應的預期從約 50% 上調至約 60%,此前預期為 6.5 億瑞士法郎的年度目標。更快的整合為合併提供了支持,而 8 月份瑞士冰雹災害預計將在下半年增加 1.2 億至 1.4 億瑞士法郎的賠付(扣除再保險和稅前)。 (Helvetia Baloise)
Softcat 進軍美國基礎設施市場。 Softcat 同意以 10.5 億美元的企業價值收購 GDT,從而擴展其在美國的網路、資料中心和人工智慧基礎設施能力。現金、新增債務和股權配售將為此交易提供資金,管理層預計這將提升其首個完整財年的每股基本收益。此外,該公司將2026財年基本營業利潤成長預期從15%上調至15%以上。 (Softcat RNS / 路透社)
Allegro上調成長預期。這家波蘭電商集團將2026年國內調整後EBITDA成長預期從7-10%上調至11-14%,目前預計集團商品交易總額將成長13-15%。管理層指出,第三季成長勢頭強勁,國際市場GMV在前十週接近100%。此次上調支撐了獲利預期,但能否將快速的海外擴張轉化為持續獲利能力仍是關鍵考驗。 (Allegro / 路透社)
Drax在營運強勁後上調獲利預期。Drax目前預計2026年調整後EBITDA將達到分析師預期範圍6.8億至7.11億英鎊的上限,理由是夏季營運強勁以及近期收購的Bluefield Solar資產組合的貢獻。資本支出預期維持在2.1億至2.5億英鎊。前景改善增強了近期現金流,但收購融資將使淨債務今年保持在調整後 EBITDA 目標的兩倍左右以上,預計到 2027 年底才能實現回報。 (Drax)
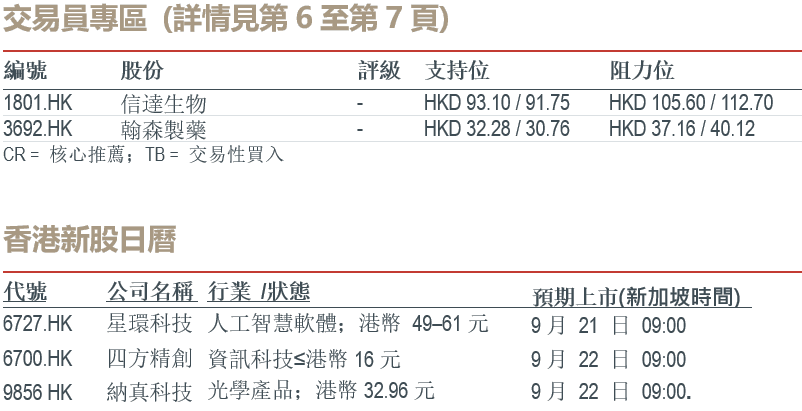
交易員專區
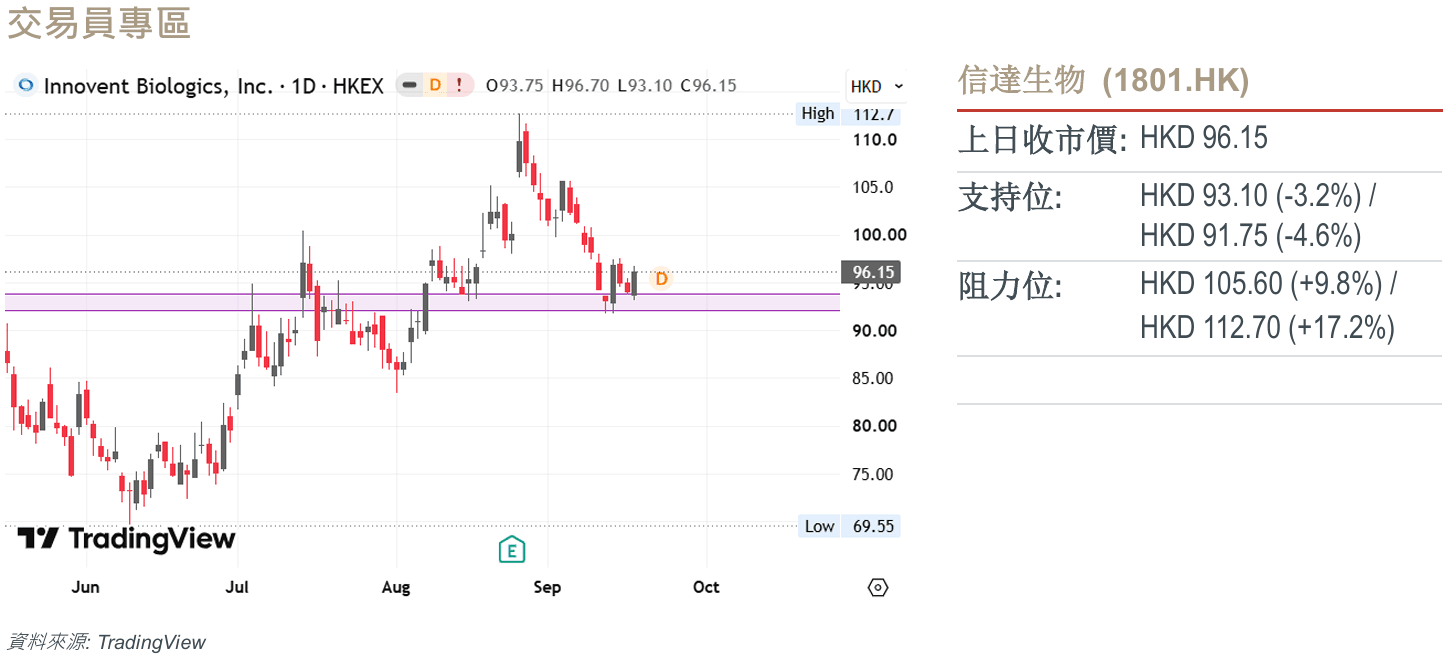
技術分析:
價格行為成功企穩於阻力轉支撐區域上方,驗證了結構性極性轉換的順暢完成,並將這一新轉換的結構性錨點確立為有效需求地基。
穩守在該錨點之上的表現指向潛在更高低點的構建,確保了整體多頭序列的完整性並消解了短線下行風險。
- 技術動能進一步印證了這一建設性格局:RSI指標正朝中性 50 中軸線方向勾頭向上,信號顯示拋壓正在減弱且動能處於早期復蘇階段。只要低級別價格行為穩穩守住這一核心支撐錨點,最小阻力路徑將高度傾斜于展開向更高拓展目標的持續反彈。
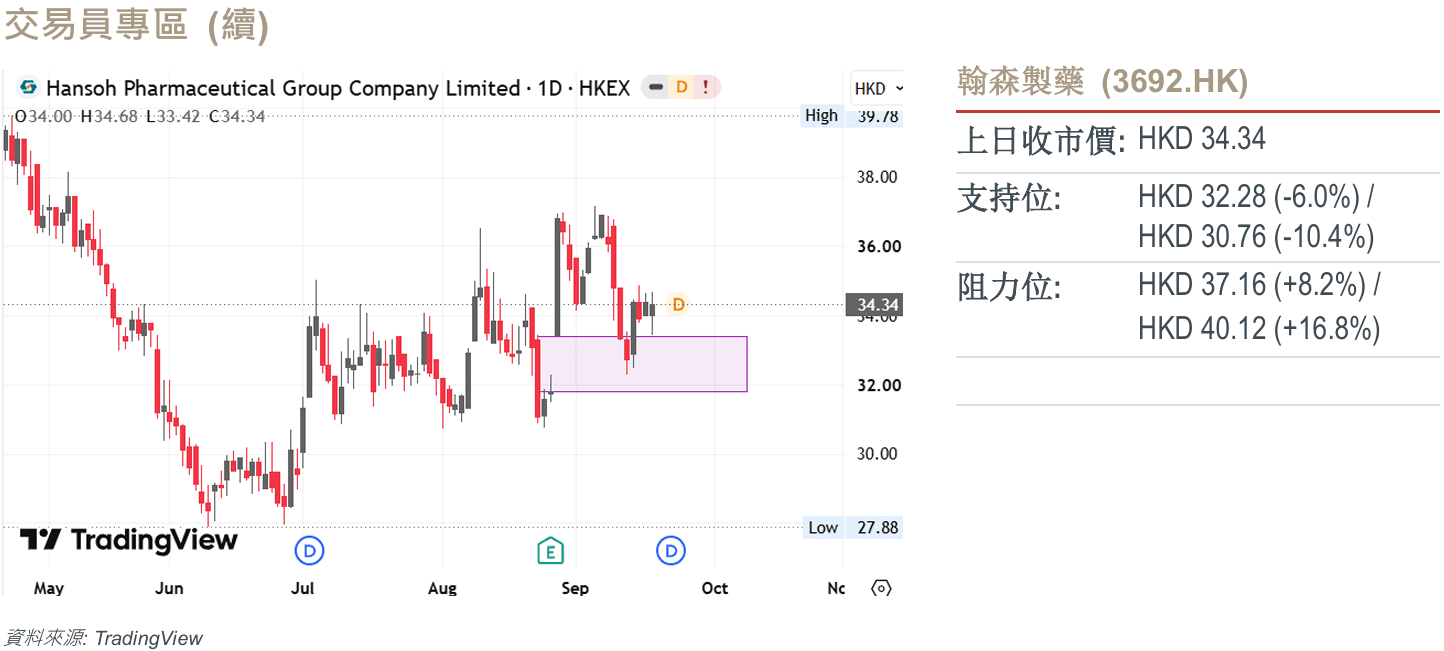
技術分析:
價格行為成功企穩於缺口支撐區域上方,重新將缺口下沿確立為核心需求錨點。
RSI指標已轉向看漲區域並呈上行斜率,信號顯示趨勢運行速度正在加速且買方控制力重新確立。
- 只要價格穩穩守住這一缺口支撐,最小阻力路徑將高度傾斜于維持向上推進,驅動價格向更高的核心拓展
市場動態:標普500指數在9月17日美國交易日收盤後上漲1.14%,科技股反彈。Generac (GNRC US)股價上漲約18.3%,這是該公司在常規交易日的首日漲幅,主要受亞馬遜發電機合約消息提振,該合約預計首批交付總額將達24億美元。英偉達 (NVDA US)股價上漲約2.5%;該公司新揭露向Brookfield人工智慧基金注資20億美元,進一步細化了先前的投資公告。 MiniMax (0100 HK)股價在9月17日香港收盤時上漲約7.1%,主要受新加坡技能創前程計畫認購股份的提振。 (WPR / 彭博社 / 路透社 / AAStocks / StockAnalysis)
宏觀:英國央行以6比3的投票結果維持利率在3.75%不變,並警告通膨率可能在2027年初超過4%,同時暫停發行英國國債,等待其營運評估結果。日本央行預計今日將利率從1.00%上調至1.25%,創31年來新高;該決定仍處於截止日期之前。後續緊縮步伐和日圓反應是關鍵觀察點。 (英國央行 / 路透)
地緣政治:川普週四表示,他正在考慮再次對伊朗發動大規模襲擊;但並未宣布任何決定。局勢升級將威脅能源供應和航運,使地緣政治風險溢價對新的政策訊號保持敏感。 (Axios)
固定收益、商品及大宗商品:9月17日,布蘭特原油11月期貨結算價為每桶104.82美元,下跌0.95%,原因是沙烏地阿拉伯供應擔憂有所緩解;WTI 10月期貨價格下跌0.51%,至每桶101.91美元。 12月黃金期貨結算價為每盎司4,399.70美元,上漲0.28%。 12月白銀期貨上漲約1.8%,至每盎司66.095美元,表現優於黃金。截至新加坡時間03:03,美國10年期公債殖利率指示性數據為4.943%,較前一交易日收盤價下跌6.1個基點。 (路透/美聯社/路透)英偉達(NVDA US)和亞馬遜(AMZN US)是我們的核心推薦。
人工智能
英偉達揭露的Brookfield投資承諾進一步擴大了其融資規模。彭博社報道的投資人文件顯示,英偉達先前宣布的Brookfield AI基金投資承諾為20億美元。該基金的目標是募集100億美元;此次揭露確定的是投資規模,而非達成新的協議。英偉達(NVDA US)股價在9月17日的美國交易時段上漲約2.5%。客戶融資可以支撐晶片需求,同時加深英偉達在人工智慧基礎設施經濟領域的佈局。 (彭博社/StockAnalysis) 英偉達(NVDA US)是我們的核心推薦。
Generac與亞馬遜的合約使其股價在首個交易日大幅上漲。 Generac(GNRC US)股價在9月17日的美國交易時段上漲約18.3%,這是其披露與亞馬遜的供貨協議後的首個常規交易日。預計2027-2028年將交付價值24億美元的備用發電機,而亞馬遜將獲得近170萬股的認股權證。該協議提高了資料中心長期收入的可見性,但生產執行和潛在的股權稀釋仍然是主要風險。 (WPR / StockAnalysis) 亞馬遜 (AMZN US) 是我們的核心推薦。
CoreWeave 的融資凸顯了擴展 AI 容量的成本。 CoreWeave (CRWV US) 在 9 月 17 日的美國交易時段下跌約 4.2%,此前該公司宣布發行 30 億美元的可轉換債券,並附帶 5 億美元的買方選擇權,以及一項最多發行 3500 萬股股票的計劃。其合約電力已從 6 月底的 3.7 吉瓦增至約 4.2 吉瓦。產能擴張支撐了收入潛力,但巨額融資需求仍使槓桿率和股權稀釋問題成為焦點。 (Reuters / StockAnalysis)
隨著運算需求吸收了部分產能,Nebius 提高了雲端價格。 Nebius (NBIS US) 宣布了三個月內的第二次漲價:部分英偉達 GPU 的價格上漲 17% 至 21%,部分 CPU 執行個體上漲 25%,記憶體價格上漲約 41%。四份客戶合約平均每份超過10億美元。大額、個多月的預訂可享折扣。更高的按需定價有助於提高單位容量收入,但可能與長期合約的經濟效益有所不同。 (路透)英偉達(NVDA US)是我們的核心推薦。
美洲
應用材料公司承諾將在印度晶片生態系統投資50億美元。應用材料公司(AMAT US)宣布了一項為期十年的印度計劃,涵蓋研發、供應鏈和勞動力發展。印度政府預計,到2030年,晶片消費額將達到1,100億美元,2025年為450億至500億美元。這項投資擴大了印度新興製造業的准入機會,但印度首批大型製造項目的延誤表明,設備需求將逐步成長。 (路透社)
Marvell從GlobalFoundries獲得更多光連結產能。 Marvell(MRVL US)和GlobalFoundries(GFS US)擴大了雙方在佛蒙特州伯靈頓的矽鍺產能多年協議。該技術支援每個通道200G的連接,並將光元件與計算晶片封裝在一起。財務條款未揭露。該協議旨在滿足人工智慧加速器之間日益增長的數據傳輸需求,並將支出範圍擴展到處理器之外;收入將取決於部署進度和利用率。 (公司)
美國證券交易委員會(SEC)為代幣化股票交易開闢了有條件途徑。監管機構給予符合條件的代幣化股票平台和流動性提供者五年豁免,使其無需遵守交易所和交易商的要求。發行人可以提出異議,合成敞口被排除在外,持有者保留股息和投票權。 Circle(CRCL US)在9月17日的美國交易時段上漲約5.8%。該框架可能會擴大經紀商之間的競爭,但發行人同意限制了其擴張。 (路透社/StockAnalysis)
埃克森美孚的展望揭示了轉型預測與氣候路徑之間的差距。埃克森美孚(XOM US)預計,到2050年,其能源相關排放量約為300億噸,比目前水準低約20%。相較之下,政府間氣候變遷專門委員會(IPCC)預測,在升溫幅度低於攝氏2度的情況下,平均排放量約為110億噸。其新的展望需要大幅擴大碳捕獲、氫能和生物燃料的生產,這進一步凸顯了低碳專案對政策支援和商業可行部署的依賴。 (公司)
Fluence 的生產瓶頸導致獲利預期大幅下調。 Fluence Energy (FLNC US) 股價在 9 月 17 日美國交易時段下跌約 15.4%,此前該公司在前一晚下調了盈利預期。目前預估 2026 財年營收 24 億美元,低於先前預期的 29 億至 31 億美元,調整後 EBITDA 虧損接近 2 億美元。休士頓的生產和勞動力問題導致交付延遲並增加了成本,公司將注意力轉向執行、現金流週轉和專案完成。 (Energy-Storage.news / 路透社 / StockAnalysis)
GFL 的競購方將收購預期計入股價。 GFL Environmental (GFL US) 股價在 9 月 17 日美國交易時段上漲約 5.3%,此前彭博社報道了收購要約。 KKR、Energy Capital Partners 和 Blackstone 正在與 Brookfield 和 IFM Investors 競爭。最終結果可能在幾週內公佈。競標可能有助於估值,但尚未揭露任何已達成的交易,融資和完成風險仍未解決。 (彭博社/StockAnalysis)
隨著人工智慧重塑金融軟體,Intuit重申其成長前景。在9月17日的投資者日上,Intuit(INTU US)重申了其2027財年營收預期為232.8億至235.1億美元,年增9%至10%,GAAP每股收益預期為20.12至20.36美元。企業平台13%至14%的成長率高於消費者平台4%至6%的成長率。管理階層對人工智慧和客戶獲取的重視,讓投資人評估產品投資能否在維持價格的同時擴大用戶群。 (公司)
Xenon的精神科試驗因安全問題暫停。 Xenon Pharmaceuticals(XENE US)在發現精神和神經系統副作用後,暫停了用於治療重度憂鬱症和雙相情感障礙的阿澤妥卡納(azetukalner)新患者的招募。已入組的患者可以繼續接受治療,同時公司將與安全監測人員一起考慮調整劑量。癲癇治療項目不受影響,其針對局部癲癇的FDA申請已提交。這一區別保留了癲癇治療的前景,但增加了精神疾病治療擴展的不確定性。 (路透社)
大中華區
香港銀行維持優惠利率不變。雖然香港金融管理局將基準利率調高25個基點至4.25%,但匯豐銀行和中國銀行(香港)仍將優惠貸款利率維持在5.0%,渣打銀行則維持在5.25%。這三家銀行也都維持港幣儲蓄利率不變。這些決定可以緩衝借款人立即面臨利率重新調整的風險;然而,融資成本和存款競爭對貸款利潤率仍然至關重要。 (路透/匯豐銀行)匯豐控股(0005 HK)是我們的核心推薦。
華為指出國內計算設備短缺。輪值董事長徐直軍週四表示,華為無法生產足夠的AI計算設備來滿足國內需求。他也指出,中國模型開發商需要進一步發展,才能遇到美國領先系統所面臨的前沿風險。我們認為,國內半導體產業鏈的需求依然強勁,而設備供應仍是部署的限制因素。 (路透社)
MiniMax 因新加坡分銷業務而上漲。由於投資者對 MiniMax Agent、Hailuo AI 和 MiniMax Audio 透過 Singtel AI Pass 納入新加坡 SkillsFuture AI 訂閱計劃做出反應,該股在 9 月 17 日香港收盤時上漲約 7.1%。符合條件的學習者可以獲得六個月的存取權限。該計劃提供了海外用戶採用的途徑;從補貼訪問轉變為經常性付費使用將是更有意義的商業測試。 (AAStocks/第一財經/股評)
Nexperia 透過印度拓寬其供應鏈。在脫離中國母公司聞泰科技的控制後,Nexperia 與塔塔電子達成了涵蓋晶圓製造、組裝和測試領域的合作夥伴關係。計劃中的 MOSFET 生產將使用塔塔的 300 毫米 Dholera 工廠,並在 Jagiroad 進行分立晶片封裝。塔塔在印度的這兩座工廠的投資金額達 140 億美元。該協議說明了成熟晶片的地理多元化,製造準備和客戶資格仍然至關重要。 (安世半導體/路透)
中國以外的亞洲地區
新加坡電子產品出口大幅加速成長。 8月非石油類國內出口年增46.2%,超過路透社先前預測的35.3%,其中電子產品出貨量飆升131.8%,非電子產品出貨量成長12.0%。這項數據進一步印證了人工智慧相關硬體需求的強勁,並提振了區域零件供應商的前景。兩類產品之間的差距也表明,出口激增的勢頭依然集中,而更廣泛的工業需求則相對缺乏均衡性。 (新加坡企業發展局/路透社)
布魯克菲爾德支持ACME的綠色燃料擴張。布魯克菲爾德同意向ACME Cleantech的綠色燃料業務投資至多6億美元,用於支持其在印度和阿曼的綠色氨和綠色甲醇計畫。這筆資金為能源轉型中資本密集的環節提供了機構支持,ACME已與Yara、IHI和三菱瓦斯化學公司簽署了供應協議。我們將重點放在專案執行和產能開發過程中的合約需求。 (路透社)
Banyan 擴大在非洲的飯店版圖。 Banyan 集團宣布對 Newmark Hotels & Reserves 進行多數股權投資,並將分階段完成全資收購。此交易將為 Banyan 集團在七個非洲國家新增 26 家飯店、度假村和度假勝地,使其旗下物業總數達到 130 家,涵蓋 14 個品牌,業務遍及 28 個國家。保留 Newmark 的品牌和本地營運團隊將有助於維持業務的連續性,同時為 Banyan 在非洲休閒市場提供更廣泛的分銷平台。 (Banyan 集團)
歐洲中東和非洲及其他地區
儘管英國市場前景疲軟,Next 仍提升了利潤。上半年基本稅前利潤成長 10.5% 至 5.69 億英鎊,Next 將全年獲利預期上調 1,200 萬英鎊至 12.55 億英鎊,這主要得益於銷售和倉儲效率的提升。然而,該公司將下半年英國銷售成長預期從 2.8% 下調至 2.0%。海外擴張提供了支撐,但這種差異凸顯了通貨膨脹、抵押貸款成本和就業市場疲軟對國內可自由支配支出造成的壓力。 (Next / 路透社)
Helvetia Baloise 加速合併節省成本。這家保險公司公佈上半年基本收益為 6.316 億瑞士法郎,非壽險綜合比率為 92.0%。該公司將年底已實現協同效應的預期從約 50% 上調至約 60%,此前預期為 6.5 億瑞士法郎的年度目標。更快的整合為合併提供了支持,而 8 月份瑞士冰雹災害預計將在下半年增加 1.2 億至 1.4 億瑞士法郎的賠付(扣除再保險和稅前)。 (Helvetia Baloise)
Softcat 進軍美國基礎設施市場。 Softcat 同意以 10.5 億美元的企業價值收購 GDT,從而擴展其在美國的網路、資料中心和人工智慧基礎設施能力。現金、新增債務和股權配售將為此交易提供資金,管理層預計這將提升其首個完整財年的每股基本收益。此外,該公司將2026財年基本營業利潤成長預期從15%上調至15%以上。 (Softcat RNS / 路透社)
Allegro上調成長預期。這家波蘭電商集團將2026年國內調整後EBITDA成長預期從7-10%上調至11-14%,目前預計集團商品交易總額將成長13-15%。管理層指出,第三季成長勢頭強勁,國際市場GMV在前十週接近100%。此次上調支撐了獲利預期,但能否將快速的海外擴張轉化為持續獲利能力仍是關鍵考驗。 (Allegro / 路透社)
Drax在營運強勁後上調獲利預期。Drax目前預計2026年調整後EBITDA將達到分析師預期範圍6.8億至7.11億英鎊的上限,理由是夏季營運強勁以及近期收購的Bluefield Solar資產組合的貢獻。資本支出預期維持在2.1億至2.5億英鎊。前景改善增強了近期現金流,但收購融資將使淨債務今年保持在調整後 EBITDA 目標的兩倍左右以上,預計到 2027 年底才能實現回報。 (Drax)
交易員專區
技術分析:
價格行為成功企穩於阻力轉支撐區域上方,驗證了結構性極性轉換的順暢完成,並將這一新轉換的結構性錨點確立為有效需求地基。
穩守在該錨點之上的表現指向潛在更高低點的構建,確保了整體多頭序列的完整性並消解了短線下行風險。
- 技術動能進一步印證了這一建設性格局:RSI指標正朝中性 50 中軸線方向勾頭向上,信號顯示拋壓正在減弱且動能處於早期復蘇階段。只要低級別價格行為穩穩守住這一核心支撐錨點,最小阻力路徑將高度傾斜于展開向更高拓展目標的持續反彈。
技術分析:
價格行為成功企穩於缺口支撐區域上方,重新將缺口下沿確立為核心需求錨點。
RSI指標已轉向看漲區域並呈上行斜率,信號顯示趨勢運行速度正在加速且買方控制力重新確立。
- 只要價格穩穩守住這一缺口支撐,最小阻力路徑將高度傾斜于維持向上推進,驅動價格向更高的核心拓展
Disclosures and disclaimers
This report is provided subject to, and must be read together with, the full Disclosures / Disclaimers available at this link, which are incorporated by reference into this report. In particular, this report is intended for general circulation and informational purposes only and does not constitute personal investment advice or a recommendation to buy or sell any investment product or security. You should independently evaluate the information and, where necessary, seek advice from a qualified financial adviser regarding the suitability of any investment. Analyst certifications required under applicable regulations, including SEC Regulation AC (where relevant), are included in this report. By accessing, receiving or using this report, you acknowledge that you have read, understood and agreed to be bound by the Disclosures / Disclaimers, as may be amended, supplemented or updated from time to time.


