

國家日報
Momenta Global / 百威亞太 / 比亞迪電子 / 富士康工業互聯網 / 吉利汽車 / 海爾智家 / 美的集團 / 北方華創 / 新東方教育 / 浙江三花智能
分析員
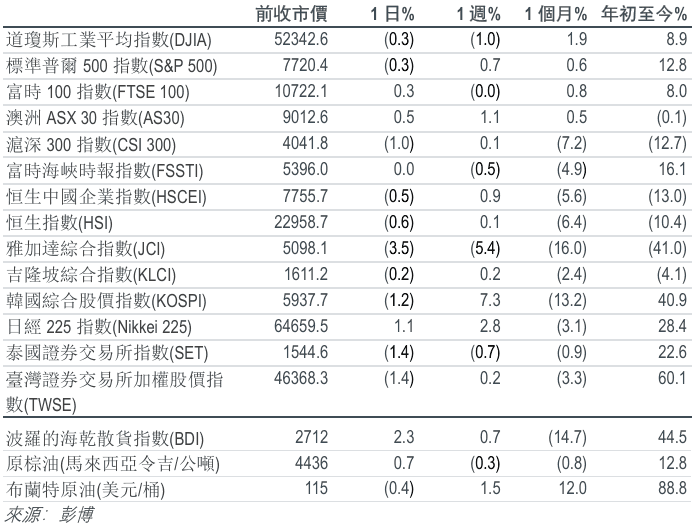
主要指数
重點要聞
首次覆蓋|Momenta Global (6880 HK/買入/港幣146元/目標價:270.00港元)
首次覆蓋Momenta,給予「買入」評級,目標價為港幣270元。Momenta是全球最大的獨立自動駕駛軟件供應商,其數據飛輪涵蓋超過100萬輛汽車,每日回傳約630,000條片段。
公司業績|百威亞太 (1876 HK/買入/港幣5.81元/目標價:8.30港元)
百威亞太2026年第3季度的收入符合預期,但息稅折舊攤銷前利潤遜於預期。管理層重申,中國市場的近期首要任務是穩定銷量與市佔率,同時繼續加大商業投資。此外,管理層預期不會再有與印度撥備相關的重大一次性影響。在股東回報方面,管理層表示,若業務表現持續受壓且未見改善,維持目前的派息水平可能會變得愈加困難。維持「買入」評級;下調目標價11%至港幣8.3元。
公司業績|比亞迪電子 (285 HK/沽售/港幣22.24元/目標價:14.50港元)
比亞迪電子再度公佈疲弱業績。收入為人民幣450億元,符合預期,但由於消費型裝置持續拖累盈利能力,利潤率遜於市場預測。純利錄得按季回升35%至人民幣5.37億元,但仍較市場預期低18%。管理層看好其人工智能基礎設施相關業務的強勁機遇,並預計至2027年將實現強勁增長,但消費電子業務未來似乎面臨更多下行風險。維持「沽售」評級;維持目標價港幣14.5元不變。
公司業績|富士康工業互聯網 (601138 CH/買入/人民幣45.22元/目標價:77.60元人民幣)
受持續的人工智能運算需求及客戶份額提升所推動,富士康工業互聯網2026年第3季度的營業額及純利表現分別超越市場普遍預期6.6%及1.8%。 受人工智能伺服器及高速交換機出貨量加速增長所支持,雲端運算及網絡業務收入維持強勁增長。 我們將2026年至2028年的純利預測分別上調1.0%、9.4%及10.5%。 維持「買入」評級,目標價為人民幣77.6元。
公司業績|吉利汽車 (175 HK/買入/港幣13.57元/目標價:21.00港元)
2026年第3季度經調整純利為人民幣52億元(按年增長31.6%/按季增長1.7%),符合市場預測,但由於以股份為基礎的付款,略低於我們預期。未來盈利增長將由新技術、強勁的產品陣容、海外擴張以及高端化所推動。我們將2026至2028年的純利預測分別下調11%、2%及2%,以計入匯兌虧損及以股份為基礎的付款。維持吉利「買入」評級,並將目標價由港幣29元下調至港幣21元。
公司業績|海爾智家 (6690 HK/買入/港幣18.94元/目標價:26.00港元)
海爾2026年第3季度的純利按年下跌12%。國內收入受空調業務拖累錄得雙位數跌幅,而海外收入則保持平穩。就2026年第4季度而言,管理層的目標是恢復國內收入增長。利潤率方面,預期原材料成本壓力將會持續。管理層亦表示,一筆額外的美國關稅退稅可能在2026年第4季度或明年確認入賬,這或可部分抵銷2026年第4季度因供應鏈重組而產生的持續成本。維持「買入」評級;將目標價下調8%至港幣26元。
公司業績|美的集團 (000333 CH/買入/人民幣87.48元/目標價:116.80元人民幣)
美的2026年第3季度息稅前利潤按年下跌3%,列賬純利按年增長26%。若剔除投資收益,我們估計經常性純利將下跌11%。2026年第3季度,ToC業務收入按年錄得高個位數跌幅,其中內銷下跌逾15%,部分被海外銷售的中個位數增長所抵銷。ToB業務收入則錄得高個位數增長。展望2026年第4季度,管理層的目標為實現銷售正增長。維持「買入」評級;將目標價上調4%至人民幣116.8元。
公司業績|北方華創 (002371 CH/買入/人民幣497.3元/目標價:783.20元人民幣)
北方華創(NAURA)2026年第3季業績遜於預期,收入按年僅增長1.3%至人民幣113億元,毛利率按年下降2.0個百分點,而純利則按年上升5%至人民幣20億元。業績未達預期是由於2026年第3季零組件短缺,導致訂單交付推遲至2026年第4季。因此,管理層維持全年人民幣490億元的收入目標不變,意味供應受限的情況在短期內將迎來實質改善。維持「買入」評級,但將目標價下調至人民幣783.2元,以計入與日俱增的宏觀相關風險。
公司業績|新東方教育 (EDU US/買入/美金50.72元/目標價:64.00美元)
新東方2027財年第1季度業績大致符合預期,利潤率則略低於市場。收入按年增長23%至美金18.745億元,而非美國通用會計準則 純利按年增長16.5%至美金3.01億元,兩者均大致符合我們及市場的預期。非美國通用會計準則 純利率按年收窄約1個百分點至16%。新東方重申其2027財年收入指引為美金64.539-66.803億元,代表按年增長14-18%維持不變,符合市場預測。維持「買入」評級,目標價下調至美金64元(港幣50元)。
公司業績|浙江三花智能控制股份有限公司 (002050 CH/買入/人民幣36.82元/目標價:41.00元人民幣)
2026年第3季度核心純利為人民幣10.94億元(按年增長2%/按季下跌14.9%),遜於預期。 未達預期源於收入未達標以及營運開支增加。 液冷技術穩固截至2028年的增長,機器人業務自2027年起作出貢獻,製冷業務受海外需求推動而擴張,汽車業務則受益於整合。 將2026至2028年純利預測下調9%/4%/6%;維持「買入」評級,並將A股/H股目標價分別下調至人民幣41元/港幣48元。
IMPORTANT NOTICE - DISCLOSURES AND DISCLAIMERS
This report is provided subject to, and must be read together with, the full Disclosures / Disclaimers available at this link, which are incorporated by reference into this report. In particular, this report is intended for general circulation and informational purposes only and does not constitute personal investment advice or a recommendation to buy or sell any investment product or security. You should independently evaluate the information and, where necessary, seek advice from a qualified financial adviser regarding the suitability of any investment. Analyst certifications required under applicable regulations, including SEC Regulation AC (where relevant), are included in this report. By accessing, receiving or using this report, you acknowledge that you have read, understood and agreed to be bound by the Disclosures / Disclaimers, as may be amended, supplemented or updated from time to time.


