分析員
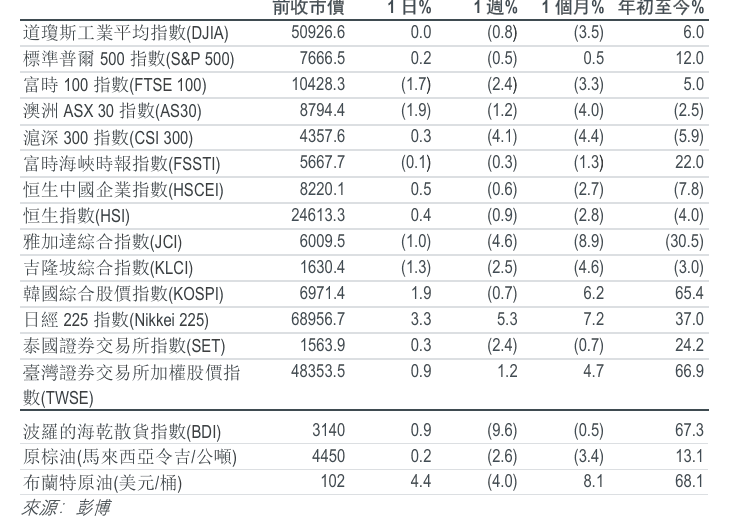
主要指數
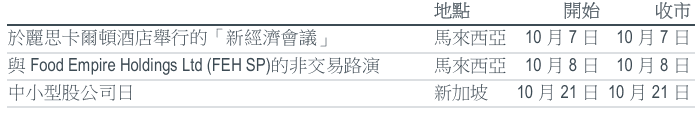
重點要聞
經濟 | 中國採購經理人指數
9月份的採購經理人指數表現正面。製造業採購經理人指數重返擴張區間至50.1(按月升0.3個百分點),符合彭博市場預測,但由於新訂單分項指數微跌,此升幅主要受產出帶動。非製造業採購經理人指數(PMI)報50.2(按月升1.2個百分點),優於市場預期;隨着8月份地方政府專項債券大量發行,建築業指數自週期低位反彈並重返擴張區間。價格差距擴大反映利潤率持續受壓,而中國人民銀行的定向寬鬆措施應會在2026年第4季度為經濟活動提供支持。
行業最新動態 | 中國醫療保健
HSHCI於9月16日至30日期間大幅上升8.5%,受中國及海外市場強勁的醫療保健市場氣氛支持。 康方生物、英矽智能、晶泰科技、石藥集團、藥明生物及藥明康德為表現領先的主要股票。中國醫藥工業「十五五」規劃對更廣泛的生物製藥行業的長期發展釋出支持基調。規劃亦支持利用人工智能進行藥物研發——該領域近年來吸引了越來越多投資者的興趣。維持「與大市一致」評級。
行業最新動態 | 澳門博彩業
澳門2026年9月博彩毛收入達到澳門幣181億元,按年下跌1%,按月下跌17%。該數字比市場共識低3%,並恢復至2019年水平的82%。2026年首九個月,博彩毛收入按年增長3%至澳門幣1,871億元。2026年首八個月,訪客人數按年增長8%至2,900萬人次,較2019年水平高出6%。中秋節假期期間,日均訪客人次按年下跌3%至138,300人次。國慶假期日均訪客人次預計將達150,000人次。維持「跑嬴大市」評級;首選股:銀河娛樂。
公司業績 | 新世界發展(17 HK/持有/港幣6.05元/目標價:港幣6.44元)
新世界發展(NWD)於2026財年的經常性業務錄得港幣22億元利潤,相較上一年度虧損港幣12億元有所改善,主要受惠於香港物業發展及投資業績增長逾7%,以及融資成本下降14.9%。撥備及減值(主要涉及11 SKIES)令應佔虧損擴大至港幣282億元。淨負債比率上升10.2個百分點至68.3%,現金則減少34.4%。退出11 SKIES項目需支付港幣23億元代價,但終止了長期租金承擔。維持「持有」評級,目標價為港幣6.44元,乃按每股資產淨值折讓80%計算。
IMPORTANT NOTICE - DISCLOSURES AND DISCLAIMERS
This report is provided subject to, and must be read together with, the full Disclosures / Disclaimers available at this link, which are incorporated by reference into this report. In particular, this report is intended for general circulation and informational purposes only and does not constitute personal investment advice or a recommendation to buy or sell any investment product or security. You should independently evaluate the information and, where necessary, seek advice from a qualified financial adviser regarding the suitability of any investment. Analyst certifications required under applicable regulations, including SEC Regulation AC (where relevant), are included in this report. By accessing, receiving or using this report, you acknowledge that you have read, understood and agreed to be bound by the Disclosures / Disclaimers, as may be amended, supplemented or updated from time to time.


