

国家日报
Momenta Global / 百威亚太 / 比亚迪电子 / 富士康工业互联网 / 吉利汽车 / 海尔智家 / 美的集团 / 北方华创 / 新东方教育 / 浙江三花智能
分析员
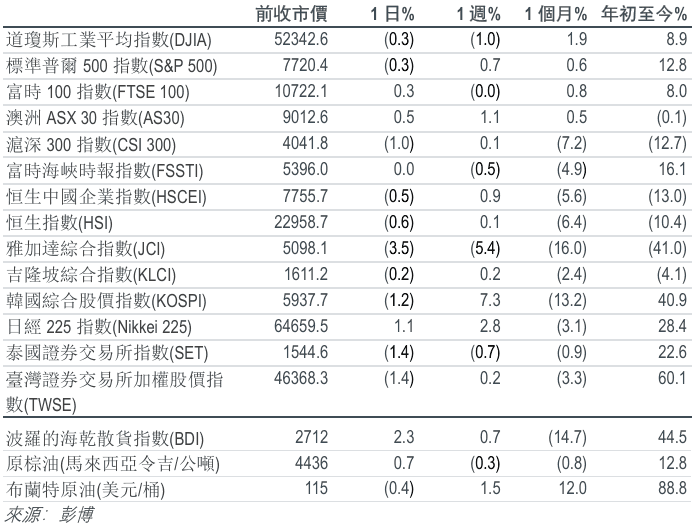
主要指数
重点要闻
首次覆盖|Momenta Global (6880 HK/买入/港币146元/目标价:270.00港元)
首次覆盖Momenta,给予「买入」评级,目标价为港币270元。 Momenta是全球最大的独立自动驾驶软件供应商,其数据飞轮涵盖超过100万辆汽车,每日回传约630,000条片段。
公司业绩|百威亚太 (1876 HK/买入/港币5.81元/目标价:8.30港元)
百威亚太2026年第3季度的收入符合预期,但息税折旧摊销前利润逊于预期。管理层重申,中国市场的近期首要任务是稳定销量与市占率,同时继续加大商业投资。此外,管理层预期不会再有与印度拨备相关的重大一次性影响。在股东回报方面,管理层表示,若业务表现持续受压且未见改善,维持目前的派息水平可能会变得愈加困难。维持「买入」评级;下调目标价11%至港币8.3元。
公司业绩|比亚迪电子 (285 HK/沽售/港币22.24元/目标价:14.50港元)
比亚迪电子再度公布疲弱业绩。收入为人民币450亿元,符合预期,但由于消费型装置持续拖累盈利能力,利润率逊于市场预测。纯利录得按季回升35%至人民币5.37亿元,但仍较市场预期低18%。管理层看好其人工智能基础设施相关业务的强劲机遇,并预计至2027年将实现强劲增长,但消费电子业务未来似乎面临更多下行风险。维持「沽售」评级;维持目标价港币14.5元不变。
公司业绩|富士康工业互联网 (601138 CH/买入/人民币45.22元/目标价:77.60元人民币)
受持续的人工智能运算需求及客户份额提升所推动,富士康工业互联网2026年第3季度的营业额及纯利表现分别超越市场普遍预期6.6%及1.8%。 受人工智能伺服器及高速交换机出货量加速增长所支持,云端运算及网络业务收入维持强劲增长。 我们将2026年至2028年的纯利预测分别上调1.0%、9.4%及10.5%。 维持「买入」评级,目标价为人民币77.6元。
公司业绩|吉利汽车 (175 HK/买入/港币13.57元/目标价:21.00港元)
2026年第3季度经调整纯利为人民币52亿元(按年增长31.6%/按季增长1.7%),符合市场预测,但由于以股份为基础的付款,略低于我们预期。未来盈利增长将由新技术、强劲的产品阵容、海外扩张以及高端化所推动。我们将2026至2028年的纯利预测分别下调11%、2%及2%,以计入汇兑亏损及以股份为基础的付款。维持吉利「买入」评级,并将目标价由港币29元下调至港币21元。
公司业绩|海尔智家 (6690 HK/买入/港币18.94元/目标价:26.00港元)
海尔2026年第3季度的纯利按年下跌12%。国内收入受空调业务拖累录得双位数跌幅,而海外收入则保持平稳。就2026年第4季度而言,管理层的目标是恢复国内收入增长。利润率方面,预期原材料成本压力将会持续。管理层亦表示,一笔额外的美国关税退税可能在2026年第4季度或明年确认入账,这或可部分抵销2026年第4季度因供应链重组而产生的持续成本。维持「买入」评级;将目标价下调8%至港币26元。
公司业绩|美的集团 (000333 CH/买入/人民币87.48元/目标价:116.80元人民币)
美的2026年第3季度息税前利润按年下跌3%,列账纯利按年增长26%。若剔除投资收益,我们估计经常性纯利将下跌11%。 2026年第3季度,ToC业务收入按年录得高个位数跌幅,其中内销下跌逾15%,部分被海外销售的中个位数增长所抵销。 ToB业务收入则录得高个位数增长。展望2026年第4季度,管理层的目标为实现销售正增长。维持「买入」评级;将目标价上调4%至人民币116.8元。
公司业绩|北方华创 (002371 CH/买入/人民币497.3元/目标价:783.20元人民币)
北方华创(NAURA)2026年第3季业绩逊于预期,收入按年仅增长1.3%至人民币113亿元,毛利率按年下降2.0个百分点,而纯利则按年上升5%至人民币20亿元。业绩未达预期是由于2026年第3季零组件短缺,导致订单交付推迟至2026年第4季。因此,管理层维持全年人民币490亿元的收入目标不变,意味供应受限的情况在短期内将迎来实质改善。维持「买入」评级,但将目标价下调至人民币783.2元,以计入与日俱增的宏观相关风险。
公司业绩|新东方教育 (EDU US/买入/美金50.72元/目标价:64.00美元)
新东方2027财年第1季度业绩大致符合预期,利润率则略低于市场。收入按年增长23%至美金18.745亿元,而非美国通用会计准则 纯利按年增长16.5%至美金3.01亿元,两者均大致符合我们及市场的预期。非美国通用会计准则 纯利率按年收窄约1个百分点至16%。新东方重申其2027财年收入指引为美金64.539-66.803亿元,代表按年增长14-18%维持不变,符合市场预测。维持「买入」评级,目标价下调至美金64元(港币50元)。
公司业绩|浙江三花智能控制股份有限公司 (002050 CH/买入/人民币36.82元/目标价:41.00元人民币)
2026年第3季度核心纯利为人民币10.94亿元(按年增长2%/按季下跌14.9%),逊于预期。 未达预期源于收入未达标以及营运开支增加。 液冷技术稳固截至2028年的增长,机器人业务自2027年起作出贡献,制冷业务受海外需求推动而扩张,汽车业务则受益于整合。 将2026至2028年纯利预测下调9%/4%/6%;维持「买入」评级,并将A股/H股目标价分别下调至人民币41元/港币48元。
IMPORTANT NOTICE - DISCLOSURES AND DISCLAIMERS
This report is provided subject to, and must be read together with, the full Disclosures / Disclaimers available at this link, which are incorporated by reference into this report. In particular, this report is intended for general circulation and informational purposes only and does not constitute personal investment advice or a recommendation to buy or sell any investment product or security. You should independently evaluate the information and, where necessary, seek advice from a qualified financial adviser regarding the suitability of any investment. Analyst certifications required under applicable regulations, including SEC Regulation AC (where relevant), are included in this report. By accessing, receiving or using this report, you acknowledge that you have read, understood and agreed to be bound by the Disclosures / Disclaimers, as may be amended, supplemented or updated from time to time.


