

分析员
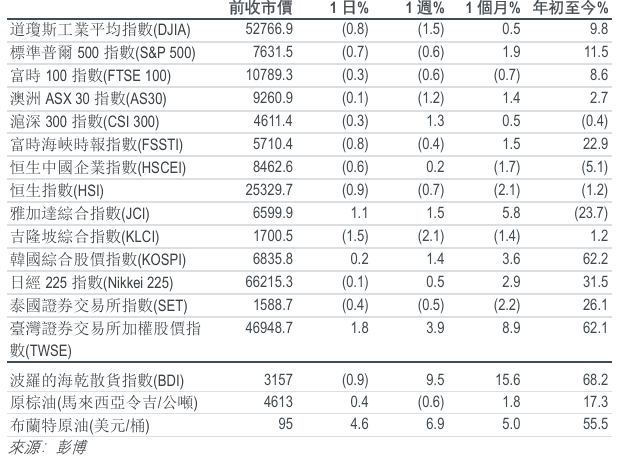
主要指数
重点要闻
行业更新 | 澳门博彩业
澳门2026年8月博彩毛收入达澳门币219亿元,按年下跌1%,但按月上升8%,因7月受国际足协世界杯影响。 8月的博彩毛收入数字较市场普遍预测低2%,并恢复至2019年水平的90%。 2026年首8个月博彩毛收入按年增长4%至澳门币1,691亿元。澳门7月入境旅客达350万人次,按年增长2%,按月增长26%,与2019年水平大致相符。 2026年首7个月,累计入境旅客按年增长8%至2,450万人次,较2019年水平上升3%。维持「跑嬴大市」评级;首选股:银河娱乐。
公司业绩 | 博泰车联网科技 (2889 HK/买入/港币147.90元/目标价:350.00港元)
2026年上半年业绩符合预期,收入按年增长105%至人民币22.28亿元,经调整净亏损按年收窄36%至人民币1.03亿元。由于以股份为基础的薪酬,美国通用会计准则净亏损按年增加34.5%至人民币3.06亿元。我们维持2026年经调整净亏损预测不变,并将2027至28年经调整纯利预测分别上调6%/3%,以反映收购CME的影响。维持「买入」评级,目标价为港币350.00元。
公司业绩 | 信和置业 (83 HK/买入/港币10.26元/目标价:港币14.00元)
信和置业2026财政年度基础盈利按年下跌6.4%至港币47.9亿元,符合市场普遍预测,并较本行预测高出2.3%。每股派息维持在港币0.58元,意味着派付比率为113.7%。凭借增强的净现金状况,该公司正有选择性地物色香港土地收购项目。写字楼及住宅的租赁势头正在改善,而零售租户组合优化仍在持续。维持「买入」评级,并将目标价上调至港币14.00元。
公司业绩 | 联邦制药国际 (3933 HK/买入/港币8.20元/目标价:港币11.00元)
由于特许权收入中断导致收入及利润率大幅下降,联邦制药2026年上半年业绩逊于预期。撇除特许权收入,整体营运于2026年上半年保持平稳。在原料药价格低基数以及制剂业务持续扩张的支持下,我们预期收入与盈利将于2026年下半年恢复稳定增长;同时,新产品的推出应会进一步丰富产品组合,并自2027年起带来可观的收入来源。维持「买入」评级,目标价下调至港币11.00元。
重点要闻
行业更新 | 澳门博彩业
澳门2026年8月博彩毛收入达澳门币219亿元,按年下跌1%,但按月上升8%,因7月受国际足协世界杯影响。 8月的博彩毛收入数字较市场普遍预测低2%,并恢复至2019年水平的90%。 2026年首8个月博彩毛收入按年增长4%至澳门币1,691亿元。澳门7月入境旅客达350万人次,按年增长2%,按月增长26%,与2019年水平大致相符。 2026年首7个月,累计入境旅客按年增长8%至2,450万人次,较2019年水平上升3%。维持「跑嬴大市」评级;首选股:银河娱乐。
公司业绩 | 博泰车联网科技 (2889 HK/买入/港币147.90元/目标价:350.00港元)
2026年上半年业绩符合预期,收入按年增长105%至人民币22.28亿元,经调整净亏损按年收窄36%至人民币1.03亿元。由于以股份为基础的薪酬,美国通用会计准则净亏损按年增加34.5%至人民币3.06亿元。我们维持2026年经调整净亏损预测不变,并将2027至28年经调整纯利预测分别上调6%/3%,以反映收购CME的影响。维持「买入」评级,目标价为港币350.00元。
公司业绩 | 信和置业 (83 HK/买入/港币10.26元/目标价:港币14.00元)
信和置业2026财政年度基础盈利按年下跌6.4%至港币47.9亿元,符合市场普遍预测,并较本行预测高出2.3%。每股派息维持在港币0.58元,意味着派付比率为113.7%。凭借增强的净现金状况,该公司正有选择性地物色香港土地收购项目。写字楼及住宅的租赁势头正在改善,而零售租户组合优化仍在持续。维持「买入」评级,并将目标价上调至港币14.00元。
公司业绩 | 联邦制药国际 (3933 HK/买入/港币8.20元/目标价:港币11.00元)
由于特许权收入中断导致收入及利润率大幅下降,联邦制药2026年上半年业绩逊于预期。撇除特许权收入,整体营运于2026年上半年保持平稳。在原料药价格低基数以及制剂业务持续扩张的支持下,我们预期收入与盈利将于2026年下半年恢复稳定增长;同时,新产品的推出应会进一步丰富产品组合,并自2027年起带来可观的收入来源。维持「买入」评级,目标价下调至港币11.00元。
IMPORTANT NOTICE - DISCLOSURES AND DISCLAIMERS
This report is provided subject to, and must be read together with, the full Disclosures / Disclaimers available at this link, which are incorporated by reference into this report. In particular, this report is intended for general circulation and informational purposes only and does not constitute personal investment advice or a recommendation to buy or sell any investment product or security. You should independently evaluate the information and, where necessary, seek advice from a qualified financial adviser regarding the suitability of any investment. Analyst certifications required under applicable regulations, including SEC Regulation AC (where relevant), are included in this report. By accessing, receiving or using this report, you acknowledge that you have read, understood and agreed to be bound by the Disclosures / Disclaimers, as may be amended, supplemented or updated from time to time.


