
国家日报
中国房地产 / 比亚迪股份 / 比亚迪电子 / 海尔智家 / 龙湖集团 / 美团 / 美的集团 / 名创优品 / 宁波拓普集团股份有限公司 / 潍柴动力 / 宜宾五粮液 / 越秀地产
分析员
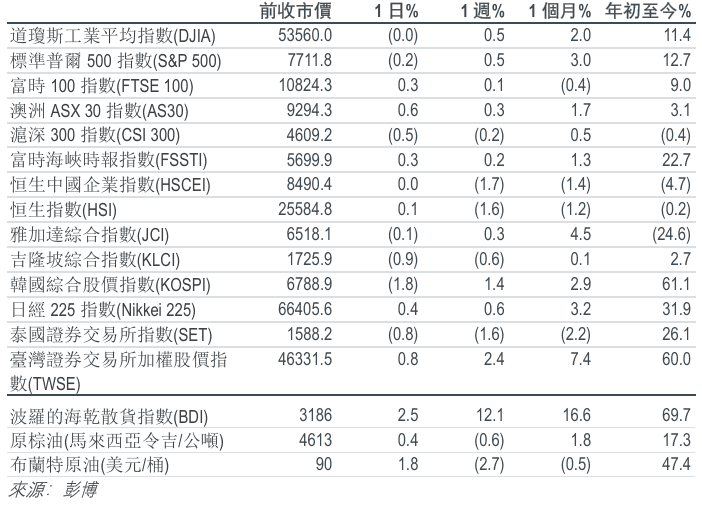
主要指数
头条新闻
行业更新 | 中国房地产
2026年8月28日,中国住房和城乡建设部、自然资源部及国家金融监督管理总局公布改革中国房屋预售制度的政策,随后中国人民银行、国家金融监督管理总局及中国证券监督管理委员会发布六份配套文件,以重建该行业的资金链。鉴于发展商财务状况面临的近期不利因素,维持「跑输大市」评级。若短期盈利影响进一步明朗化,可望成为推动该板块重新估值的催化剂。 中国海外发展凭借更强的财务韧性,仍是我们的首选。
公司业绩 | 比亚迪股份 (1211 HK/买入/港币91.95元/目标价:港币150.00元)
2026年第2季度经调整纯利达人民币82.26亿元(按年+51.5%/按季+98.3%),超出预期。撇除汇兑收益/(亏损),2026年第2季度核心纯利按年激增141%,按季大升80%至人民币106亿元。盈利优于预期源于利润率。比亚迪于2026年第2季度的自由现金流转为正数,达人民币118.55亿元,乃由于经营现金流按年激增48.6%,且资本支出大幅下跌47.6%。因利润率上升,将我们2026年至2028年的纯利预测分别上调5%、14%及15%。维持「买入」评级,并将目标价由港币135元上调至港币150元。
公司业绩 | 比亚迪电子 (285 HK/沽售/港币24.76元/目标价:港币14.50元)
比亚迪电子2026年第2季度的业绩再次大幅逊于预期。收入按年增长0.7%至人民币441亿元,超出市场普遍预期。由于产品组合转差,毛利率恶化至4.6%,加上该半年度约人民币7亿元的外汇亏损,导致纯利按年下跌64.0%,显著逊于预期。管理层预期与人工智能相关的增长将自2026年下半年起加快,但实质贡献可能要到2028至2029年才会显现。我们维持「沽售」评级,并将目标价下调至港币14.5元。
公司业绩 | 海尔智家 (6690 HK/买入/港币21.28元/目标价: 港币28.30元)
2026年第2季度纯利符合市场普遍预期。海尔的暖通空调整合于2026年第2季度开始带来效益,仅2026年第2季度单季即实现12%的收入增长。展望未来,管理层预期暖通空调(HVAC)收入及经营利润于2026年下半年均将实现双位数增长。尤其在海外市场,其预期2026年将实现双位数增长,而2027至2028年将实现约15%的增长。维持「买入」评级,但将目标价下调4%至港币28.3元。
公司业绩 | 龙湖集团 (960 HK/买入/港币6.79元/目标价:港币8.76元)
龙湖2026年上半年核心纯利按年下跌95.4%至人民币6,400万元,符合人民币5,000万-1亿元的盈利预警,主要受物业开发拖累。经常性利润按年增长4.2%至人民币67亿元,商场同店销售增长为4%。净负债比率按半年下降0.2个百分点至52.0%,有息负债按半年减少人民币57亿元。管理层预计2027年核心纯利将录得正数,并于2028年前重回稳定增长轨道。于2026年到期的人民币25亿元债务将获得充分覆盖。维持「买入」评级;下调目标价至港币8.76元。
公司业绩 | 美团 (3690 HK/持有/港币77.5元/目标价:港币76.00元)
美团2026年第2季度的业绩超出预期。收入按年增长14.4%至人民币1,046亿元,较我们及市场普遍预测高出3-4%。非IFRS 纯利按年增长69.0%至人民币25亿元,高于预期,而非IFRS 纯利率则改善至2.4%。就2026年第3季度而言,美团预期核心本地商业收入按年增长为百分之十几的中段,而新业务收入按年增长应加速至约30%,亏损则按季大致持平。尽管面临季节性压力,外卖送递业务仍应能保持盈利。维持「持有」评级,目标价维持港币76元不变。
公司业绩 | 美的集团 (000333 CH/买入/人民币86.23元/目标价:人民币112.6元)
美的公布符合预期的2026年第2季度业绩。在海外市场带动下,2026年第2季度的收入增长加速至5%以上。 OBM增长动能于2026年第2季度加速,且预期2026年下半年相比2026年上半年将进一步加速。 ToB业务收入于2026年第2季度增长3%,预计将于2026年下半年超越ToC业务。管理层维持全年收入录得中至高单位数增长及纯利率稳定的指引。关税退款预计将于2026年下半年反映。维持「买入」评级;目标价维持人民币112.6元不变。
公司业绩 | 名创优品 (MNSO US/买入/美金10.33元/目标价:美金17.50元)
2026年上半年收入略超此前指引,主要受国内市场所带动,而海外市场则未达预期。利润因销售开支而未达预期。名创优品拟放缓海外扩张。全年收入增长由百分之十几的高段下调至百分之十几的中段,且经调整经营利润预计将录得高个位数跌幅,营业利润率则下跌3至4个百分点(相比此前预期利润加速增长但隐含利润率下跌1至2个百分点)。维持「买入」评级,但将目标价下调21%至美金17.5元。
公司业绩 | 宁波拓普集团股份有限公司 (601689 CH/买入/人民币47.09元/目标价:人民币64.00元)
2026年第2季度纯利逊于预期,主因新产能投放拖累产能利用率,且折旧及劳工开支上升使利润率承压。随着墨西哥厂房的产能利用率回升,利润率将于2026年下半年复苏。收入将受其汽车零部件业务的结构性增长,以及新兴业务板块加快商业化所带动。由于利润率受压,我们将2026年至2028年的纯利预测分别下调17%、10%及6%。维持「买入」评级;下调目标价至人民币64元。
公司业绩 | 潍柴动力 (2338 HK/持有/港币32.76元/目标价:港币31.00元)
潍柴2026年第2季度的经调整纯利按年增长17.6%至人民币31.31亿元,符合我们的预期;而在人民币13.1亿元的处置收益带动下,呈报纯利按年增长57.4%。管理层指引2026年数据中心柴油发电机组销量将超过4,000台,2027年燃气发电机组销量将超过2,000台。我们将2026-28年的纯利预测上调3%/16%/23%至人民币152.12亿元/人民币187.42亿元/人民币215.96亿元。维持「持有」评级,并下调目标价至港币31元。
公司业绩 | 宜宾五粮液 (000858 CH/持有/人民币71.51元/目标价:人民币78.50元)
五粮液2026年第2季度的营业收入优于预期,但纯利则处于初步业绩的较低区间。五粮液系列为收入增长的主要动力,其收入按年增长73%,占总收入的83%(相比2025年上半年的58%),而五粮液以外系列收入则按年下跌60%。现金流带来负面意外。销售商品及提供劳务收到的现金于2026年第2季度为人民币122亿元,按年下降61%,按季下降9%。维持「持有」评级;并将目标价下调15%至人民币78.5元。
公司业绩 | 越秀地产 (123 HK/买入/港币3.775元/目标价:港币4.50元)
越秀2026年上半年业绩符合我们的预测。收入按年下跌23.0%至人民币366亿元,毛利率为6.2%,核心纯利为人民币8,000万元,按年下跌94.6%。合约销售额达人民币505亿元,占人民币1,000亿元全年目标的50.5%,我们预期越秀将可达标。净负债比率按年改善4.0个百分点至49.2%。我们维持对2026至2028年的5预测。维持「买入」评级,目标价维持港币4.5元不变。
IMPORTANT NOTICE - DISCLOSURES AND DISCLAIMERS
This report is provided subject to, and must be read together with, the full Disclosures / Disclaimers available at this link, which are incorporated by reference into this report. In particular, this report is intended for general circulation and informational purposes only and does not constitute personal investment advice or a recommendation to buy or sell any investment product or security. You should independently evaluate the information and, where necessary, seek advice from a qualified financial adviser regarding the suitability of any investment. Analyst certifications required under applicable regulations, including SEC Regulation AC (where relevant), are included in this report. By accessing, receiving or using this report, you acknowledge that you have read, understood and agreed to be bound by the Disclosures / Disclaimers, as may be amended, supplemented or updated from time to time.


