
分析员
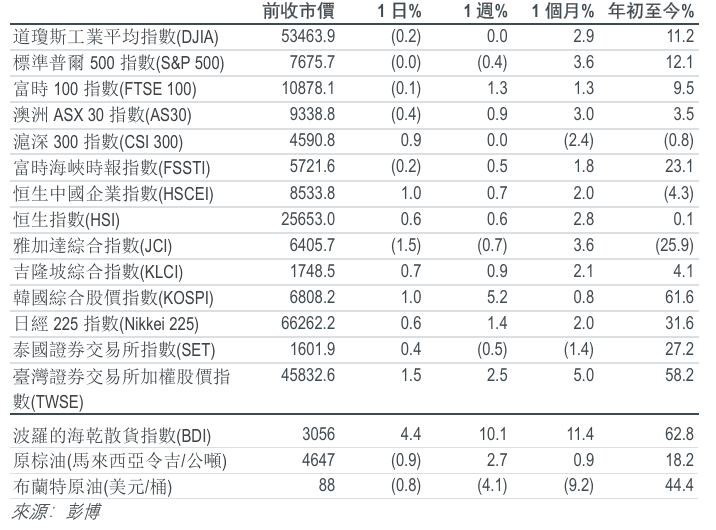
主要指數
重点要闻
公司业绩 | 安踏体育 (2020 HK/买入/港币78.75元/目标价:港币112.2元)
安踏公布了稳健的2026年上半年业绩,其中营业利润率优于预期,且所有业务板块均超额完成其全年目标。尽管消费趋势自2026年第2季度起有所放缓,管理层仍有信心实现其全年的零售销售增长目标及营运利润率目标。就Jack Wolfskin而言,中国门市将于9月至10月期间开业。该品牌于2026年上半年仍然录得亏损,管理层预期2026年下半年的亏损将略为收窄。维持「买入」评级,将目标价上调4%至港币112.2元。
公司业绩 | 中国海外发展 (688 HK/买入/港币14.35元/目标价:19.88港元)
中海外2026年上半年的核心纯利按年下跌9.7%,优于我们预期的逾10%初段跌幅。毛利率按年跌幅为1.3个百分点。每股派息按年跌幅为8.0%,报港币0.23元。管理层预计市场前景改善,对销售增长抱有信心,并预期2026年的投资额达人民币800-1,000亿元。一线敞口是利润杠杆,而利润率企稳亦日益明显。维持「买入」评级,目标价维持港币19.88元不变。中海外仍是我们在中国内房板块的首选。
公司业绩 | 海底捞国际控股 (6862 HK/买入/港币12.25元/目标价:16.70港元)
海底捞2026年上半年的经营利润优于预期,但纯利不及预期。该公司将股息派发比率提高至100%,令人感到意外。展望未来,海底捞品牌今年将以中单位数增长维持稳健的开店步伐,而大牌档火锅及寿司等新品牌则将进入复制阶段。预期外送业务将于2026年下半年维持高双位数的快速增长。维持「买入」评级,下调目标价9%至港币16.7元。
公司业绩 | 翰森制药集团有限公司 (3692 HK/买入/港币31.74元/目标价:45.00港元)
在创新产品强劲收入增长的带动下,翰森制药2026年上半年的收入按年增长11.7%至人民币83亿元,而纯利按年增长35.8%至人民币42.6亿元。强劲的盈利增长显著高于市场预期。管理层维持2026年双位数收入增长目标不变,并指出新一轮新产品发布将支持公司自2027年起实现强劲的收入增长。维持「买入」评级及目标价港币45元。
公司业绩 | 敏实集团 (425 HK/买入/港币29.7元/目标价:港币56元
敏实2026年上半年的纯利按年增长12.3%至人民币14.34亿元,经调整纯利按年增长16.6%至人民币13.79亿元,胜于我们预期,主要由于毛利率按年扩张0.4个百分点至28.6%,且营运开支维持受控。新承接业务按年激增150%至人民币467亿元,带动手头订单总额超过人民币2,900亿元。基于较高的毛利率假设,我们分别将2026年至2028年的纯利预测上调6%、7%及7%。维持「买入」评级,目标价维持港币56元不变。
公司业绩 | 宁波均胜电子股份有限公司 (600699 CH/买入/人民币18.98元/目标价:人民币25.00元)
由于中国及北美市场转弱,均胜电子2026年第2季度的纯利按年下跌8.3%至人民币3.37亿元,经调整纯利亦下跌24.1%至人民币2.93亿元,收入及毛利率均逊于我们预期。2026年上半年新接订单按年增长43.9%至人民币449亿元,应会带动2026年下半年收入重拾增长。我们分别下调2026至2028年的纯利预测14%/16%/17%,至人民币15.3亿元/人民币17.12亿元/人民币19.59亿元。维持「买入」评级,并将目标价下调至人民币25元。
公司业绩 | 速腾聚创 (2498 HK/买入/港币18.83元/目标价:港币33元
2026年第2季度业绩不及预期,收入按年增长23.2%至人民币5.61亿元,净亏损按年扩大88.8%至人民币9,700万元,主要受令人失望的平均售价及利润率所拖累。基于中标设计(design wins)、新项目量产爬坡,以及推出EOCENE SPAC-SoC,我们维持2026至2028年销量增长152%/65%/53%的预测。基于较低的平均售价及毛利率,我们将2026至2028年的纯利预测分别下调至-人民币2.86亿元/人民币1.5亿元/人民币4.74亿元。维持「买入」评级,并将目标价由港币50元下调至港币33元。
公司业绩 | 双环传动 (002472 CH/买入/人民币35.6元/目标价:人民币50.00元)
双环2026年第2季度的净利润逊于预期,乃由于利润率弱于预期。收入按年增长13.8%至人民币24.63亿元,表现稳健且超预期,但由于海外产能初期投产爬坡稀释了盈利能力,毛利率按年下降1.2个百分点至26.1%。受外汇波动影响,纯利按年增长0.5%至人民币3.03亿元,较我们的预测低3.0%。维持「买入」评级,将目标价下调至人民币50元。
公司业绩 | 青岛啤酒 (168 HK/买入/港币42.86元/目标价:62.40港元)
青岛啤酒2026年第2季度的盈利符合市场预期。于2026年第2季度,啤酒销量为2,300万百升(按年下跌7%)。按品牌划分,青岛啤酒主品牌/其他品牌的销量分别为1,330万百升/970万百升(按年分别下跌1%/下跌14%)。按类别划分,中高端/其他产品的销量分别为1,000万百升/1,300万百升(按年+2%/-13%)。产品组合按年持续改善。然而,平均售价按年大致持平。维持「买入」评级,将目标价下调6%至港币62.4元。
IMPORTANT NOTICE - DISCLOSURES AND DISCLAIMERS
This report is provided subject to, and must be read together with, the full Disclosures / Disclaimers available at this link, which are incorporated by reference into this report. In particular, this report is intended for general circulation and informational purposes only and does not constitute personal investment advice or a recommendation to buy or sell any investment product or security. You should independently evaluate the information and, where necessary, seek advice from a qualified financial adviser regarding the suitability of any investment. Analyst certifications required under applicable regulations, including SEC Regulation AC (where relevant), are included in this report. By accessing, receiving or using this report, you acknowledge that you have read, understood and agreed to be bound by the Disclosures / Disclaimers, as may be amended, supplemented or updated from time to time.


