
分析员
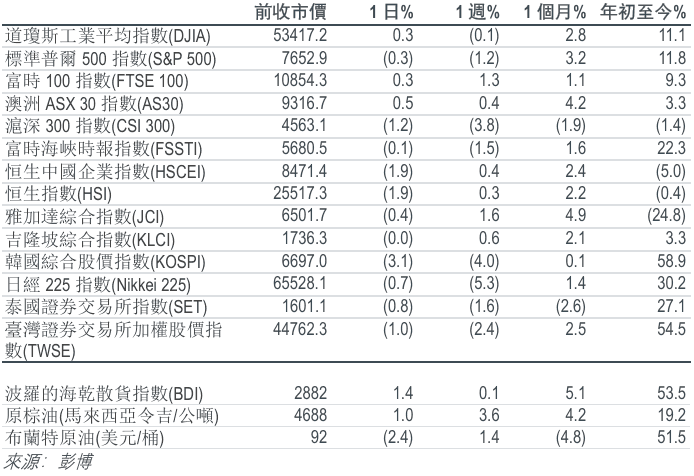
主要指数
头条新闻
公司业绩 | 中国旅游集团中免 (601888 CH/买入/人民币52.06元/目标价:人民币77.10元)
中免集团2026年上半年的业绩符合其初步公告。于2026年上半年,海南实现23%的平稳增长。然而,来自上海及其他地区的收入按年下跌32%。其主要业务的毛利率按年提升0.5个百分点至32.7%,主要受以下因素推动:a)线上平台利润率较高的销售;b)定价管控下折扣收窄;以及c)人民币升值带来的有利采购成本。展望未来,管理层预期毛利率将进一步上升空间。维持「买入」评级;下调目标价14%至人民币77.1元。
公司业绩 | 埃斯顿 (002747 CH/持有/人民币30.82元/目标价:人民币28.20元)
埃斯顿2026年第2季的业绩符合其初步公告。收入按年增长4.3%,按季增长11.9%至人民币13.6亿元,较市场预期低11.6%,但毛利率表现胜预期,达33.1%(按年增加6.0个百分点,按季增加2.7个百分点),且核心纯利转为人民币5,100万元。管理层重申其2026年目标,包括约45,000台机器人出货量、10%至11%的国内市占率以及人民币3亿元的纯利。维持「持有」评级,并将目标价上调至人民币28.2元。
公司业绩 |嘉里建设 (683 HK/买入/港币19.45元/目标价:27.80港元)
嘉里2026年上半年基础纯利按年下跌9.4%至港币7.82亿元,物业销售入账减少的影响,被香港物业发展利润率按年上升5.8个百分点及租金稳定增长所缓和。净负债比率按半年下降2.0个百分点至31.3%,指引2026年底约为30%;每股派息维持于港币0.4元。 Branksome Crest转租为售(将于2026年第4季推出,估计逾港币60亿元)是一项正面惊喜,并将有助于去杠杆及支持盈利。整体发展势头依然保持良好。维持「买入」评级,目标价为港币27.8元。
公司业绩 | 建滔积层板 (1888 HK/买入/港币35.1元/目标价:42.43港元)
受惠于多次覆铜板平均售价上调、毛利率显著扩张以及营运杠杆比率,KBL 2026年上半年的收入/纯利分别按年飙升58%/209%。 KBL正加快扩大高端特种玻璃纤维纱及织物的产能。由于供应短缺加剧,我们预期覆铜板及上游物料的价格于2026年下半年将维持在高位,并估计人工智能相关的特种纱线将分别贡献2026至2028年收入的3.3%、10.6%及12.8%。维持「买入」评级,目标价由港币25.3元调高至港币42.43元。
公司业绩 | 拼多多 (PDD US/买入/美金88.38元/目标价:115.00美元)
拼多多公布好坏参半的2026年第2季业绩。总收入增长8%,较我们及市场预期低2%至4%。经调整纯利按年下跌12%至人民币280亿元,受较高的利息/投资收入(人民币135亿元)所支持,大致符合我们预期。毛利率按年扩大1.4个百分点至57.3%。由于一般及行政开支增加,非美国通用会计准则纯利率按年下跌6个百分点至25.4%。评级上调至「买入」,目标价上调至美金115元。
公司业绩 | 丘钛科技 (1478 HK/持有/港币6.18元/目标价:6.70港元)
丘钛科技公布2026年上半年收入为人民币99亿元(按年增长12.4%),主要得益于CCM业务的市占率持续增长,以及汽车和物联网领域的迅速扩张。然而,产品组合恶化,毛利率按年下降0.8个百分点至6.6%;加上研发费用按年激增24.2%,纯利逊于预期,按年下降10.5%至人民币2.76亿元。丘钛科技强调了数个关键的未来增长支柱,例如人工智能光学、AR眼镜及机械人技术,惟商业化仍处于起步阶段。维持「持有」评级。目标价:港币6.7元。
公司业绩 | 国药控股 (1099 HK/持有/港币16.33元/目标价:HK$17.00)
国药控股2026年上半年的业绩大致符合预期,收入按年下跌1.1%,而归属于股东的纯利则按年下跌1.8%至人民币34亿元。受集中带量采购规模扩大影响,毛利率按年收窄0.37个百分点至6.74%,但有效的费用控制及融资成本节省为盈利表现带来缓冲。在政策逆风下,国药控股力求增长,聚焦于产品及服务优化。维持「持有」评级,目标价维持港币17元不变。
公司业绩 | 天赐材料 (002709 CH/买入/人民币37.48元/目标价:人民币54.00元)
2026年第2季度纯利为人民币18.55亿元(同比+268%/环比+28%),低于我们的预期,主要是由于毛利率表现令人失望。收入按年增长127%,优于预期,受惠于乐观的平均售价上调。平均售价(ASP)带动的营业收入优于预期,反映天赐具备转嫁六氟磷酸锂(LiPF6)成本上涨的能力,但由于转嫁并不完全,导致毛利率逊于预期。因平均售价较高及毛利率较低,我们分别下调2026年至2028年的纯利预测4%/10%/10%。维持「买入」评级,并将目标价由人民币75元下调至人民币54元。
公司业绩 | 同程旅行 (780 HK/买入/港币13.1元/目标价:18.00港元)
同程旅行2026年第2季的业绩大致符合预期。收入按年增长6.8%至人民币50亿元,大致符合我们及市场的预期。经调整纯利按年增长9.8%至人民币8.51亿元,亦符合预期;经调整纯利率按年扩大0.5个百分点至17.1%,主要受毛利率改善及营运杠杆比率所带动。 2026年第3季度收入指引为按年增长3%至8%,而经调整纯利预计将达到人民币11-11.5亿元。维持「买入」评级,目标价下调至港币18元。
公司业绩 | 小鹏汽车 (9868 HK/买入/港币47.68元/目标价:60.00港元)
2026年第2季业绩不及预期,净亏损达人民币13.37亿元(按年+180%/按季-25%)。未达预期的原因在于平均售价及销售、一般与行政开支。我们将2026年净亏损预测上调60%至人民币32.35亿元,并将2027至2028年的纯利预测分别下调46%/13%至人民币14.37亿元/人民币46.2亿元。展望未来,小鹏汽车的盈利表现将受到强劲的产品周期、全球化、软件授权及服务收入所带动。维持「买入」评级,并将目标价由港币90元下调至港币60元。
IMPORTANT NOTICE - DISCLOSURES AND DISCLAIMERS
This report is provided subject to, and must be read together with, the full Disclosures / Disclaimers available at this link, which are incorporated by reference into this report. In particular, this report is intended for general circulation and informational purposes only and does not constitute personal investment advice or a recommendation to buy or sell any investment product or security. You should independently evaluate the information and, where necessary, seek advice from a qualified financial adviser regarding the suitability of any investment. Analyst certifications required under applicable regulations, including SEC Regulation AC (where relevant), are included in this report. By accessing, receiving or using this report, you acknowledge that you have read, understood and agreed to be bound by the Disclosures / Disclaimers, as may be amended, supplemented or updated from time to time.


