

分析员
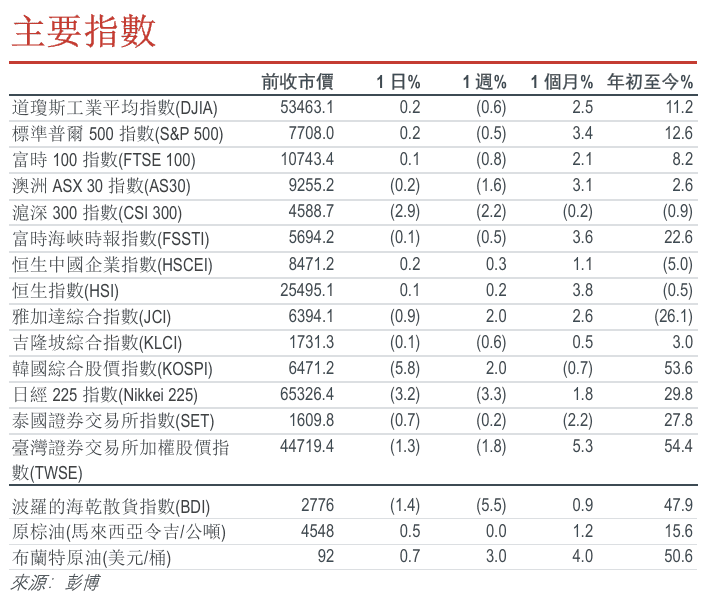
Key Indices
头条新闻
公司业绩 | 华源啤酒 (291港元/买入/港元21.06/目标价:HKD 28.60)。
中财啤酒2026年上半年利润未达预期。 全年来看,我们对啤酒业务持更温和的展望,预计销售额大致持平,平均销售价格略有上涨。 对于白酒来说,2026年下半年可能还会进一步损害商誉。 关于股息,管理指南保持支付率超过55%,目标是每股年股息固定。 中长期来看,其目标支付率为60%至70%。 保持“买入”评级; 目标价下调6%,至28.60港元。
公司业绩 | 水晶国际(2232港元 / 买入 / 港币6.92元 / 目标价:港币8.34)。
受主要客户订单稳步增长、持续效率提升和运营杠杆效应推动,Crystal Garden 2026年上半年实现净利润1.09亿美元,同比增长10.6%,占我们全年预测的43%。 管理层目标是在2026年实现高个位数的同比收入增长,这得益于订单强劲增长和2026年下半年持续的劳动力增长。 我们相信,在供应商整合的背景下,景源的市场份额增长将保持稳健,得益于其跨品类产品创新能力。 保持“买入”评级,并将目标价从7.84港元提高至8.34港元,基于2026年预测市盈率12.0倍。
公司业绩 | 福耀玻璃(3606港元 / 买入 / 港币58.30 / 目标价:港币84)。
2026年第二季度核心净利润预计同比增长10.4%,达到26亿元人民币,低于预期,但符合市场预期。 2026年第二季度财报未达预期,原因是收入低于预期,抵消了优于预期的利润率。 由于销售量下降和毛利率提高,我们已分别下调了2026-28财年的净利润预测1.5%、0.5%和2.5%。 管理层表示,预计2026年第二季度将成为行业的低谷,而滚动客户预测显示2026年第三季度将有所回升。 维持福耀玻璃的“买入”评级,并将目标价从HKD 100下调至HKD 84,因为目标市盈率倍数较低。
公司业绩 | 香港交易所及清算有限公司(388港元 / 买入 / 港元405 / 目标价:港元480)。
香港联合交易所公布了2026年第二季度业绩,收入和利润同比增长18%/21%,原因包括:a)核心收入同比强劲增长29%,受益于交易额和上市活动的增加; b)非上市股票的一次性估值增长,部分被基础净投资收入疲弱及因香港银行间利率下降导致的运营费用增加所抵消。 我们已将2026年利润预测上调12%,此前此前将日营业额假设提高至2870亿港元,以反映市场情绪的改善。 保持“买入”评级,但将目标价格降至480港元。
免责声明:在交易者板块,技术分析纯粹基于图表形态、价格走势和趋势,因此独立于我们分析师的基本面研究视角。 因此,我们有时会做出与基本“买入/持有/卖出”评级相悖的技术建议。
公司业绩 | 快手科技(1024港元 / 买入 / 港元37.80 / 目标价:港元63)。
2026年第二季度的业绩符合预期。 营收同比增长1.4%,达到355亿元人民币,大致符合预期。 毛利率同比下降4个百分点,降至52%。 非IFRS净利润同比下降30%,至39亿元人民币,主要因人工智能投资和研发投入增加,符合我们整体市场预期。 快寿预计2026年第三季度收入同比下降7.5%,调整后净利润预计降至700万元人民币(利润率2.2%),低于预期。 快寿保持“买入”评级,目标价降至63港元。
公司业绩 | 平安健康医疗科技有限公司(1833港元 / 买入 / 港元7.13 / 目标价:港元10)。
屏安良医2026年上半年收入同比下降0.7%,主要因非核心业务逐步终止,调整后净利润同比增长37.7%,受益于强劲的利润增长,超出了我们及市场对2026年的总体预期。 我们已将2026年收入增长预测下调至同比0.2%,但预计2026年收入和调整后净利润的复合年增长率分别为14%,2028年为38%。我们持续优化业务组合,推动企业健康管理和人工智能赋能。 保持“买入”评级,将目标价降至HKD 11,并保持中期盈利动能。
公司业绩 | 中国生物制药(1177港元 / 买入 / 港元4.79 / 目标价:港元7.20)。
中国生物制药公布2026年上半年业绩令人满意,营收同比增长10.6%,达到194.4亿元人民币;基础净利润为33.4亿元人民币,同比增长8.1%。剔除2025年上半年收到的科兴证券公司的股息,同比增长率为92.3%。 公司积极采用人工智能,在AI驱动的药物发现领域取得突破,并显著提升了运营效率。 公司保持2026年两位数收入增长目标,预计创新药品销售和外部许可收入将进一步推动2026年的利润增长。 保持“买入”评级,目标价为7.20港元。
IMPORTANT NOTICE - DISCLOSURES AND DISCLAIMERS
This report is provided subject to, and must be read together with, the full Disclosures / Disclaimers available at this link, which are incorporated by reference into this report. In particular, this report is intended for general circulation and informational purposes only and does not constitute personal investment advice or a recommendation to buy or sell any investment product or security. You should independently evaluate the information and, where necessary, seek advice from a qualified financial adviser regarding the suitability of any investment. Analyst certifications required under applicable regulations, including SEC Regulation AC (where relevant), are included in this report. By accessing, receiving or using this report, you acknowledge that you have read, understood and agreed to be bound by the Disclosures / Disclaimers, as may be amended, supplemented or updated from time to time.


