

分析员
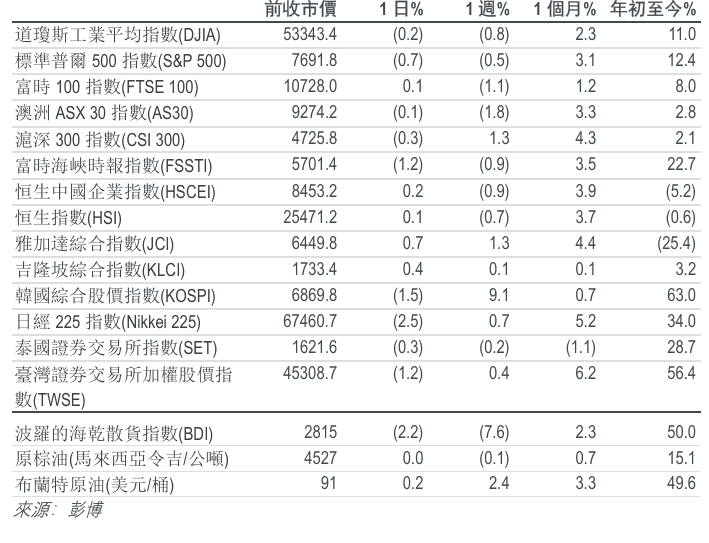
主要指数
重点要闻
公司业绩 | 百度集团 (9888 HK/买入/港币101.10元/目标价:港币145元)
百度2026年第2季业绩逊于预期。收入按年下跌4.2%至人民币313.0亿元,略低于我们的估计。毛利率按年收缩4.9个百分点至39%,符合预期。非公认会计原则经营利润按年下跌14.8%至人民币38.0亿元,非公认会计原则经营利润率为12.1%。同时,非公认会计原则纯利按年下跌46.3%至人民币26.0亿元,逊于我们及市场预测。维持「买入」评级,目标价略为下调至港币145元(美金148元)。
公司业绩 | 石药集团新诺威制药股份有限公司 (300765 CH/买入/人民币44.40元/目标价:人民币57元)
石药新诺威于2026年上半年录得收入按年增长208.7%,经调整纯利为人民币1,225.9百万元(2025年上半年:-人民币41.1元),此乃受确认阿斯利康美金420百万元预付款的70%所支持。强劲的对外授权收入及生物制药销售额将推动2026年的收入及盈利。凭借稳定的研发进展,我们预期不断增长的创新产品线将支持自2028年起的可持续盈利增长。维持「买入」评级,并将目标价上调至人民币57元。
公司业绩 | 禾赛集团 (2525 HK/买入/港币18.34元/目标价:港币29元)
2026年第2季业绩逊于预期,纯利为人民币70.6百万元(按年增长60%/按季增长285%),经调整纯利为人民币101百万元(按年增长38%/按季增长112%),主要由于平均售价及其他收入低于预期。综合平均售价按季下跌10%至人民币1,294元,但毛利率按季回升1.0个百分点至40.1%。我们将2026-28年纯利预测分别下调27%/17%/12%至人民币400百万元/人民币758百万元/人民币1,200百万元,原因为平均售价及其他收入较低。维持「买入」评级,并将我们的目标价由港币33元下调至港币29元。
公司业绩 | 小马智行 (PONY US/买入/美金7.98元/目标价:美金15元)
小马智行2026年第2季归属于股东的净亏损按年扩大12.7%至美金59.8百万元,较我们估计的美金62.5百万元收窄4.2%,原因是美金18.6百万元的公允价值收益抵销了美金25.0百万元的一次性减值。收入超出预期,达到美金36.2百万元(按年增长68.8%),主要受惠于机械人计程车服务按年飙升691.2%。我们将2026年收入预测上调6.1%,但将2026-27年净亏损预估分别扩大10.9%/7.4%。维持「买入」评级,并下调目标价至美金15元。
公司业绩 | 小米集团 (1810 HK/持有/港币26.18元/目标价:港币26.20元)
小米2026年第2季收入按年下跌6.1%,但按季上升9.9%至人民币1,089.0亿元,较我们的估计高出5.7%,而经调整纯利按年急跌42.6%至人民币62.0亿元,原因是综合毛利率按年收缩2.7个百分点至19.8%。智能手机收入因高端化带动的平均售价上涨而超出预期,并可能正接近好于预期的低谷,但智能手机、物联网及电动车分部的利润率均因记忆体成本上升及新业务稀释而恶化。维持「持有」评级,目标价下调至港币26.20元。
IMPORTANT NOTICE - DISCLOSURES AND DISCLAIMERS
This report is provided subject to, and must be read together with, the full Disclosures / Disclaimers available at this link, which are incorporated by reference into this report. In particular, this report is intended for general circulation and informational purposes only and does not constitute personal investment advice or a recommendation to buy or sell any investment product or security. You should independently evaluate the information and, where necessary, seek advice from a qualified financial adviser regarding the suitability of any investment. Analyst certifications required under applicable regulations, including SEC Regulation AC (where relevant), are included in this report. By accessing, receiving or using this report, you acknowledge that you have read, understood and agreed to be bound by the Disclosures / Disclaimers, as may be amended, supplemented or updated from time to time.


